
글로벌 유리 핵심 시장 크기 및 예측 - 2026에서 2033
글로벌 유리 핵심 기판 시장은 성장할 것으로 예상됩니다. 100원 130.0 만 2026에서 1,042.0 백만 2033년까지 화합물의 연간 성장률을 등록 (CAGR)의 32% 할인 2026년부터 2033년까지. 세계적인 유리제 핵심 기질 시장은 칩셋 건축 채택합니다. 5월 26, 2026일 고급 반도체 엔지니어링, Inc. (ASE)는 업계 최초의 자동화된 310mm × 310mm 패널 레벨 포장 생산 라인의 개발을 발표하여 차세대 고급 포장 기술에 대한 리더십을 추진했습니다.
Global Glass Core Substrate Market의 주요 취항지
- Glass Core Substrates 세그먼트는 계정으로 예상됩니다. 45.0% 할인 2026년에 글로벌 유리 핵심 기판 시장 점유율의. 진보된 포장 Complexity는 세그먼트의 성장을 몰고 있습니다. 6 월 2026에서 Applied Materials는 새로운 증착, 화학 기계 판화 및 계측 시스템을 도입했습니다. 인공 지능 칩을 위한 시스템 표적 진보된 포장 과정. 포트폴리오는 더 단단한 포용력, 더 얇은 거푸집 및 더 복잡한 3차원 더미를 연결합니다.
- Glass 세그먼트를 통해 캡처 할 것으로 추정됩니다. 1.0% 할인 2026년 시장 점유율 더 큰 패키지 크기에 대한 수요 증가는 주로 세그먼트의 성장을 운전. 대만 반도체 제조 회사 4 월 2026에서 5.5-reticle CoWoS 패키지의 생산을보고했습니다. 미래 인공 지능 시스템의 14-reticle 버전을 개발하고 있습니다.
- 2.5D의 포장 세그먼트는 붙잡음에 견적됩니다 35.0% 할인 2026년 시장 점유율 높은 대역폭 메모리 통합은 주로 세그먼트의 성장을 몰고 있습니다. 9월 2025일 SK하이닉스는 HBM4 개발 완료 및 대량 생산 시스템을 준비했습니다. 회사는 이전 세대와 비교된 이중 대역폭을 보고했습니다.
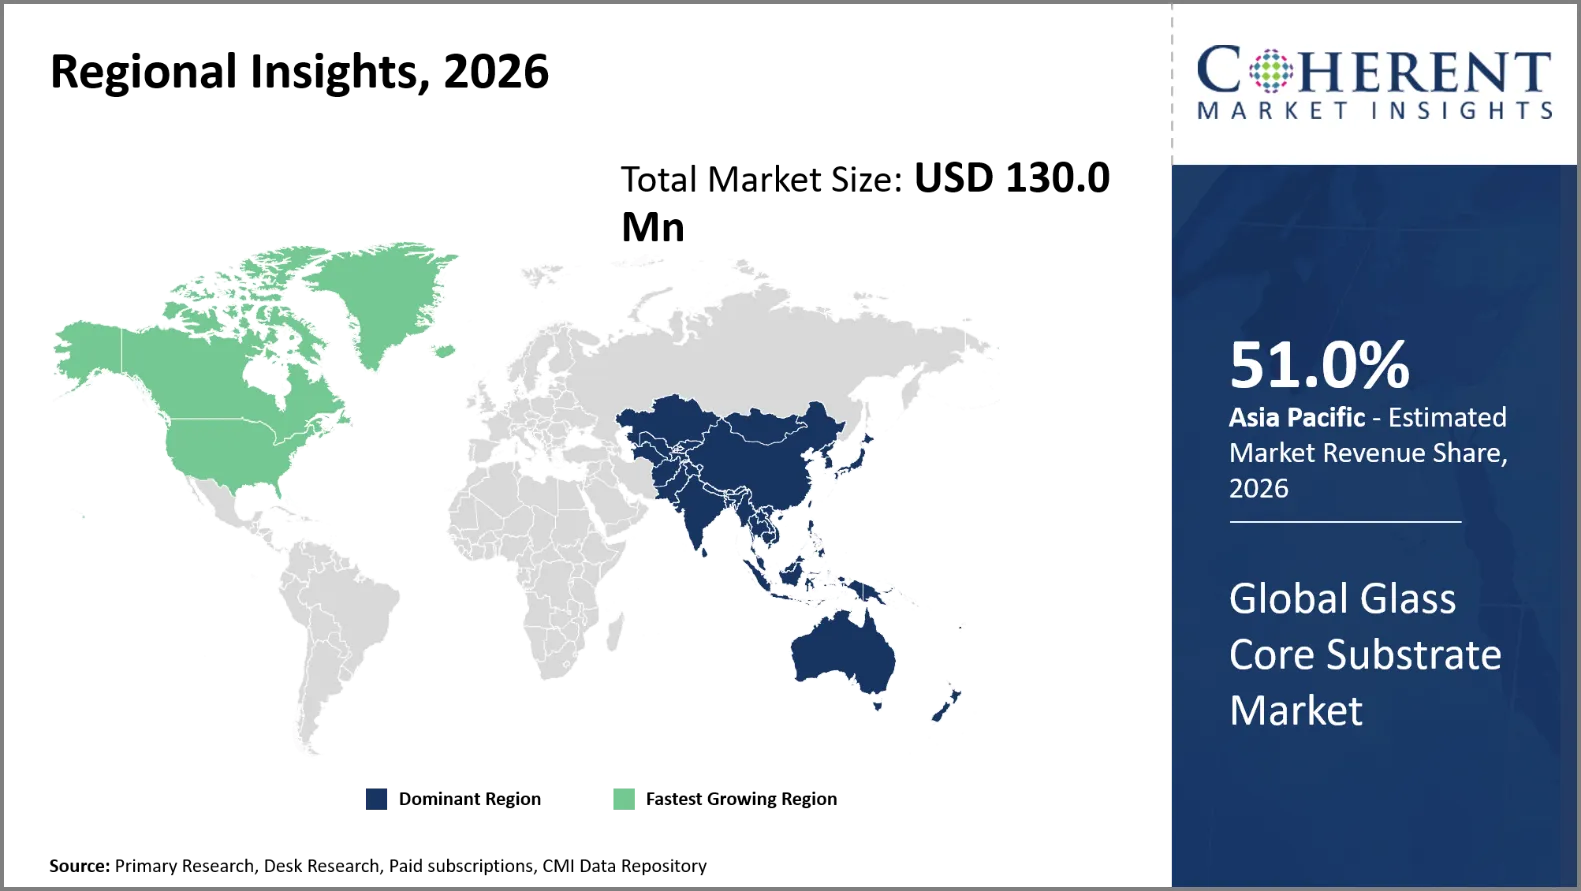
- Asia Pacific은 2026년에 유리 핵심 기판 시장을 지배할 것으로 예상됩니다. 50.0% 할인· 아시아 태평양의 패널 수준의 포장에 대한 수요는 지역 시장의 성장을 주도하고 있습니다. 5월 8일, 2026일, Advanced Semiconductor Engineering, Inc.(ASE) 및 WUS Printed Circuit Co., Ltd. (WUS)는 Nanzih Technology Industrial Park, Kaohsiung, Taiwan의 최첨단 제조 시설 건설에 대한 전략적 협력을 발표했습니다. 세계 반도체 가치 사슬에서 대만의 중요한 위치를 강화할 것이다 진보된 제조 능력을 확장하기 위하여 합동으로 배치하는 2개의 회사 계획.
- 북미는 계정으로 예상됩니다. 3.0% 할인 2026년에 공유하고 예측 기간에 가장 빠른 성장을 기록하기 위하여 계획됩니다. 북미의 낮은 패키지 warpage 요구 사항은 지역 시장의 성장을 주도하고 있습니다. 9월 2025일, Intel Foundry는 2025 전자 부품 및 기술 컨퍼런스에서 낮은 열량 열량 압축 접합 기술을 선보였습니다. 공정은 접합 및 열팽창 중 온도 차이를 감소시킵니다. 인텔은 기존 접합보다 45% 낮은 열 팽창을 기록했습니다.
증권
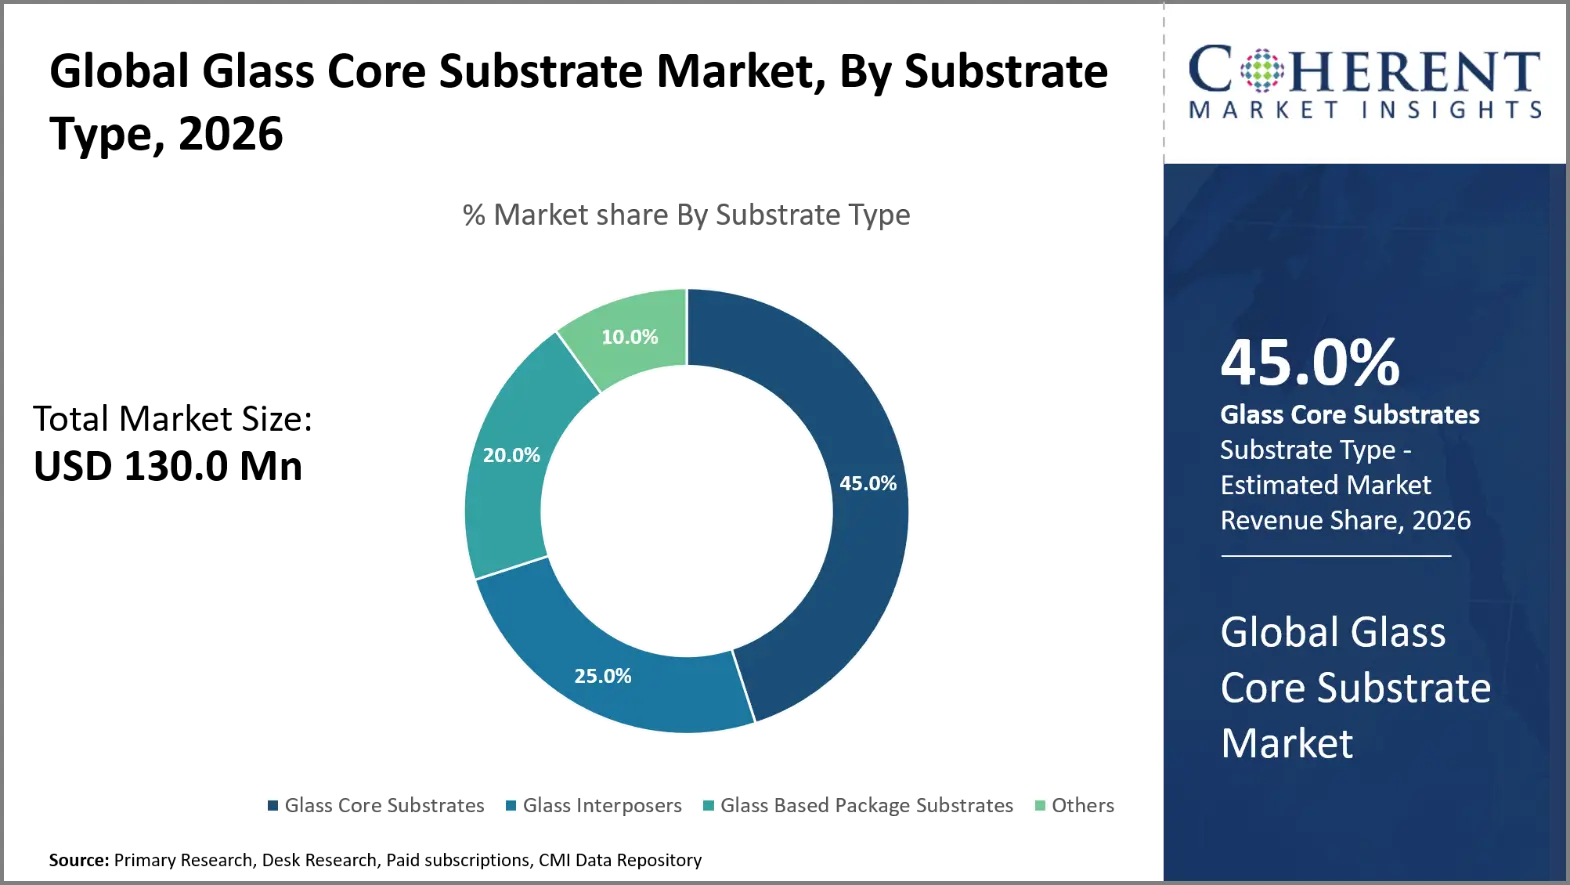
왜 Glass Core는 Global Glass Core Substrate 시장을 지배합니까?
유리제 핵심 기질 세그먼트는 계정을 위해 예상됩니다 45.0% 할인 2026년에 글로벌 유리 핵심 기판 시장 점유율의. 유리제 핵심 기질은 현대 반도체 포장을 위한 그들의 더 나은 차원 안정성 때문에 대중적입니다. 낮은 warpage는 더 큰 포장 크기 및 더 단단한 연결 geometries를 가능하게 합니다. 유리는 또한 denser redistribution 층을 위한 중대한 지상 편평함을 제공합니다. 그것의 전기 절연제는 정확한 고밀도 연결 건축술을 허용합니다. 이 기능은 인공 지능 프로세서, 칩셋 및 고성능 컴퓨팅 패키지를 지원합니다. 유리는 또한 어떤 동등한 차원 왜곡 없이 더 중대한 포장 크기에서 생성할 수 있습니다.
8 월 25, 2026, AGC는 SEMICON 인도 2026에서 고급 포장을위한 유리 기판을 전시했습니다. 또한 웨이퍼 및 패널 응용 분야에 유리 캐리어를 표시했습니다. 반도체 제조 공정은 높은 치수 정밀도를 필요로 합니다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
유리를 통해 왜 대부분의 Crucial 기술 유형?
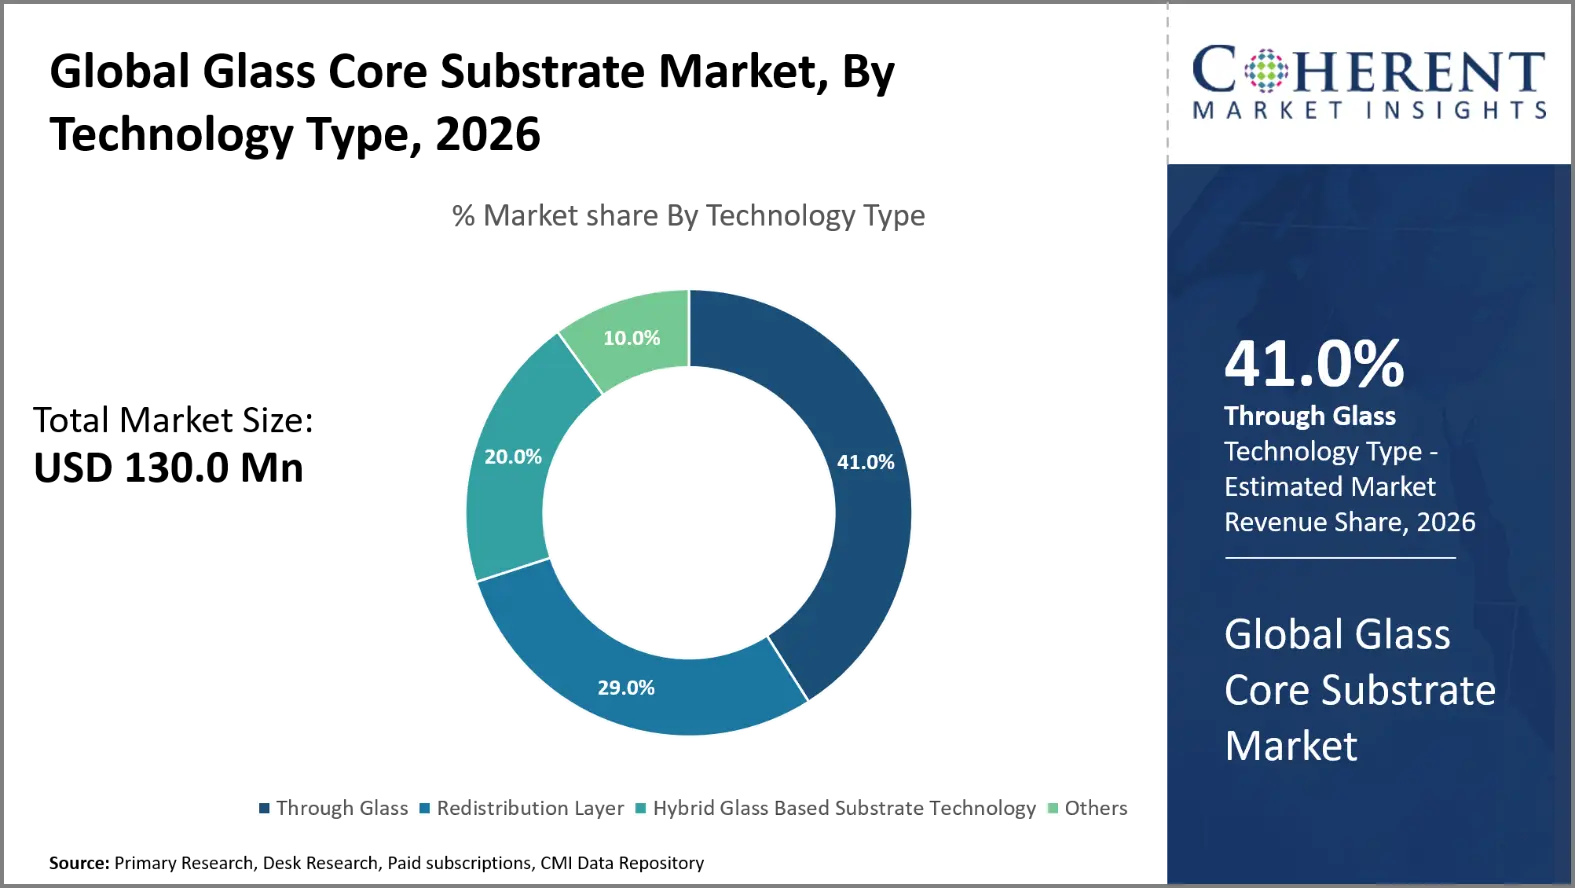
유리 세그먼트를 통해 계정이 예상됩니다. 1.0% 할인 2026년에 글로벌 유리 핵심 기판 시장 점유율의. 유리 기술은 유리 기판을 통해 수직 전기 상호 연결이 가능하기 때문에 중요합니다. 이 상호 연결은 반도체 요소와 포장 층 사이의 더 짧고 컴팩트 한 경로를 제공합니다. 유리 연결 디자인은 또한 현대 칩셋 체계에 의해 요구되는 높은 상호 연결 조밀도를 가능하게 합니다. 그들은 복잡한 포장 디자인을 가진 신호 완전성을 강화할 수 있습니다. 방법은 유리의 차원 안정성과 3-D 통합을 제공합니다. 그것은 또한 전통적인 기질 토병 없이 포장 표면 사이 연결을 가능하게 합니다. 유리 구조는 따라서 인공 지능과 고성능 컴퓨터 신청을 위해 아주 근본적입니다.
5월 22, 2025, 닛폰 전기 유리 주식회사 TGV (Through Glass Vias) 유리 코어 기판의 두 가지 유형의 차세대 반도체 패키지 응용 프로그램에 대한 개발과 모두의 샘플을 제공하고있다. 제안 된 제품은 515 x 510 mm 기판과 TGV 처리 된 사내, 뿐만 아니라 처리되지 않은 (TGV-free) 어머니 유리.
2.5D의 Global Glass Core Substrate Market 포장
2.5D 포장 세그먼트는 계정을 위해 예상됩니다 35.0% 할인 2026년에 글로벌 유리 핵심 기판 시장 점유율의. 2.5D 포장은 높게 통합된 포장 안에 다수 반도체 성분을 결합하기 때문에 지배합니다. 이 건축은 가공업자, 기억 및 다른 성분을 interposer에 서로 옆에 둡니다. 유리는 점점 큰 2.5D 패키지 구조에 필요한 치수 안정성을 제공합니다. 그것은 또한 칩과 높 대역폭 기억 장치 사이 조밀한 상호 연결을 지원합니다. 인공 지능 가속기는 점점 이진 통합의 유형을 요구합니다. 유리제 기질은 제조 도중 warpage를 통제하는 동안 더 큰 포장 차원을 수용할 수 있습니다. 따라서 2.5D 포장은 유리 핵심 기질을 위한 중요한 상업화 통로를 제공합니다.
9월 16일, 2026일, 대만 반도체 5.5-reticle CoWoS interposers를 위한 제조 회사 완성되는 증명서. 회사는 더 진보된 가공업자 및 높 대역폭 기억을 통합하는 interposer 크기를 확장합니다. 그것의 로드맵은 더 높은 대역폭과 더 중대한 compute 조밀도를 요구하는 더 큰 인공 지능 포장을 직접 해결합니다.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
미국 칩과 과학 법 |
|
유럽 칩 법 2.0 제안 |
|
Glass Core Substrate 마켓 역학
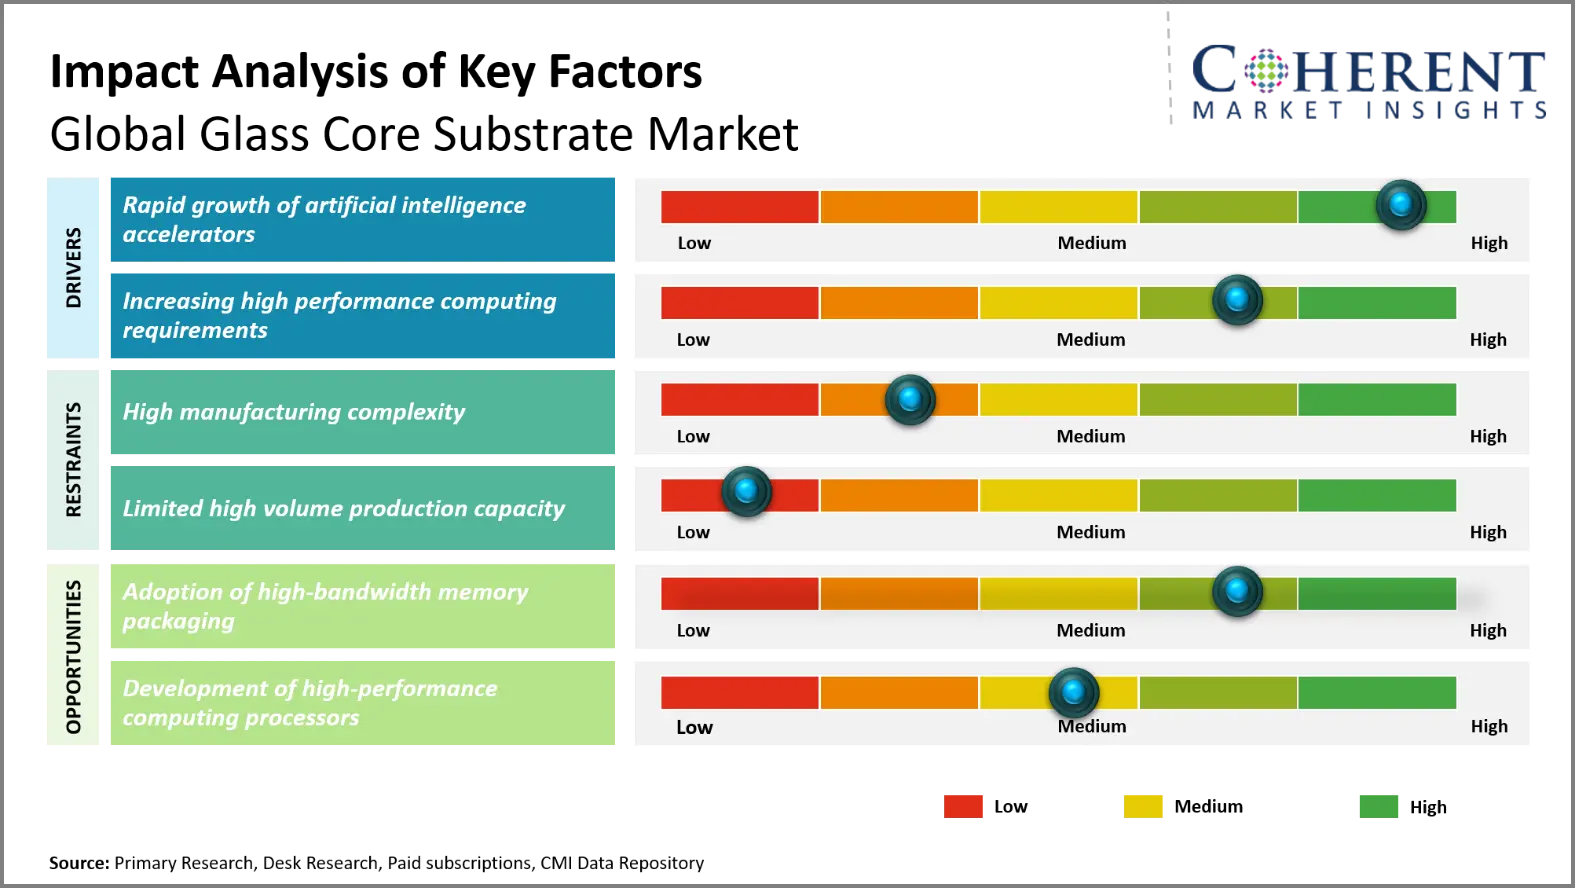
시장 드라이버
인공 지능 가속기의 급속한 성장
급속하게 성장하고 있는 인공 지능을 위한 가속기는 정교한 반도체 포장을 위한 수요를 몰고 있습니다. accelerators는 더 높은 연결 조밀도 및 더 나은 전기 성과를 가진 더 큰 포장을 필요로 합니다. 유리제 핵심 기질은 이 복잡한 포장 topologies를 위한 걸출한 차원 안정성을 제안합니다. 그들의 최소한도 warpage는 더 큰 포장 크기 및 더 정밀한 interconnect topologies를 허용합니다. 유리는 또한 Chiplets와 기억 성분 사이 dense through-glass 연결을 지원합니다. 이 재산은 유리제 기질 높은 대역폭 및 능률적인 힘 납품을 요구하는 인공 지능 컴퓨터를 위한 좋은 선택입니다. 인공 지능 인프라 투자 증가는 반도체 제조업체가 차세대 가속기 설계를 위한 Glass-based Packaging 솔루션을 평가하기 위해 노력하고 있습니다.
3 월 18, 2025, 다운로드 NVIDIA Blackwell AI 공장 플랫폼의 다음 진화를 발표했습니다. NVIDIA Blackwell Ultra는 AI 이유 시대에 대한 방법을 포장합니다. NVIDIA 블랙웰 Ultra boosts training and test-time scaling inference to enable 조직 어디서나 AI reasoning, Agentic AI 및 물리적 AI와 같은 응용 프로그램을 가속화 할 수 있습니다.
고성능 컴퓨팅 요건 증가
고성능 컴퓨팅 요건을 증가시키는 것은 반도체 제조업체를 더 크고 정교한 패키지 아키텍처로 구동하고 있습니다. 고성능 가공업자는 점점 조밀한 포장 내의 다수 칩셋, 기억 성분 및 전문화한 계산 단위를 통합합니다. 유리제 기질은 큰 포장 지역에 높은 차원 안정성을 제공합니다. 이 기능은 정교한 포장 기술에서 warpage의 제어에 기여합니다. Glass는 통합 부품 간의 높은 대역폭 통신을 위한 dense interconnect 배열을 실현할 수 있습니다. 더 나은 신호 무결성은 인공 지능, 과학 컴퓨팅 및 데이터 분석과 같은 컴퓨팅 워크로드를 요구 할 수 있습니다.
10월 13, 2025, OpenAI 및 Broadcom 소개 사용자 정의 AI 가속기의 10 기가 와트에 대한 협력을 발표했다. 기타 AI는 Broadcom과 파트너십을 개발 및 배포 할 수있는 가속기 및 시스템을 설계합니다. 자체 칩과 시스템을 설계함으로써, OpenAI는 프론트어 모델과 제품을 하드웨어로 개발하여 새로운 수준의 기능과 인텔리전스를 잠금 해제하는 것을 배웠습니다.
Market Restraints/콘텐츠
- 높은 제조 단점 : 정밀한 선 본, metallization, through-glass 연결 건축, 그리고 정밀도 유리제 가공은 유리제 핵심 기질을 위해 요구됩니다. 균열, 차원 변이 또는 연결 실패와 같은 생산 결함은 증가한 생산 비용 및 한정된 일관된 높은 볼륨 제조 수확량에서 발생할 수 있었습니다.
- 한정된 상업적인 제조 수용량: 유리제 핵심 기질을 위한 제조는 표준 유기 기질을 위한 제조로 전진되지 않습니다. 제한된 공급자 수용량, 긴 소비자 검증 주기, 전문화한 장비 필요조건 및 복잡한 과정 통합은 진보된 반도체 포장 신청에 있는 넓은 합격을 방지할지도 모릅니다.
Emerging 동향
- 더 큰 유리제 기판 체재: 더 큰 필요를 충족시키기 위해 칩 패키지, 제조자는 더 큰 유리제 기질에 일하고 있습니다. 더 큰 크기는 제조 효율성을 개량할지도 모릅니다, 그러나 차원 안정성을 유지합니다. 이 동향은 AI 가공업자, 고성능 컴퓨터 체계 및 큰 포장 지역을 요구하는 정교한 칩셋 디자인을 지원합니다.
- 진보된 through-Glass 상호 연결: through-glass interconnect 기술은 고밀도 수직 전기 연결을 지원하기 위해 진화하고 있습니다. 개량된 구멍 창조, metallization 및 차원 통제는 더 정밀한 연결 피치를 허용합니다. 이 발전은 더 높은 대역폭 기억, 칩셋 및 복잡한 이질 포장을 위한 유리제 기질의 잠재력을 보여줍니다.
- 2.5D와 통합 포장: 유리 기판은 점점 CPU, 메모리 및 칩셋을 결합하는 2.5D 패키지 토폴더를 고려하고있다. Glass는 평평함 및 치수 안정성 때문에 수많은 상호 연결과 큰 상호 작용을 지원합니다. 이 동향은 인공 지능과 고성능 컴퓨팅 응용 프로그램을 통해 합격을 몰고 있습니다.
- 유리제 제조 생태계의 발달: 반도체 제조자는 유리제 제조자, 포장 기업 및 장비 공급자와 파트너입니다. 협력 스팬 소재 처리, through-glass interconnects, metallization 및 패키지 통합. 이러한 생태계 성장은 유리 기판의 자격과 상업 제조를 가속화 할 수 있습니다.
지역 통찰력
왜 Asia Pacific은 Glass Core Substrate의 강력한 시장입니까?
Asia Pacific은 시장 점유율을 차지할 것으로 예상됩니다. 50.0% 할인 2026년 대만, 한국, 일본 및 중국 전역의 dense 반도체 포장 생태계의 아시아 태평양 이점. 대만 반도체 Manufacturing Company는 인공 지능 가공업자를 위한 큰 위원회 포장 기능을 개발합니다. 한국 기업들은 파일럿 생산 및 상업적 자격 강화 일본 공급 업체는 정밀 유리, 포장 재료 및 고밀도 가공 전문 지식을 기여합니다. 숙박 플랜 인쇄는 12월 2025일 사이타마에서 TGV 유리 코어 파일럿 라인에 대한 단계 작업 시작. 그것의 기질은 510 × 515 밀리미터를 측정합니다. 회사는 초기 2026에서 샘플 배송을 계획합니다. 이러한 개발은 유리 가공, 기판 제조, 주조 포장 및 인공 지능 칩 생산 간의 긴밀한 통합을 만듭니다.
왜 북미 유리 코어 기판 시장 전시 높은 성장?
북미는 가장 빠른 성장을 등록 할 것으로 예상된다 CAGR의 24.7% 할인 예측 기간에. 북미는 계정으로 계획됩니다. 3.0% 할인 2026년에 글로벌 유리 핵심 기판 시장의 선두주자입니다. 북미는 국내 고급 포장 프로그램 및 인공 지능 인프라를 통해 유리 핵심 기판을 추진하고 있습니다. Absolics는 Covington, Georgia 제조 시설에 실질적인 미국 정부 지원을 받았습니다. 이 시설은 인공 지능, 고성능 컴퓨팅 및 데이터 센터 칩 용 유리 기판에 중점을 둡니다. 미국 상무부는 National Advanced Packaging Manufacturing Program을 통해 Absolics의 UD 100 백만을 발표했습니다. Intel은 대형 인공 지능 패키지 및 고성능 컴퓨팅 시스템에 유리 기판을 개발하고 있습니다. Intel은 더 큰 패키지 형식과 denser 상호 연결 아키텍처를 지원하는 유리 기술을 보여줍니다. 이 이니셔티브는 국내 자격 생태계 연결 기판 개발자, 칩 디자이너, 포장 회사 및 연구 기관을 만듭니다.
Global Glass Core Key 국가별 시장 전망
왜 중국의 Glass Core Substrate Market의 주요 허브로 이수합니까?
중국은 더 넓은 반도체 포장 개발과 함께 국내 유리 기판 기능을 강화하고 있습니다. 국내 기업들은 더 큰 지역과 향상된 치수 안정성을 요구하는 고급 패키지 아키텍처에 유리 코어를 탐구하고 있습니다. 나라의 광범위한 디스플레이 유리 제조 기지는 대형 유리 취급 및 정밀 가공에 관련된 경험을 제공합니다. 중국 반도체 포장 회사는 유리 핵심 개발을 위한 이 제조 기초를 활용할 수 있습니다. 수요는 국내 인공 지능 가속기 개발 및 고급 포장 요구 사항에 의해 지원됩니다. Localized 기판 개발은 특히 중요합니다. 하이 엔드 패키지 기판은 아시아 공급 업체 중 집중되어 있습니다.
미국은 Glass Core Substrate 시장을 위한 차세대 성장 엔진입니까?
미국 유리제 핵심 기질 시장은 인텔과 Absolics에 의해 강하게 형성됩니다. 인텔은 10 년 이상 유리 기판을 연구했으며 인공 지능 및 데이터 센터 워크로드를위한 대형 패키지를 대상으로합니다. 그것의 기술은 전통적인 포장 물자 보다는 실질적으로 더 높은 상호 연결 조밀도를 가능하게 할 수 있습니다. Absolics는 Covington, Georgia에서 유리 핵심 포장 생태계를 개발하고 있습니다. 미국 상공 회의소는 전국 고급 포장 제조 프로그램에서 100 백만 달러를 수여했습니다. 초기 자금 지원 120,000평방피트 제조 시설. 이 투자는 국내 진보된 포장 연구, 고객 자격, 인공 지능 가속기 및 고성능 컴퓨팅 시스템을 가진 유리제 기질 생산을 연결합니다.
대만 Glass Core Substrate 시장 분석 및 동향
대만은 고급 Foundries, 기판 제조업체 및 포장 전문가의 농도에서 혜택을 제공합니다. 대만 반도체 Manufacturing Company는 인공 지능 가공업자를 위한 큰 지역 포장 건축술을 개발합니다. 대만의 고급 포장 생태계는 칩셋과 높은 대역폭 메모리 요구 사항에 직접 액세스 할 수 있습니다. 로컬 기판 제조업체는 향후 고밀도 패키지에 유리 코어를 증발하고 있습니다. 고객 자격은 기판 개발이 주요 반도체 제조 및 포장 작업 근처에 발생하기 때문에 효율적으로 진행할 수 있습니다. 대만의 Chiplet 통합의 힘은 따라서 유리 기판에 대한 명백한 채택 통로를 만듭니다. 고급 포장에 대한 국가의 전문성은 더 큰 패키지 형식과 더 복잡한 이진 컴퓨팅 아키텍처로 실험을 지원합니다.
Japan Glass Core 시장 분석 및 동향
일본은 특수 유리 전문 기술 및 반도체 포장 기능의 조합에서 차별화된 장점을 가지고 있습니다. 숙박 플랜 인쇄는 Saitama에 있는 그것의 Kuki 식물에 TGV 유리 핵심 조종사 선을 발사했습니다. 그것의 510 × 515 밀리미터 기판 표적 대형 반도체 포장 및 고밀도 상호 연결. Shinko 전기 산업은 또한 각 측에 eleven 구리 배선 층을 가진 22 층 유리 구조를 설명했습니다. 일본 공급 업체는 유리 재료, 정밀 가공 및 포장 기술을 추가로 개발하고 있습니다. 숙박 플랜 2028년부터 전체 대량 생산을 위한 인프라 구축 계획. 이 개발 위치 일본은 고층 기판 및 정밀 유리 코어 제조에서 강력합니다.
대한민국 Glass Core Substrate 시장 분석 및 동향
한국은 급속하게 상업적인 생산에 연구에서 유리 핵심 기질을 이동하고 있습니다. 삼성전자기계는 Sejong에서 파일럿 라인을 설치하여 고객 샘플을 준비하고 있습니다. 7월 2026일, 삼성전자기계는 유리코어 제조를 위한 동우 Fine-Chem과 GlaSSEM을 형성했습니다. 공동 벤처는 2027 년 두 번째 반 동안 생산을 목표로합니다. LG Innotek는 Gumi 시설에서 유리 기판을 개발하고 있습니다. 한국 SKC와 제휴한 Absolics는 조지아의 Glass-substrate 제조 시설을 운영합니다. 이 조합은 물자, 기질 제조, 전자공학 포장 및 고객 자격의 맞은편에 대한민국 전문 기술을 줍니다. 한국 메모리 및 인공 지능 하드웨어 생태계는 국내 유리 기판 개발을 더욱 강화합니다.
Global Glass Core Substrate Market - 제조 공정에 의한 Glass Substrate 수확량 향상
제조공정 | 생산 능력 | 주요 수확량 Benefit |
레이저 수정 및 Etching | 최대 35% 정렬 정확도 향상 | 더 작은 TGVs와 좁은 피치 |
CO2 레이저 가공 | Fewer 처리 단계 | Formation을 통해 Process Complexity 및 Faster 감소 |
TGV 구리 충전 | 10 %의 TGV 저항력 | 안정적인 전기 연결 |
연락처 | 260°C 후에 감소된 유리제 부수기 회사연혁 | 향상된 디싱 및 열 신뢰성 |
대형 유리 가공 | 50% 이상 Warpage 감소 | 개량된 정렬 및 포장 회의 |
Glass Core Substrate Market에서 새로운 성장 기회 창출을 위한 High-Bandwidth Memory Packaging의 장점은 무엇인가요?
High-bandwidth 메모리 포장은 인공 지능 가속기 때문에 유리 기판에 대한 기회를 창출하는 것은 점점 더 dense 프로세서 메모리 연결이 필요합니다. 대용량 메모리 스택은 대용량 2.5D 및 3D 패키지 내의 까다로운 상호 연결 요구 사항을 생성합니다. Glass는 탁월한 치수의 안정성을 제공하며, 더 큰 인터포스터가 고밀도 연결 배열을 통해 정렬을 유지하도록 합니다. 낮은 warpage는 포장 차원이 다수 높 대역폭 기억 더미의 주위에 증가로 특히 귀착됩니다. 유리는 또한 복잡한 이질적인 포장을 위한 정밀한 redistribution 구조 및 through-glass 연결을 지원합니다. 인텔은 큰 인공 지능 패키지를 대상으로 유리 기판 아키텍처를 보여줍니다. 대만 반도체 Manufacturing Company는 더 큰 유리 근거한 interposers를 위한 잠재적인 수요를 강화하는 인공 지능 기계설비를 위한 진보된 포장 접근법을 개발합니다.
에 2월 12, 2026, 삼성전자 그것은 그것의 기업 주요한 HBM4의 대량 생산을 시작하고 고객에게 상업적인 제품을 발송했습니다. 이 업적은 HBM4 시장에서 초기 리더십 위치를 확보하는 업계에서 첫 번째를 차지합니다.
시장 선수, 중요한 발달 및 경쟁적인 조경
주요 개발
- 에 7월 6, 2026, (주)신코전기 2025 IEEE 75th 전자 부품 및 기술 컨퍼런스 (ECTC 2025)에 발표 된, 달라스, 텍사스, 미국에서 개최 된, 탁월한 세션 용지 ECTC 2025 Best Paper Awards의 일부로 수상했다. 이 명예는 유리 핵심 기질에 회사의 연구의 높은 승인을 반영합니다.
- 12월 16일, 2025일, 주식회사 TOPPAN 2023년 7월 2026년 7월에 선을 위임하는 것을 목표로 일본 Ishikawa 식물에서 진보된 반도체 포장의 연구와 개발을 지휘하기 위하여 안내하는 선을 설치할 것입니다.
- 에 12월 1, 2025, 사이트맵 반도체 제조 공정 및 생산 설비, 수지 제품 및 SEMICON Japan 2025에서 사용되는 유리 코어 응용 분야에 대한 마이크로 비아스 유리 기판을 고급 포장용 유리 캐리어를 발표합니다.
공급 업체
경쟁력 있는 풍경은 고급 포장 전문업체와 함께 유리 가공을 결합한 파트너십을 향해 이동하고 있습니다. Intel Corporation은 대형 인공 지능 및 고성능 컴퓨팅 패키지에 유리 기판을 개발하고 있습니다. 그것의 기술 표적 더 높은 상호 연결 조밀도, 개량한 힘 납품, 및 더 큰 포장 차원. 7월 2026일, Intel Corporation은 정밀 유리 가공 및 확장성 제조를 위한 렌즈 기술과 협력했습니다. 숙박 플랜 인쇄는 일본에 있는 510 × 515 밀리미터 TGV 조종사 선을 발사했습니다. 그것은 초기 2026 및 회계 연도 2028에 대 한 대량 생산 준비에서 샘플 선적을 계획 합니다. 일본 전기 유리는 큰 진보된 포장을 위한 그것의 515 × 510 밀리미터 GC 핵심을 개발했습니다. 삼성전자는 Samsung Electro-Mechanics 및 Amkor Technology와 H-Cube 아키텍처를 통해 대형 2.5D 포장을 추구하고 있습니다.
최고 제조 업체 및 주목할만한 제품
주요 특징 | 관련 상품 | 키 기능 |
사이트맵 | 사이트맵 고급 포장용 Glass Substrate | 510 × 515 mm 패널, 직경을 통해 20-150 μm, 20 : 1, 조정 가능한 CTE, 미세 피치 TGV 형성 |
학사일정 | inProut 유리 기판 | Ultra-fine 상호 연결, 임베디드 장치, AI 구동 수율 제어, 미세 피치 다이 상호 연결, 고밀도 포장 |
Nippon 전기 유리 | 큰 TGV 유리 핵심 Substrate | 515 × 510 mm 체재, 레이저 수정 및 etching, 이산화탄소 레이저 가공, 정밀한 vias, 좁은 피치 상호 연결 |
Dai Nippon 인쇄 | 사이트맵 유리 핵심 Substrate | 510 × 515 mm 형식, 채우고 준수 TGV 구조, 높은 평탄도, 치수 안정성, 대형 패널 처리 |
상단 팬 | 사이트맵 유리 기판 | cvities, 유리 코어 FC-BGA 통합, 유리 interposer 응용 프로그램, 고급 유리 처리와 TGV 형성 |
시장 보고서 Scope
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | USD 130.0 만 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 32% 할인 | 2033년 가치 투상: | 50-100 원 사이트맵 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
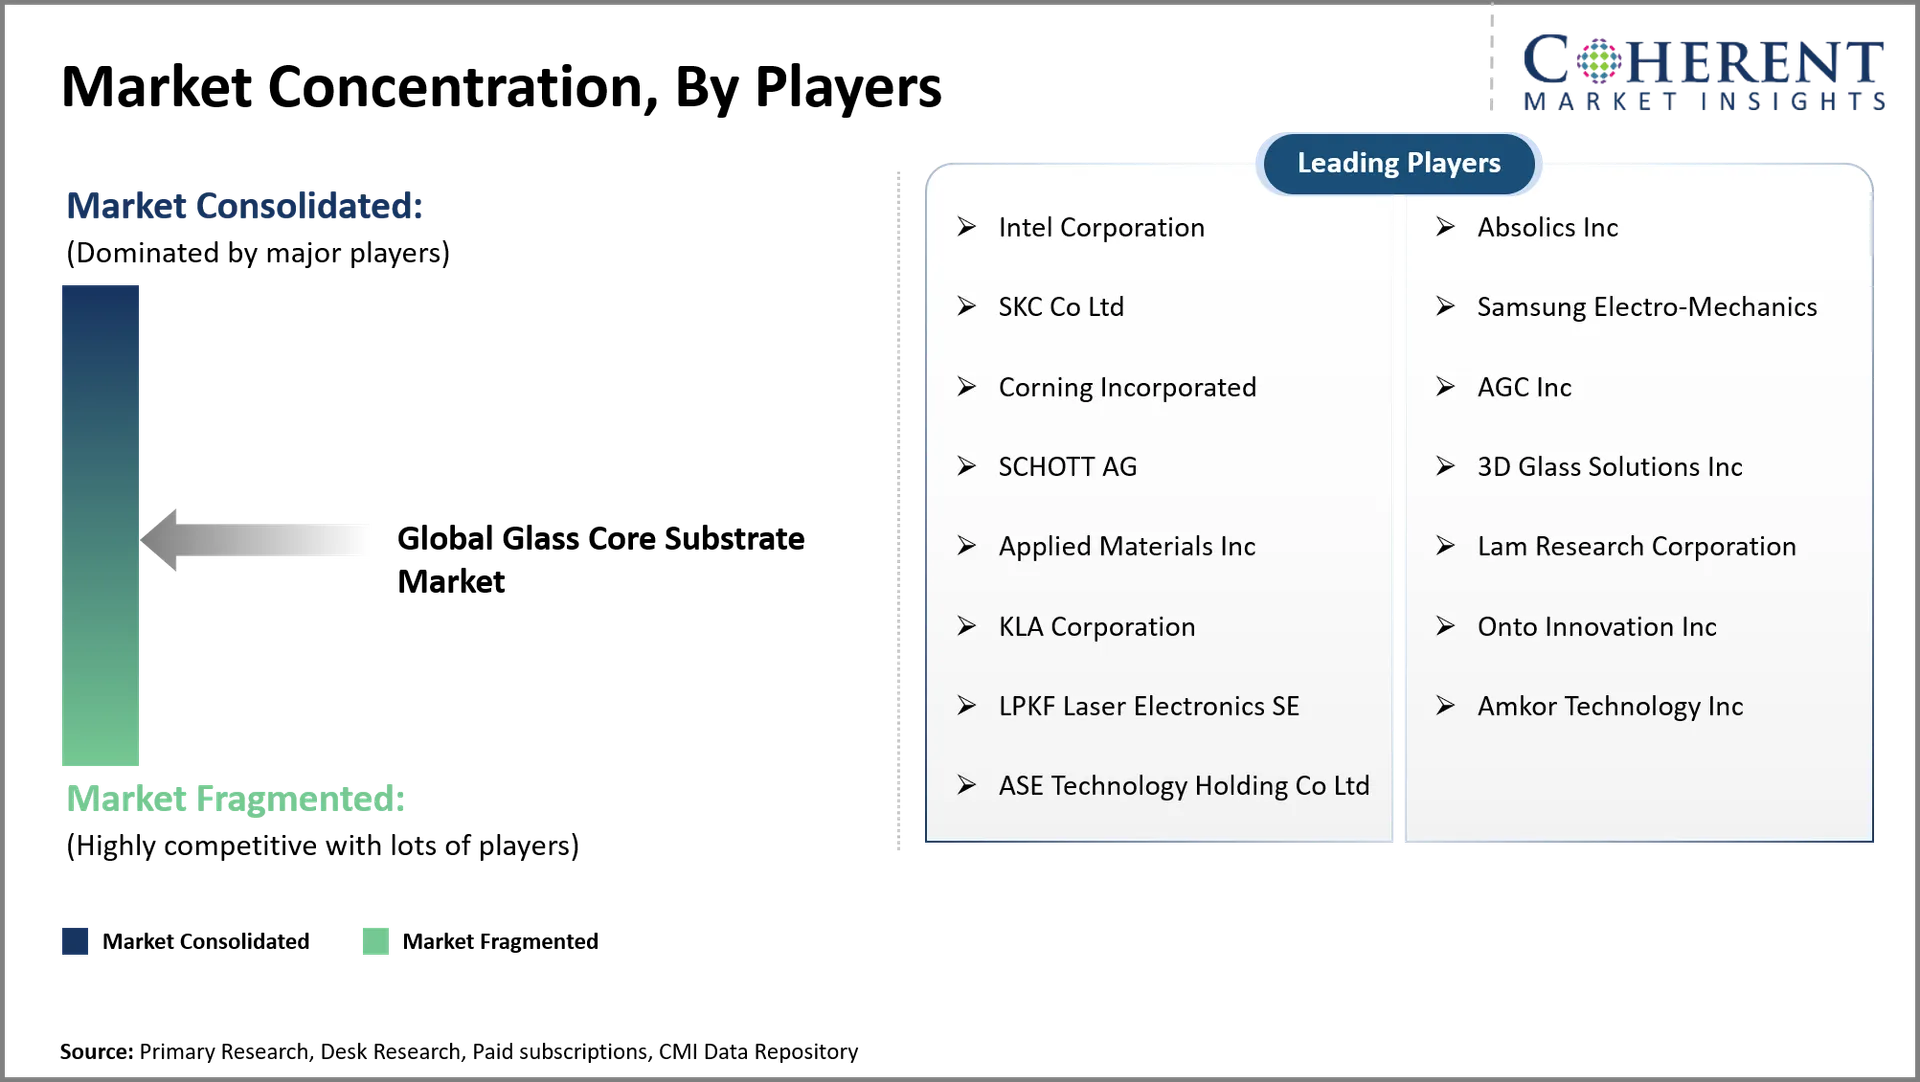
회사 포함: | Intel Corporation, Absolics Inc, SKC (주), 삼성전자기계, 코닝, AGC Inc, (주)에토이노베이션(주), 3D Glass Solutions Inc, Applied Materials Inc, Lam Research Corporation, KLA Corporation, Onto Innovation Inc, LPKF Laser Electronics SE, Amkor Technology Inc, ASE Technology Holding Co Ltd. | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 산업은 포장 차원이 확장하기 때문에 유리 기판으로 이동할 가능성이 높습니다. 인공 지능 가속기는 가장 강력한 초기 응용 프로그램을 유지합니다. High-bandwidth 메모리 통합은 안정적인 대용량 포장 플랫폼에 대한 요구 사항을 통합합니다. 유리는 유기 기질 얼굴 warpage 및 차원 한계를 얻는 견인을 이어야 합니다. Intel Corporation의 큰 패키지에 중점을 둔 이 전환을 유리 기반 아키텍처로 보여줍니다.
- 가장 강력한 기회는 2.5D 인공 지능 패키지를 지원하는 대형 패널 유리 코어에 등장해야합니다. 일본, 한국, 대만 및 미국은 중요한 개발 센터를 유지해야합니다. 일본은 전문 유리 전문 기술 및 대형 패널 개발 능력을 제공합니다. 한국은 강력한 메모리와 포장 생태계를 갖춘 기판 전문 지식을 결합합니다. Taiwan은 고급 상품 및 복잡한 포장 작업에 가깝습니다.
- 플레이어는 신뢰할 수있는 TGV 형성, 고밀도 금속화, 대형 패널 취급 및 자동화 검사를 우선해야합니다. 유리 프로세서와의 파트너십은 확장 가능한 제조로 길을 단축 할 수 있습니다. 기업은 또한 인공 지능 가속기 및 높 대역폭 기억 포장 디자이너와 직접적인 기질을 받아야 합니다. Intel Corporation의 렌즈 기술 협력은 이 파트너십 주도 전략을 설명합니다. 제조업체는 다른 패키지 요구 사항에 대한 채우고 준수 TGV 구조를 개발해야합니다. 숙박 플랜 인쇄는 이미 그것의 조종사 생산에 있는 접근 둘 다 계획합니다.
시장 Segmentation
- 유형 통찰력 (Revenue, USD 백만, 2021 - 2033)
- 유리 핵심 Substrates
- 유리 Interposers
- Glass 기반 패키지 Substrates
- 이름 *
- 기술 유형 통찰력 (Revenue, USD 백만, 2021 - 2033)
- 유리를 통해
- Redistribution 층
- Hybrid Glass 기반 기판 기술
- 이름 *
- 패키지 유형 통찰력 (Revenue, USD 백만, 2021 - 2033)
- 2.5D의 포장 세부 사항
- 3 차원 포장 세부 사항
- Chiplet 기반 포장
- 공급 업체
- 시스템 패키지
- 이름 *
- 애플리케이션 통찰력 (Revenue, USD 백만, 2021 - 2033)
- AI 및 고성능 컴퓨팅
- 데이터 센터 및 네트워킹
- Co 포장된 광학
- 5G와 6G 고주파 커뮤니케이션
- 자동차 전자
- 사업영역
- 이름 *
- 최종 사용자 통찰력 (Revenue, USD 백만, 2021 - 2033)
- 반도체 제조업체 및 Foundries
- Outsourced 반도체 회의 및 시험 회사
- 통합 장치 제조업체
- 고급 반도체 회사 소개
- AI 및 고성능 컴퓨팅 칩 제조업체
- 이름 *
- 지역 통찰력 (Revenue, USD 백만, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- 인텔 기업
- 회사 소개
- 팝업레이어 알림
- 삼성전자기계
- Corning 통합
- AGC 소개
- 교육 AG
- 3D 유리 솔루션 Inc
- 적용 재료 Inc
- Lam 연구 법인
- 사이트맵 회사 소개
- Onto Innovation 주식회사
- LPKF 레이저 전자 SE
- Amkor 기술
- ASE 기술 보유 (주)
이름 *
1차 연구 인터뷰
- 반도체 포장 엔지니어 및 제조업체
- Glass Substrate 재료 공급 업체 및 유통 업체
- PCB (인쇄 회로 기판) 제조업체
- 전자공학 OEM & ODM 회사
회사 소개
- 반도체 Digest
- 전자 디자인 매거진
- PCB 디자인 & 제작 회사 소개
- 고급 포장 매거진
학회소개
- 전자 재료 저널 (Springer)
- 부품, 포장 및 제조 기술에 대한 IEEE 거래
- Microelectronics 및 전자 포장 저널
회사연혁
- IPC - 협회 연결 전자 산업
- 반도체산업협회(SIA)
- 일본 전자 및 정보 기술 산업 협회 (JEITA)
- 국제 전자 제조 이니셔티브 (iNEMI)
공공 도메인 소스
- 미국 증권 및 교환위원회 (SEC) 서류
- 세계 반도체 거래 통계 (WSTS)
- 미국 상무부 – 국제 무역청
- 유럽위원회 – 디지털 산업 보고서
공급 업체
- 사이트맵 Data Analytics 도구
- 지난 10 년간 정보의 추진 CMI Existing 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
세계적인 유리제 핵심 기질 시장은 USD 130.0에 서 있을 것으로 예상됩니다 2026 년 Mn은 2033 년 USD 1,042.0 Mn에 도달 할 것으로 예상됩니다.
글로벌 유리 코어 기판 시장의 CAGR은 2026에서 2033로 32%로 예상됩니다.
인공 지능 가속기 및 높은 성능 컴퓨팅 요구 사항을 증가하는 급속한 성장은 글로벌 유리 코어 기판 시장의 성장을 주도하는 주요 요인입니다.
높은 제조 복잡성 및 제한 높은 볼륨 생산 능력은 글로벌 유리 코어 기판 시장의 성장 hampering 주요 요소입니다.
기판 유형의 관점에서 유리 코어 기판 세그먼트는 2026 년에 시장 수익 공유를 지배하는 것으로 추정됩니다.
유리제 핵심 기질은 진보된 반도체 포장을 위한 구조상 기초로 유리 층을 이용합니다.
유리는 가공 도중 더 중대한 차원 안정성, 큰 포장 구조의 맞은편에 통제 개악을 돕습니다.