

자가 줄기 세포 및 비줄기 세포 기반 치료법 시장 예측 – 2026년부터 2033년까지
자가 줄기 세포 및 비줄기 세포 기반 치료법 시장은 2026년에 69억 달러로 CAGR 14.8%로 성장할 것으로 예상되며, 2033년에는 142억 달러에 이를 것으로 예상됩니다. 자가 줄기 세포 및 비줄기 세포 기반 치료법 시장은 다음과 같이 추진력을 얻고 있습니다. 환자들은 점점 더 개인화된 치료법을 찾고 있습니다. 치료 정밀도의 발전과 혁신적인 재생 의학 기술에 대한 투자 증가로 인해 시장 개발이 더욱 가속화되었습니다.
주요 사항
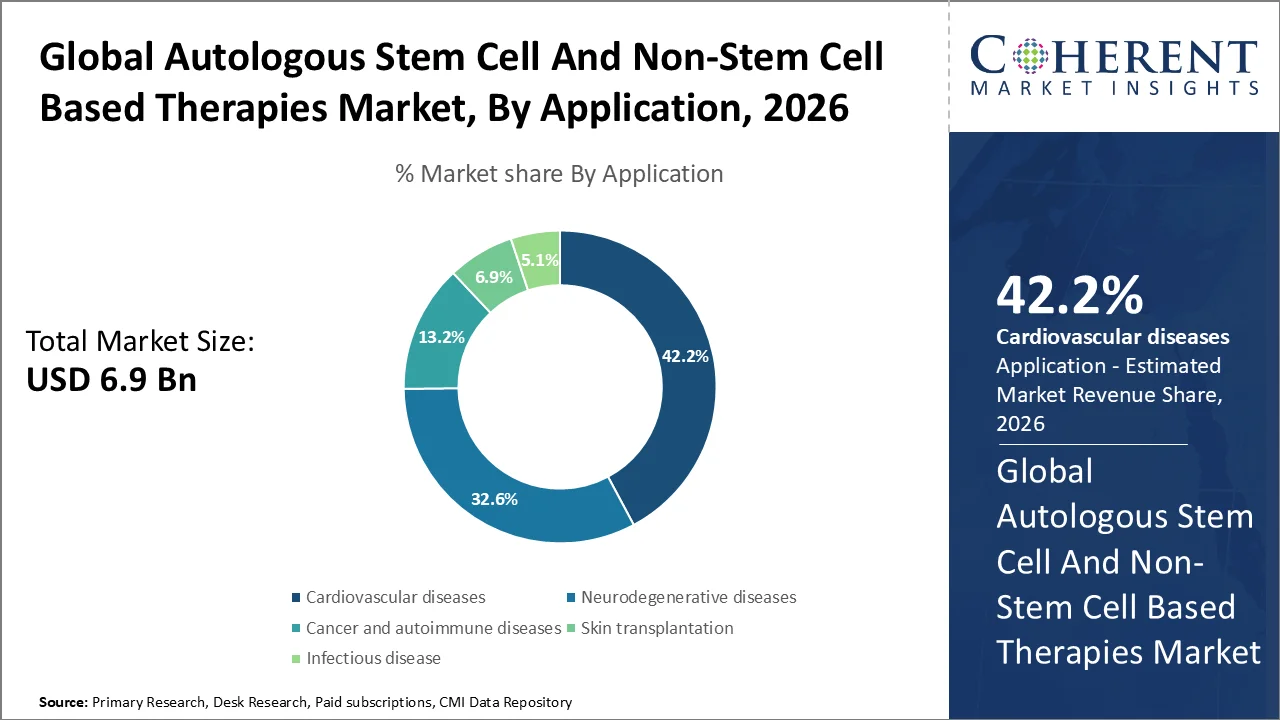
- 심혈관 질환은 허혈성 심장 질환 및 심부전 부담 증가로 인해 2026년 42.2%로 가장 큰 시장 점유율을 차지했습니다. 허혈성 심장 질환(IHD)은 세계적으로 사망 및 심혈관 질환 부담의 주요 원인으로, 전 세계적으로 약 900만 명이 사망하고 2억 5,400만 건의 유병률이 발생합니다.
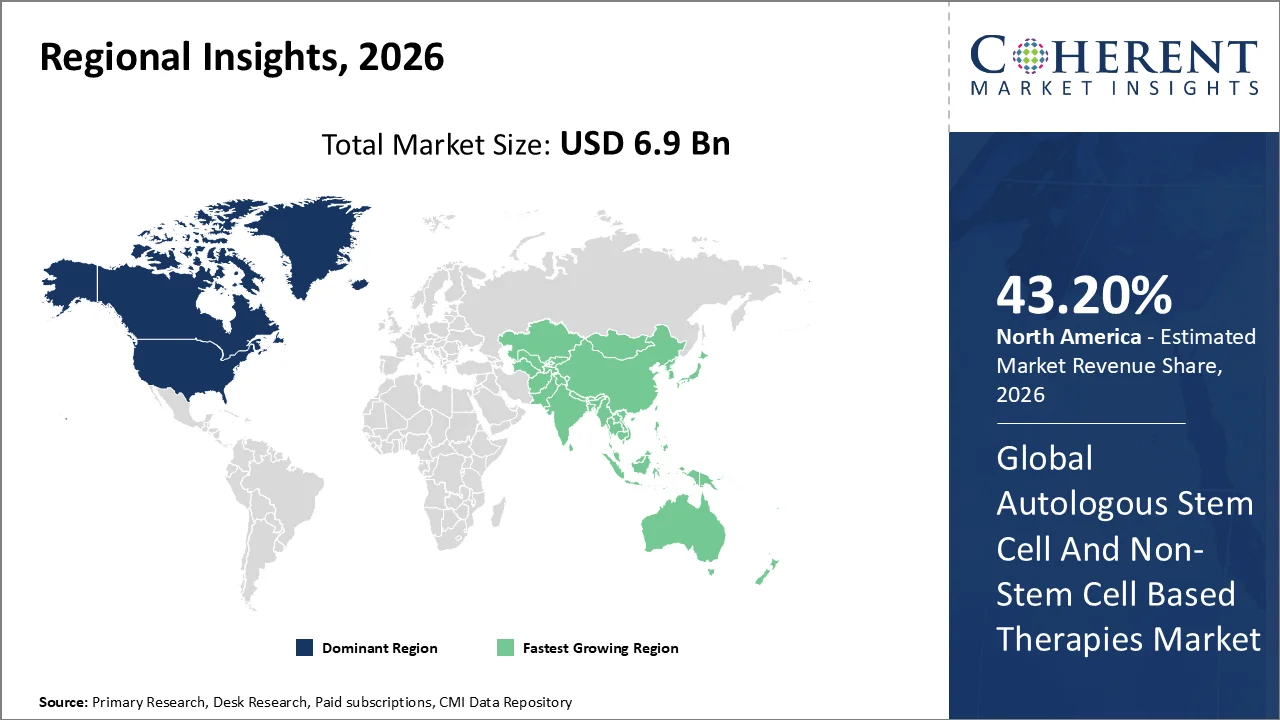
- 재생 의학에 대한 강력한 규제 지원으로 인해 북미 지역은 2026년에 43.2%의 지배적인 점유율을 차지할 것으로 예상됩니다. 2025년 6월, 브리지포트 대학교와 TulsiHub 연구소가 협력하여 국내 최초의 재생 의학 프로그램을 시작했습니다.
Autologous Stem Cell 및 Non-Stem Cell에 대한 현재 이벤트와 그들의 영향
현재 이벤트 | 묘사와 그것의 충격 |
FDA는 세포 및 유전자 치료 제조에 대한 더 큰 규제 유연성을 도입 (1 월 2026) |
|
FDA는 세포 및 조직 기반 제품에 대한 공개 증거 개발 이니셔티브를 열었다 (2025) |
|
증권
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 심장 혈관 질병 가장 큰 시장 점유율을 취득?
심혈관 질환은 2026 년에 42.2%의 가장 큰 시장 점유율을 보유합니다. 심혈관 질환 세그먼트는 ischemic 심장 질환, 심근 경색, 심장 마비 및 혈관 손상으로 심혈관을 증가시킵니다 재생 치료를위한 수요를 증가시킵니다. 노화 인구와 당뇨병, 고혈압, 비만 및 다른 심혈관 위험 요인의 상승 예비 능력은 진보된 처리 선택권을 위한 필요를 몰고 있습니다. 전 세계적으로 추정된 589 만명의 사람들이 당뇨병을 가지고 있으며, 숫자는 2050년까지 845 백만으로 증가할 것으로 예상됩니다. 연구자들은 심장 조직 수리, angiogenesis 및 개량한 심장 기능을 승진시키기 위하여 autologous 줄기 세포와 비 줄기 세포 근거한 치료를 탐구하고 있습니다. Revier Therapeutics는 시드 펀딩에서 € 6 백만 달러를 올리고 Cardiometabolic 질병을위한 선택적인 클래스 IIa HDAC 치료를 개발하기 위해 작업을 시작했습니다. KHAN Technology Transfer Fund II는 High-Tech Gründerfonds, VORNvc 및 Revier Invest Heidelberg를 통해 개인 투자자의 참여와 금융을 주도했습니다.
Autologous Stem Cell 및 Non-Stem Cell 기반 치료 시장 동향
- 개인화 된 재생 약의 채택은 환자 파생 된 세포와 조직의 사용을 격려하고 잠재적으로 면역 호환성 문제를 감소하면서 개별 질병 특성을 해결하는 치료법을 가능하게합니다. FDA는 RMAT(Regenerative Medicine Advanced Therapy) 설계를 통해 심각한 질병이나 조건을 치료하는 데 필요한 자격을 갖춘 의약품 치료법을 개발하였습니다.
- 심혈관, 정형 외과, 신경학 및 autoimmune 응용 분야의 임상 연구 증가는 autologous 줄기 세포 및 비 줄기 세포 기반 치료의 잠재적 인 사용을 확장합니다. 2025년의 FDA는 세포와 유전자 치료 제품을 위한 200 이상 활동적인 조사 신청을 보고해, 분야에 있는 지속적인 임상 발달의 가늠자를 설명합니다.
- 생명 공학 회사, 제약 회사, 학술 기관 및 의료 기관에서 재생 의약품 및 세포 치료 연구에 투자하는 것은 임상 개발을 가속화합니다. FDA는 세포 및 유전자 치료 제품에 대한 200 개 이상의 활성 조사 응용 프로그램을보고 2025, 실질적인 지속적인 개발 활동을 민주화.
지역 통찰력
북미는 임상 적 활동의 확장에 owing
북아메리카는 2026년에 43.20%의 지배적인 몫을 취득할 것으로 예상됩니다. 북미의 Autologous 줄기 세포 및 비 줄기 세포 기반 치료 시장은 고급 의료 인프라, 실질적 재생 의약품 투자 및 광범위한 임상 적 네트워크 지원 혁신으로 확장됩니다. 만성 질환 전임 및 노화 인구는 고급 치료 옵션에 대한 수요 증가. 미국의 약 129 만 명이 적어도 하나의 주요 만성 질환을 가지고 있습니다. FDA의 Regenerative Medicine Advanced Therapy Framework를 포함한 지원 규제 경로, 개발자가 사전 자격을 갖춘 치료법을 돕습니다. 개인화 된 의약품의 채택, 세포 처리의 기술 개선, 호의적인 reimbursement 정책, 그리고 더 큰 환자 인식은 지역 전체에 시장 성장을 강화. Cytora 치료, 회사 소개, Zeo ScientifiX는 Cytora의 Allogeneic, off-the-shelf Human oral mucosal 줄기 세포 요법을 미국에서 전진하고 상업화하기 위해 전략적인 파트너십을 형성했습니다. Cytora는 과학 지원 제조 및 Zeo가 임상, 상용화 및 시장 접근 전문성에 기여합니다.
Asia Pacific Autologous Stem Cell 및 Non-Stem Cell 기반 치료 시장 동향
아시아 태평양의 autologous 줄기세포 줄기세포 기술의 선두주자인 줄기세포 기술의 선두주자인 줄기세포 기술의 선두주자인 줄기세포 기술의 선두주자입니다. 연구자들은 임상 연구를 확장하고, 정부 및 의료 조직은 인프라를 개선하고 치료 개발 및 상용화를 가속화하기 위해 규제 지원을 강화하고 있습니다. 인도는 3 월 2025에서, 인도는 PRIP 계획에서 INR 5,000 crore R & D 이니셔티브를 발표했습니다. 제약 혁신, 약물 발견, 의료 기술 및 줄기 세포 연구, 5 년 이상 고급 치료. Biotechnology 기업, 병원 및 연구 기관은 혁신과 채택을 촉진하는 협업 및 기금을 늘리고 있습니다. 중국, 일본, 한국 및 인도는 또한 연구 기능, 제조 시설 및 임상 시험 활동, 지속적인 시장 성장을 지원하는 확장하고 있습니다.
미국 Autologous Stem Cell 및 Non-Stem Cell 기반 치료 시장 동향
미국 autologous 줄기 세포 및 비 줄기 세포는 재생 의학 연구에 있는 실질적인 투자, 성장 임상 시험 활동, 및 세포 가공 및 납품에 있는 과학 기술 발전에 있는 이익에 근거한 치료 시장 이익을 기초를 두었습니다. Regenerative Medicine Advanced Therapy Designation을 포함한 FDA 규제 이니셔티브는 혁신적인 치료법을 개발 및 상용화하는 회사를 격려합니다. 의료 제공자는 점점 종양학, 정형 외과, 심장 혈관 및 신경 응용 분야에서 이러한 치료를 채택하고 개인화 된 치료 상승에 대한 수요로. 강력한 의료 인프라, 연구 기능, 생명 공학 전문 지식 및 진화 reimbursement 지원 더 시장 성장을 강화. NEI 연구원은 현재 치료가없는 건조한 연령 관련 macular degeneration의 고급 형태 인 Geo atrophy의 환자 별 줄기 세포 치료를 평가하기 위해 임상 시험을 시작했습니다.
중국 Autologous Stem Cell 및 Non-Stem Cell 기반 치료 시장 동향
중국의 autologous 줄기 세포 및 비 줄기 세포 기반 치료 시장은 의료 투자 상승으로 확장되고, 고급 치료를위한 수요가 성장하고, 재생 의학 연구 가속화합니다. 정부는 혁신과 규제 개선을 지원하고, 임상 개발 및 상용화에 대한 더 나은 기회를 창출합니다. 큰 환자 인구와 중요한 unmet 의학 필요, 특히 종양학 및 만성 질병에서, 드라이브 치료 채택. 생명 공학 인프라, 임상 시험, 세포 처리 기술, 병원, 연구 기관 및 생명 공학 회사 간의 협력은 시장 성장을 더욱 강화합니다.
Autologous Stem Cell 및 Non-Stem Cell의 주요 기업은 치료 산업을 기반으로합니다.
Autologous Stem Cell 및 Non-Stem Cell의 주요 핵심 플레이어 중 일부 Caladrius Biosciences, Vericel Corporation, Fibrocell Science, Inc., Genzyme Corporation, BrainStorm Cell Therapeutics, Regeneus Ltd. 및 Dendreon Corporation입니다.
핵심 뉴스
- 2025년 8월에서는, 희망 생물 과학은 그것의 adipose-derived mesenchymal 줄기 세포 치료, HB-adMSCs를 위한 FDA RMAT 디자인, 다수 sclerosis를 대우하기 위하여 받았습니다. The Designation은 Hope Biosciences Research Foundation에서 실시한 연구입니다.
시장 보고서 Scope
Autologous Stem Cell 및 Non-Stem Cell 기반 치료 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | USD 6.9 파운드 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 1.8% 할인 | 2033년 가치 투상: | 14.2 마일 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Caladrius Biosciences, Vericel Corporation, Fibrocell Science, Inc., Genzyme Corporation, BrainStorm Cell Therapeutics, Regeneus Ltd. 및 Dendreon Corporation. | ||
항문 Opinion
- autologous 줄기 세포 및 비 줄기 세포 기반 치료 시장은 임상 검증 된 응용 프로그램에 대한 실험 연구에서 세포 치료의 급속한 전환에 의해 더 적은을 형성하고 있습니다. 중국 혼자 기록 2,794 8 월 2024를 통해 등록 된 세포 치료 임상 시험, 683 줄기 세포 재판을 포함하여, mesenchymal 줄기 세포는 최고의 줄기 세포 범주를 나타냅니다. 우리의 전망에서는, 이 광대한 임상 파이프라인은 특히 개발자 표적 종양학, 면역 장애 및 재생 신청으로 강력한 상용화 기초를 창조합니다.
- Autologous 플랫폼은 환자의 자신의 세포를 사용하기 때문에 특히 전략적 이점을 준수하고 잠재적으로 호환성 문제를 감소시키고 고도로 개인화 된 치료 접근 방식을 가능하게합니다. 상업적인 relevance의 가장 명확한 증거는 이미 규제 승인을 도달하는 autologous 세포 치료에서 옵니다. 예를 들어, FDA는 CARVYKTI, ABECMA, BREYANZI, TECELRA 및 Skysona를 포함한 여러 오토로이스 제품을 나열합니다. 2025 년 Waskyra의 승인은 희귀 한 상속 장애에 대한 유전자 변형 autologous hematopoietic 줄기 세포의 잠재력을 보여줍니다.
- 그러나 시장의 다음 단계는 임상 시험에 들어가는 치료법의 수보다 오히려 임상 증거에 의해 결정됩니다. 중국의 세포 치료 파이프라인은 초기 개발에서 크게 집중됩니다. 확인 된 시험의 64.1%는 Phase III의 3.4%와 비교하여 Phase I였습니다. 더 중요한 연구자들은 2021에서 2023까지 실시한 평가판의 38% 이상이 심각한 표적 농도를 나타내는 hematologic malignancies에 초점을 맞추고 있음을 발견했습니다. 이것은 차별화, 내구성있는 임상 결과, 제조 일관성 및 규제 승인 군중 실험 프로그램에서 상업적으로 viable therapies를 분리하는 중요한 요소입니다.
- 안전 및 규제 신뢰성은 또한 시장 필터가 될 것입니다. FDA는 autologous 줄기 세포 유전자 치료 Skysona와 관련된 hematologic malignancies가 7 월 2025에 의해 67 환자의 초기 승인에 67 환자의 3에서 증가했다고보고했다. 우리의 평가에서는, 그런 발달은 더 단단한 장기 감시, 더 강한 제조 통제 및 더 나은 참을성 있는 선택 전략을 향해 개발자를 밀 것입니다. 특히, 가장 강력한 시장 기회는 재생 의약품의 더 넓은 매력에 주로 의존하는 제품보다 강력한 안전 프로파일을 유지하면서 measurable 임상 혜택을 입증하는 치료법을 선호합니다.
시장 Segmentation
- 신청서 (Revenue, USD Bn, 2021-2033)
- 신경질환
- 심장 혈관 질병
- 암 및 면역 질환
- 피부 이식
- 감염성 질환
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 세포 치료 연구원 및 학술 의료 센터의 주요 조사
- Hematologists, 종양학, 이식 의사 및 재생 의학 전문가
- autologous 및 non-stem cell 치료에 관련된 임상 시험 조사
- Cell Therapy 제조 및 바이오 가공 전문가
- 병원 관리자 및 실험실 이사
- 규제 및 임상 개발 전문가들은 셀룰러 치료 전문
데이터베이스
- ClinicalTrials.gov — 미국 국립 의학 도서관
- 중국 임상 시험 등록 (ChiCTR)
- WHO 국제 임상 시험 레지스트리 플랫폼 (ICTRP)
- EU 임상 시험 등록
- PubMed / 의료
- FDA 셀룰러 & 유전자 치료 제품 데이터베이스
- FDA 승인 셀룰러 및 유전자 치료 제품 데이터베이스
- 세계 보건기구 데이터베이스
- Biotechnology Information (NCBI) 자원 센터
회사 소개
- 생명공학
- 자연 의학
- 세포 및 유전자 치료 Insights
- BioPharma 제품 사이트맵
- 유전 공학 및 생명 공학 뉴스 (GEN)
학회소개
- Stem Cells 번역 의학
- 세포 줄기 세포
- 항암제
- Stem Cell 연구 및 치료
- 세포 및 분자 의학 저널
- 재생 의학
- 자연 리뷰 약 Discovery
- Pharmacology의 국경
신문
- 뉴욕 타임스
- 벽 거리 저널
- 금융 시간
- 더 가디언
- 힌두교
- 경제 시간
회사연혁
- 국제 세포 및 유전자 치료 협회 (ISCT)
- 국제 줄기 세포 연구 협회 (ISSCR)
- 이식 및 세포 치료를위한 미국 사회 (ASTCT)
- 재생 의학 협회 (ARM)
- 미국 혈액학 협회 (ASH)
- 유럽 혈액과 화살 이식 협회 (EBMT)
공공 도메인 소스
- 미국 식품 및 의약품 관리 (FDA) - 세포 및 유전자 치료 규제 자원
- 국립 보건 연구소 (NIH)
- 생명 공학 정보 국립 센터 (NCBI)
- 세계 보건기구 (WHO)
- 질병 통제 및 예방 센터 (CDC)
- 유럽 의학기구 (EMA)
- 중국 국가 의료 제품 관리 (NMPA)
- 건강 임상 시험의 국립 연구소.gov
- 중국 임상 시험 등록 (ChiCTR)
- 미국 국립 의학 도서관 (NLM)
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Autologous Stem Cell and Non-Stem Cell based Therapies Market은 2026년 USD 6.9 Bn 점유율로 14.8%의 CAGR에서 성장할 것으로 예상되며 2033년 USD 14.2 Bn에 도달할 것으로 예상됩니다.
Autologous therapies는 치료를받을 동일한 환자에서 수집 된 세포를 사용하지만, 비 줄기 세포 치료는 줄기 세포에 의존하지 않는 다른 치료 세포 유형을 사용합니다.
키 드라이버는 세포 기반 치료의 임상 검증을 증가, 개인화 의약품 수요, 재생 및 면역 요법 응용 프로그램의 확장.
Autologous therapies는 환자의 자신의 세포를 사용하여 이점을 제공합니다. 이는 특정 기증자 관계 호환성 문제를 줄일 수 있습니다.
Oncology는 특히 autologous 세포 면역 치료에 대 한 주요 기회 남아. 다른 기회에는 연골 수리 및 조직 공학이 포함됩니다. FDA 승인.
세포 고립, 확장, 유전적인 수정 및 힘 테스트에 있는 전진은 더 일관된 치료를 생성하는 개발자의 능력을 개량합니다.