

자동차 판금 부품 시장 규모 및 예측 – 2026년부터 2033년까지
자동차 판금 부품 시장은 2026년 1,429억 달러로 CAGR 6.3%로 성장할 것으로 예상되며, 2033년에는 2,715억 달러에 이를 것으로 예상됩니다. 자동차 제조업체는 차량 생산량을 늘리고 가볍고 내구성이 뛰어나며 비용 효율적인 부품을 찾아 자동차 판금 부품 시장을 확장합니다. OICA에 따르면 2025년 전 세계 자동차 판매량은 9,980만 대에 달해 2024년 9,530만 대에 비해 4.7% 증가했습니다. 전 세계 자동차 생산량도 2024년 9,270만 대에서 2025년 9,640만 대로 3.9% 증가했습니다.
주요 사항
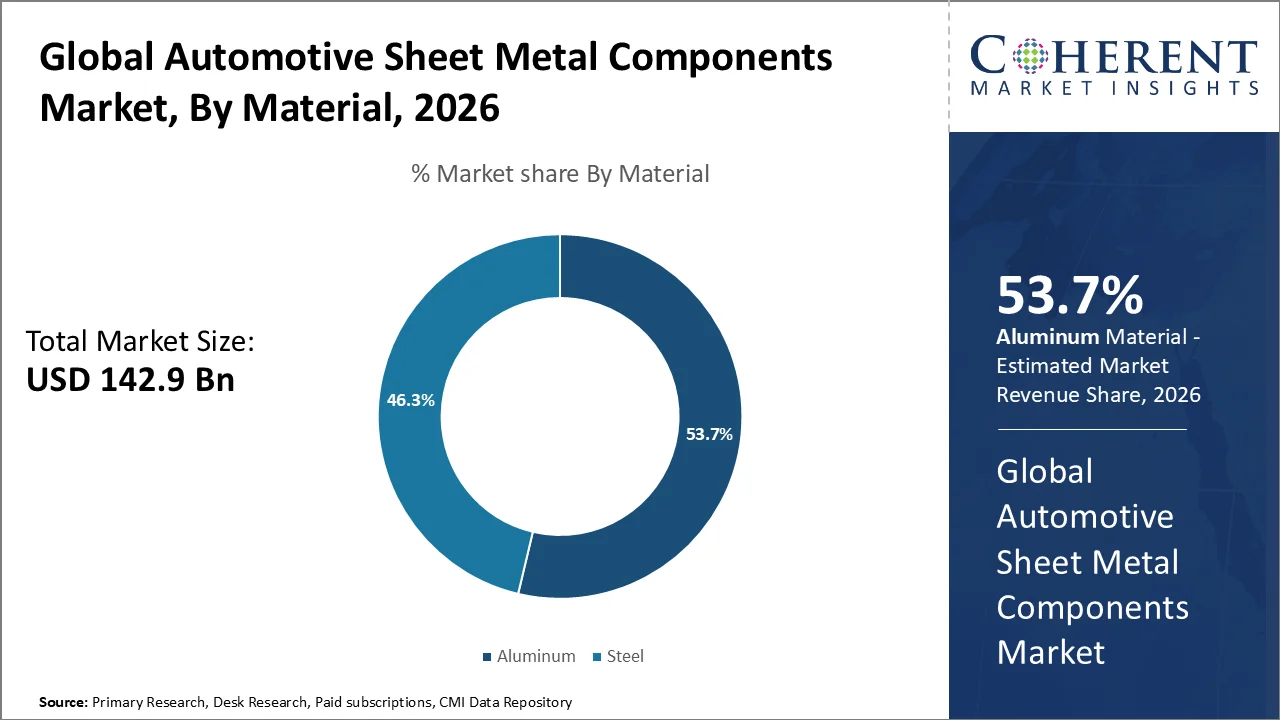
- 알루미늄은 차량 경량화로 인해 2026년 53.7%로 가장 큰 시장 점유율을 차지했습니다. 차량 중량을 10% 줄이면 연비를 약 6%–8% 향상시킬 수 있습니다.
- 엔진은 연료 효율적인 엔진에 대한 수요로 인해 2026년 42.6%로 최대 시장을 차지할 것으로 예상됩니다.
- 도매업체는 자동차 애프터마켓의 확장으로 인해 2026년에 42.7%라는 탁월한 시장 점유율을 확보했습니다. 우리 연구에 따르면 ASEAN 자동차 애프터마켓 규모는 2033년까지 741억 9천만 달러를 넘어설 것으로 추산됩니다.
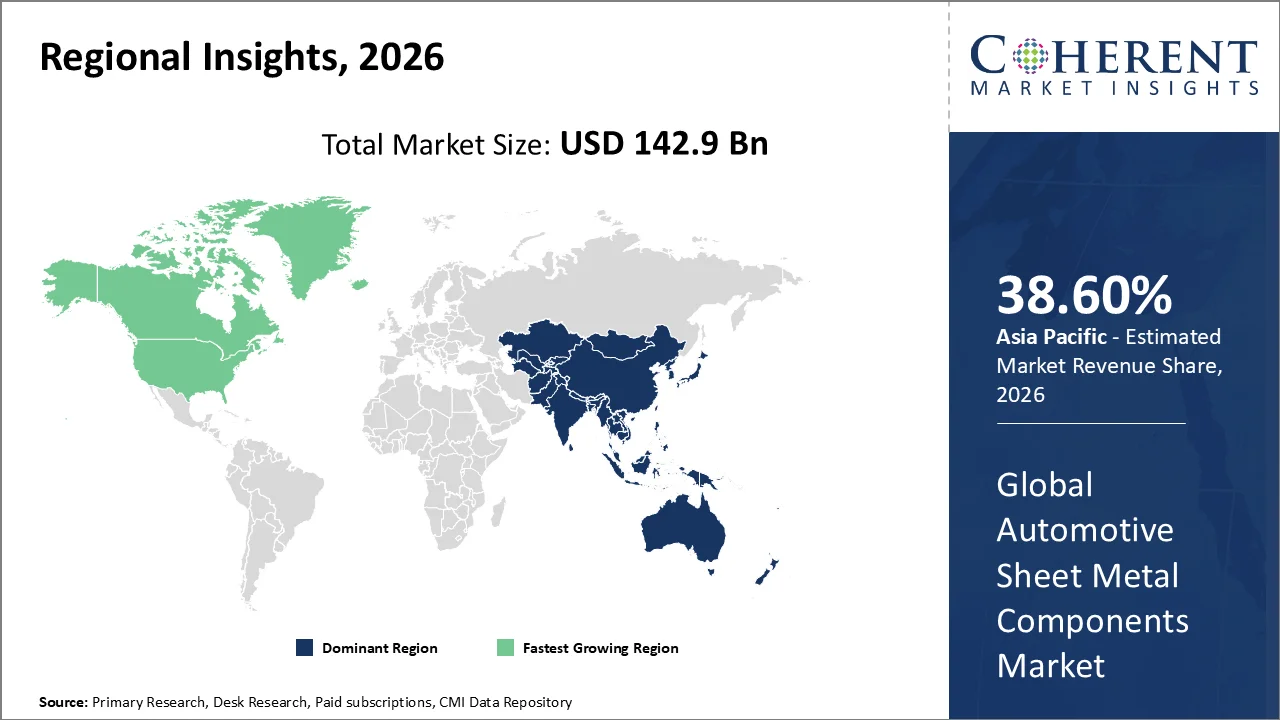
- 아시아 태평양 지역은 경량 차량에 대한 수요 증가로 인해 2026년에 38.6%의 지배적인 점유율을 차지할 것으로 예상됩니다. 인도의 경차 수요는 약 560만~690만 대에 이를 것으로 예상됩니다.
자동차 시트 금속 부품 시장의 현재 이벤트 및 영향
현재 이벤트 | 묘사와 그것의 충격 |
수명의 차량 규칙, 2025 차량 스크랩에 대한 필수 생산 책임 소개 |
|
인도: PM E-DRIVE 가속 전기 차량 채택 및 제조 |
|
증권
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 알루미늄은 가장 큰 시장 점유율을 취득합니까?
알루미늄은 2026년에 53.7%의 가장 큰 시장 점유율을 붙듭니다. 인도의 알루미늄 생산은 FY2021에서 FY2024에서 4.2 백만 톤에서 3.6 백만 톤으로 증가하여 기간 동안 온건한 성장을 반영합니다. Automakers는 자동차 시트 금속 부품 시장의 알루미늄 세그먼트에서 연료 효율을 향상시키고 배출을 줄이기 위해 경량 재료의 사용을 증가시켜 성장하고 있습니다. 그들은 강한 힘에 무게 비율 및 우수한 내식성을 제안하기 때문에 몸 패널, 두건, 문, 지붕 및 구조상 성분을 위한 알루미늄을 이용합니다. 전기 자동차의 급속한 성장은 더 증가 알루미늄 수요, 제조자 사용으로 차량 무게를 감소시키고 주행 범위를 확장하기 위하여 입니다. 세계적인 여객 EV 판매는 2026년에 23.3 백만 단위를 도달하기 위하여 계획되고, 전기 차량 채택합니다. 알루미늄 합금, 스탬핑, 성형, 결합 및 재활용 기술은 자동차 제조에 사용 확장.
가장 큰 시장을 파악할 것으로 예상되는 엔진
엔진은 고강도와 경량 물자의 그것의 채택에 2026년에 42.6%의 가장 큰 시장을 붙들기 위하여 예상했습니다. 자동차 생산, 연료 효율적인 엔진 요구, 고급 엔진 기술의 채택 자동차 시트 금속 부품 시장에서 엔진 세그먼트를 구동. Automakers는 엔진 덮개, 열 방패, 부류 및 기름 팬과 같은 판금 성분을 통합하여 내구성을 강화하고 열을 효과적으로 관리합니다. 상업용 차량 생산 및 하이브리드 차량 채택은 엔진 관련 부품에 대한 더 많은 수요를 증가시킵니다. 대략 16.7 백만개의 트럭, 밴 및 버스는 총 생산의 18% (대략 3.08 백만 단위)를 위한 유럽 회계와 더불어 매년 세계적으로 제조됩니다. 또한, 엄격한 배출 규정 푸시 제조업체는 스탬핑, 성형 및 경량 재료의 발전 동안 엔진 효율성을 개선합니다.
어떤 배포 채널 세그먼트는 시장을 지배합니까?
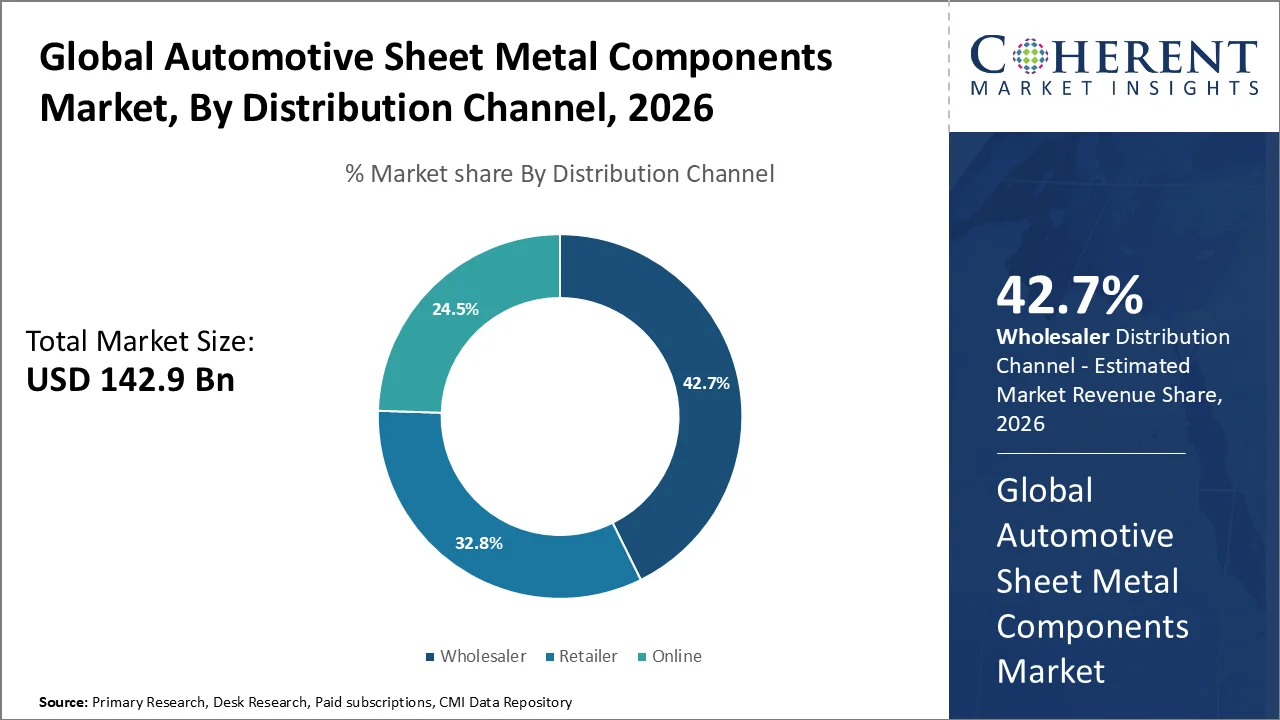
도매업자는 2026 년에 42.7%의 탁월한 시장 점유율을 인수했습니다. 자동차 애프터 마켓 성장, 차량 소유권 증가, 대체 본체 부품의 상승 수요는 자동차 시트 금속 부품 시장에서 도매 부문을 연료. 도매업자 공급 수선 상점, 소매상인 및 분배자는 능률적인 재고목록 및 배급 네트워크를 유지하고 있는 동안 성분의 광범위를 가진 분배자를 공급합니다. 차량 수리 및 충돌률은 시트 금속 부품에 대한 더 많은 수요를 증가시킵니다. 인도는 450,000 개 이상의 도로 사고와 2022 년 150,000 개 이상의 지방을 기록하여 도로 교통 사고의 중요한 공중 보건 영향을 강조합니다. 독립적 인 수리 센터 및 디지털 B2B 플랫폼은 제품 가용성을 확장하여 도매 성장을 구동하고 조달을 단순화하고 주문 성취를 가속화하고 공급망 효율성을 향상시킵니다.
자동차 시트 금속 부품 시장 동향
- 알루미늄과 진보된 고강도 강철과 같은 경량 물자의 상승 채택은 자동차 무게를 감소시키고 효율성을 개량하기 위하여 자동 제작자를 가능하게 합니다. 미국 에너지 부서는 차량 중량의 10 % 감소가 약 6 % - 8 %의 연료 경제를 향상시킬 수 있다고 밝혔다. 경량화는 차량 질량을 감소시키고 효율성을 개량하고 건전지와 전동기의 무게를 상쇄하는 것을 돕기 때문에 EVs와 특히 관련있습니다.
- 차량 electrification는 경량과 구조상적으로 설계한 판금 성분을 위한 새로운 수요를 창조합니다. 세계적인 전기 자동차 판매는 2025년에 20백만 단위를 초과했습니다, IEA에 따라 전 세계 판매된 모든 새로운 차의 대략 1 quarter를 대표합니다. EV 생산의 지속적인 확장은 무게, 안전, 내구성 및 포장 요구 사항을 균형있는 최적화 된 차량 구조 및 구성 요소에 대한 필요성을 증가시킵니다.
- EV 건전지 성장은 전문화한 차량 구조 및 금속 성분을 위한 필요조건을 확장합니다. 2024년 GWh를 초과하는 세계적인 EV 건전지 수요는 2023년에서 25%, 총 EV 건전지 수요의 85%를 위해 위탁하는 전기 자동차와 더불어, 증가했습니다. 이 성장은 금속 배터리 인클로저, 구조적 구성 요소, 브래킷, 방패 및 기타 스탬프 또는 electrified 차량에 사용되는 가공 부품의 공급 업체를위한 기회를 지원합니다.
지역 통찰력
아시아 태평양은 자동차 OEM 및 Tier-1 공급 업체의 강한 존재에 owing
아시아 태평양은 2026년에 38.60%의 지배적인 주식을 취득할 것으로 예상됩니다. 자동차 생산 확장, 자동차 판매 상승, 아시아 태평양 자동차 시트 금속 부품 시장 제조에 투자 증가. 중국 자동차 산업은 약 27.56 만 승객 차량을 포함하여 2024 만 차량 판매를 기록했습니다. 중국, 인도, 일본, 대한민국, 동남 아시아 전역의 여객 및 상용 차량에 대한 수요 증가 시트 금속 부품에 대한 필요성을 증가. 강력한 지역 자동차 공급 사슬, 비용 경쟁적인 제조 기능 및 성장 전기 차량 생산 더 지원 시장 확장. 자동차 제조 및 로컬라이제이션을 촉진하는 정부 이니셔티브는 새로운 투자를 유치하면서 스탬핑, 형성, 용접 및 자동화 생산 효율과 구성 요소 품질을 향상시킵니다. 예를 들어, GAMECO는 복합재 및 판금 부품에 대한 구조적 수리, 엔지니어링, 오버홀 및 AOG 지원을 제공하기 위해 복합 수리 센터 (CRC)를 설립했습니다.
북미 자동차 시트 금속 부품 시장 동향
차량 생산 상승, 경량 및 연료 효율적인 차량에 대한 수요 증가, 고급 제조 기술의 급속 채택 북미 자동차 시트 금속 부품 시장을 구동. Automaker는 고강도 강철과 알루미늄 성분을 사용하여 차량 안전, 내구성 및 성과를 강화하십시오. 전기 자동차 생산은 또한 건전지 울안 및 구조상 부속을 포함하여 전문화한 판금 성분을 위한 수요를 증가합니다. 강력한 애프터 마켓 수요, 스탬핑 및 성형 기술 혁신, 지역 자동차 제조에 대한 지속적인 투자는 더 많은 지원 시장 확장. 예를 들어, 7 월 2026에서 Belinker는 Belinker Manufacturing을 확장했으며, 대한민국의 고급 제조 능력을 갖춘 글로벌 서비스 연결.
중국 자동차 시트 금속 부품 시장 동향
중국 자동차 시트 금속 부품 시장은 강력한 차량 생산, 전기 자동차 제조 확장, 경량, 튼튼한 몸 구조에 대한 수요 상승. 정부는 새로운 에너지 차량을 지원하고 고급 제조는 자동 제조 업체 및 공급 업체가 스탬핑, 형성 및 정밀 금속 기술에 투자하는 것을 권장합니다. 6 월 2026에서 중국은 전국적으로 새로운 에너지 차량 (NEV) 채택을 가속화하기 위해 이니셔티브를 시작했습니다. 차량 무역 인, 충전 인프라, 애프터 서비스 및 농촌 소비자에게 맞는 모델. 여객 및 상업용 차량에 대한 소비자 수요가 더 증가하는 구성 요소 요구 사항. 중국의 자동차 공급망, 숙련 된 인력 및 자동화의 채택은 제조 효율성을 향상시킵니다. 또한, Automakers 및 공급 업체는 점점 구성 요소 sourcing을 지역화하고 시장 전반에 걸쳐 새로운 성장 기회를 창출합니다.
미국 자동차 시트 금속 부품 시장 동향
경량 및 연료 효율적인 차량을위한 강력한 차량 생산, 수요 증가 전기 차량 채택은 미국 자동차 시트 금속 부품 시장을 구동한다. 7 월 2026에서 지속 가능한 에너지 센터에 의해 출판 된 기사에 따르면, 8.2 백만 이상의 플러그 인 전기 자동차가 2010 년부터 미국에서 판매되었습니다. Automaker는 판금 부품에 대한 수요를 증가하는 고급 제조 시설에 투자하고 있습니다. 차량 안전 및 배출에 대한 규제 요구 사항은 제조업체가 고강도 및 정밀 엔지니어링 부품을 채택하도록 권장합니다. 한편, SUV, 픽업 트럭에 대한 소비자의 선호도 및 상용 차량은 시장 확장을 지원하며, 스탬핑, 성형, 용접 및 자동화에서 앞서 산업 개발을 강화합니다.
자동차 시트 금속 부품 산업의 주요 기업은 누구입니까?
자동차 시트 금속 부품의 주요 핵심 플레이어 중 일부 Larsen 제조, 일반 스탬핑 및 금속 가공 Inc., Aleris Corporation, Mayville Engineering Company Inc., Cramer Group, O'Neal Manufacturing Services, Omax Auto Limited, Novelis, Inc., Frank Dudley Ltd., Jobro 판금 기술 AB, Amada Co. 주식 회사 및 Paul Craemer GmbH.
핵심 뉴스
- 4월 2026일 총무 장관 Sifi Ghrieb는 Batna의 공장 프로젝트를 시작했으며 Abdelmadjid Tebboune의 알제리 대통령을 대신하여 wilaya 방문 중에 금속 부품 및 구성품을 제작했습니다.
시장 보고서 Scope
자동차 시트 금속 부품 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 142.9 파운드 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 6.3%의 % | 2033년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Larsen 제조, 일반 스탬핑 및 금속 가공 Inc., Aleris Corporation, Mayville Engineering Company Inc., Cramer Group, O'Neal Manufacturing Services, Omax Auto Limited, Novelis, Inc., Frank Dudley Ltd., Jobro Sheet Metal Technology AB, Amada Co. Ltd. 및 Paul Craemer GmbH. | ||
항문 Opinion
- U.S. 차량 생산은 자동차 시트 금속 부품에 대한 기본 요구 엔진을 유지합니다. 미국 새로운 차량 시장은 2025 년에 약 16.3 백만 단위에 도달했으며 2019 년부터 가장 강력한 판매 년을 만들었습니다. 내 전망에서는, 이 생산 기초는 각 차량이 우표, 형성하고, 용접하고, 구조상 금속 성분을 요구하기 때문에 장 금속 성분을 위한 더 튼튼한 수요 운전사를 제공합니다.
- 경량화 및 충돌 성능은 금속보다 더 정교한 판금으로 자동차 메이커를 밀어줍니다. 고급 고강도 강철은 제조자가 구조상 뻣뻣함 및 충돌 보호를 유지하는 동안 물자 간격을 감소시킬 수 있기 때문에 전략적으로 중요합니다. 현대 차량 구조는 60 % AHSS를 포함 할 수 있으며, 사용 가능한 AHSS 포트폴리오는 2017에서 거의 70 등급으로 38 등급으로 확장되었습니다.
- EV 채택은 구성요소 필요조건을 reshaping, 그러나 나는 전통적인 자동 장 금속을 위한 간단한 보충 주기로 electrification를 전망하지 않습니다. U.S. EV 판매는 2025년에 거의 1.3 백만 단위를 도달했습니다, 기록에 두번째 제일 년을 대표해서, 예리한 4 quarter slowdown에도 불구하고. 실제 기회는 재설계된 배터리 인클로저, 강화 된 언더 바디 구조, 충돌 관리 시스템 및 경량 바디 아키텍처에 있습니다. WorldAutoSteel의 강철 E-Motive 연구, 예를 들면, 사용 1,500–2,000 MPa AHSS 급료는 구조상 무결성을 개량하고 충돌 도중 건전지를 보호하는 동안 차량 무게를 감소시킵니다.
- 제조 기술은 미국 시트 금속 공급 업체에 대한 결정적인 경쟁 요소입니다. 업계는 디지털 검증된 성형, 고급 용접, 자동화 검사 및 공정 시뮬레이션을 통해 공구 오류 및 생산 손실 감소를 줄일 수 있습니다. - 한국어 AutoSteel의 최신 엔지니어링 지침은 물리적 툴링을 위해 실제로 공정을 검증하는 제조업체 인 "First-time-right" body-in-white development를 강조합니다. 자동화 및 시뮬레이션 기능을 갖춘 재료 전문 지식을 결합하는 공급 업체는 주로 제조 비용에 경쟁하는 회사보다 더 많은 귀중한 프로그램을 캡처해야합니다.
시장 Segmentation
- 물자 유형 (Revenue, USD Bn, 2021-2033)에 의하여
- 알루미늄
- 강철
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 제품정보
- 드라이브 트레인
- 제품 정보
- 기타 제품
- 주요 특징
- 유통 채널(Revenue, USD Bn, 2021-2033)
- 회사 소개
- 회사 소개
- - 한국어
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 자동차 OEM 조달 및 sourcing 전문가
- Tier-1 및 Tier-2 자동차 부품 제조업체
- 판금 스탬핑 및 제작 회사
- Automotive body-in-white (BIW) 부품 공급 업체
- 자동차 부품 유통 및 채널 파트너
- 원료 공급 업체, 철강 및 알루미늄 생산 업체를 포함
- 자동차 제조, 스탬핑, 성형, 제작 전문 기업
- 자동차 부품 제조 시설에서 생산, 운영, 엔지니어링 및 공급 체인 전문가
데이터베이스
- 유엔 Comtrade 데이터베이스
- 세계 통합 무역 솔루션 (WITS)
- 국제 무역 센터 (ITC) 무역 지도
- 세계은행 DataBank
- 사이트맵 자료실
- 국제 통화 기금 (IMF) 자료실
- 미국 국제 무역위원회 (USITC) DataWeb
- 유로 통계
- 국가 통계 데이터베이스 및 정부 무역 데이터베이스
- 자동차 생산, 등록 및 관련 국가 당국에 의해 유지되는 무역 데이터베이스
회사 소개
- 자동차 뉴스
- 자동차 제조 회사 소개
- MetalForming 매거진
- 현대 기계 상점
- 회사 소개
- 자동차 세계
- SAE 미디어 출판물
- 산업별 제조 및 금속 가공 잡지
학회소개
- 사이트맵 국제 기술 저널 및 출판
- 국제 자동차 기술 저널
- 자료 처리 기술
- 제조공정
- International Journal of Advanced 제조 기술
- 물자 & 디자인
- 기계 공구 및 제조의 국제 저널
- 생산 공학 및 관련 피어 리뷰 제조 저널
신문
- 경제 시간
- 사업영역
- 금융 시간
- 벽 거리 저널
- 이름 *
- 힌두교 BusinessLine
- 인도의 시간
- 자동차 제조, 무역 및 산업 생산에 대한 지역 및 국가 비즈니스 신문
회사연혁
- 자동차 엔지니어 협회 (SAE International)
- 자동차 부품 제조 업체 협회 (ACMA)
- 자동차 제조업체 국제기구 (OICA)
- 미국 철 및 강철 연구소 (AISI)
- 강철 제조자 협회 (SMA)
- 유럽 자동차 제조업체 협회 (ACEA)
- 자동차 산업 활동 그룹 (AIAG)
- 판금 가공 국제 연맹 (IFPS)
- 인도 상공 회의소 (FICCI)
- 인도 산업 (CII)의 오염
공공 도메인 소스
- 정부 자동차 생산 및 등록 통계
- 자동차, 산업, 무역 및 운송에 책임있는 국가 광부 및 부서
- 중앙 은행 및 국가 통계청
- 세관 및 국제 무역 통계
- 유엔 산업 및 무역 통계
- 세계 은행 및 OECD 경제 지표
- 정부 출판물, 규제 서류 및 산업 정책 문서
- 자동차 OEM 및 부품 제조업체의 연간 보고서 및 투자자 발표
- 차량 생산, 판매, 수출 및 수입 통계
- 자동차 제조 관련 공공용 기술 표준, 규정 및 환경 정책
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
자동차 시트 금속 부품 시장은 USD 142.9로 6.3%의 CAGR에서 성장할 것으로 예상됩니다. 2026 년 Bn은 2033 년 USD 271.5 Bn에 도달 할 것으로 예상됩니다.
자동차 시트 금속 부품은 스탬핑, 성형, 굽힘, 절단, 용접 및 결합과 같은 프로세스를 통해 제조 된 금속 부품입니다.
강철은 그것의 힘, 내구성, formability 및 비용 효율성 때문에 지배적인 물자, 특히 진보된 고강도 강철 (AHSS), 남아 있습니다.
중요한 운전사는 경량 차량, 전기 차량 채택, 엄격한 안전 필요조건을 위한 차량 생산, 수요 및 고강도 물자의 증가 사용을 포함합니다.
전기 자동차는 전문화한 구조상 성분, 건전지 울안, 하부 보호, 충돌 관리 구조 및 경량 몸 부속을 위한 수요를 창조하고 있습니다.
경량화는 제조 업체가 안전 및 성능을 유지하면서 차량 효율성을 향상시킵니다.