

제3자 물류 시장 규모 및 점유율 분석-성장 추세 및 예측(2026-2033)
제3자 물류 시장 규모는 2026년 1조 3,567억 달러에서 2033년까지 약 2,5022억 달러로 CAGR 9.1%로 성장할 것으로 예상됩니다. 주요 동인은 주로 전자 상거래의 급속한 성장, 창고업 아웃소싱 증가 및 운송 기능, 통합 공급망 솔루션에 대한 수요 증가, 자동화, 실시간 추적 및 디지털 물류 플랫폼의 폭넓은 수용이 가능해졌습니다. 시장은 국경 간 무역 증가, 더 빠른 라스트 마일 배송에 대한 수요 증가, 제조업체와 소매업체의 공급망 효율성, 유연성 및 비용 최적화 개선에 대한 관심 증가로 인해 더욱 성장하고 있습니다. 미국 인구조사국에 따르면 2026년 2분기 미국 소매 전자상거래 매출은 총 3,402억 달러로 전년 동기 대비 12.2% 증가한 반면, 전체 소매 매출은 6.7% 증가했습니다.
주요 사항
- 국제 운송 관리 부문은 2026년 32.5%로 시장을 지배할 가능성이 높습니다. 이 부문의 성장은 국경 간 상품 흐름 증가, 화물 운송 및 통관 관리 아웃소싱 증가, 통합 복합 운송 서비스에 대한 수요 증가로 인해 발생합니다. 유엔 무역 개발(UNCTAD)에 따르면 2026년 상반기 세계 상품 무역은 2025년 같은 기간에 비해 12.5% 증가한 13조 7천억 달러로 추산되며, 이로 인해 국제 운송 및 화물 관리 서비스에 대한 수요가 창출되었습니다.
- 도로 부문은 2026년에 57.5%로 선두를 차지할 것으로 예상됩니다. 이 부문의 성장은 광범위한 Door-to-Door 연결성, 단거리 및 중거리 화물에 대한 적합성, 강력한 라스트 마일 배송 요건, 창고 및 유통 센터와의 통합으로 인해 발생합니다. Eurostat에 따르면 2025년 EU의 도로 화물 운송은 1조 8,860억 톤-킬로미터에 도달하여 전년 대비 0.9% 증가했으며, 운송된 상품의 총 중량은 1.8% 증가한 133억 톤을 기록했습니다.
- 제조 부문은 2026년에 25.0%라는 선두 점유율을 차지할 것으로 예상됩니다. 이 부문의 성장은 인바운드 및 아웃바운드 물류의 아웃소싱 증가, 복잡한 국제 생산 네트워크, 적시 재고 요구 사항, 전문 창고 및 유통 서비스에 대한 수요로 인해 발생합니다. 유엔산업개발기구(UNIDO)에 따르면 2026년 1분기 글로벌 제조업 생산은 전 분기 대비 1.2% 증가한 반면, 글로벌 제조업 수출은 3.5% 증가해 물류 네트워크를 통한 산업 투입물과 완제품의 더 높은 이동을 뒷받침했습니다.
- 아시아 태평양 지역은 2026년에 44.0%라는 높은 점유율을 차지할 것으로 예상됩니다. 이 지역의 성장은 대규모 제조 기반, 국경 간 무역 확대, 빠른 전자 상거래 개발, 광범위한 물류 인프라 투자, 중국, 인도, 일본, 한국 및 동남아시아 생산 허브의 강력한 입지에 힘입은 것입니다. 세계무역기구(WTO)에 따르면 2026년 1분기 아시아의 상품 수출량은 전년 동기 대비 12.9% 증가한 반면 수입량은 14.6% 증가했습니다. 가치 측면에서 아시아의 수출과 수입은 각각 20%와 22% 증가했습니다.
시장 드라이버
E-Commerce의 신속한 확장은 제3자 물류 서비스에 대한 수요 증가
전자 상거래의 급속한 확장은 소매상인과 제조자로 제3자 근수 시장의 중요한 운전사가 점점 outsourced 창고, 순서 성취, 재고 관리, 소포 수송 및 마지막 마일 납품 기능을 요구합니다. 온라인 주문량이 증가하는 것은 지리적으로 분산 된 성취 센터 및 기술 지원이 가능한 물류 네트워크에 대한 수요를 창출하고 있습니다.
UN 무역 및 개발 (UNCTAD)에 따르면 45의 비즈니스 전자 상거래 판매는 2024 년에 일부 USD 28 조에 도달했습니다. 비교할 수 있는 역사적인 자료로 economies에서, 전자 상거래 판매는 2023년과 비교된 2024년에 4.4%를 성장했습니다.
Global Trade 및 Cross-Border Supply Chain의 확장은 3PL 수요를 운전하고 있습니다.
요구 사항 화물 운송, 세관 중개, 국제적인 수송 관리, warehousing 및 multimodal 근수 서비스는 상품 증가의 세계적인 교류로 성장합니다. 제조 업체는 여러 나라에 sourcing 및 유통을 다각화하고 복잡한 국경 공급망을 조정하기 위해 타사 물류 제공 업체를 사용하여 점점 더 많은 운송 활동을 통합합니다.
세계 무역기구 (WTO)에 따르면, 세계 상품 무역의 양은 2026의 첫 번째 분기에 3.2% 년 동안 증가했으며 미국 달러 가치는 11% 년 동안 증가했습니다. 아시아는 특히 강한 활동을 기록, 상품 수출 증가 20% 및 수입 증가 22% 가치 기간 동안.
현재 이벤트와 세 번째 파티 물류에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
미국은 모든 국가에서 수입을 위한 의무 자유로운 De Minimis 처리의 중단을 계속합니다 (2026) |
|
EU 탄소 국경 조정 기계장치는 그것의 Definitive Regime (2026)를 입력합니다 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
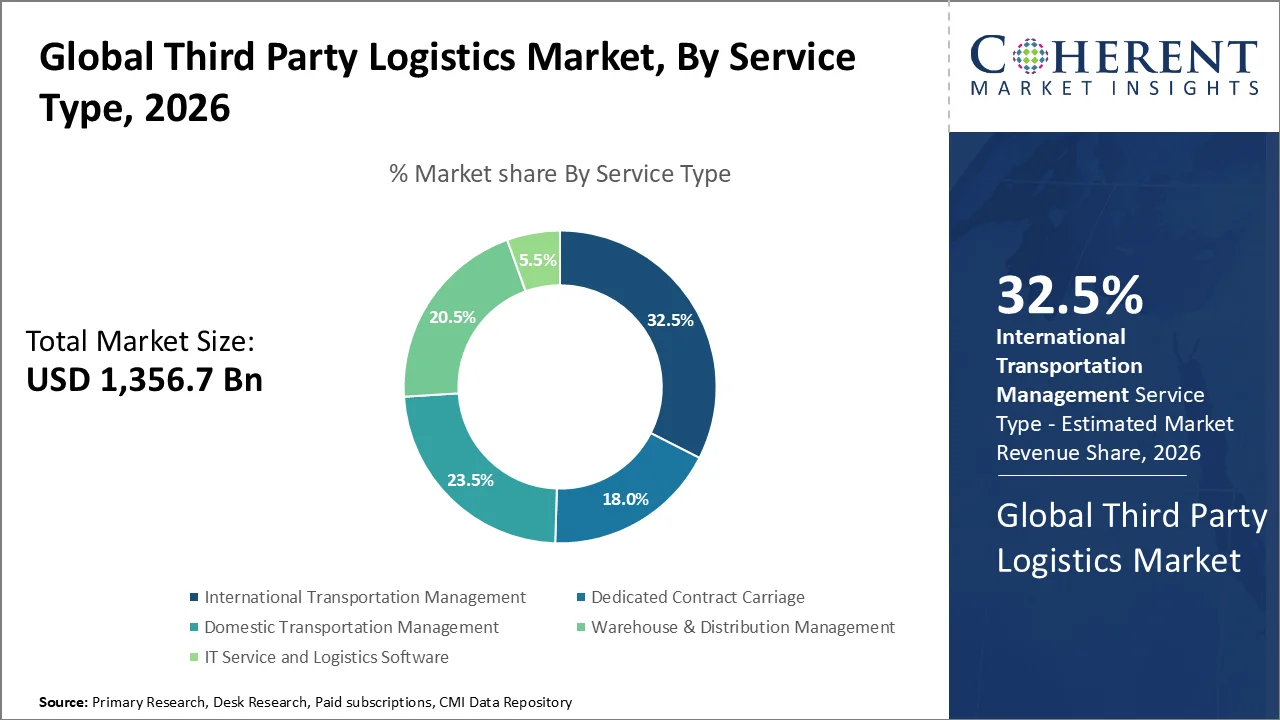
왜 국제 운송 관리는 가장 큰 주식을 취득?
서비스 유형의 기초에, 국제 운송 관리 세그먼트는 2026 년에 32.5%의 가장 큰 타사 물류 시장 점유율을 차지하는 것입니다. 세그먼트의 성장은 교차 국경 상품 운동, sourcing 네트워크의 글로벌화, 관세 및 규제 요구 사항을 성장하고, 조정 공기, 바다 및 멀티 모달화물 운송을위한 3PL 제공 업체에 의존성을 증가 시켰습니다.
국제 항공 운송 협회 (IATA)에 따르면 국제 항공화물 수요는 6 월 2026 년 9 %의 연간 증가했으며 국제화물 용량이 4.9% 증가했습니다. 아시아-북미 무역 차선은 14.7% 증가, 유럽-아시아는 7.1% 증가, 주요 국제화물 복도에 걸쳐 강한 수요를 나타내는.
2 월 2026에서 DSV는 DSV 브랜드에서 독일의 Schenker의 Air & Sea, Fairs & Events 및 세관 사업의 운영 통합을 발표했습니다. DSV의 항공 및 해상 화물 네트워크를 강화하고 운송 서비스에 용량을 추가하기 위해 두 개의 또한 결합하여 고객은 1 개의 통합 네트워크를 통해 원산지에서 최종 배송까지 더 많은 서비스를 얻을 수 있습니다.
왜 로드웨이가 가장 큰 시장 점유율을 보유하나요?
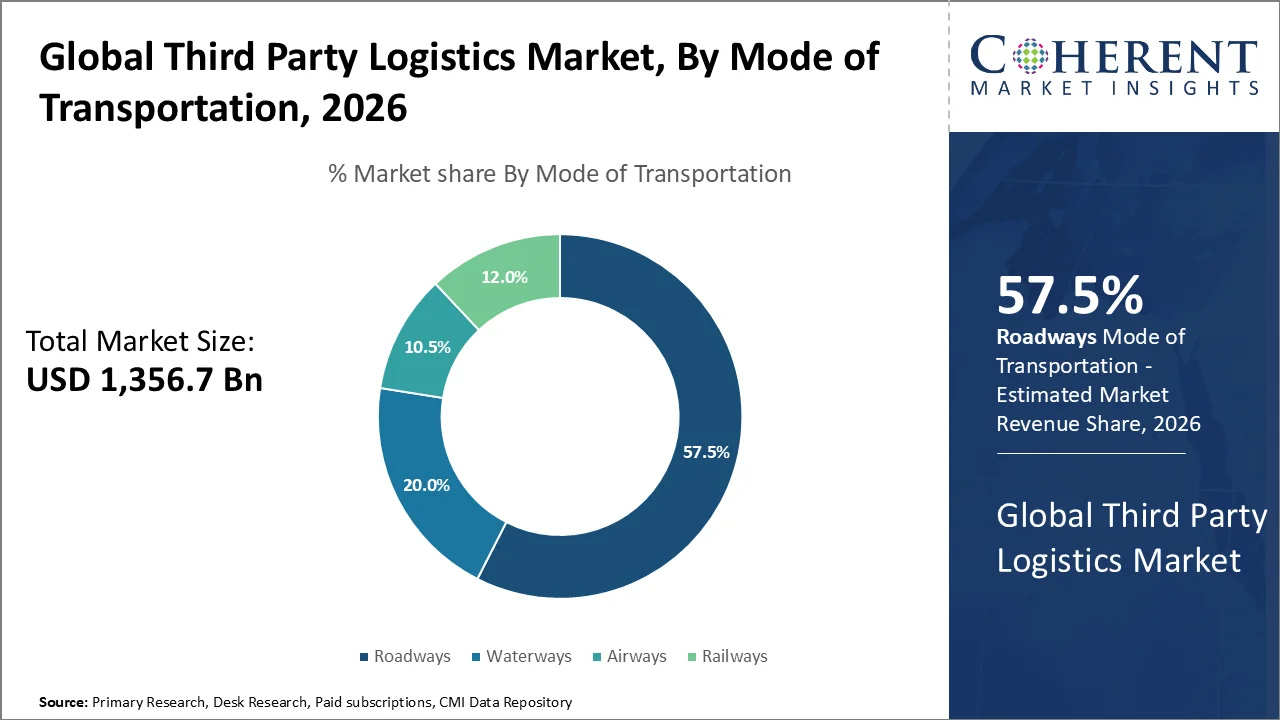
수송의 형태에, 도로 세그먼트는 2026년에 57.5% 몫을 가진 제3자 근수 시장을 지도하기 위하여 놓입니다. 세그먼트의 성장은 광범위한 도어 투 도어 연결, 배달 스케줄링의 유연성, 창고 및 유통 센터와 강력한 통합 및 첫 마일 및 마지막 마일 운송의 중요한 역할.
미국 교통 통계 국 (BTS)에 따르면, 2025 년 미국, 캐나다 및 멕시코 사이의화물의 약 1,04 조 달러를 운송, 2024 % 증가 0.7 % 증가.
6월 2026일, GXO 물류는 미국 Co-op과의 새로운 5년 확장을 발표했습니다. 계약은 Avonmouth, Andover 및 Lea Green의 GXO 운송 운영을 커버하고 1,000 개 이상의 Co-op 매장으로 배송을 지원합니다.
왜 가장 큰 주식을 취득합니까?
최종 사용자의 기초에, 제조 세그먼트는 2026 년에 25.0%의 가장 큰 제 3 자 물류 시장 점유율을 취득 할 것으로 예상됩니다. 세그먼트의 성장은 복잡한 글로벌 생산 네트워크, 단시간 재고 요구 사항, 인바운드 및 아웃바운드 물류의 아웃소싱 증가, 원료, 구성 요소 및 완제품의 전문 창고 및 유통에 대한 필요.
유엔 SDG 보고서 2026에 따르면, 글로벌 제조는 2026 년 2026 년 2026 년과 해시 무역에서 2.7% 증가했으며, 글로벌 상품 거래의 80 % 이상이 2024 년에 24.1 억 미터 톤을 기록했습니다.
에서 2월 2026, GXO 물류는 BMW Group이 선정되어 미국 BMW의 Swindon 제조 공장에서 물류 운영을 관리할 것이라고 발표했습니다. GXO는 다른 국제적인 시설에서 생성된 옥스포드와 BMW 모형에 조립된 소형 차량에서 사용된 눌러진 성분의 생산을 지원하는 차 부속의 warehousing 그리고 운동을 관리할 것입니다.
제3자 물류 시장 동향
- AI, 로봇 및 자율 창고 시스템은 3PL 작업을 더 빠르게 선택, 더 빠른 재고 운동, 더 나은 노동 최적화 및 실시간 의사 결정화로 혁신하고 있습니다. 3월 2026일, GXO Logistics는 프랑스의 Epinoy 시설에서 최초의 AI-powered autonomous 산업 트럭을 배포했습니다.
- Rising cross-border e-commerce는 국제적 성취, 세관 관리, 소포 물류 및 분산 창고 서비스에 대한 수요를 몰고 있습니다. DHL의 2026 E-Commerce Trends Report, 이는 29개국 29,000명의 구매자와 5,800개 기업을 조사한 결과, 국제적으로 구매하는 70%가 2025년에서 60% 이상 구매하고 전자 상거래 주문의 30% 이상이 국제적으로 배송됩니다.
- Supply-chain 지역화 및 Nearshoring에 대한 증가 초점은 3PL 네트워크 디자인을 변경하고 있습니다. 물류 제공 업체는 점점 지역 유통 센터, 대안 sourcing 경로 및 다국적 운송 네트워크 지원. DHL Global Connectedness Report 2026은 2025년에 거의 두 번째로 조사된 회사들이 지역화 전략을 가지고 있으며, 반 이상의 지역화 전략은 주변에서 적극적으로 참여했습니다.
지역 통찰력
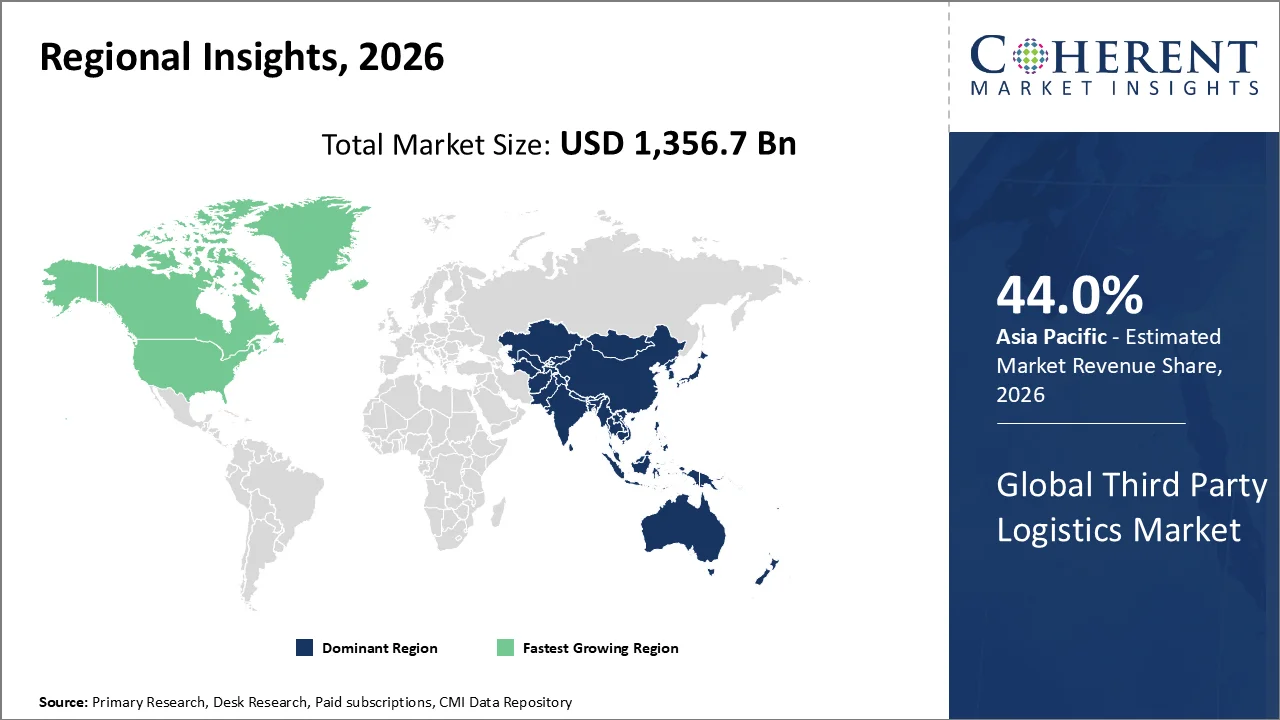
아시아 태평양은 강력한 무역 연결성 및 Extensive Logistics 인프라로 Owing을 지배합니다.
아시아 태평양 지역은 2026년 제3자 물류 시장 점유율 44.0%를 차지합니다. 지구의 지배는 큰 제조 및 수출 기초, 광대한 항구 및 수송 인프라, 급속하게 전자 상거래 생태계를 확장하고, 세계적인 생산 및 배급 네트워크의 강한 농도에 owing입니다. 연결된 CMI 시장 범위는 아시아 태평양을 지배적인 지역 시장으로 식별합니다.
또한 아시아 개발 은행은 아시아와 태평양을 개발하여 2026년 동남아시아 시장이 6.0% 성장할 것으로 예상됩니다. 지속적인 경제 활동, 인프라 투자, 생산 산출 및 지역 소비는 계약 수송, 창고, 운임 운송 및 배급 서비스를 위한 수요를 강화합니다.
8 월 2026에서 DHL Express는 심천 "슈퍼 게이트웨이"에 EUR 177 백만 투자를 포함하여 중국의 국제 물류 인프라를 확장했습니다. 중국 본토에서 가장 큰 투자는 날짜에 있습니다.
북미 Third Party 물류 시장 동향
북미는 세 번째 파티 물류 시장에서 가장 빠른 성장을 목격 할 것으로 예상됩니다. 지역의 성장은 미국-멕시코와 미국-캐나다 공급 체인, 높은 물류 아웃소싱 침투, 대규모 소매 및 제조 유통 네트워크, 고급 창고 자동화 및 통합 크로스 국경화물 관리에 대한 수요 증가를 확대하기 위해 owing입니다.
최신 미국 교통국 교통 통계부 (BTS) 데이터는 북미 국경화물이 6 월 2026에서 USD 157.1 억에 도달 한 것으로 나타났습니다. 19.9% 년. 미국–멕시코화물은 미국–캐나다화물이 17.0%에서 USD 67.9 억으로 증가했습니다.
3월 2026일, Arvato는 미국과 캐나다 전역의 북미 이행 네트워크를 확장하여 THINK Logistics 인수, 캐나다 제3자 물류 제공자.
큰 재고 기본 및 고급 Fulfillment 인프라는 미국의 제 3 자 물류 시장 지원
미국 제 3 자 물류 시장은 대형 소매 및 도매 유통 기지, 창고 및 운송의 광범위한 아웃소싱, 정교한 이행 네트워크 및 자동화 된 재고 및 공급망 관리 시스템의 채택 성장에 의해 지원됩니다.
국제적인 상품 운동의 가늠자는 더 근수 기업을 지원합니다. 미국 교통 통계국은 총 미국 국제화물 거래가 2025 년에 약 USD 5.33 조에 도달 한 것으로보고되었으며,화물 운송, 세관 중개, 계약 운송 및 통합 3PL 서비스를 위해 큰 주소 가능한 기지를 보여줍니다.
중국 제3자 물류 시장 동향
중국은 예측 기간에 세 번째 파티 물류 시장에서 강력한 성장을 목격 할 것으로 예상된다. 성장은 국가의 광대한 전자 상거래 및 고속 배달 생태계, 대형 제조 기지, 물류 인프라 확장 및 정부 이니셔티브에 의해 구동되고 물류 효율성을 개선하고 공급망 비용을 줄일 수 있습니다.
중국의 국가 포스트 국에 따르면, 국가의 표현식 볼륨은 6 월 30, 2026에 의해 100 억 소포를 능가, 2025 년 이전에 이정표 9 일에 도달. 중국은 이미 2025 년에 거의 200 억 개의 익스프레스 소포를 처리했다, 13.6% 년의 증가, 볼륨으로 세계 최대의 익스프레스 배달 네트워크로 위치를 유지.
제3자 물류산업의 주요 기업
Third Party Logistics의 주요 주요 플레이어 중 일부 시장은 AmeriCold Logistics LLC, BDP 국제, Burris Logistics, C.H. Robinson Worldwide, CEVA Logistics, DB Schenker Logistics, DHL Supply Chain, FedEx, GEODIS, J. B. Hunt, Kintetsu World Express, Inc., Landstar System, Inc., Nippon Express Co., Ltd, Panalpina World Transport Ltd., Ryder Supply Chain Solutions, Schneider National, Inc., SinoTrans (HK) Logistics, Inc., UPS Inc., UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, UPS, 공급 체인 솔루션, XPO 물류사이트 맵
핵심 뉴스
- 8월 2026일, Americold는 네트워크 전반에 걸쳐 직접 컨소시엄 찬 사슬 이행 기능을 시작했습니다. 이 솔루션은 온도 제어 인프라, 주문 수준 충족, 포장, 기술 및 전자 상거래 및 omnichannel 배포로 확장되는 식품 제조업체 및 브랜드를 지원하는 마지막 마일 배달을 결합합니다.
- 6월 2026일, C.H. Robinson은 4PL Managed Solutions의 Lean AI 엔지니어를 시작으로, 지속적으로 평가하고 고객의 글로벌 공급망을 개선하기 위해 설계된 AI 기술입니다. 시스템은 전체 공급 체인을 평가하고 약 25 ~ 30 분의 개선을 식별 할 수 있다고 명시되어 4 주까지 걸릴 수있는 전통적인 평가와 비교.
시장 보고서 Scope
제 3 자 물류 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 9.1%의 % | 2033년 가치 투상: | 2,502.2 마일 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | AmeriCold Logistics LLC, BDP International, Burris Logistics, C.H. Robinson Worldwide, CEVA Logistics, DB Schenker Logistics, DHL Supply Chain, FedEx, GEODIS, J. B. Hunt, Kintetsu World Express, Inc., Landstar System, Inc., Nippon Express Co., Ltd, Panalpina World Transport Ltd., Ryder Supply Chain Solutions, Schneider National, Inc., SinoTrans (HK) Logistics Limited, Total Quality, Inc., Inc. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- 제3자 물류 시장은 거래 아웃소싱에서 장기적인 전략적 공급망 파트너십을 통해 점차 변화하고 있습니다. 2026년 연례 제3자 물류 연구는 3PL 공급자의 85%와 3PL 공급자의 94%가 가장 긴 3PL 파트너십이 5년 이상 지속되었는지 보고해, 물류 제공자의 강력한 고객 보유 및 깊이 통합을 수송, 창고, 재고 및 공급 체인 계획 활동.
- 기술 기능은 고객이 가시성, 분석, 자동화 및 예측 공급 체인 관리의 증가 수준으로 3PL 공급자를 위한 경쟁적인 차별화가 되고 있습니다. "기술 능력은 3PL 공급자를 선택할 때 매우 중요하지만, 분산의 90 %는 2026 년 3 부 물류 연구에 따르면, 만 57%는 공급업체의 현재 기술 기능에 만족합니다. ·
- 물류 전문 지식은 회사가 비용의 압력과 공급망의 복잡성 때문에 아웃소싱을 추구하면서 수요를 계속할 것입니다. 증가, 회사는 더 나은 자산 활용, 운송 최적화 및 탄력 유통 네트워크에 초점을 것이다. 미국 비즈니스 물류 비용은 약 USD 2.4 조, 또는 미국 GDP의 7.8%, 공급망 관리 전문가의위원회에 따르면 2026 물류 보고서의 국가. 보고서는 또한 무역 흐름 정렬, 노동 및 생산성 제약, 에너지 가격 변동성 및 구조적 인 힘 형성 물류 전략으로 자동화 투자를 식별합니다.
가격표 회사연혁
- 서비스 유형 (Revenue, USD Bn, 2021-2033)
- 전용 계약 Carriage
- 국내 운송 회사연혁
- 국제 운송 관리
- 창고 및 유통 회사연혁
- IT 서비스 및 물류 소프트웨어
- 수송의 형태 (Revenue, USD Bn, 2021-2033)
- 수로
- 에어웨이
- 철도
- 로드웨이
- 최종 사용자 (Revenue, USD Bn, 2021-2033)
- 회사연혁
- 제품정보
- 제품정보
- 자동차
- 이름 *
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 제3자 물류 서비스 제공
- 화물 운송 및 운송 회사
- Warehousing 및 유통 센터 운영자
- 공급망 및 물류 관리
- 소매 및 전자 상거래 성취 관리자
- 자동차 및 의료 물류 조달 전문가
- Customs 중개인 및 국제 무역 전문가
- 물류 및 공급망 관리의 핵심 의견 리더 (KOLs)
데이터베이스
- 세계은행
- 세계 무역기구 (WTO)
- UN 무역 및 개발 (UNCTAD)
- 경제 협력 및 개발기구 (OECD)
- 미국 교통 통계국 (BTS)
- 미국 검열국
- 유로 통계
- 유엔 산업 개발기구 (UNIDO)
회사 소개
- 물류 관리
- 공급망 관리 이름 *
- Inbound 물류
- 교통뉴스
- 화물선
- 현대재료 취급
학회소개
- 국제 물류 관리
- 운송 연구 부품 E : 물류 및 운송 검토
- International Journal of Physical Distribution & 물류 관리
- 사업소개
- 공급 체인 관리 : 국제 저널
- 수송 연구 부 A: 정책 및 연습
신문
- 벽 거리 저널
- 금융 시간
- 이름 *
- 블룸버그
- 경제 시간
- 중국 아침 포스트
회사연혁
- 공급망 관리 전문가위원회 (CSCMP)
- 국제 화물 운송 협회 (FIATA)
- 국제 항공 운송 협회 (IATA)
- 국제 도로 운송 연합 (IRU)
- 미국 트럭 협회 (ATA)
- 글로벌 콜드체인 얼라이언스 (GCCA)
- 교육 및 연구위원회 (WERC)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 정부 운송 및 화물 통계
- 세관 및 국제 무역 출판물
- Port Authority 및 공항 화물 통계
- 물류 인프라 및 화물 복도 보고서
- 운송, 세관 및 Cross-Border Trade 관련 규정
- 회사 보도 자료 창구, 네트워크 확장, 인수 및 기술 출시
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Third Party Logistics Market은 2026년 USD 1,356.7 Bn과 비교된 2033년까지 USD 2,502.2 Bn에 도달할 것으로 예상됩니다.
글로벌 타사 물류 시장에서 운영되는 주요 플레이어는 AmeriCold Logistics LLC, BDP International, Burris Logistics, C.H. Robinson Worldwide, CEVA Logistics, DB Schenker Logistics, DHL Supply Chain, FedEx, GEODIS, J. B. Hunt, Kintetsu World Express, Inc., Landstar System, Inc., Nippon Express Co., Ltd, Panalpina World Transport Ltd., Ryder Supply Chain Solutions, Schneider National, Inc., Inc., Inc., Inc., Inc., Inc., Ltd., Ltd., Panalpina World Transport Ltd., Ryder Supply Chain Solutions, Solutions, Schneider National Chain Solutions, Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc., Inc.를 포함합니다.
높은 운송 및 연료 비용 및 노동 및 창고 운영 비용은 제 3 자 물류 시장의 주요 과제 hampering 성장입니다.
운송 및 창고 운영의 증가 아웃소싱, 전자 상거래 및 omnichannel 소매의 급속 한 확장, 크로스 국경 무역 성장, 통합 공급망 솔루션을위한 상승 수요는 제 3 자 물류 시장의 성장을 추진하고있다.
제3자 물류 시장은 2026과 2033 사이에 9.1%의 CAGR에서 성장할 것으로 예상됩니다.
지역 중 아시아 태평양은 2026년에 44.0%의 가장 큰 시장 점유율을 차지할 것으로 예상됩니다. 대형 제조 및 수출 기지에서 지역 혜택, 광범위한 물류 인프라, 전자 상거래 생태계 확장, 글로벌 생산 네트워크의 농도.
북미는 미국-멕시코 및 미국-캐나다 공급망, 고급 창고 자동화를 확장하여 지원되는 예측 기간에 가장 빠른 성장을 목격 할 것으로 예상되며 통합 크로스 국경화물 관리에 대한 수요가 증가합니다.