
대사 장애에 대한 펩티드 치료제 시장 규모 및 예측 – 2026년부터 2033년까지
대사 장애 치료제 시장은 2026년 393억 달러로 CAGR 14.6%로 성장할 것으로 예상되며 2033년에는 478억 달러에 이를 것으로 예상됩니다. 장애 시장은 당뇨병 및 비만율 증가, 체중 관리 치료에 대한 수요 증가, 혁신적인 대사 치료법에 대한 투자 확대에 의해 주도됩니다. 전 세계적으로 5억 8,900만 명이 당뇨병을 앓고 있으며, 그 중 WHO 동남아시아 지역의 1억 700만 명이 당뇨병을 앓고 있습니다. 이 수치는 이 지역에서 2050년까지 1억 8,500만 명으로 증가할 것으로 예상됩니다. (출처: IDF)
주요 사항
- Oral은 주사 불가능한 대안에 대한 높은 수요로 인해 2026년에 38.9%로 가장 큰 시장 점유율을 차지했습니다.
- 고체상 펩타이드 합성은 GLP-1 기반 치료제의 급속한 성장으로 인해 2026년 42.4%의 최대 시장 점유율을 차지할 것으로 예상됩니다. 비만에 대한 GLP-1 처방은 2019년부터 2025년 사이에 587% 증가했습니다.
- 병원은 비만과 당뇨병으로 인한 부담 증가로 인해 2026년 37.9%로 가장 큰 시장 점유율을 차지했습니다. 전 세계적으로 비만을 안고 살아가는 성인의 수는 2010년 5억 2,400만 명에서 2030년 11억 3,000만 명으로 115% 이상 증가하여 두 배 이상 증가할 것으로 예상됩니다.
- 북미는 비만 약물치료의 확대로 인해 2026년에는 42.5%의 압도적인 점유율을 차지할 것으로 예상됩니다. 2025년에는 이용 가능한 데이터가 있는 미국의 모든 주와 지역에서 비만 유병률이 25%를 초과했습니다. 지역적으로는 중서부(35.5%)와 남부(34.8%)에서 발생률이 가장 높았고, 서부(30.7%)와 북동부(29.6%)가 그 뒤를 이었습니다.
현재 이벤트 및 Metabolic Disorders Market에서 펩타이드 치료에 미치는 영향
현재 이벤트 | 묘사와 그것의 충격 |
높은 복용량 Semaglutide의 FDA 승인 (Wegovy HD) |
|
사이트맵 MASH를 위한 Semaglutide의 조건부 승인 |
|
증권
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 구두가 가장 큰 시장 점유율을 취득합니까?
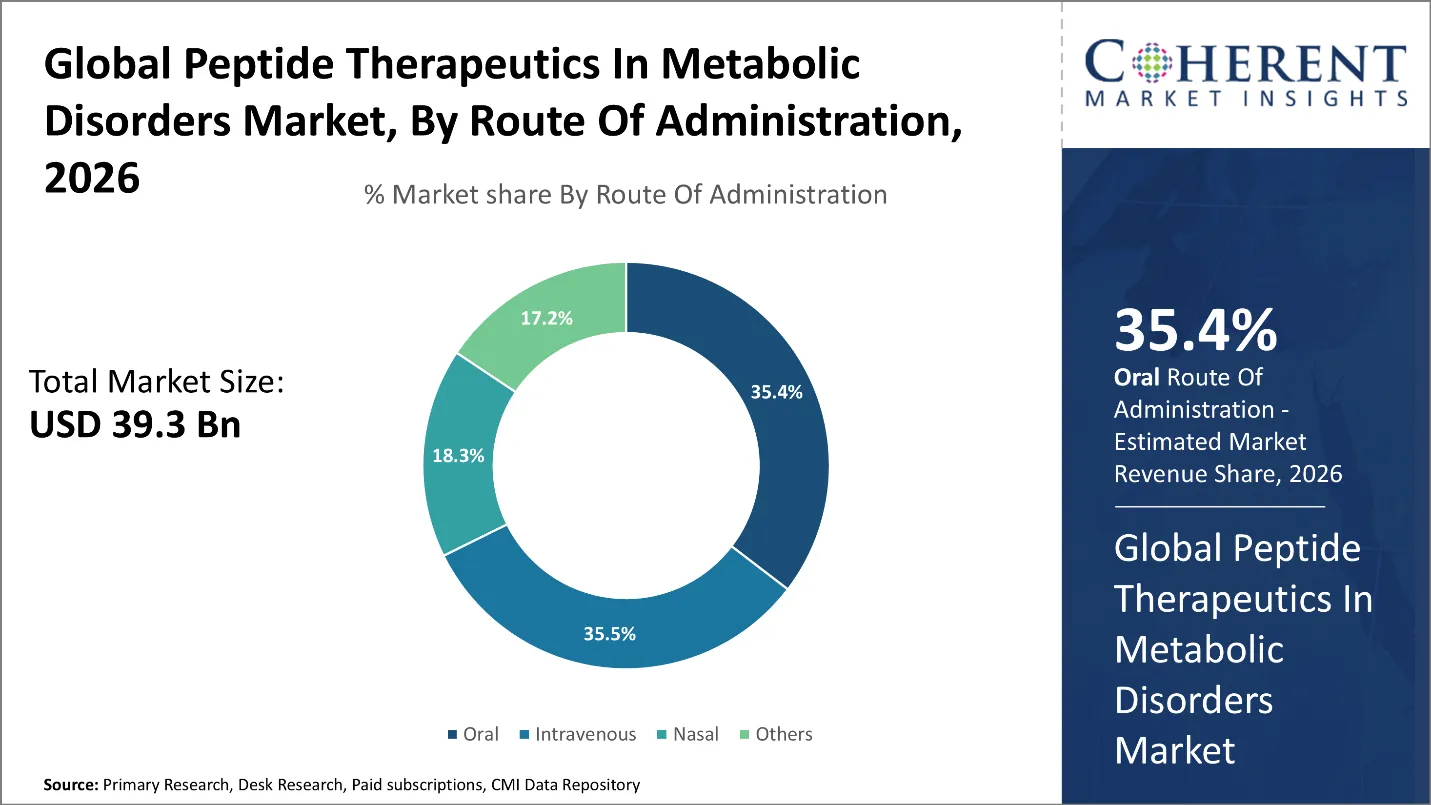
구두는 2026년에 35.4%의 가장 큰 시장 점유율을 붙듭니다. Metabolic Disorders Market의 펩타이드 Therapeutics의 구두 세그먼트는 환자가 점점 비만 및 비 침략적인 치료를 추구하는 것이 더 편리하고 비 침략적인 치료로 성장하고 있습니다. 유형 당뇨병 2· 제약 회사는 GLP-1 치료 및 구강 펩타이드 제형에 대한 임상 증거를 생성하고, 흡수 능력 기술 향상 구두 배달의 발전 동안. 이 치료는 더 중대한 편익을 제안하고 주입과 비교된 환자 합격을 증가할지도 모릅니다. 그 사이에, 약 개발자는 펩타이드 안정성과 bioavailability 문제를 극복하기 위해 혁신적인 구두 대사 치료 및 정립 기술에 투자합니다. BioLife는 미국 특허 및 상표 사무소가 미국 특허 12,667,605 B2의 새로운 effervescent oral peptide 납품 기술을 위해 승인했다고 발표했습니다. 기술은 비만, 당뇨병 및 다른 대사 장애를 위한 기존하고 차세대 펩티드 치료를 지원하는 것을 목표로 합니다.
Solid Phase Peptide Synthesis는 가장 큰 시장 점유율을 보유할 것으로 예상됩니다.
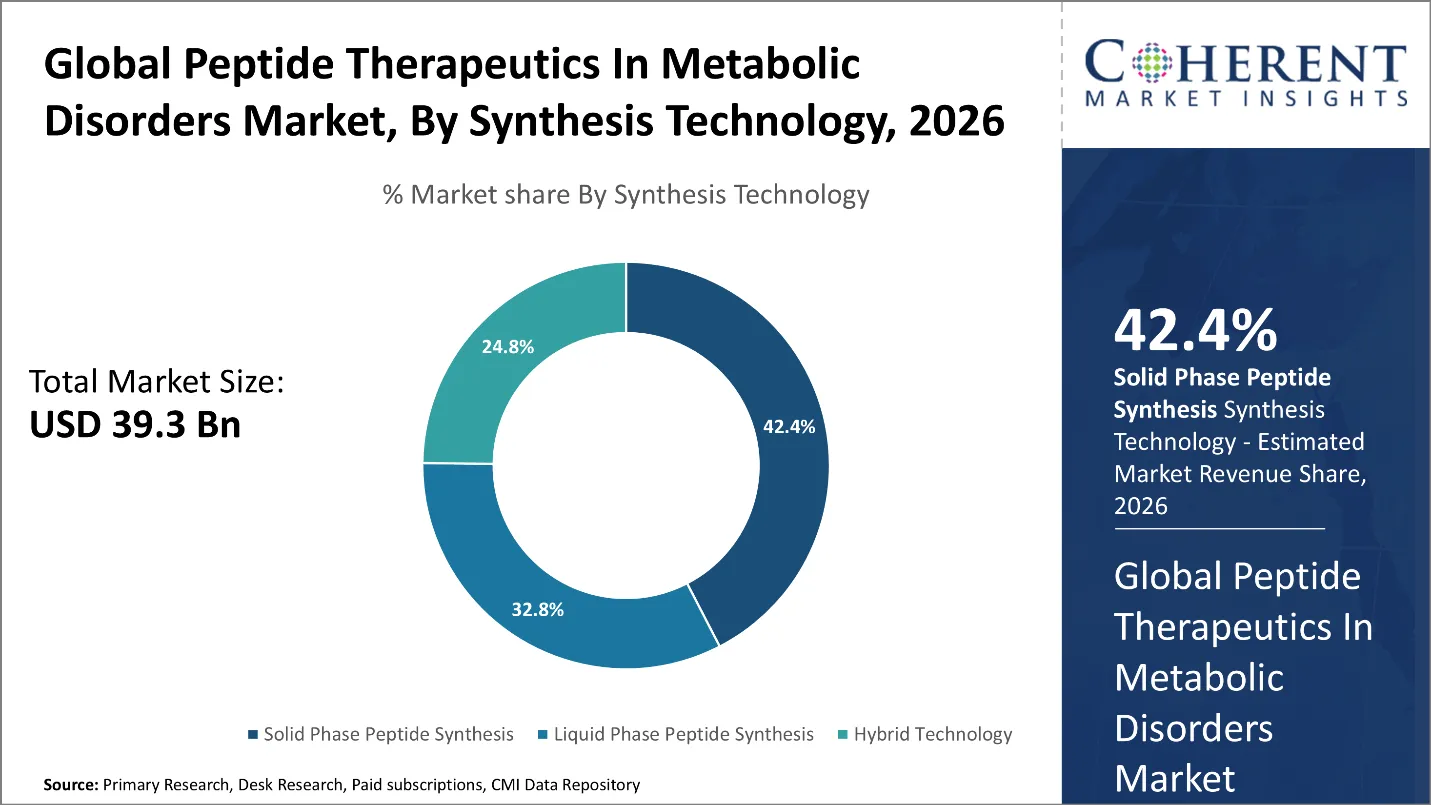
고순도 펩타이드 API를 위한 그것의 필요에 2026 owing에서 42.4%의 가장 큰 시장 점유율을 붙들기 위하여 예상되는 단단한 단계 펩티드 종합. GLP-1 및 기타 펩타이드 기반 치료에 대한 수요는 Metabolic Disorders Market의 펩티드 Therapeutics에서 고체 펩타이드 종합 (SPPS)의 채택을 주도하고 있습니다. 제조업체는 SPPS를 사용하여 복잡한 펩타이드를 효율적으로 생산하고 수정 된 아미노산과 지질 혼을 통합합니다. 비만과 당뇨병을 위한 치료 필요는 펩티드 APIs, 신속한 약제 기업 및 CDMOs를 위한 수요 증가합니다 제조 수용량을 확장하기 위하여. 그 사이에, 제조업체는 자동화, 공정 최적화, 불순 제어 및 SPPS 생산을 강화하는 대규모 종합을 개선하고 있습니다. 대사 치료· Neuland Laboratories는 Hyderabad 근처 Bonthapally 캠퍼스에서 새로운 시설을 열어 상업적 규모의 펩티드 제조를 입력 할 계획이라고 발표했습니다. SPPS 및 LPPS 용 원자로 용량 6,370 리터를 추가합니다.
어떤 배포 채널 세그먼트는 시장을 지배합니까?
병원은 2026년에 37.9%의 가장 큰 시장 점유율을 인수했습니다. 펩타이드 Therapeutics에 있는 병원 지원 성장은 비만과 유형 2 당뇨병의 증가 prevalence로 Metabolic Disorders Market에서 전문화한 배려를 위한 수요를 모입니다. 의료 전문가는 GLP-1 및 다른 펩타이드 요법을 사용하여 대사 장애 및 관련 합병증을 관리합니다. 병원은 또한 multidisciplinary 서비스를 전달하고, 처리 결과를 감시하고, 치료 채택을 격려하는 지속적인 환자 후속을 제공합니다. 임상적 증거, 업데이트 된 비만 관리 지침 및 장기 대사 치료를위한 펩타이드 치료의 광범위한 사용은 병원의 역할을 확장합니다.
펩타이드 Therapeutics 에 Metabolic Disorders 시장 동향
- GLP-1/GIP와 다른 incretin 근거한 접근법을 포함하여 이중 표적 펩티드 치료의 성장 개발은, therapeutic 파이프라인을 확장하고 glycemic 통제와 무게 관리와 같은 다수 대사 결과를 해결합니다. Tirzepatide는 이 접근의 문서화한 예입니다: 그것은 GIP와 GLP-1 수용체 둘 다에 행동하고 비만과 무게 및 무게 관련 합병증을 가진 2,539 성인을 포함하는 단계 3 예심에서 평가되고, 당뇨병을 제외하고.
- GLP-1 수용체 주작동근 및 비만 및 유형 2 당뇨병을 위한 다른 펩티드 근거한 치료의 성장 채택은 처리 선택권을 확장하고 대사 펩티드 치료를 위한 수요를 강화하. 아래 질병 부담의 규모는이 추세를 지원합니다 : 국제 당뇨병 연맹은 20 ~ 79 세 미만의 성인 589 만 명이 2024 년 전 당뇨병과 함께 살고있는 것으로 추정되며, 성인 약 1 명과 2050 년까지 853 만에 도달 할 것으로 예상됩니다.
- 규제 프레임 워크와 의료 지침은 점점 포괄적인 비만 및 당뇨병 관리의 중요한 구성 요소로 약리학 치료를 인식하고 임상 연습으로 펩타이드 치료의 더 넓은 통합을 지원하는. 규제 증거는 승인 된 대사 펩타이드 표시의 확장 범위를 보여줍니다 : 3 월 2024에서 미국 FDA는 심혈관 사망, 심장 마비 및 뇌졸중과 성인의 뇌졸중 위험을 줄이기 위해 Wegovy (semaglutide)를 승인했습니다. 승인은 17600명 이상의 참가자를 포함하는 다국적 재판에 의해 지원되었습니다.
지역 통찰력
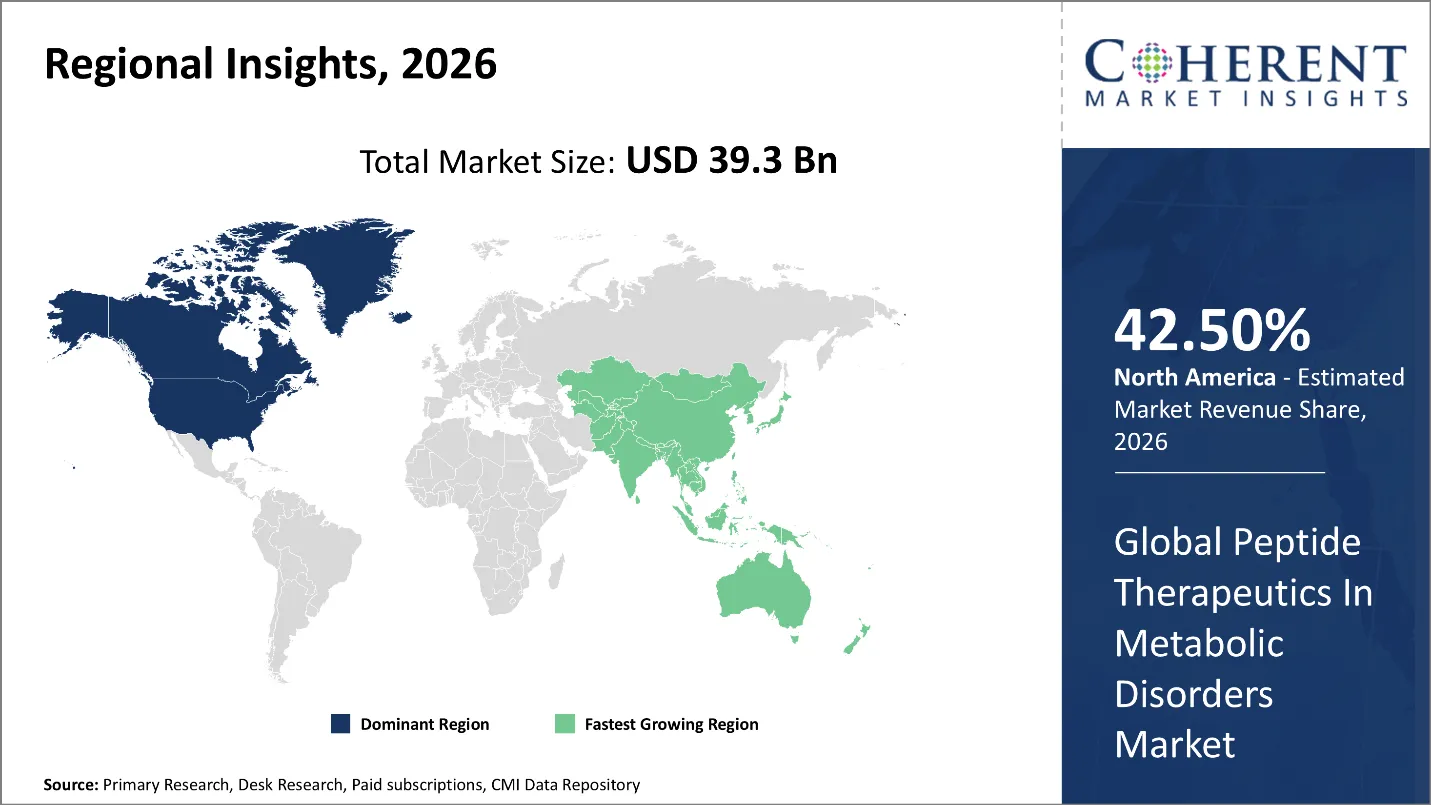
북미는 고급 의료 인프라에 owing
북아메리카는 2026년에 42.50%의 지배적인 몫을 취득할 것으로 예상됩니다. 북미의 펩타이드 Therapeutics에서 Metabolic Disorders Market은 지속 가능한 치료에 대한 2 당뇨병 증가 수요를 지속적으로 확장하고 있습니다. 의료 제공자는 점점 GLP-1 및 관련 incretin 치료, 제약 회사는 혁신적인 대사 약에 투자하는 동안. 지구의 고급 의료 인프라 및 강력한 제약 산업 지원 진단, 치료 및 펩티드 개발. 무게 관리와 cardiometabolic 조건을 위한 펩티드 치료의 광대한 신청은, FDA 이니셔티브를 확장하고 제조 기능을 확장하는 동안 더 드라이브 수요를 더 몰고, 지역 시장을 강화합니다. Cipla USA Inc., Cipla Limited의 전적으로 소유 자회사 인 Liraglutide Injection, 18 mg / 3mL (6 mg / mL)는 Saxenda® (liraglutide Injection)의 일반적인 동등물로서 펜을 미리 채워 넣었습니다.
Asia Pacific Peptide Therapeutics in Metabolic Disorders 시장 동향
대사 장애를 위한 아시아 태평양 펩티드 치료 시장은 당뇨병과 비만으로 증가됩니다. 환자는 GLP-1 수용체 주작동근을 채택하고, 정부와 의료 제공자가 의료 인프라를 확장하고 질병 진단을 향상시킵니다. 중국, 인도, 일본, 대한민국, 호주는 의료 투자와 제약 혁신을 통해 수요를 강화하고 있습니다. 지역 회사는 펩타이드 약, biosimilars 및 구두 정립을 개발하여 치료 액세스를 개선합니다. 규제 승인, 임상 연구 및 지역 시장 개발을 가속화하는 데 계속되는 의료 지출. 사이트맵 Laboratories는 Semabest, CDSCO 승인 후에 인도에서 그것의 semaglutide 상표를 발사했습니다. Innovator 약의 밑에 거의 50%, 전 채워진 주사 가능한 펜은 유형 2 당뇨병 및 다른 대사 장애를 위한 처리에 접근을 개량하는 것을 돕습니다.
미국 펩타이드 Therapeutics 에서 Metabolic Disorders 시장 동향
미국에서, 상승 비만 및 유형 2 당뇨병 비율은 대사 장애를 위한 펩티드 therapeutics를 위한 수요를 모입니다. 환자 및 의료 제공 업체는 점점 효과적인 체중 관리 치료를 추구, GLP-1 및 이중 GIP / GLP-1 치료의 사용을 지원. FDA는 semaglutide와 tirzepatide의 승인은 당뇨병과 만성 무게 관리를 위한 넓은 처리 선택권이 있습니다. 임상 연구, cardiometabolic 이익, 더 높은 의료 지출의 증거를 성장하고, 펩티드 약 발달에 있는 전진은 시장 성장을 강화하기 위하여 계속합니다. 예를 들어, Viking Therapeutics는 VK2735, 이중 GLP-1 / GIP 수용체 주작동근의 탐험 유지 보수 학습에 환자 등록을 완료했습니다. 비만 및 기타 대사 장애를위한 구두 및 주사 가능한 형태로 개발되었습니다.
중국 펩티드 Metabolic Disorders 시장 동향에 있는 치료
중국 대사 장애를 위한 펩티드 치료 시장은 효과적인 처리를 위한 유형 2 당뇨병과 비만 증가 수요의 상승 비율로 확장됩니다. 환자 및 의료 제공자는 점점 GLP-1 및 당뇨병 및 체중 관리를 위한 다 표적 펩티드 치료를 채택합니다. 국내 바이오 제약 회사는 R&D 역량을 강화하고 혁신적인 대사 치료를 개발합니다. 펩타이드 합성, 약물 전달 및 더 많은 지원 상용화 제조, 건강한 중국 2030 이니셔티브, 진화 규제 프레임 워크, 개선된 의료 인프라 혁신, 생산 및 환자 액세스 촉진.
펩타이드 Therapeutics의 주요 기업은 Metabolic Disorders Industry에서
Metabolic Disorders에서 펩타이드 Therapeutics의 주요 핵심 플레이어 중 일부 이름 * AstraZeneca의 plc, F. Hoffmann-La Roche 주식 회사, Sanofi S.A.의 Teva 약제 폴리펩티드 그룹, 에리 릴리 및 회사, Bachem Holding AG, Takeda Pharmaceuticals Co. Ltd., Ipsen S.A, Rhythm Pharmaceuticals Inc. 및 Novo Nordisk A/S.
핵심 뉴스
- 1월 2026일 노르딕스 비만에 대한 첫 번째 GLP-1 알약을 시작, 비만과 바늘 변환에 영향을받는 큰 인구를 대상으로.
시장 보고서 Scope
펩타이드 Therapeutics 에 Metabolic Disorders 시장 보고서 적용
공지사항 | 이름 * | ||
기본 년: | 2025년 | 2026 년 시장 크기 : | 39.3 파운드 |
역사 자료: | 2020 년 2024 년 | 예측 기간: | 2026에서 2033 |
예상 기간 2026년에서 2033년 CAGR: | 6.6% 할인 | 2033년 가치 투상: | USD 47.8 파운드 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | AstraZeneca plc, F. Hoffmann-La Roche Ltd, Sanofi S.A., Teva 제약 폴리펩티드 그룹, 에리 릴리 및 회사, Bachem Holding AG, Takeda Pharmaceuticals Co. Ltd., Ipsen S.A, Rhythm Pharmaceuticals Inc. 및 Novo Nordisk A/S. | ||
항문 Opinion
- 펩타이드 therapeutics는 전통적인 포도당 통제를 넘어 움직이고 비만과 더 넓은 대사 장애를 위한 핵심 처리 플랫폼이 됩니다. 우리의 전망에서는, 가장 강한 증거는 3 년 SURMOUNT-1 분석이 12.3%, 18.7%의 무게 감소를 보여주고, 5 mg의 맞은편에 19.7%, 10 mg 및 15 mg 복용량, 위약을 가진 1.3%와 비교된 상태에서 옵니다. 더 중요하게, 당뇨병 발기증은 단지 1.3% tirzepatide-treated 참가자 중 13.3% 위약으로, 다음 세대 펩티드는 단순히 증상을 관리하기 보다는 오히려 질병 진전에 영향을 미칠 수 있다는 것을 민주화합니다.
- Multi-target peptide 치료는 점점 더 실질적이고 지속적인 대사 개선이 요구되는 단 하나 방향 접근법입니다. 유형 2 당뇨병에 있는 머리에 머리 머리에 머리 머리 예심에서는, tirzepatide는 각 시험한 복용량에 semaglutide 보다는 더 중대한 무게 감소를, 도달하는 11.2 kg 가장 높은 tirzepatide 복용량에 40 주에서 5.7 kg. 이 성능 차이는 이중 및 다중 호르몬 메커니즘이 개발자가 효능, 내구성 및 대사 결과에 경쟁하여 치료 적 차별화의 주요 소스에 남아있는 우리의보기를 강화합니다.
- 다음 주요 기회는 비만과 당뇨병을 독립적으로 치료하는 것보다 상호 연결 된 대사 질병으로 펩타이드 치료제 확장에 있습니다. 2025 ESSENCE 단계 3 예심은 치료 환자의 62.9%에서 간 섬유질을 악화하지 않고 steatohepatitis의 steatohepatitis의 증가 된 해상도를 34.3% 위약으로 달성 한 반면, 36.8%는 위약을 가진 steatohepatitis versus 22.4%를 초과하지 않고 섬유 감소를 달성했다. 이 결과는 체계적인 대사 치료로 펩티드를 위한 케이스를 강화하고 MASH와 같은 조건으로 그들의 relevance를 확장합니다.
- 우리는 또한 대회를 intensify에 조합 펩티드를 기대합니다. 단계 3 REDEFINE 2 연구에 따르면 13.7%는 일주일에 한 번에 cagrilintide-semaglutide versus 3.4%와 위약으로 체중 감소를 의미하며, 73.5%의 조합 강화 환자는 위약을 받기 15.9%와 비교된 6.5%의 HbA1c 수준을 달성했습니다. 이 결과는 보완적인 호르몬 통로를 결합하는 것을 나타냅니다 체중과 glycemic 통제의 맞은편에 임상적으로 뜻깊은 개선을, 조합 펩티드 발달을 열쇠 경쟁적인 전장 만들기.
시장 Segmentation
- 행정구역(Revenue, USD Bn, 2021-2033)
- 한국어
- 뚱 베어
- 인기 카테고리
- 이름 *
- 합성기술(Revenue, USD Bn, 2021-2033)
- 단단한 단계 펩티드 Synthesis
- 액체 단계 펩티드 Synthesis
- Hybrid 기술
- 유통 채널(Revenue, USD Bn, 2021-2033)
- 병원소개
- 전문 클리닉
- 소매 약국
- 온라인 약국
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 비만 및 대사 장애 전문의 Endocrinologists 및 당뇨병 전문
- GLP-1, GIP/GLP-1 및 멀티타겟 펩타이드 임상시험에 관련된 임상 조사자
- 제약 R & D 임원 및 펩타이드-drug 개발 전문가
- 펩티드 API 제조 업체 및 계약 개발 및 제조 조직 (CDMOs)
- 병원 pharmacists와 metabolic-disease 처리 전문가
- 규정식 affairs 전문가 펩타이드 및 대사 약 승인 전문
- 구두와 긴 행동 펩티드 납품에 작동하는 정립 과학자
- 비만 및 유형 2 당뇨병 관리와 관련된 의료 제공
데이터베이스
- 미국 식품의약품안전처 (FDA) Drugs@FDA 관련 기사
- 임상시험.gov
- PubMed / 의료
- 의학의 국립 도서관 (NLM)
- 세계 보건기구 (WHO) Global Health Observatory
- 질병 통제 및 예방 센터 (CDC) 데이터베이스
- 유럽 의학기구 (EMA) 의약품 데이터베이스
- 미국 국립 보건 연구소 (NIH) 데이터베이스
- World Bank 건강 및 인구 통계 데이터베이스
- OECD 건강 통계
- 중국 국가 의료 제품 관리 (NMPA) 데이터베이스
회사 소개
- 약제 행정
- 약 발견 및 개발
- 제약 기술
- BioPharm 국제
- Nature Biotechnology 뉴스 및 산업 적용
- 과학 산업 및 생명 공학 적용
- Lancet 뉴스 및 의료 업데이트
학회소개
- 당뇨병 치료
- Lancet 소개
- 뉴 잉글랜드 의학 저널
- 한국어
- 자연 의학
- 당뇨병, 비만 및 대사
- 이름 *
- 임상 Endocrinology 및 Metabolism의 저널
- 분자 대사
- 메디신화학학회
- 펩타이드 과학
- 유럽 Endocrinology 저널
신문
- 이름 *
- 벽 거리 저널
- 금융 시간
- 뉴욕 타임스
- 더 가디언
- 인도의 시간
- 중국 매일
- 중국 아침 포스트
- Nikkei 아시아
회사연혁
- 미국 당뇨병 협회 (ADA)
- 미국 임상 심리학 협회 (AACE)
- 비만 사회
- 당뇨병 연구 유럽 협회 (EASD)
- 비만 연구 유럽 협회 (EASO)
- 국제 당뇨병 연맹 (IDF)
- 제약 과학자 협회 (AAPS)
- 미국 펩타이드 협회
- 제약 공학 국제 협회 (ISPE)
- 제약 및 의료 과학 협회
공공 도메인 소스
- 미국 식품의약품안전처 (FDA) 규제 발표, 약물 라벨, 승인 문서 및 안전 통신
- 유럽 의학기구 (EMA) 평가 보고서 및 규제 결정
- National Institute of Health (NIH) 및 임상시험.gov 임상시험 기록
- 세계 보건기구 (WHO) 당뇨병 및 비만 통계
- 질병 통제 및 예방 센터 (CDC) 당뇨병 및 비만 통계
- 당뇨병 및 소화 및 신장 질환 (NIDDK) 간행물
- 중국 국가 의료 제품 관리 (NMPA) 규제 발표
- 중국 간행물의 국가 보건위원회
- 중국 CDC 건강 통계 및 질병 감시 보고서
- 미국 Medicare & Medicaid Services (CMS) 데이터셋 및 정책 문서 센터
- 유럽위원회 공공 보건 및 제약 정책 문서
- 국가 통계 사무실 및 정부 보건 데이터베이스 포함 국가
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10년간의 정보 저장소
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Metabolic Disorders Market의 펩티드 치료는 USD 39.3로 14.6%의 CAGR에서 성장하기 위해 예상됩니다. 2026 년 Bn은 2033 년 USD 47.8 Bn에 도달 할 것으로 예상됩니다.
시장은 주로 GLP-1 수용체 주작동근, 이중 GIP/GLP-1 치료 및 비만 및 유형 2 당뇨병을 위한 다른 펩티드 근거한 처리의 증가 임상 사용에 의해 몰고 있습니다.
제공된 시장 평가에 따르면, 구두 관리는 주요한 위치를 붙듭니다.
SPPS는 제조 업체가 고순도와 복잡한 펩타이드 API를 생산하고 수정 된 아미노산 및 지질 conjugates를 통합하기 위해 사용할 수 있기 때문에 중앙 역할을합니다.
병원은 공급한 시장 분석에 있는 주요한 배급 수로를 대표합니다.
북아메리카는 공급한 분석에 있는 지배적인 지역 시장으로 확인됩니다.