
폴리머 코팅 직물 시장 규모 및 점유율 분석(2026~2033년)
고분자 코팅 직물 시장 규모는 2026년 2,512억 달러로 CAGR 5.2%로 성장할 것으로 예상되며 2033년에는 약 3,582억 달러에 이를 것으로 예상됩니다. 주요 동인은 주로 자동차 인테리어 및 운송 분야에서 폴리머 코팅 직물의 사용 증가로 정의됩니다. 내구성과 내후성 소재에 대한 수요 증가, 보호복 활용도 증가, 건설 및 인프라 활동 확대. 유럽 자동차 제조업체에 따르면’ 협회(ACEA)는 2024년에 EU 도로에 약 2억 5,600만 대의 승용차, 3,110만 대의 밴, 620만 대의 트럭이 있을 것으로 추정합니다. 이는 내구성 있는 내부, 좌석, 덮개 및 보호 재료가 필요한 대규모 설치 운송 기반입니다.
주요 사항
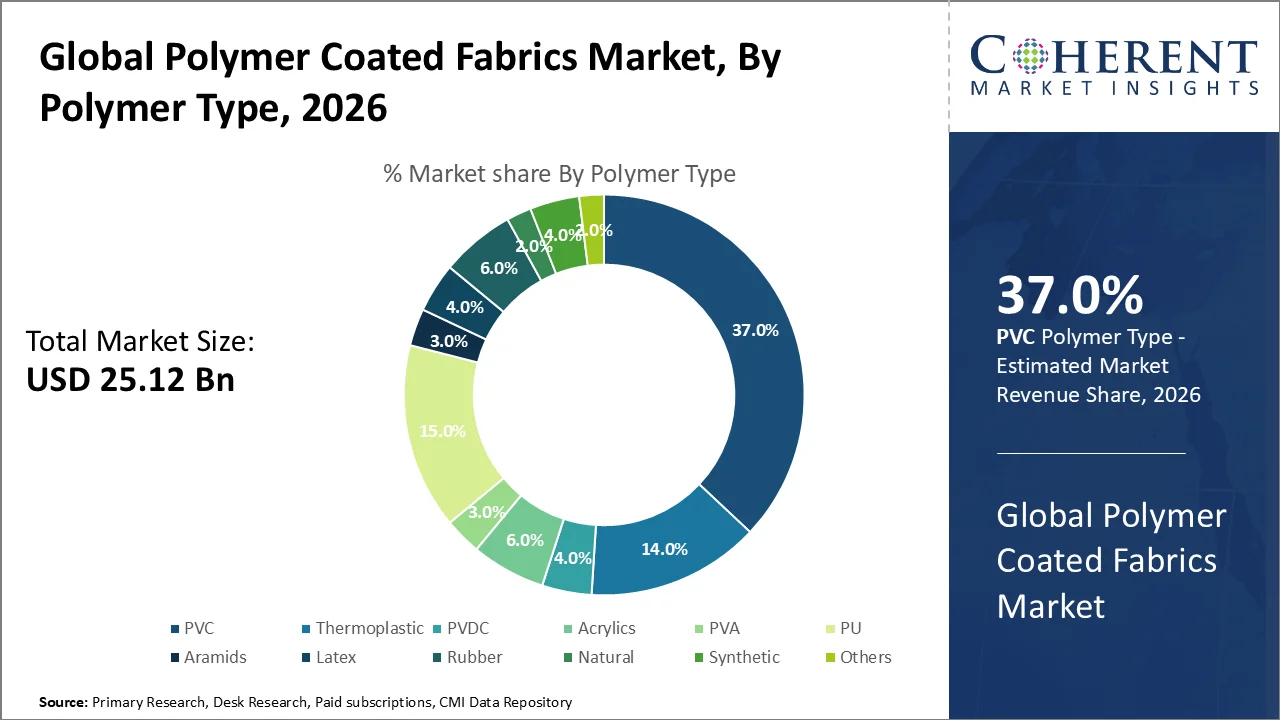
- PVC 부문은 2026년에 약 37.0%로 폴리머 유형 카테고리를 장악할 가능성이 높습니다. 이 부문의 성장은 비용 효율성, 높은 마모 및 방수성, 용이한 용접성, 유연성 및 운송 커버, 건축용 멤브레인, 산업용 직물 및 보호 응용 분야에서의 광범위한 사용으로 인해 발생합니다. 2025년 유럽에서는 약 765,972톤의 PVC 폐기물이 재활용되어 2024년에 비해 5.7% 증가한 수치를 나타냈으며, 전환업체들은 해당 연도 동안 508,109톤의 재활용 PVC 활용량을 기록했습니다.
- 우븐 세그먼트는 2026년에 약 54.5%로 소재 유형 카테고리를 주도할 것으로 예상됩니다. 이 세그먼트의 성장은 직조 기재의 우수한 인장 강도 및 인열 강도, 치수 안정성, 반복적인 기계적 응력을 견딜 수 있는 능력, 방수포, 운송용 직물, 건축 구조 및 산업 응용 분야의 폴리머 코팅에 대한 적합성으로 인해 발생합니다. Textile Exchange에 따르면 전 세계 섬유 생산량은 2023년 1억 2,500만 톤에서 2024년 약 1억 3,200만 톤에 달했으며 폴리에스테르는 전 세계 섬유 생산량의 59%를 차지해 약 7,800만 톤에 달했습니다.
- 운송 부문은 2026년에 약 33.0%로 애플리케이션 카테고리를 장악할 예정입니다. 이 부문의 성장은 차량 인테리어, 철도 좌석, 항공기 인테리어, 해양 실내 장식품, 트럭 커버 및 경량, 내후성을 요구하는 기타 애플리케이션에서 코팅 직물의 사용 증가로 인해 발생합니다. 내마모성이 있고 청소가 쉬운 표면. 국제항공운송협회(IATA)에 따르면 2025년 전 세계 승객 수요는 5.3% 증가했고, 항공사 수용능력은 5.2% 증가했으며, 전 세계 승객 탑승률은 83.6%로 역대 최고치를 기록했다.
- 자동차 부문은 2026년에 약 40.5%로 최종 용도 산업 부문을 주도할 것으로 예상됩니다. 이 부문의 성장은 에어백, 시트 커버, 도어 트림, 헤드라이너, 자동차 뒷좌석 커버, 컨버터블 루프, 기타 내부 및 보호 응용 분야에 코팅 직물이 널리 활용되었기 때문입니다. 국제자동차제조기구(OICA)에 따르면 전 세계 자동차 생산량은 2024년 9,270만대에서 2025년 9,640만대로 3.9% 증가했고, 전 세계 자동차 판매량은 4.7% 증가한 9,980만대를 기록했다.
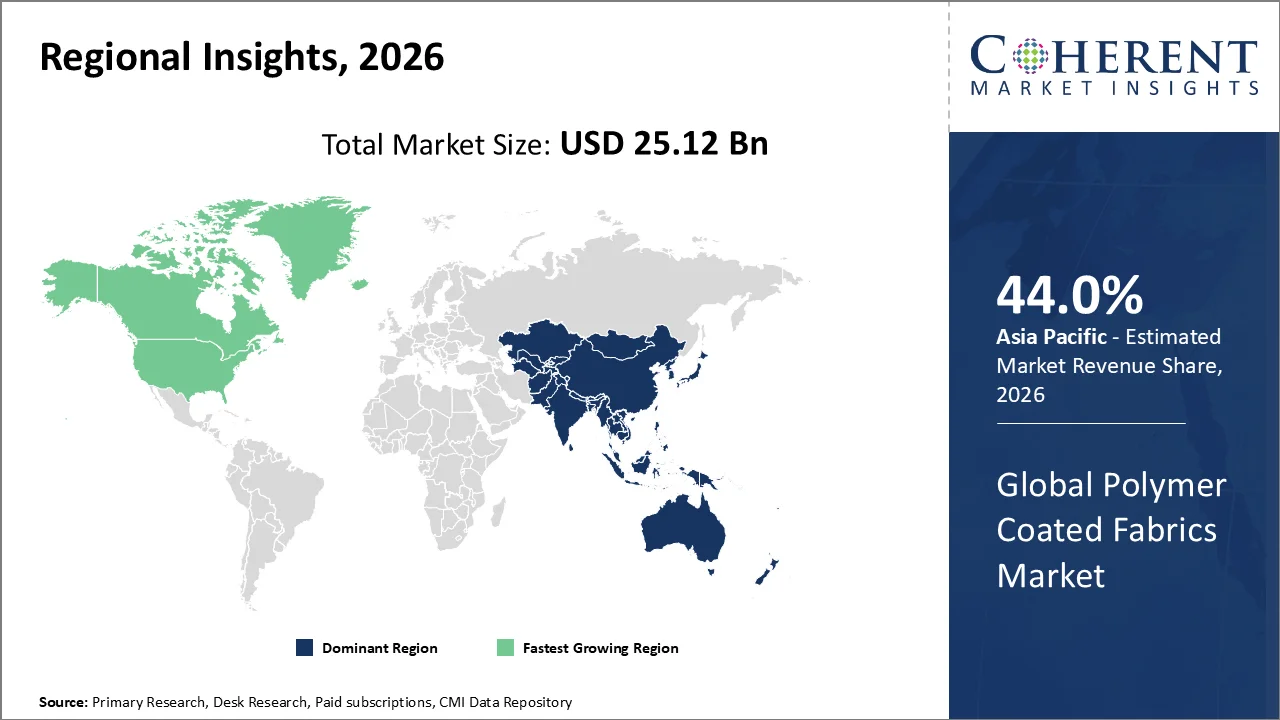
- 아시아 태평양 지역은 2026년에 약 44.0%라는 뛰어난 지역 점유율을 차지할 것으로 예상됩니다. 이 지역의 성장은 대규모 섬유 및 폴리머 가공 기반, 자동차 제조 확대, 급속한 산업화, 인프라 개발, 중국, 인도, 일본, 한국 및 동남아시아 전역의 높은 제조 활동 집중에 힘입은 것입니다. UNIDO에 따르면 아시아와 오세아니아는 전 세계 제조업 부가가치의 약 57.2%, 전 세계 제조업 수출의 47.2%를 차지했습니다.
시장 드라이버
수송과 항공기 생산에 있는 확장은 고성능 코팅 직물을 위한 수요를 가속합니다
폴리머 코팅 직물 시장은 글로벌 운송 함대의 확장과 현대화에서 중요한 순간을 얻고 있습니다. 폴리머 코팅 직물은 마모 저항, 유연성, 경량, 내습성, 난연성 특성을 결합하여 항공기 좌석 및 실내 표면, 자동차 실내 장식품, 철도 인테리어, 트럭 커버, 해양 응용 및 기타 운송 부품에 적합합니다.
상업 항공 우주 분야는 특히 생산 활동의 관점에서 강합니다. 에어 버스는 418 상업 항공기에서 82 고객에게 2026의 첫 번째 7 개월, 그것은 7 월에 말했다. 에어 버스는 또한 H1 2025의 494 항공기와 비교하여 2026의 상반기에 상업 항공기에 대한 886 총 주문이 기록되어 여전히 항공기 생산 파이프라인을 확장합니다.
Rising Defense Expenditure는 튼튼하고 방어적인 입히는 직물을 위한 수요를 강화하고 있습니다
폴리머 코팅 직물 시장의 또 다른 주요 드라이버는 증가 방어 조달 및 현대화 프로그램. 군 신청은 극단적인 날씨, 마포, 습기, UV 노출, 화학 접촉 및 반복한 기계적인 긴장에서 기능을 할 수 있는 물자를 요구합니다. Hence의 중합체 코팅을 가진 직물은 군 대피소, 천막, 차량 덮개, 팽창식 구조, 방어적인 의류, 장비, 저장 체계 및 분야 인프라를 위한 덮개에서 널리 이용됩니다.
스톡홀름 국제 평화 연구소 (SIPRI)에 따르면 글로벌 군사 지출은 2025 년 2 월 2,887 조 달러에 도달했으며 실제 측면에서 2.9%의 증가와 전세계 방위 지출의 11 년 연속으로 증가했습니다. 유럽은 특히 강한 14% 상승을 USD 864 억. 아시아와 오세아니아 전역의 군사 지출 8.1 %에서 USD 681 억.
현재 이벤트와 폴리머 코팅 직물에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
캘리포니아 PFAS 구축 섬유 기사에 대한 제한 (2025) |
|
EU는 도달 (2026)의 밑에 넓은 PFAS 금지를 전진합니다 |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
왜 PVC입니다 가장 큰 주식을 취득?
폴리머 유형의 기초에, PVC 방수포 세그먼트는 2026 년에 약 37.0%의 가장 큰 폴리머 코팅 직물 시장 점유율을 차지하는 것으로 예상됩니다. 세그먼트의 지배는 PVC의 비용 효과, 융통성, 마모 저항, 방수 기능, 화학 저항 및 용접과 제작의 용이에 owing입니다. 이 재산은 방수포, 트럭 덮개, 차일, 건축 막, 방어적인 덮개, 실내 장식품 및 다른 산업 입히는 직물에 있는 광대한 사용을 지원합니다.
비닐 제조업체 (ECVM)의 유럽위원회에 따르면 PVC 수지의 총 세계 소비는 1 년 이상 40 만 톤 이상의 4.5 백만 톤이 EU-27, 미국, 노르웨이 및 스위스에서 매년 소비됩니다. PVC는 중요한 downstream 가공 기초인 유럽에 있는 총 플라스틱 사용의 약 10%를 대표합니다.
왜 길쌈된 직물은 가장 큰 물자 유형 공유를 붙듭니다?
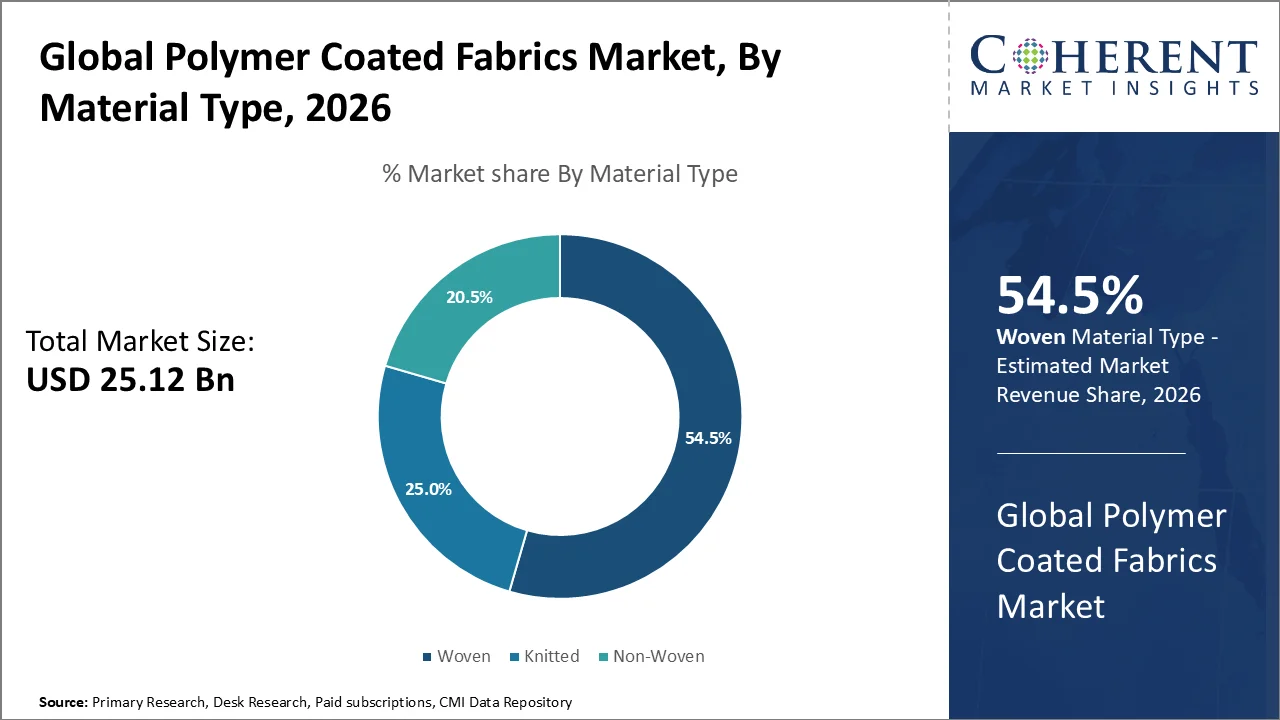
물자의 기초에, 길쌈된 세그먼트는 2026년에 54.5%의 가장 큰 공유를 가진 중합체에 의하여 입힌 직물 시장을 지도하기 위하여 계획됩니다. 그들의 interlaced 날실 및 씨실 건축과 더불어 길쌈된 기질은, 높은 장력 강도, 눈물 저항, 차원 안정성 및 짐 방위 기능을 제공합니다. 이 재산은 수송 덮개, 건축 막, 산업 커튼, 방어적인 구조, 팽창식 제품 및 무거운 의무 기술적인 직물을 위해 특히 적당합니다.
국제 섬유 제조 업체 연맹 (ITMF)에 따르면, 약 164,000 개의 셔틀없는 직기는 2025 년에 전세계 배송되었으며 아시아 및 Oceania는 전세계 배송의 95 %를 차지했습니다. 중국은 약 95,000 단위와 인도 약 52,000 단위, 짠 직물 생산을 지원하는 상당한 제조 인프라를 민주화.
ITMF는 또한 인도에 rapier 및 Projectile 직기의 납품이 2025 년에 21% 증가했습니다. 이러한 직기는 일반적으로 후속 폴리머 코팅 및 마무리에 필요한 강한 짠 기판의 가용성을 지원하는 무거운 및 기술 직물을 포함하여 다양한 짠 건설에 적합합니다.
왜 가장 큰 응용 프로그램 공유를 채택합니까?
응용 프로그램의 기초에, 수송 세그먼트는 2026년에 대략 33.0%의 가장 큰 중합체 입히는 직물 시장 점유율을 붙들기 위하여 계획됩니다. 세그먼트의 지배는 자동차 실내 장식품, 항공기 실내, 철도 좌석, 바다 신청, 트럭 덮개, 화물 보호 및 경량, 가동 가능한, 마포 저항하는, 화염 저항하는, 및 쉬운 청결한 물자를 요구하는 다른 수송 성분에 있는 입힌 직물의 광대하게 사용에 owing 입니다.
2026 상업 시장 전망에서, 보잉은 세계적인 상업 항공기 함대가 2026–2045 년 동안 거의 44,000 새로운 항공기 배달을 필요로하는 2045 년 이상의 비행기에 거의 80 %로 확장 될 것이라고 프로젝트. 이 배송의 약 절반이 예상됩니다.
왜 자동차 세그먼트는 가장 큰 End-use 산업 주식을 보유합니까?
끝 사용 기업의 기초에, 자동차 세그먼트는 2026년에 대략 40.5%를 가진 중합체 입히는 직물 시장을 지도하기 위하여 anticipated. 세그먼트의 성장은 좌석 실내 장식품, 에어백, 문 패널, 대쉬보드 덮음, 헤드 라이너, 컨버터블 지붕, tonneau 커버 및 차량 보호 구성 요소에 코팅 기술 직물의 광범위한 사용에 빚지고 있습니다. 폴리머 코팅은 마모 저항, 유연성, 외관 유지, 수분 보호 및 자동차 환경에서 요구되는 클린 성을 제공합니다.
자동차 제조 업체 (CAAM)의 중국 협회에 따르면, 중국은 2025 년에 34.531 만 차량을 생산, 10.4% 년의 증가, 차량 판매는 94.4 만 단위에 도달하면서 9.4% 상승했다. 중국은 17 년 연속 세계 최대의 자동차 제조 업체 및 판매자에 남아.
폴리머 코팅 직물 시장 연락처
- PFAS-free 고분자 코팅을 향한 성장 변화는 실내 장식품, 옥외 직물, 방어적인 직물 및 다른 입히는 직물 신청을 통하여 개악을 가속하고 있습니다. 6 월 2026에서 EU-funded ZeroF 프로젝트는 PFAS-free 섬유 코팅의 성공적인 개발 및 파일럿 스케일 데모를 발표했습니다. Silane 기반 유기 무기 하이브리드를 기반으로하여 높은 물 방수 및 마모 저항 및 향상된 오일 재현성을 제공합니다.
- 생물 근거한 폴리우레탄, 실리콘 및 다른 낮은 탄소 코팅 화학제품의 증가 사용은 제품 개발에 influencing 입니다 기술 섬유· 2026년에 시작된 EU-funded BLUECOAT 프로젝트는, 생물 근거한 PU 생물 근거한 실리콘, PLA 및 천연섬유 체계와 같은 직물, 바다 및 건축 신청을 위한 12의 생물 근거하고 낮은 탄소 코팅 정립을 개발합니다. 프로젝트는 개발 코팅 솔루션에서 약 45 %의 온실 가스 배출량을 목표로합니다.
- 다기능 코팅 직물에주의를 기울이는 것은 마포 저항, 항균 보호, 자체 세척 특성 및 향상된 내구성을 가진 물 repellency를 결합하는 주요한 제조자입니다. EU-funded BIO-SUSHY 프로젝트는 약 5-46%의 바이오 기반 콘텐츠를 포함하는 PFAS-free 하이브리드 섬유 코팅이 소수성 및 불투명성을 달성했으며 주요 방수성 및 내구성 특성에 대한 기존 PFAS 기술을 매칭하는 동안보고되었습니다.
지역 통찰력
 아시아 태평양은 대형 기술 섬유 제조 기지와 확장 산업 응용 프로그램에 Owing을 지배
아시아 태평양은 2026년에 폴리머 코팅 직물 시장 점유율 44.0%를 차지할 것으로 예상됩니다. 이 지역의 지배력은 광범위한 섬유 가공 용량, 대형 자동차 및 산업 제조 기지, 신속한 인프라 개발 및 운송에 사용되는 기술 섬유의 생산 증가, 보호 의류, 건축, 산업 덮개 및 다른 coated-fabric 신청.
인도는 이 지역 기술 섬유 수용량의 강한 표시를 제공합니다.
2 월 2026에서 인도 정부는 고성능 섬유, 기능 섬유, 보호 장치, 복합 시스템 및 산업 응용 프로그램에 초점을 맞춘 국가 기술 섬유 미션 아래 16 추가 연구 프로젝트를 승인했습니다.
북미는 고급 기술 섬유 제조 및 운송 투자에 가장 빠른 성장 지역 Owing 될 것으로 예상됩니다
북미는 폴리머 코팅 직물 시장에서 가장 빠른 성장을 목격 할 것으로 예상됩니다. 지역 성장은 강한 미국 기술 섬유 제조 기초에 의해 지원되고, 자동차, 방위, 수송, 산업 및 인프라 신청에 있는 성과 물자를 위한 높은 수요, 진보된 국내 제조에 있는 투자를 증가합니다.
캐나다는 또한 지역의 운송 제조 기지를 강화하고 있습니다. 2월 2026일, 캐나다 정부는 전략적 응답 기금에서 CAD 3 billion을 투자하고 자동차 조립, 부품 제조, electrification, 자동화 및 연결 차량 기술을 지원하는 Regional Tariff Response Initiative에서 CAD 100 백만까지 투자 할 것이라고 발표했습니다.
강력한 기술 섬유 제조 및 이동 PFAS-Free 코팅은 미국에서 폴리머 코팅 직물 시장 가속화
미국 폴리머 코팅 직물 시장은 운송, 방위, 산업 장비, 건축 응용 프로그램 및 보호 제품, 그리고 더 안전한 코팅 화학 물질의 발달을 증가하는, 국가에 있는 설치된 기술 섬유 그리고 중합체 가공 인프라에 owing 꾸준히 성장하고 있습니다.
최근 미국 제조 활동은 sizable 다운스트림베이스를 제공하고 있습니다. 미국 제조 생산 장미 0.2% 7 월 2026, 섬유 및 제품 밀에서 출력 또한 연방 예비에 따라 달에 증가. 전체 생산 능력 이용 도달 76.0% 에 7월 2026.
대형 섬유 및 폴리머 생산 능력은 폴리머 코팅 직물 시장 강화
중국은 큰 섬유 제조 생태계, 실질적 화학 섬유 용량, 폴리머 가공 산업을 확장하고 자동차, 운송, 건설, 산업 및 기술 섬유 응용 분야에서 강력한 수요를 확대하는 폴리머 코팅 직물에 가장 중요한 국가 시장 중 하나가 될 것으로 예상된다.
정부 정책은 더 높은 성능과 지속 가능한 재료로 섬유 산업을 밀어. 3월 2026일, 중국 산업 및 정보 기술부, 생태 환경부, 시장 규정에 대한 국가청은 섬유 산업 최적화 및 업그레이드 활동 계획 (2026–2028)을 도입했습니다.
폴리머 코팅 직물의 주요 기업은 누구입니까? 회사연혁
폴리머 코팅 직물 시장에서 주요 주요 플레이어 중 일부는 Continental AG, Saint Gobain SA, Sioen Industries, Spradling International Inc., Takata Corporation, Colmant 코팅 직물, Serge Ferrari Group, Trelleborg AB, SRF Limited, Seaman 주식회사·
핵심 뉴스
- 5월 2026일 트렐레브 노스캐롤라이나 산림시의 새로운 압출 코팅 제조 시설. 이 시설에는 항공 우주, 의료, 안전, 보호 및 산업 분야에 대한 설계 코팅 직물을 지원하며 파일럿 스케일 R & D 및 전체 규모의 생산 능력을 포함합니다.·
- 2026년 4월, Sioen Industries는 수송, 인장 구조, 천막, 군 및 다른 기술적인 직물 신청을 위한 그것의 Sioline에 의하여 입힌 직물 포트폴리오를 확장했습니다. 확장된 제안은 산업과 옥외 끝 용도의 맞은편에 고성능 중합체 입히는 직물에 있는 회사의 위치를 강화합니다.
시장 보고서 Scope
폴리머 코팅 직물 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 5.2% 할인 | 2033년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Continental AG, Saint Gobain SA, Sioen Industries, Spradling International Inc., Takata Corporation, Colmant 코팅 직물, Serge Ferrari Group, Trelleborg AB, SRF Limited, Seaman Corporation. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- 폴리머 코팅 직물 시장은 기존의 필수 코팅에서 고성능, 더 안전한, 그리고 더 지속 가능한 정립을 향해 점점 변화할 것으로 예상됩니다. 유럽위원회 (European Commission)는 디자인 프레임 워크 (Design Framework)에 의해 안전하고 지속 가능한 유럽위원회 (European Commission)를 개정하여 화학 물질 및 고급 재료의 전체 수명주기에 대한 우려의 물질을 대체하거나 최소화합니다. 또한 Horizon Europe의 2026 프로그램은 대상 응용 분야의 기술 섬유를 명시적으로 다루는 우려 물질에 안전하고 지속 가능한 대안을 개발하기위한 EUR 38 백만을 할당했습니다.
- 원형은 점점 중요한 경쟁적인 차별화가 될 것으로 예상된다, 특히 결합 된 폴리머 섬유 구조가 재활용을 complicate 할 수있는 코팅 직물. 유럽 환경기구 (European Environment Agency)는 EU 회원국이 약 6.94 백만 톤의 섬유 폐기물을 생산했으며 가구 섬유 폐기물의 약 85 %가 별도로 수집되지 않았으며 대신 혼합 폐기물 스트림을 입력했습니다.
- 공개적으로 펀딩 섬유 혁신은 또한 차세대 폴리머 코팅 직물을 위한 상용화 통로를 개량할 것으로 예상됩니다. 수평선 유럽의 밑에 2026–2027 일 프로그램, 유럽위원회 (European Commission)는 프로젝트 당 약 EUR 4-6 백만의 예상 EU 기여와 함께 고급 처리 및 제조 기술을 통해 섬유 원형에 대해 EUR 16 백만을 표시했습니다.
가격표 회사연혁
- 폴리머 타입(Revenue, USD Bn, 2021-2033)
- 열가소성
- PVC 방수포
- 펌프 펌프
- 아크릴
- PVA 시리즈
- 제품정보
- 아람스
- 뚱 베어
- 고무 고무
- 이름 *
- 제품정보
- 이름 *
- 물자 유형 (Revenue, USD Bn, 2021-2033)에 의하여
- 뚱 베어
- 제품 정보
- 비 수익
- 으로 신청 (Revenue, USD Bn, 2021-2033)
- 보호 의류
- 교통안내
- 산업 분야
- 가구 & 좌석
- 이름 *
- 최종 용도 산업 (Revenue, USD Bn, 2021-2033)
- 자동차
- 항공우주
- 주요 특징
- 화학 가공
- 주요사업
- 이름 *
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 폴리머 코팅 직물 제조업체
- PVC, PU, 아크릴 및 특수 폴리머 공급 업체
- 기술 섬유 및 직물 제조업체
- 코팅, 라미네이팅 및 섬유 마무리 회사
- 자동차 및 운송 부품 공급 업체
- 항공 우주, 해양, 방위, 산업 조달 관리자
- 코팅 기술 직물의 유통 및 변환기
- 기술 섬유 및 폴리머 코팅 산업 전문가
데이터베이스
- 세계은행
- 경제 협력 및 개발기구 (OECD)
- UN Comtrade 데이터베이스
- 유로 통계
- 미국 검열국
- 유엔 산업 개발기구 (UNIDO)
- 국제 무역 센터 (ITC) 무역 지도
회사 소개
- 섬유 세계
- 섬유 혁신
- 기술 섬유 국제
- 특수 직물 검토
- 섬유 기술
- 컴포지션
학회소개
- 산업 섬유 저널
- 섬유 연구 저널
- 유기 코팅의 진행
- 코팅 기술 및 연구 저널
- 폴리머 테스트
- 폴리머
- 응용 폴리머 과학 저널
신문
- 금융 시간
- 벽 거리 저널
- 이름 *
- 경제 시간
- 더 가디언
회사연혁
- 고급 섬유 협회 (ATA)
- 국제 섬유 제조업체 연맹 (ITMF)
- 유럽 의류 및 섬유 오염 (EURATEX)
- 국가 섬유기구 (NCTO)
- 유럽 비닐 제조사위원회 (ECVM)
- 비닐플러스
- 섬유 교환
- 플라스틱 유럽
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 정부 섬유, 폴리머 및 제조 통계
- 세관, 수입 - 수출 및 무역 출판물
- EPA 및 ECHA의 환경 및 화학 규제 간행물
- WIPO, USPTO 및 Google 특허와 같은 특허 데이터베이스
- 기술 섬유 연구 및 대학 출판
- 제품 출시, 용량 확장 공지 및 회사 보도 자료
- 코팅 직물, 화학 안전, 화염 저항 및 섬유 성과와 관련된 표준 및 증명서 간행물
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
폴리머 코팅 직물 시장은 2033 년에 약 USD 35.82 Bn에 도달 할 것으로 예상되며, 2026 년에 USD 25.12 Bn에서 증가합니다.
글로벌 폴리머 코팅 직물 시장에서 운영되는 주요 플레이어는 Continental AG, Saint Gobain SA, Sioen Industries, Spradling International Inc., Takata Corporation, Colmant 코팅 직물, Serge Ferrari Group, Trelleborg AB, SRF Limited 및 Seaman Corporation을 포함합니다.
엄격한 환경 규정은 코팅 화학물질, 중합체 및 직물 원료 가격에 있는 휘발성, 다중층 코팅 직물의 복잡성을 재생하고, 개악 필요조건을 증가하는 것은 핵심 요인 hampering 시장 성장입니다.
자동차 및 운송 분야에서 폴리머 코팅 직물의 증가 채택, 내구성, 마모 저항, 날씨 저항 및 보호 기술 직물에 대한 수요 상승과 함께, 시장 성장을 밀어.
폴리머 코팅 직물 시장은 2026과 2033 사이에 5.2%의 CAGR에서 성장할 것으로 예상됩니다.
아시아 태평양은 2026년에 약 44.0%의 점유율을 가진 세계적인 폴리머 코팅 직물 시장을 지배할 것으로 예상됩니다. 광범위한 섬유 처리 능력, 대형 자동차 및 산업 제조 기지, 인프라 개발 및 중국, 인도, 일본, 대한민국 및 동남 아시아 전역의 강력한 기술 섬유 생산의 지역 이점.
폴리머 코팅 직물은 방수, 마모 저항, 화학 저항, 유연성, 내구성, 화염 성능 및 weatherability와 같은 특성을 개선하기 위해 폴리머로 코팅 또는 적층 직물 기판을 짠, 니트 또는 부직포 직물 기판입니다. 그들은 전통적인 직물이 추가 지상 보호 및 기능적인 성과를 요구하는 곳에 널리 이용됩니다.