
폴리우레탄 접착제 시장 규모 및 점유율 분석-2026~2033년
폴리우레탄 접착제 시장 규모는 2026년 96억 8천만 달러로 CAGR 5.8%로 성장할 것으로 예상되며 2033년에는 약 143억 8천만 달러에 이를 것으로 예상됩니다. 주요 동인은 주로 자동차 및 운송 조립 분야에서 폴리우레탄 접착제 사용 증가, 건설 응용 분야 증가, 증가로 정의됩니다. 혼합 재료 접착의 채택, 고강도이면서 유연한 접착 솔루션에 대한 요구. 3M에 따르면 폴리우레탄 반응성 접착제는 빠른 취급 강도와 높은 최종 구조적 강도를 결합하는 동시에 유연성, 극한 온도에 대한 저항성, 금속, 유리, 목재 및 일부 플라스틱과 같은 기판에 대한 강력한 접착력을 제공하여 산업용 접착 응용 분야 전반에 걸쳐 채택될 수 있도록 지원합니다.
주요 사항
- 열경화성 수지 부문은 2026년에 약 87.5%로 시장을 지배할 가능성이 높습니다. 이 부문의 성장은 높은 결합 강도, 치수 안정성, 내화학성 및 건설, 자동차, 가구 및 산업 조립 응용 분야 전반에 걸쳐 내구성 있는 가교 결합을 형성하는 능력에 힘입은 것입니다.
- 반응성 기술 부문은 2026년에 약 32.5%로 선두를 차지할 것으로 예상됩니다. 이 부문의 성장은 가구, 포장, 건설 및 산업 조립 전반에 걸쳐 습기 경화, 무용제, 고강도 접착제 시스템에 대한 선호도가 높아지면서 발생합니다. 헨켈의 최신 폴리우레탄 반응성 핫멜트 시스템은 0.1% 미만의 단량체 이소시아네이트를 함유하고 이소시아네이트 증기를 최대 90%까지 줄일 수 있으며 특정 등급은 최대 150°C의 내열성을 제공하여 성능과 산업 안전 모두에서 지속적인 개선을 강조합니다.
- 건물 & 건설 부문은 2026년 약 36.5%로 선두 점유율을 차지할 것으로 예상됩니다. 이 부문의 성장은 바닥재, 지붕재, 단열 패널, 외관 구성 요소, 목공, 바닥 바닥 설치 및 서로 다른 건축 자재의 접착에서 폴리우레탄 접착제 사용 증가로 인해 발생합니다. 인프라 수요를 지원하기 위해 인도 정부는 FY2025-26의 자본 지출에 GDP의 3.1%에 해당하는 INR 11.21 lakh crore를 할당했으며 유효 자본 지출은 ₹15.48 lakh crore로 추산되었습니다.
- 아시아 태평양 지역은 2026년에 약 47.2%라는 높은 점유율을 차지할 것으로 예상됩니다. 이 지역의 성장은 대규모 자동차 제조, 인프라 개발, 전자 제품 생산, 신발 제조, 유연 포장 수요, 중국, 인도, 일본, 남미 전역의 접착제 생산 능력 확장에 힘입은 것입니다. 한국, 동남아. OICA에 따르면 아시아 태평양 지역은 2025년에 약 5,920만 대의 차량을 생산하여 전 세계 자동차 생산량의 61% 이상을 차지했으며, 중국에서만 3,453만 대의 차량을 생산했습니다. 중국의 신에너지 자동차 생산량은 1,663만 대에 달해 전년 대비 29% 증가했습니다.
시장 드라이버
전기 자동차와 다 물자 접합의 급속한 성장은 폴리우레탄 접착제 수요를 몰고 있습니다
폴리 우레탄 접착제 시장은 급속한 전환에서 강력한 순간을 얻는다 전기 자동차 경량 자동차 구조. 현대 EV는 건전지 팩 집합, 구조상 접합, 실내 박판, 열 관리 성분을 위한 고성능 접착제를 요구하고 금속 합성물 및 플라스틱과 같은 dissimilar 물자를 결합합니다.
Covestro는 EV 건전지 팩 집합에 있는 현대 자동 폴리우레탄 접착제 해결책의 현재 사용은 건전지의 안전 그리고 내구성을 지원하는 구조상 접착제의 예입니다. 이 회사는 또한 EV 건전지 집합에서 사용된 열으로 전도성 구조상 접착제, 간격 충전물 및 실란트를 위한 폴리우레탄 원료를 공급합니다.
확장 건설 및 인프라 투자는 폴리우레탄 접착제 소비를 가속화
인프라, 상업용 건물, 주택, 바닥, 지붕 및 조립식 건설에 대한 투자는 폴리우레탄 접착제에 대한 수요를 운전합니다. 폴리우레탄 화학은 콘크리트, 나무, 세라믹, 금속, 석공 및 단열재 및 유연성, 방수 및 weatherability에 높은 접착 때문에 까다로운 건설 접합 응용 분야에 특히 이상적입니다.
Sika는 강도, 유연성 및 내구성의 조합으로 인해 까다로운 건설 접합에 대한 선호 기술로 폴리우레탄을 식별합니다. 그것의 폴리우레탄 건축 접착제는 시멘트 근거한 물자, 벽돌, 세라믹스, 유리, 금속 및 나무에, 선정한 체계가 방수 접합을 제공하고 경작 후에 영구적으로 탄력을 남아 있는 동안 이용됩니다. 모듈 구조, 단열 시스템 및 혼합 재료 건물 구성 요소의 채택은 따라서 폴리우레탄 접착제의 응용 기지를 넓히는 것입니다.
현재 이벤트 및 폴리우레탄 접착제에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
EU 포장 및 포장 폐기물 규정 (PPWR) 응용 프로그램에 입력 (8월 2026) |
|
미국 EPA는 Polyether Polyol 생산 (March 2026)를 위한 새로운 공기Toxics 기준을 Finalizes |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
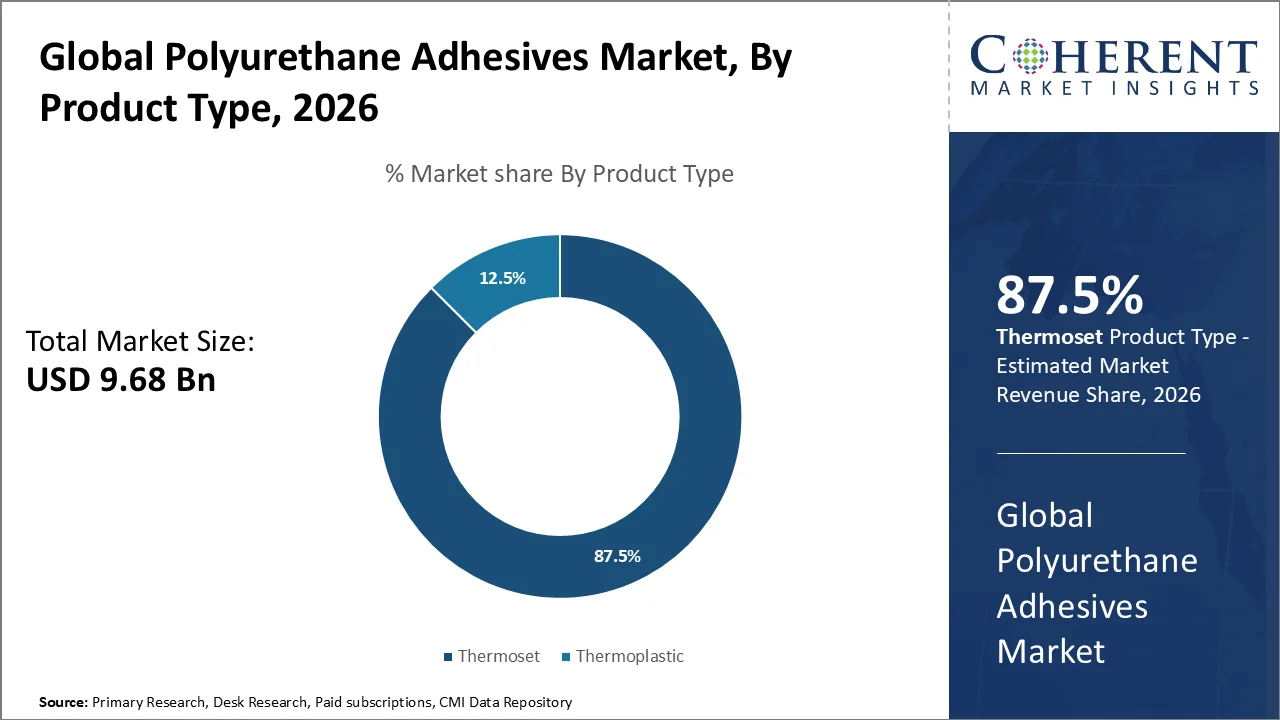
Thermoset Segment가 가장 큰 주식을 취득하는 이유는 무엇입니까?
제품 유형의 기초에, thermoset 세그먼트는 2026년에 대략 87.5%의 가장 큰 폴리우레탄 접착제 시장 점유율을 위한 계정에 계획됩니다. 자동차, 전자, 가구, 건설 및 산업 조립 응용 분야에서 높은 최종 접착 강도, 화학 및 내습성, 치수 안정성 및 높은 온도에서 접합 성능을 유지 할 수 있도록 세그먼트의 지배력은 높은 최종 접착 강도, 화학 및 내습성, 치수 안정성 및 능력을 owing.
Covestro는 90°C (194°F)의 가공 온도에 활성화되고 그 후에 반대 가능한 교차 결합 반응을 통해 치료하는 그것의 thermoset 폴리우레탄 접착성 영화 Bayfol LR 5902를 선물했습니다. 유래 접착은 높은 저온, 거친 화학물질 및 물에 긴 노출을 저항할 것입니다. 이것은 thermoset 폴리우레탄 체계가 까다로운 구조상 신청에서 사용될 수 있습니다.
4 월 2026에서 Henkel은 TECHNOMELT PUR 9015 BV / WV, 접합 유리 및 대형 가전 패널을위한 새로운 폴리 우레탄 용융 제형을 출시했습니다. 접착제는 40°C에 creep에 높은 처음 힘, 저항, 대략 2.5-8 분의 열리는 시간 및 자동화된 분배를 지원하는 동안 높은 열저항을 제공합니다.
왜 Reactive 기술 가장 큰 주식을 취득?
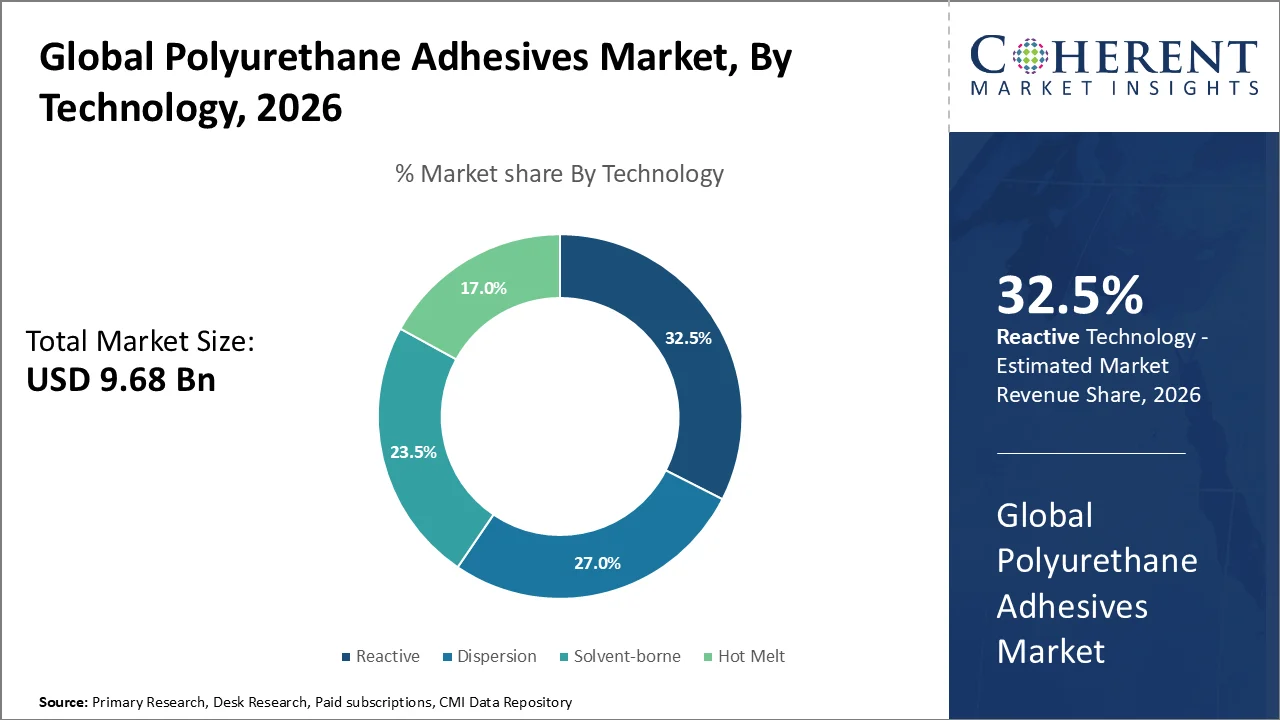
기술의 기초에, 민감하는 세그먼트는 2026년에 대략 32.5%를 가진 폴리우레탄 접착제 시장을 지도하기 위하여 예상됩니다. 세그먼트의 성장은 그것의 높은 최종 채권 힘, 습기 치료 기능, 용해력이 없는 가공, 열과 화학물질에 저항 및 목공, 자동 실내, 가구, 패널, 포장 및 산업 박판에 있는 성장 채택에 owing입니다.
헨켈의 TECHNOMELT® PUR 270/9 ME는 탄력성 폴리우레탄 기술이 더 안전하고 낮은 방출 정립으로 진화하는 방법을 보여줍니다. 접착제는 0.1% 미만의 isocyanate 모노머 내용이 있고, 150°C (302°F)까지 온도 저항을 유지하고 있는 동안 90%까지 isocyanate 증기를 감소시킬 수 있고, 높은 최종 노예 힘.
4 월 2025 Sika는 SikaWall-3000 Rapid Bond를 출시했으며 외부 단열 및 마감 시스템 (EIFS)의 새로운 원 구성 요소 폴리 우레탄 폼 접착제를 출시했습니다. 제품은 빠른 조정과 튼튼한 접착을 허용하기 위하여 개발되고, 임명 시간을 감소시키기 위하여.
왜 빌딩 및 건설은 가장 큰 시장 점유율을 보유합니까?
끝 사용 공업의 기초에, 건물 & 건축 세그먼트는 2026년에 대략 36.5%의 가장 큰 폴리우레탄 접착제 시장 점유율을 위한 것으로 예상됩니다. 세그먼트의 지배는 절연제 패널, 마루, 루핑, façades, 문 및 창, 설계한 나무, 조립식으로 만들어진 구조 및 콘크리트, 금속, 나무, 플라스틱 및 합성 건축재료의 접착에 있는 광대한 폴리우레탄 접착성 사용법에 owing 입니다.
7 월 2026에서, 미국 건설 지출은 USD 2.16 조의 계절적으로 조정 된 연간 비율에 있었다, 이는 USD 859.0 억 주거 건설이었다 및 USD 755.2 억 민간 비정부 건설이었다. 이 큰 건축 기초는 마루, 절연제 패널, 루핑, 문, 창, façades 및 설계한 목제 신청에 있는 폴리우레탄 접착제의 지속적인 소비를 촉진합니다.
에 7월 2025, 존스 맨빌 출시 JM QuickFoam 접착제, 2 부분, 절연 보드, 커버 보드 및 fleece-backed 루핑 막을 부착하기위한 저층 폴리우레탄 폼 루핑 접착제.
폴리우레탄 접착제 시장 동향
- 다기능 열 전도성 폴리우레탄 접착제는 발전하기 위하여 계속되, 그들의 역할은 EV 건전지와 같은 신청으로 전통적인 접합을 넘어, 힘 전자공학 및 높은 열 집합입니다. 5 월 2026에서 ITW 성능 폴리머는 Plexus DT2430 및 DT2630LD 폴리 우레탄 구조 접착제를 출시했습니다. 약 1.1 W / mK 및 2.0 W / mK의 열 전도성.
- 바이오 기반 및 낮은 탄소 폴리우레탄 접착제 제형에 대한 추세가 증가하는 추세는 기존 화석 파생된 feedstocks에 의존도를 감소시킵니다. Henkel의 TECHNOMELT PUR 6260 ECO는 11 월 2025에서 시작되었으며 최소 60 %의 재생 및 재활용 원료로 제작되었으며 기존 버전과 15°보다 40% 낮은 제품 탄소 발자국이 있습니다. C 낮은 가공 온도.
- 자동차, 전자공학, 기구 및 다른 튼튼한 상품을 위한 폴리우레탄 접착제를 디자인하는 것은 debonding-on-demand 및 접착성 enabled recyclability에 성장 초점에 의해 변화됩니다. 4 월 2025에서 Evonik은 약 80 °C ~ 150 °C의 온도 범위에서 활성화 될 수있는 폴리 우레탄 접착제 시스템과 호환되는 debonding 개념을 도입하여 재료 분리, 수리 및 재활용을 지원합니다.
지역 통찰력
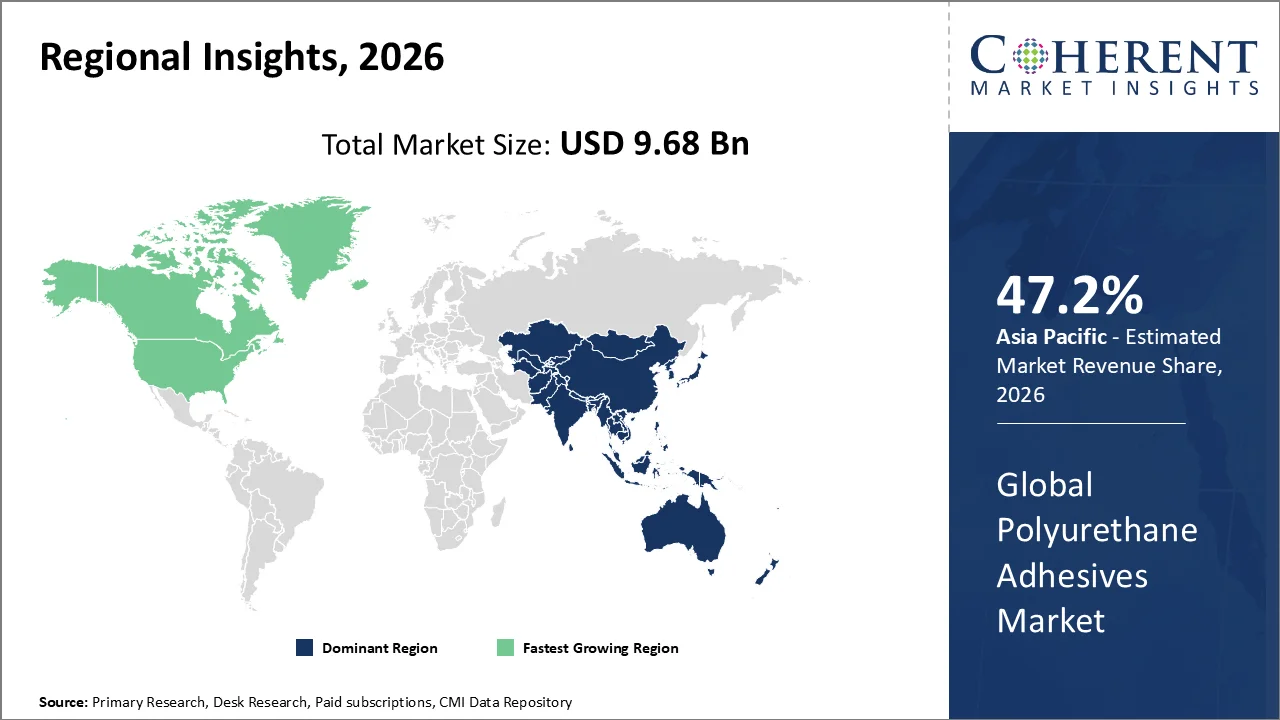
아시아 태평양은 대형 제조 기지와 급속한 산업 확장에 Owing를 지배합니다
아시아 태평양은 2026년 폴리우레탄 접착제 시장 점유율 47.2%를 차지할 것으로 예상됩니다. 지구의 지배는 그것의 큰 자동차 제조 기초에 owing, 건축 활동 확장, 전자공학 생산, 옷 입은 중국, 인도, 일본, 대한민국 및 동남 아시아 전역의 폴리우레탄 기반 접합 시스템의 제조, 유연한 포장 및 성장 소비.
또한 인도는 FY2025-26의 INR 11.2 lakh crore와 비교하여 FY2026-27에 대한 공공 자본 지출에 INR 12.2 lakh crore를 제안했습니다. 수송 인프라, 도시 개발, 산업 시설 및 주거에 있는 계속된 투자는 마루, 절연제, 패널, 루핑, 설계한 나무 및 다른 건축 신청에 있는 폴리우레탄 접착제의 더 지원 소비입니다.
북아메리카 폴리우레탄 접착제 시장 동향
북미는 예측 기간 동안 폴리우레탄 접착제 시장에서 가장 빠른 성장을 목격 할 것으로 예상됩니다. 지구의 성장은 EV와 건전지 제조, 진보된 산업 집합, 혁신 및 건축 활동의 확장에 의해 지원되고, 고성능 구조상과 열으로 전도성 접착제를 위한 수요를 증가합니다.
2026년 8월, 미국 에너지부는 국내 중요 물질 가공, 배터리 제조 및 재활용 용량 확대를 목표로 7개의 프로젝트를 위해 500백만 달러를 발표했습니다.
강력한 자동차, 유연한 포장 및 산업 제조 기지는 미국의 폴리우레탄 접착제 시장을 지원
미국 폴리우레탄 접착제 시장은 국가의 대형 자동차, 항공 우주, 유연한 포장, 전자 및 고급 제조 산업에 대한 꾸준한 성장을 목격하고있다. 폴리우레탄 접착제는 구조상 접합, 실내 집합, 가동 가능한 laminates, 절연제, 합성 성분 및 진동에 융통성 및 저항을 요구하는 신청을 위해 점점 이용됩니다.
자동차 제조 업체 (OICA)의 국제기구에 따르면 미국은 약 10.24 백만대의 차량으로 제작되었으며 2025 년 16.7 백만대의 차량을 판매했습니다. 대형 자동차 제조 기지는 폴리우레탄 구조 및 조립 접착제에 대한 수요를 계속 구동한다.
4 월 2026에서 유연한 포장 협회에 따르면, 미국 유연한 포장 산업의 2024 년 연간 판매 42.6 억 달러, 2023 년에 USD 41.4 억에서 2.9% 상승. 유연한 포장의 성장 규모는 다층 식품, 제약 및 소비자 제품 포장에 사용되는 솔벤트 및 민감성 폴리우레탄 라미네이팅 접착제의 소비를 지원합니다.
중국 폴리우레탄 접착제 시장 동향
중국은 대형 자동차, 전자 제품, 가전 제품, 신발, 포장 및 산업 제조 생태계에 대한 가장 중요한 시장 중 하나가 될 것으로 예상됩니다. 새로운 에너지 차량과 전자 부품의 높은 생산량은 구조상 접합, 건전지 집합, 박판, 열 관리 성분 및 정밀도 접착제 신청을 위한 필요조건을 증가합니다.
중국의 국가 통계국은 새로운 에너지 차량 생산이 1 월 - 7 월 2026에서 약 8.95 백만 단위로, 최대 9.5% 년. 혼자 7 월 2026에서, NEV 출력은 약 1.55 백만 단위, 최대 29.9% 1 년. 이 확장 EV 제조 기초는 건전지 팩, 실내, 합성 부속, 경량 집합 및 열 관리 체계에 있는 폴리우레탄 접착제를 위한 수요를 지원합니다.
폴리우레탄 접착제 산업의 주요 기업
폴리우레탄 접착제에 있는 중요한 중요한 선수의 몇몇 시장에는 Huntsman Corporation, 3M, Sika AG, Ashland Inc., Arkema S.A., H.B. Fuller, Illinois Tool Works Inc., Henkel AG & Co. KGaA가 포함됩니다. 회사 소개· Dow 화학 회사.
핵심 뉴스
- 5 월 2026에서 Henkel은 LOCTITE TLB 9270APS, 차세대 EV 배터리 시스템에 개발 된 두 가지 구성 요소 폴리 우레탄 기반 열 전도성 접착제를 출시했습니다.
- 3 월 2025에서 Huntsman은 독일 Jinshan, China 및 Osnabrück의 폴리우레탄 생산 사이트에 대한 ISCC PLUS 인증을 발표했습니다. 증명한 TPU 물자는 자동, 신발, 영화 및 전문화한 산업 신청의 맞은편에 이용되고 또한 접착성 가치 사슬 내의 원형과 대량 균형 폴리우레탄 feedstocks의 중대한 채택을 지원하는 접착성 정립을 위한 원료로 봉사할 수 있습니다.
시장 보고서 Scope
폴리우레탄 접착제 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | USD 9.68 파운드 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 5.8% 할인 | 2033년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Huntsman Corporation, 3M, Sika AG, Ashland Inc., Arkema S.A., H.B. Fuller, Illinois Tool Works Inc., Henkel AG & Co. KGaA, Scott Bader Company Ltd. 및 Dow Chemical Company. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- 폴리우레탄 접착제 시장은 전통적인 접합 제품에서 설계한 나무, 조립식으로 만들어진 건축 및 짐 방위 구조를 위한 고성능 구조상 접착제 체계로 움직입니다. Henkel는 구조상 갱도지주 건축에 있는 폴리우레탄 기술의 채택이 증가하고, 그것의 LOCTITE HB S ECO 폴리우레탄 접착제는 60%까지 접착제의 킬로그램 당 이산화탄소 발자국을 감소시킬 수 있다는 것을 도울 수 있습니다.
- 지속 가능성은 제품 개발의 접착제 산업에서 니치 차별화가 아닌 핵심 요구가되고 있습니다. 예를 들어, 6 월 2026에서 H.B. Fuller는 새로운 제품 개발의 60 %가 고객의 최종 제품의 지속 가능성 프로파일을 개선하는 데 중점을 둡니다.
- 주요 접착제 생산자의 전문 접착 기술의 장기적인 가치에 대한 신뢰에 의해 전략적 통합 및 제조 확장. Sika는 2 월 2026에서 터키 Akkim을 인수했다고 발표했습니다. 접착제 및 실란트 2025 년 CHF 220 백만의 판매와 함께 회사.
가격표 회사연혁
- 제품 유형 (Revenue, USD Bn, 2021-2033)
- 열가소성
- 열 세트
- 기술 (Revenue, USD Bn, 2021-2033)
- 제품정보
- 용매 품
- 관련 기사
- 핫멜트
- 최종 용도 산업 (Revenue, USD Bn, 2021-2033)
- 건물 & 건축
- 전기 & 전자공학
- 포장 세부 사항
- 자동차
- 제품정보
- 풋웨어
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 폴리우레탄 접착제 제조 업체 및 Formulators
- 폴리우레탄 원료 및 isocyanate 공급 업체
- 접착제 기술 및 응용 엔지니어
- R&D 및 제품 개발 관리자
- 자동차 및 EV 부품 제조업체
- 건축 자재 및 단열재 제조업체
- 포장 변환기 및 laminators
- 가구, 신발 및 산업 제품 제조업체
- 대리점 및 특수 화학 공급 업체
- Procurement managers and technical decision-makers throughout key end-use 산업
데이터베이스
- 세계은행
- 경제 협력 및 개발기구 (OECD)
- 유엔 산업 개발기구 (UNIDO)
- UN Comtrade 데이터베이스
- 유로 통계
- 미국 검열국
- 미국 환경 보호국 (EPA)
- 중국 국가 통계국
회사 소개
- 접착제 및 실란트 산업 (ASI)
- 유럽 코팅 저널
- 코팅 세계
- 화학 및 공학 (주)
- 화학 주
- 포장 유럽
- 건설 세계
학회소개
- 접착 및 접착제의 국제 저널
- Adhesion 과학 및 기술 저널
- Adhesion 저널
- 폴리머 테스트
- 유기 코팅의 진행
- 폴리머 공학 및 과학
- 응용 폴리머 과학 저널
신문
- 벽 거리 저널
- 금융 시간
- 이름 *
- 블룸버그
- 경제 시간
- 중국 매일
회사연혁
- 접착제 및 실란트위원회 (ASC)
- FEICA – 유럽 접착제 및 실란트 산업의 협회
- 폴리우레탄 산업 센터 (CPI)
- 미국 화학위원회 (ACC)
- 유럽 Diisocyanate 및 Polyol 생산자 협회 (ISOPA)
- 폴리우레탄 거품 협회 (PFA)
- 유연한 PU 폼 블록 제조 업체의 유럽 협회 (EUROPUR)
- 자동차 제조업체 국제기구 (OICA)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 제품 데이터 시트 및 접착제 제조업체의 기술 데이터 시트
- 회사 보도 자료 및 제품 출시 공지
- 정부 건설 및 제조 통계
- EPA, ECHA 및 유럽위원회의 환경 및 화학 규제 간행물
- WIPO, USPTO, EPO 및 Google 특허를 포함한 특허 데이터베이스
- 수입 및 수출 무역 통계
- 자동차, 포장, 건설 및 산업 생산 데이터
- 지속 가능성 보고서 및 제품 탄소 발자국 공개
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
폴리우레탄 접착제 시장은 2026년에 USD 9.68 Bn와 비교된 2033년에 대략 USD 14.38 Bn에 도달하기 위하여 예상됩니다.
폴리우레탄 접착제 시장에서 운영되는 주요 플레이어는 Huntsman Corporation, 3M, Sika AG, Ashland Inc., Arkema S.A., H.B. Fuller, Illinois Tool Works Inc., Henkel AG & Co. KGaA, Scott Bader Company Ltd. 및 Dow Chemical Company를 포함합니다.
폴리우레탄 원료 가격 및 엄격한 VOC 및 isocyanate 규정의 변동성은 주요 요인 hampering 시장 성장입니다.
건물 및 건설 응용 분야의 폴리 우레탄 접착제의 증가 채택과 자동차 및 전기 자동차의 경량 및 멀티 소재 접합에 대한 수요가 시장 성장을 주도하고 있습니다.
폴리우레탄 접착제 시장은 2026년부터 2033년까지 대략 5.8%의 CAGR에서 성장하기 위하여 예상됩니다.
아시아 태평양은 2026년 글로벌 시장 점유율 약 47.2%의 폴리우레탄 접착제 시장을 지배할 것으로 예상됩니다.
폴리우레탄 접착제는 높은 유대 강도, 유연성, 진동 저항, 내습성 및 금속, 나무, 유리, 플라스틱, 세라믹 및 복합 재료에 접착을 제공하는 폴리우레탄 화학에 근거를 둔 접합 재료입니다.