

해양 지원 선박 시장 규모 및 점유율 분석 - 성장 추세 및 예측(2026-2033)
해양 지원 선박 시장 규모는 2026년 230억 8천만 달러로 CAGR 8.1%로 성장할 것으로 예상되며, 2033년에는 약 398억 4천만 달러에 이를 것으로 예상됩니다. 주요 동인은 크게 해양 석유 및 가스 탐사 및 생산 활동 증가, 해상 풍력 에너지 프로젝트, 심해 및 초심해 개발에 대한 투자 증가, 운송, 앵커 처리, 플랫폼 공급, 해저 건설 및 유지 관리 작업을 지원하는 선박에 대한 수요 증가. 함대 현대화 및 연료 효율성이 뛰어난 하이브리드 디지털 지원 선박의 채택과 함께 해양 에너지 인프라 개발이 증가하고 있습니다. 2026년 4월, Colombo Dockyard PLC는 프랑스 Orange Marine을 위한 차세대 케이블 포설 및 수리 선박 건조를 시작하여 스리랑카의 첨단 조선 역량에 중요한 이정표를 세웠습니다.
주요 사항
- AHTS(앵커 처리 예인 및 공급 선박) 부문은 2026년 39.4%로 시장을 지배할 가능성이 높습니다. 이 부문의 성장은 앵커 처리, 장비 견인 및 포지셔닝, 해양 공급 작업, FPSO 설치, 계류 활동 및 시추 캠페인 지원에 광범위하게 사용되기 때문입니다. 2026년 2월 DOF 그룹은 약 400미터톤의 볼라드 풀을 갖춘 고급 AHTS 선박 2척을 인수하기로 합의했으며, 전체 거래 금액은 약 1억 달러에 달하는 순투자에 해당합니다.
- 2026년에는 천해 부문이 약 60.0%로 선두를 차지할 것으로 예상됩니다. 이 부문의 지배력은 고정식 해양 플랫폼의 대규모 집중, 상대적으로 낮은 프로젝트 개발 비용, 성숙한 생산 분야, 공급, 유지 관리, 승무원 이동 및 건설 지원 선박에 대한 반복적인 수요로 인해 발생합니다. CNOOC 개발에는 79개 유정이 포함되며 2026년에는 하루 약 19,400배럴의 석유 환산 속도로 최대 생산량을 달성할 예정이며, 이는 천해 해상 생산에 대한 지속적인 노력을 보여줍니다.
- 북미는 2026년에 약 33.5% 시장 점유율로 해양 지원 선박 시장을 장악할 것으로 예상됩니다. 이 지역의 리더십은 광범위한 해양 석유 & 미국 걸프 지역의 가스 인프라, 지속적인 심해 현장 개발, 해저 타이백 활동, AHTS, PSV, 건설 및 유지 관리 선박에 대한 반복적인 수요. 미국 안전환경집행국(BSEE)에 따르면, 미국 외대륙붕의 해상 석유 생산량은 2025년에 7억 1,400만 배럴이라는 기록을 세웠으며 걸프만의 주요 심해 프로젝트가 이러한 증가를 뒷받침했습니다.
시장 드라이버
Deepwater와 Ultra-Deepwater 발달은 고순도 Offshore 지원 배를 위한 수요를 가속하고 있습니다
해양 지원 선박 산업은 AHTS 선박, 플랫폼 공급 선박, 건설 지원 선박, ROV 지원 선박 및 IMR 선박에 대한 필요성을 필요로하는 깊은 물 및 가스 자원의 착취에 의해 구동됩니다. Deepwater 프로젝트는 전형적으로 진보된 subsea 체계, 뜨 생산 임명, 장거리 logistical 지원 및 고압적인 드릴링 조건의 사용을, 따라서 기술적으로 진보된 배 필요로 합니다.
6 월 2026에서 Shell은 미국 걸프 지역의 Sparta 깊은 물 프로젝트가 현재 개발중인 것으로 강조했으며 2028에서 시작되는 일 당 석유의 90,000 배럴까지 생산할 것으로 예상되었습니다. Sparta 프로젝트는 최대 20,000 psi의 압력을 처리하기 위해 개발되었으며, 해상 프로젝트의 증가 기술적인 sophistication 및 높은 사양 해양 서비스를 필요로합니다.
Offshore Wind Farms의 확장은 지원 선박을 위한 새로운 Long-Term 수요 기초를 창조합니다
Offshore 풍력 농장은 기존의 석유 및 가스 프로젝트 이외의 해상 지원 선박에 대한 다양한 시장을 제공합니다. 해안선에서 멀리 떨어진 이 시설의 건축에서는, 개발자는 서비스 가동 배, 승무원 이동 배, 건축 배, 케이블 지원 배 및 터빈 임명을 포함하여 배의 수를 필요로 합니다.
1 월 2025에서 Vattenfall는 Louis Dreyfus Armateurs와의 10 년 계약을 통해 3 대규모 서비스 운영 선박을 계약했습니다. 선박 중 하나는 DanTysk 및 Sandbank 해양 풍력 농장을 제공 할 것이며, 다른 선박은 Nordlicht 1 및 Nordlicht 2 풍력 농장으로 지원되며 약 1.6 GW의 집적 용량이 있습니다.
현재 이벤트와 영향력
현재 이벤트 | 묘사와 그것의 충격 |
미국 정부는 Gulf Offshore Oil & Gas Leasing under the One Big Beautiful Bill Act (2026)를 확장했습니다. |
|
미국 정부의 기록 Offshore 바람 CfD 경매는 미래 해병 지원 요구 사항을 확장 (2026) |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
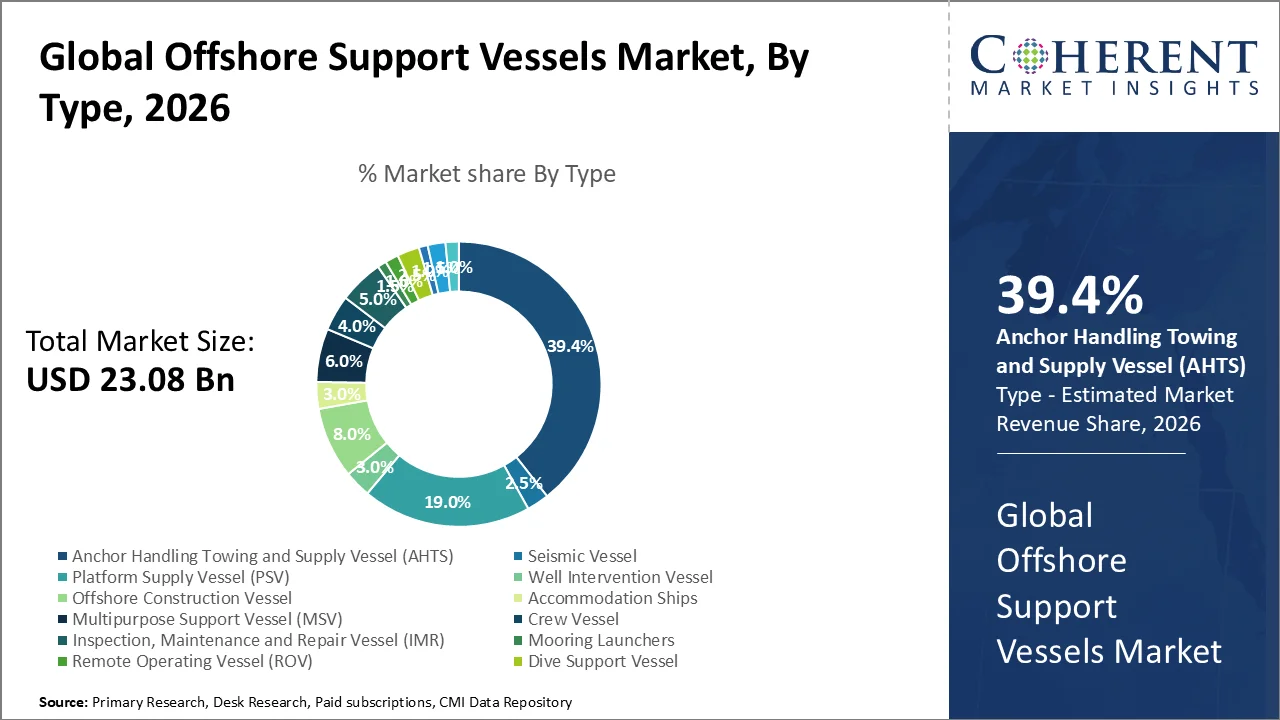
왜 앵커 처리 견인 및 공급 용기 (AHTS) 가장 큰 주식을 취득?
유형의 기초에, 닻 취급 견인과 공급 배 (AHTS) 세그먼트는 2026년에 39.4%의 가장 큰 해안 지원 배 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 지배는 앵커 배포 및 복구에 AHTS 선박의 다양한 역할에 owing, 해상 리그의 견인 및 위치, 장비의 운송 및 공급, 계류 작업, 해상 탐험 및 생산 활동에 대한 지원.
최근 계약 활동은 이러한 선박에 대한 지속적인 요구 사항을 지원합니다. 6월 2026일 ABS Marine Services는 AHTS 선박 MV ARTEMIS에 대한 전세 계약을 체결하여 인도 동부 해안에서 석유 운영을 지원합니다. 계약은 1,825 일 또는 5 년의 확고한 기간을 가지고 있으며, 추가 1,825 일 동안 옵션으로 해상 탐험 및 생산 운영의 AHTS 자산에 대한 장기 활용 가시성을 나타냅니다.
왜 Shallow Water는 가장 큰 시장 점유율을 보유합니까?
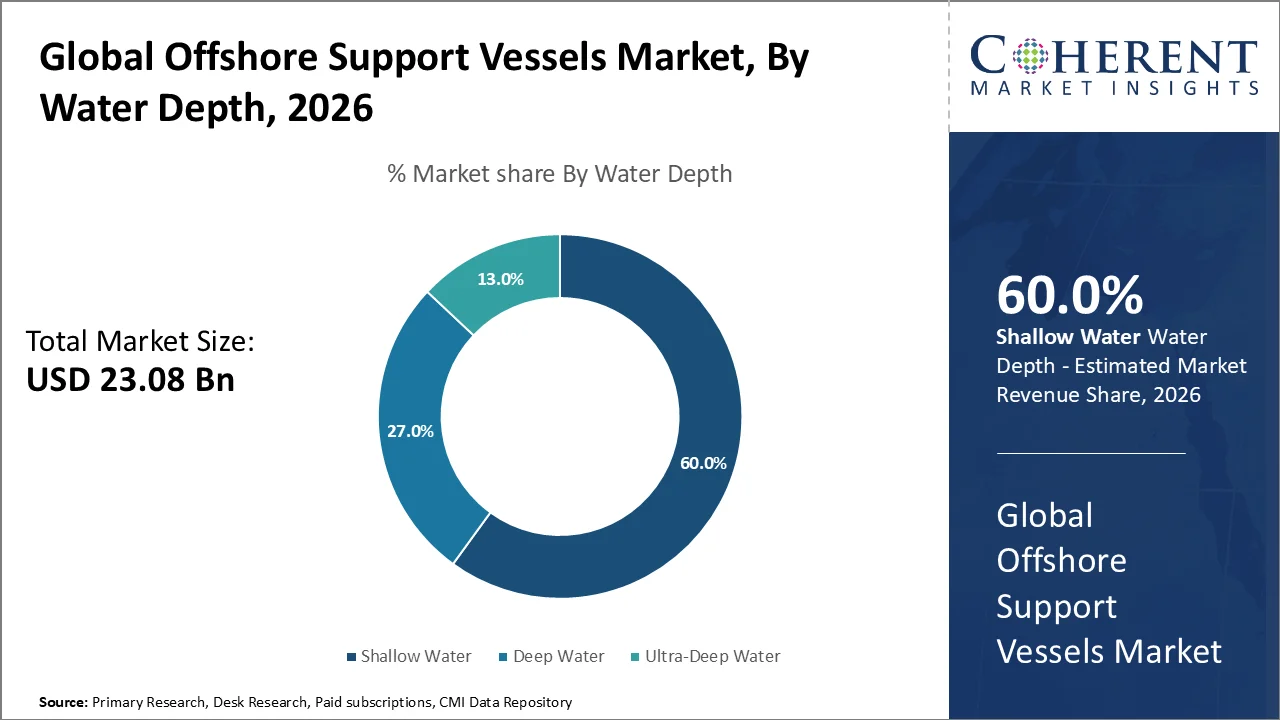
물 깊이의 기초에, 얕은 물 세그먼트는 2026년에 대략 60.0% 공유를 가진 Offshore 지원 배 시장을 지도하기 위하여 계획됩니다. 세그먼트의 지배는 역외 플랫폼, 비교 낮은 탐험 및 생산 비용, 기존 인프라에 근접하고, 플랫폼 공급, 승무원 수송, 유지 보수, 잘 개입 및 현장 개발 지원에 대한 요구 사항을 재개하는 광범위한 설치 기지로 빚집니다.
RWE는 미국의 1.4 GW Sofia Offshore Wind Farm의 모든 100 모노파일 기반 설치를 완료했습니다. 이 프로젝트는 20–35m의 물 깊이에 위치하고 있으며, 14개월의 해상 기반 설치 캠페인과 함께 배열 케이블의 약 360km의 burial에 의해 수행됩니다.
1월 2026일, Cairn Oil & Gas는 Ambe Block Marine India의 서쪽 해안에서 가스 발견을 발표했으며, 그 세 가지 웰빙은 얕은 물 드릴링 및 개발 캠페인의 일부로 계획되어 있음을 명시했습니다. 이 회사는 인도의 해상 개발 이니셔티브의 자산을 촉진하고, 얕은 물 필드가 새로운 탐험과 수익화 활동을 유치하기 위해 계속 진화합니다.
Offshore Support 선박 시장 동향
- 해양 선박의 배터리 전기 및 기타 에너지 형태를 향한 성장 추세는 연료 및 배출을 절약하기 위해 함대 사양에 영향을 미칩니다. Bibby Marine의 미래 전기 CSOV는 24.4 MWh LFP 배터리 팩, 바다에서 충전 기능, 및 메탄올-ready 엔진. 선박은 2027 년에 서비스를 입력 할 예정이다.
- 원격 및 자율주행 설문 조사 기술의 성장 발전은 기존의 해저 매핑, 검사 및 데이터 취득 작업에 대한 선박에 의존도를 감소시킵니다. 3 월 2026, Kongsberg 및 Fugro는 Fugro의 성장 uncrewed 표면 선박 함대를 통해 협력을 확장했습니다. Fugro의 원격 운영 센터는 기존 선박 기반 접근 방식과 비교하여 최대 95 %의 배출을 줄이기 위해 24 / 7 해상 작업을 지원할 수 있습니다.
- 해상 풍력 운영을 위한 전문 SOV 및 CSOVs를 위한 상승 수요는 전통적인 기름과 가스 활동을 넘어 OSV 시장을 확장하고 있습니다. 3 월 2026에서 VARD는 독일의 Global Tech I Wind Farm에서 10 년 해양 풍력 서비스 계약으로 Norwind Maestro를 직접 배달했습니다. 선박은 60의 바람 기술공을 포함하여 90명의 사람들, 목적 건설한 근해 설비, 근수, 정비 및 도보 일 기능을 위한 증가 필요조건을 반영하는 반사.
지역 통찰력
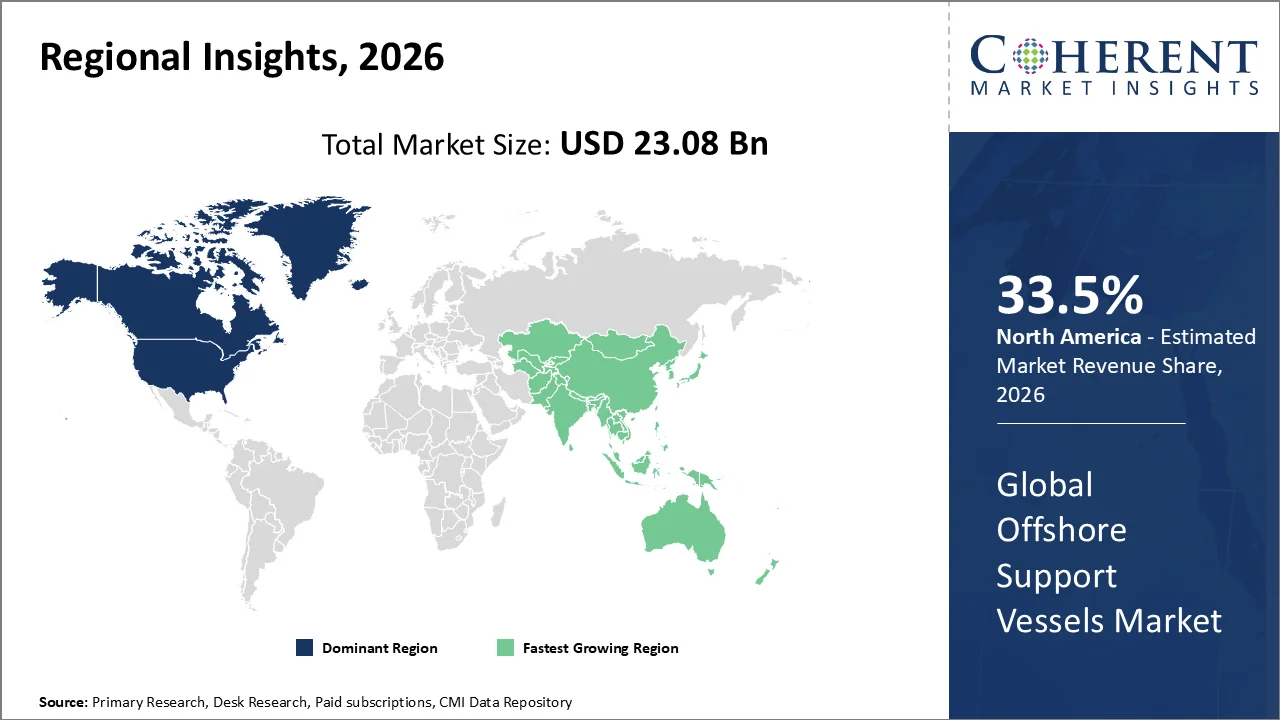
북아메리카는 강한 Deepwater 기름 & 가스 활동에 Owing를 지배하고 Offshore Infrastructure를 설치했습니다
북미 지역은 2026 년 해양 지원 선박 시장 점유율의 약 33.5%를 차지합니다. 지구의 지배는 그것의 광대한 해상 생산 인프라에 owing, 미국 걸프에 있는 깊은 물 분야의 지속적인 발달, 뜨 생산 설비의 큰 설치된 기초, 플랫폼 공급, 닻 취급, subsea 건축, 검사, 정비 및 잘 지원 배를 위한 지속적인 필요조건입니다.
해상 활동에 대한 추가 증거는 4 월 22, 2026, Seadrill이 2 미국 걸프 드릴링 계약 LLOG Exploration과 함께 계약 백로에 약 2 억 달러를 추가했다. 수상은 West Neptune의 365 일 확장과 West Vela의 270 일 훈련 프로그램을 포함, 관련된 해양 물류 및 해상 선박 지원이 필요한 깊은 물 드릴링 캠페인에 대한 지속적인 투자를 민주화.
7월 2026일, 미국 걸프의 아틀란티스 주요 시설 확장 프로젝트에서 bp가 생산되었습니다. 확장은 총 피크 연간 생산량의 하루 (boe / d)에 해당하는 약 10,000 배럴을 추가합니다.
Asia Pacific Offshore Support 선박 시장 연락처
아시아 태평양은 예측 기간 동안 Offshore Support Vessels Market에서 가장 빠르게 성장하는 지역으로 이어질 것으로 예상됩니다. 2026년 출판된 시장 평가는 아시아 태평양을 가장 빠르게 성장하는 지역 OSV 시장으로 식별하며, 해양 탐사, 에너지 수요 확대 및 중국, 인도, 말레이시아, 인도네시아, 호주, 대한민국, 대만 및 베트남을 통해 해양 인프라 투자를 지원했습니다.
Energy Industries Council의 5 월 2025 APAC Offshore Wind Insight Report에 따르면 중국없이 아시아 태평양에는 276 GW의 총 제안 된 용량이있는 251 해상 풍력 프로젝트가 있습니다. 이 파이프라인의 밖으로, 약 37% 프로젝트는 전통적인 조정 밑바닥 프로젝트 보다는 더 많은 닻, mooring, subsea 건축, 견인, 검사 및 정비 서비스를 필요로 하는 떠오릅니다.
3 월 2025에서 PETRONAS는 Gumusut-Kakap/Geronggong-Jagus East Phase 4 Deepwater Development Off Malaysia와 Brunei에서 첫 번째 오일 생산을 발표했습니다. 이 Deepwater 발달 프로젝트는 Gumusut-Kakap 뜨 생산 체계에 잘 연결된 우물 및 1개의 물 주입을 일으키기 3개의 기름을 포함합니다.
Deepwater 발달과 Subsea 활동은 미국에 있는 Offshore 지원 배 시장을 강화하고 있습니다
미국 해상 지원 용기 시장은 걸프의 지속적인 심수 기름 그리고 가스 발달에 owing 지속된 성장을 목격하고, subsea 동점의 확장, 플랫폼 공급, 닻 취급, 건축, ROV 및 검사 및 정비 배를 위한 recurring 수요. 새로운 해상 생산 프로젝트는 특히 드릴링, 설치, 시운전 및 후속 현장 유지 보수 중에 선박 요구 사항을 생성하기 때문에 중요합니다.
1 월 2025 년, 물의 8,600 피트 (2,600 미터)에 위치한 Whale Deepwater 개발에서 쉘 commenced 생산. 개발은 subsea 인프라에 15 개의 잘 연결되어 있으며 하루 100,000 배럴의 석유 생산 능력을 보유하고 있으며 해양 물류, 해상 설치 및 미국 심수 프로젝트와 관련된 장기 지원 요구 사항을 강조합니다.
중국 Offshore 지원 선박 시장 연락처
중국은 Offshore Support Vessels Market에서 강력한 성장을 목격 할 것으로 예상되며 국내 해양 석유 및 가스 생산, 해양 탐사 지출, 성장 선박 운영 활동 및 해양 지원 함대의 현대화에 의해 지원됩니다. 국가 큰 Bohai 바다와 남쪽 중국 바다 근해 생산 기초는 AHTS 배, PSVs, 다목적 배, 대역 배 및 전문화한 근해 건축 및 정비 자산을 위한 recurring 수요를 창조합니다.
가장 직접적인 증거는 China Oilfield Services Limited (COSL)에서 옵니다. Q1 2026년 도중, COSL의 바다 지원 배는 21,521 가동 일 기록했습니다, 4.4% 년에 년 증가합니다. 이 합계 안에, AHTS 배 운영 일은 2.5%에서 10,329 일, PSV 운영 일 증가된 6.3%에서 6,182 일 및 다목적 병설 운영 일 평균적으로 55.3%에서 722 일 증가했습니다.
해양 지원 선박 업계의 주요 기업
Offshore Support 선박의 주요 주요 플레이어 중 일부 시장은 maEdison Chouest Offshore, Abdon Callais Offshore, Havila 배송 사이트맵, Farstad 배송 ASA, Gulfmark Offshore Inc., Bourbon Offshore Marine 서비스 및 섬 Offshore 관리 AS.
핵심 뉴스
- 4월 2026일 호텔소개 13 개 이상의 해상 지원 선박이 계약 하에서 이미 선박의 10 백만 달러 이상의 값이 추가되었습니다.
- 2 월 2026에서 Island Offshore는 Vard Braila의 새로운 해양 에너지 건설 선박 섬 진화의 성공적인 출시를 발표했습니다. Newbuild는 섬 Offshore의 함대 갱신 프로그램의 일부이며, subsea 건설 및 해상 에너지 운영 전반에 걸쳐 회사의 역량을 강화하도록 설계되었습니다.
시장 보고서 Scope
Offshore Support 선박 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 8.0%년 | 2033년 가치 투상: | 50-100 원 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | MaEdison Chouest Offshore, Abdon Callais Offshore, Havila Shipping ASA, Farstad Shipping ASA, Gulfmark Offshore Inc., Bourbon Offshore Marine 서비스 및 섬 해안 관리 AS. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- 해양 지원 선박 (OSV) 시장은 PSV, AHTS 선박 및 다목적 선박이 플랫폼 공급, 앵커 취급, 해상 운영 및 현장 물류에 필수적 인 깊은 물 분지에서 지속적으로 해상 오일 및 가스 생산에 의해 지원됩니다. 2025 년 하루 26.2 백만 배럴에서 글로벌 해양 오일 생산, 2026 년에 예상되는 더 3.3% 증가와 함께 세계 석유 생산의 약 27%를 대표.
- 제한된 함대 및 노화 글로벌 OSV 함대는 중간 기간에 선박 활용 및 전세 경제를 지원할 가능성이 있습니다. Veson Nautical는 PSV 이용이 대략 78%이고 2025년에 80%의 주위에 AHTS 이용은, Tidewater, Bourbon와 같은 중요한 통신수 및 COSL는 대략 14-15 년의 평균 나이를 가진 운영 함대를 보고했습니다. 조선소 수용량 제약 및 높은 자본 필요조건 때문에 남아있는 새로운 건물 활동으로, 보충 필요조건은 근해 활동이 강화하는 현대의 연료 효율적인 배의 가용성을 강화할 수 있었습니다.
- 오프쇼어 지원 배를 위한 추가 장기 수요 수영장으로 신흥하고, 시장의 의존도를 감소시켜 새로운 탐험 프로젝트. 8월 13, 2026일, 미국 North Sea Transition Authority, 영국 대륙 기록 2025 년 £ 2.6 억의 유통 지출, 나머지 파견 프로그램은 £ 43.4 억에서 추정 된 동안; 1,000 개 이상의 추가 웰빙은 향후 5 년 동안 탈취 할 것으로 예측됩니다.
시장 Segmentation
- 유형 (Revenue, USD Bn, 2026-2033)
- 앵커 처리 견인 및 공급 용기 (AHTS)
- Seismic 배
- 플랫폼 공급 용기 (PSV)
- 좋은 Intervention 배
- Offshore 건설 선박
- 숙박 배
- 다목적 지원 용기 (MSV)
- 대원 선박
- 검사, 유지 보수 및 수리 용기 (IMR)
- Mooring 실행기
- 원격 운영 배 (ROV)
- Dive 지원 배
- 체스 배
- 안전 대기/비옥 배
- 기름 맨끝 지원 배
- 이름 *
- 수심 (Revenue, USD Bn, 2026-2033)
- Shallow 물
- 깊은 물
- 초 깊은 물
- Global Offshore 지원 선박 가격표 , 지역별 (Revenue, USD Bn, 2026-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
- 키 플레이어
- maison chouest 해안
- Abdon Callais 해안
- Havila 배송 사이트맵
- Farstad 배송 사이트맵
- 홈페이지
- Bourbon 해양 서비스
- 섬 Offshore 관리 AS
이름 *
1차 연구 인터뷰
- 해양 지원 선박 소유자 및 운영자
- 해양 석유 및 가스 탐사 및 생산 회사
- 선박 전세 및 해상 물류 관리자
- 조선소 및 해상 선박 제조업체
- Offshore 풍력 프로젝트 개발자 및 운영자
- 해양 공학 선박 정비사
- 해외 에너지 회사에서 조달 관리자
- Offshore 드릴링 계약자 및 subsea 서비스 제공 업체
- 항구 당국과 바다 맨끝 통신수
- 해외 해양 서비스에서 주요 의견 리더 (KOLs)
데이터베이스
- 세계은행
- 국제 에너지기구 (IEA)
- 미국 에너지 정보국 (EIA)
- UN 무역 및 개발 (UNCTAD)
- 국제 해상기구 (IMO)
- 사이트맵 Maritime Transport 통계
- 미국 해양 에너지 관리국 (BOEM)
- 영국 북해 교통 기관 (NSTA)
회사 소개
- Offshore 매거진
- Offshore 엔지니어
- 마린링크
- Riviera Maritime 미디어
- Maritime 임원
- Offshore 에너지
- 해양 로그인
학회소개
- 해양 공학
- 해양 구조
- 해양 과학 및 공학 저널
- 선박 및 해상 구조물
- 적용된 바다 연구
- 국제 해양 공학 저널
- 해양 정책
신문
- 금융 시간
- 벽 거리 저널
- 이름 *
- 블룸버그
- 더 가디언
- 경제 시간
회사연혁
- 국제 해상기구 (IMO)
- 국제 해상 계약자 협회 (IMCA)
- 국제 지원 선박 소유자 협회 (ISOA)
- 국제 드릴링 계약자 협회 (IADC)
- 해양 서비스 협회 (OMSA)
- 수중 기술 협회 (SUT)
- 배송 국제 챔버 (ICS)
- 사이트맵
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- Offshore 선박 함대 및 헌장 업데이트
- 정부 Offshore Oil & Gas Licensing 출판물
- Offshore 풍력 프로젝트 및 용량 데이터베이스
- 조선 및 선박 납품 공지
- 해상 안전 및 환경 규정
- Offshore Field 개발 및 인증 보고서
- Port Authority 및 Marine Infrastructure 간행물
- 회사 보도 자료 및 계약 공지
공급 업체
- 사이트맵 데이터 분석 도구, Proprietary CMI Existing Repository of Information for Last 10 년
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
해상 지원 선박 시장은 2033 년 USD 39.84 억에 도달 할 것으로 예상되며, 2026 년 USD 23.08 억에서 증가했습니다.
해양 지원 선박은 해상 오일 및 가스, 해상 풍력, 해상 건설, 드릴링, 유지 보수, 물류, 앵커 처리, 플랫폼 공급 및 기타 해상 운영을 지원하는 데 사용되는 선박을 전문으로합니다.
앵커 처리 견인 및 공급 용기 (AHTS) 세그먼트는 2026 년에 약 39.0%의 가장 큰 점유율을 보유하는 것으로 예상되며 앵커 처리, 의장 견인, 위치, 해상 공급, 계류 및 드릴링 지원 작업에 광범위한 사용으로 빚집니다.
얕은 물 세그먼트는 2026 년 약 60.0%의 시장 점유율로 지배 할 것으로 예상되며, 해상 플랫폼의 큰 설치 기지, 비교 낮은 개발 비용 및 공급, 유지 보수 및 승무원 운송에 대한 선박 요구 사항이 있습니다.
Offshore 지원 배는 플랫폼 공급, 닻 취급, 의장 견인, subsea 건축, 승무원 수송, 검사, 정비 및 수선, 좋은 개입, 해상 건축 및 해상 바람 가동을 위해 광대하게 이용됩니다.
해양 오일 및 가스 산업은 주요 수요 발전기를 유지하면서 해양 풍력은 프로젝트가 서비스 운영 선박, 승무원 운송 선박, 건설 선박 및 기타 특수 해양 지원 자산을 필요로하는 중요한 추가 시장으로 신흥됩니다.
주요 동향은 배터리 전기 및 대안 연료 선박, 원격 및 자율주행 기술의 채택 및 해상 풍력 운영을위한 SOV 및 CSOVs를 전문으로합니다.