
글로벌 AI 반도체 시장 규모 및 예측 – 2026에서 2033
글로벌 AI 반도체 시장은 도달 할 계획 24시간 2026에서 50-100 원 사이트맵 2033년 24.80%의 CAGR 예상 기간 동안 2026 에 2033. 시장 성장은 증가 채택에 의해 구동된다 인공지능 애플리케이션, AI 컴퓨팅 인프라에 투자, 전용 프로세서의 개발 주로 Enhancing을 목표로 에너지 효율 및 컴퓨팅 성능.
Semiconductor Foundries는 복잡한 AI 워크로드의 처리 요구를 충족시키기 위해 정교한 가속기 아키텍처를 채택하고 있습니다. 8월 2026일 스낵 바 시스템에서 향상된 효율을 위한 3개의 웨이퍼 스케일 엔진을 포함하는 CS-4 AI 가속기 도입 이동은 대규모 컴퓨팅 응용 프로그램에 대한 전문 AI 칩의 상승 상용화를 강조합니다.
글로벌 AI 반도체 시장의 핵심 테이크아웃
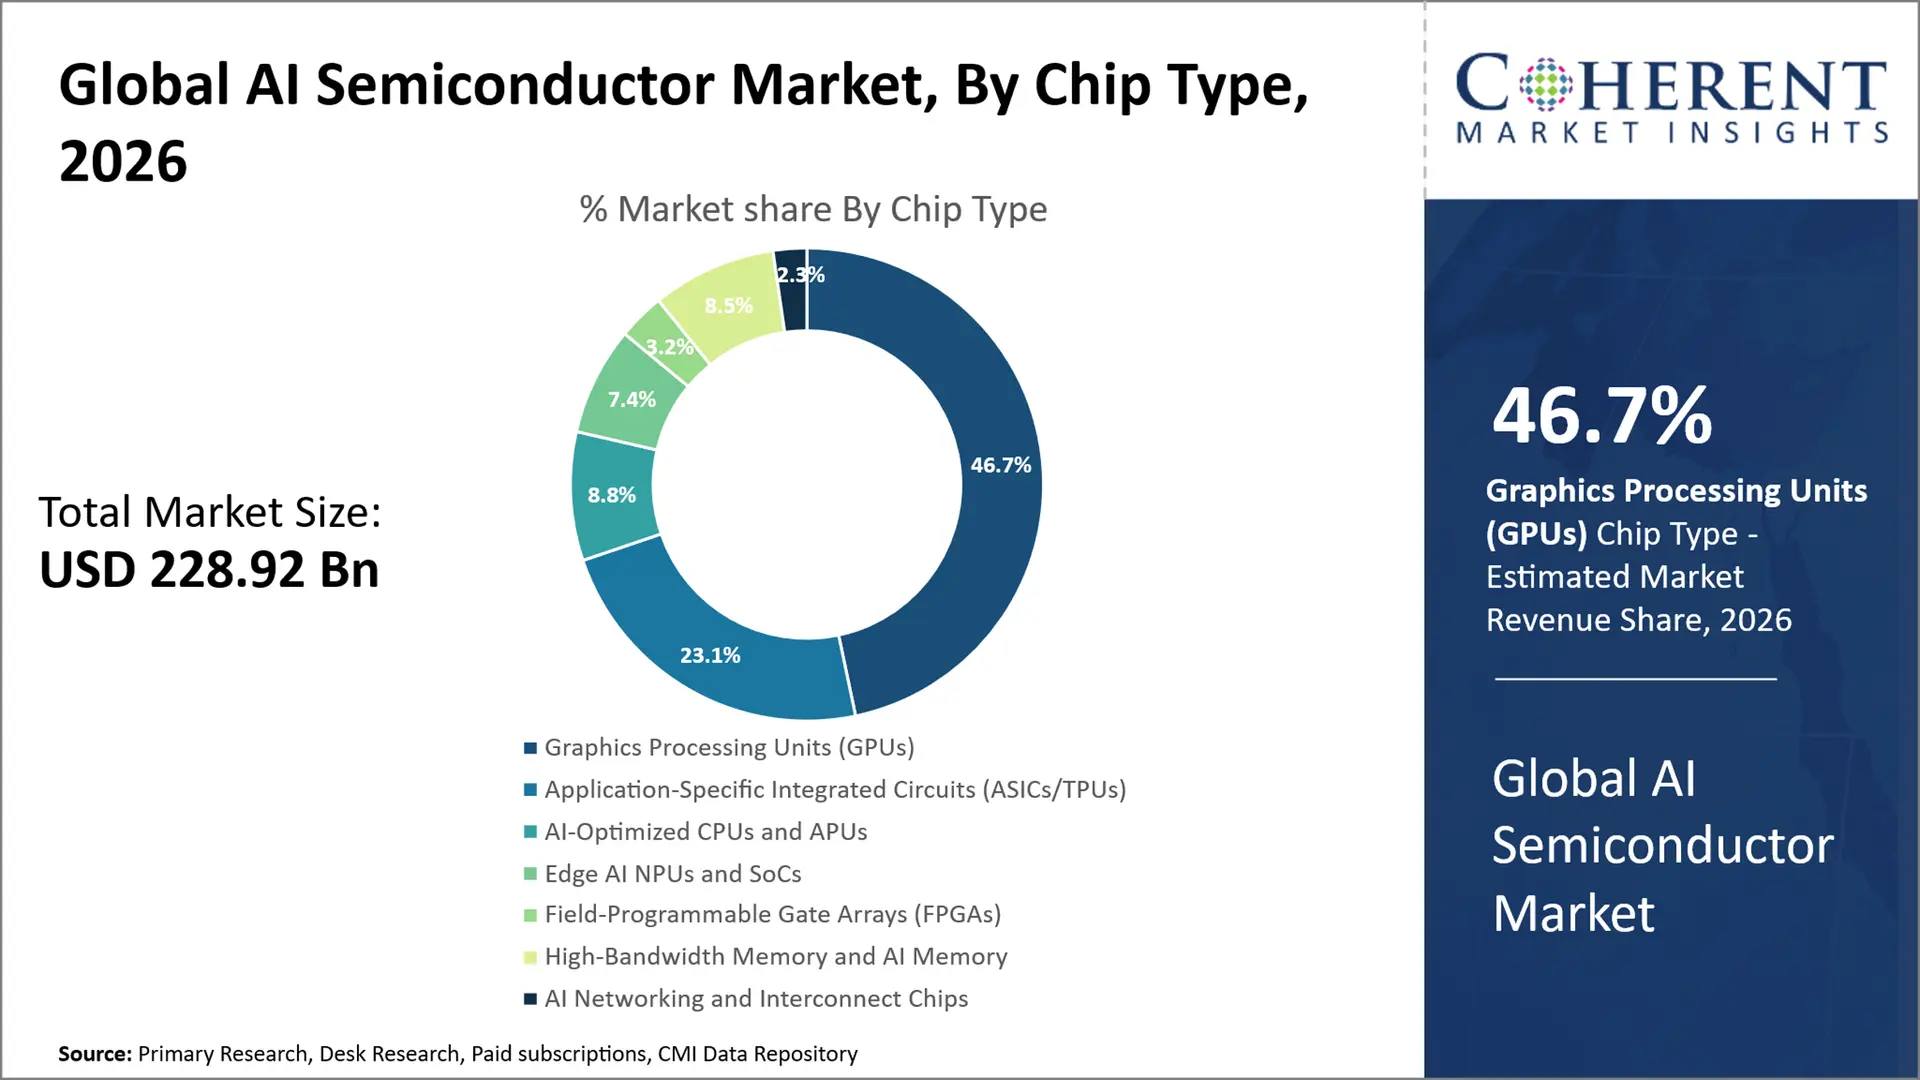
- 도표 처리 단위 (GPUs)는 공유를 붙들기 위하여 계획됩니다 46.7% 할인 2026년까지 글로벌 AI 반도체 시장 진출 23.9% 부터 2026 에 2033. 그들의 풀그릴 평행한 건축은 엔지니어 관례 칩 redesigns 없이 AI 모형의 다양성을 지원합니다. 3 월 2026에서 NVIDIA는 Vera Rubin AI 컴퓨팅 플랫폼을위한 Rubin GPU의 전체 생산을 시작했습니다.
- AI 교육은 계정으로 예상됩니다. 60.4% 할인 2026년 글로벌 AI 반도체 시장의 성장률(CAGR)은 22.6%에서 2033년까지 성장하고 있습니다. 대규모 모델의 교육은 분산 처리 인프라, 높은 compute 밀도 및 중요한 가속기 용량을 요구합니다. AMD는 6 월 2025에서 Instinct MI350 가속기를 발표했으며 복잡한 AI 워크로드에서 더 효율적이기 위해 설계되었습니다.
- Data Center 및 Cloud AI는 계정으로 추정됩니다. 7.6% 할인 2026년 글로벌 AI 반도체 시장의 규모는 2026년부터 2033년까지 24.2%의 CAGR에서 성장할 것으로 예상됩니다. Centralized Infrastructure는 엔터프라이즈 워크로드 및 AI 서비스에서 가속기의 효율적인 사용을 허용합니다. AWS는 12 월 2025의 Trainium3-powered EC2 Trn3 UltraServers의 일반적인 가용성과 클라우드 기반 AI 컴퓨팅의 기능을 확장했습니다.
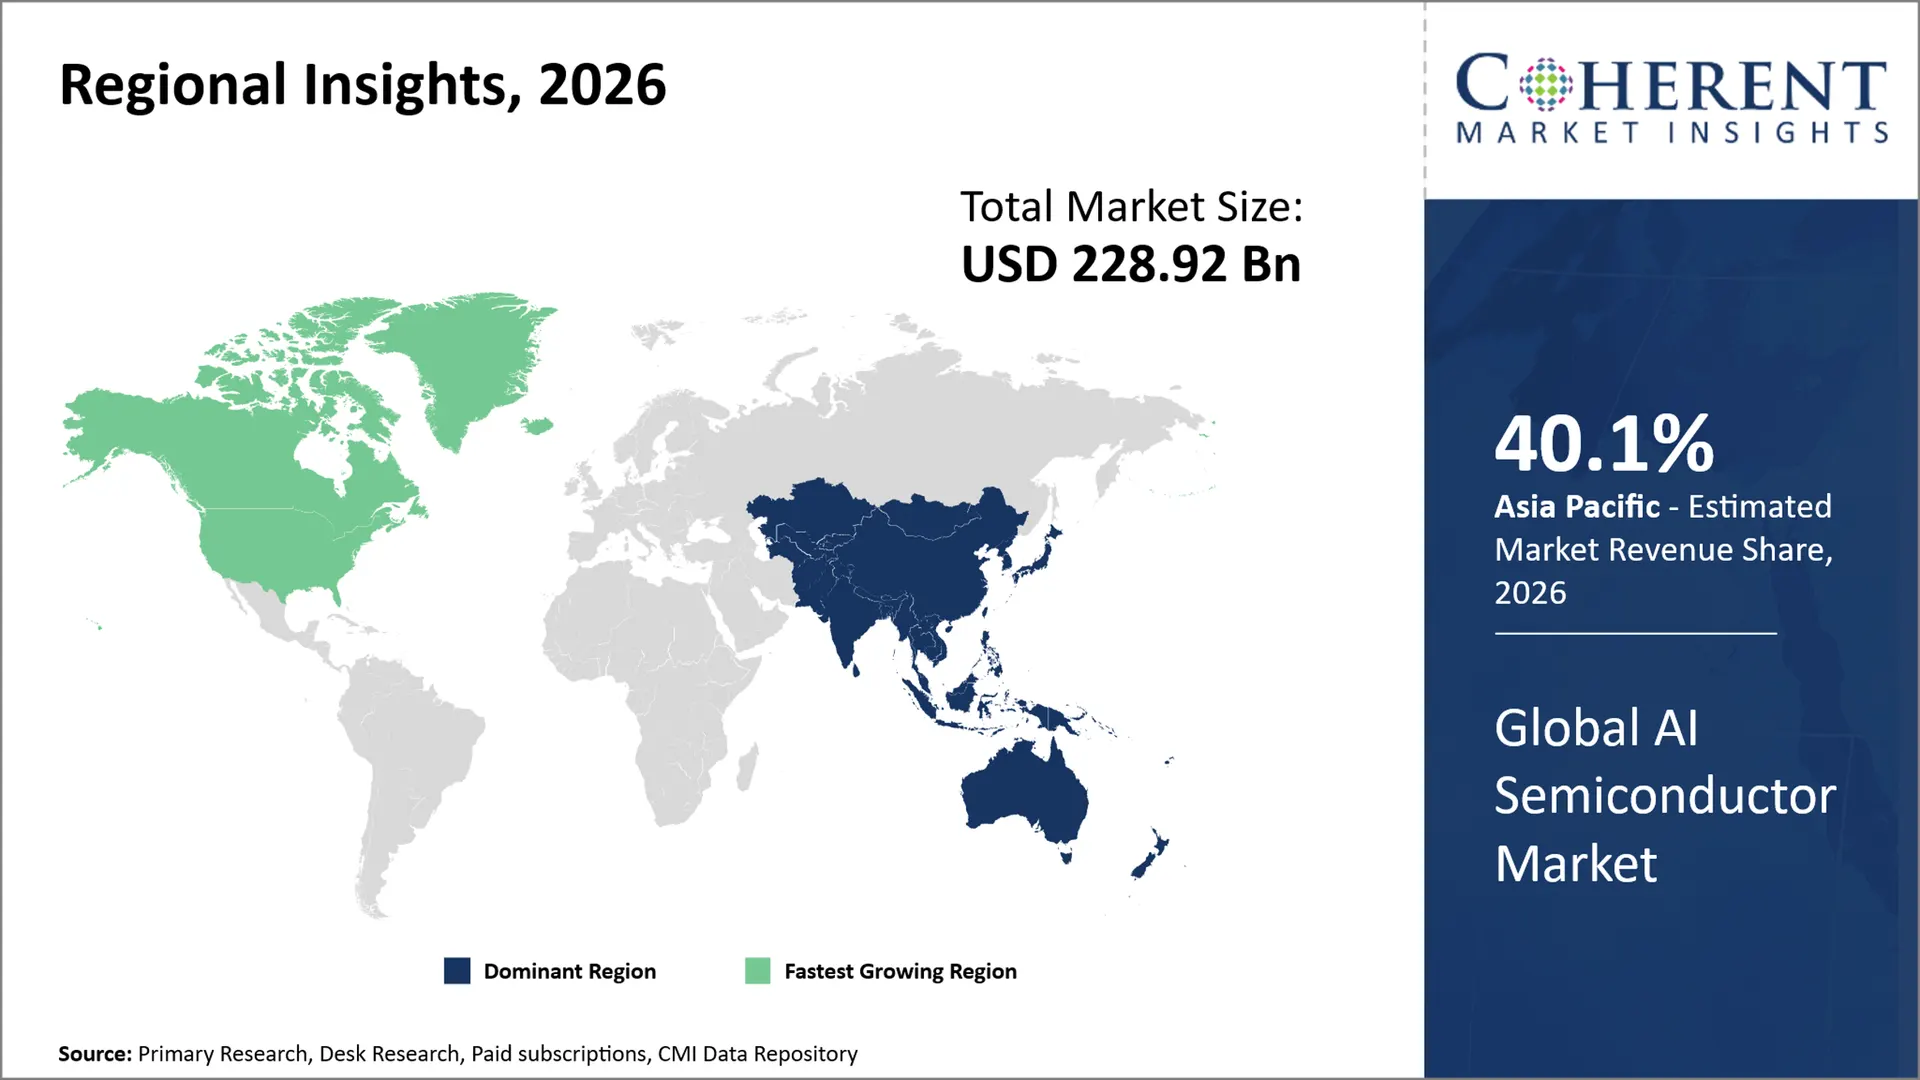
- Asia Pacific은 지배적인 유지를 기대합니다. 40.1% 할인 2026년 글로벌 AI 반도체 시장 점유율과 2033년까지 24.0%의 합성 연평균 성장률(CAGR) 기존 반도체 제조, 고급 메모리 제조 및 포장 기능으로 AI 하드웨어를 구축할 수 있습니다. 9월 2025일, 대한민국 SK하이닉스는 HBM4 개발 완료 및 대량 생산 기술 준비.
- 북미는 명령에 따라 7.2% 할인 2026년 글로벌 AI 반도체 시장의 매출은 2023년부터 2033년까지 26.2%의 CAGR와 함께 가장 빠르게 성장하는 지역 상태는 AI 인프라 및 하이퍼 스케일러 투자의 성장으로 이어질 것입니다. Microsoft는 목요일에 미국으로가는 투자의 절반 이상을 가진 회계 2025의 AI 전원 데이터 센터에 USD 80 Bn을 지출 할 것으로 예상했다.
증권
왜 그래픽 처리 장치 (GPUs) Global AI 반도체 시장 선도?
도표 처리 단위 (GPUs)는 보전될 것으로 예상됩니다 46.7% 할인 2026년에 칩 유형에 의해 세계적인 AI 반도체 시장의. 그들의 납은 구매 이점을 반영합니다: 통신수는 각 모형 발생을 위한 신청 특정한 실리콘 보다는 오히려 설치한 서버 윤곽에서 accelerator 수용량을 근원 할 수 있습니다. 검증된 시스템 설계 및 광범위한 배포 옵션 또한 AI 실험실 및 상업 서비스 제공 업체의 단기 자격. 1개의 선반 안에 많은 GPU를 협조하는 능력은 모형 실행이 개인적인 장치의 기억 그리고 커뮤니케이션 수용량을 초과할 때 특히 귀중합니다. 2월 2025일 핵심가치 GB200 NVL72 기반 클라우드 인스턴스를 일반적으로 사용 가능, 랙 레벨 고속 GPU 상호 연결 통합. 이 통합 GPU 시스템은 배포 가능한 컴퓨팅 용량을 향해 개별 칩 조달에서 이동하고, 가속기 공급 업체, 서버 통합 업체 및 클라우드 인프라 공급 업체를 지원하는 방법을 보여줍니다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 AI 교육은 글로벌 AI 반도체 시장에서 가장 큰 기능 세그먼트를 대표합니까?
AI 교육은 계정으로 예상됩니다. 60.4% 할인 2026년 글로벌 AI 반도체 시장 진출 완성된 모형을 사용과 달리, 훈련은 큰 자료 세트에 updating 모수의 많은 둥근을 요구하고, 그러므로 accelerators 사이 처리 힘, 기억 대역폭 및 빠른 커뮤니케이션의 다량을 소모합니다. 이 요구 사항은 상한 상호 연결 및 전용 AI 프로세서로 의상을 입은 대형 컴퓨팅 클러스터에 의해 더 나은 성취됩니다. 따라서, 큰 주문은 AI 개발자 및 연구 기관에서 확장 가능한 하드웨어 솔루션 및 효율적인 교육 아키텍처를 갖춘 반도체 회사에 올 것으로 예상됩니다. 12월 2025일 미스트랄 AI Mistral Large 3, 3,000 NVIDIA H200 GPU를 사용하여 스크래치에서 훈련 된 혼합물의 모델. 대규모 반도체 인프라가 대형 AI 모델을 훈련하고, 고성능 AI 가속기에 지속적인 투자를 구동해야 합니다.
왜 데이터 센터와 클라우드 AI는 글로벌 AI 반도체 시장의 배포 세그먼트를 지배합니까?
Data Center 및 Cloud AI가 대표할 것으로 예상됩니다. 7.6% 할인 글로벌 AI 반도체 시장 2026년 출시 상업적인 힘은 통신수에서 accelerators, 네트워킹 가공업자, 주인 CPU 및 관리 체계, 조정한 인프라 계약의 밑에 모든 포함하는 완전한 계산 환경을 살 수 있는 통신수에서 옵니다. 기업은 또한 소유권이 조달 리드 타임, 전문 유지 보수 및 고성능 랙 수요로 인해 달성하기 어려운 경우 호스팅 액세스에 대한 선택. 어려운 자격과 배달 일정에도 불구하고 큰 클라우드 배포는 반도체 범주의 수에 걸쳐 칩 공급 업체에 대한 반복 주문을 할 수 있습니다. 10월 2025일 주요 특징 Acceleron RoCE 네트워킹 아키텍처를 통해 데이터 센터의 AI 컴퓨팅 클러스터를 연결하도록 설계된 OCI Zettascale10을 공개했습니다. 이 발표는 왜 배포 규모가 가속 성능뿐만 아니라 연결 컴퓨팅 시설을 운영하기 위해 필요한 상호 연결 인프라에 의존하지 않습니다.
현재 이벤트와 그 영향
현재 이벤트 | 묘사와 그것의 충격 |
1월 2026일 – 미국 BIS는 AI 반도체 수출 라이선스를 개정 |
|
6월 2026 – 유럽위원회 버진 칩 법 2.0 |
|
7월 2026 – 인도 반콘 2.0 프로그램 승인 |
|
글로벌 AI 반도체 시장
키 마켓 드라이버
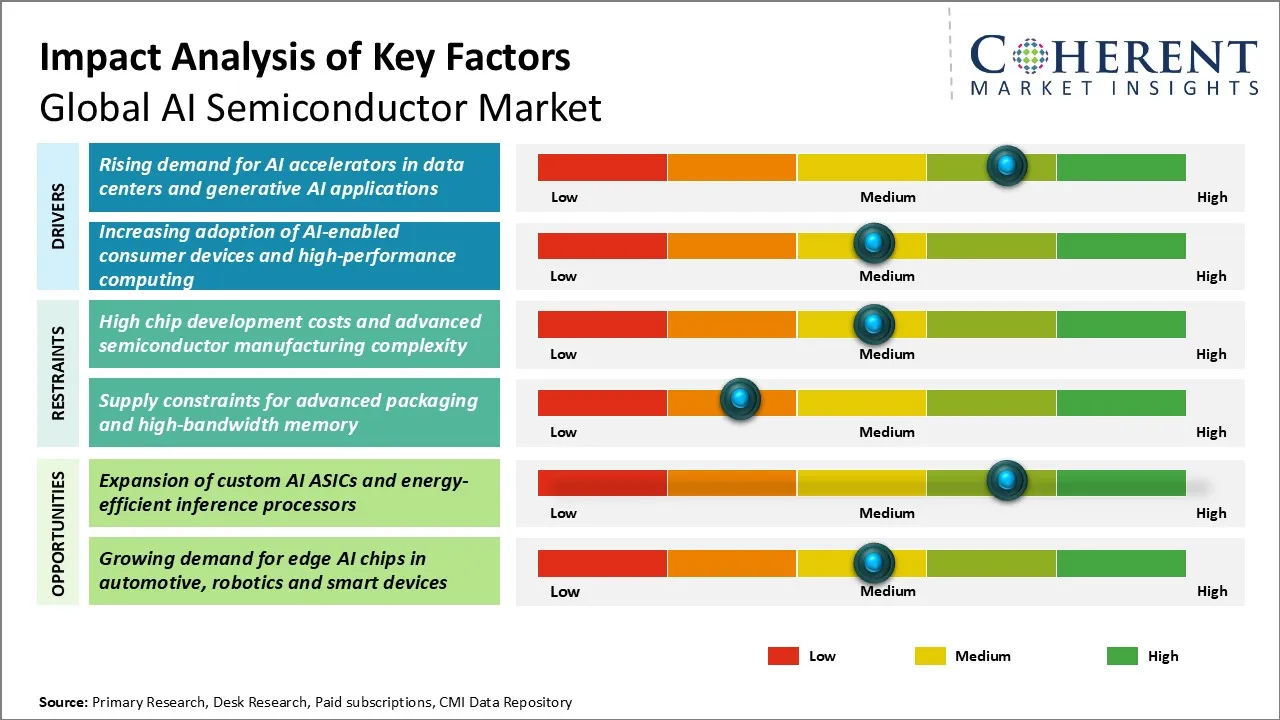
- 데이터 센터 및 유전 AI 응용 분야의 AI 가속기 수요 : Generative AI 연산자는 대형 멀티모드 모델, 더 긴 컨텍스트 윈도우, 지속적으로 사용 가능한 인워싱 서비스 스트레인 범용 서버로 인해 목적 내장 가속기를 요구합니다. 모든 추가 compute 클러스터는 메모리 인터페이스, AI 네트워킹 실리콘 및 탄력있는 전력 관리에 대한 수요를 만족시킵니다. 장기 인프라 약속은 칩 디자이너와 Foundries가 프로젝트 지연이 선적 일정을 변경할 수 있지만 더 나은 주문을 볼 수 있도록 도와줍니다. 4월 2026일 오시는 길 Stargate 프로그램이 처음 10 GW U.S. AI 인프라 목표보다 더 많은 것을 잠겨했지만, 이는 완전히 데이터 센터를 실행하지 않는 계획 된 용량 약속입니다.
- AI-enabled 소비자 장치 및 고성능 컴퓨팅의 채택: AI-enabled 노트북, 스마트 폰 및 전문 컴퓨팅 시스템은 제조 업체로 반도체 수요를 운전하고 현지 인섭, 그래픽 및 생산성 응용 프로그램에 할당합니다. 단일 패키지에서 CPU, GPU 및 신경 처리 기능을 통합함으로써 시스템 설계 노력이 감소되고 장비 브랜드는 반응성 및 에너지 효율에 경쟁 할 수 있습니다. 이 통합 프로세서 공급 업체 및 제조 파트너를위한 주소 가능한 주문을 증가합니다. 지원하다 1 월 2026에서 핵심 울트라 시리즈 3 프로세서를 출시 한 가족은 200 개 이상의 파트너 PC 디자인 및 기타 임베디드 응용 프로그램을 강화하기위한 것입니다.
Emerging 시장 연락처
- Toward Workload-Based AI 컴퓨팅 경제를 이동: AI 반도체 고객은 첨단 가속기 벤치 마크보다 실제 작업 부하 성능에 더 중점을 둡니다. 점점 더 많은, 조달 결정은 inference latency, 지속적인 처리량, 메모리 효율성 및 총 컴퓨팅 비용의 기초에 이루어집니다.
충격: 반도체 공급자는 일관된 체계 수준 성과 및 비용 효율성을 보여줄 필요가 있습니다. 피크 프로세싱 specs에 더 집중되는 그 공급업체는 가격대에 더 큰 영향을 미칠 수 있습니다.
시장 관련: 이 진화는 AI 가속기를위한 구매 표준에 영향을 미치며, Chipmaker를 구동하여 하드웨어 및 소프트웨어 통합을 특정 워크로드에 최적화합니다.
- Chiplet 통합 Reshaping 반도체 설계 및 제조: AI 칩 디자이너는 점점 칩렛 건축술에 단 하나 포장으로 전문화한 가공, 기억 및 연결성 성분을 가져오기 위하여 돌고 있습니다. 단청 칩의 완전한 재설계를 필요로 하지 않고 반도체 설계에 유연성을 허용합니다.
충격: 진보된 포장 기능, 상호 연결 효율성 및 제조 수확량은 중요한 경쟁적인 요인이 되고 있습니다. Qualified 통합 기술은 발견 및 포장 전문가에게 더 강한 위치를 추가할 수 있습니다·
시장 관련: Chiplet 통합은 AI 프로세서의 확장 가능한 개발뿐만 아니라 반도체 제조업체의 기회와 이질적인 통합 및 고급 포장에 중점을 둡니다.
지역 통찰력
왜 아시아 태평양은 글로벌 AI 반도체 시장을 지배합니까?
Asia Pacific은 대표가 되겠습니다. 40.1% 할인 2026년까지 글로벌 AI 반도체 시장의 선두주자로서, 고급 주조, 메모리 제조 업체, 포장 시설 및 칩 디자이너의 지역 농도로 인해. 가까운 근접성은 공급자 협조 웨이퍼 제조, 높은 대역폭 기억 통합 및 복잡한 포장 집합, 큰 AI 가공업자를 위한 자격 위험을 낮추는 것을 돕습니다. 8월 2026일 대만 기반 TSMC 고급 기술 용량, 포장 업그레이드 및 제조 인프라에 대한 자본 수용액의 약 $ 29.44 억 승인. 결정은 중요한 제조 능력에 대한 지속적인 투자를 말한다, 하지만 지출은 아시아 태평양에 초점을 맞추지 않습니다. 이 지역은 반도체 구매자에게 성숙한 생산 생태계를 제공하지만 선도적 인 제조 능력을위한 고급 포장 및 경쟁에 대한 공급 업체 얼굴 제한을 제공합니다.
왜 북미는 글로벌 AI 반도체 시장에서 가장 빠른 성장 지역입니까?
북미는 계정으로 예상됩니다. 7.2% 할인 2026년 글로벌 AI 반도체 시장의 가장 빠르게 성장하는 지역으로 식별됩니다. 성장 전망은 상업적인 가늠자에 AI 서비스를 구르고 accelerators, 네트워킹 칩 및 주인 가공업자에 확장하는 구매 필요조건과 더불어 큰 구름 통신수의 표시입니다. 새로운 데이터 센터에 대한 Financing 구조는 작업자가 운영되기 전에 다년간의 하드웨어 플랫폼에 투입할 수 있습니다. 7월 2026일 사이트맵 Richland Parish, Louisiana 데이터 센터를 5 GW로 확장할 계획 발표. 이 계획된 확장은 AI 컴퓨팅 장비를 위한 거대한 잠재적인 시장을 나타내고, 프로젝트가 꺼지고 충분한 전력이 있습니다. 이러한 자본은 신뢰할 수있는 배달 일정 및 시스템 통합 지원으로 반도체 공급 업체에 유리합니다.
글로벌 AI 반도체 시장 전망
왜 Global AI Semiconductor Market의 핵심 시장입니까?
U.S.는 Fables 디자인 생태계가 점점 늘어나는 모델의 경제를 해결하기 때문에 글로벌 AI 반도체 시장입니다. 국내 칩 회사는 클라우드 사업자 및 엔터프라이즈 소프트웨어 개발자와 함께 메모리 용량, 대기 시간 및 전력 소비에 대한 인스패드 하드웨어를 조정 할 수 있습니다. 이 협업은 AI ASIC 및 가속기 플랫폼을 전문으로하는 기회를 창출하지만 고객은 프로세서 사양에 따라 소프트웨어 성숙도를 평가합니다. 10 월 2025에서 Qualcomm은 AI200 및 AI250 랙 스케일 인워싱 솔루션을 발표했으며 2026 및 2027의 상업용 가용성을 목표로했습니다. 미국 반도체 공급 업체가 생산 AI 서비스의 운영 비용을 해결하기 위해 프로세서 아키텍처를 다각화하는 방법을 보여줍니다.
왜 중국은 Global AI Semiconductor Market에서 중요합니까?
AI 반도체 시장은 클라우드, 텔레콤 및 엔터프라이즈 컴퓨팅의 대형 국내 고객이 현지 지원 기술 생태계 내에서 작동 할 수있는 가속기를 필요로하기 때문에 중국에서 상업적으로 중요합니다. 몇몇 외국 칩 접근 제한은 더 국내 가공업자, 상호 연결 및 소프트웨어 겸용성 층을 개발하기 위하여 인센티브를 강화합니다. 그러나 칩 생산 능력과 생태계 성숙은 여전히 더 넓은 배포에 상당한 제약입니다. 9 월 2025에서 Huawei는 Ascend 신경 처리 장치, Atlas 950 및 Atlas 960 SuperPoD 시스템을 기반으로 새로운 클러스터 디자인을 도입했습니다. 발표는 중국의 노력을 반영하여 국내 AI 컴퓨팅 아키텍처를 개발하여 프로세서 및 네트워킹의 조정 개발을 통해 반영합니다. 지역 통합 및 신뢰할 수있는 배달을 지원하는 공급자는 조달 기회를 위해 잘 배치됩니다.
왜 대만은 글로벌 AI 반도체 시장에서 전략적 국가입니까?
대만은 계약 칩 제조를 넘어 AI 반도체 시장에서 전략적 역할을 수행하며, 특히 소비자 기기에 매우 통합 된 프로세서를 설계하는 전문 지식을 통해. 지역 디자인 커뮤니티에서, 회사는 작은 체계에 칩 (SoCs)로 신경 처리, 도표, 연결 및 기억 통제를 통합합니다 그래서 장치 제작자는 단단한 건전지 및 열 constraints 내의 AI 특징을 embed 할 수 있습니다. 이 도움말은 일정한 클라우드 연결에 의존하지 않고 차별화된 on-device 경험을 제공하는 스마트 폰 브랜드에서 수요를 충족합니다. 9월 2025일, MediaTek은 NPU 990과 지속적인 로컬 AI 처리 아키텍처를 갖춘 Dimensity 9500 모바일 플랫폼을 출시했습니다. 개발은 대만의 상용화 목적으로 제작된 네이쳐 가공을 대량 시장 칩 플랫폼으로 제공하며, 프리미엄 소비자 가전을 통해 디자인 가능성을 가능하게 합니다.
왜 일본은 세계 AI 반도체 시장에서 성장합니까?
일본은 기업, 연구 기관 및 공공 부문 인프라를 위한 신뢰할 수 있는 컴퓨팅을 제공하는 프로세서 엔지니어링을 갖춘 AI 반도체 시장을 선도하고 있습니다. 안전한 에너지 효율적인 시스템은 고밀도 GPU 배포를 필요로하지 않는 모델 인스테이션 공간에서 아키텍처를 위한 기회를 만듭니다. 일본 서버 통합, 열 관리 및 산업용 컴퓨팅 엔지니어링 강도도 일본에서 설계된 프로세서의 상용화에 기여합니다. 9월 2026일, 후지쯔는 후지쯔-MONAKA 프로세서와 서버를 발표하고 11월 2026일 시장에 출시 할 계획입니다. 프로세서는 매트릭스 계산을위한 하드웨어 지원과 고급 칩 통합을 혼합합니다. 이 전략은 일본의 공급 업체가 추적 가능성, 유지 보수 및 로컬 기술 지원이 조달 결정에 영향을 미치는 심각한 민감한 AI 배포를 위해 입찰 할 수 있습니다.
왜 대한민국 글로벌 AI 반도체 시장의 중요한 시장은?
글로벌 AI 반도체 시장의 한국 역할은 고급 메모리를 생산할 수 있기 때문에 중요합니다. 메모리, 자격 및 제조 수율의 성능은 메모리 스택과 가공 다이 사이의 연속 데이터 이동에 의존하여 AI 컴퓨팅 시스템에 대한 상업적 중요성입니다. 프로세서 디자이너는 DRAM 제작 기능을 갖춘 한국 공급 업체의 미래 컴퓨팅 플랫폼에 필요한 대용량 메모리를 얻을 수 있습니다. 삼성 전자는 2 월에 말했다 2026 그것은 고급 DRAM 및 논리 기반 프로세스를 사용하여 대량 생산 및 배송 HBM4을 시작. 개발은 AI 서버에 대한 메모리 구성 요소 공급 업체로서 대한민국의 위치를 견고하지만, 더 많은 주문의 속도는 고객 자격과 생산의 일관성에 의해 결정됩니다.
시장 선수, 키 개발 및 경쟁 지능
주요 개발
- 에서 10월 2026, Marvell 기술 도입된 두 번째 세대 Structera X CXL 3.2 메모리 확장 컨트롤러, 고객 샘플링 초기 2027에서 예상. 제안 된 아키텍처는 멀티 호스트 메모리 공유 및 더 큰 외부 메모리 용량을 지원하며, 프로세서와 메모리 칩을 넘어 반도체 수익 기회를 확장하면서 잠재적으로 인워싱 서버 활용.
- 3월 2026일 Micron 기술 36 GB, 12-high HBM4 메모리의 높은 볼륨 생산 및 선적을 발표했다. 이정표는 대역폭 집중적인 AI 기억의 자격이 된 공급을 확장합니다, accelerator 체계 제조자를 위한 중요한 구입 고려사항은 compute throughput, 열 constraints 및 플랫폼 납품 계획을 균형을 잡습니다.
- 2월 2026일 채용정보 3.5D XDSiP 포장 플랫폼을 사용하여 2 nm 사용자 정의 compute 시스템 -에 칩을 배송 할 것이라고 발표했다. 이 상업적인 선적은 모듈 실리콘 통합을 위한 케이스를 강화하고, monolithic 가공업자 디자인에서만 relying 없이 높은 조밀도에 큰 칩 고객을 다른 노선을 줍니다.
공급 업체
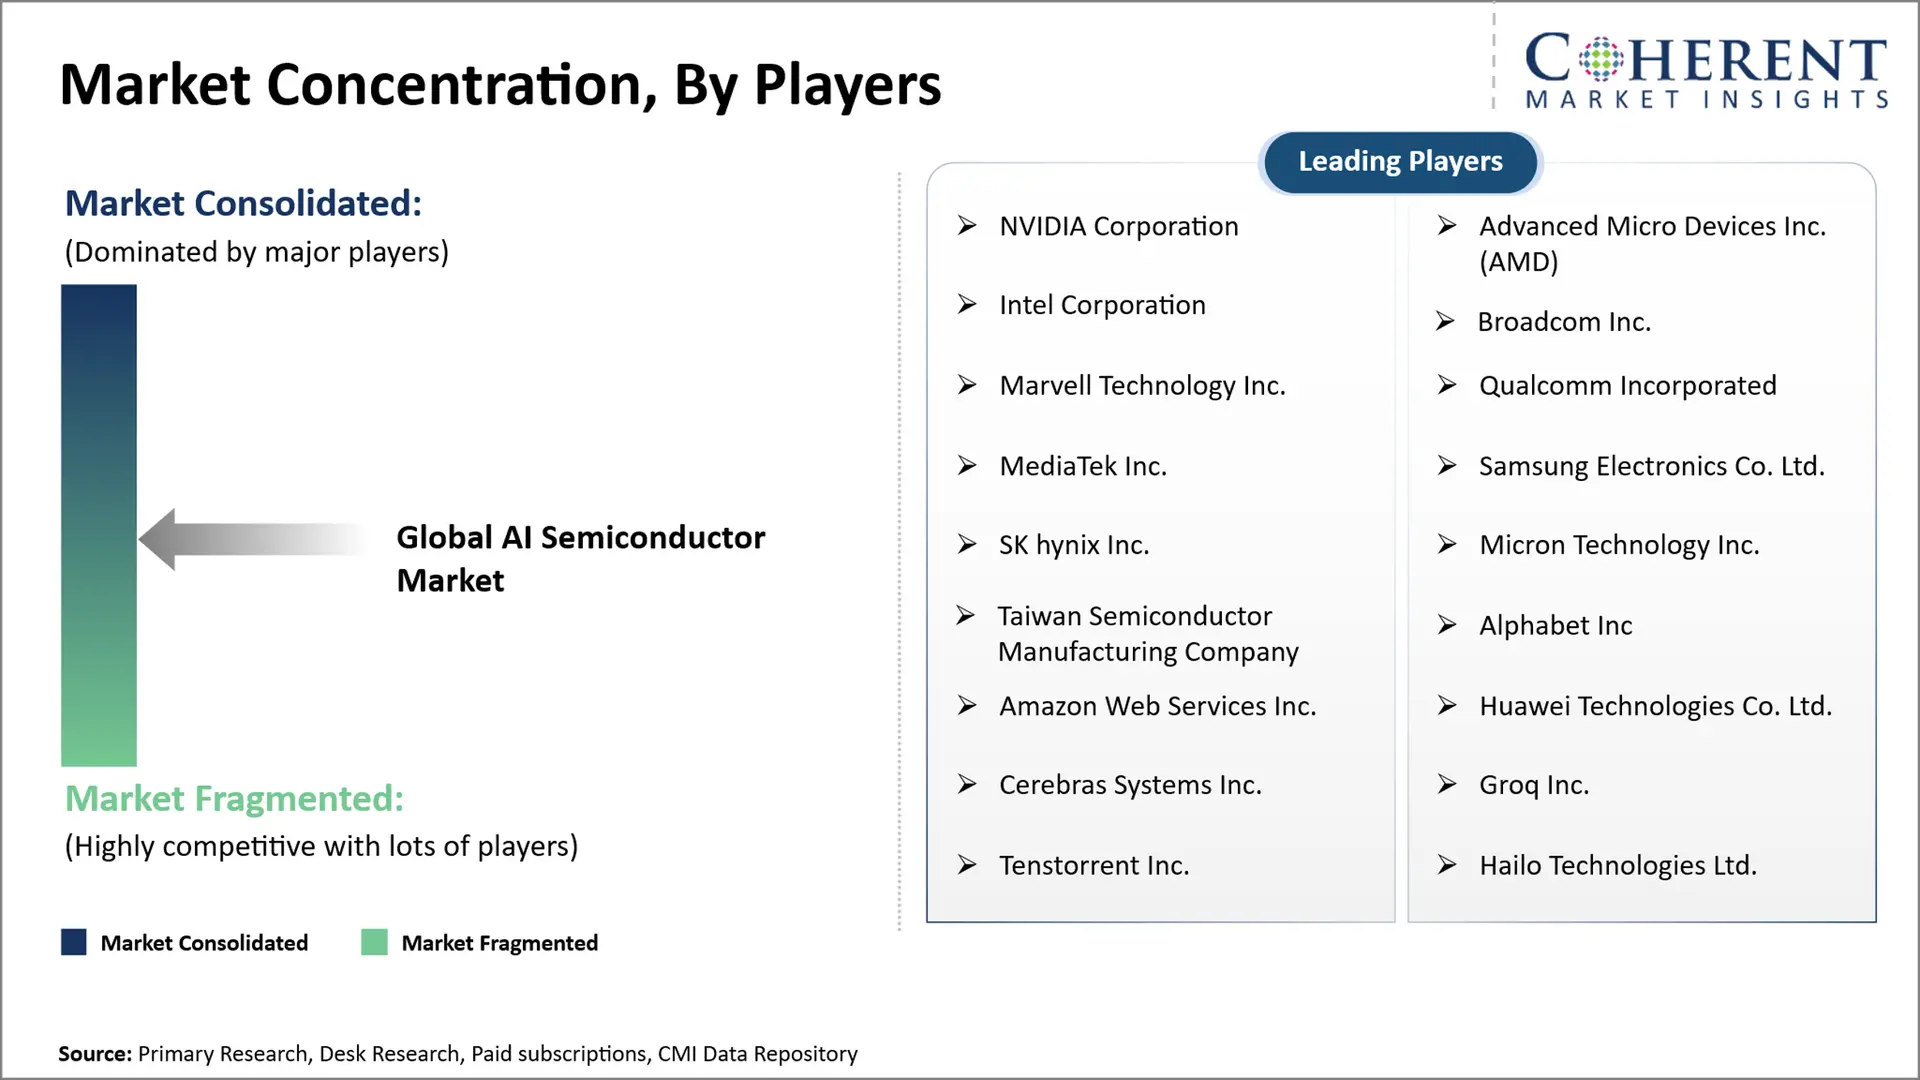
글로벌 AI 반도체 시장은 하이엔드 가속기(High-end accelerators)에서 중점적으로 통합되어 있으며, 메모리, 네트워킹, 디자인 지적재산권 및 임베디드 프로세서를 통해 다양한 기능을 제공합니다. 대형 Fables 공급 업체 및 통합 칩 제조업체는 클라우드 연결 맞춤형 실리콘 개발자, Foundries, 포장 주택 및 전문 연결 업체와 함께 경쟁합니다. 성능 일관성, 생태계 호환성, 제조 수율, 수출 준수, 공급 신뢰성 및 직접 고객 관계는 혼자 단위 가격보다 더 많은 영향을 미치는.
중요한 경쟁적인 요인
- AI 컴퓨팅 성능: 제품 차별화는 지속적인 처리량, 메모리 효율 및 워크로드 별 성능으로 제공됩니다.
- 소프트웨어 생태계:: 컴파일러의 성숙, 개발 도구 및 프레임 워크의 호환성 모두 고객 채택 및 전환 비용에 영향을 미치는.
- 제조 능력: 높은 노드에 접근, 웨이퍼 수율 및 생산 스케줄링은 납품의 약속에 영향을 미칩니다.
- 포장 및 테스트: 복잡한 칩 통합은 강력한 조립 공정, 열 검증 및 높은 제조 수율이 필요합니다.
- 공급 신뢰성: 장기 웨이퍼 및 메모리 공급 계약은 반도체 조달 관계를 강화합니다.
- 규정 준수: 수출 면허, 제품 분류 및 고객 검증이 가능한 시장에 영향을 미칩니다.
- 고객 통합: 직접 설계 협력, 참조 아키텍처 및 엔지니어링 지원은 장기 OEM 관계를 향상시킵니다.
시장 보고서 Scope
Global AI 반도체 시장 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | 50-100 원 사이트맵 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 24.80%년 | 2033년 가치 투상: | 50-100 원 사이트맵 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | NVIDIA Corporation, Advanced Micro Devices Inc. (AMD), Intel Corporation, Broadcom Inc., Marvell Technology Inc., Qualcomm Incorporated, MediaTek Inc., Samsung Electronics Co. Ltd., SK hynix Inc., Micron Technology Inc., 대만 반도체 제조 회사, Alphabet Inc, Amazon Web Services Inc., Huawei Technologies Co. Ltd., Cerebras Systems Inc., Groq Inc., Tenstorrent Inc., Hailo Technologies Ltd. | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 글로벌 AI 반도체 시장 리더십은 지속적으로 공급 업체가 설계, 웨이퍼 할당, 포장, 테스트 및 성공적 제품 생성을 통해 플랫폼 지원에 대해 점점 의존할 수 있습니다. 회사는 납품을 위해 계약할 수 있고 예측할 수 있는 향상 경로는 경쟁이 더 빠른 개인적인 칩을 발표할 때 조차 고객을 유지할지도 모릅니다. 고립 된 제품 출시에 대한 생태계 관리에 대한이 호의.
- 모델 압축 및 인스펜션 알고리즘이 하드웨어 교체 경제보다 빠르게 향상하면 의미있는 붕괴가 발생할 수 있습니다. 고객은 accelerator 서비스 수명을 연장하거나 메모리 및 배포 소프트웨어에 예산을 리디렉션 할 수 있습니다, 자주 프리미엄 칩 업그레이드를 기반으로 공급 업체 계획. 적응형 아키텍처, 효율적인 툴체인 및 유연한 라이센싱을 갖춘 공급 업체는 좁은 재생 사이클에 따라 비즈니스 의존보다 더 잘 배치 될 것입니다.
- 공급자는 수확량 개선, 검증된 소프트웨어 출시, 다변화된 포장 입력 및 훈련된 고객 자격을 우선적으로 해야 합니다. 기업 및 산업 구매자는 신뢰성이 가격 프리미엄을 단화 할 수있는 메모를 기억하지만 제조업체는 계약 된 수요없이 사양 용량 추가를 방지해야합니다. 수출 통제 검열, 열 constraints 및 공급 농도 보증 시나리오 계획; 지역 협력은 공공성 보다는 오히려 실행할 수 있는 기술설계 및 근수 이익을 위해 선정되어야 합니다.
시장 Segmentation
- 칩 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 도표 처리 단위 (GPUs)
- 응용 분야 직접 회로 (ASICs/TPUs)
- AI 최적화된 CPU 및 APU
- 가장자리 AI NPUs와 SoCs
- Field-Programmable 게이트 어레이 (FPGAs)
- 높은 대역폭 기억과 AI 기억
- AI 네트워킹과 상호 연결 칩
- 기능 통찰력 (Revenue, USD Bn, 2021 - 2033)
- AI 교육
- AI 소개
- 배포 (Revenue, USD Bn, 2021 - 2033)
- 데이터 센터 및 클라우드 AI
- 가장자리와 On-Device AI
- 최종 사용자 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 클라우드 및 Hyperscale 데이터 센터
- 엔터프라이즈 IT 및 고성능 컴퓨팅
- 사업영역
- 자동차 및 이동성
- 산업 자동화 및 로봇
- 의료 및 기타 응용
- 영업 채널 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 공급 업체 영업 및 지원
- Distributors 및 Semiconductor 공급 업체
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
이름 *
1차 연구 인터뷰
- AI 칩 제조업체, fables 반도체 디자이너, Foundries 및 고급 포장 전문가
- 데이터 센터 운영자, hyperscalers, 반도체 공급 업체 및 AI 하드웨어 전문가
회사연혁
- GPU, ASIC, NPU, HBM 및 AI 네트워킹 칩 제조업체
- 클라우드 서비스 제공 업체, 반도체 Foundries, OEM 및 시스템 통합
끝 사용 분야
- Cloud 및 Hyperscale 데이터 센터, 엔터프라이즈 IT 및 고성능 컴퓨팅
- 가전, 자동차, 산업 자동화 및 의료
규제 및 산업 Bodies
- 미국 기업 및 보안 국 (BIS)
- 미국 상무부
- 유럽위원회
- 경제, 무역 및 산업 (METI), 일본
데이터베이스
- 세계 반도체 거래 통계 (WSTS)
- UN Comtrade, USITC DataWeb 및 미국 검열국
- SEMI 산업 통계 및 반도체 산업 협회 (SIA) 데이터
- SEC EDGAR 서류 및 반도체 회사 재무 보고서
잡지 및 저널
- IEEE 마이크로
- 반도체 제조에 대한 IEEE 거래
- 사업영역
- 반도체 공학
회사연혁
- 반도체산업협회(SIA)
- 사이트맵
- 글로벌 반도체 얼라이언스 (GSA)
- 사이트맵 고체 기술 협회
공공 도메인 소스
- AI 칩 생산, 반도체 선적 및 무역 통계
- 데이터 센터 투자, AI 가속기 배포 및 제조 능력
- 반도체 기술 로드맵, 정부 자금 및 회사 발표
주요 표준 및 규정
- 미국 수출 관리 규정 (EAR) – 고급 컴퓨팅 반도체
- 유럽 칩 법 – 규정 (EU) 2023/1781
- 사이트맵 표준 – 고폭 메모리 (HBM)
- EU RoHS 지침 2011 / 65 / EU 및 REACH 규정 (EC) 제 1907 / 2006
공급 업체
- 사이트맵 Data Analytics 도구
- 주요 인터뷰, 반도체 선적 분석, AI 가속기 수요 추정, 제조 능력 평가, 가격 분석 및 경쟁력있는 인텔리전스에 의해 보충 된 전문 연구 저장소.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 AI 반도체 시장의 CAGR은 2026년부터 2033년까지 24.80%로 예상됩니다.
세계적인 AI 반도체 시장은 USD 228.92에 가치 있습니다 2026년에 Bn은 USD 1,079.41에 도달하기 위하여 계획됩니다 2033 년 Bn.
AI 반도체는 기계 학습, 신경 네트워크 처리 및 복잡한 수학 계산과 같은 인공 지능 워크로드를 가속화하도록 설계된 칩을 전문으로합니다.
AI 반도체는 AI 워크로드에 대한 기존 일반 용도 프로세서보다 더 효율적인 계산의 다량을 할 수 있도록 설계되었습니다.
고급 포장은 더 높은 데이터 전송 효율, 컴퓨팅 성능 및 전력 관리에 리드 칩, 메모리 및 상호 연결의 더 가까운 통합을 허용합니다.
AI 반도체 성과는 처리 처리 처리 처리 처리 처리 처리량, inference latency, 기억 대역폭, 동력 효율 및 실제 운영 환경에 있는 AI 워크로드를 실행하는 능력에서 자격이 됩니다.
글로벌 AI 반도체 시장의 성장을 주도하는 주요 요인은 AI-enabled 소비자 장치 및 고성능 컴퓨팅 시스템의 증가 채택과 함께 데이터 센터 및 유전적 AI 응용 분야에서 AI 가속기에 대한 수요가 증가하고 있습니다.