
글로벌 Skeletal Dysplasia 시장 크기 및 예측 – 2026 에 2033
글로벌 골격 dysplasia 시장은 성장할 것으로 예상됩니다. 100원 4.8 파운드 2026에서 USD 9.7 파운드 2033년까지 화합물의 연간 성장률을 등록 (CAGR) 10.6%의 2026년부터 2033년까지. 골격 dysplasia 시장은 크게 확장을 위해 고안되며, 전 세계적으로 희귀 유전자 장애의 소아 부담으로 연료를 공급합니다.
국가 인간 게놈 연구소에 따르면 전 세계적으로 추정 350 만 명의 개인은 드문 장애에 영향을 미치며 미국에 200,000 명이 넘는 사람들에게 영향을 미칩니다. 또한이 드문 장애의 약 80 %는 미국 FDA 승인 처리가 부족합니다.
(출처):: 국립 인간 게놈 연구소·
글로벌 Skeletal Dysplasia 시장의 주요 Takeaways
- Achondroplasia는 파악하기 위하여 계획됩니다 36.8 원 100%년 2026 년 글로벌 골격 장애 시장 점유율의 글로벌 시장 점유율로, 특히 희귀 질환의 진단을 위해 강력한 인프라와 표적 치료의 성장 승인이 환자 치료율을 지원하는 북미 전역의 지배적 장애 유형 세그먼트를 만듭니다. 예를 들어, 미국 식품 및 의약품 관리는 BioMarin Pharmaceutical의 VOXZOGO (vosoritide)을 승인했으며, 첫 번째 치료는 어린이 5 년의 발전과 개방형 서적 생리를 가진 아촌droplasia와 함께 이전의 성장에 나타납니다. 그것은 현재 비정상적인 뼈 발달을 일으키는 원인이 되는 섬유 폭발 성장 인자 수용체 3 (FGFR3) 신호 통로의 경로에 행동하고, 골격 dysplasia 환자의 정확한 관리에 있는 상당한 진도를 지역으로 상징합니다. (출처: 식품 및 의약품 관리·
- 약 치료는 파악하기 위하여 계획됩니다 41.9의 100%년 2026 년 글로벌 골격 dysplasia 시장 점유율의, 유럽에서 지배적 치료 유형 세그먼트를 만들기, 특히 미립자 orphan 약 정책과 재투자 계획은 드문 골격 질환의 약리학 치료의 증가 사용을 운전하고있다. 예를 들어, 유럽 의학기구 (EMA)는 수많은 치료법 (예 : hypophosphatasia, mucopolysaccharidoses)에 대한 Orphan 약 상태를 수많은 치료법 (예 : hypophosphatasia, mucopolysaccharidoses)에 수여했습니다. 제약 회사가 시장 면제, 요금 감소 및 프로토콜 지원과 같은 다양한 방법을 통해 새로운 약물 개발에 투자 할 수 있습니다. (출처: 유럽 의학 기관·
- 주사 가능한 세그먼트는 파악하기 위하여 계획됩니다 68.4 마일 100%년 2026 년 글로벌 골격 장애 시장 점유율의, 특히 아시아 태평양 지역의 행정 부문의 지배적인 노선을 만들기, 생물 공학, 효소 보충 치료의 사용, 그리고 병원 기반 행정을 통해 단일 클론 항체는 희귀 유전 및 대사 뼈 질병의 관리에서 전통적인 연습. 예를 들어, 일본 보건부, 노동부 및 복지부 (MHLW)는 Orphan Drug Designation (ODD) 공정을 개선하여 포괄적인 전문 센터를 통해 희귀 유전 질환 (Skineletal dysplasias 포함)에 대한 주사 가능한 생물 공학의 개발 및 상용화를 촉진합니다. (출처: 글로벌 규제 파트너·
- 북미는 추정된 공유로 지배력을 유지 42.5의 100%년 2026년에, 전용 골격 장애 치료 센터의 높은 수에 의해 지원해, 유전적인 검열에 접근의 용이하고, 골격 장애 처리를 위한 임상 학문 프로그램의 확장, 뿐 아니라 희소한 질병 혁신을 위한 연방 펀딩 증가. 예를 들어, 10 월 2025에서 미국 국립 보건 연구소 (NIH)는 희귀 질환 임상 연구 네트워크 (RDCRN) 네트워크 요새화를위한 보조금으로 약 26 백만 달러를 투자했으며 연구 조정 및 데이터 관리 활동을 위해 더 많은 USD 5.6 백만에 더 많은 USD 5.6 백만에 해당하여 희귀 질환의 진단 및 치료 분야에서 지속적인 발전을 보장합니다. (출처: 희귀 질환 임상 연구 네트워크·
- Asia Pacific은 가장 빠르게 성장할 것으로 예상됩니다. 19.4년 100%년 2026 년 공유, 신생아 유전 상영 프로그램 확장에 의해 bolstered, orphan 질병의 인식 증가, 신생아 국가 전역의 Orphan 약에 대한 규제 경로 개선. 예를 들어, 인도에서, 희귀 질환 (NPRD)에 대한 국가 정책은 USD 60,000 (INR 50 lakh)의 재정적 도움을 제공합니다. 지정된 센터의 희귀 질환 환자의 치료를위한, 골격 dysplasia 관련 조건을 포함한 희귀 유전 조건에 대한 진단 및 치료에 대한 더 나은 액세스를 제공합니다. (출처: 보건과 가족 복지부·
- 정밀 유전 진단의 발전: 차세대의 증가된 사용 및 전체 exome sequencing 및 구현 분자 진단 공구는 의료 제공자에 의해 골격 장애의 초기 진단에서 증가합니다. mutations를 일으키는 원인이 되는 질병을 검출하는 유전적인 검열 공구의 일어나는 빈도는 더 치료와 처리 계획 선택권을 허용합니다. 이것은 이전에 질병의 고급 단계에서 진단 된 복잡한 매우 희귀 한 골격 장애에 특히 중요합니다.
- 유전자 및 RNA 기반 치료의 확장:: 유전자 편집, RNA 기반 치료 및 재생 약 전략은 골격 dysplasia 시장에서 상당한 성장 기회를 제공합니다. 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 연구에 따르면, 이 연구에 따르면, 이 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면, 연구에 따르면
증권
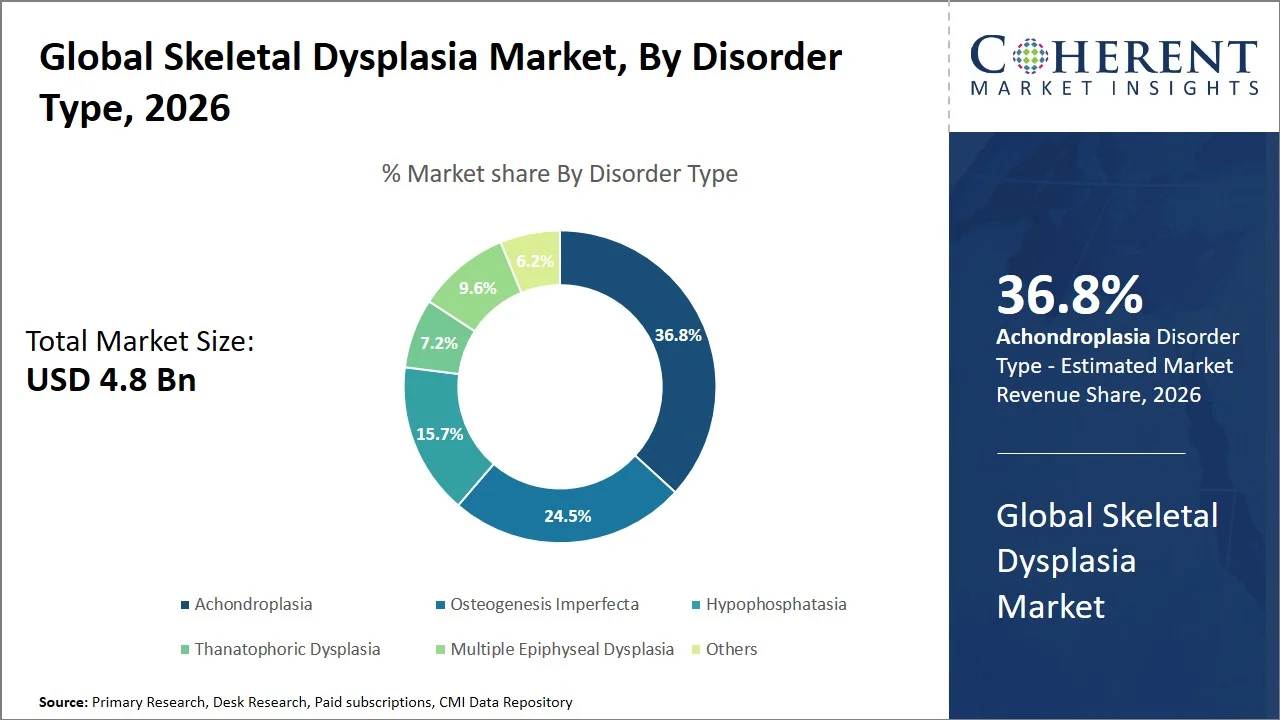
왜 Achondroplasia 글로벌 Skeletal Dysplasia 지배 시장?
Achondroplasia는 시장 점유율을 보유하기 위하여 계획됩니다 3.8% 할인 2026년에, 그것의 압도적인 임상 prevalence에 owing, 일생 관리를 위한 필요, 그리고 임상 발달에 있는 표적 성장 modulating 대리인의 relentlessly 증가 수. 이 상태는 장기 orthopedic, endocrine 및 neurological 처리 modalities를 중화하고 전문화한 환자 감시 및 치료 선택권을 위한 영구적으로 성장한 필요조건이 있습니다. 대상 정밀 생물학 및 소아과 치료 옵션의 지속적인 개발은 글로벌 골격 dysplasia 도메인의 achondroplasia 세그먼트를 강화합니다. 예를 들어, 1 월 2026에서 Ascendis Pharma는 TransCon CNP / Trans의 COACH 시험에서 52 주 최고 데이터를보고했습니다. 52 주 동안 아촌droplasia를 가진 아이들에 있는 지형에서 평균적인 변화에 있는 지속적인 이익을 보여주는 콘 h GH 조합은, 안전 또는 관용에 아무 불리 충격도 없이. (출처: Ascendis 약국·
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 약물 치료 Skeletal Dysplasia 시장에서 가장 큰 치료 유형 세그먼트를 대표합니까?
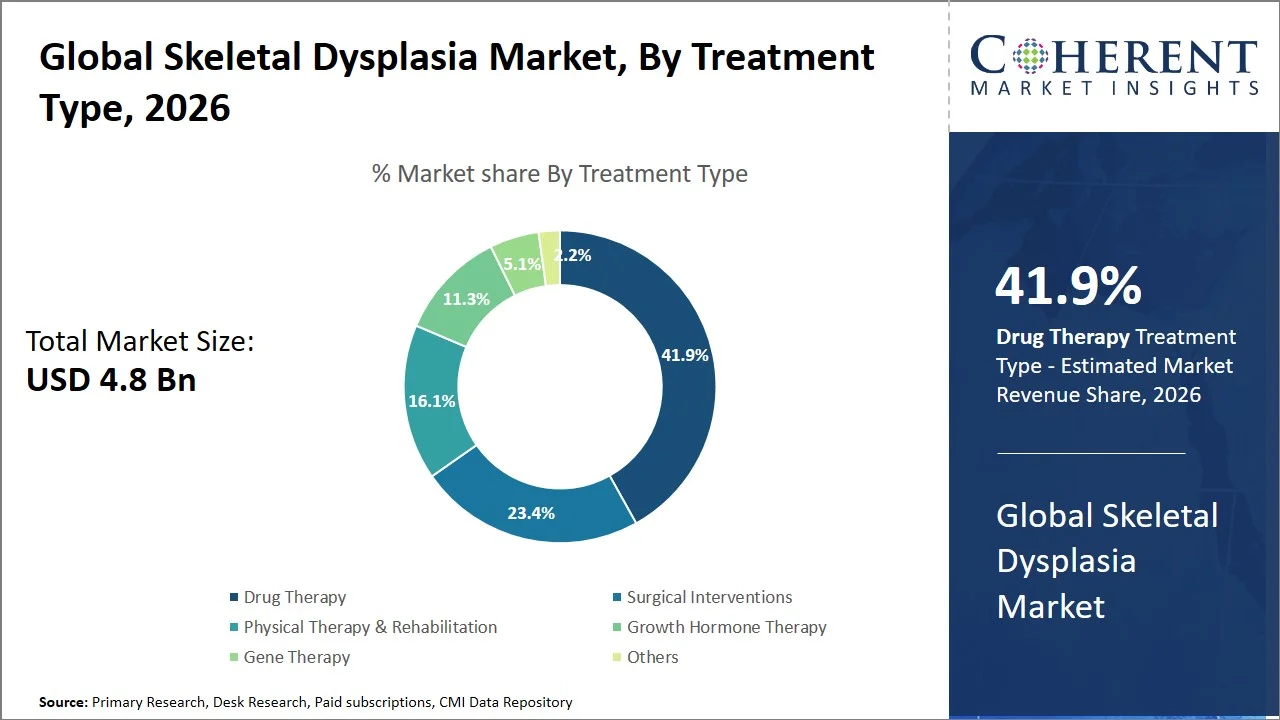
약 치료는 시장 점유율을 보유하기 위해 계획된다 11.9% 할인 2026 년, 특정 약물의 확장 가능성에 직접 비정상적인 뼈 형성 프로세스뿐만 아니라 관련 장기 질병 합병을 제어하는 다양한 질병 하위 유형의 치료를위한. 세그먼트는 더 우수한 안전 프로파일을 제공 하는 생물 공학 및 대상 치료의 사용을 향해 의사의 성장 경사로에 의해 구동, 외래에 관리 될 수 있습니다, 외과 개입에 비해 장기 치료 혜택. 약물의 파이프 라인에 복용하는 것은 드물게 질병의 치료를위한 의약품의 파이프라인 및 초기 치료에 대한 의사 초점을 강화하는 것은 세그먼트 성장에 더 기여할 가능성이 있습니다. 예를 들어, 3 월 2026에서 미국 FDA는 Yuviwel (navepegritide) 주사를 승인했습니다. 성장하는 어린이의 치료를위한 2 개 이상의 achondroplasia. Achondroplasia와 열린 성장 판을 가진 소아과 환자에 있는 1 년 기간에 연례 성장 각측정속도를 개량하고, 골격 dysplasia를 위한 표적 치료의 지속적인 발전을 반영합니다. (출처: 식품 및 의약품 관리·
주사 가능한 세그먼트는 글로벌 Skeletal Dysplasia 시장을 지배합니다
주사 가능한 세그먼트는 시장 점유율을 파악하기 위하여 계획됩니다 68.4% 할인 2026년에, bioavailability, 정확한 투약 능력 개량하고, 구두 노선을 통해 전달하기 위하여 도전되는 biologics와 성장 근거한 치료법을 관리하는 능력. 현재 펩타이드 보충 치료와 같은 골격 dysplasia 제품의 대다수는, 효소 대용하고, monoclonal 생물학은 이 노선을 통해서 지속된 임상 응답의 약의 안정성 그리고 효능을 지키기 위하여 관리되어야 합니다. 예를 들어, 10 월 2024에서, Tyra Biosciences는 미국 FDA Investigational New Drug (IND) 승인을 획득하여 TYRA-300의 Phase 2 Beach301 평가판을 소아과 아촌droplasia 환자에서 발행합니다. 치료는 비정상적인 골격 성장의 경로를 정확한 FGFR3-selective 억제제로 조사되고, limb 성장 무질서 처리에 있는 혁신. (출처: 티라 바이오 과학·
현재 이벤트와 영향력
현재 행사 | 묘사와 그것의 충격 |
유럽 의학기구 (EMA)는 고급 치료 약품 제품 (ATMPs) 및 희귀 질병 생물 공학 (March 2025)에 대한 프레임 워크를 강화합니다 |
|
미국 FDA는 혁신적인 치료를위한 플랫폼 기술 설계 프로그램을 확장 (May 2024) |
|
(출처: 유럽 의학 기관· 식품 및 의약품 관리·
스켈레탈 Dysplasia 시장 역학
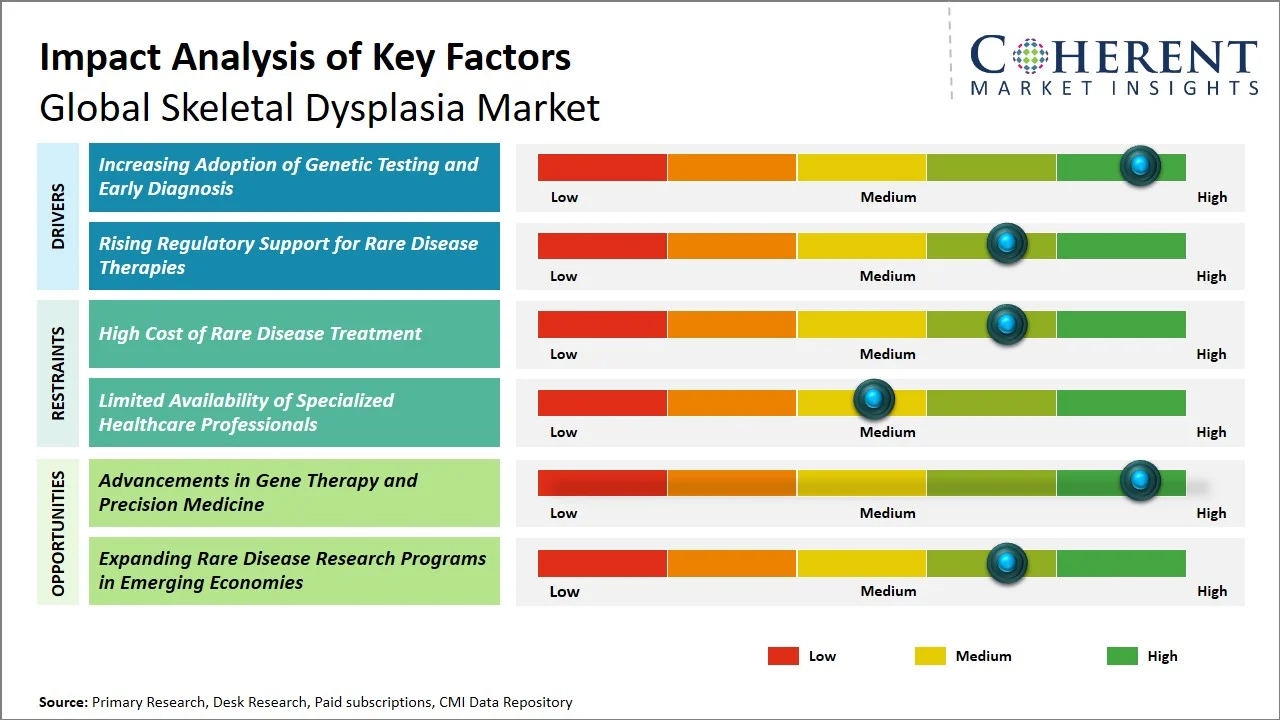
시장 드라이버
- 유전 테스트 및 조기 진단의 채택 증가 : 더 보기 차세대 sequencing (NGS) 및 분자 진단을 포함한 정교한 유전 검사 도구의 사용은 골격 dysplasia 시장 성장에 기여하는 질병의 기적 mutations의 급속하고 정확한 검출을 용이하게합니다. 희귀 골격 증후군의 초기 질병 감지에 대한 유전 검사의 향상된 응용 프로그램은 질병의 과정에서 이전에 개인화 된 정체성의 배포를 가능하게했습니다. 또한, 일반 소아과 질환에 대한 유전 테스트의 진화 역할뿐만 아니라 희소한 질병 지역 사회 내에서 더 넓은 채택은 표적 개입을위한 구매자 수요를 올리고 있습니다. 예를 들어, National Human Genome Research Institute에 따르면, 대다수의 상속 골격 장애 (80%)는 자연에서 유전적이며, 진단 및 관리의 고급 게놈 테스트 기술의 증가 임상 중요성을 강조합니다. (출처: 국립 인간 게놈 연구소·
- 희귀 질병 치료에 대한 규제 지원 상승 : Orphan 약 및 희귀 질병 치료를위한 정부 및 규제 인센티브의 확장은 골격 장애 시장을위한 긍정적 인 전망 뒤에 중요한 요소입니다. 빠른 트랙 및 가속 승인 통로, 시장 exclusivity 규정, 수수료 waivers 및 금융 인센티브와 같은 규제 이니셔티브는 드문 유전 적 장애의 제약 혁신을 크게 지원합니다. 이 측정은 임상 개발 시간을 가속화하고 환자의 접근을 개선하는 데 도움이됩니다. 예를 들어, 미국 FDA는 빠른 트랙이라고 불리는 가속화 된 프로그램을 가지고 있으며, 이는 심각한 조건 및 unmet 의료 요구를 위해 설계된 의약품 및 생물학 제품의 포괄적 인 개발 및 검토를 제공합니다. 이 프로그램은 미국 FDA와 더 빈번한 통신을 통해 개발 및 평가를 촉진하고, 응용 프로그램의 롤링 제출 및 검토를위한 기회, 가속 승인 및 우선 순위 리뷰를 위해 가능한 스폰서. 따라서, 이 과정은 유전성 골격 장애와 같은 희귀 질환에 대한 치료의 상용화를 향상시킵니다. (출처: 식품 및 의약품 관리·
Emerging 동향
- Digital Genomics 및 AI 기반 희귀 질병의 통합을 증가 : 소설 게놈 플랫폼과 인공 지능의 사용은 극적으로 높은 투수 패션에서 복잡한 데이터 세트를 분석 할 수있는 능력으로 인해 희귀 한 골격 장애의 진단 및 치료를 변경했습니다. 이러한 방법은 골격 장애의 유전 원인의 식별을 가속화하고 임상 결정을 강화하고 표적 치료 접근 방식을 촉진합니다.
- Long-Acting Biologics 및 Pediatric-Centric 치료에 대한 상승 초점: 제약회사의 소아과 인구에 특정 치료의 긴 행동 생물학적 및 개발의 사용에 더 큰 초점이 있으며 골격 장애에 대한 치료 응답을 향상시키기 위해 제약회사의 소아과 인구에 특히있다. 긴 행동 대리인은 요구된 복용량의 빈도를 감소시킵니다, pediatric 특정한 접근법은 개인적인 나이 관련된 성장 및 관리 필요를 해결합니다.
지역 통찰력
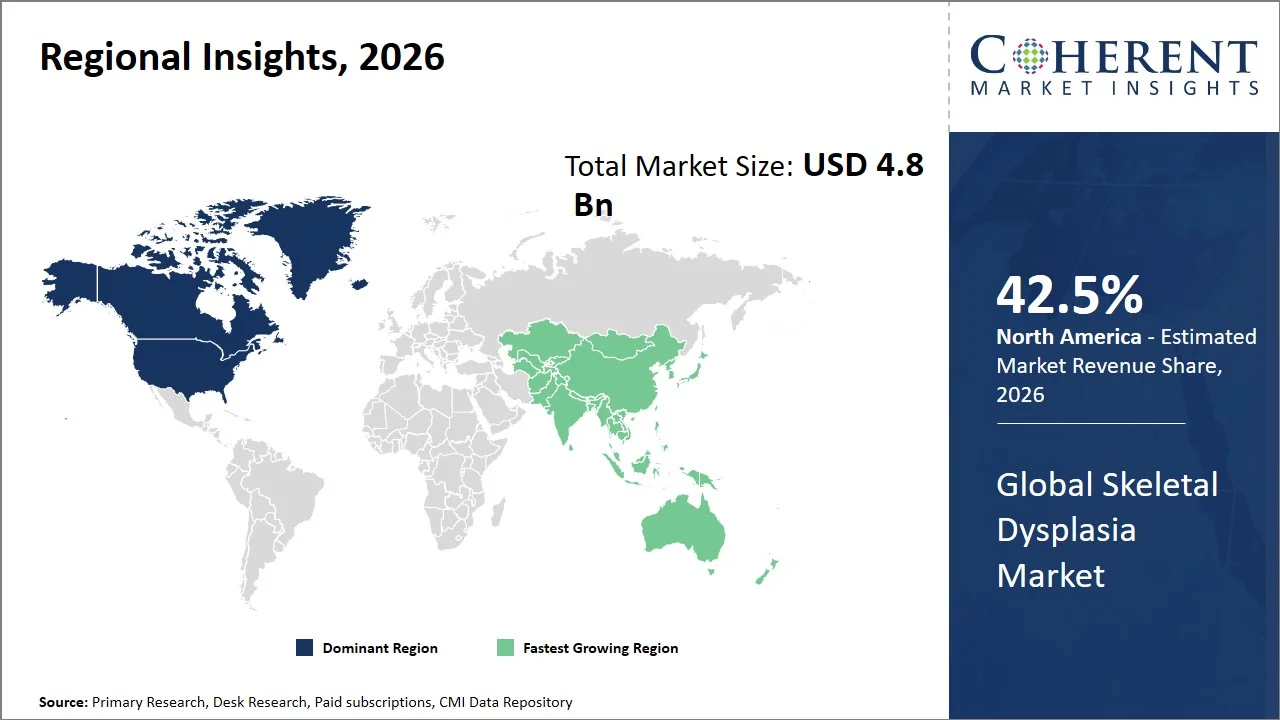
왜 북아메리카는 Skeletal Dysplasia를 위한 강한 시장입니까?
북미는 글로벌 골격 dysplasia 시장을 선도, 예상되는 회계 4.5% 할인 2026 년 공유, 성숙한 의료 시스템, 연구 및 개발 투자, 드물고 유전 장애 치료를위한 정부에 의해 무해한 지원. 최고 제약 및 생명 공학 회사의 가장 중요한 수는 북미에 본사를두고 있으며, 진단 전략의 광범위한 활용을 선도하는 유전 연구에 대한 광범위한 펀딩과 골격 장애를위한 확장 된 서비스를 제공합니다. 또한 강력한 특허 및 지적재산권법 및 규정은 혁신의 상승에 기여했습니다.
드문 질병 공간에서 치료에 대한 규제 지원 증가는이 분야의 성장과 골격 장애 치료의 개발에 크게 기여하고 있습니다. 예를 들어, 미국 식품 및 의약품 관리의 희귀 소아과 질환 설계 프로그램은 심각한 희귀 유전 질환에 대한 약물의 빠른 트랙 개발을 촉진하기 위해 지속적인 노력이 있으며, 골격 dysplasia와 같은 골격 장애 및 약물 제조업체에 대한 우선 순위 검토 통로를 제공합니다. (출처: 식품 및 의약품 관리·
왜 Asia Pacific Skeletal Dysplasia 시장 전시회 높은 성장입니까?
Asia pacific skeletal dysplasia 시장은 예상된 기여를 가진 가장 빠른 성장을 전시할 것으로 예상됩니다 19.4% · 2026년 글로벌 시장 점유율은 의료 지출, 드문 질병의 인식 증가, 신흥 경제학에서 의료 인프라 성장. 지역의 크고 다양한 인구베이스는 현지의 연구 및 개발 및 임상 시험에 중요한 투자를 만들기 위해 지역 및 외국 기업을 홍보하는 엄청난 수준의 의료 요구를 만듭니다. 또한, 정부는 유전적 장애와 정부의 휴식의 진단 및 치료에 대한 이니셔티브는 시장의 성장을 연료했다.
예를 들어, 중국 국립 보건위원회 (NHC)는 치료의 표준화를 최적화하기 위해 드물게 질병의 진단 및 치료를위한 전국 협력 네트워크를 만들었습니다, 조기 진단 및 치료를 촉진하고, 전국적으로 드물게 유전 질병으로 고통받는 환자에 대한 접근성을 증가. (출처: 국가 보건위원회· 전반적으로, 이러한 이니셔티브, 정밀 의학의 증가 채택과 함께, 그들의 개발에 더 높은 투자, 미래의 골격 dysplasia에 대 한 정교한 치료의 상업적인 출시를 expedite.
주요 국가를위한 글로벌 Skeletal Dysplasia 시장 전망
왜 미국 리드 혁신과 Skeletal Dysplasia 시장에서 채택?
미국은 매우 정교한 드문 질병 연구 환경에 의해 구동되는 골격 dysplasia 시장에서 기술 채택 및 개발의 최전선에, 소아성 질환 치료 센터의 강한 농도 및 임상 설정에서 게놈 약의 광범위한 채택. 미국은 성숙한 나판 약물 상용화 인프라를 보유하고 있으며 실험적 치료에 대한 장벽을 낮춘다. 또한, Fibroblast 성장 인자 Receptor (FGFR)에 대한 최고의 바이오 기술 선수의 활성 연구는 드물게 뼈 장애의 치료와 생물 공학을 목표로하고 있으며, 새로운 치료 개발에서 고체 리더십과 함께 미국 골격 장애를 촉진하는 것을 계속합니다.
미국은 Skeletal Dysplasia에 대한 호의적인 시장입니까?
U.K.는 기술적으로 진보되고 희귀 한 유전 질환 관리뿐만 아니라 구조화 된 소아과 정형외선 경로를위한 강력한 네트워크를 가지고 skeletal dysplasia에 대한 매력적인 시장입니다. U.K. 또한 이전 단계에서 골격의 더 나은 탐지를 허용하는 공중 보건 환경에서 게놈 테스트의 상대적으로 좋은 통합이 있습니다. 또한, U.K.는 사전 진료 및 번역 연구를 몰고, 골격증에 더 진보 된 생물 공학 및 정밀 치료 기회의 섭취를 촉진하는 데 도움이되는 희귀 질환에 대한 다중 상담을위한 새로운 통로를 촉진하는 것입니다.
중국은 Skeletal Dysplasia 시장을 위한 중요한 성장 허브로 이수합니까?
골격 dysplasia 시장은 유전 테스트 시스템의 광대한 발달 때문에 중국에 있는 주요한 성장 지역이고 tertiary 의료 기관에 있는 희귀한 hereditary 질병에 전국적인 임상 초점. 중국 초기 단계에서 정밀 의약품 및 분자 테스트를 번역하는 진전은 골격 변형의 더 눈에 띄는 인식에서 유래했습니다. Biotech 산업을 확장하고 희귀 한 질병 약의 원주민 파이프라인을 성장, 중국의 골격 dysplasia 인구는 치료의 더 넓은 스펙트럼을 즐길 수 있습니다.
왜 독일은 유럽 Skeletal Dysplasia 시장을 탑니까?
독일은 유럽 골격 dysplasia 시장을 지배합니다, 주로 진보된 드문 질병 의료 인프라에 의해 구동, 유전 진단 기술의 광범위한 채택, 혁신적인 치료 접근에 초점을 맞춘 전문 정형 외과 및 소아 관리 센터의 강력한 존재. 독일, 독일은 의외적인 장점을 가지고 있습니다. 의외적 관리 접근법을 통해 상속 musculoskeletal 무질서 취급에 있는 그것의 게놈, endocrinology 및 orthopedic 전문 지식. 독일은 생물 공학 및 정밀 치료 접근법의 새로운 범주의 급속한 임상 채택을 촉진하는 안식약 개발 우주에 접근을 가지고 있습니다. 골격 dysplasias.
일본의 Skeletal Dysplasia 시장은?
일본은 유전적으로 유도 된 소아과 질환의 진단 및 치료에 대한 강력한 진단 인프라의 국가의 설립에 빚어내는 중요한 골격 dysplasia 시장으로 유명합니다. 일본은 분자 진단 테스트의 높은 침투와 정확한 진단을 촉진하는 정밀 의학의 문화 및 초기 단계에서 상속 골격증의 모니터링. 국가는 잘 설립 된 바이오 제약 생산 네트워크와 매우 강력한 musculoskeletal therapeutics에 초점을 맞추고 altogether는 중간에서 장기적으로이 시장의 점차 성장을 구동 할 수 있습니다.
규제 조경은 글로벌 Skeletal Dysplasia 시장을 지배
이름 * | 기관 및 분류 | 승인 Pathway | 주요 규제 Insight |
북아메리카 | 미국 식품 및 의약품 관리 (FDA) - Orphan Drug Designation (ODD), 희귀 소아과 질환 설계 | Investigational New Drug (IND) → 임상 시험 → 신약 신청 (NDA)/Biologics 면허 신청 (BLA) | 7 년 시장 exclusivity, 세금 크레딧 및 우선 검토를 포함한 강력한 Orphan 약물 인센티브는 미국 골격 dysplasia 치료의 개발을 가속화하고 있습니다. |
유럽 연합 (EU) | 유럽 의학기구 (EMA) - Orphan Medicinal 제품 설계 | EMA는 orphan 약을 위한 허가 절차를 집중했습니다 | 유럽 연합 (EU)은 희귀 한 골격 장애를 대상으로 하 고 골반 치료에 대 한 10 년 시장 exclusivity 및 프로토콜 지원을 제공 하 고 생물 공학 및 유전자 치료 혁신을 증가. |
아시아 태평양 | 일본 보건부, 노동부 및 복지부 (MHLW), 제약 및 의료기구 (PMDA), 중국 NMPA | 가속된 orphan 약 검토 및 상태 승인 통로 | 일본과 중국과 같은 국가는 드문 질병 치료 및 고급 유전 치료에 대한 액세스를 개선하기 위해 orphan 약물 프레임 워크와 빠른 트랙 승인을 강화하고 있습니다. |
라틴 아메리카 | 브라질 ANVISA, 멕시코 COFEPRIS | 국가 orphan 약 승인 및 수입 허가 통로 | 희귀 질환 정책 개혁 및 확장 액세스 프로그램은 골격 dysplasia 환자에 대한 수입 된 생물 공학 및 특수 치료의 가용성을 개선하고있다. |
중동 및 아프리카 | 사우디 식품 및 의약품 기관 (SFDA), 남아프리카 보건 제품 규제 기관 (SAHPRA) | 혁신적이고 고아한 약을 위한 우선 순위 검토 | genomic 약 및 희귀 질병 의료 인프라의 투자 증가는 지역 전역의 고급 골격 장애 진단 및 치료의 채택을 지원한다. |
골격 dysplasia 시장에서 새로운 성장 기회를 창출하는 유전자 치료 및 정밀 의학의 발전은 무엇입니까?
유전자 치료와 정밀 의학의 신흥 미래는 비정상적인 골격 개발의 원인을 타겟으로하는 치료법을 활성화하여 골격 장애 시장에 대한 충분한 성장 기회를 제공합니다. 분자 진단 및 차세대 sequencing의 더 넓은 구현은 이러한 희귀 뼈 장애의 초기 진단을 개선하여 더 많은 맞춤 및 타겟 치료 접근 방식을 용이하게합니다. 또한, 제약 회사는 생물 공학, RNA 및 재생 의약품 기반 개입에 크게 투자하고 장기 골격 성장 결과를 강화하고 질병 sequelae를 최소화합니다. 예를 들어, 2 월 2024에서 BridgeBio Pharma와 Kyowa Kirin은 Achondroplasia, hypochondroplasia 및 기타 골격 장애의 치료를위한 infigratinib의 개발 및 상용화에 대한 독점적 인 라이센스 계약을 체결하여 협력을 추가했습니다. USD 100 만의 상향 결제를 포함 한 일본에는 희귀 한 유전성 뼈 장애를위한 정밀 치료에 대한 업계 투자가 증가합니다. (출처): BridgeBio 제약·
시장 선수, 키 개발 및 경쟁 지능
주요 개발
- 5 월 20, 2026, BioMarin 제약 VOXZOGO (vosoritide) 단계에 대한 긍정적 인 결과를 발표했다. 3은 hypochondroplasia와 어린이의 치료에 대한 연구, 뼈 성장에 영향을 미치는 유전적 골격 장애의 희귀 한 형태. 이 연구는 치료가 아이들의 성장 결과를 개선하기 위해 효과적 일 수 있음을 증명하고이 하드 - 투 -treat orphan 질병 인구 내에서 회사의 진전을 보여줍니다.
- 1월 2026일 로잘린CT BOOST Pharma와의 전략적 제조 거래를 발표했습니다. 골관절 불완전증 (OI)에서 고통받는 유아를 위한 세포 치료의 발달을 가능하게 하는 거래는, 뼈 형성과 부종 뼈를 유도해서 골격 dysplasia를 일으키는 원인이 되는 드물게 유전 무질서입니다. 발달은 세포 치료에 기업 선수의 증가 초점 및 희소한 골격 장애를 위한 진보된 재생 약을 나타냅니다. 세포 치료 제조 및 희귀 질환 연구에 투자를 증가하는 것은 골격 장애 공간에서 혁신과 지속 가능한 성장을 촉진 할 가능성이 있습니다.
공급 업체
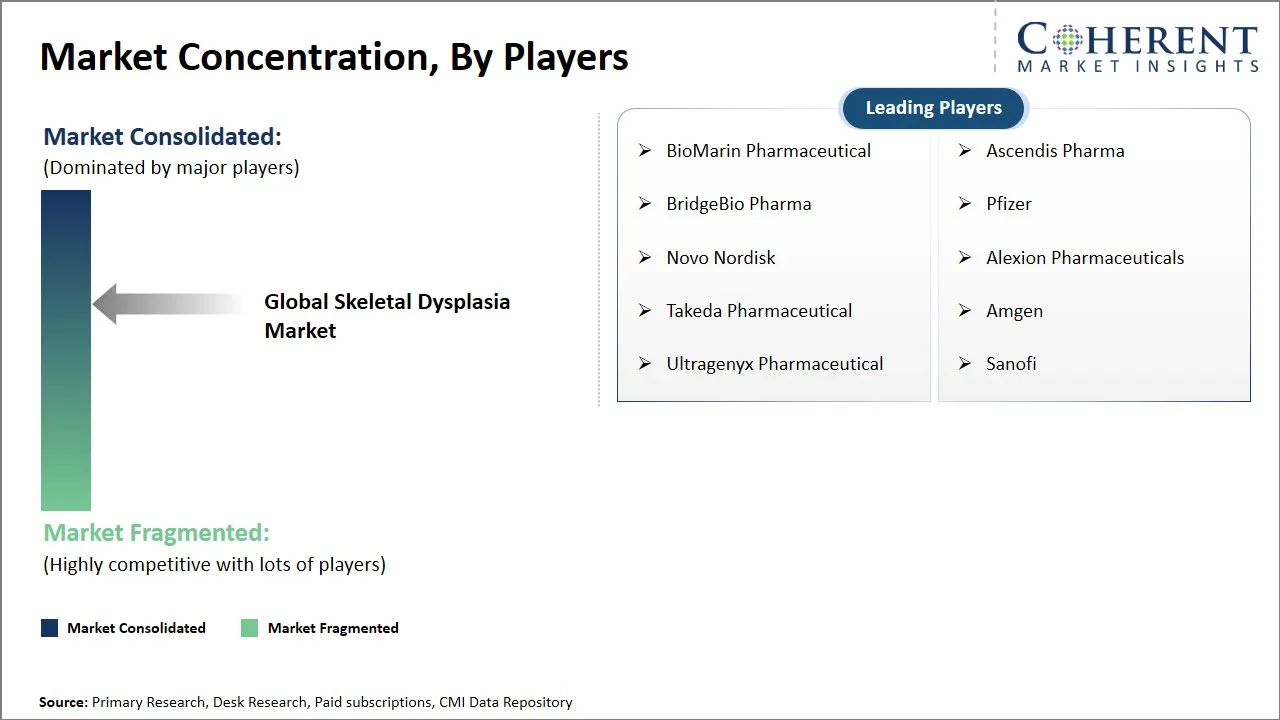
글로벌 골격 dysplasia 시장은 지속 가능한 치료 결과에 대한 유전적 인 진단, 개인화 된 치료 및 정형화 관리 기술에 크게 투자하는 업계 참가자와 함께 중대하게 경쟁력을 가지고 있습니다. 산업 선수는 차세대 분자 기술 플랫폼, 희귀 한 골격 성장 장애를위한 개인화 된 의약품 및 비침습 교정 기술에 투자하고 있습니다. 소아과 병원, 드물게 골격 장애 연구 기관 및 게놈 의학 센터를 가진 강렬한 협력적인 프로그램은 임상 사용법을 위한 이 소설 개입의 주위에 집중됩니다. 다른 핵심 투자 주제는 고도로 개별화 된 치료와 함께 새로운 태어난 상영을 중단하고, AI 로봇의 배포는 골격 이상의 조기 진단을위한 골격 이미징 도구를 지원했습니다. 핵심 초점 지역은 다음을 포함합니다:
- 고급 유전 테스트 및 초기 골격 장애 검출을위한 분자 진단 플랫폼 개발
- 희귀 뼈 성장과 연골 장애를 위한 표적 치료 및 생물 공학의 확장
- AI-assisted Imaging 및 정밀 교정 계획 기술 통합
- 소아과 병원과의 전략적 협력, 게놈 연구 기관, 및 임상 검증을위한 희귀 질환 센터
- 최소 침습 교정 절차 및 장기 환자 관리 솔루션 투자
시장 보고서 Scope
스켈레탈 Dysplasia 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 10.6% 할인 | 2033년 가치 투상: | USD 9.7 파운드 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | BioMarin Pharmaceutical, Ascendis Pharma, BridgeBio Pharma, Pfizer, Novo Nordisk, Alexion Pharmaceuticals Takeda Pharmaceutical, Amgen, Ultragenyx Pharmaceutical 및 Sanofi | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 골격 dysplasia 시장에서의 사전 성장은 재생 의학 연구의 성장과 결합 된 유전자 테스트 및 나판 약물 개발의 진보를 통해 진단에서 증가 추세의 뒤쪽에 전분 기반 치료의 미래로 전환하는 것으로 예상된다. 유전자 sequencing 기술의 미래 통합 및 표적 생물 공학은 초기 및 더 나은 진단을 촉진하고 이러한 orphan 골격 조건의 개인화 관리로 치료의 진화를 유도합니다. 또한, 소아과 유전 관리 인프라의 상승 투자와 결합 된 희귀 조건 관리에 대한 정부 흡수의 증가 공유는 전 세계적으로 장기 시장 성장 전망 할 수 있습니다.
- 성장을위한 최대 기회는 북미 및 아시아 태평양 시장에서 아촌droplasia 및 추가 희귀 유전적 골격 장애를위한 주사 가능한 생물 논리 치료입니다. 미국은 지속적이고 강렬한 임상 시험 활동에 의해 지원되는 orphan 약 발달에 있는 혁신의 지배적인 센터가, 그러나 아시아 태평양은 일본과 더불어 신흥되고, 중국, 인도는 진단으로 그들의 투자를 증가시키고 희소한 질병을 위한 처리의 가용성을 증가합니다. 유전적 검열 프로그램의 증가 된 구현뿐만 아니라이 지리학의 전용 드문 질병 센터의 개발은 몇 년 동안이 성장 시장을 자극하는 것으로 예상됩니다.
- 경쟁 우위를 확보하기 위해 시장 선수들은 Orphan 약 파이프라인을 빠르게 추적하는 데 집중해야하며 유전 연구 기관과 동맹을 강화하고 새로운 분자 진단 전략을 업그레이드해야합니다. 기업은 병원과 드문 질병 네트워크와 지역 동맹을 확장하여 환자 식별 및 치료에 쉽게 액세스 할 수 있습니다. 또한, 유전자 기반 치료에 초점을 맞추고 환자를위한 장기적인 생물 공학 및 지원 프로그램을 개발하는 것은이 틈새와 고도로 전문화 된 치료 영역에 자신의 위치를 강화하는 데 도움이 될 것입니다.
시장 Segmentation
- 장애 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 아촌droplasia
- Osteogenesis 임페리얼
- Hypophosphatasia, 그리스
- 인기 카테고리
- 다수 Epiphyseal 인기 카테고리
- 이름 *
- 치료 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 약 치료
- 성장 호르몬 ·
- 수술 Interventions
- 물리 치료 및 재활
- 유전자 치료
- 이름 *
- 관리 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 제품 정보
- 뚱 베어
- 이름 *
- 최종 사용자 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 병원소개
- 전문 클리닉
- 재활 센터
- 학술 및 연구소
- 이름 *
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- BioMarin 제약
- Ascendis 약국
- BridgeBio 약국
- 공장 투어
- 노르딕스
- Alexion 제약
- 다케다제약
- 암겐
- Ultragenyx 제약
- 스낵 바
이름 *
1차 연구 인터뷰
- Pediatric Orthopedic 외과 의사와 골격 dysplasia 전문가는 achondroplasia 및 희귀 뼈 장애 치료 관리에 종사
- 임상 유전학 및 분자 진단 전문가는 골격 dysplasia mutation ID 및 유전 검사 프로그램에 작업
- 병원 소아 Endocrinology 및 정형 외과 부서는 골격 성장 장애 관리를위한 생물 공학 및 지지 요법을 사용하여
- FGFR3-targeted 치료 개발, 희귀 질환 등록 및 장기 골격 장애 결과 연구에 관련된 임상 연구
- 소아과 재활 전문가 및 다발적인 배려 전문가는 congenital 비정상적인 및 이동할 수 있는 무질서를 관리합니다
회사연혁
- 골격 dysplasia 치료 제조 업체 및 희귀 질병 생명 공학 회사
- 끝 사용 분야
- 특수 교정 및 소아과 병원
- 유전 테스트 및 분자 진단 실험실
- 희귀 질환 연구 및 학술 기관
- 구급차 소아과 정형외과 전문 클리닉
- 규제 및 건강 Bodies : 미국 식품 의약품 관리 (FDA) - 오판 약물 및 희귀 소아과 질환 승인, 유럽 의학기구 (EMA) - 오판 의약 제품 규정, 국립 보건 연구소 (NIH) - 드문 질병 및 게놈 연구 이니셔티브, 세계 보건기구 (WHO) - 대장 장애 및 유전 질환 의료 기구
데이터베이스
- ClinicalTrials.gov – 골격증 및 희귀 유전 장애 임상 연구
- FDA 인증 Orphan Drug Product Database – 드물게 질병 치료 승인 및 Orphan 지정
- WHO Global Health Observatory – 대장 장애 및 희귀 질병 의료 통계
- OECD 건강 통계 – 소아과 의료 인프라 및 희귀 질환 치료 지출 데이터
회사 소개
- 희귀 질환 자문 – orphan 질병 치료 및 유전 장애 치료 개발
- BioPharma 제품 Dive - 생명 공학 및 희귀 질병 치료 혁신 동향
- 제약 산업 기술 - orphan 약 제조 및 biologics 개발 발전
학회소개
- 미국 의학 유전학 저널
- Orphanet 희귀 질병 저널
- Bone 및 Mineral Research 저널
- 의학의 유전학
신문
- 금융 시간 – 생명 공학 투자 및 orphan 약 시장 개발
- 벽 거리 저널 – 드문 질병 치료 혁신 및 제약 적용
- 뉴욕 타임스 (Health Section) - 유전 장애 및 소아과 의료 동향
- Guardian (Health & Science Section) - 희귀 질환 정책 및 의료 연구 개발
회사연혁
- 미국의 작은 사람들 (LPA)
- 유럽 인간 유전학 협회 (ESHG)
- 미국 인간 유전학 협회 (ASHG)
- 국제 해골 Dysplasia 사회 (ISDS)
공공 도메인 소스
- 국립 보건 연구소 (NIH) - 골격 dysplasia 및 희귀 질병 연구
- 국립 인간 게놈 연구소 (NHGRI) - 유전 장애 및 게놈 의학 데이터
- 질병 통제 및 예방 센터 (CDC) - 대장 장애 및 출생 결함 통계
공급 업체
- 사이트맵 데이터 분석 도구, Proprietary CMI 지난 10 년간의 정보의 이전 저장소.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
글로벌 골격 dysplasia 시장은 2026 년에 USD 4.8 Bn에서 평가 될 것으로 예상되며 USD 9.7 Bn에 2033에 도달 할 것으로 예상됩니다.
Achondroplasia는 골격 dysplasia 장애, 표적 치료의 가용성 증가, 유전 진단 및 소아과 치료 관리에 임상 초점에 그것의 상대적으로 더 높은 prevalence 때문에 지배합니다.
Skeletal dysplasia는 비정상적인 뼈와 연골 성장에 의해 특색지어진 희귀 한 유전 장애의 그룹이며, 골격 개발과 stature 이상으로 선도합니다.
글로벌 골격 dysplasia 시장의 CAGR은 2026에서 2033로 10.6%로 예상됩니다.
유전 테스트 및 조기 진단의 채택을 증가시키고, 희귀 질환 치료에 대한 규제 지원은 글로벌 골격 장애 시장의 성장을 주도하는 주요 요인입니다.
전문 의료 전문가의 높은 비용, 그리고 제한된 가용성은 글로벌 골격 dysplasia 시장의 성장을 해치하는 주요 요인입니다.
일반적인 증상은 짧은 stature, 뼈 변형, 관절 비정상적인, 척추 curvature 및 특정 장애 유형에 따라 장애 이동성을 포함합니다.