
世界の予備品の兵站学の市場規模および予測– 2026への2033
世界の予備品の兵站学の市場はから成長することを期待します ツイート 26 ベン に 2026 へ 米ドル 37 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 5%オフ 2026年~2033年 世界的な予備品の兵站学の市場は予測的な維持および装置の稼働時間条件の成長によって運転されます。 2025年3月24日、シーメンスは、新しいジェネレーションAIを搭載したメンテナンスサービスで、インダストリアルコピロットを拡大しました。 シーメンスは、コンクリートおよびプロセス製造産業のための産業等級の標準にコピロのフル スイートを開発しています。 (出典: シーメンス)
世界の予備品の兵站学の市場の主要なテイクアウト
- 修理可能な部品セグメントは、 33.0の ツイート 2026年のグローバルスペアパーツの物流市場シェア。 航空宇宙および防衛メンテナンス、修理およびオーバーホール活動の拡大は、セグメントの成長を推進しています。 2026年3月10日、タタアドバンストシステムズリミテッド(TASL)は、インド空軍C-130Jスーパーヘラクレス艦隊専用の施設で防衛航空MROフットプリントを拡大し、デジタルメンテナンスソフトウェアの統合によりサポート
- 航空貨物の区分は捕獲に推定されます 39.0.3 ツイート 2026年の市場シェア。 サービス物流を専門とする3PLプロバイダにアウトソーシングすることで、セグメントの成長を大きく推進しています。 2026年5月4日、アマゾンはAmazon Supply Chainサービスの下で完全に統合されたサードパーティの物流を開始しました。外部企業が倉庫、貨物、およびフルフィルメント業務を委託することを可能にします。 (出典: アマゾン)
- 輸送セグメントは、捕獲する推定される 28.0の ツイート 2026年の市場シェア。 産業用および自動車用スペアパーツの電子商取引の成長は、セグメントの成長を促進しています。 2026年6月22日、CARiDは、マルチミリオン部品カタログを強化し、通常、ルーチンアップキープとメンテナンスのために使用される製品を組み合わせるために、専用のメンテナンスセクションを開始しました。
- 北アメリカは2026年に予備品の兵站学の市場占有率を市場の分けることを期待されます 36.0の ツイートお問い合わせ 北アメリカの電気自動車の予備品のネットワークの拡大は地域の市場の成長を運転しています。 2025年11月14日、フォードは、北米のフォードプロサービスネットワークを拡大し、電気F-150ライトニングとE-TransitフリートをサービスするEV認定ディーラーの数を増やしました。
- アジアパシフィックは、 31.0の ツイート 2026年の市場シェアでは、予測期間における最速成長を記録する予定です。 アジアパシフィックのロボティクスや自動倉庫の採用が増加し、地域市場の成長を促進しています。 2026年4月27日、Alibabaのロジスティックアーム、Cainiaoは中国と東南アジアのスマート倉庫ネットワークを拡大し、AI主導のソートシステムと自律型ロボティクスを統合し、大量の電子商取引を実現します。
- AI-Drivenの予測の在庫および要求の計画: 人工知能 そして機械学習は装置の使用法、維持の履歴および操作データに基づいて予備品の要求を予測するためにますますます使用されます。 これは、物流プロバイダが在庫レベルを最適化し、在庫を回避し、余分な在庫を削減し、倉庫や在庫の輸送コストを削減しながらサービスレベルを向上させることを可能にします。
- 自動倉庫とスマート充填センターの拡張: ロボティクス、自動貯蔵および検索システム(AS/RS)、 自律移動ロボット (AMRs)とIoT対応倉庫管理システムは、スペアパーツの流通の変革を支援しています。 これらのソリューションは、オーダーの処理をスピードアップし、倉庫内の効率性を高め、ミッションクリティカルスペアパーツの翌日または翌日配送を容易にします。
セグメント情報
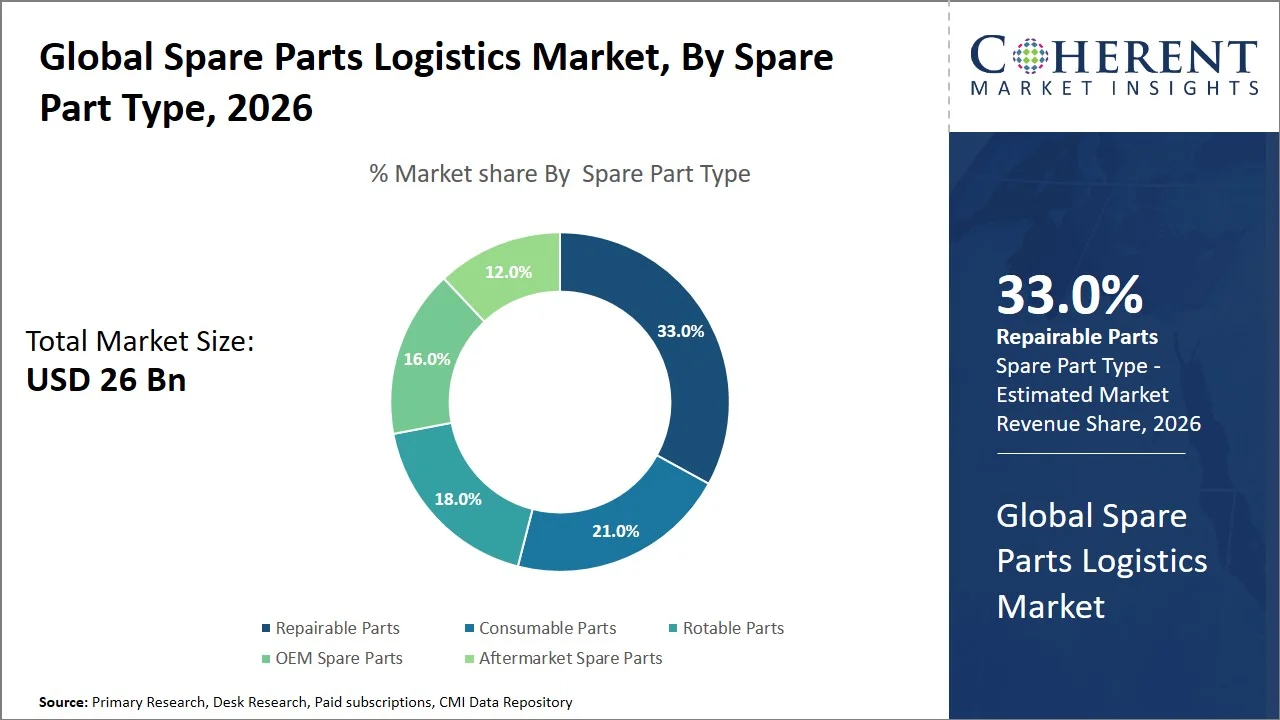
なぜ修理可能な部品区分は全体的な予備品の兵站学を支配します マーケット?
修理可能な部品セグメントは、 33.0%の 2026年のグローバルスペアパーツの物流市場シェア。 予備品の兵站学の市場は修理可能な部品の大きい比率を備えています。 これらは、一般的に調整、固定、テストされ、捨てられる代わりにサービスに返される高値コンポーネントです。 修理可能な部品は、航空宇宙、自動車、産業機械、エネルギーなどの産業にとって不可欠であり、メンテナンスコストを節約し、機器の寿命を増加させ、持続可能性の目標を達成します。 それはコレクション、運輸、点検、修理調整、在庫管理および逆の兵站学のための連続的な兵站学の条件を提供します、修理可能な部品を総兵站学の要求の第一次運転者にします。 2025年4月8日、Pratt & Whitneyは、60%以上のプロセス時間を削減する重要なギアドターボファンエンジンコンポーネントの新しい添加剤製造修理を開発しました。 同社は現在、修理を産業化するために働いています。これは、グローバルGTF MROネットワーク全体でスケールされ、適用されます。 (出典: プラット&ウィットニー)
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜエアフリートは、最も使用される輸送モードですか?
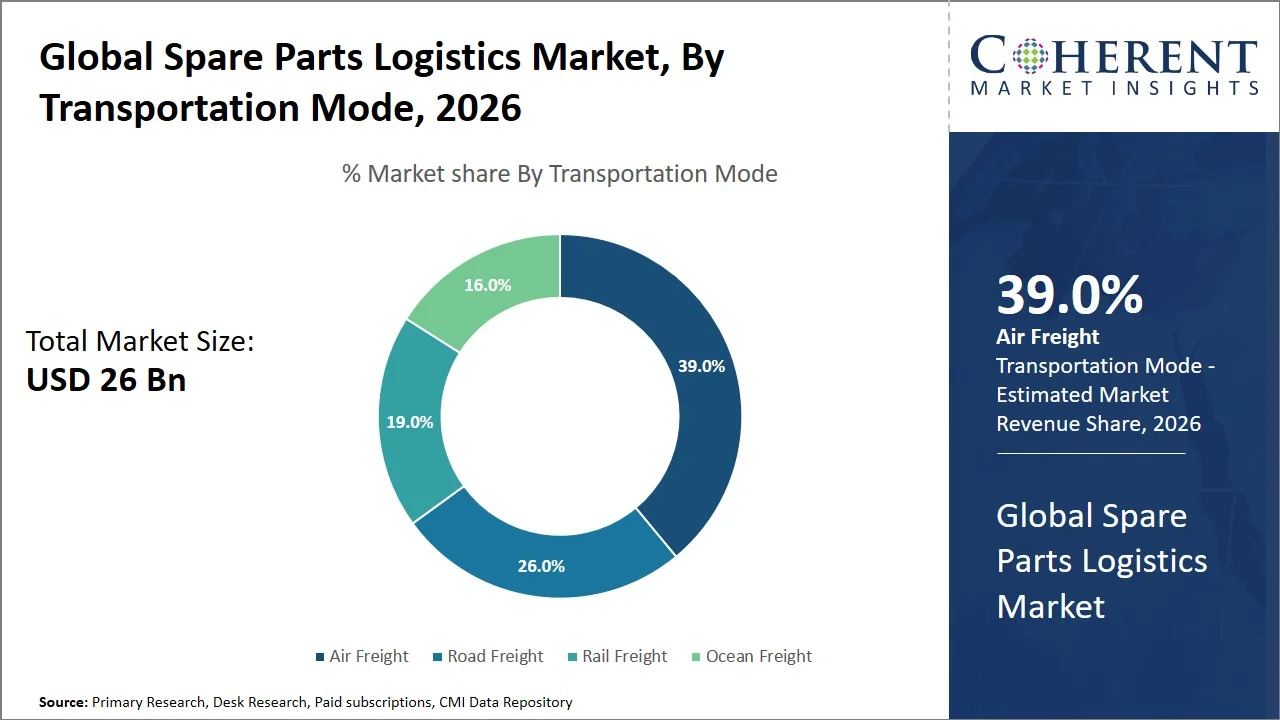
航空貨物セグメントは、 39.0%の 2026年のグローバルスペアパーツの物流市場シェア。 ほとんどのスペアパーツは、航空貨物が好まれる理由である、コストリー機器のダウンタイムを避けるために、最速の可能な時間で顧客やメンテナンス施設に配送する必要があるミッションクリティカルコンポーネントです。 例えば、航空宇宙、自動車、ヘルスケア、工業製造会社は、業務を継続し、厳格なサービスレベルの合意を満たすため、高値部品をタイムリーに配信しています。 より高い船積みのコストは空気をより高価なモードにしますが、それは緊急および時間の敏感な予備品の兵站学のための好まれたモードです、特にその速度、信頼性および世界的な関係のちょうど時間の維持操作のために。 2026年1月26日、DHL Supply Chainは、エアバスとの契約の更新を検証し、商用航空機活動のグローバル輸送の流れを管理・制御しました。 毎年、DHL Supply Chainは、トゥールーズ、フランス、バレンシア、スペインの専門知識のセンターから、世界中で約350,000の航空バスサイトを出荷しています。 (出典: DHLの)
交通機関は全体的な予備品の兵站学を支配します マーケット
輸送セグメントは、 28.0%の 2026年のグローバルスペアパーツの物流市場シェア。 交通機関は予備品の兵站学の支出の最も大きい比率を表します、予備品は頻繁に維持、修理およびサービス活動を支えるために地域および世界的なネットワークを渡る急速に動きます。 重要なコンポーネントの迅速な補充は通常、生産損失やサービスの中断を避けるために、生産者、航空会社、自動車会社、ユーティリティ、および産業事業者が要求されます。 したがって、企業は、航空、道路、鉄道、海上輸送などの物流サービスに大きく投資し、オンタイムデリバリー、広範な地理的リーチ、多数のクライアントの場所やサービスセンターへの信頼性の高いサプライチェーン接続を可能にします。 2025年11月13日、DHLグループは、2030年までにインドの全ての事業単位で1億米ドル以上を投資すると発表しました。 投資は、インドのダイナミックな市場でのDHLの自信を反映し、持続可能な成長を加速するために戦略2030と整列します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
EUの習慣はパッケージを変形させます |
|
海上輸送改革法(OSRA)実施措置 |
|
世界の予備品の兵站学の市場-Hyper-Localized 予備品の配分ネットワーク (2025-2026)
OEMは、特に自動車のアフター・マーケット・ネットワーク内のハイパーローカルの予備品の配分を提供するために、地域ハブおよびマイクロ満ちる中心を統合しています。 Advanceの自動車部品および他は80,000+の地方市場のハブに彼らのサプライ チェーンを回しています 修理施設の到着後、同じ日にSKUs。 それは国民の配分の中心の必要性を減らし、艦隊および乗客車の停電への応答時間を高めます。 このパラダイムは、AIベースの在庫位置決めと米国とメキシコ間のクロスボーダーの物流接続によって、産業クラスターの部品の出荷を加速するようになりました。 キーポイントは下記のものを含んでいます:
- 2025: 地域部品マイクロ充填ハブは、通常20,000-80,000平方フィート、都市サービスエリアへの同日配送。
- 2025:自動車部品の微細充填ハブは、自動車部品のフルフィルメントセグメントの22.3%を構成し、最も急速に成長しているフルフィルメントモデルであることが予想されます。
- 2025: OEMはますますサービス応答性を改善するために複数の層の配分ネットワーク(国民の配分の中心、地方の配分の中心、都市のターミナル)を使用します。
- 2025: デジタル制御タワーおよびAIベースの在庫の最適化は地域需要パターンに基づいてスペアパーツを動的に配置するのに使用されています。
- 2025-2026: 物流プロバイダは、地域スペアパーツハブでの注文処理を加速し、在庫精度を向上させるために、ローカル倉庫の自動化とロボティクスを実行しています。
予備品の兵站学の市場 動的
マーケットドライバー
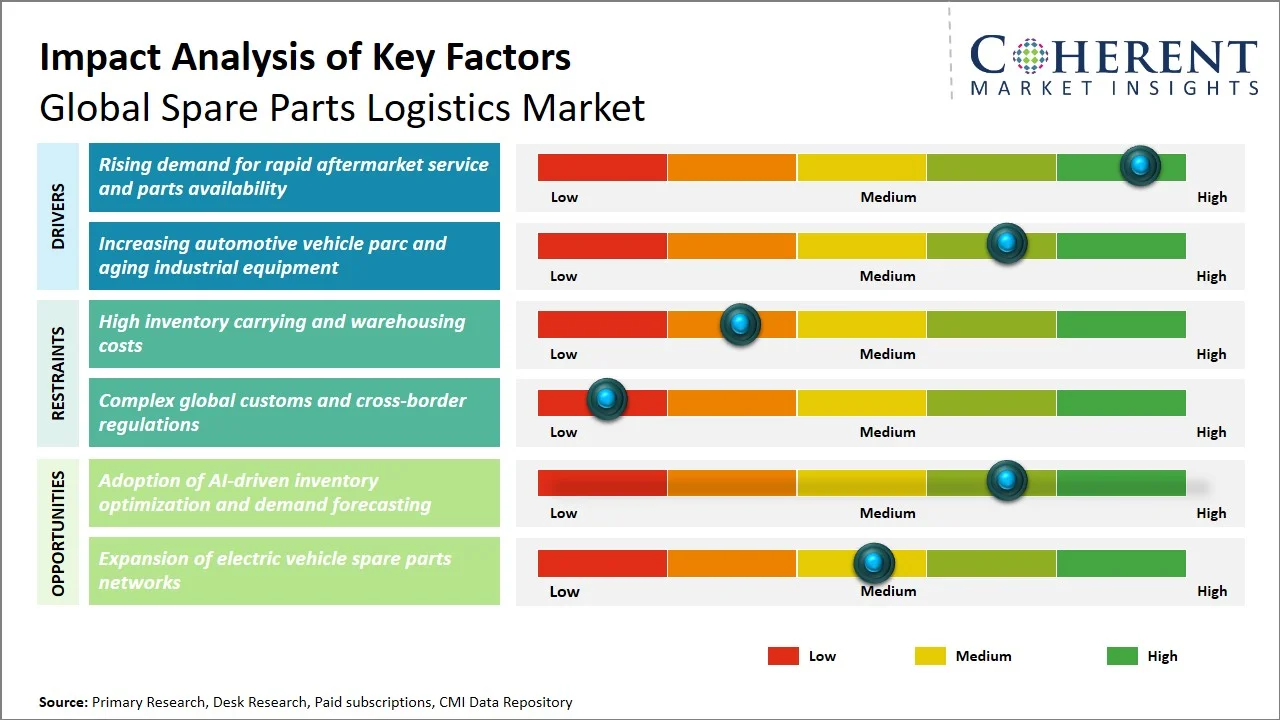
- 急速なアフター・マーケット サービスおよび部品の供給のための上昇の要求: 急速なアフター・マーケット サービスおよび部品の供給は予備品の兵站学の市場のための主要な成長の運転者の1つです。 自動車、航空宇宙、産業機械、ヘルスケアおよびエネルギー産業は、機器のダウンタイムを削減し、運用継続性を保証するために、スペアパーツのオンデマンド可用性を積極的に採用しています。 現代消費者は維持および修理条件に速い決断を要求します。 そのため、メーカーや物流プロバイダは、洗練された流通ネットワーク、戦略的に配置された在庫ハブと、重要なスペアパーツの迅速かつ効率的な配送を保証する高速な輸送オプションを開発する必要があります。 DHL グローバル フォワードは、自動車、航空宇宙および産業交換部品を含む2025年に急激なサービスレベルの合意と生産継続の懸念の結果として、緊急の航空貨物輸送の需要の増加に気付いたと述べた。
- 自動車用車両のparcおよび老化の産業装置の増加: 自動車車両をグローバルに拡大し、高齢化の産業機器は、スペアパーツの物流サービスの必要性のための重要なドライバーです。 車両のパフォーマンスと信頼性、製造機械、建設機械および産業資産は、より長い耐用年数のために、より定期的なメンテナンス、修理およびコンポーネントの交換を必要とします。 この傾向は、保持されなければならないスペアパーツのボリュームを増加しています, 輸送し、効率的に供給, 迅速なメーカーや物流プロバイダは、在庫ネットワークを改善し、流通能力を最適化し、アフターマーケットサービスの要件を満たします. たとえば、2025年にマッキンセイによる最近の研究プロジェクトでは、2030年までに430万台を超える車両を持つインドの自動車パークの実質的な成長を強調し、高齢化車両はより強力な交換サイクルを運転しています。
新興トレンド
- 予測メンテナンスとコネクティッドアセット・ロジスティクスの成長: IoTセンサー、デジタルツイン、リモートモニタリングシステムをスペアパーツの物流ネットワークに導入しています。 コネクティッドデバイスは、予測保守のためのリアルタイムパフォーマンスデータを生成します。 予定外のダウンタイムを削減し、運用効率を向上させるために、事前配置およびプレポジションのスペアパーツを使用できます。
- 持続可能な物流ネットワークの採用: 企業は、配送、最適化された輸送ルート、および環境に優しいパッケージングのための地域物流センター、電気自動車艦隊を確立し、炭素排出量を削減し、サプライチェーンのレジリエンスを高めています。 ローカルインベントリーセンターへのシフトにより、企業はグローバルサプライチェーンの混乱を防止し、アフターマーケットサービスとメンテナンスにおける迅速な対応を可能にします。
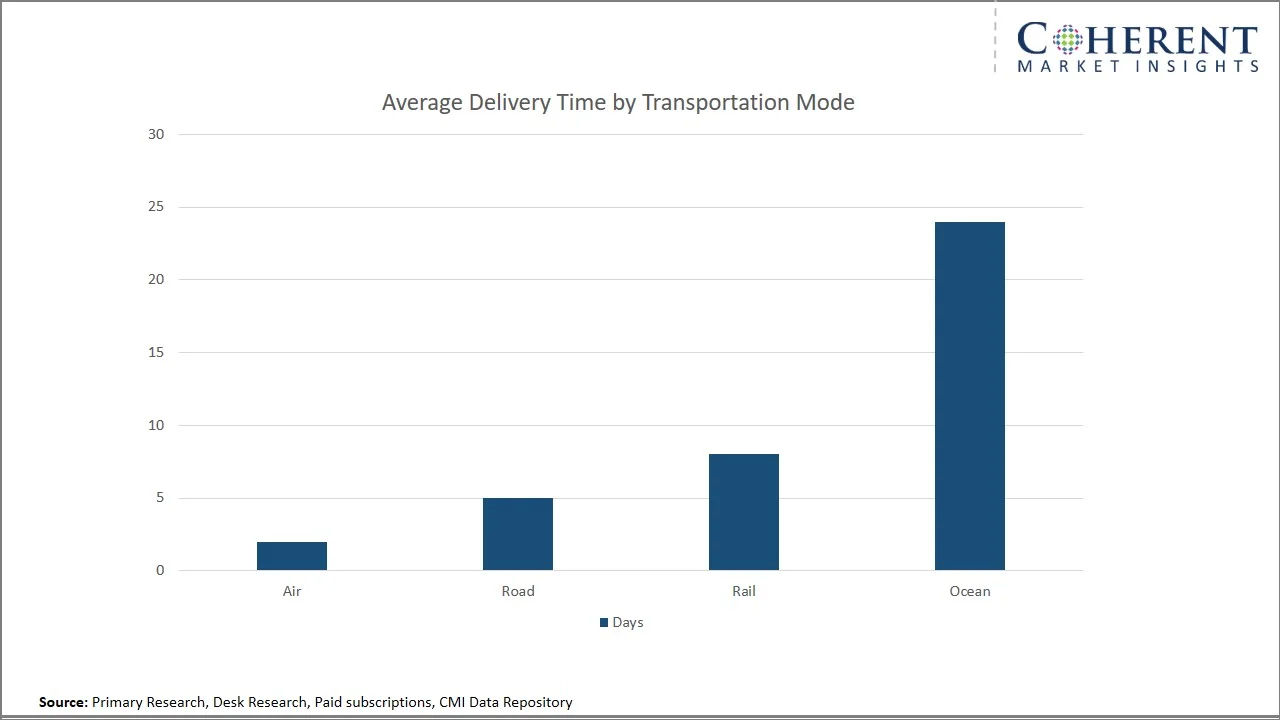
世界の予備品の兵站学の市場-交通機関モードによる平均配達時間
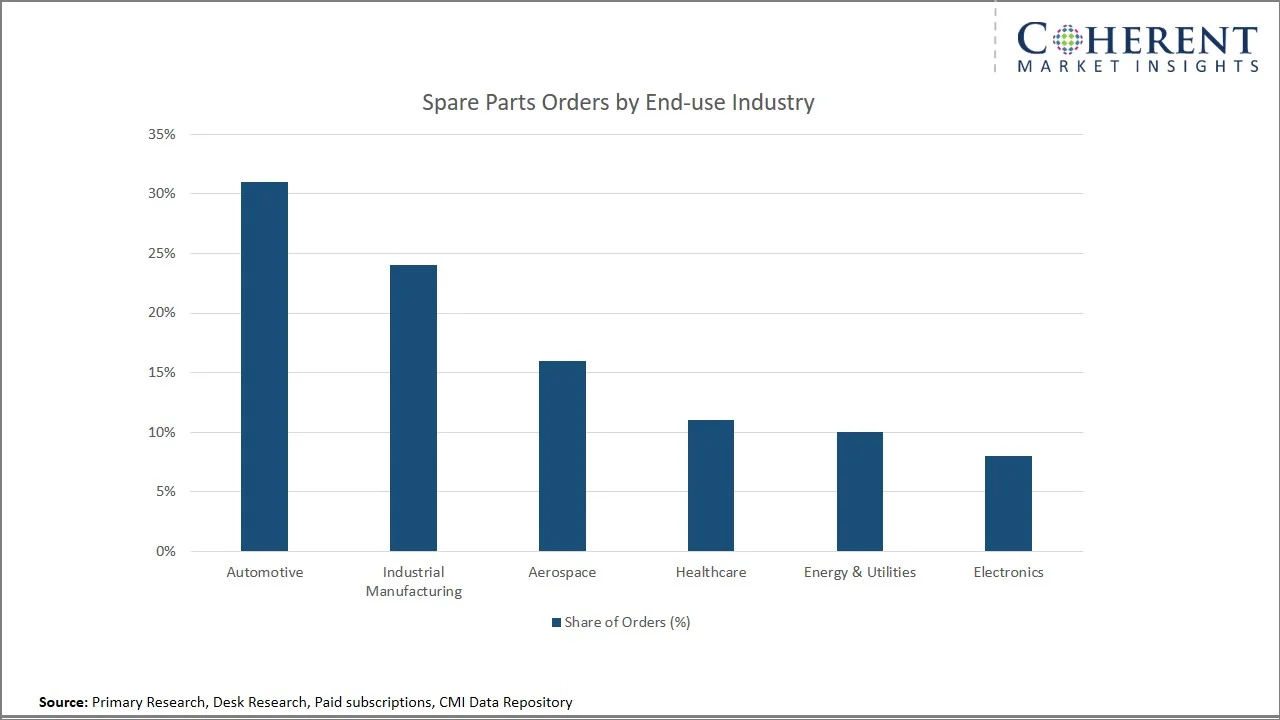
世界の予備品の兵站学の市場-エンド ユースの企業の予備品の発注
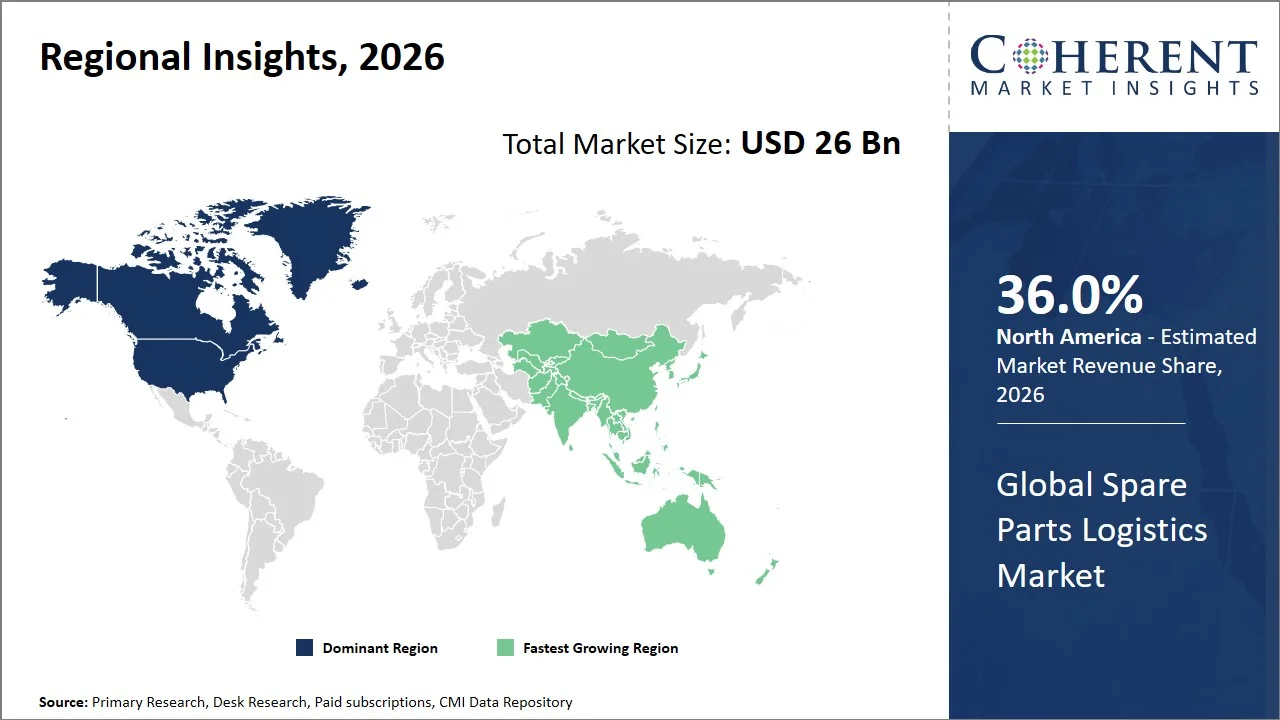
地域洞察
なぜ北アメリカは予備品の兵站学のための強い市場ですか。
北米は市場シェアを占める見込み 36.0% で 2026. 高度にデジタル化されたアフターマーケットのエコシステムおよびOEM制御サービスネットワークは、特に自動車および宇宙空間の企業の北アメリカの予備品の兵站学の市場の主要な運転者です。 UPSのサプライチェーン・ソリューションおよびFedExの兵站学は地上(AOG)および重要な自動車部品の配達プログラムに、エンジン モジュールおよびavionicsが修理ハブに達することを専門にしました。 米国の自動車市場では、フォードとGMは、地域のマイクロ充填センターを使用して、ディーラーに迅速な修理部品を供給するためのメーカーの例です。産業OEMは、機械故障の先に交換部品を自動的に出荷する予測メンテナンスプラットフォームを使用しています。 2026年5月29日、UPSは自動車および産業製造業者がより大きい弾性および精密と作動するのを助けるためにネットワーク機能および熱心な企業のチームで約50,000,000を投資したことを、発表しました。 これにより、UPSは、北米航空貨物(NAAF)の機能を拡張し、メキシコから初めて、北米全域でのカバレッジを拡張し、生産クリティカルなサプライチェーンをサポートするために、時間差の重い航空貨物サービスを導入しました。 (出典: スタッフ)
なぜアジア太平洋スペアパーツ物流市場は高成長を展示していますか?
Asia Pacificは、アジア・パシフィック航空のアカウントを運営しています。 31.0%(税抜) グローバルなスペアパーツの物流市場では、最速の成長を登録することが期待されています。 アジアパシフィックのスペアパーツの物流市場は、中国、日本、韓国、インドなどの国では、アフターマーケット向けの大量生産クラスターと断片流通ネットワークによって非常に影響を受けています。 中国のような国では、深センや広州などの主要な産業ハブは、再調整されたコンポーネントがサプライチェーンに迅速に再統合される電子およびEVコンポーネントのリバース物流フローを可能にします。 トヨタおよび日立を含む日本の精密製造業のエコシステムの物流ネットワークは密接に統合され、自動倉庫によって出荷される予備品は生産工場に直接接続し、国内および輸出市場を渡る産業および自動車装置のための最低のダウンタイムをもたらします。 DHL Supply Chainは、2026年6月9日、アジア太平洋地域におけるデータセンターの物流機能を拡張し、AI投資が加速し、大規模展開が進んでいくように、ハイパースケールやデータセンター事業者の戦略的パートナーとしての役割を強化しました。
世界の主要国のための予備品の兵站学の市場展望
なぜ米国は、スペアパーツ物流市場における主要なハブとして新興していますか?
特に航空宇宙、防衛、産業製造において、米国スペアパーツ物流エコシステムを特徴とする高値、緊急駆動サプライチェーン。 デルタ、ユナイテッドなど、DHLやUPSなどの物流パートナーが主催するAOG物流プログラムがあります。 タービンブレードや油圧システムなどの重要なコンポーネントは、施設の修理に直流しています。 産業用アリーナでは、Caterpillar などの世界的なコンポーネントディストリビューションハブがあり、予測分析は、マイニングと建設で使用される重いギアをサポートするディーラーネットワーク間でスペアパーツの配置を決定するために使用されます。
中国はスペアパーツ物流市場のための次の成長エンジンですか?
中国の予備品の兵站学の市場は電子工学、EVsおよび産業機械類の部品のための世界的な製造業そして輸出ハブであるため、主に急速な成長を目撃しています。 SF Expressなどの高速な国内物流ネットワークは、BYDやHuawei社などの企業から、EVバッテリーモジュール、回路基板、テレコム機器部品を州間で迅速に転送します。 また、中国は、再建された電子機器や自動車部品などの大規模なリバース物流を建設しました。特に、再製造および再配布サイクルが密接に制御され、非常に効率的な真珠川デルタなどの産業ハブで。
ドイツ予備品の兵站学の市場分析および傾向
ドイツのスペアパーツの物流市場は、ボルクスワーゲン、BMW、シーメンス、ボッシュなどの特にOEM、近代的な自動車および産業工学産業と密接に関係しています。 これらの組織は、トランスミッションユニット、センサー、自動化要素などのコンポーネントが中央集約されたヨーロッパのハブを介して普及している、正式(JIT)スペアパーツシステムです。 ロジスティックスサプライヤー、DBシェンカーのような、クロスボーダーEUスペアパーツのフローを支援し、ヨーロッパ各地のカー修理センターが重要なコンポーネントを迅速に取得し、生産の実行とアフターサービスを有効にします。
日本スペアパーツ物流市場分析とトレンド
国内のスペアパーツの物流エコシステムは、特に自動車や電子機器業界向けに、サプライチェーンの設計において極めて正確で自動化され、リーンです。 トヨタの「トヨタ生産システム」は、ブレーキシステムや電子制御ユニットなどの重要なコンポーネントの迅速な出荷をトリガーするカンバンベースの補充で、部品分布をスペアリングするためにも使用されます。 三菱電機とパナソニックは、高度に自動化されたスペアパーツ倉庫を運営し、ロボティクスとAIによる予測と組み合わせ、在庫の無駄を抑えながら、ローカルサービスネットワークや世界規模の輸出顧客に迅速に応答時間を短縮します。
インドの予備品の兵站学の市場分析および傾向
インドのスペアパーツの物流市場は、自動車の所有権の増加、産業メンテナンスの必要性、デジタル物流インフラの拡大によって、急速に進化しています。 タータモーターやマヒンドラなどの自動車OEM向けの多層スペアパーツディストリビューションを処理するTVSサプライチェーンソリューションのような企業があり、そのコンポーネントが地域倉庫を通じてティア2およびティア3都市で利用可能であることを保証します。 2輪車および商用車のネットワークを修理するために、特に速い予備品配達の成長はDelveryおよびBlue Dartのようなプラットホームによって、ダウンタイムの減少が艦隊の所有者および産業ユーザーのための重要な操作上の条件であるために、高められました。
全体的な予備品の兵站学の市場-緊急の予備品の出荷
業界トップ | 典型的な緊急の郵送物の制動機 | 平均応答時間 | 典型的な配達窓 |
自動車産業 | 組立ライン停止、ディーラーサービス | 30〜60分 | 4-24時間 |
エアロスペース | 地上機(AOG) | 15-30分 | 2-12時間 |
産業製造業 | 装置の故障 | 30-90分 | 6-24時間 |
エネルギー・ユーティリティ | 発電またはグリッド機器の故障 | 30120分 | 8-36時間 |
医療・医療 デバイス | 診断機器の故障 | 15〜60分 | 4-24時間 |
自動車部品物流市場における新たな成長機会の創出を予測するAI主導の在庫最適化と需要の採用は?
AI搭載の需要予測と在庫最適化は、スペアパーツの物流空間における新たな成長の拡大を創出し、企業が複雑なサプライチェーンに重要なコンポーネントを予測、保存、配布する方法を変革しています。 AIモデルは、機器の使用状況、歴史的故障傾向、需要の季節変動、およびメンテナンス計画のリアルタイムデータを活用して、スペアパーツの需要を正確に予測し、在庫および在庫のリスクを軽減することができます。 これにより、物流プロバイダやOEMは、最適化された地域ハブを介してエンドユーザーにスペアパーツのリーチを短縮し、自動車、航空宇宙、産業製造などの業界におけるタイムデリケートな修理のスピードを向上させることができます。 さらに、AI技術はサプライヤー、倉庫、輸送システムとの協調性を高め、動的な再ルーティングと自動補充の決定を可能にします。 これにより、コストを削減し、サービス信頼性を向上させ、スペアパーツの物流をより予測可能、効率的かつスケーラブルにします。
2025年7月17日、Walmartは、AIを採用し、米国のストアネットワーク全体で需要と在庫位置決めのための週単位の投影を数億に及ぶインベントリ・レジャーシステムを拡張しました。 ソリューションは、誤った在庫のほぼリアルタイム識別を可能にし、補充の決定を自動化します。, 迅速な製品可用性と小売サプライチェーン全体の手動予測エラーの低減の大きな改善につながる.
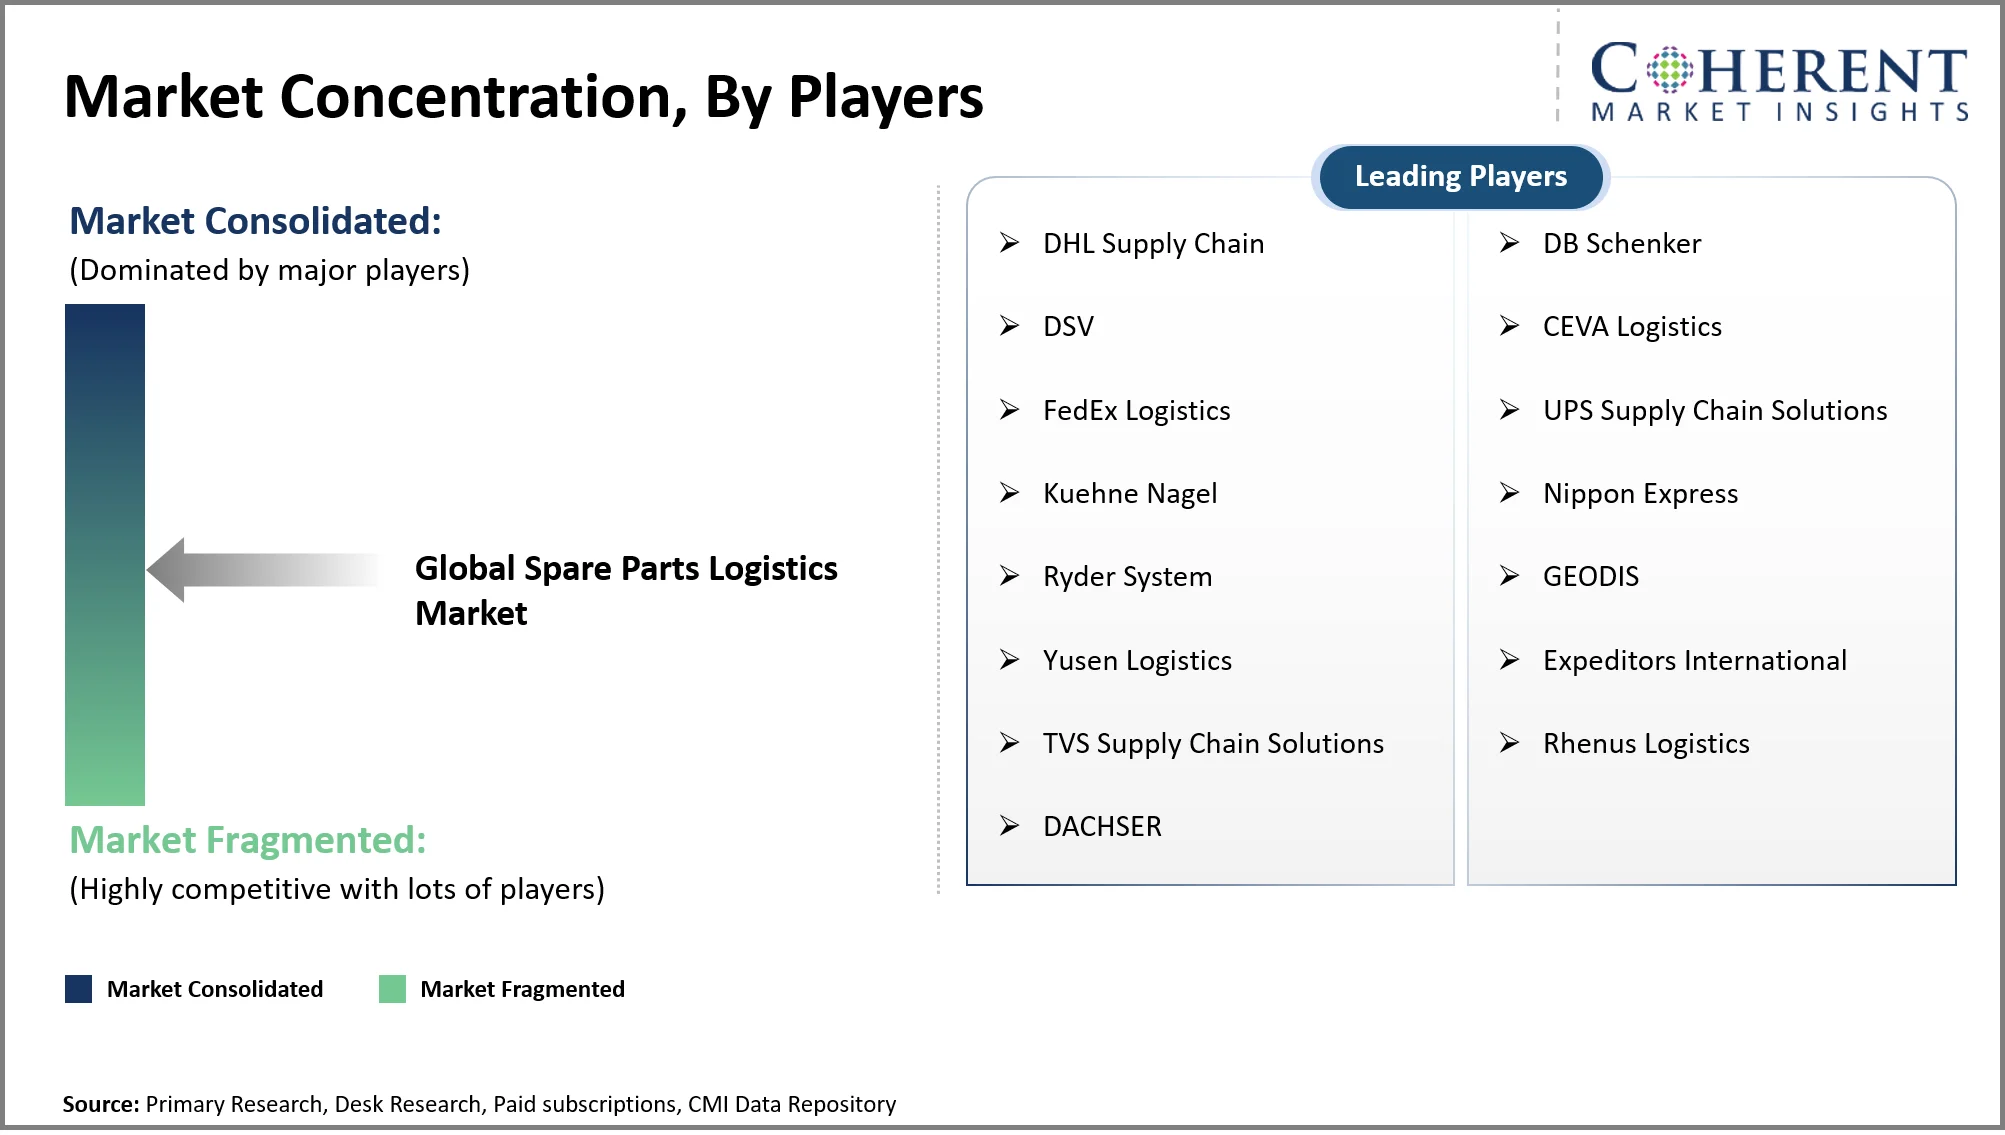
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 7月1日、2026日、CMA CGM 海、陸、空気、物流ソリューションのリーディング・グローバル・プレーヤーであるグループが、FedEx Supply Chainの子会社であるFedEx Supply Chainの買収に関する合意を発表しました。 株式会社フェデックス, 米ドルの企業価値で 1.4 億. 買収は、CMA CGMグループの子会社であるCEVA Logisticsの北米契約物流業務の約3倍の規模となりました。
- 2026年3月19日 DHLの 北米データセンターの物流(DCL)インフラの拡大が著しく発表され、10億平方メートル以上の容量が2026年に稼働する専用の倉庫サイトが10箇所に拡大しました。 大規模およびコロケーションデータセンター事業者向けに設計されており、新しい容量を配備するため、ホワイトグローブの処理、ラック構成サービス、専用倉庫への輸送を提供します。
競争力のある風景
統合された3PLプロバイダ、OEM制御サービス物流ネットワークとデジタルでパワードサプライチェーンの専門家は、スペアパーツの物流ビジネスを形作ります。 サービス統合のレベルは、DHL Supply Chain、Kuehne+Nagel、DB Schenkerなどのプレイヤーが、エンドツーエンドの物流パートナーとして位置付けられ、自動車および産業用OEMの在庫管理、リバース・ロジスティクス、タイム・クリティカルな配送を管理しています。 企業は、AIベースの需要センシング、自動化倉庫、リアルタイム監視システムに投資し、サービスレベルを差別化し、デジタル制御タワーの構築や予測物流プラットフォームの構築に激しいライバルを創出しています。 航空宇宙MROや電気自動車のエコシステム、物流プロバイダ、メーカーなどの地域では、長期アフターマーケット契約や地域分布の排除性を高めるための戦略的な関係がますますます形成されています。
マーケットレポートスコープ
予備品の兵站学の市場報告の適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 26 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 5%オフ | 2033年 価値の投射: | 米ドル 37 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | DHL サプライチェーン、DB シェンカー、DSV、CEVA ロジスティクス、フェデックス ロジスティクス、UPS サプライチェーン ソリューション、クエンナーゲル、日本エクスプレス、ライダー システム、GEODIS、ユセン ロジスティクス、エクセドル 国際、TVS サプライチェーン ソリューション、Rhenus ロジスティクス、DACHSER | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- スペアパーツの物流市場は、予測サプライチェーン情報だけでなく、統合アフターマーケットのエコシステムに頼りに見られます。 特に航空宇宙、自動車、産業機械などの高付加価値産業において、反応性スペア部品分布から条件ベースの予測フルフィルメントモデルまで変化が見られます。 デジタルツイン、自動倉庫システム、AI対応の在庫管理プラットフォームの実装により、運用レジリエンスが向上しました。 グローバルな破壊を繰り返し、重要なメンテナンス業務におけるリードタイムの短縮の必要性が増加し、さらに、地域供給チェーン構造の信頼性が向上します。
- 予備品の兵站学の企業の未来は多分自動供給の鎖の実行の成長によって特徴付けられ、高度に統合されたOEM-logisticsの生態系の作成は、予備品の動きが実時間装置の診断とますます調整されます。 マイクロ充填センターが推進するハイパーローカル流通ネットワークで、自動車の電化と産業オートメーションのためのミッションクリティカルなコンポーネントの超高速配送ニーズを満たします。 添加剤の製造は、オンデマンド製造による少量のスペアパーツの物理的在庫の必要性を削減するために予測されます。 カーボン・アウェア・ルーティングやエレクトリファイド・貨物ネットワークなど、物流の最適化は、スペアパーツの流通計画、コスト構造の変更、グローバル市場におけるサービスモデルへの展開にも貢献しています。
市場区分
- 予備品のタイプ洞察(Revenue、USDの鋼片、2021 - 2033)
- 修理可能な部品
- 消耗品の部品
- 回転部品
- OEMサービス 予備品
- アフター・マーケットの予備品
- 輸送モード インサイト(Revenue、USD Billion、2021 - 2033)
- 航空貨物
- ロード貨物
- 柵の貨物
- オーシャン・フレイト
- サービスの種類 インサイト(Revenue、USD Billion、2021 - 2033)
- 交通アクセス
- ウォーハスイング
- 在庫管理
- 注文フルフィルメント
- リバース・ロジスティクス
- 付加価値サービス
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- 自動車産業
- 航空宇宙と防衛
- 産業機械
- エレクトロニクス
- 医療・医療機器
- エネルギー・ユーティリティ
- 建設機械
- その他
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- DHLの サプライチェーン
- DBシェンカー
- DSVについて
- セルバ 物流施設
- FedEx物流
- スタッフ サプライチェーンソリューション
- クエヌ・ナゲル
- ニッポンエクスプレス
- ライダーシステム
- ゲオディス
- ユセン物流
- 専門家国際
- テレビ サプライチェーンソリューション
- レンナス物流
- ダッハサー
ソース
第一次研究インタビュー
- サプライチェーン・ディレクター - 自動車OEM
- アフター・マーケットの兵站学のマネージャー-自動車及び産業 機器メーカー
- グローバルスペアパーツプランニングマネージャー
- 倉庫及び配分 センターマネージャー
雑誌
- インバウンド物流
- 物流管理
- 現代材料の処理
ジャーナル
- 生産経済の国際ジャーナル
- 国際物流・物流管理ジャーナル
- 業務物流ジャーナル
- 交通研究部 E:物流・輸送審査
協会について
- サプライチェーンマネジメントプロフェッショナル協議会
- サプライチェーンマネジメント協会
- 物流・運輸総合研究所
- 国際航空輸送協会
パブリックドメインソース
- アメリカ合衆国連邦局
- 交通統計局
- ユーロスタット
- 経済協力・開発の組織
- 世界銀行
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2026年のUSD 26 Bnで世界規模のスペアパーツの物流市場が立ち向かう見込みで、2033年までのUSD 37 Bnに達する見込みです。
2026年から2033年にかけて、グローバルスペアパーツの物流市場でのCAGRが5%を占める。
予備品のタイプの点では、修理可能な部品は2026の市場収益のシェアをdominateと推定されます。
外部委託倉庫、流通、タイムクリティカルデリバリーサービスを提供します。
在庫追跡、注文履行、在庫最適化プロセスを自動化します。
急速なアフター・マーケット サービスおよび部品の供給のための上昇の要求および増加の自動車車のparcおよび老化の産業装置は世界的な予備品の兵站学の市場の成長を運転する主要な要因です。
高い在庫の運送および倉庫の費用および複雑な全体的な習慣およびクロスボーダーの規則は全体的な予備品の兵站学の市場の成長を妨げる主要な要因です。