
リウマチ治療薬の市場規模とシェア分析 - 2026 年から 2033 年
リウマチ治療薬の市場規模はCAGR 2.6%で成長し、2026 年には527 億米ドルに達し、2033 年には631 億米ドルに達すると予想されています。主な推進要因は主に、慢性炎症および自己免疫疾患の治療需要の増加によって決まります。 リウマチ性疾患、生物学的製剤および標的療法の採用の増加、JAK阻害剤の使用の拡大、バイオシミラーの入手可能性の拡大などです。 2026 年 5 月、米国 FDA は、関節リウマチへの適応を含む、Simponi および Simponi Aria (ゴリムマブ) の互換性のある最初のバイオシミラーを承認し、リウマチ治療の選択肢の拡大をさらに支援しました。
重要なポイント
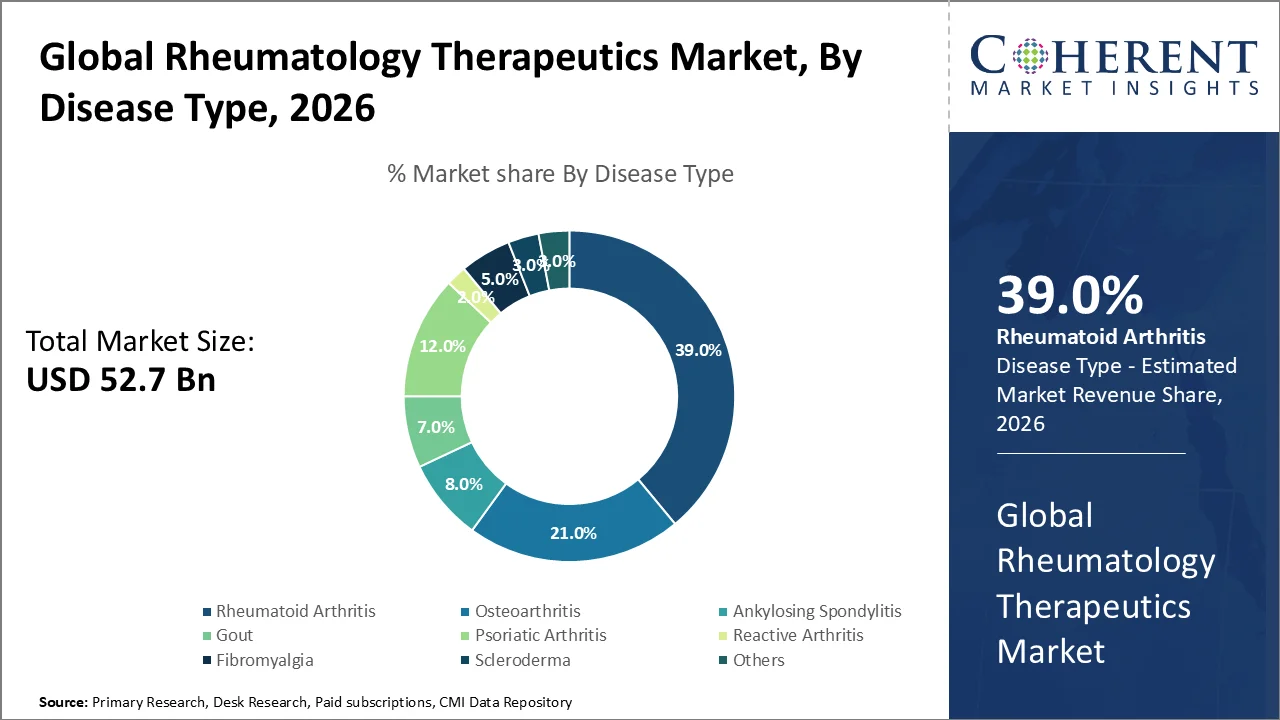
- 関節リウマチ分野は、2026 年に39.0%で市場を独占するとみられています。この分野の成長は、疾患修飾療法の長期的な需要、生物学的製剤および標的合成DMARDの使用増加、治療患者当たりの比較的高額な薬剤支出によるものです。 2025 年の CDC の調査では、米国の成人 1,060 万人が関節リウマチを患っていると報告されており、これは分析対象集団のうち関節炎と診断された成人の 15.8% に相当します。
- 生物学的製剤セグメントは、2026 年に 46.0% で首位に立つ見込みです。このセグメントの成長は、関節リウマチ、乾癬性関節炎、強直性脊椎炎全体で TNF 阻害剤やその他の標的を絞った生物学的 DMARD の使用が増加していることに加え、従来の DMARD と比較して治療価値が高いことによるものです。 2025 年 6 月、米国リウマチ学会は、リウマチ性疾患に使用される生物学的療法の中で、アダリムマブ、インフリキシマブ、エタネルセプト、ゴリムマブ、トシリズマブ、アバタセプト、リツキシマブを強調し、生物学的製剤は一般に従来の DMARD よりも高価であると指摘しました。
- 病院セグメントは、2026 年に 64.0% で市場を独占するとみられます。このセグメントの成長は、生物学的製剤の静脈内投与、リウマチ専門医による診察、治療の開始とモニタリングの要件、高度な治療を必要とする患者の管理によるものです。 リウマチ科で使用される生物学的製剤は、一般に皮下注射または静脈内注入によって投与され、施設内および専門家の治療現場での重要な治療活動をサポートします。
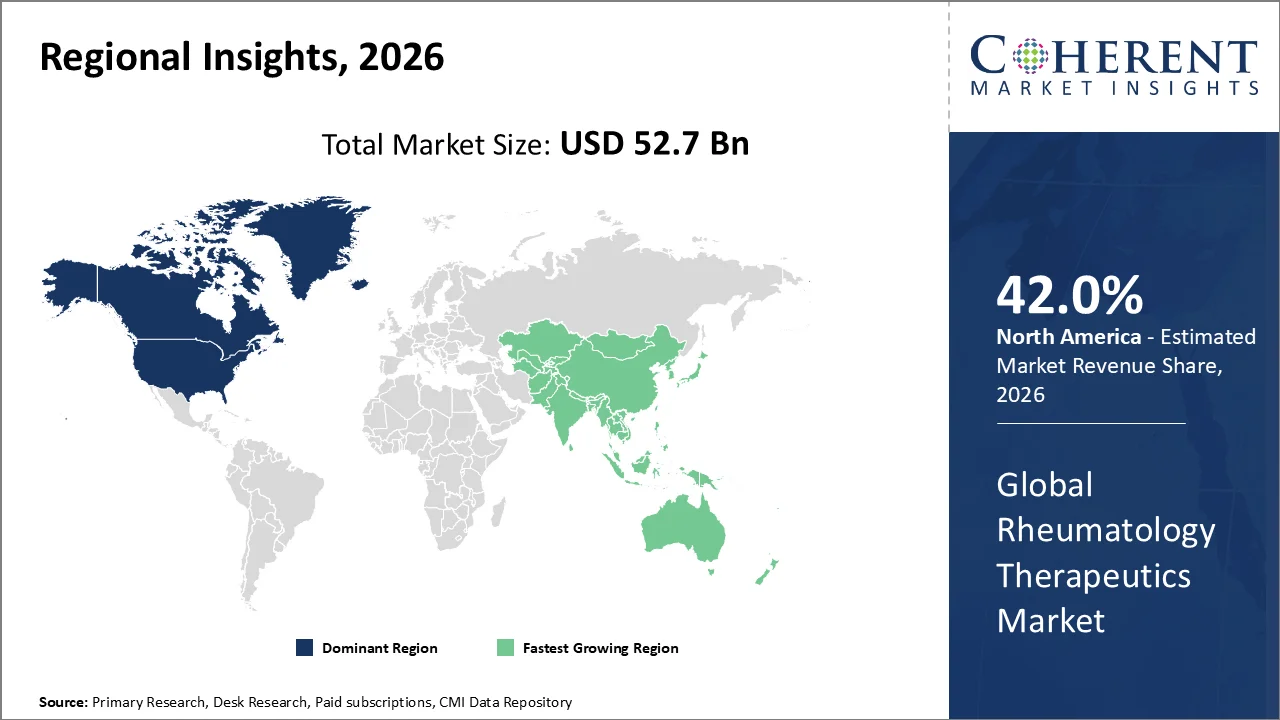
- 北米は、2026 年に約 42.0% というリウマチ治療薬市場で最大のシェアを保持すると予測されています。この地域の優位性は、生物学的製剤や標的療法の高い普及、高額な治療費、成熟したリウマチ専門医のインフラストラクチャ、保険支払者による高度な治療の広範なカバー範囲、関節リウマチや乾癬性関節炎などの積極的な臨床開発によって推進されています。 リウマチ性疾患。 2025 年 12 月 16 日に米国リウマチ学会が発表したデータによると、関節炎を患っている米国の成人のほぼ半数が、関節炎により活動が制限されていると回答し、関節炎を患っている 18 ~ 64 歳の成人の 3 人に 1 人近くが、関節炎により仕事が制限されていると回答していることがわかりました。
マーケットドライバー
慢性関節症の有利バーデンは長期治療需要を拡大しています
Rheumatology治療薬 市場は、などの慢性関節疾患の増大に伴い成長することが期待されます 骨関節炎, 関節リウマチ, 乾性関節炎, 痛風および膿疱性脊髄炎. これらの条件は通常、抗炎症薬、DMARDs、生物学的および標的処置の使用を高める長期薬学管理を必要とします。
医学のフロンティアで2025年12月16日に公表された研究では、世界453.56万人の成人が55歳以上で2021年に骨関節炎に住んでおり、2021年にこの年齢層に約23.86万人の新しい症例がありました。 この研究では、高齢化骨髄膜炎が2050年までに14%増加する可能性があると推定しています。
バイオロジック、バイオシミラー、およびターゲティングセラピィの可用性を増加させることにより、幅広い治療アクセスが可能
バイオロジカルDMARDの稼働可能性が高まり、 バイオシミラー、およびターゲットを絞られた口腔療法はRheumatologyのTherapeuticsの市場のための別の重要な運転者です。 これらの療法は慣習的なDMARDsへの不十分な応答の患者のための付加的な治療上の選択を提供し、rheumatoid関節炎、乾性関節炎、無脊柱炎および他の炎症性rheumatic病気でますます使用されています。
2025年10月、米国FDAは、リウマチの関節リウマチや他の慢性炎症条件のための追加の治療オプションを含む製品を含む76バイオシミラーを承認しました。 FDA の 2025 薬物承認審査は 2025 年に 10 の参照プロダクトのための 18 の新しい生物類似体の承認を報告しました。
現在のイベントとRheumatology治療への影響 マーケット
現在のイベント | 説明とその影響 |
U.S. Medicareは主要なRheumatologyの生物的論理(2026)のための交渉された価格を遂行します |
|
EMAは、バイオシミラー(2026)のための合理化された臨床開発フレームワークを採用します |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
なぜRheumatoid関節炎 最大の株式を取得する?
病気の種類に基づいて、リウマチの関節炎のセグメントは、2026年に39.0%の最大のRheumatology治療薬市場シェアのために考慮するように計画されています。 セグメントの成長は、関節炎の慢性的な性質、長い治療期間、従来のDMARD、生態学DMARD、および標的合成療法の広範な使用を借りています。 患者あたりの比較的高い治療費も、主に対症療法を使用して管理された条件と比較して、関節リウマチの収益増加も増加します。
アメリカのRheumatologyの大学はまた慣習的なDMARDsが十分な制御のrheumatoid関節炎の炎症を、処置がadalimumab、etanercept、Abatacept、およびtocilizumabのような生物的療法に進展させることができる時、またはtofacitinibおよびupadacitinibのような標的療法を指示しました。
2026年3月、Celltrionは、AVTOZMA(tocilizumab-anoh)のサブcutaneous製剤、tocilizumabへのバイオシミラー、適度に1つ以上のDMARDに不十分な応答を持っていた大人の関節リウマチ炎にを含むいくつかの炎症性疾患を発表しました。
最大の市場シェアが必要なのはなぜですか?
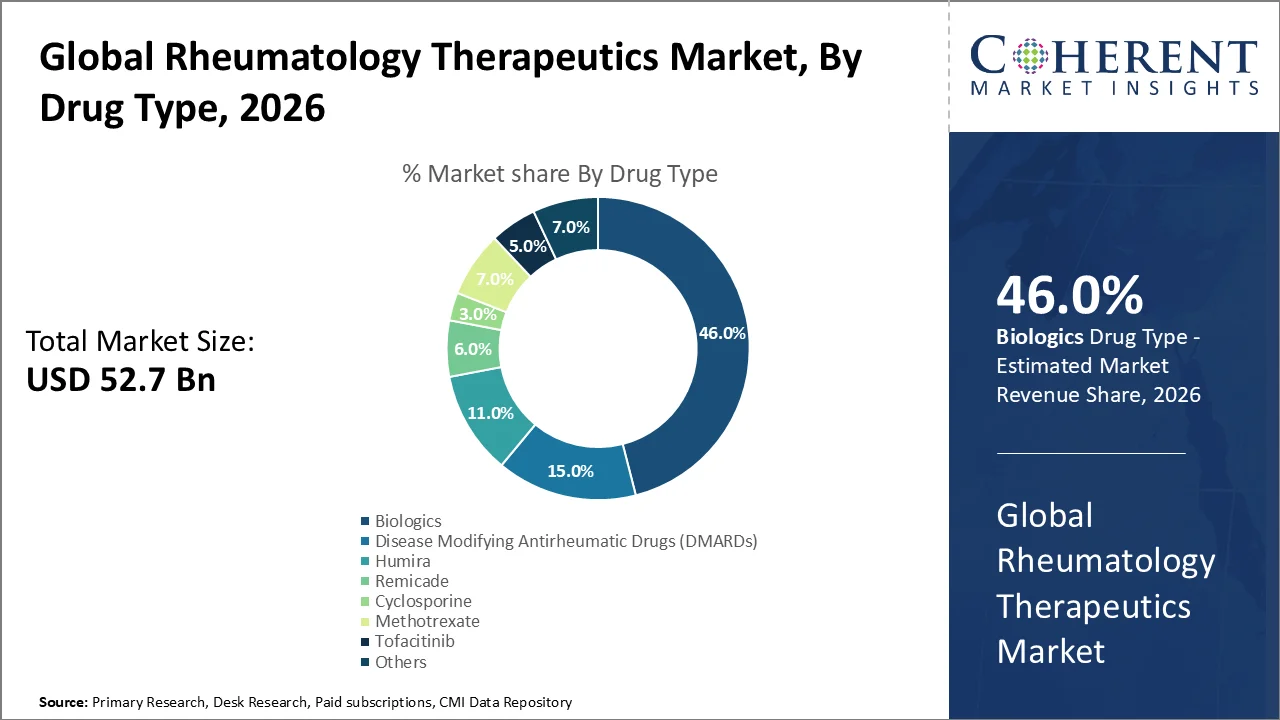
薬の種類に基づいて、バイオロジスティックスセグメントは、2026年に46.0%のRheumatology治療薬市場をリードするように計画されています。 セグメントの優位性は、TNF阻害剤やその他の生態学的DMARDの強力な臨床的採用を緩和し、中程度から重度の炎症性関節疾患、従来の治療に対する不十分な応答後の使用、従来の小型DMARDと比較してかなり高い治療値に使用されます。
2025年に発表された米国研究では、メトトレキサートを開始し、患者3,259人、または約19%が、最初の2年以内に生態学的治療を開始したリウマチド関節炎で17,395人のベテランを評価しました。 調査結果は、従来のDMARD治療から追加の疾患制御が必要な場合は、高度な生態学療法への患者の重要な進行を示しています。
UCBは2026年5月、PSoriatic関節炎のための承認された生物的療法であるBIMZELX(bimekizumab)の新しいフェーズ3bデータを発表しました。
なぜ病院を行うのか 最大の市場シェアを保有しますか?
エンドユーザーに基づいて、病院のセグメントは2026年に64.0%の最大のRheumatology治療薬市場シェアを保持する予定です。 セグメントの優位性は、専門家のリウマトロジーの相談、バイオロジック注入サービス、治療開始、実験室のモニタリング、および病院および入院患者施設内の適度な対重症または治療耐性性関節疾患の管理の集中しています。
2026年7月、米国保健省(HRSA)は、340Bの被覆体が2025年、外来薬の100.0億米ドルを購入したと報告した。 このうち、購入で79.24億米ドルでしか経ってないシェア病院。
Rheumatologyの治療薬市場動向
- 選択的な経口標的療法に対する増加のシフトは、炎症性関節炎の治療経路を変更しています。 2026年3月、ブリストル・マイアーズ・スクイブは、活動的な乾癬性関節炎を持つ大人のためのSotyktu(deucravacitinib)の米国FDA承認を取得しました。 承認は、それぞれ670および624の患者を含む2つのフェーズ3の試験によって支えられました。 この傾向は注射可能な生物的および慣習的なDMARDsに便利な口頭代わりを拡大しています。
- 細胞ベースの深いB細胞の枯渇療法は、耐火性関節症疾患の新しい治療法として登場しています。 2026年5月、アルティバ・バイオ医薬品は、高価な難燃性関節リウマチの患者の71%がACR50反応を6ヶ月で達成したと報告しました。 同社は、登録フェーズ3試験のためのFDAアライメントに達し、約150耐火 RA患者を関与し、細胞療法の概念の動きをリューマトロジーに強調しました。
- 肥満と関連した合併症の管理とリウマトロジー治療の統合は、重要な治療傾向になっています。 2026年1月、Eli Lillyは、TaltzとZepboundの患者の31.7%がACR50と少なくとも10%の体重減少を達成したことを発表しました。
地域洞察
北アメリカは高度の療法および強い薬剤R & Dの高い採用へのOwingを支配します
北アメリカ地域は、2026年にRheumatology Therapeutics Marketのシェアの42.0%を占める。 領域の優位性は、生態学および標的療法の高い利用に支持され、再燃インフラ、製薬産業の強力な存在、およびリウマトロジー研究および医薬品開発における継続的な投資を継続しています。
高度なリウマトロジー療法の商業規模は、地域に相当します。 2026年8月4日、AmgenはEnbrel(etanercept)がQ2 2026年の間に販売で580万米ドルを生成したことを発表しました。 Enbrelは、関節炎、乾性関節炎、および膿疱性脊髄炎で広く使用されています。
2026年2月、アメリカ立法大学は、米国会計年度の資金は、国立衛生研究所の48.7億米ドルに及ぼしたと報告しました。また、防衛議会の直接医療研究プログラム内の関節炎研究のために、米ドル10百万米ドルの減少とともに、USD 415百万の増加となりました。
Asia Pacific Rheumatology Therapeutics 市場動向
アジアパシフィックは、2026年から2033年にかけて、Rheumatology Therapeutics Marketで急速に成長する地域になることを期待しています。お問い合わせ 地域の成長は、その拡大のリウマチの関節炎の患者の人口、診断および治療率を改善し、バイオロジカルおよびバイオシミラーの採用を高め、中国、インド、日本、韓国、オーストラリアを渡る医薬品の商品化を成長させることです。
2026年5月、研究発表 慢性疾患の国際ジャーナル 27のアジア太平洋諸国と地域の評価によると、リウマチの年齢標準化された発生率は10万人の人口が10.0から11.6に増加し、2025年に10万の投影率が12.1であった。 分析は、中国、インド、インドネシアが地域に新しいリウマチ症例の約70%を占める可能性があることをさらに示し、長期治療のための実質的な対処可能な人口を作成しました。
強力な先進療法パイプラインとバイオ医薬品投資は、米国のRheumatology治療薬市場を支援しています
米国Rheumatology治療薬 市場は、生態学および標的療法の高い利用に支持された要求を支持している目撃しています, 自己免疫薬の発見への継続的な投資, 関節リウマチの治療オプションの拡大, 乾性関節炎, 骨関節炎, および他の炎症性疾患.
2025年12月、PfizerとAdaptive Biotechnologiesは、リウマチド関節炎を含む免疫媒介疾患研究を進めるために合意に入った。 関節リウマチの関節炎のコラボレーションの下で, アダプティブは、アップフロントと開発を通じて最大USD 890百万を受け取る資格があります, 規制, そして、商業マイルストーンの支払い.
中国Rheumatology治療薬市場 トレンド
中国は、予測期間にわたってRheumatology治療市場での強い成長を目撃する予定です。 成長は、その大きなリウマチ性関節炎患者の人口にウイングされ、国内で開発されたバイオロジカルとバイオシミラーの可用性を高め、革新的な医薬品の規制経路を改善し、リウマチ性関節炎、乾性関節炎、およびアキシアル鼻炎のための標的療法の使用を拡大しています。
6月2026日、CSPCの薬剤 グループは、中国のNMPAは、バイオシミラー治療生物学製品として開発されたsecukinumab注射用のマーケティング承認申請を承認したと発表しました。 シトキヌマブは、乾性関節炎およびアキシアル鼻炎を含む炎症性疾患に関与するシトカインであるIL-17Aをターゲットにします。
ニュース
- で 4月 2026, アストラゼネカ 米国SAPHNELOのFDA承認(anifrolumab-fnia)を発表 適度に重度の全身性紅斑(SLE)が標準療法を受けている成人の1週間の皮下自己管理のためのペン。
- 2026年6月、Amgenは、EULAR 2026の自己免疫および炎症性疾患に関する新しい臨床および現実世界の証拠を発表しました。 長期滞在期間 IgG4関連疾患におけるUPLIZNA(インビリズマブ)およびANCA-associated vasculitisにおけるTAVNEOS(アバコパン)の現実的な証拠に関するフェーズIII緩和データ(インビリズマブ)。
マーケットレポートスコープ
RheumatologyのTherapeuticsの市場レポートの適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 52.7ポンド |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 2.6% | 2033年 価値の投射: | 米ドル 63.1 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | AstraZeneca、rigelのpharma、Abbottの実験室、ファイザー、Amgen、Janssenのバイオテクノロジー、Merck Co.株式会社、エリリー、およびAlderのBiopharmaceuticals。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- RheumatologyのTherapeuticsの市場は確立されたrheumatoid関節炎および観察されたrheumatic病気のためのターゲットを絞られた処置に対する乾性関節炎療法を越えてますますますますますます動きます。 2026年6月、Novatisは、Cosentyxが300mgと40.6%が150mgを受け取る患者の41.2%の持続的な寛解を達成したと報告しました。プラセボの20.4%と比較して、フェーズIIIのプレニッシュでは、ポリマイアルジャリウマチのための研究。
- 免疫リセットと細胞ベースの療法は、難解なリューマトロジーにおける重要な長期的破壊になる可能性があります。 2026年6月、キヴェルナ治療薬が報告 フェーズ 治療反射性関節炎におけるMov-cel CAR-T療法のデータ。 6人の患者は、以前に6.5の生物学的または標的合成DMARDのメディアンに失敗しましたが、66.6%は1回の治療後に週36によるACR70応答を達成しました。 フェーズIIの部分は既に登録済みです。
- 市場の長期商業の可能性は強く残っていますが、専門家の可用性は診断、治療の開始および高度療法のアップテークの重要な制約になります。 2025年8月には、アメリカ・リウマトロジーのアメリカン・カレッジは、2030年までに4,700人の医師が供給を上回る可能性があると述べた。 同じ組織は、現在、8人の米国状態が小児科の根本科医を持たないと指摘した。
マーケット セグメント
- 病種別(Revenue、USD Bn、2021-2033)
- Osteoarthritisの特長
- 脊髄膜炎
- Rheumatoid関節炎
- ガウト
- 乾性関節炎
- 反応性関節炎
- フィブロマイアルギア
- スクレロダーマ
- その他
- 薬剤のタイプによって(Revenue、USD Bn、2021-2033)
- 抗rheumatic 薬(DMAD の)を修正する病気
- フミラ
- カリキュラム
- シクロポリス
- メトトレキサート
- バイオロジック
- トファシチニブ
- その他
- エンドユーザー(Revenue、USD Bn、2021-2033)
- 病院
- 医療クリニック
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- Rheumatologistsおよび臨床免疫学者
- 病院の薬局のディレクターと専門薬局の専門家
- rheumatologyの薬剤の試験に関与する臨床調査員
- 製薬会社からの医療・研究開発の専門家
- バイオロジックとバイオシミラーメーカー
- 病院の調達と処方決定メーカー
- 支払者および払い戻しの専門家
- 慢性関節炎および自己免疫疾患における主要な意見リーダー(KOL)
データベース
- 米国食品医薬品局(FDA)
- 欧州医薬品庁(EMA)
- 臨床トライアル.gov
- 世界保健機関(WHO)
- 疾病対策センター(CDC)
- 国立衛生研究所(NIH)
- メディケア・メディケイドサービスセンター(CMS)
- 経済協業・開発機関(OECD)
雑誌
- 脊柱側弯症
- Rheumatologyアドバイザー
- HealioのRheumatology
- 医薬品技術
- バイオファーマ ダイビング
- 創薬・開発
ジャーナル
- 関節炎と関節症
- 慢性疾患の異常
- ランアセテートのRheumatology
- ネイチャーレビューRheumatology
- レアマチオロジー
- Rheumatologyジャーナル
- 関節炎の研究と治療
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- ニューヨークタイムズ
- ガーディアン
- 経済の時代
協会について
- アメリカのRheumatologyカレッジ(ACR)
- 欧州連合協会連合(EULAR)
- 関節炎財団
- Rheumatology(ILAR)の協会の国際リーグ
- 英国Rheumatology協会(BSR)アジアパシフィック協会連合会
- Rheumatology (APLAR) の使い方
パブリックドメインソース
- 企業年次報告書および投資家発表
- 製薬会社パイプラインおよび臨床開発の更新
- FDAおよびEMAの薬剤の承認データベース
- 治験登録・試験結果
- 政府のヘルスケアおよび薬剤の調査の出版物
- 国立関節症治療ガイドライン
- ピアレビュー疫学と治療研究
- WIPO、USPTO、Google Patentなどの特許データベース
- パブリックドラッグ・プライシング・リミューズメント・データベース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
RheumatologyのTherapeuticsの市場はUSD 63.1に達すると予想されます 2033年にBn、USD 52.7 Bnから2026増加。
RheumatologyのTherapeuticsの市場で作動する主要なプレーヤーはAstraZeneca、Rigel Pharma、Abbottの実験室、Pfizer、Amgen、JanssenのBiotech、Merck及びCo.株式会社、Elily、およびAlderのBiopharmaceuticalsを含んでいます。
生態学およびターゲットを絞られた療法および厳しい規制の承認の条件の高い処置の費用は市場の成長を妨げる主要な要因の中であります。
関節リウマチや他の慢性関節症の増大可能性, 生態学および標的療法の増大の採用とともに, 関節リウマチの治療薬の需要を高める.
2026年~2033年の間、Rheumatology Therapeutics Marketは2.6%のCAGRで成長することを期待しています。
地域の中で、北米は2026年に約42.0%の最大の市場シェアを占め、バイオロジカルの強い採用と標的療法の採用、償還インフラの確立、および活動的なリューマトロジー薬の開発に取り組んでいます。
アジアパシフィックは、2026~2033年の間に急速に成長する地域であることが期待されています。この地域は、リウマチド関節炎患者集団の拡大、診断および治療アクセスの改善、バイオロジカルおよびバイオシミラーの採用の増加によって支持されています。