
糖尿病の非インスリン療法の市場規模と予測 – 2026 年から 2033 年
糖尿病の非インスリン療法市場 は、2026 年に 387 億米ドルの CAGR 5.7% で成長し、2033 年には 536 億米ドル に達すると予想されています。糖尿病有病率の上昇、肥満率の増加、インスリン治療の需要の増大 便利な経口治療や注射治療、個別化医療の採用が糖尿病市場の非インスリン治療を推進しています。 1980 年から 2024 年の間に、成人の肥満率は大幅に増加し、女性では 6.8% から 17.2%、男性では 3.2% から 13.4% に上昇しました。
重要なポイント
- ビグアナイド薬は、第一選択治療での強い地位により、2026 年には38.6%という最大の市場シェアを保持します。 ビグアナイドは、主に血糖値を下げることによって 2 型糖尿病を治療するために使用される経口抗糖尿病薬です。
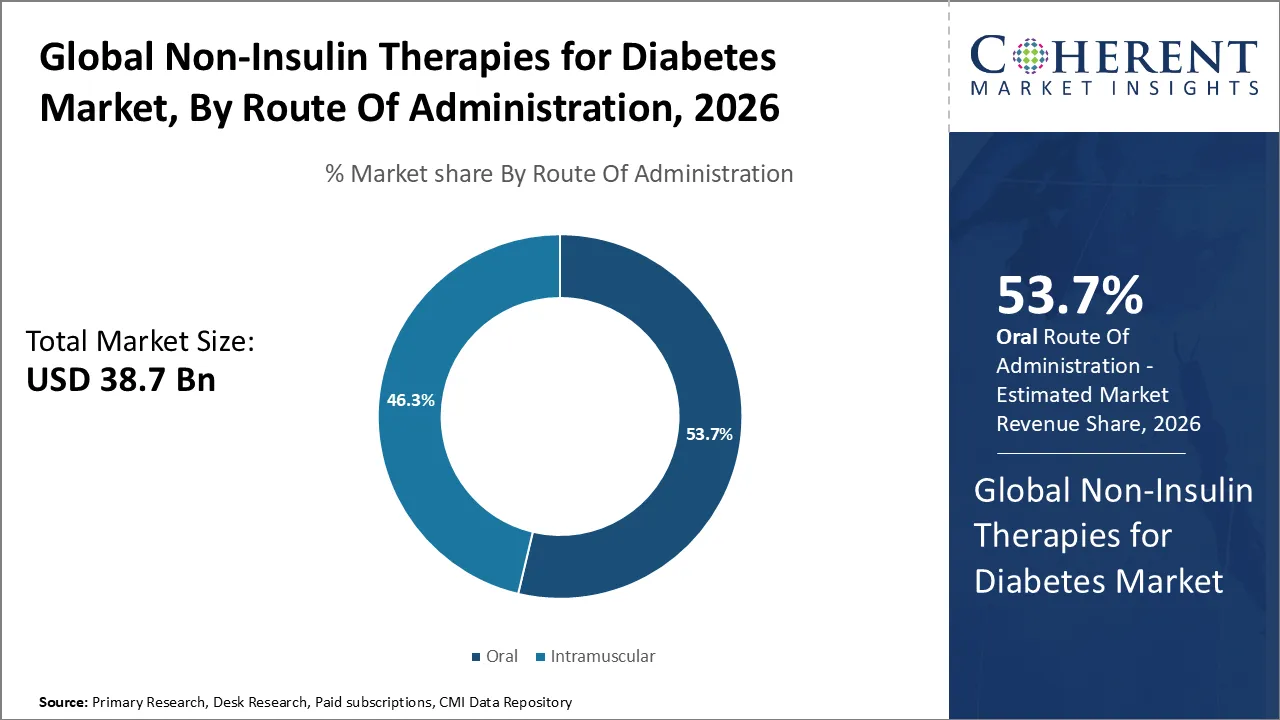
- オーラルは、2 型糖尿病の有病率の上昇により、2026 年には53.7%の最大の市場シェアを保持すると予想されています。 2050 年までに、成人約 8 億 5,300 万人(約 8 人に 1 人)が糖尿病を抱えて生きると予測されており、これは 46% の増加に相当します。
- 病院薬局は、糖尿病の入院患者数の増加により、2026 年に42.2%という顕著な市場シェアを獲得しました。 2024 年には、世界中で糖尿病が原因で約 340 万人が死亡しており、これは約 9 秒に 1 人の死亡に相当し、推定 1 兆米ドルの医療支出を占めています。
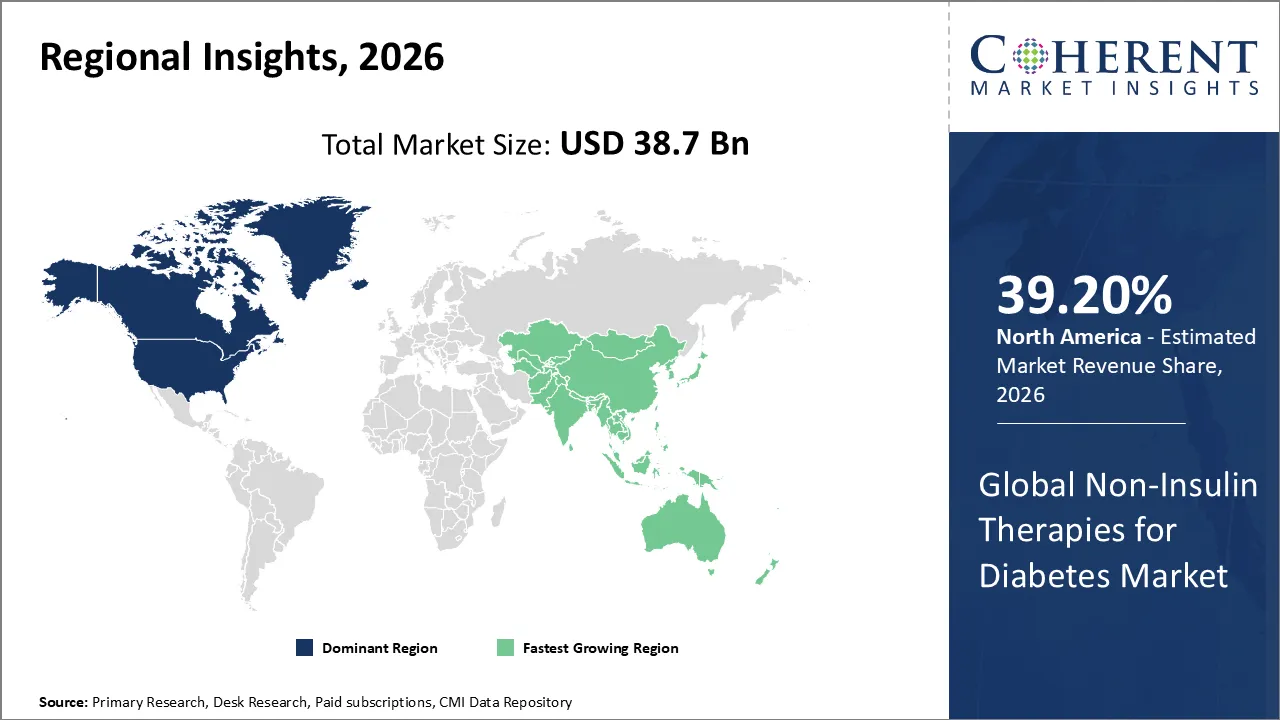
- 北米は、先進的な治療法の積極的な導入により、2026 年には39.2%という圧倒的なシェアを獲得すると予想されています。 サノフィのツィエルド(テプリズマブ)は、ステージ 2 の 1 型糖尿病の成人および 8 歳以上の小児を対象とし、ステージ 3 への進行を遅らせる初の疾患修飾療法として米国で承認されました。
現在のイベントと糖尿病市場のための非インシュリン療法への影響
現在のイベント | 説明とその影響 |
GLP-1の不足分およびより堅い混合の規則(2024–2025)のFDAの決断 |
|
メディケア価格交渉には、OzempicとRybelsus(2025–2027)が含まれています。 |
|
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
最大の市場シェアを持たせるために期待される経口
経口は、糖尿病の診断および治療率を改善する2026年に53.7%の最大の市場シェアを保持することが期待されています。 タイプ2の糖尿病の上昇の優先順位は口腔の区分を運転します、患者は注入なしでグルコース低下の薬を取ることの利便性を評価します。 これらの薬は効果的に血ブドウ糖を制御し、適切な患者のための付加的な利点を提供するので、フィジシャンはmetforminおよびSGLT2阻害剤のような口腔療法を処方します。 製薬会社は、治療の選択肢を拡大し、採用を促す複数の薬クラス、組み合わせ治療、一般的な選択肢、および拡張リリース処方を提供しています。 便利な治療のための患者の需要を成長させ、糖尿病のケアへの改善されたアクセスは、さらにセグメントをサポートしています。 ノボ・ノルディスクは、インドでアウィックリ(インシュリン・イコデック)を発売し、糖尿病の成人のための世界初の週1回バサルインシュリンを導入しました。 治療は、食事療法、運動、経口薬後にインスリンを必要とするタイプ2糖尿病の人々のための選択肢を提供し、もはや十分なグルコース制御を提供していません。
Biguanidesが最大の市場シェアを獲得する理由は?
Biguanidesは2026年に38.6%の最大の市場シェアを保持しています。 Metforminは、主に、その実証済みの有効性、手頃な価格、および広範な可用性のために大化物セグメントを駆動します。 フィジシャンは、メタンを第一線治療として一般的に処方する タイプ2 糖尿病 低血糖症のリスクを低くし、一般的に体重に対するニュートラル効果を有する間、効果的に血糖を制御するので。 製造業者はまたより広い使用を支える即時および延長解放の公式を提供します。 糖尿病の予防、コンビネーション療法の使用の増加、そして、高リスクの個人の間で糖尿病を防ぐためのメタンの役割は、さらに大化物に対する需要を強化します。 国立衛生研究所(NIH)によると、75~79歳の成人の糖尿病は2021年に24.0%で推定され、2045年までに24.7%の増加を予定しています。
どの分布 チャネルセグメントは市場を支配していますか?
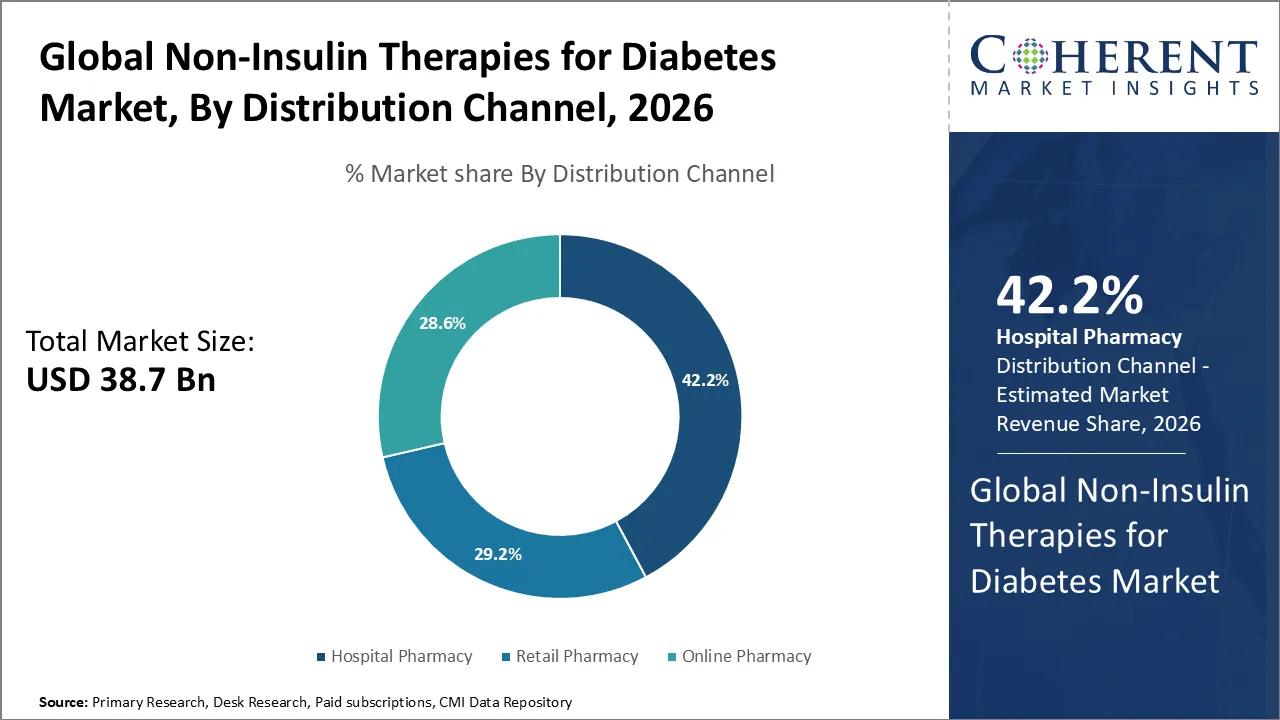
病院薬局は、2026年に42.2%の著名な市場シェアを獲得しました。 入院医療や医薬品管理を必要とする糖尿病患者の増大数が病院薬局のセグメントを駆動します。 病院は、非インシュリン療法のための移行を選択、分配、モニター、および管理するために薬局サービスに依存しています。 DPP-4阻害剤およびSGLT2阻害剤の進歩は適切な入院患者のための処置の選択を広げます。 また、薬剤師は、薬物の和解、サポート処方管理、および糖尿病治療の最適化とケアの継続性を維持するために排出計画を調整し、それによって、病院薬局チャネルを介して非インシュリン療法の需要を強化します。
糖尿病市場の傾向のための非インシュリン療法
- 世界的な糖尿病の負担を増大させることで、対処可能な治療人口が拡大しています。 国際糖尿病連盟(IDF)糖尿病アトラス2025によると、20〜79歳の成人は、2024年に糖尿病と暮らし、9人の成人に相当する。 この数字は、2050年までに853億ドル、または8人の成人で約1億ドルに達すると予測されます。 拡張患者の人口は、経口およびその他の非インシュリン処理を含む長期グルコースローリング療法の需要を維持することが期待されます。
- SGLT2阻害剤およびGLP-1受容体アゴニストの使用の増加は、新規非インシュリン療法に対する需要を強化しています。 米国の糖尿病協会(ADA)ケア2026の規格は、SGLT2阻害剤またはGLP-1受容体アゴニストを2型糖尿病の人々のために実証された心血管の利益と推奨し、アテローム性心血管疾患または慢性腎臓病疾患を確立しました。 心不全の患者様にとって、SGLT2阻害剤はA1Cの妥当性をおすすめします。
- ジェネリック・コンペティションは、非インシュリン・ドラッグ・クラス内に展開しています。 2026年4月、米国FDAは、指定された糖尿病、心血管および腎臓の徴候のために、いくつかのメーカーを含むdpagliflozin(Farxiga)の最初のジェネリック医薬品を承認しました。 FDA はまた 12 月 2024 年に Victoza を参照する最初の一般的なliraglutide の注入を承認しました。 これらの承認は、確立されていないインシュリン療法カテゴリに追加のサプライヤーを導入し、競争と手頃な価格を向上させることができます。
地域洞察
北米は、組み合わせ療法の拡大を約束
北米は2026年に39.20%の株式を獲得する見込みです。 北米の実質的な糖尿病の人口は、非インシュリン療法の需要を促進します, その高度な医療インフラは、革新的な治療へのアクセスを容易にしながら、. 米国における大きな患者プールは、効果的なグルコース低下薬の持続的な需要を生み出します。 医師は、より適切な患者に心臓制御をサポートし、心血管または腎の利点を提供する経口療法および新剤を処方します。 糖尿病のスクリーニング、パーソナライズされた治療戦略、コンビネーション療法、改善された医療アクセス、および継続的な医薬品イノベーションは、地域非インシュリン糖尿病治療市場を強化します。 米国では、人口の11.3%を表す約37.3万人の人々が糖尿病を持っている。
アジアパシフィック非インシュリン療法糖尿病市場動向
糖尿病市場におけるアジア太平洋非インシュリン療法は、2型糖尿病、都市化、高齢者のライフスタイル、食餌療法の変化、および人口の老化の上昇の負担から恩恵を受ける。 インドは20~79年を超越した大人の人口の2番目に大きい人口を持っています。 患者は、メタン、DPP-4阻害剤、SGLT2阻害剤などの便利な経口治療をますます好ましい。 政府やヘルスケアプロバイダーは、医療インフラを拡大し、糖尿病の診断を改善し、病気の意識を上げます。 より広い保険の適用範囲はまた処置のアクセスを、製薬会社が薬剤の公式を進歩させ、より新しい療法を導入し、地域を渡るより多くの市場機会を作成します。
米国糖尿病市場動向のための非インシュリン療法
効果的なグルコース管理のための成長の需要は、米国非インシュリン糖尿病治療市場を駆動します。 ヘルスケアプロバイダはますますますGLP-1受容体アゴニストとSGLT2阻害剤を採用しています。これらの療法は、心血管、腎臓、および体重管理の利点を提供しながら、グルコース制御をサポートしています。 2024年、診断された糖尿病の成人の26.5%、4つ以上、注射可能なGLP-1受容体アゴニストを使用。 臨床ガイドラインとより広範な治療オプションを更新すると、医師は、確立された経口療法と一緒に新しい薬を組み込むように促します。 患者の意識、継続的な医薬品の革新、および持続的な課題は、最適な血糖制御を達成するために、さらに非インシュリン糖尿病治療の需要を刺激します。
糖尿病市場動向のための日本非インシュリン療法
日本の非インシュリン糖尿病治療市場は、特に老化人口の中で2型糖尿病を管理するための効果的な方法を求めるヘルスケアプロバイダーとして成長します。 GLP-1受容体ベースの治療が牽引を継続しながら、患者や医師はSGLT2やDPP-4阻害剤などの経口療法をますます使用しています。 製薬会社は、心臓血管、腎および体重管理ニーズに対応する治療も拡大します。 日本医療システム、治療ガイドラインを策定し、高齢者の安全薬の選定に重点を置き、非インシュリン糖尿病治療の持続的要求に対応しました。
糖尿病産業のための非インシュリン療法の主要企業は誰ですか
糖尿病のための非インシュリン療法の主要なプレーヤーのいくつか お問い合わせ アストラゼネカ, ボヘリンガー インゲルハイム GmbH, ブリストル・マイアス・スクワブ, F. ホフマン・ラ・ロチェ株式会社, Janssen Pharmaceuticals, Merck and Company, Novartis AG, Novo Nordisk, Pfizer, Sanofi Aventis, and Takeda Pharmaceuticals.
ニュース
- 2026年5月、DexComは、集中インシュリン療法を使用しない2型糖尿病の成人向けCGMシステム「Dexcom Flex」を発売し、バサルインシュリン、経口薬、またはGLP-1療法を使用して患者のグルコースモニタリングアクセスを拡大しました。
マーケットレポートスコープ
糖尿病市場レポートカバレッジのための非インシュリン療法
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 38.7 Bn |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
予測期間 2026〜2033 CAGR: | 5.7%(税抜) | 2033年 価値の投射: | 米ドル 53.6 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | AstraZeneca、Boehringer Ingelheim GmbH、Brist-Myers Squibb、F. Hoffmann-La Roche Ltd.、Janssenの薬剤、メルクおよび会社、Novatis AG、Nova Nordisk、Pfizer、Sanofi Aventis、およびタケダの薬剤。 | ||
アナリストオピニオン
- 非インシュリン糖尿病療法は、糖尿病の管理方法の基本的なシフトによって運転されています。 世界中で800万人以上の成人が糖尿病で生活し、スケーラブルなグルコースローリング療法が無視できないようにする。 市場で最も強い触媒は、グリセム制御、特にSGLT2阻害剤およびGLP-1受容体アゴニストを超えて利益をもたらす治療法の拡大の臨床的役割です。
- SGLT2阻害剤は、主要な臨床試験が血糖値減少を超えて心血管および腎臓の利点を実証したので特に重要です。 例えば、EMPA-REG OUTCOME試験では、2型糖尿病で大人38%の心臓血管死を減少させ、心臓血管疾患を確立したことが示されました。 この証拠は根本的に非インシュリン療法を先行して戦略的に使用するためのケースを強化しました。
- GLP-1受容体アゴニストは、グルコース制御と実質的な減量効果を組み合わせることで、治療の優先度を再構築しています。 STEP 1 試験では、セマルチドを受けている成人が 68 週間後に平均体重減少を達成し、これらの治療が肥満とともに糖尿病を管理する患者や医師にますますアピールする理由を強調しました。 私たちは、糖尿病、心血管、腎および体重管理の利点のこの関連性は、先進の非インシュリン療法の採用の背後にある決定力を維持します。
市場区分
- 薬剤のクラス(Revenue、USD Bn、2021-2033)によって
- ビッグアンライド
- スルフォニーレアス
- Thiazolidinedioneさん
- アルファグルコシダーゼ阻害剤
- DPP-4阻害剤
- GLP-1 アナログ
- ナトリウムグルコースコトランスポーター-2(SGLT2)阻害剤
- 管理のルートによって(Revenue、USD Bn、2021-2033)
- オーラル
- イントラ筋肉
- 配布チャネル(Revenue、USD Bn、2021-2033)
- 小売薬局
- 病院薬局
- オンライン薬局
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 内分泌科医と糖尿病学者
- 糖尿病のスペシャリストとプライマリケアの医師
- 病院の薬剤師および臨床薬剤師
- 製薬業界役員および製品管理者
- 規制と医療政策の専門家
- 病院の調達と処方管理の専門家
データベース
- 世界保健機関(WHO)グローバルヘルス展望台
- 国際糖尿病連盟(IDF)糖尿病アトラス
- 疾病対策センター(CDC) 糖尿病データと統計
- 国立衛生研究所(NIH)データベース
- 糖尿病および消化器疾患および腎臓病(NIDDK)データベースの国立研究所
- 米国食品医薬品局(FDA)医薬品データベース
- 欧州医薬品庁(EMA)データベース
- 臨床トライアル.gov
- パブフィード/MEDLINE
- 世界銀行の健康と人口データベース
雑誌
- 糖尿病予測
- 糖尿病の自己管理
- メッドスケープ
- 医薬品事業部
- 創薬・開発
- 医薬品技術
ジャーナル
- 糖尿病ケア
- ランセット糖尿病と内分泌学
- 糖尿病
- ニューイングランド医学ジャーナル
- JAMA(ジャマ)
- JAMA内科医療
- 自然医学
- 糖尿病、肥満および転移
- 心臓血管 糖尿病学
- 臨床内分泌学と代謝のジャーナル
新聞
- ニューヨークタイムズ
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- ガーディアン
- ワシントンポスト
協会について
- アメリカ糖尿病協会(ADA)
- 国際糖尿病連盟(IDF)
- 糖尿病研究欧州連合(EASD)
- 内分泌学会
- 米国臨床内分泌学協会(AACE)
- アメリカ物理学者大学(ACP)
- 日本糖尿病協会(JDS)
パブリックドメインソース
- 世界保健機関(WHO)の報告書と糖尿病統計
- 疾病対策センター(CDC) 国立糖尿病統計レポート
- 国立衛生研究所(NIH)とNIDDK出版物
- 米国食品医薬品局(FDA)規制文書および医薬品承認
- 欧州医薬品庁(EMA)評価報告書および規制文書
- ClinicalTrials.gov 臨床トライアルレコード
- 国際糖尿病連盟(IDF)糖尿病統計
- 国家保健省と政府医療統計
- 世界銀行の人口統計と健康データセット
- PubMed-indexed 科学出版物
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
糖尿病市場のための非インシュリン療法は、USD 38.7で5.7%のCAGRで成長することを期待しています 2026年のBnは2033年にUSD 53.6 Bnに達すると予想されます。
市場は、主にタイプ2糖尿病の上昇の優先順位によって駆動されます, 肥満の増加, そして、血糖制御を超える利点を提供する治療法の需要を成長.
Biguanidesは、主にMeetforminの広範な使用によって支えられた供給された市場評価の一流の薬剤のクラスを表します。
SGLT2阻害剤は、臨床証拠が血糖制御を超えて拡張する利点を示しているので、重要です。
GLP-1受容体アゴニストは、糖尿病と肥満関連の懸念の両方に対処することによって、治療の優先順位を変更しています。
経口療法は、特に長期にわたってタイプ2糖尿病を管理する人のために、管理と患者の利便性の容易さから恩恵を受けます。