
グローバル腫瘍学コンパニオン診断市場 サイズと予測 – 2026 に 2033
世界的な腫瘍学の仲間の診断の市場はから成長すると期待されます ツイート 5.47 ベン に 2026 へ 米ドル 11.02 Bn 2033年までに、化合物の年間成長率を登録 (CAGR) 10.6% 2026年~2033年お問い合わせ 世界的な腫瘍学のコンパニオン診断のための市場は、増加する世界的ながんの負荷によって燃料を供給し、精密治療の選択の必要性を増加させる重要な拡張のために表彰されます。
に従って 世界保健機関(WHO) がんのグローバルステータスレポート 2026, 推定 20.6 万人は、2024 年に世界中で癌と診断されました, 新しい例の年間数は、ほぼに達しました 35 百万 2050. これにより、がん治療を支えるバイオマーカーベースの診断の需要が高まります。
グローバルオノコロジー・コンパニオン・診断市場の主要なテイクアウト
- キットおよび試薬は保持するために写し出されます 52.7%の 2026年、世界の腫瘍学のコンパニオン診断市場シェアのなかで、北米全域で、バイオマーカーベースの腫瘍学検査のための規制経路を確立しました。 米国FDAは2024年に27の腫瘍学IVDの承認の間で12の仲間の診断徴候を承認しましたり、腫瘍学の処置の決定に診断試金の調整可能な統合を強化します。 この認定フレームワークは、臨床実践における腫瘍学のCDxキットおよび試薬の継続的な採用をサポートしています。
- 免疫組織化学(IHC)を保有する 27.4% 2026年の全体的な腫瘍学のコンパニオンの診断の市場占有率の、それの優勢の技術の区分を、IVDRの下の仲間の診断のための地域の構造の調整されたフレームワークによるヨーロッパに作ります。 たとえば、欧州医学庁(EMA)は、2026年に専任のコンパニオン診断の手順を維持し、通知された機関は、中央の承認された薬にリンクされた対象となる診断のためのEMAの科学的意見を求める必要があります。 この規制経路は、欧州の腫瘍学設定におけるICHベースのコンパニオン診断の継続的な臨床採用をサポートしています。
- ブレストがんを保有する 26.1%の 2026年、世界腫瘍検査コンパニオン診断市場シェアのなかで、北米全域でがん型分裂薬を発症させ、母乳がん治療経路におけるバイオマーカー検査の確立された規制統合による。 米国FDAの2026コンパニオン診断認証記録には、このがんタイプの治療選択のための診断試験の継続的な規制拡大を反映した複数の母乳がんバイオマーカー表示が含まれます。 この成長する規制カバレッジは、母乳がん管理におけるコンパニオン診断の広範な使用をサポートしています。
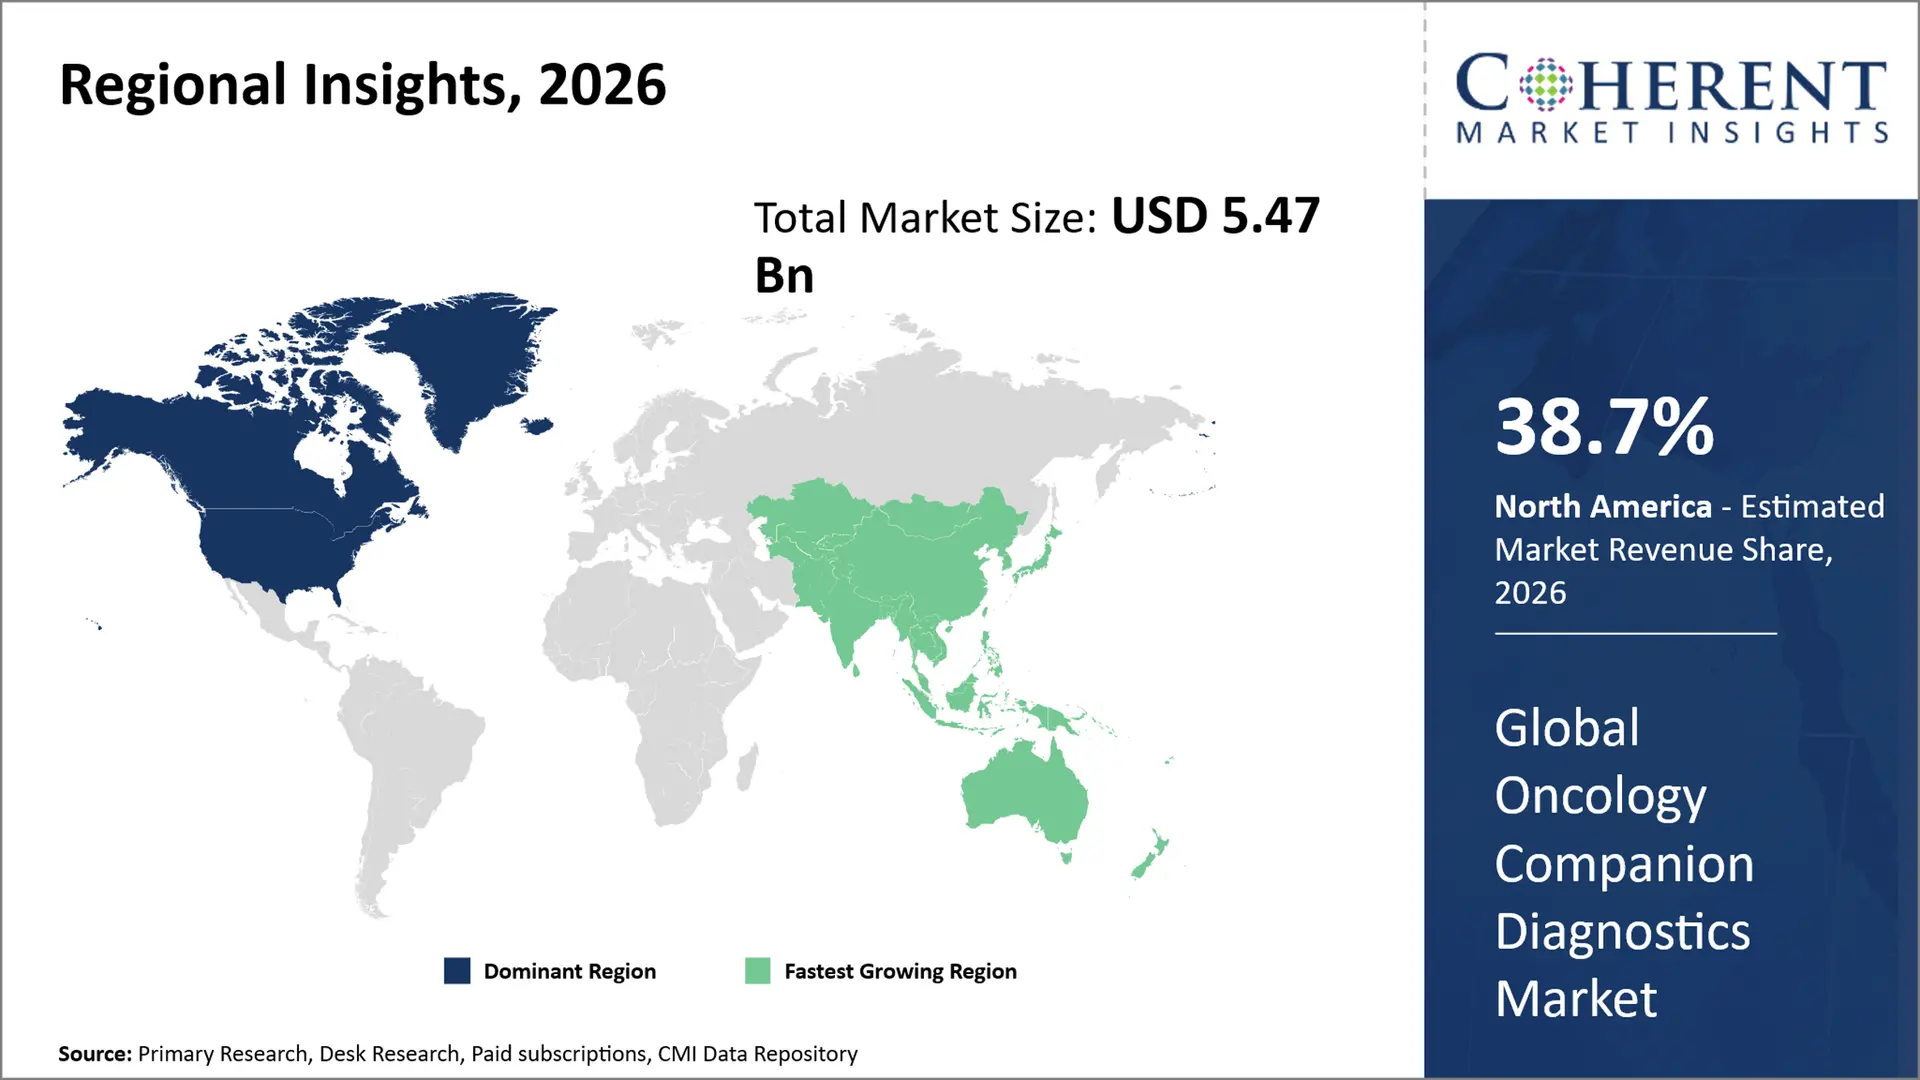
- 北米市場は予想されるシェアで優位性を維持 38.7%の 2026年に、その成熟した腫瘍学診断規制のエコシステムとがん治療経路へのコンパニオン診断の強力な統合によって強化されました。 米国FDAは、6つの新しいコンパニオン診断徴候および9つの拡大された徴候を含む2025の生体検査装置で26の腫瘍学を承認しました、腫瘍学の診断の継続的な規制活動を示す。
- アジアパシフィックは、世界的な腫瘍学のコンパニオン診断市場で最も速い成長を展示し、推定CAGRを登録する予定です。 12.9%(税抜) 2026年から2033年にかけて、規制枠を強化し、高精度の腫瘍学の採用の幅を広げる。 たとえば、日本PMDAは、8月2026日に承認されたコンパニオン診断リストを更新し、非小細胞肺癌におけるEGFR変異の評価フレームワークを含む薬物アガノスティックCDx評価を導入しました。 この規制拡張は、地域全体のコンパニオン診断の広範な使用をサポートしています。
セグメント情報
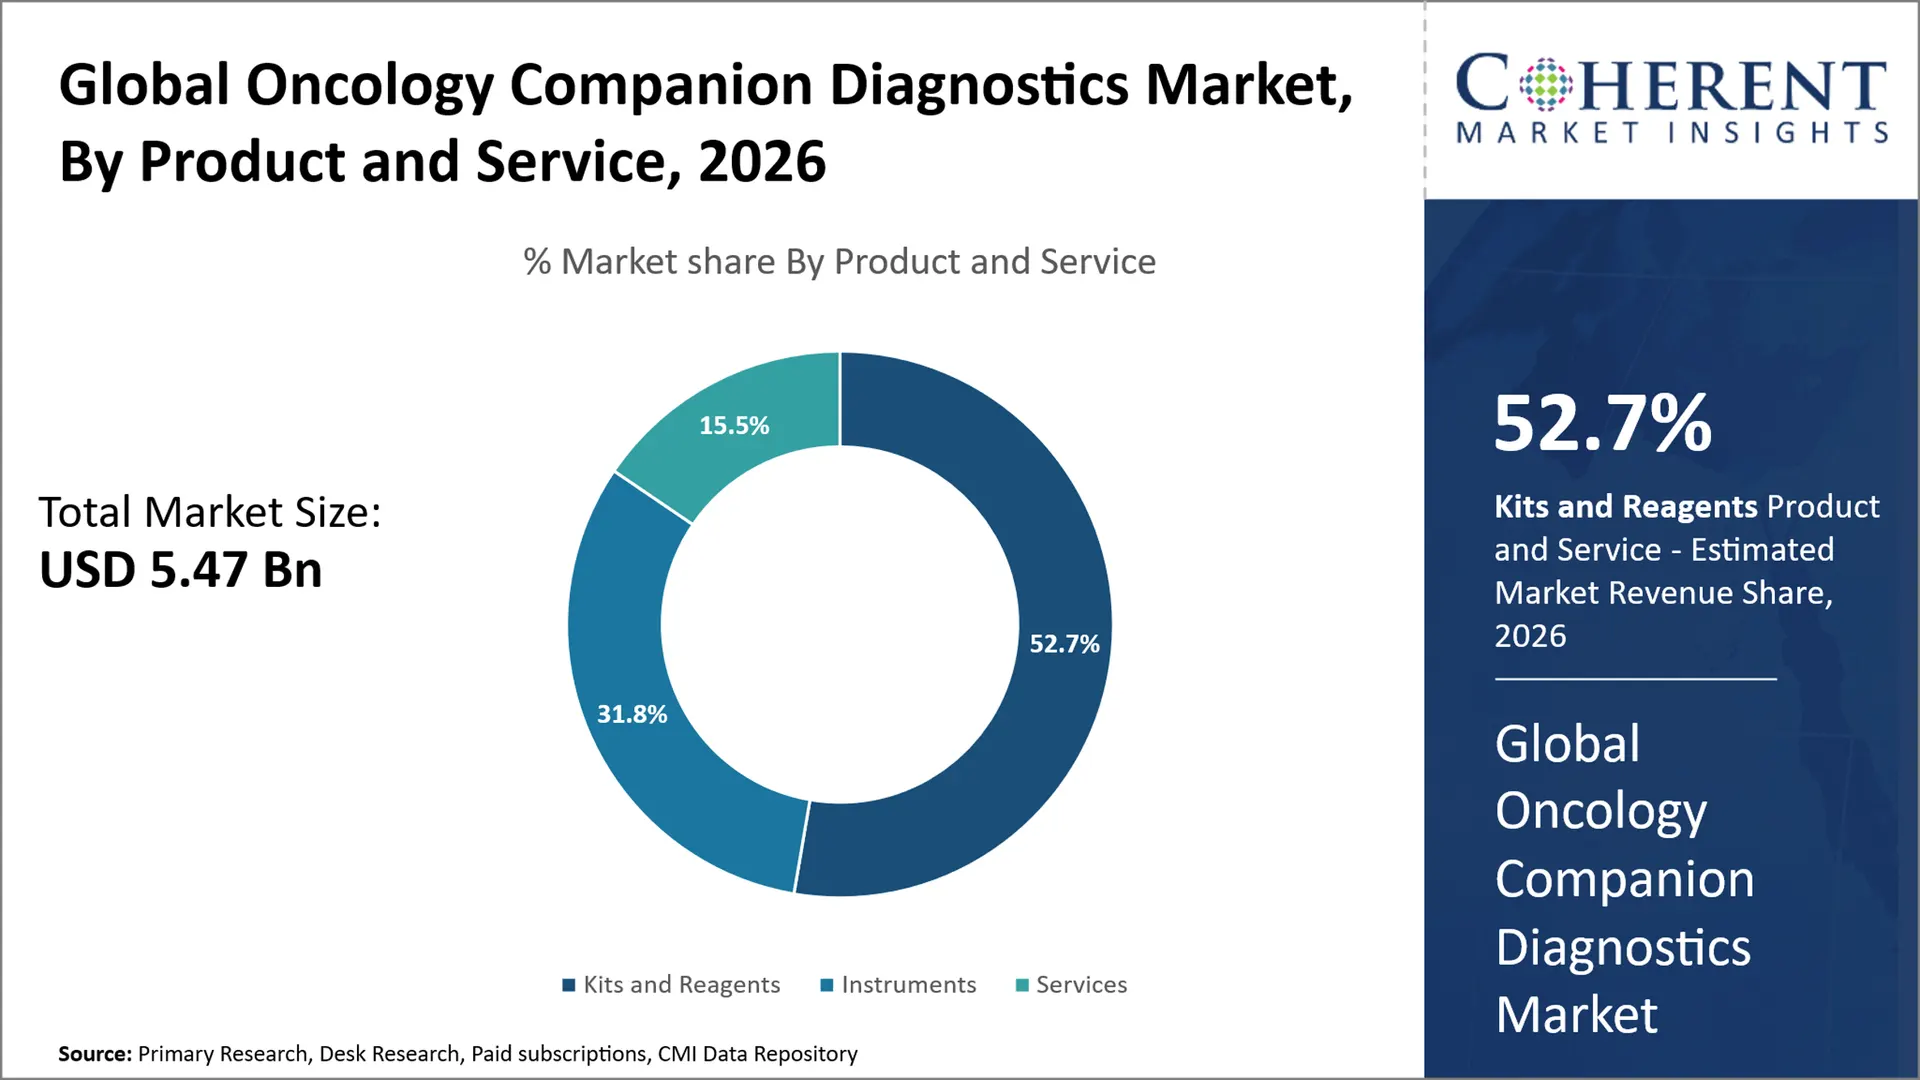
なぜキットと試薬は、グローバル腫瘍学診断市場を支配しますか?
キットおよび試薬は市場の共有を握るために写っています 52.7%の 2026年に、これらの消耗品は、バイオマーカーの標準化された検出の必要性、忍耐強い stratification および処置の選択を対処する調整されたワークフローのために不可欠であるので。 テストのために準備された準備が整ったキットは再現性のあるテストを提供し、ラボは簡単に臨床関連性の遺伝的およびタンパク質バイオマーカーを検出することができます。 例えば、2026年2月、 米国食品医薬品局(FDA) PD-L1 IHC 22C3のpharmのための拡大された仲間の診断徴候 食道および消化管癌のDx、臨床設定の試薬によって基づく標準化されたテストを使用して規則的なバイオマーカーのテストを凝固し、認証されたテスト キットおよび腫瘍学の診断のための試薬のための正当化の要求を保障します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ免疫組織化学(IHC)が腫瘍学コンパニオン診断市場で最も大きい技術セグメントを表すのか?
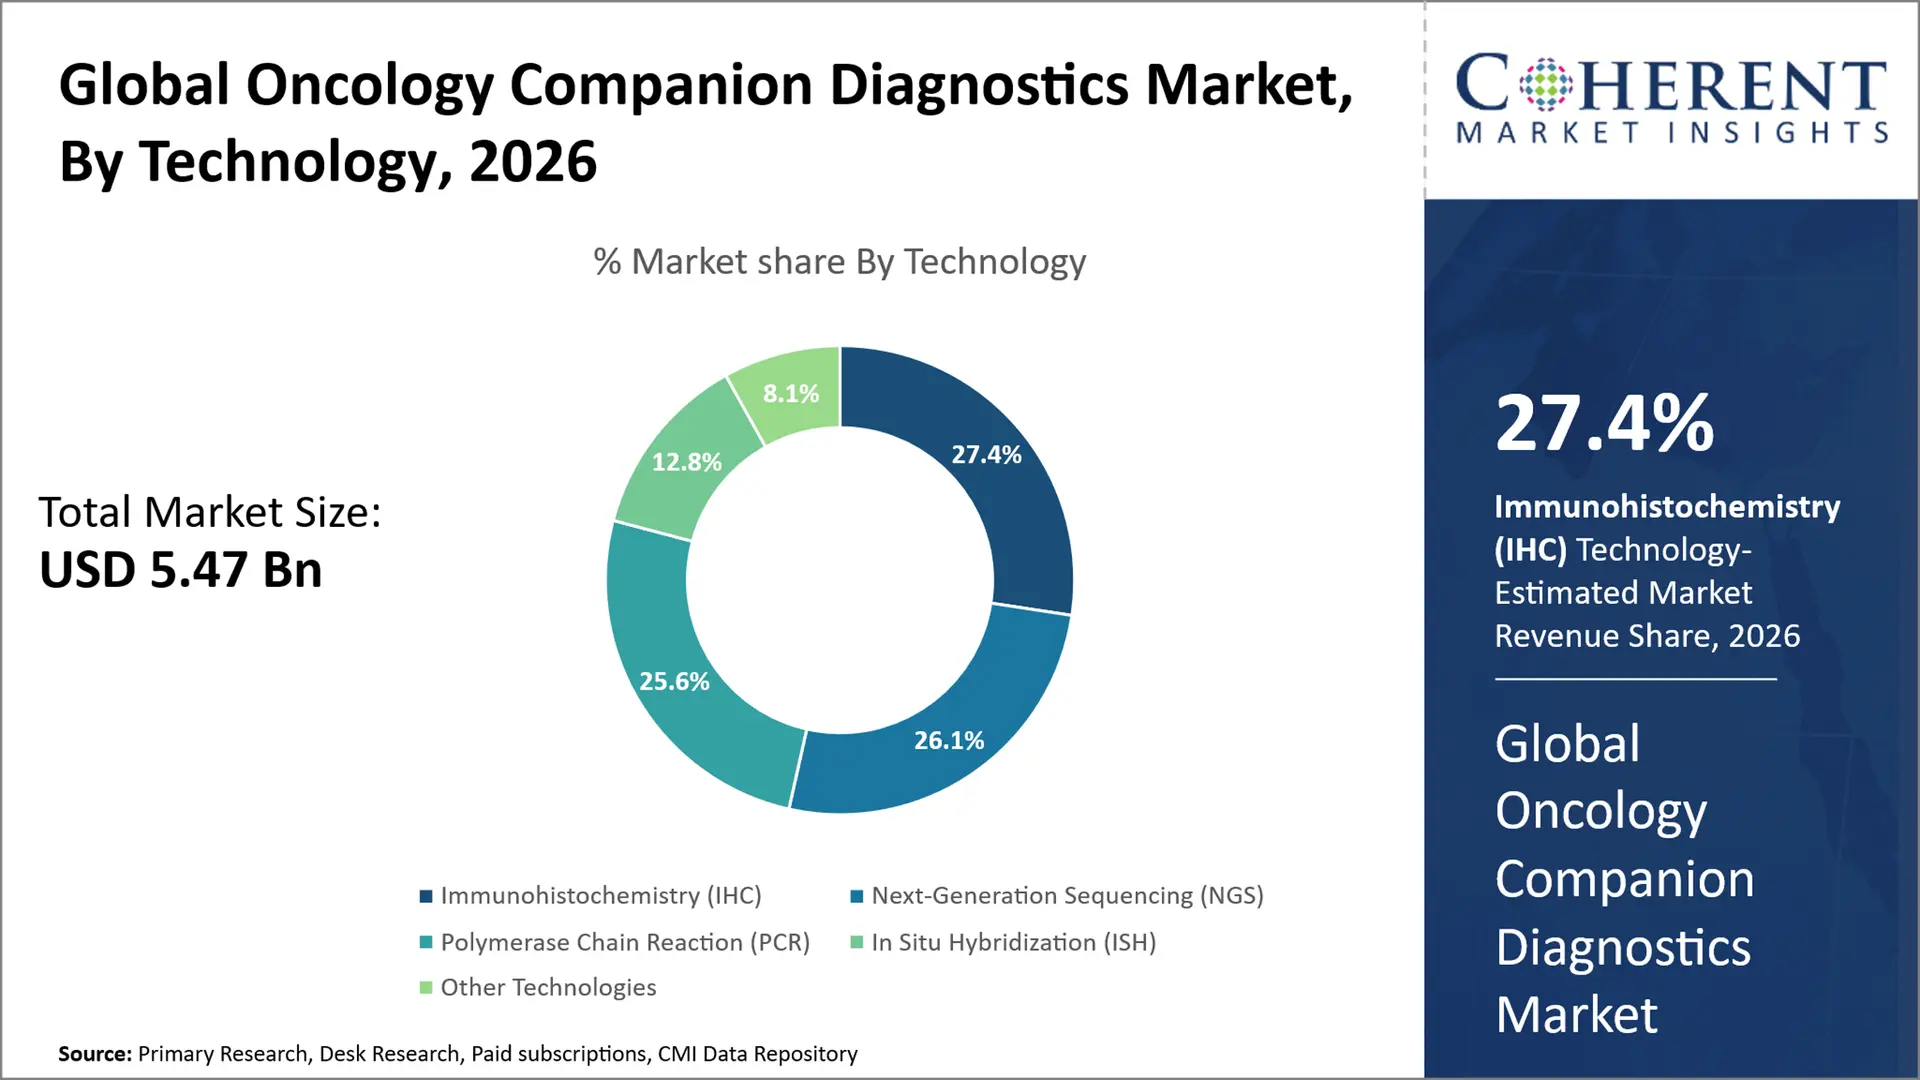
免疫組織化学(IHC)は、市場シェアを持たせるように計画されている 27.4% 2026年に、組織にタンパク質バイオマーカーを検出する速度と能力、および治療選択に関する現在の病理学の作業との単純さと相互運用性のために。 空間ローカリゼーションと洗練されたデータ分析の欠如により、多数の腫瘍タイプを横断するより大きな臨床的ユーティリティが可能になります。 例えば、8月2026日 米国食品医薬品局(FDA) 承認されたPATHWAY抗HER-2 /ニュー(4B5)は、ザンダタマブ療法に適した気体外アデノカルチノーマ患者の検出のためのコンパニオン診断アッセイとして。
Breastの癌の区分は全体的な腫瘍学のコンパニオンの診断の市場を支配します
breastのがんのセグメントは、市場のシェアを保持するために計画されています 26.1%の 2026年に、HER2、ESR1、PIK3CAの変調のためのバイオマーカー間接療法の広範な使用にありました。 ターゲティングされたおよび内分泌療法の成長しているブレッドは、これらの治療方法に匹敵する患者を特定するために、コンパニオン診断の絶えず成長する範囲を必要とします。 例えば、2026年5月、 米国食品医薬品局(FDA) HER2陽性早期の段階の母乳癌のための承認された2人の仲間の診断は、Tastuzumab deruxtecanの対象となるHER2陽性患者を検出します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国のFDAは腫瘍学のコンパニオンの診断承認を拡大します(8月2026) |
|
米国 FDA は NGS ベースの Companion の診断の使用を拡大します(8 月 2026) |
|
欧州医薬品庁(EMA)、コンパニオン診断相談手続(8月2026)更新 |
|
Oncology Companionの診断 マーケット・ダイナミクス
マーケットドライバー
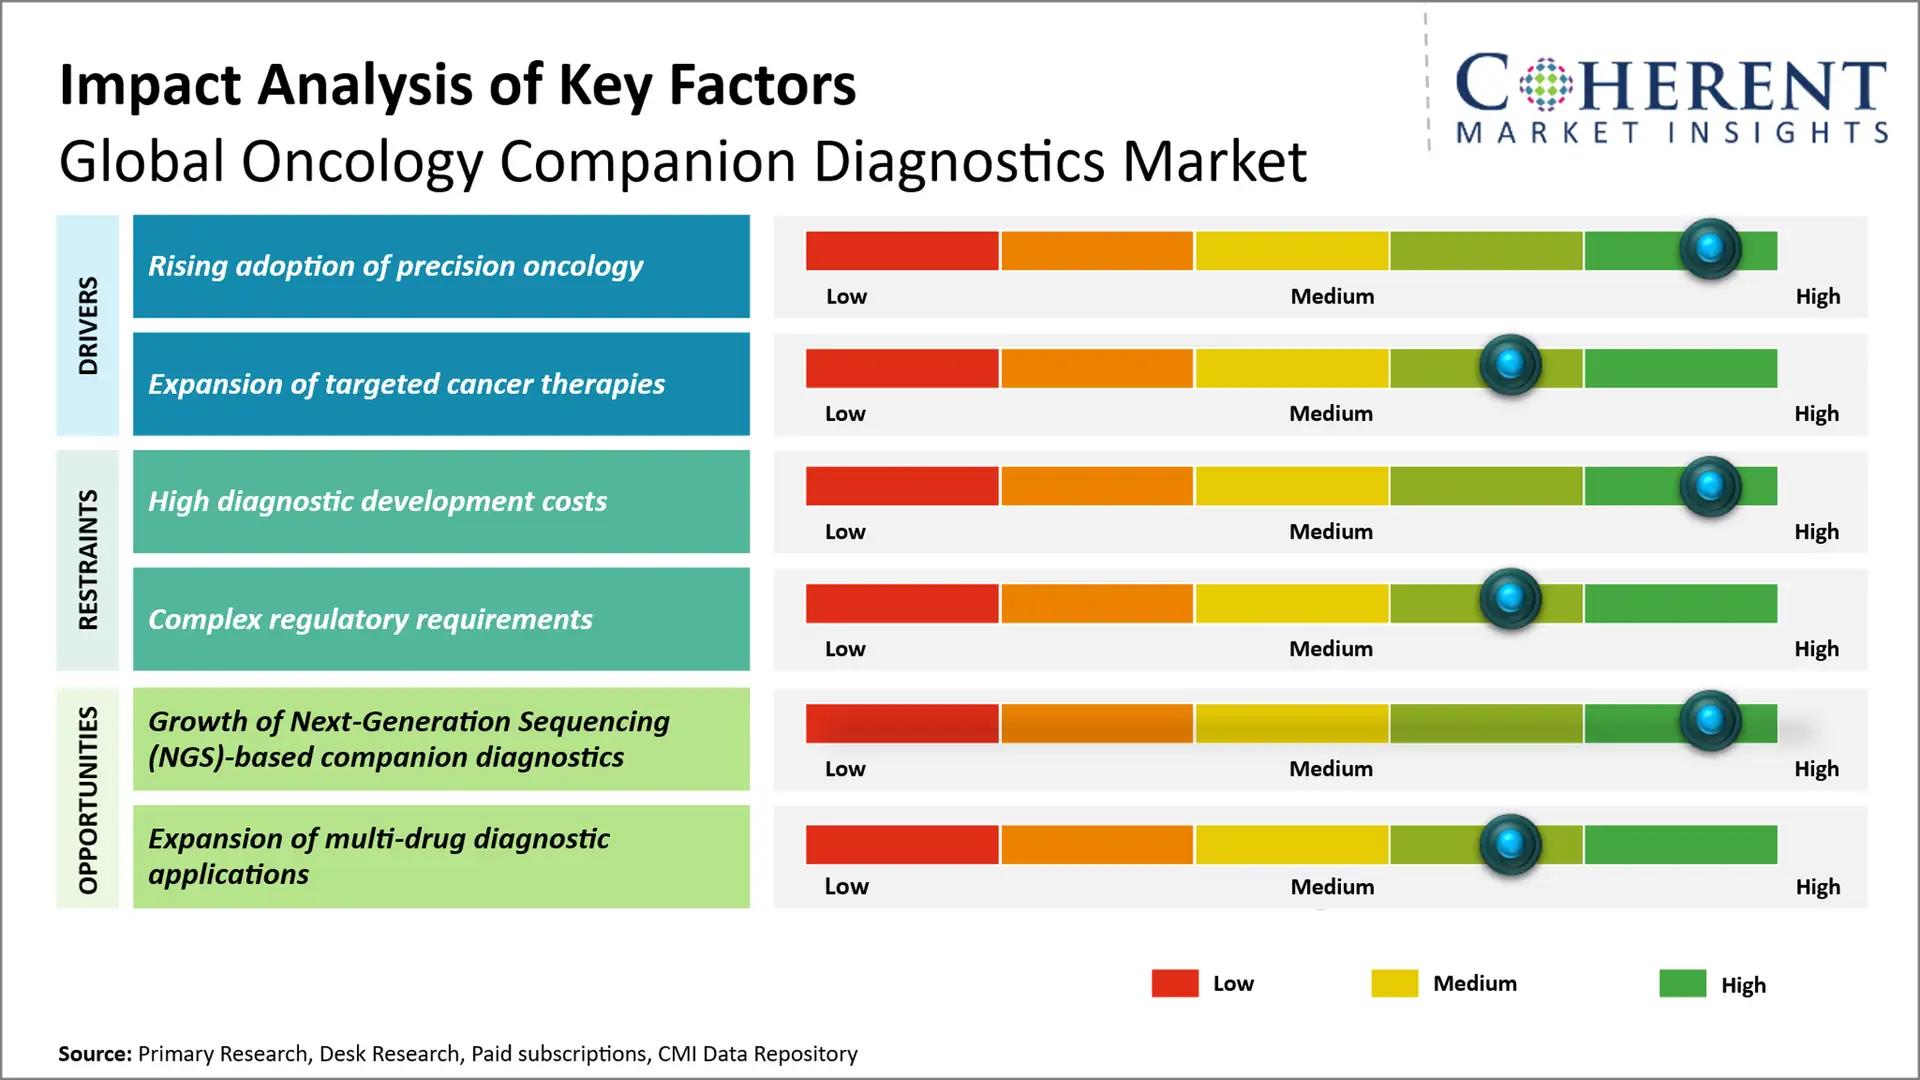
- 精密腫瘍学の上昇の採用: バイオマーカー主導の治療戦略の活用が高まっています。 がん治療 個々の患者の分子特性とより密接に整列し、コンパニオン診断の要求を強化します。 例えば、2026年8月には、米国FDAはTruSight Oncologyの意図された使用を拡大し、甲状腺および甲状腺癌患者のRET変化を識別し、セルパカチニブから利益をもたらす可能性がある。 この規制拡張は、分子プロファイリングの増大を精密腫瘍治療の決定に示し、コンパニオン診断のより広範な採用をサポートしています。
- 標的がん治療の拡大: ターゲティングセラピスの増大可能性は、 仲間の診断 特定の治療に適したバイオマーカー定義の患者を特定する。 たとえば、2026年5月、米国FDAはFoundationOne Liquid CDxのコンパニオン診断指標を拡大し、転移性去勢抵抗性前立腺がん患者におけるHRR遺伝子変化を検出しました。 この拡張は、標的腫瘍学的治療経路へのバイオマーカーテストの統合の増加と、コンパニオン診断の要求をサポートしています。
- バイオマーカー主導の治療選択の栽培: 腫瘍学的治療をガイドする分子バイオマーカーに対する増加の信頼性は、適格な患者集団を正確に特定できるコンパニオン診断の必要性を拡大しています。 例えば、2026年8月、米国FDAは、甲状腺がんおよび中咽頭甲状腺がんのRET変化を検出する次世代シーケンシングの承認された使用を拡大し、標的治療のための患者の選択をサポートしています。 この規制拡張は、バイオマーカーのテストの広範な統合を精密腫瘍学に実証し、コンパニオン診断の継続的な要求をサポートしています。
新興トレンド
- 液体バイオサイベースのコンパニオン診断へのシフト: 循環型腫瘍DNAを検知し、治療選択とモニタリングをサポートするための非侵襲的アプローチとして、液状生検が誕生しました。 時間の経過とともに腫瘍の変化を捉える能力は、精密腫瘍学における潜在的な役割を拡大しています。
- 次世代シーケンシング(NGS):の採用増加 NGSベースのコンパニオン診断は、単一のテストから複数のゲノム変化を識別できるため、より広範なバイオマーカープロファイリングをサポートします。 これは、標的腫瘍学療法および複雑なバイオマーカー駆動がんを横断してアプリケーションを拡大しています。
- 診断解釈における人工知能の統合: AIは、バイオマーカーの解釈、治療応答評価、および患者の stratification を改善するために、分子および病理ベースの診断とますます統合されています。 液体生検と多発性データを持つAIのコンバージェンスは、次世代コンパニオン診断の重要な方向として誕生しています。
地域洞察
なぜ北アメリカは腫瘍学のコンパニオンの診断のための強い市場ですか。
北アメリカは推定のための会計処理の全体的な腫瘍学の仲間の診断の市場を導きます 38.7%の 2026年、高度な腫瘍学エコシステム、堅牢な規制当局の承認、および投資により共有。 腫瘍学の研究者、診断開発者、臨床医の間で、パーソナライズされた腫瘍学の採用と相互運用性のための政府の努力は、コンパニオン診断を迅速に統合するのに役立ちます。
例えば、 米国国立衛生研究所(NIH) 全研究プログラムでは、臨床医、研究者、技術およびゲノムのパートナーを組み合わせて、電子健康記録やゲノム情報による医学、予防、診断、治療のパーソナライズを推進しています。 さらに、確立された規制環境と払い戻しの風景は、治療選択経路におけるバイオマーカーテストの需要をさらに支持します。
アジアパシフィックオノコロジー・コンパニオン・診断市場はなぜ高成長?
アジアパシフィックは、世界的な腫瘍学のコンパニオン診断市場で最も速い成長を展示し、推定CAGRを登録する予定です。 12.9%(税抜) 2026~2033年頃 地域は、 24.1% 2026年のグローバル市場において、がんの負担が増加し、医療の支出を増加させ、高レベルのバイオマーカー検査のための広範な拠点を成長させました。 中国、インド、日本、韓国などの国でターゲットを絞った治療開発において、バイオテクノロジーの開発とイノベーションを促進し、有利な市場を産む。
たとえば、2026年2月、インド政府は、ゲノムインド、バイオE3政策を強調し、ゲノム、精密診断、および精密バイオ医薬品をさらに向上し、インドのパーソナライズド医薬品の開発と標的治療のエコシステムを強化しました。 (出典: プレス情報局)さらに、分子診断の採用とパーソナライズされた治療の高度化意識の増加は、地域における試験市場基盤の拡大です。
世界の腫瘍学のコンパニオンは主要国のための市場見通しを診断します
なぜ米国の大手イノベーションとOncology Companion診断市場での採用?
米国は革新および使用法の防護者で、確立された調整可能なパラダイムが腫瘍学の薬剤の開発そして選択と仲間の診断を密接に結びます。 U.S.FDAの精度腫瘍学プログラムは、薬物、バイオロジック、および診断の規制科学を整列し、そのコンパニオン診断パラダイムは共同開発を可能にし、コンパニオン診断ラベリングを拡大します。 米国FDA認定コンパニオン診断は、ゲノムに及ぶ、タンパク質ベースのバイオマーカーは、米国における幅広い臨床使用を容易にします。
日本は、オノロジー・コンパニオン・診断市場にとって有利な市場ですか?
日本では、先進的な規制システムやがん治療におけるゲノム医学の普及が進んでいるため、腫瘍学のコンパニオン診断に非常に有望な市場があります。 医薬品および医療機器庁(PMDA)は、コンパニオン診断の承認に専念する特定の経路を有し、EGFR変異試験などの薬物アガノスティックコンパニオン診断を既に実施しています。 また、ゲノム医薬品の普及や、がんゲノム解析、ゲノム創薬、精密医療の臨床応用など、政府が支援するゲノムがんプロジェクトを積極的に推進しています。
中国は Oncology Companion 診断市場のための主要な成長ハブとして新興していますか。
中国は、腫瘍学のコンパニオン診断市場で有意な成長可能性を獲得しています。中国政府ががん遺伝子検査を調和させ、標的療法経路にバイオマーカー検査をもたらします。 中国の国民衛生委員会は、特定のターゲット療法の使用前に遺伝子検査をラベル、または臨床ガイドラインに記載し、したがって、仲間の診断の使用を強化しました。 さらに、国の政府は、ゲノム技術、分子診断、標的療法に関するさまざまな取り組みで、精密医療を先行する上で積極的な役割を果たしています。
なぜドイツはヨーロッパの腫瘍学コンパニオン診断市場を上回っていますか?
ドイツはヨーロッパの腫瘍学のコンパニオンの診断を導きます ゲノム薬を全国のゲノムデ戦略に根ざした腫瘍学的治療に順調に含めることによる市場。 セクション64e SGB Vの下で実施されるgovサポートされたゲノムシーケンシング法は腫瘍学的疾患処理に限られ、標準化されたゲノム診断および最適化された腫瘍ベースの治療選択をサポートし、臨床前提条件をバイオマーカー指向療法に補強し、ドイツにおけるコンパニオン診断の使用をサポートします。
Oncology Companion診断市場はインドで発展していますか?
インドは、いくつかの政府支援ゲノムと診断開発イニシアティブによる新興腫瘍学コンパニオン診断市場です。 政府は国民のBiopharmaの代表団(インドの革新)プログラムを支持しましたり診断、装置および生物治療薬の開発を促進します。 政府、業界、およびアカデミアを接続し、先住民の精密診断と生体マーカーを駆動する生態学のエコシステムを作成します。
米国FDA認証腫瘍学腫瘍診断(がんの種類と技術)
がんの種類 | 主なバイオマーカー | プレドミナントCDx テクノロジー | 臨床応用 |
肝がん | HER2、ESR1、PIK3CA、BRCA/HRD | 免疫組織化学、次世代シーケンシング、高分子鎖反応 | ターゲットと内分泌療法の選択 |
ログイン 癌 | EGFR、ALK、KRAS、MET、ROS1、RET、HER2 | 次世代シーケンシング、ポリマラーゼチェーン反応 | ターゲット療法の選択 |
特異性癌 | BRAF、KRAS/NRAS、MSI/MMR | ポリマラーゼチェーン反応、次世代シーケンシング、免疫組織化学 | 標的および免疫療法の選択 |
前立腺癌 | HRR遺伝子、BRCA1/2、PTEN | 次世代シーケンシング、免疫組織化学 | ターゲット療法の選択 |
卵巣がん | BRCA1/2、HRD、PD-L1 | 次世代シーケンシング、免疫組織化学 | PARP阻害剤および免疫療法の選択 |
その他のがん | 腫瘍固有のバイオマーカー | 次世代シークエンシング、免疫組織化学、ポリマラーゼチェーン反応、Situハイブリッド化 | バイオマーカーガイドによる治療選択 |
腫瘍学のコンパニオン診断市場で新しい成長機会を作成する次世代シーケンシング(NGS)ベースのコンパニオン診断の成長方法は?
NGSプラットフォームの汎用性を増加させ、複数の変異を検出し、テストごとの変異と融合のスイートとともに数のバリエーションをコピーし、最大の患者集団による完全なゲノム解析のための有望な機会を提供します。 NGSによって運転されるコンパニオンの診断は単一バイオマーカーの順次テストされ、複数の腫瘍のタイプおよびターゲットを絞られた代理店を渡る療法の選択を容易に助けることができることの補足し、減少する潜在能力があります。 例えば、2025年7月では、 米国食品医薬品局(FDA) Oncomine Dx Express Testは、42遺伝子、10遺伝子CNV、18遺伝子の融合や、コンパニオン診断などのバリアントを識別するNGSベースの腫瘍学パネルを承認しました。 提案されたエクステンションは、臨床ケアにおけるマルチプレックスNGSのリスクを増大させ、幅広いコンパニオン診断の活用を増加させるチャンスを提供します。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 9月4日、2026日 ガードラントヘルス株式会社. Guardant360 CDx の米国FDA承認をコンパニオン診断として受け取り、先進的な母乳がん患者におけるESR1変異を識別できる。 承認は、バイオマーカーガイド治療選択のための液体バイオサイと次世代シーケンシング(NGS)ベースのコンパニオン診断の使用を拡大します。
- 2026年7月 株式会社ネオゲノムズ. 開始された PTEN IHC CDx、前立腺の adenocarcinoma のための最初の FDA 承認された免疫組織化学(IHC)の仲間の診断。 テストは、TRUQAP(キャピバセリブ)の対象となる患者におけるPTENタンパク質損失を識別します。 IHCベースのコンパニオン診断の適用を前立腺がんで拡大し、バイオマーカーガイド治療の選択をサポートしています。
- で 4月 2026, ラボコープ Agilent Technologies の PD-L1 IHC 22C3 pharm の全国可用性を発表 KEYTRUDAの対象となる可能性のあるプラチナ耐性卵巣がん患者を特定するためのDx。 卵巣癌におけるバイオマーカーガイド治療選択のためのIHCベースのコンパニオン診断の使用を強化します。
競争力のある風景
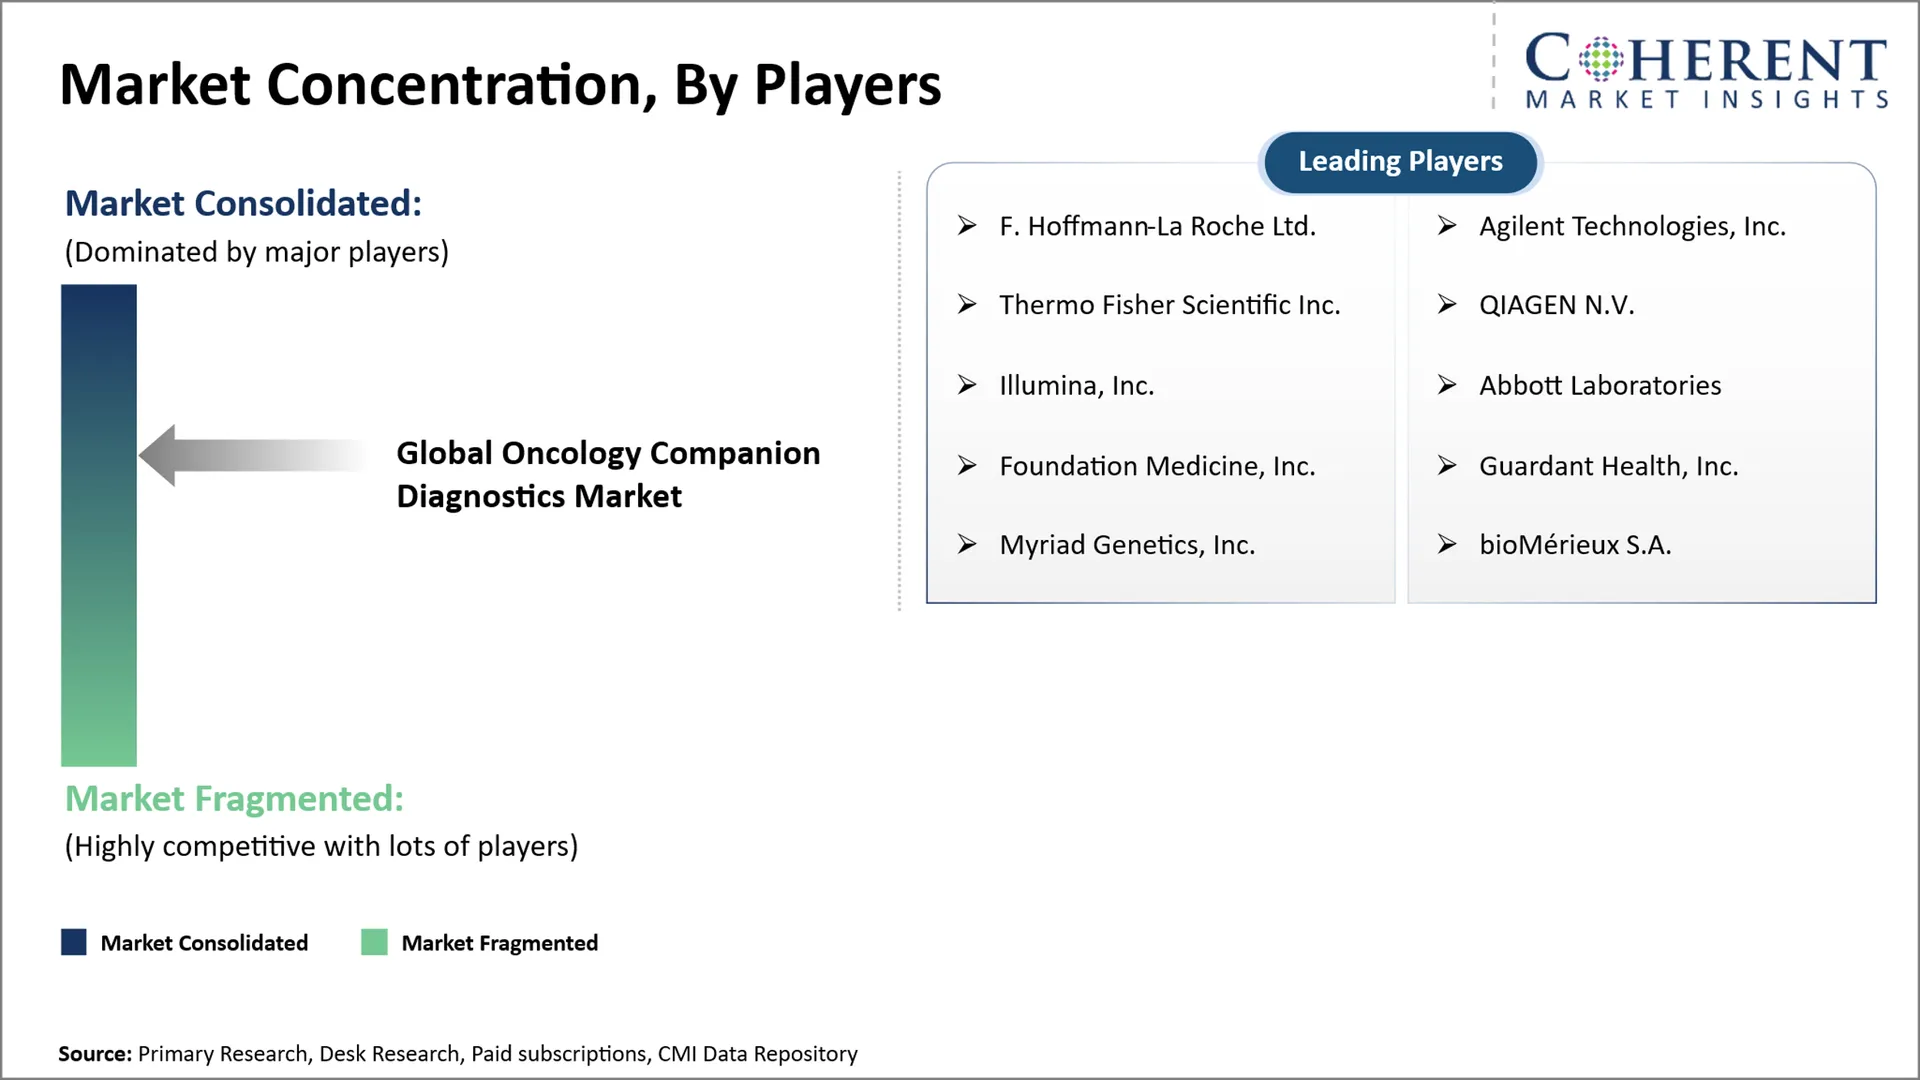
全体的な腫瘍学のコンパニオンの診断市場は、分子プロファイリング、バイオマーカーの同一証明、標的療法およびコンパニオンの診断の適用の調整的な拡張の進歩によって形づけられる市場の動的と適度に競争です。 市場参加者は、バイオマーカーのカバレッジを拡充し、検査効率を改善し、多様ながんタイプの治療選択をサポートすることに重点を置いています。 主焦点区域は含んでいます
- 次世代シーケンシングによるマルチバイオマーカー試験の拡充(NGS)
- タンパク質バイオマーカーのための免疫組織化学ベースのコンパニオン診断の開発
- 液体生検と循環腫瘍DNAベースのコンパニオン診断の高度化
- バイオマーカーの解釈のための人工知能とデジタル病理の統合
- 規制グループ分類フレームワークによる複数の腫瘍学療法におけるコンパニオン診断アプリケーションの拡大
- ゲノム、分子、病理系試験を組み合わせた総合診断プラットフォームの開発
Oncology Companionの診断 マーケットレポートスコープ
グローバル腫瘍学コンパニオン診断市場 | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 5.47 ポンド |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 10.6%の | 2033年 価値の投射: | 米ドル 11.02 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | F.ホフマン・ラ・ロチェ株式会社、アジレント・テクノロジーズ株式会社、サーモ・フィッシャー・サイエンス株式会社、QIAGEN N.V.、イルミナ株式会社、アブボット・ラボラトリーズ、ファウンデーション・メディック株式会社、ガーダント・ヘルス株式会社、マイリアド・ジェネシス株式会社、バイオメリューS.A. | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、グローバル腫瘍診断市場は、次世代シーケンシング、液体バイオサイ、および統合分子プロファイリングがますます重要になって、より包括的、マルチバイオマーカー検査に向けることが期待されます。 コンパニオン診断は、スタンドアローン診断製品として開発されるのではなく、医薬品開発とより密接に統合される可能性があります。 業界は、同じバイオマーカーをターゲットとする複数の療法で診断を幅広く使用し、よりスケーラブルな市場機会を作る必要があります。
- 米国におけるターゲット療法選択のための次世代シーケンス内で最大の機会が予見されます。 この組み合わせは、NGSが単一のワークフローで複数の実用的なバイオマーカーを評価することができるため、最大の潜在性を提供します。一方、米国は成熟した精密オンエコシステムとコンパニオン診断のための確立された規制経路を持っています。 最小侵襲的な分子プロファイリングがより臨床的に有用になるので、液体バイオサイベースのテストにますますます拡大する機会は。
- 競争上の優位性を得るために、市場プレイヤーは、ワイドバイオマーカープラットフォームを優先し、ターンアラウンド時間を短縮し、単一のバイオマーカーテストに集中するのではなく、柔軟な診断指標を優先する必要があります。 NGS、液体バイオプシー、バイオインフォマティクス、および臨床的証拠生成における能力を構築しながら、治療開発中の医薬品開発者との早期調整は、仲間の診断位置を確保するのに役立ちます。 FDAのフレームワークは、科学的に適切である共同開発と広範なグループラベリングをサポートしています。
市場区分
- 製品およびサービスインサイト(Revenue、USD Bn、2021 - 2033)
- キットと試薬
- ソリューション
- サービス
- 技術の洞察(Revenue、USD Bn、2021 - 2033)
- 免疫組織化学(IHC)
- 次世代シーケンシング(NGS)
- ポリマラーゼチェーン反応(PCR)
- Situハイブリッド化(ISH)
- その他の技術
- がん型インサイト(Revenue、USD Bn、2021 - 2033)
- 肝がん
- 肺癌
- 特異性癌
- 前立腺癌
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 病院・がんセンター
- 診断研究所
- 医薬品・バイオテクノロジー企業
- 研究機関
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- バイオマーカーベースのがん治療の選択および患者管理に関わる医療腫瘍学者
- ゲノムプロファイリングと組織ベースのバイオマーカーテストに関与する分子病理学者
- 腫瘍学分子診断ワークフローを監督する研究室のディレクター
- 精密腫瘍学およびコンパニオン診断臨床試験を実施する臨床研究者
- 標的療法および仲間の診断の共同開発に関与する医薬品およびバイオテクノロジーの専門家
- コンパニオン診断の開発、検証、規制の提出、および商品化に関わる診断業界の専門家
ステークホルダー
- 医薬品およびバイオテクノロジー企業は、標的療法、免疫療法、バイオマーカー駆動がん治療を開発
- Companionの診断開発者およびinの生体診断製造業者は腫瘍学のテストのプラットホームを開発します
- 治療選択のためのバイオマーカーのテストを使用して病院、がんセンター、および腫瘍学クリニック
- ゲノムおよびバイオマーカーのテストを実行している診断および分子病理学の実験室
- 臨床研究機関および腫瘍学臨床試験を実施する学術医療センター
- バイオマーカーのテストおよび標的療法の適用範囲にかかかわるヘルスケアの支払者および償還の組織
- エンドユースセクター
- 病院・がんセンター
- 診断研究所
- 医薬品・バイオテクノロジー 会社案内
- 研究機関
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – コンパニオン診断認証、腫瘍学診断、バイオマーカー検査、規制ガイダンス
- 欧州医学庁(EMA) - 仲間診断相談、科学的意見、およびウイルス診断規則の要件
- 医薬品医療機器庁(PMDA) – 人体診断・承認・規制情報
- 国立がん研究所(NCI)、米国 – 精密腫瘍学、がんバイオマーカー、診断研究、臨床研究
- 世界保健機関(WHO) – グローバルながんの負担、がん制御プログラム、および健康システム情報
- 国際がん研究機関(IARC) - グローバルがん発生率、死亡率、疫学統計
データベース
- ClinicalTrials.gov – 腫瘍学の臨床試験、介入、スポンサー、勉強状況、および結果
- アメリカ 認定コンパニオン診断装置のリスト - 認定コンパニオン診断、バイオマーカー、および関連する治療
- NCI臨床試験検索 - がん治療、バイオマーカー、および精密医療臨床研究
- 欧州連合臨床試験情報システム(CTIS) - 欧州連合および欧州経済領域で調査された薬の臨床試験
- NCIゲノムデータコモンズ - がんゲノム、分子、および臨床データセット
- IARCグローバルがん天文台(GLOBOCAN) - 国際がん発生率と死亡率推定
ジャーナル
- 臨床腫瘍学ジャーナル - 臨床腫瘍学、バイオマーカー、精密医学、および治療研究
- 臨床がん研究 - 翻訳腫瘍学、バイオマーカー、標的療法、およびコンパニオン診断
- 分子診断ジャーナル - 分子診断、バイオマーカー検査、診断技術
- がん発見 - がんゲノム、分子腫瘍学、および新規治療アプローチ
- Nature レビュー がん – がん生物学、分子プロファイリング、精密腫瘍学、および治療的発達
- ランセット腫瘍学 - 臨床がん研究、腫瘍学診断、および治療開発
協会について
- 米国臨床腫瘍学協会(ASCO) - 臨床腫瘍学、バイオマーカー、精密医学、および治療ガイドライン
- 分子病理学協会(AMP) - 分子診断、ゲノム試験、バイオマーカーの解釈
- 医学腫瘍学(ESMO)の欧州連合 - 腫瘍学研究、バイオマーカー、精密医学、臨床実践
- アメリカン病理学者(CAP)の大学 - 病理学、実験室試験、バイオマーカー検査基準
- がん研究協会(AACR) – がん研究, 分子腫瘍学, バイオマーカー, 治療開発
- パーソナル化医療(PMC) - 精密医療、バイオマーカー駆動医療、診断開発
パブリックドメインソース
- 米国食品医薬品局(FDA) - 認定コンパニオン診断、腫瘍学診断規則、およびバイオマーカーガイダンス
- 国立がん研究所(NCI) - がん診断、バイオマーカー、精密腫瘍学、臨床研究、治療情報
- 監視、疫学、および終了結果(SEER)プログラム - 米国癌発生、死亡率、生存、および人口統計統計統計
- 世界保健機関(WHO) – グローバルながんの負担、がん制御、医療システム情報
- がんに関する国際研究機関(IARC) - グローバルがん統計と疫学データ
- 欧州医学庁(EMA) – 欧州共同体診断および腫瘍学規制情報
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的な腫瘍学のコンパニオン診断市場は、2026年にUSD 5.47 Bnで評価され、2033年までUSD 11.02 Bnに達すると予想されます。
キットと試薬は、バイオマーカーテスト、患者の stratification、および腫瘍学の設定を横断して治療選択のワークフローで使用して再発のために支配します。
腫瘍学のコンパニオン診断は、最も有益であるか、または特定の治療からリスクを直面する可能性がある癌患者を識別するために使用されるテストです。
世界的な腫瘍学のコンパニオン診断市場のCAGRは2026年から2033年まで10.6%であるように計画されています。
精密腫瘍学の採用と、標的がん療法の拡大は、世界的な腫瘍学コンパニオン診断市場の成長を促進する主要な要因です。
高い診断開発コストと複雑な規制要件は、世界的な腫瘍学コンパニオン診断市場の成長を妨げる主要な要因です。
エンドユーザの観点から、病院やがんセンターは2026年の市場収益シェアを損なうと推定されます。