
癌治療市場 規模と予測 — 2026-2033
がん治療市場は、2025年に2,309億6,000万米ドルと推定され、2032年には5,303億7,000万米ドルに達すると予測され、 2025年から2032年までの年平均成長率 (CAGR)は12.6%である。
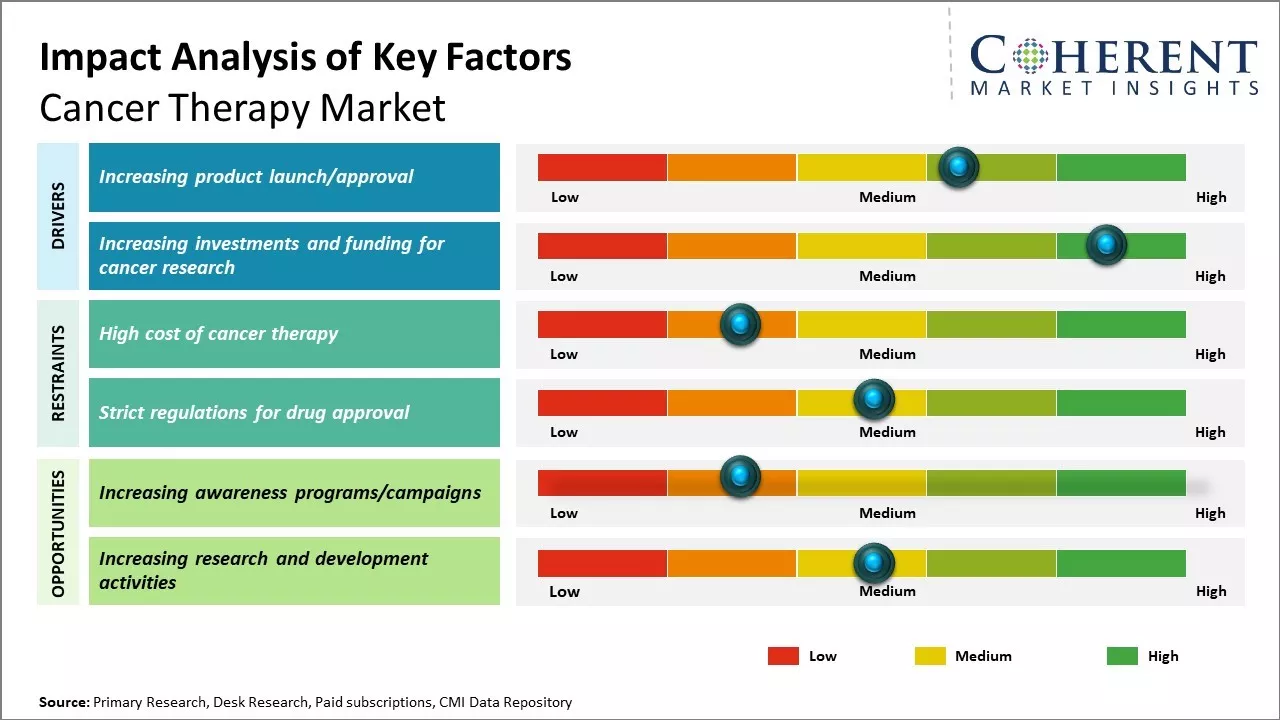 がん治療市場は予測期間中に高成長が見込まれる。製品の上市/承認の増加、がん研究への投資と資金調達が主な促進要因である。さらに、世界的な癌有病率の増加は、癌治療のための新規標的薬剤の需要を促進すると予想される。早期発見をもたらすがん診断技術のさらなる進歩も、市場成長にプラスの影響を与えるだろう。様々な癌の治療費が高いことは、特に発展途上国では依然として足かせとなっている。また、新規治療に対する規制当局の承認が厳しいという課題もある。全地域の中でアジア太平洋地域が最も速い成長率を示すと思われるが、これは中国やインドのような新興経済圏における医療費の上昇と最新治療へのアクセスの改善によるものである。北米は、確立された医療インフラと専門クリニックへの支出増に支えられ、引き続き市場を支配するものと思われる。
製品上市・承認の増加
ここ数年、がん治療薬の承認や上市が増加していることが、がん治療薬市場を大きく後押ししている。例えば、欧州連合(EU)は2023年1月、切除不能または転移性のHER2低値(IHC 1+またはIHC 2+/ISH-)乳がんの成人患者に対する単剤療法としてEnhertu(トラスツズマブ・デルクステカン)を承認した。エンヘルトゥ(トラスツズマブ・デルクステカン)は、製薬企業であるアストラゼネカ社と世界的なバイオ医薬品企業である第一三共株式会社により共同開発・商業化されています。エンヘルトゥは、HER2指向性抗体薬物複合体(ADC)を特別に設計したものである。さらに、2022年12月、バイオテクノロジー企業であるミラティ・セラピューティクス社は、RAS GTPaseファミリー阻害剤であるアダグラシブについて、KRAS G12C変異を有する局所進行性または転移性の非小細胞肺がん(NSCLC)の成人患者を対象に、米国食品医薬品局から早期承認を取得したと発表した。
 治療タイプ別インサイト新規および改良型標的薬の継続的開発
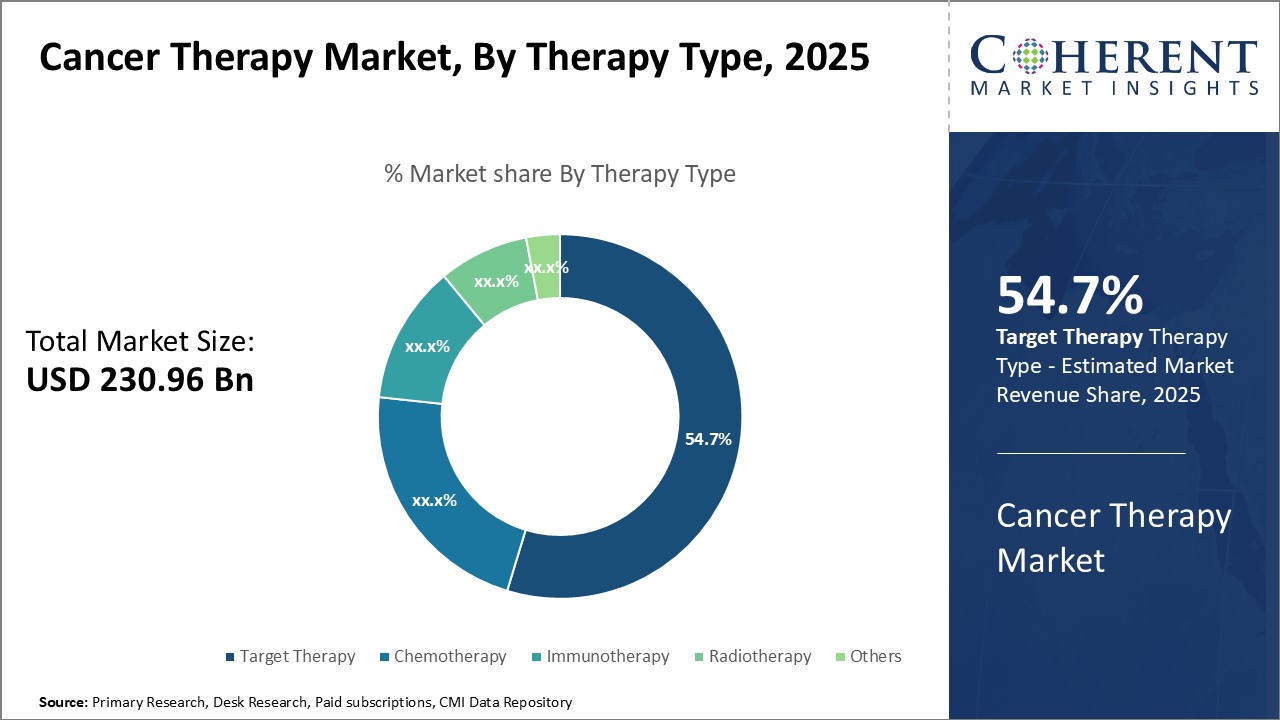
治療タイプ別セグメントには、化学療法、標的療法、免疫療法、放射線療法、その他が含まれる。標的療法分野は2025年に市場の54.7%のシェアを占めると推定されている。標的療法は、より正確で効果的な治療を提供することで、世界のがん治療市場に大きく貢献している。この高度に標的化されたアプローチは、健康な細胞への害を抑えつつ、がん細胞の増殖と拡散を阻害することで機能する。標的療法は、がん細胞の成長と生存を助ける腫瘍内の特定の分子変化や遺伝的欠陥に焦点を当てる。主要な市場参入企業は、規制当局からの製品承認を得るために、様々ながん種に対する新たな治療ソリューションの開発に取り組んでおり、これが予測期間中の同分野の成長を押し上げると予想されている。例えば、2022年9月、製薬会社のイーライリリー・アンド・カンパニーは、米国食品医薬品局(FDA)が、前治療で進行した、または前治療の全身療法後に進行した、または満足な代替治療オプションがない、トランスフェクション(RET)遺伝子融合時に再配列した局所進行性または転移性の固形腫瘍の成人患者を対象にレテブモ(セルペルカチニブ)の承認を付与したと発表した。
がんタイプ別インサイト:乳がん検診が罹患率と治療を促進する
がんタイプ別セグメントには、乳がん、肺がん、大腸がん、前立腺がん、血液がん、肝臓がん、甲状腺がん、頭頸部がん、皮膚がん、その他が含まれる。乳がんサブセグメントは2025年に市場シェアの15.3%を占めると予想されている。主ながん種のうち、乳がんはその有病率と確立されたスクリーニング・プロトコルにより、世界のがん治療市場で最も高い割合を占めている。定期的な乳房検査とマンモグラフィは、最も治療可能な早期の段階で腫瘍を発見するのに非常に効果的であることが証明されている。その結果、乳がん罹患率は死亡率が低下するどころか、長期にわたって着実に増加している。多くの欧米諸国では、公衆衛生キャンペーンが広く行われ、40歳からの年1回の検診が標準化されている。このようなプログラムを遵守することにより、迅速な診断とタイムリーな介入が可能となり、外科的治療と薬物療法の両方の必要性が高まっている。発展途上地域でも、教育活動によって乳房の健康に対する意識が向上し、検診サービスへのアクセスが改善されている。
地域別インサイト
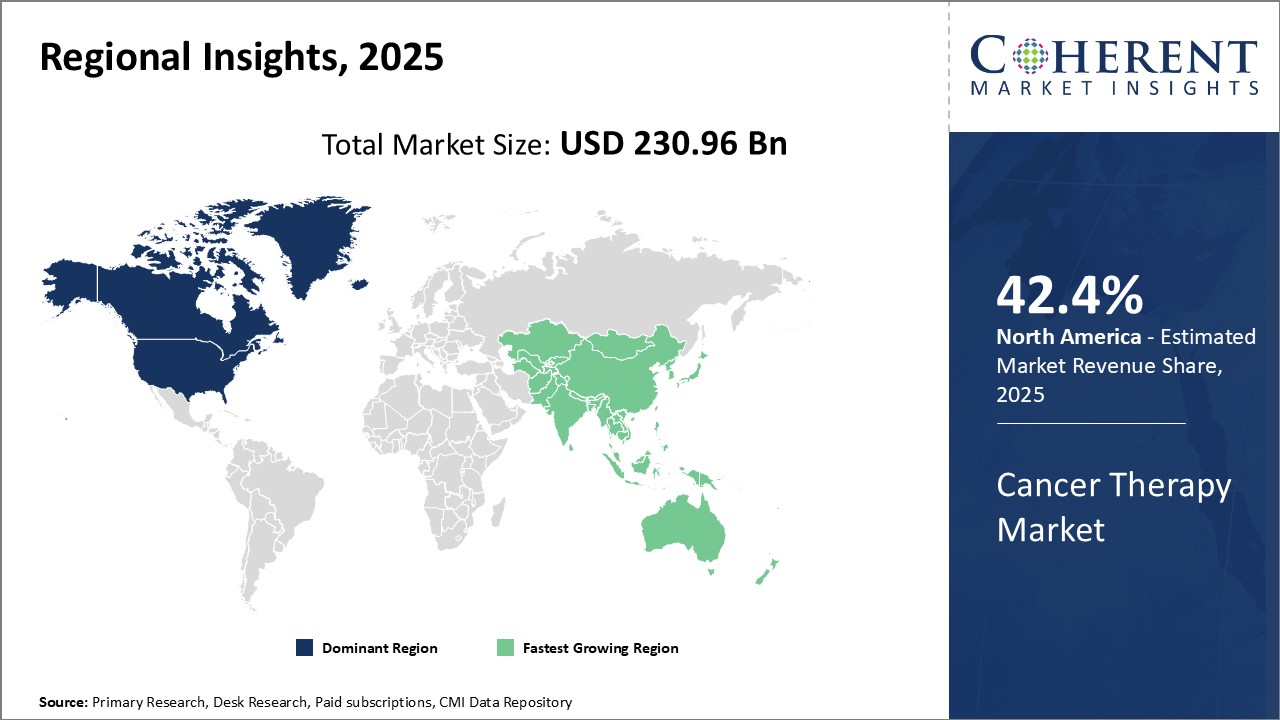 北米は世界のがん治療市場において依然として支配的な地域であり、2025年には市場シェアの42.4%を占めると予測されている。規制当局による製品承認の増加が、予測期間中の北米がん治療市場の成長を促進すると予想されている。例えば、2023年2月9日、バイオ医薬品企業であるGSK plc.は、ミスマッチ修復欠損(dMMR)再発または進行子宮内膜がんの成人患者の治療薬として、Jemperli(dostarlimab-gxly)について米国食品医薬品局から承認を取得したと発表した。
全体として、アジア太平洋地域はその人口動態と経済動向により、製薬企業に魅力的な機会を提供している。より有利な規制環境が出現し、都市化が医療需要を増大させていることから、市場の潜在力は急速なペースで拡大し続けている。現在の勢いが持続すれば、アジア太平洋地域は長期的にはがん治療薬のトップ市場として北米と肩を並べ、追い越す可能性さえある。
主要企業、最新動向、競争インテリジェンス
多くの政府は、大学、医療機関、研究機関への助成金を通じて、がん研究に多額の資金を割り当てている。国立衛生研究所やがん研究センターは、診断法、治療法、予防法の革新が頻繁に開発される主要な助成先であり、研究開発活動を実施するために政府機関や民間投資家から提供される資金が増加している。例えば、臨床段階のがんバイオテクノロジー企業であるVolastra Therapeutics社は、2023年3月にシリーズAで6,000万米ドルの資金を確保した。同社はこの資金で2023年にソビルネシブとVLS-1488の臨床パイプラインを進める予定である。ソビルネシブは現在、プラチナ製剤抵抗性の高悪性度漿液性卵巣がん、トリプルネガティブ乳がん、TP53遺伝子変異を有するその他の固形がんの治療薬としてフェーズ1段階にある。また、プラチナ製剤抵抗性の高悪性度漿液性卵巣がんでは、米国食品医薬品局(FDA)のファスト・トラック指定を受け、この集団におけるアンメット・ニーズの高さを強調している。
主要動向
- 2024年3月7日、バイオ医薬品会社であるブリストル・マイヤーズ スクイブ・カンパニーは、米国食品医薬品局が、切除不能または転移性の尿路上皮がん(UC)の成人患者の一次治療薬として、シスプラチンおよびゲムシタビンとの併用によるオプジーボ(ニボルマブ)を承認したと発表した。
- 2023年2月、ライフサイエンス投資会社TVMキャピタル・ライフサイエンスは、そのファンドTVMライフサイエンス・イノベーションII SCSp(「TVM LSI II」)を通じて、新たに設立された米国のバイオテクノロジー企業Recurv Pharma, Inc.に最大2400万米ドルを投資すると発表した。Recurv社は、固形癌治療のための新規タキサン療法を開発・試験する予定である。リカーブ・ファーマ社は、大腸癌を含む複数の癌の治療薬候補をパイプラインに有している。
- 2022年11月、製薬会社アストラゼネカは、第3相臨床試験に基づき、IMFINZI(デュルバルマブ)とIMJUDO(トレメリムマブ)とプラチナ製剤ベースの化学療法を併用したステージIV(転移性)の非小細胞肺がん(NSCLC)成人患者の治療薬として、米国食品医薬品局が米国で承認したと発表した。
- 2022年11月、非営利団体National Brain Tumor Society(NBTS)と、先進的な分析、テクノロジーソリューション、臨床研究サービスをグローバルに提供するIQVIA Inc.が、悪性脳腫瘍に対するDNA損傷修復阻害剤の開発で両社が提携したと発表
- 2022年9月、粒子加速器技術の世界的リーダーであるユーロネクスト社と研究センターであるベルギー原子力研究センターは、がんと闘うためのアルファ線放出放射性同位元素であるアクチニウム-225(^225Ac)の大量生産を確保するため、Panteraと名付けられた研究開発戦略的パートナーシップを発表した。この大規模生産に取り組むことで、^225Acに基づく将来の革新的な癌治療へのアクセス性を向上させることがPanteraの最終目標である。
- 2022年3月、バイオ医薬品会社のノバルティスAGは、前立腺特異的膜抗原陽性転移性去勢抵抗性前立腺がん(PSMA陽性mCRPC)と呼ばれる、体の他の部位に転移した(転移性)ある種の進行がん成人患者の治療薬として、Pluvicto(lutetium Lu 177 vipivotide tetraxetan)を米国食品医薬品局が承認したと発表した。
- 2021年1月、製薬会社アストラゼネカは、トラスツズマブをベースとした前治療歴のある局所進行性または転移性のHER2陽性の胃または胃食道接合部(GEJ)腺がん成人患者の治療薬として、エンヘルツの承認を米国食品医薬品局から取得したと発表した。
*定義定義:がん治療とは、がんを治癒させる、腫瘍を縮小させる、またはがんの進行を止めるために、手術、放射線、薬物療法などの様々な治療を行うことである。これらの治療には、化学療法、放射線療法、免疫療法、ホルモン療法、標的薬物療法、骨髄移植、冷凍アブレーション、高周波アブレーション、臨床試験への参加などが含まれる。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
レポートの範囲
癌治療市場レポートカバレッジ
| レポート範囲 | 詳細 | ||
|---|---|---|---|
| 基準年 | 2024 | 2025年の市場規模 | 2,309億6,000万米ドル |
| 過去データ | 2020年から2024年まで | 予測期間 | 2025年から2032年 |
| 予測期間:2025年~2032年 CAGR: | 12.6% | 2032年の価値予測 | 5,303億7,000万米ドル |
| 対象地域 |
| ||
| 対象セグメント |
| ||
| 対象企業 | 対象企業:Bristol-Myers Squibb Company、AstraZeneca、Pfizer Inc.、Novartis AG、GSK plc.、Sanofi、Bayer AG、Amgen Inc.、Gilead Sciences, Inc.、Boehringer Ingelheim International GmbH、ADC Therapeutics SA、F. Hoffmann-La Roche Ltd.、Merck & Co、Inc.、Eureka Therapeutics, Inc.、AbbVie Inc.、Fate Therapeutics、Sorrento Therapeutics, Inc.、Carrick Therapeutics Limited、Atara Biotherapeutics, Inc.、Celluris、NeoTX、Kazia Therapeutics Limited。 | ||
| 成長ドライバー |
| ||
| 阻害要因と課題 |
| ||
市場力学
アナリストの見解(専門家意見)
米国食品医薬品局(FDA)は、医薬品メーカーが米国FDAの現行適正製造規範(CGMP)要件を遵守していることを厳しく監視することで、医薬品の品質を保護しています。医薬品のCGMP規則は、医薬品の製造、加工、包装に使用される手順、設備、管理に関する最低基準を定めています。この規則は、製品が安全に使用され、必要な成分が含まれていることを保証するものである。医薬品承認規制の変革は市場成長の妨げになると予想される。例えば、2021年11月、インドの医薬品規制システムの改善を提案するため、インドで高官委員会が設置され、インドの中央医薬品標準管理機構(Central Drugs Standard Control Organization)の再編が行われた。そのため、患者の健康を守るための医薬品の安全性と有効性の評価に関する国内外の政府からの厳しい規制が、市場成長の妨げになると予想される。
市場機会 - 啓発プログラム/キャンペーンの増加
主要市場プレイヤー、組織、各国政府による、がん治療のための啓発プログラム、キャンペーンなどの様々なイニシアチブの採用の増加は、予測期間中の市場成長を促進すると予想される。例えば、2022年11月、カナダ政府は、肺がんに関する意識を高め、肺がんを予防し、この病気に関連するスティグマを軽減するための活動を行うために、肺がん意識向上月間を開始した。さらに、2022年10月には、米国政府が肺がん啓発月間を実施し、肺がんに罹患している患者の予防と治療に関する意識向上を図った。
Speak to the analyst
Want personalized insights?
Take the findings above to one of our principal consultants, or have the report rebuilt around the segments, geographies and competitors you actually track.
市場セグメンテーション
- 治療タイプ別インサイト(売上高、10億米ドル、2020年~2032年)
- 化学療法
- アルキル化剤
- 代謝拮抗剤
- 抗腫瘍抗生物質
- その他
- 標的療法
- モノクローナル抗体
- 低分子阻害剤
- その他
- 免疫療法
- 免疫チェックポイント阻害剤
- 腫瘍溶解性ウイルス療法
- T細胞療法
- 放射線療法
- その他
- 化学療法
- がん種別インサイト(売上高、10億米ドル、2020年~2032年)
- 乳がん
- 肺がん
- 大腸がん
- 前立腺がん
- 血液がん
- 肝臓がん
- 甲状腺がん
- 頭頸部がん
- 皮膚がん
- その他
- 地域別インサイト(売上高、10億米ドル、2020年~2032年)
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- その他のラテンアメリカ
- 欧州
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN
- その他のアジア太平洋地域
- 中東
- GCC諸国
- イスラエル
- その他の中東諸国
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北米
- 主要プレーヤーの洞察
- ブリストル・マイヤーズ スクイブ社
- アストラゼネカ
- ファイザー
- ノバルティスAG
- GSK plc.
- サノフィ
- バイエル
- アムジェン
- ギリアド・サイエンシズ
- ベーリンガーインゲルハイム・インターナショナルGmbH
- ADCセラピューティクスSA
- F.ホフマン・ラ・ロシュ社
- メルク社
- エウレカ・セラピューティクス社
- アッヴィ社
- フェイト・セラピューティクス
- ソレント・セラピューティクス社
- キャリック・セラピューティクス社
- アタラ・バイオセラピューティクス社
- セルリス
- NeoTX
- カジア・セラピューティクス社
主要関係者
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
世界的ながん治療市場規模は、2024年のUSD 205.10億で評価され、2031年のUSD 466.21億に達すると予想されます。
がん治療市場のCAGRは、2024年から2031年にかけて12.4%を予定しています。
がん治療市場の成長を促す製品起動・改善・投資の増加とがん研究の資金調達は、がん治療市場の成長を牽引する主要な要因です。
がん治療の費用と医薬品承認の厳しい規制は、がん治療市場の成長を妨げる主要な要因です。
治療の種類に関しては、ターゲット療法は2024年の市場収益シェアを支配すると推定されます。
ブリストル・マイアス・スクイブ・カンパニー、AstraZeneca、Pfizer Inc.、Novatis AG、GSK plc。、Sanofi、Bayer AG、Amgen Inc.、Gilead Sciences、Inc.、Boehringer Ingelheim International GmbH、ADC Therapeutics SA、F. Hoffmann-La Roche Ltd、Merck & Co.、Eureka Therapeutics、Inc.、Abb 株式会社ビー、Fate Therapeutics、Sorrento Therapeutics、Inc.、Carrick Therapeutics Limited、Atara Biotherapeutics、Inc.、Celluris、NeoTX、Kazia Therapeutics メジャープレイヤー限定。
がん治療市場をリードする北米が期待されています。