
グローバルAI SoC市場 サイズと予測 – 2026 に 2033
グローバルなAI SoC市場が成長する見込み ツイート 41.20 ベン に 2026 へ 米ドル 90.60 Bn 2033年までに、化合物の年間成長率を登録 (CAGR) 11.6% 2026年~2033年 先進的なドライバー支援システムの導入により、グローバルAI SoC市場を牽引 9月5日、2025日 クアルコムテクノロジーズ株式会社 そして、BMWグループは、3年間の協業努力により、同社の新しい自動運転システムであるSnapdragon Ride Pilotを導入しました。 Qualcomm TechnologiesのSnapdragon Rideシステムオンチップ(SoCs)に最先端のSnapdragon Ride ADソフトウェアスタックを共同開発し、両社が共同開発しています。
グローバルAI SoC市場における主要買収
- 中央処理 ユニットセグメントは、 34.0%の 2026年のグローバルAI SoC市場シェア スマートフォンやパソコンでのAI活用拡大は、セグメントの成長を推進しています。 2025年9月24日、QualcommがSnapdragon 8 Elite Gen 5 Mobile Platformを導入しました。 プロセッサは3世代のQualcomm Oryonの中央処理単位の中心および改善された六角形の神経処理の単位を統合します。
- 統合されたAI SoCsセグメントは、キャプチャを推定 100.0%の 2026年の市場シェア。 エネルギー効率の高いオンデバイスインフェレンスに対する需要の増加は、セグメントの成長を大幅推進しています。 2026年1月6日、Ambiq MicroがAtomiqシステムオンチップを導入しました。 プロセッサは、Subthreshold Power Optimized Technologyプラットフォームに基づいてニューラル処理ユニットを統合します。
- 低パフォーマンスAI SoCsセグメントは、キャプチャを推定 44.0%の 2026年の市場シェア。 オートノマイズシステムおよび産業オートメーションの投資を育てることは区分の成長を運転しています。 2025年8月25日、NVIDIAはJetson AGX Thor開発者キットおよび製造モジュールの一般的な可用性を発表しました。 プラットフォームは、高度なロボティクスコンピューティングのためにNVIDIA Blackwellアーキテクチャを使用しています。
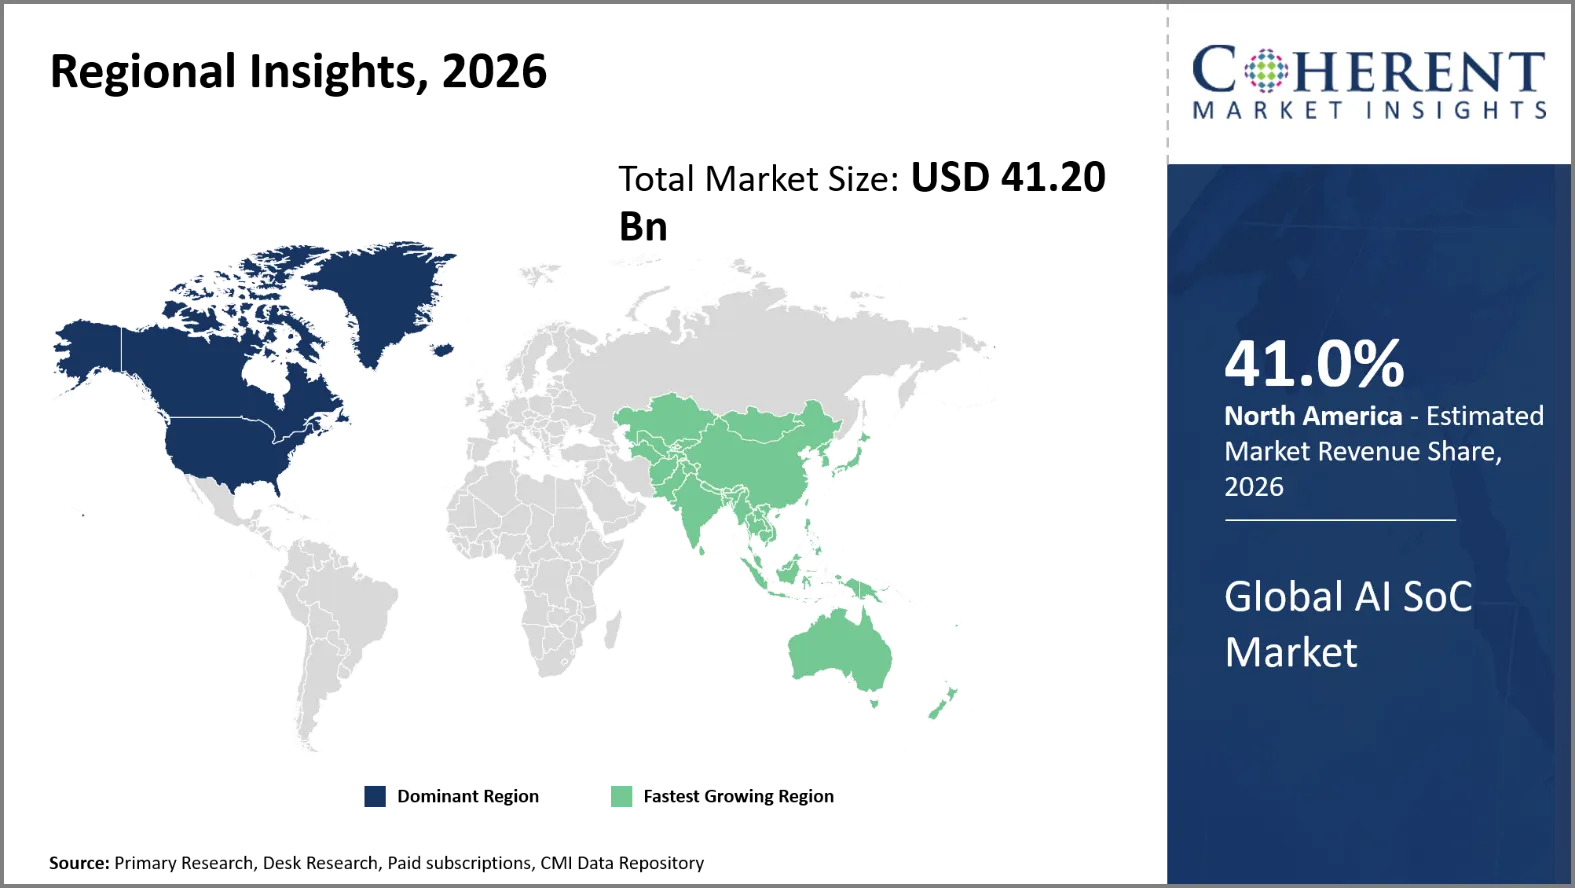
- 北米は、2026年にAI SoC市場を市場シェアで支配する見込み 41.0%のお問い合わせ 北米の消費者向け総合ニューラル処理ユニットの採用拡大は、地域市場の成長を促進しています。 2025年1月6日、Qualcomm TechnologiesがSnapdragon Xプラットフォームをリリースし、Snapdragon Xシリーズのシリーズを増加させました。
- アジアパシフィックは、 33.0%の 2026年シェア アジアパシフィックのIoTデバイス向け低電力AIチップの普及は、地域市場の成長を加速しています。 2025年7月、Renesas ElectronicsがRA8P1マイクロコントローラファミリーを導入 デバイスは、Arm Cortex-M85とCortex-M33プロセッサをArm Ethos-U55ニューラル処理ユニットと組み合わせています。
セグメント情報
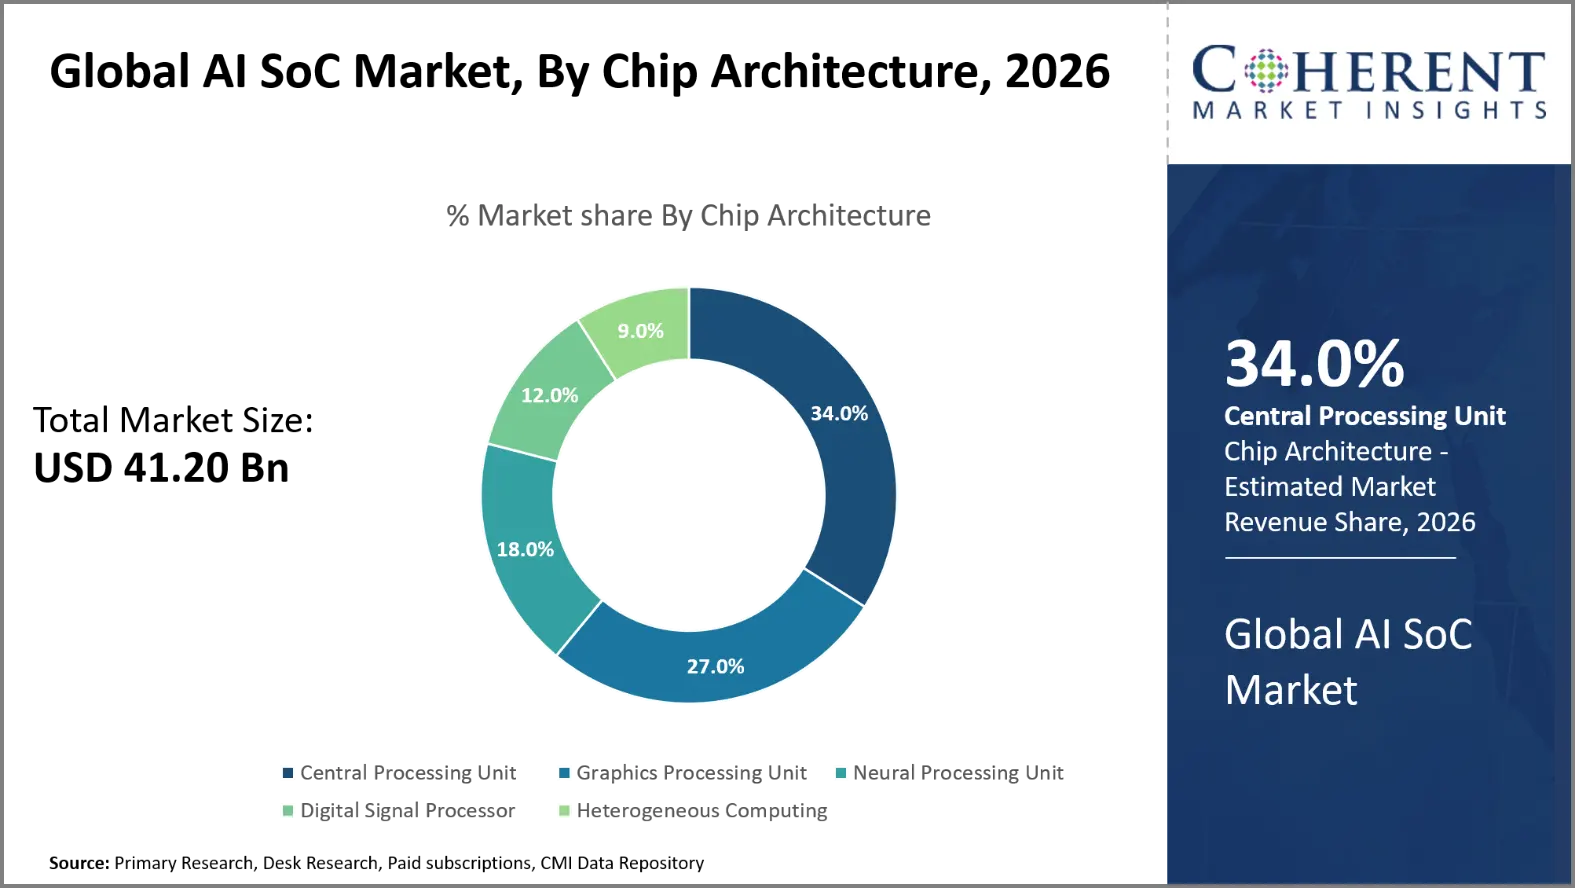
なぜ中央処理ユニットがグローバルAI SoC市場を支配しているのか?
中央処理ユニットセグメントは、 34.0%の 2026年のグローバルAI SoC市場シェア 集中処理ユニットは、柔軟なコンピューティング機能により、さまざまなAIタスクを生成します。 データを分析したり、アプリケーションを実行したり、システムを調整したりできるプログラム可能なアーキテクチャを持っています。 また、統合ハードウェアコンポーネント間での運用システム、メモリ割り当て、通信を制御します。 AIソフトウェアフレームワークとの互換性により、コンシューマーエレクトロニクス、自動車システム、産業機器の活用が可能になります。 従来型プロセッサーアーキテクチャーに人工知能を加速させるメーカーが増えています。 これにより、処理効率が向上し、別のコンピューター要素の必要性が減少します。
2026年1月5日 インテル インテルCore Ultra Series 3プロセッサーは、米国で設計・製造されたIntel 18Aプロセス技術で構築された初のAI PCプラットフォームであるIntel Core Ultra Series 3プロセッサーを発表しました。 大手グローバルパートナーから200以上のデザインをパワーリングし、シリーズ3は、最も広く採用され、世界中で入手可能なAI PCプラットフォームIntelが配信されています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ統合されたAI SoCsの最も重大な統合タイプですか?
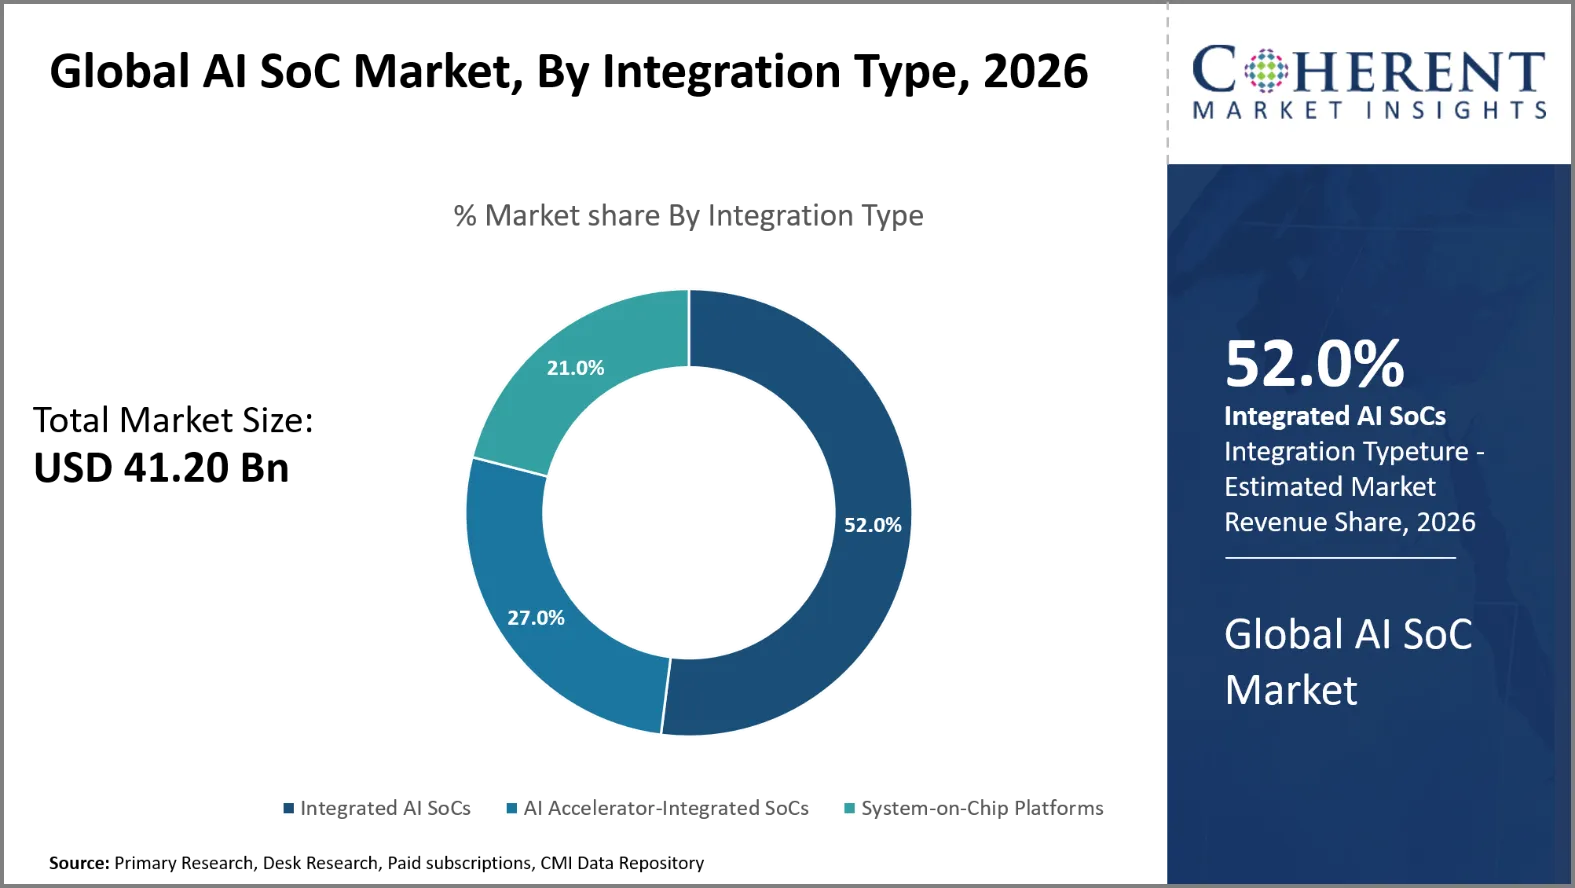
統合型AI SoCsセグメントは、 100.0%の 2026年のグローバルAI SoC市場シェア 統合AI SoCsは、人工知能の処理能力を小型半導体アーキテクチャに統合し、主要な統合クラスです。 これらの技術は、プロセッサユニット、メモリコントローラ、および単一のチップに専用の人工知能アクセラレータを組み込んでいます。 このアーキテクチャは、分離されたコンポーネント間での通信レイテンシを減らし、全体的な処理の効率性を改善します。 統合設計は、電力消費量とハードウェアの複雑性やシステム開発コストを削減します。 スマートフォン、スマートホームデバイス、自動車用電子機器、産業用機器に配備できる小規模なアーキテクチャを持っています。 オンデバイス人工知能のさらなる燃料の採用のための成長の必要性。
2025年3月11日、MediaTekはGenio 720とGenio 520 IoTプラットフォームを導入しました。 台湾の半導体会社はスマートホーム、小売、産業および商用機器のためのこれらの統合されたプラットホームを設計しました。 両方のプラットフォームは、オクタコアCPUと専用のニューラル処理ユニットを組み合わせます。 NPU は、AI のパフォーマンスを最大 10 台まで配信します。
低パフォーマンスAI SoCsがグローバルAI SoC市場を指す
パフォーマンスの低いAI SoCsセグメントは、 44.0%の 2026年のグローバルAI SoC市場シェア 高性能AI SoCsはフロントランナーであり、AIアプリケーションの多くは重要な計算力ではなく効率的な処理を必要とする。 音声認識、画像強化、予測メンテナンス、基本的な機械学習操作などの定期的な活動を実行できます。 バッテリー駆動の電子機器や接続デバイスに常に理想的なパワーを消費します。 製造コストが低く、ハードウェアの統合もメーカーのプラスです。 スマートフォン、スマートスピーカー、ウェアラブル、モノのインターネットも強い需要にあります。 エッジの人工知能の展開が高まっています。
2025年10月28日、Nuvoton TechnologyがNuMicro M55M1 AIマイクロコントローラを発売 腕の皮質M55プロセッサーと腕のEthos-U55神経処理装置を組んだビジネス。 NPUは、最大110 GOPSの計算性能を提供します。 チップは、キーワード認識、インテリジェントオーディオ、顔認識、異常検知などのエントリーレベルのエッジAIアプリケーションを対象としています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合人工知能法規制 (EU) 2024/1689 |
|
米国の高度の半導体の輸出制御規則89 FR 96790;90 FR 4544;91 FR 1684 |
|
AI SoCマーケットダイナミクス
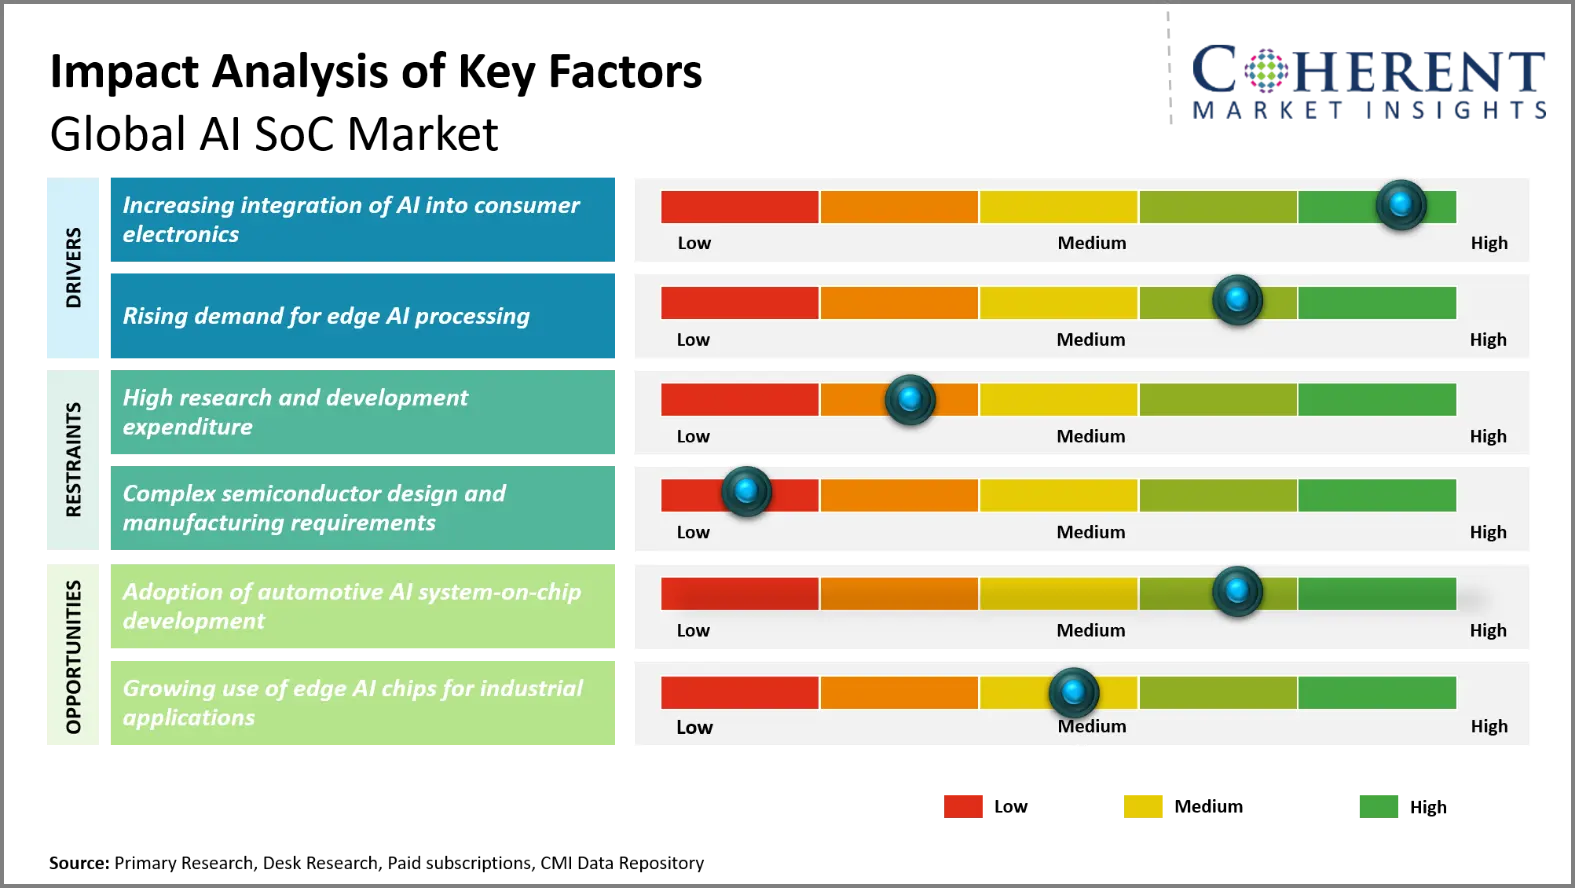
マーケットドライバー
- 消費者エレクトロニクスへのAIの統合を増加させる: 消費者エレクトロニクスにおける人工知能の統合を成長させることで、専門AIシステムオンチップソリューションの需要が高まります。 スマートフォン、コンピュータ、テレビ、スマートホームガジェットは、ますます高度なコンピューティング能力を埋め込んでいます。 これらのアプリケーションには、音声認識、画像改善、パーソナライズされた提案、リアルタイム言語処理が含まれます。 Chipmakerは、人工知能のワークロードをスピードアップし、クラウドコンピューティングの信頼性を削減するために、ニューラル処理ユニットを追加しています。 ジェネレーションAI機能の普及は、統合AI SoCの需要をさらに向上させます。 この傾向は、半導体メーカーが強化されたコンピューティング機能で、小型でパワー効率の高いコンピュータを生成します。 インテリジェントなデバイス機能に対する消費者の期待を上げて、市場需要を強化し続けます。
- 2025年1月23日サムスン電子 Galaxy S25 Ultra、Galaxy S25+、Galaxy S25を発表し、これまでに作られた最も自然でコンテキストアウェアなモバイル体験で真のAI仲間として新しい基準を設定しました。 マルチモーダルAIエージェントを導入し、Galaxy S25シリーズは、ユーザーが自分の携帯電話と対話する方法を変更するサムスンのビジョンの最初のステップです。
- エッジAI処理のためのライジング要求: エッジAI処理に対するライジング要求は、接続されたデバイスと産業用アプリケーションにおけるAI SoCの採用をサポートしています。 Edge コンピューティングにより、人工知能のワークロードは、データが作成される場所を近づけることができます。 レイテンシを減らし、ネットワーク依存性を排除し、リアルタイムの意思決定を改善します。 アプリケーションには、ドライバーレス車、産業用ロボット、監視システム、医療用ガジェット、モノデバイスのインターネットが含まれます。 これらの装置は、機械学習アルゴリズムを効率的に実行するための専用のニューラル処理ユニットで設計されています。 データのプライバシーとクラウドインフラのコストを増加させ、ローカル処理を推進します。 従って、製造業者はより低い電力の消費、より速い推論および密集した統合を提供するカスタマイズされたAI SoCsを開発しています。
- 2025年10月15日シナプス株式会社 新しいAstra SL2600を導入 シリーズマルチモーダルエッジAIプロセッサ、優れたパワーとパフォーマンスを約束します。 Astra SL2600シリーズは、モノの認知インターネット(IoT)を可能にする低コストのインテリジェント機器の次世代です。
新興トレンド
- 人工知能アクセラレータの統合: AI SoCのメーカーは、専用のニューラル加工ユニットや、人工知能のアクセラレータなど、ますますますます。 これらのコンポーネントは、スマートフォン、ラップトップ、スマートデバイスが複雑な人工知能タスクをローカルで実行できるようにします。
- 影響: これにより、クラウドの依存を最小化し、エネルギー効率を向上させ、推論を高速化します。 また、消費者と企業デバイス間で強力なジェネレーションAI機能を強化しています。
- 市場の関連性: オンデバイス遺伝子知能の増大使用は、統合AI SoCsの需要が高まっています。 性能および商業競争力を高めるために、半導体メーカーはカスタマイズされたアーキテクチャに焦点を当てています。
- エネルギー効率性エッジAI SoCの開発: セミコンダクター 製造メーカーは、低電力のAI SoCを開発しています。 エッジコンピューティング アプリケーション。 それらは産業装置、自動車電子工学、監視システムおよび接続されたガジェットのための実時間の影響を可能にします。
- 影響: エネルギー効率の高いアーキテクチャは、運用コスト、処理遅延、ネットワーク依存性を最小限に抑えます。 また、バッテリーの性能を向上し、接続されたデバイスを横断したAI活動を有効にします。
- 市場の関連性: AIの採用を増加させ、AI SoCに特化したベンダーの機会を提供します。 干渉を効率的に実行できる小型コンピュータの必要性は、接続ビルトインを持っており、信頼性が高くなります。
地域洞察
なぜ北米はAI SoCの強い市場ですか?
北米は市場シェアを占める見込み 41.0%の で 2026. 北米は、AI SoCの開発から、高機能なコンピュータインフラ、半導体設計革新、先進的なAI導入によるメリットがあります。 NVIDIAは、AIの推論とトレーニングのためのGPUアーキテクチャを構築します。 高度なマイクロデバイスは、組み込みCPUとアクセラレータをInstinctと呼ぶようにします。 Qualcommは、より多くのSnapdragonプラットフォームにAI処理を追加します。 Intel は、AI のパーソナル PC およびエッジ アプリケーションを出力する統合されたプロセッサを設計します。 Microsoft、Amazon、Googleは、クラウドインフラストラクチャー向けに、より魅力的なシリコンを構築しています。 これは、特殊なコンピューティングアーキテクチャの地域の需要を強化するのに役立ちます。 AIインフラの投資が増加するにつれて、半導体設計者は、高性能コンピューティング、加速されたワークロード、エネルギー効率の高いデータ処理を可能にするプロセッサを作成しています。
なぜアジア太平洋AI SoC市場が高成長を出展するのか?
アジアパシフィックは、CAGRで最速成長を発揮する見込み 11.0%(税抜) 予報期間を超えて。 アカウント作成 33.0%の 2026年のグローバルAI SoC市場。 アジアパシフィックは、半導体製造能力、近代的なパッケージングインフラ、および成長する人工知能ハードウェア製造の利点を引き出します。 台湾の半導体 製造会社は、半導体設計会社向けに革新的なプロセッサーを製造しています。 サムスン電子は半導体製造技術および統合されたプロセッサを作り出し、研究します。 SK Hynixは、次世代人工知能コンピューティングシステム向け高帯域幅メモリを提供しており、既存の機器ベンダーであるRapidus社と半導体の研究を加速し、ローカルの人工知能インフラを強化するCPUを構築しています。 韓国のメモリメーカーは、高性能なコンピューターニーズに対応しています。 半導体製造、パッケージング、メモリ技術への投資は、AI SoCの領域における開発を加速しています。 チップ設計者と製造施設の間のより近い調整は、地域サプライチェーン能力を発揮するのに役立ちます。
世界の主要国向けAI SoC市場展望
なぜ米国はAI SoC市場における主要なハブとして新興していますか?
米国は、特殊な人工知能プロセッサー、大規模クラウドインフラ、最先端の半導体設計の創出から得ています。 Blackwell GPUs NVIDIA Blackwell GPU は、より高速な計算とジェネレーションの人工知能 高度なマイクロ デバイスは、要求の厳しいコンピューター アプリケーションのための固有のアクセラレータを製造しています。 Qualcommは、六角形の神経処理ユニットをSnapdragonシステムに組み込んでいます。 Appleは、製品全体のオンデバイスインテリジェンスを可能にするニューラルエンジン技術を設計します。 Amazonは、クラウドアプリケーション用のTrainiumとInferentiaチップを作成します。 Googleは、人工知能のトレーニングと推論のためのテナー処理ユニットを構築します。 マイクロソフトは、クラウドインフラストラクチャ用のマイアアクセラレータを構築します。 これらの投資は、ローカルAI SoCイノベーションを推進しています。 特定のクラウドコンピューティングの必要性は、プロセッサのカスタマイズとアーキテクチャの最適化を駆動します。
中国はAI SoC市場のための次の成長エンジンですか?
国内の人工知能インフラの開発と半導体技術のローカリゼーションは、中国の関心にあります。 Huawei社はAIのトレーニングと推論のためにCPUを攻撃します。 Cambriconはカスタム人工知能アクセラレータチップを作ります。 Alibabaは、クラウドコンピューティングインフラストラクチャ用の独自のチップを作ります。 Baiduは、インテリジェントコンピューティングアプリケーション用のKunlun AI CPUを製造しています。 半導体製造活動は、先住民のプロセッサーを作成するのに役立ちます。 中国の人工知能企業は、国内のコンピューティング技術にますます参入しています。 また、ソフトウェアのエコシステムやプロセッサアーキテクチャを構築し、国内の半導体メーカーにサービスを提供しています。 これらの活動は、クラウドコンピューティング、テレフォニー、産業オートメーション、インテリジェント製品で使用するためのAI SoCの開発を刺激することを目的としています。 中国の半導体デザイナーの機会は、国内コンピューティングインフラの需要が高まっています。
台湾AI SoC市場分析とトレンド
台湾は、先進的な半導体製造、鋳物技術、洗練された包装技術を開発しています。 NVIDIA社、Apple社、Advanced Micro社が設計したチップは、台湾半導体製造会社が製作しています。 その製造施設は、複雑なチップアーキテクチャと人工知能コンピューティングの厳格な要件に対応するように設計されています。 MediaTekは、スマートフォンやリンクデバイス用の人工知能機能を備えたCPUを生成します。 Realtekは、通信およびネットワークアプリケーションを支援する半導体技術を設計します。 ASE 技術保持は半導体アセンブリおよび包装を提供します。 グローバルなAI SoCサプライチェーンにおける台湾のポジションを強化します。 高度なパッケージングと高性能コンピューティングプロセッサの需要は、半導体製造におけるイノベーションを加速しています。 台湾独自の製造エコシステムにより、多様なAIプロセッサ設計が実現しています。
日本AI SoC市場分析とトレンド
半導体機器、自動車用電子機器、ロボット、特殊プロセッサの開発に精通しています。 Renesasの電子工学は理性的な車システムおよび高度の運転者の援助の適用のための自動車プロセッサを製造します。 ソニーセミコンダクター ソリューションは、コンピュータビジョンと人工知能アプリケーションをサポートするイメージセンサーを開発しています。 東芝は、産業・自動車用途向けの半導体技術を開発しています。 Rapidusは、研究開発のパートナーシップを通じて、国の半導体製造能力を高めています。 東京エレクトロンでは、半導体製造向け先端チップ製造を支える装置を提供しています。 日本のロボット分野は、リアルタイムのセンシングと制御を可能にするのに十分な効率的なプロセッサを必要とします。 増加する車の電気化はスマートな半導体の統合のための見通しを提供します。 これらのブレークスルーは、製造業、モビリティ、産業オートメーションにおけるAI SoCアプリケーションを駆動しています。
韓国AI SoC市場分析とトレンド
韓国は、先進的なメモリ製造、半導体統合、人工知能インフラ開発の恩恵を受けています。 サムスン電子は、モバイルアプリケーションのための人工知能能力を統合するExynosプロセッサを開発しています。 また、半導体製造・包装技術の開発も行っています。 SK Hynixは、強力な人工知能アクセラレータをサポートする高帯域幅のメモリを提供します。 メモリ技術は、データセンター全体で重い計算ワークロードを出力します。 反乱は、推論アプリケーションのための特殊な人工知能プロセッサを開発します。 フリオーサ AIは、効率的な人工知能コンピューティングをサポートするニューラル処理ユニットを開発しています。 半導体メーカーと人工知能開発者が国内のイノベーションを推進するコラボレーションを強化 韓国の記憶力は洗練されたAI SoCの設計を支持します。 自動車電子機器、通信、産業システムにおけるインテリジェントなコンピューティングの普及可能性
グローバルAI SoC市場 - アプリケーションによるAIチップセット出荷(2025)
アプリケーション | 2025 出荷(ミリオン単位) |
音声と音声処理 | 102.8マイル |
機械ビジョン | 206.6マイル |
センサーデータ解析 | 192.6マイル |
ディスプレイ技術 | 84.0マイル |
ゲートウェイ処理 | 122.9 日元 |
オンプレミスサーバー処理 | 2.5マイル |
ネットワーク処理 | 102.8マイル |
AI SoC市場における新たな成長機会を創出する自動車AIシステム開発の採用方法は?
自動車AI SoC開発は、インテリジェントなドライブシステム、集中型車両コンピューティングとソフトウェア定義された車両アーキテクチャにおける成長の見通しを解除します。 NVIDIA DRIVE Thor および Qualcomm Snapdragon Ride プラットフォームで、高度なドライバー支援と自動運転アプリケーションがサポートされています。 フォルクスワーゲングループとNXPセミコンダクターは、将来のソフトウェア定義された自動車のための標準化された半導体アーキテクチャを駆動するために、10月に戦略的パートナーシップを形成しました。 彼らは、電子制御ユニットの複雑性を低下させる、ズームコントローラとセントラルコンピュータプロセッサのペアで一緒に動作します。 この設計は、オーバーエアアップグレード、車の安全機能、スケーラブルソフトウェアの統合を提供しています。 インテリジェントなコックピットシステム、カメラベースの知覚、および自動車センサー処理ドライブメーカーの採用により、特殊なAI SoCを構築できます。
2025年10月21日 NXPセミコンダクター 発表しました。 MX 952アプリケーションプロセッサ、NXPのi.MX 9シリーズの一部。 i.MX 952アプリケーションプロセッサは、AI対応のビジョン、ヒューマン・マシン・インターフェース(HMI)、イン・キャビン・センシング・アプリケーション向けに設計されており、内蔵のeIQ Neutron Neural Process Unitが駆動するセンサー・フュージョンを使用して、ドライバーの監視、子供の存在検知などを実現します。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年7月23日 AMDについて AMD Ryzen AI 組み込み X100 シリーズ プロセッサを導入し、物理 AI の要求に対するリーダーシップ パフォーマンスを提供します。 認識、推論、リアルタイム制御のワークロードを加速するように設計されているこれらのプロセッサは、最大16の高性能AMD Zen 5 CPUコア、単一の埋め込まれたSoC上の分離クラス統合GPUおよびパワー効率のNPUを統合しました。
- 2026年6月24日 オープンAI そして、ブロードコムは、LLMの将来に向けたOpenAIのビジョンを中心に設計したアクセラレータであるJalapeñoを発表しました。また、複数の世代のコンピューティングプラットフォームで初のAIアクセラレータが、企業が高度なAIをより迅速に、より信頼性が高く、より多くの人々にアクセスできるように構築されています。
- 2026年3月24日 アームホールディングス plc アームコンピュートプラットフォームの次の進化を発表し、同社の歴史の中で初めての生産シリコン製品に拡張しました。 これは、AIデータセンター用のArm AGI CPU、Arm-designed CPUの起動から始まります。
競争力のある風景
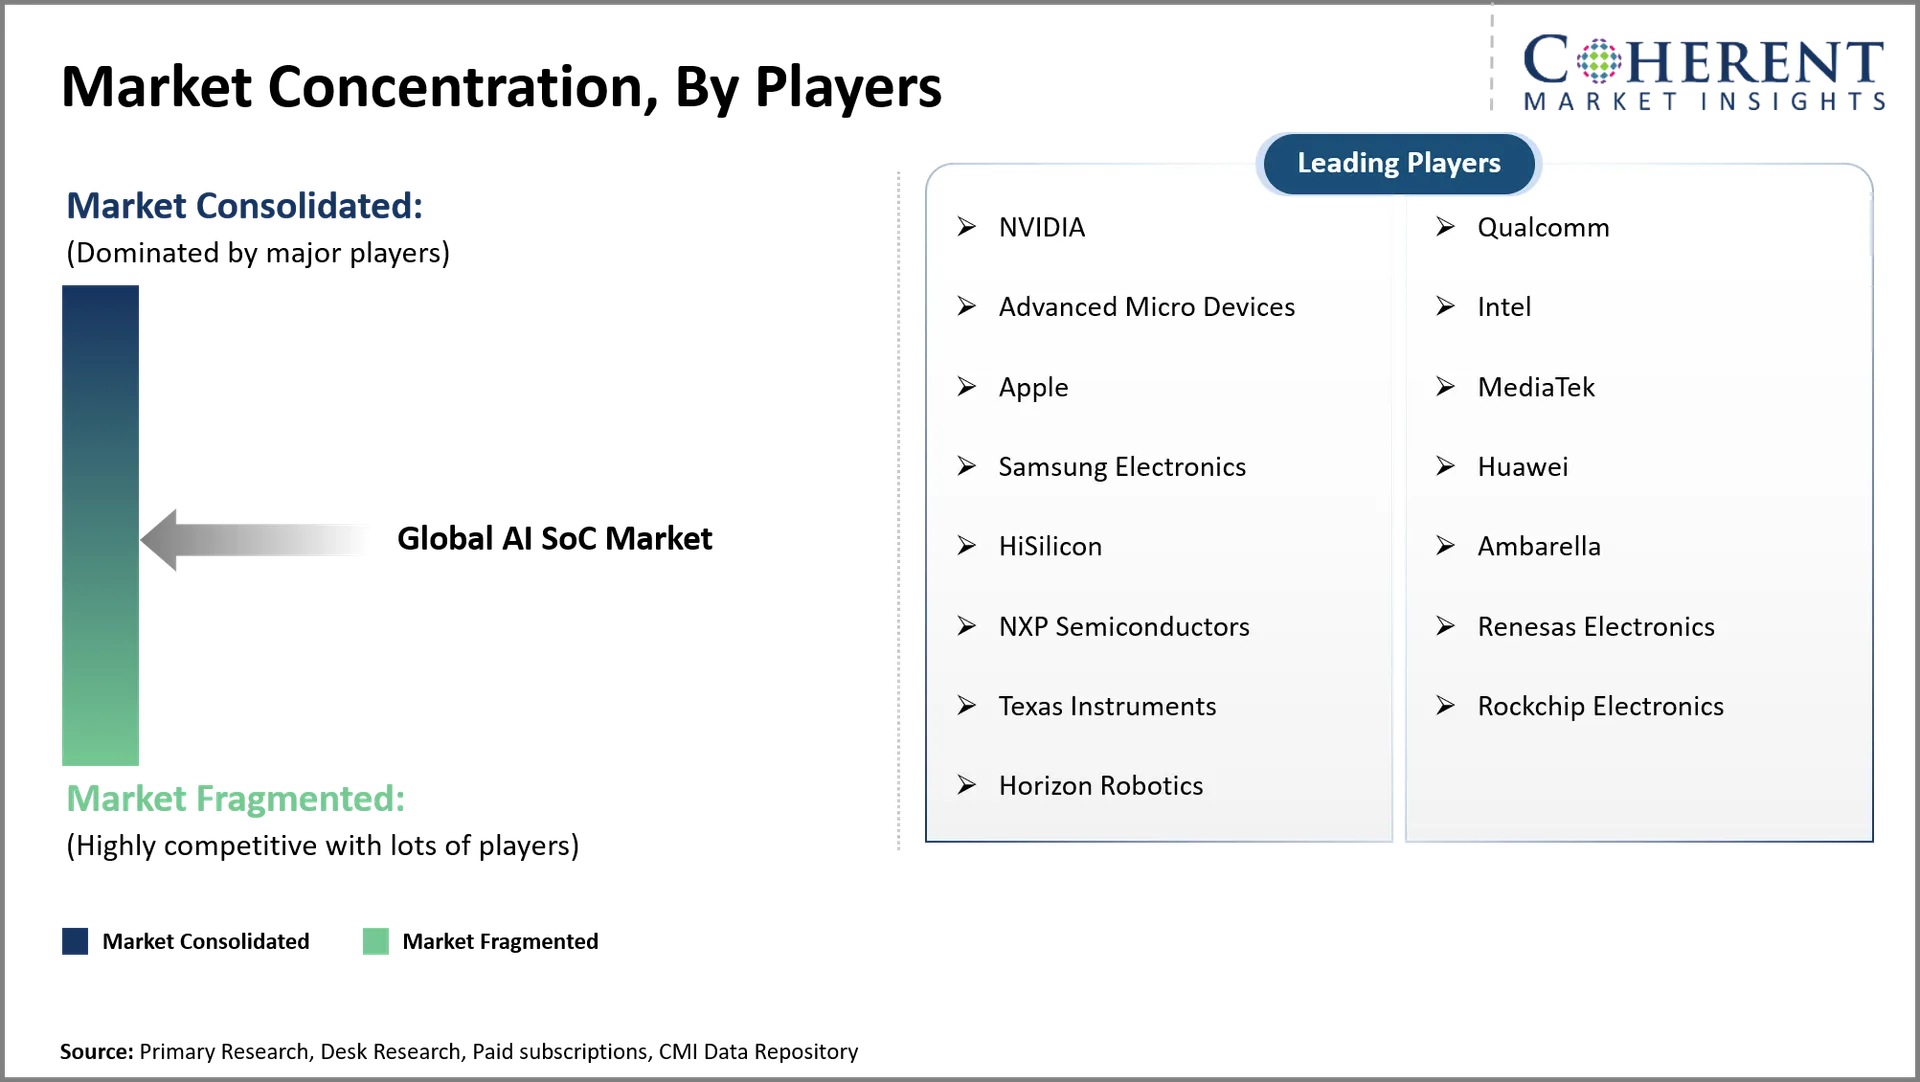
NVIDIA は、Blackwell GPU と CUDA ソフトウェアの統合による高度な AI SoC 開発をリードします。 その焦点は、より高速なコンピューティング、AIの訓練および推論のためのインフラです。 高度なマイクロデバイスは、高性能コンピューティングのためのInstinctアクセラレータとEPYC CPUと競合しています。 QualcommのSnapdragonプラットフォームと六角形の神経処理ユニットは、スマートフォン、自動車システム、エッジコンピューティングをターゲットとしています。 Appleは、製品エコシステム全体でオンデバイスインテリジェンスを出力するニューラルエンジン技術を統合しました。 Googleは、クラウド内の人工知能のワークロード用のTensor処理ユニットを構築します。 Huawei社は、ローカルAIインフラストラクチャ半導体製造会社が洗練された製造とパッケージング機能で競争力のあるステークスを上げることを可能にするために、チップをAscendビルドします。 アーキテクチャの多様性、ソフトウェアの互換性、電力効率、および特定のコンピューティングアプリケーションを含みます。
AI SoC市場におけるトップメーカーと注目すべき製品
メーカー | 注目製品 | 主な特長 |
NVIDIAの | GB10グレースブラックウェルスーパーチップス | グレースCPUとブラックウェルGPUアーキテクチャを組み合わせ、128 GBのユニファイドメモリをサポートし、ローカルAIモデル開発と推論を可能にします |
クアルコム | キンギョソウ 8 エリートゲン 5 | Qualcomm Oryon CPU、Adreno GPU、およびHexagon NPUを統合し、ジェネレーションAI処理をサポートし、高度なオンデバイス推論とパワー効率の高いコンピューティングを提供します。 |
アップル | M5の特長 | CPU、GPU、ニューラルエンジン、ユニファイドメモリアーキテクチャを統合し、オンデバイスAIのワークロードをサポートし、機械学習とグラフィック処理を加速 |
高度なマイクロデバイス | Ryzen AI 組込み X100 | Zen 5 CPU、RDNA 3.5 GPU、XDNA 2 NPU を組み合わせ、最大 50 個のAI TOPS、ターゲット ロボティクス、自動組込みシステムをサポートします。 |
メディアテック | 次元 9500 | あらゆるコアCPU、Arm GPU、および9世代のNPUを統合し、ジェネレーションAI処理をサポートし、電力効率とオンデバイスAIのパフォーマンスを向上させます。 |
マーケットレポートスコープ
グローバルAI SoC市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 41.20 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 11.60パーセント | 2033年 価値の投射: | 米ドル 90.60 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | NVIDIA、Qualcomm、高度なマイクロデバイス、Intel、Apple、MediaTek、Samsung Electronics、Huawei、HiSilicon、Ambarella、NXPセミコンダクター、Renesasエレクトロニクス、テキサスインスツルメンツ、ロックチップエレクトロニクス、ホライゾンロボティクス | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- AI SoC産業の未来は、専門的なコンピューティングアーキテクチャと効率的な人工知能の推論に依存します。 人工知能の生成は、消費者の電子機器、自動車システム、ロボティクス、および企業インフラにおけるプロセッサの要件を拡大します。 メーカーは、ローカル処理に興味を持ちます, レイテンシーを下げ、電力消費を削減し、したがって、統合されたAI SoCsは、ますます重要になります. 半導体メーカーは、コンピューティング性能、メモリの帯域幅および熱効率のために最適化されたアーキテクチャを設計するまでです。 高度なパッケージングは、プロセッサとメモリとアクセラレータを組み合わせることもますます重要になります。 人工知能ユースケースを成長させる柔軟なアーキテクチャを構築する機会があります。
- 統合AI エッジコンピューティング、自動車インテリジェンス、インテリジェントなコンシューマーエレクトロニクスをサポートするSoCsは、最も強力な潜在能力を発揮します。 自動車用途の機会には、ドライバーの支援システム、インテリジェントなコックピットプロセッサ、および集中型車両コンピューティングが含まれます。 消費者エレクトロニクスメーカーは、遺伝子の人工知能、画像処理、音声認識を実行できるチップが必要です。 クラウドコンピューティングインフラと先進的な半導体設計の米国台湾では、優れた製造とパッケージング能力を展望しています。 韓国は、メモリインテグレーションとスマート半導体開発を通じた見込み客を提供します。 中国は、独自の人工知能ギアの開発の可能性を提供しています。
- 市場参加者は、アプリケーション固有のアーキテクチャ、強化されたパッケージングおよびソフトウェアの最適化を通じて特徴を強化する必要があります。 半導体設計者にとって、焦点は、効率的な推論と要求の厳しい作業負荷を可能にするニューラル処理ユニットにする必要があります。 車のベンダーは機能安全、信頼性および自動車資格基準を満たすプロセッサを造る必要があります。 一般的な人工知能のためのローカル機能は、消費者の電子機器のベンダーによって強化されなければなりません, 電力消費を減らす必要があります. 企業は、ファウンドリー、パッケージング会社、ソフトウェアハウスとの戦略的関係を持っている必要があります。 生産を地域的に多様化することにより、サプライチェーンのレジリエンスを高めます。 強力なソフトウェアの互換性、予測可能な性能、および効率的なメモリ統合により、メーカーの安全な顧客導入を支援します。
市場区分
- チップアーキテクチャのインサイト(Revenue、USD Billion、2021 - 2033)
- 中央処理ユニット
- グラフィック処理ユニット
- 神経処理ユニット
- デジタル信号プロセッサ
- Heterogeneousコンピューティング
- 統合型インサイト(Revenue、USD Billion、2021 - 2033)
- 統合されたAI SoCs
- AIアクセラレータ統合 SoC
- システムオンチッププラットフォーム
- 処理能力の洞察(Revenue、USD Billion、2021 - 2033)
- 低パフォーマンスAI SoCs
- ミッドランゲAI SoCs
- ハイパフォーマンスAI SoCs
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 消費者エレクトロニクス
- スマートフォンやタブレット
- パーソナルコンピュータ
- 自動車産業
- データセンターおよびエッジサーバー
- 産業オートメーション
- ヘルスケア機器
- その他
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- NVIDIAの
- クアルコム
- 高度なマイクロデバイス
- インテル
- アップル
- メディアテック
- サムスン電子
- ホアウェイ
- ハイシリコンコン
- アンバーラ
- NXPセミコンダクター
- Renesasの電子工学
- テキサス州の器械
- ロックチップ電子
- ホライゾンロボティクス
ソース
第一次研究インタビュー
- AI SoCチップデザイナー&アーキテクト
- 半導体メーカーとファウンドリ
- AIハードウェアソリューションプロバイダ
- 家電・自動車 OEMサービス
雑誌
- IEEEスペクトラム
- EEタイムズ(電子工学タイムズ)
- 半導体ダイジェスト
- エレクトロニクスウィークリー
ジャーナル
- ソリッド・ステート・サーキットのIEEEジャーナル
- 半導体技術と科学のジャーナル
- 組込みコンピューティングシステムに関するACM取引
協会について
- 半導体産業協会(SIA)
- SEMI(グローバル半導体機器・材料インターナショナル)
- 消費者技術協会(CTA)
- エッジAIとビジョンアライアンス
パブリックドメインソース
- 米国半導体産業データ - 米国商務省
- ヨーロッパチップ法 - ヨーロッパ委員会公式ポータル
- 世界の半導体 取引統計(WSTS)
- USPTO(米国特許商標庁) - AI SoC特許出願
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年、世界規模のAI SoC市場は、USD 41.20 Bnに立ち向かう見込みで、2033年までのUSD 90.60 Bnに達する見込みです。
2026年から2033年にかけて、世界規模のAI SoC市場が11.6%となる。
AIを消費者向け電子機器に統合し、エッジAI処理のライジング要求は、グローバルAI SoC市場の成長を牽引する主要な要因です。
高い研究開発の支出と複雑な半導体設計と製造要件は、グローバルAI SoC市場の成長を妨げる主要な要因です。
チップアーキテクチャの面では、中央処理ユニットセグメントは、2026年の市場収益シェアを支配すると推定されます。
世界的なAI SoC市場は、加工コンポーネントと人工知能加速機能を組み合わせた統合半導体チップで構成されています。
神経処理ユニットは、処理効率と電力管理を改善しながら、人工知能の操作を加速します。