
グローバルAIサーバー市場 サイズと予測 – 2026 に 2033
グローバルなAIサーバ市場が成長する見込み ツイート 157.00日元 ログイン に 2026 へ 米ドル 598.00 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 18%の 2026年~2033年 グローバルなAIサーバー市場は、高性能コンピューティングおよび加速処理の需要の増加によって運転されます。 2026年5月19日 Dellテクノロジー 現代のデータセンターに電力を供給するために構築されたストレージ、コンピューティング、サイバーレジリエンスおよび自動化イノベーションの新しい世代を導入しました。 Dell PowerStore Eliteは、AI主導のソフトウェア、次世代ハードウェアと非破壊的な近代化を組み合わせたインテリジェントでオープンなストレージプラットフォームです。
グローバルAIサーバー市場におけるキーテイクアウト
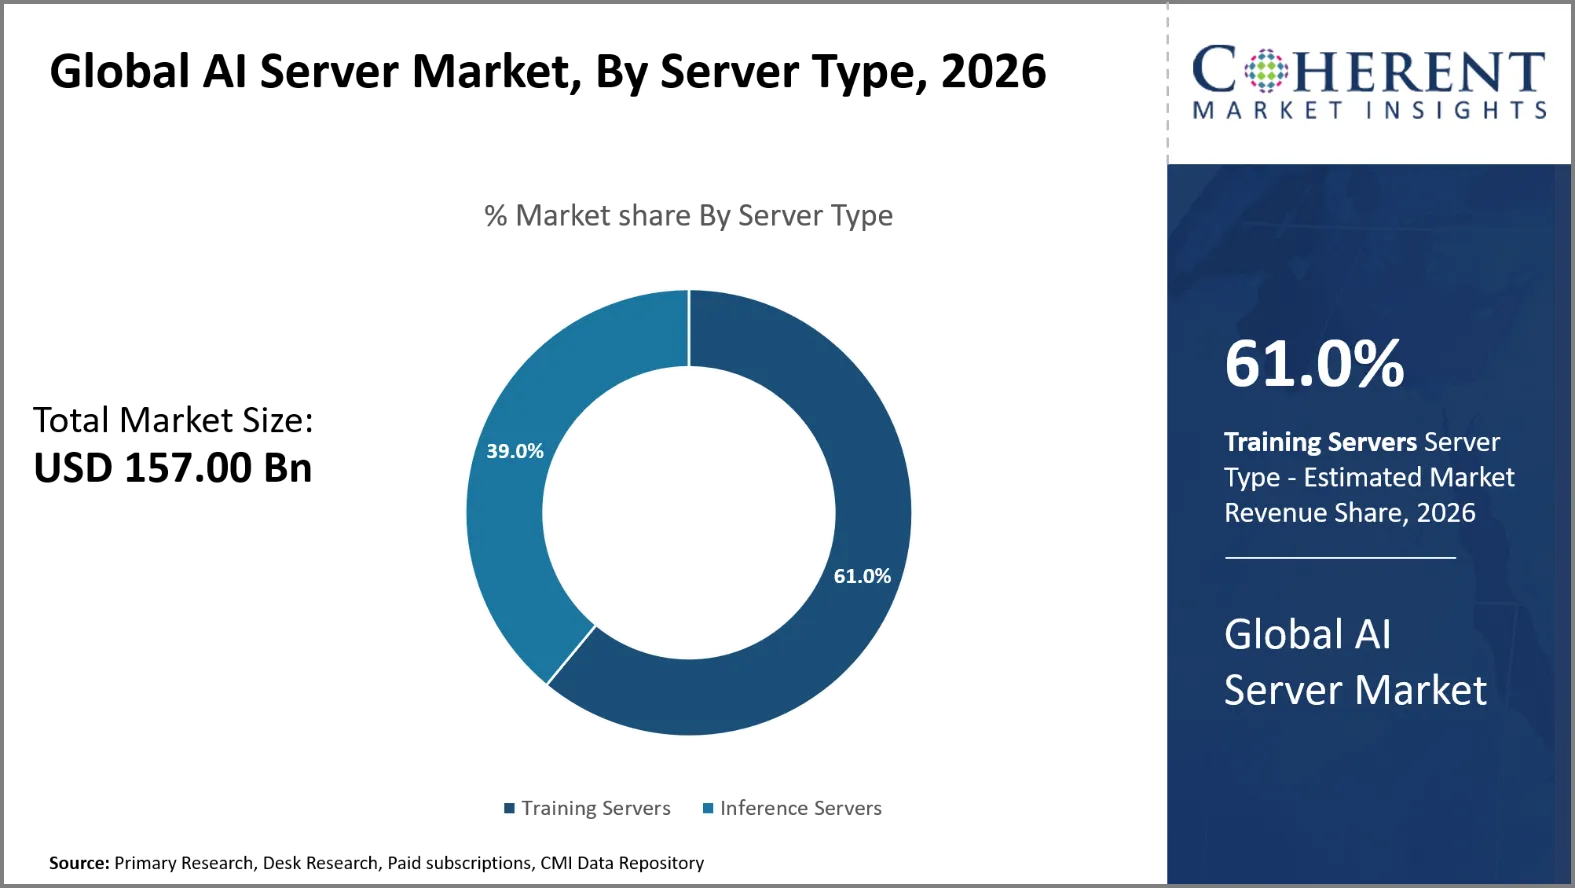
- トレーニングサーバーのセグメントは、 61.0%の 2026年のグローバルAIサーバー市場シェア 大規模な語学モデルのトレーニングインフラへの投資は、セグメントの成長を推進しています。 2025年11月、OpenAIとAmazon Web Servicesが38億米ドルのパートナーシップを発表しました。 合意は、Amazon Elastic Compute Cloud UltraServers にアクセスし、数百万台の高度な NVIDIA グラフィック処理ユニットを提供しています。
- グラフィックス処理ユニットベースのサーバーセグメントは、キャプチャを推定 42.0%の 2026年の市場シェア。 企業全体の人工知能の推論の増大は、セグメントの成長を主として推進しています。 2026年3月16日、AkamaiがAI Gridのオーケストレーション機能を発表 Inference Cloud は、エッジ、地域、コアコンピューティングの拠点にわたって NVIDIA AI インフラストラクチャを統合しています。
- Rack Server セグメントは、キャプチャを想定しています。 35.0%の 2026年の市場シェア。 特殊なグラフィック処理ユニットやアクセラレータの需要の増加は、セグメントの成長を促進しています。 2026年1月5日、NVIDIAがRubinプラットフォームを立ち上げました。 プラットフォームは、Rubinグラフィックス処理ユニット、Veraセントラル処理ユニット、NVLinkスイッチ、ネットワーク処理プロセッサ、およびデータ処理ユニットを含む6つのチップを統合します。
- 北米は、2026年にAIサーバー市場を市場シェアで支配する見込み 38.0%お問い合わせ 北米でのカスタムAIアクセラレータの需要増加は、地域市場の成長を促進しています。 2026年1月26日、マイクロソフトは大規模な推論のワークロードのための注文のアクセラレータとしてMaea 200を導入しました。 台湾の半導体製造会社の3ナノメートルプロセスを使用して製造された破片は216のギガバイトの高い帯域幅記憶3Eを含んでいます。
- アジアパシフィックは、 25.0%の 2026年シェア アジアパシフィックのエネルギー効率の高いサーバープラットフォームの開発は、地域市場の成長を促進しています。 富士通は2026年2月より、日本製錬AIサーバーの製造が2026年3月に開始することを発表しました。 NVIDIA HGX B300 と NVIDIA RTX PRO 6000 Blackwell Server エディションのグラフィック処理ユニットが搭載されています。
セグメント情報
なぜトレーニングサーバーがグローバルAIサーバー市場を支配しているのか?
トレーニングサーバーのセグメントは、 61.0%の 2026年のグローバルAIサーバー市場シェア トレーニングサーバーは膨大な量のデータを処理し、複雑な人工知能モデルを開発するので、方法をリードしています。 このようなシステムには、高性能CPU、アクセラレータ、高帯域幅メモリ、高速インターコネクトが含まれており、並列計算を有効にします。 汎用人工知能ブームは、大規模な言語モデルとマルチモーダルシステムを訓練するためのサーバーの需要を作成します。 クラウドプロバイダー、アカデミックラボ、大企業は、モデルの精度とコンピューティングの効率性を高めるためのトレーニングインフラストラクチャを構築します。 人工知能インフラにおける支出の増加も、専門訓練サーバーの需要を促進します。
2025年7月22日、オラクル、オラクル オープンAI 米国におけるスターゲイトデータセンター容量の4.5ギガワットを開発する合意に入った。 この投資は、アメリカの再産業化を加速し、米国AIのリーダーシップの進歩を支援します。 また、Stargate、OpenAIのAIインフラプラットフォーム、長期ビジョンの大きなマイルストーンをマークし、AIのメリットを皆様にお届けします。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
グラフィックス処理ユニットベースのサーバーが最も優先するプロセッサタイプを処理する理由は?
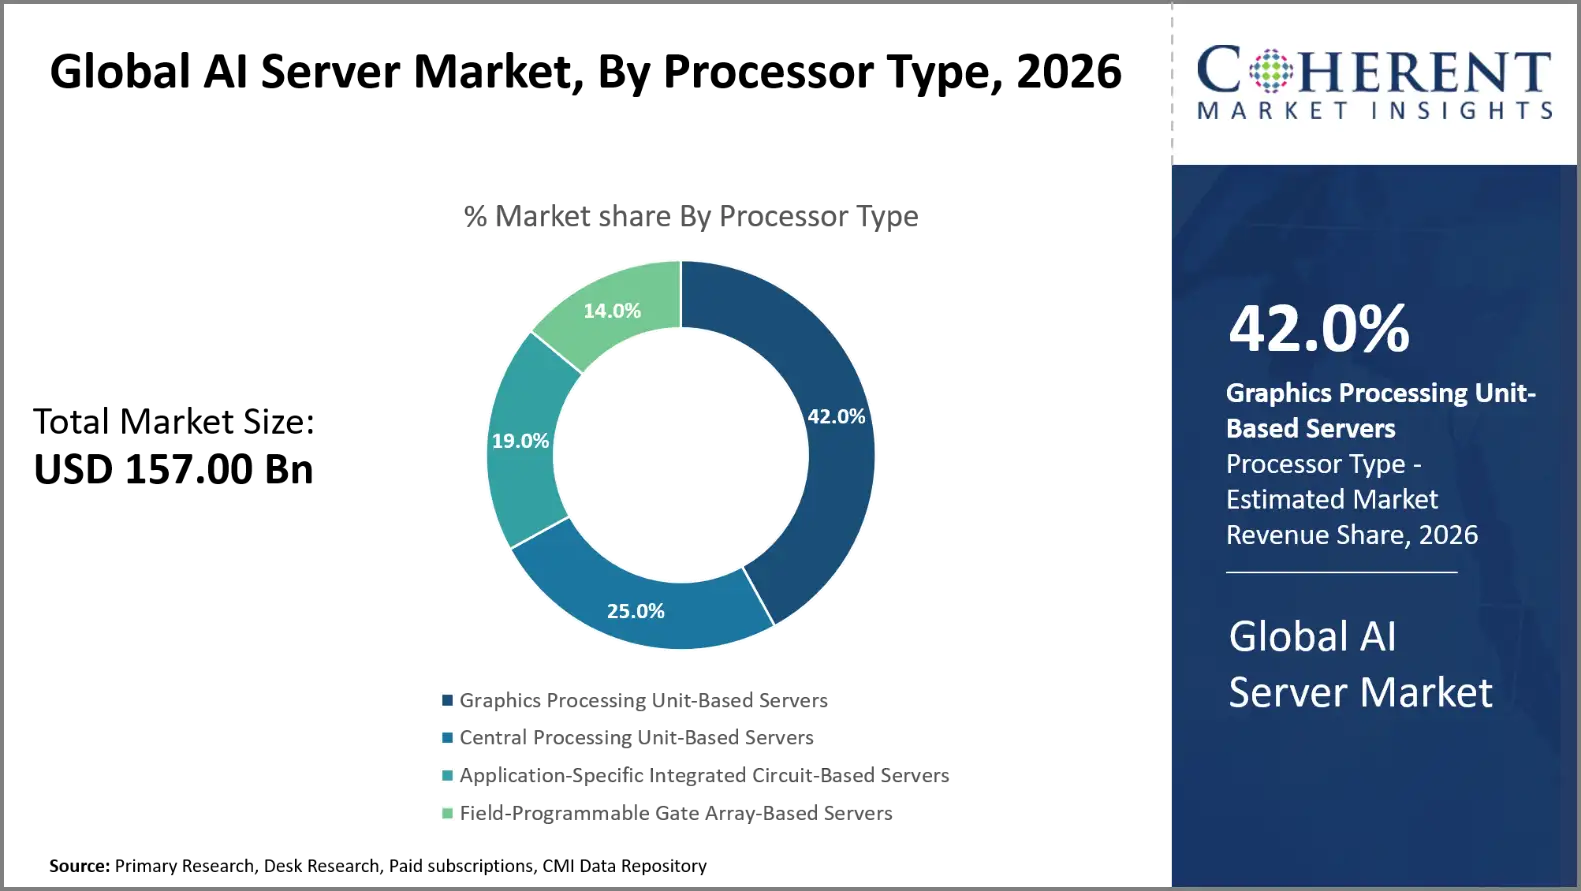
グラフィックス処理ユニットベースのサーバーセグメントは、 42.0%の 2026年のグローバルAIサーバー市場シェア グラフィックス処理ユニットベースのサーバーは、人工知能アプリケーション向けの並列コンピューティングを効率的に実行するため、推奨されます。 彼らのアーキテクチャは、行列の計算を加速します, ディープラーニング, スケールでの神経ネットワークと推論を訓練. 大手プロセッサベンダーは、最適化されたソフトウェアエコシステム、高帯域幅メモリ、および高度な相互接続技術を提供し、加速されたコンピューティングを実現します。 そのようなスキルは、企業がモデルを訓練し、コンピューティングのスループットを増やす時間を最小限に抑えることを可能にします。 汎用人工知能、自律システム、高度な分析の採用を加速し、グラフィック処理ユニットベースのサーバーの需要を支えています。
2025年5月18日 NVIDIAの そして、Foxconn Hon Hai Technology Groupは、長年にわたるパートナーシップを深くし、台湾政府と協力して、最先端のNVIDIA Blackwellインフラストラクチャを研究者、スタートアップ、業界に配信するAIファクトリースーパーコンピューターを構築しています。
ラックサーバは、グローバルAIサーバー市場を指す
ラックサーバのセグメントは、 35.0%の 2026年のグローバルAIサーバー市場シェア 標準化されたデータセンターインフラストラクチャ内のスケーラブルなコンピューティング機能を提供するため、ラックサーバーを支配します。 モジュール化された性質によって、それらは配置し、維持し、ネットワークおよび改善のハードウェア容易です。 エンタープライズおよびクラウドサービスプロバイダは、AIトレーニングと推論のための多数のサーバーの高密度クラスターを構築するためにそれらを使用することができます。 ラックベースの設計は、集中力分布、冷却管理、運用監視も提供しています。 ラックサーバーの需要は、特に組織が柔軟な拡張とリソースの効率的な利用を必要とする場合、高価なデータセンターおよびエンタープライズ人工知能インフラストラクチャへの投資の増加によって駆動されます。
2025年12月2日、HPEは、クラウドサービスプロバイダ(CSP)向けに、初のAMD Helios AI ラックスケールアーキテクチャを、統合スケールアップイーサネットネットワークで提供することで、クラウドサービスプロバイダ(CSP)を高速化したことを発表しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合人工知能法規制 (EU) 2024/1689 |
|
欧州連合エネルギー効率の指令(EU) 2023/1791 |
|
AIサーバー市場ダイナミクス
マーケットドライバー
遺伝子型人工知能モデルの展開拡大
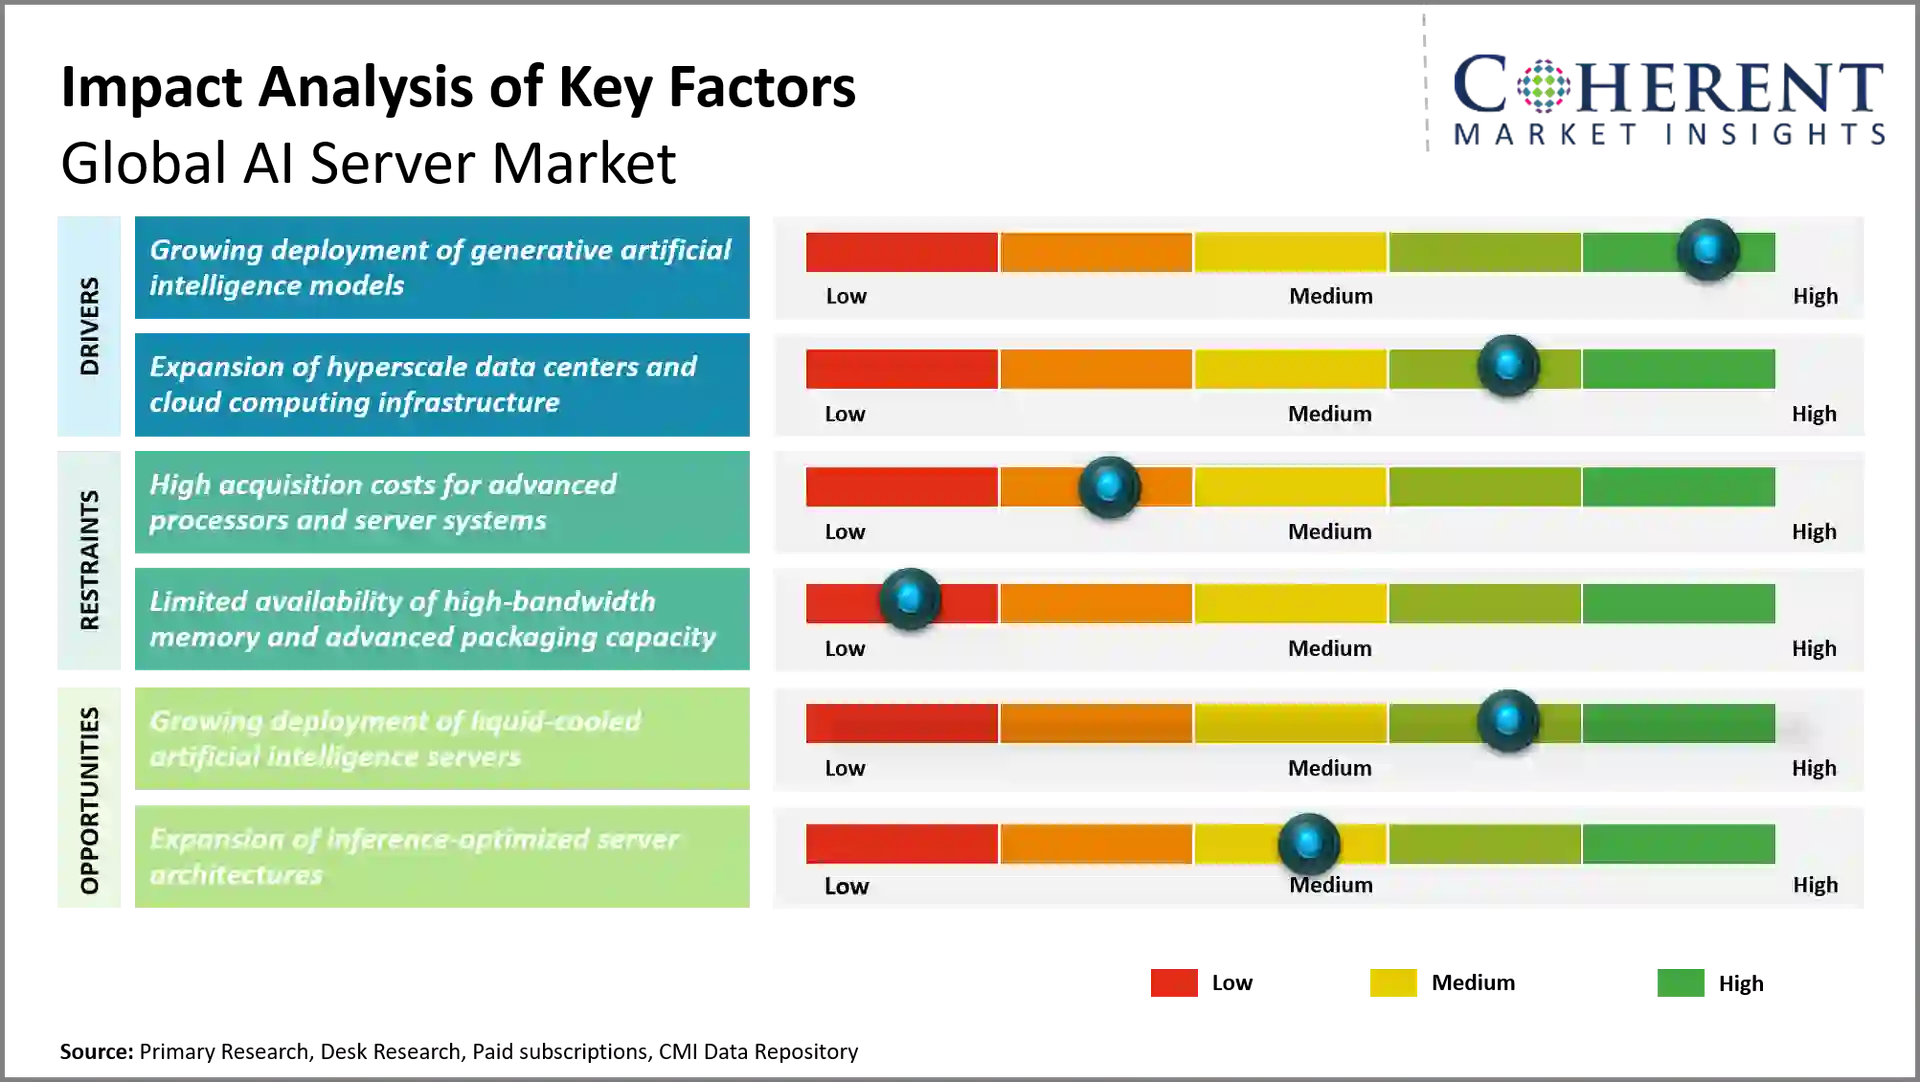
高機能加速器、高帯域幅メモリ、高度なネットワーク機能を備えたAIサーバーの統合型人工知能モデルの展開を強化しています。 企業は、複数の業界を横断する大規模な言語モデル、画像生成システム、コーディングアシスタント、およびマルチモーダルアプリケーションを圧延しています。 このようなモデルのトレーニングは、多くの並列コンピューティングパワーを必要とします, 推論ワークロードは、信頼性の高い処理と低レイテンシー応答を必要とします. したがって、組織は、計算のスループットを高め、複雑なワークロードを処理するためにカスタマイズされたサーバー構成を探しています。 組織へのモデルと統合の継続的な開発により、拡張可能なAIサーバーインフラストラクチャの要件をさらに高めます。
2019年10月14日 ツイート 拡大を発表 クリエイティブなジェネレーションAIモデルのファフラフライファミリーは、そのイメージ、ベクトルおよびデザインモデルの新たなブレークスに加えて、主要なブランドや企業によるFireflyの採用における重要な瞬間。
大規模データセンターおよびクラウドコンピューティングインフラの拡張
大規模データセンターおよびクラウドコンピューティングインフラストラクチャの拡大により、人工知能のワークロードの処理能力が向上します。 クラウド企業は、モデルを訓練するための専用サーバークラスターの構築、推論を行い、AIサービスを企業顧客に提供します。 これらの施設では、高密度コンピューティングシステム、革新的な冷却方法、効率的な電力配分、高速ネットワークが求められます。 クラウドベースの人工知能の受け入れが増えることにより、少数の企業は専門的なハードウェアを必要としています。 そのため、大規模なAIサーバーの調達を可能にし、サーバーのパフォーマンスとエネルギー効率の改善を継続的に改善する高機能インフラへの投資が可能となります。
2025年11月24日 アマゾン 米国ノーザン・インディアナ州に新データセンターのキャンパスを建設し、人工知能(AI)とクラウドコンピューティング技術に投資する予定を発表しました。
市場の拘束
- 高い初期投資と運用コスト: AIサーバーは、高帯域幅のメモリ、複雑なネットワークコンポーネント、および特殊な冷却システムが必要です。 対照的に、電力消費の上昇率とインフラのアップグレードコストは、所有者のコストを増加させ、小規模な企業や組織が財務負担を負担する限られた手段でより困難にします。
- 電力供給および熱管理の制約: AIサーバーは、特に高密度データセンター内の電力と熱管理を要求します。 インストールの遅延、コンピューティング能力の制限、およびインフラ事業者の運用の複雑性の増加はすべて、グリッド制限、冷却インフラの要求、および持続可能性の目標によって引き起こすことができます。
新興トレンド
- 液体冷却および高密度サーバー アーキテクチャ: AIサーバーメーカーは、高出力加速器によって発生する熱を放散するために、直接チップの液体冷却を使用してますますます。 このような技術は、ラック密度を高め、熱管理を高め、有効化します データセンター オペレータは計算的な必要性を高めることに対処します。
- カスタムAIアクセラレータの採用の増加: テクノロジー企業は、アプリケーション固有の集積回路と専門プロセッサを構築し、人工知能のワークロードを改善しています。 このようなアクセラレータは、ワット当たりのパフォーマンスを改善し、運用コストを最小限にし、従来のグラフィック処理ユニットに代替を提供することができます。
- 高速ネットワークとメモリ技術の統合: 高帯域幅メモリ、高度な相互接続と高速ネットワークは、AIサーバーシステムに統合されています。 これらの技術は、データトランスポートボトルネックを取り除き、アクセラレータの活用を改善し、大規模なサーバークラスタ間で分散トレーニングを有効にします。
- Inference-Optimized AI Serverの需要の拡大: 企業は、顧客サービスのための専用のサーバー上で訓練された人工知能モデルを展開しています。 産業オートメーションヘルスケアアプリケーションおよび企業ソフトウェア。 低レイテンシ処理、効率的な電力使用、および柔軟な展開構成の要求を促進します。
地域洞察
なぜ北米はAIサーバーにとって強い市場ですか?
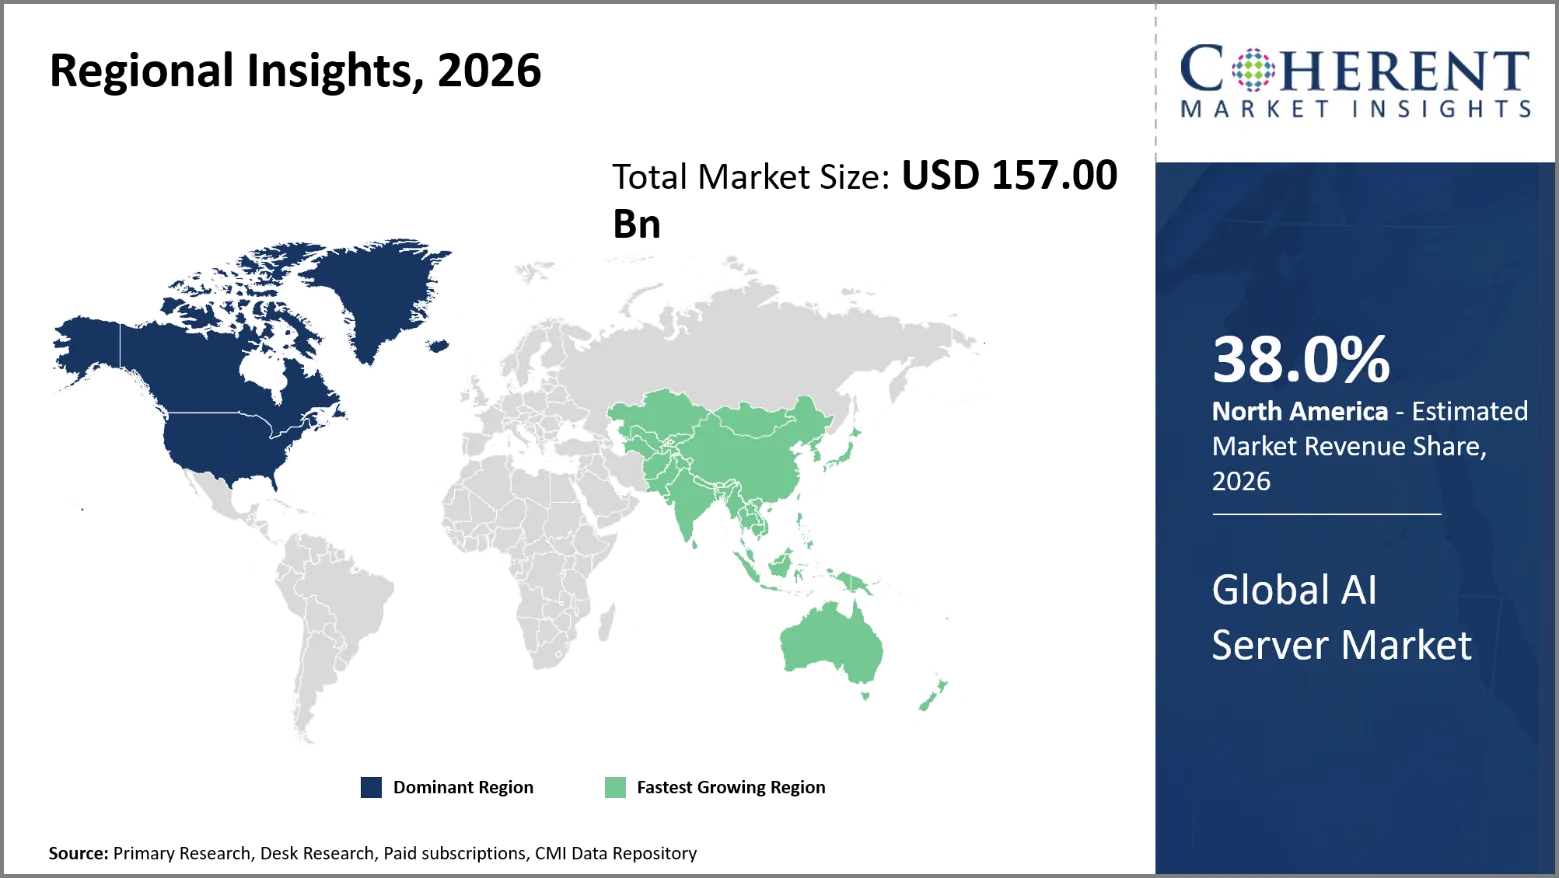
北米は市場シェアを占める見込み 38.0% で 2026. 北米は、密接なハイパースケールクラウドインフラ、最先端のAI研究、加速コンピューティングの大きな需要から活用しています。 Microsoft、Amazon Web アプリケーション、Google は、ジェネレーションの人工知能アプリケーション向けの計算インフラストラクチャを開発しています。 カナダは、トロントとモントリオールを中心に、データセンターにおける人工知能の研究クラスターと投資を通じて貢献しています。 地域需要は、巨大な言語モデル、クラウドベースの推論、および専門コンピュータープラットフォームの業界採用をミラーリングします。 ベンチャーファイナンス、洗練されたソフトウェアエコシステム、および成熟したサーバー統合技術により、迅速な導入が可能になります。 しかし、新しいAIサーバのインストールが起きる可能性が高まっています。
なぜアジア太平洋AIサーバー市場が高成長を出展するのか?
アジアパシフィックは、CAGRで最速成長を発揮する見込み 19.1% 予報期間を超えて。 地域は、 25.0%の 2026年のグローバルAIサーバー市場。 アジアパシフィックのAIサーバーの拡張は、電子機器製造、半導体製造、国家AIプログラム、急速に成長するデジタルサービスによって形成されます。 台湾は、サーバーシステムと高度な半導体コンポーネントを生成し、韓国は高帯域幅メモリを供給しています。日本は、国内で利用可能な国内コンピューティングインフラを構築しており、中国は地域データセンターを展開しています。 インドは、マイクロソフトが2026年から2029年の間に17.5億米ドルの計画的な誓約を含むインフラ投資を描きます。 これらの補完的な役割は、プロセッサーパッケージングとメモリの統合からサーバーアセンブリとクラウドの展開まで、地域サプライチェーンを強化します。
世界の主要国のためのAIサーバー市場展望
なぜ米国はAIサーバー市場における主要なハブとして新興していますか?
米国AIサーバー市場は、別注アクセラレータ開発、フロンティアモデルのトレーニング、および巨大なクラウドインフラプログラムによって増加しています。 マイクロソフトは2025年9月、ウィスコンシン州のフェアウォーターAIデータセンターおよび建設中の他のサイトを発表しました。 サーバラック、アクセラレータ、高速ネットワークを必要とする複雑なAIワークロード向けに構築されています。 2026年10月、マイクロソフトは独自のAIプロセッサー、Maea 300を立ち上げ、内部AIサービスの効率性の向上を目指しています。 これらの購入は、国内チップ開発と目的構築されたコンピューティング施設がサーバー調達に及ぼす影響を示しています。
中国はAIサーバー市場のための次の成長エンジンですか?
中国のAIサーバーの開発は、国内技術開発、大規模コンピュータークラスター、海外プロセッサの依存性を削減するための戦略的取り組みによって強化されます。 日本国内のワークロード用のAIインフラの構築やコンピュータープラットフォームの構築は、Huawei社、Alibaba、ByteDanceなどの企業です。 内モンゴルのウランカブは、アクセス可能な電力、比較的安い土地と良好な冷却条件によるデータセンターのホットスポットになりました。 地方自治体は、エネルギーが豊富な地域でコンピューティングインフラを奨励しています。 しかし、先進的な半導体アクセスの制限は、国内アクセラレータ開発とサーバー最適化の重要性が高まっています。
台湾AIサーバー市場分析とトレンド
台湾のAIサーバー業界は、オリジナルの設計製造、高度な電子機器の統合、グローバルアクセラレータサプライヤーとの緊密な関係から恩恵を受けています。 2025年5月、本ハイテクノロジーグループ(Foxconn)がNVIDIAと提携し、Blackwellインフラを活用したAI工場を建設。 台湾初のNVIDIAクラウドパートナーとして、子会社であるビック・イノベーション・カンパニーを設立。 Wiwynn と Wistron は、次世代の AI サーバーと、COMPUTEX 2025 で直接液体冷却システムを導入しました。 これらの機能により、台湾は、アクセラレータ、メモリ、ネットワーキング、電力配信、および熱管理を完全なAIサーバープラットフォームに統合するために特に重要です。
日本AIサーバー市場分析と動向
日本のAIサーバー市場は、社会的なクラウド開発、国内言語モデル、地理的に分散したコンピューティングインフラストラクチャを通じて勢いを増やしています。 ソフトバンクは、再生可能エネルギーや大規模コンピューティングを活用した、北海道苫小牧AIデータセンターの建設を予定しています。 プロジェクトは、初期デプロイメントから需要増加としてスケールアップすることを意味します。 ソフトバンクは、大阪・堺のインフラにも取り組んでおり、既存の産業拠点を活用して展開をスピードアップしています。 日本語モデル、企業AIサービス、GPUクラウド製品の開発を推進 ローカルインフラは、データ社会や地域のコンピューティングのアクセシビリティニーズにも対応しています。
韓国AIサーバー市場分析とトレンド
韓国のAIサーバーエコシステムは、先進的なメモリ製造、高帯域幅メモリ開発、強力な半導体エンジニアリング機能の恩恵を受けています。 SK HynixはHBM4を開発し、9月2025日に量産を開始したと述べた。 前任者、HBM3Eの帯域幅を倍増し、電力効率を向上させるメーカー。 これらのメモリゲインは、トレーニングと推論のためのアクセラレータ重いサーバーアーキテクチャを有効にします。 サムスン電子は、半導体製造およびメモリ技術にも関与しています。 韓国のエレクトロニクス産業は、高性能AIコンピューティングシステムを開発し、AIインフラサプライチェーン全体の国内能力を強化するための重要な基盤を提供します。
グローバルAIサーバー市場 - 地域別ラックスケールコンピューティングの採用 (2025)
地域紹介 | 2025年 インフラインジケータ | ラックスケール計算採用評価 | キーの採用の運転者 |
北アメリカ | データセンターの在庫は、4つの主要な市場を渡るQ1 2025年に43%年を増加させました | 非常に高い | 大規模AI投資、大型GPUクラスター、クラウドインフラ拡張 |
アジアパシフィック | データセンターの在庫は、4つの主要な市場を横断するQ1 2025年に約4.3%年増加しました | 高い加速 | クラウド拡大、AIインフラ投資、地域づくり |
ヨーロッパ | データセンターの在庫の増加 4つの主要な市場を渡るQ1 2025の年上の7.2%年 | 主要なハブの高い | エンタープライズAI、クラウドモダナイゼーション、 sovereignコンピューティング |
ラテンアメリカ | データセンターの在庫の増加 4つの主要な市場を渡るQ1 2025年上の1.7%年 | 成長と拡大 | クラウド移行、デジタルサービス、新データセンター投資 |
中東・アフリカ | 2025年頃にAIインフラ投資が加速 | 厳選された市場への迅速な投資で | 政府支援AIプログラム、クラウド拡張、デジタルトランスフォーメーション |
AIサーバー市場における新たな成長機会を創出する液冷人工知能サーバーの展開をいかに成長させるか
流動冷却された人工知能サーバーの展開を成長させ、既存のデータセンターのフットプリント内の高加速器密度を有効にすることで新たな成長機会を生み出しています。 NVIDIAのGB200 NVL72ラックスケールシステムは、72 Blackwellグラフィックス処理ユニットと36グレース中央処理ユニットを統合されたアーキテクチャでサポートするために、液体冷却を使用しています。 コールドプレート、クーラント分布ユニット、マニホールド、漏れ検出システム、カスタマイズされたサーバーラックの需要を上げます。 Supermicro、Dell Technologies、Hewlett Packard Enterpriseなどのメーカーは、作業負荷を要求する液体冷却されたインフラストラクチャ製品が増えています。 液体冷却はまた、オペレータが電力消費の増加として熱制限を満たすのを助けます, 大規模な人工知能のトレーニングクラスターと高スループットの推論展開を可能にします.
2025年7月3日、子会社のギガコンピューティング ギガバイトNVIDIA HGX B200 アーキテクチャに基づく 4 つの新しい GIGABYTE サーバーを導入 GIGABYTEのGPUサーバーの範囲に加えて、新しいAIに最適化されたIntel Xeon 6 CPUを含む、最新のプロセッサのための追加の熱設計自由と互換性を追加し、作業負荷と効率のためのシステムをカスタマイズする際に顧客により多くのオプションを提供します。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年3月16日 ハイピー HPEポートフォリオのNVIDIA AI Computing への重要なイノベーションを発表し、大規模なAI 工場と、顧客がスケールアップ、効率的なデプロイ、より高速なタイムツーインサイトを実現できるスーパーコンピューターに焦点を当てました。 NVIDIA のフルスタック AI ソリューションには、堅く統合されたコンピューティング、GPU、ネットワーク、液体冷却、ソフトウェア、およびサービスが搭載されており、大規模かつ大規模環境向けに設計されています。
- 2026年3月16日 スーパーマイクロ株式会社 エンタープライズAI導入を加速するために設計された7つの完全に統合されたAIデータプラットフォームソリューションを発表しました。 スーパーマイクロの高性能GPUとストレージシステムを搭載したNVIDIAのリファレンスアーキテクチャに基づいて構築されたプラットフォームは、NVIDIA RTX PRO 6000 Blackwell Server Edition GPUと新しいNVIDIA RTX PRO 4500 Blackwell Server Edition GPUを活用して、高度なAIエージェントを有効にします。
- 2026年1月6日 レノボ Lenovo Hybrid AI アドバンテージ ポートフォリオを拡大するAI の集中作業負荷のための目的構築型企業サーバー、ソリューション、サービススイートを発表しました。 AIの次の時代の舞台を舞台に、レノボは、店先の顧客取引から高度な医療用途に至るまで、ハードルを貫く分野を発展させ、排除する分野を発展させています。
競争力のある風景
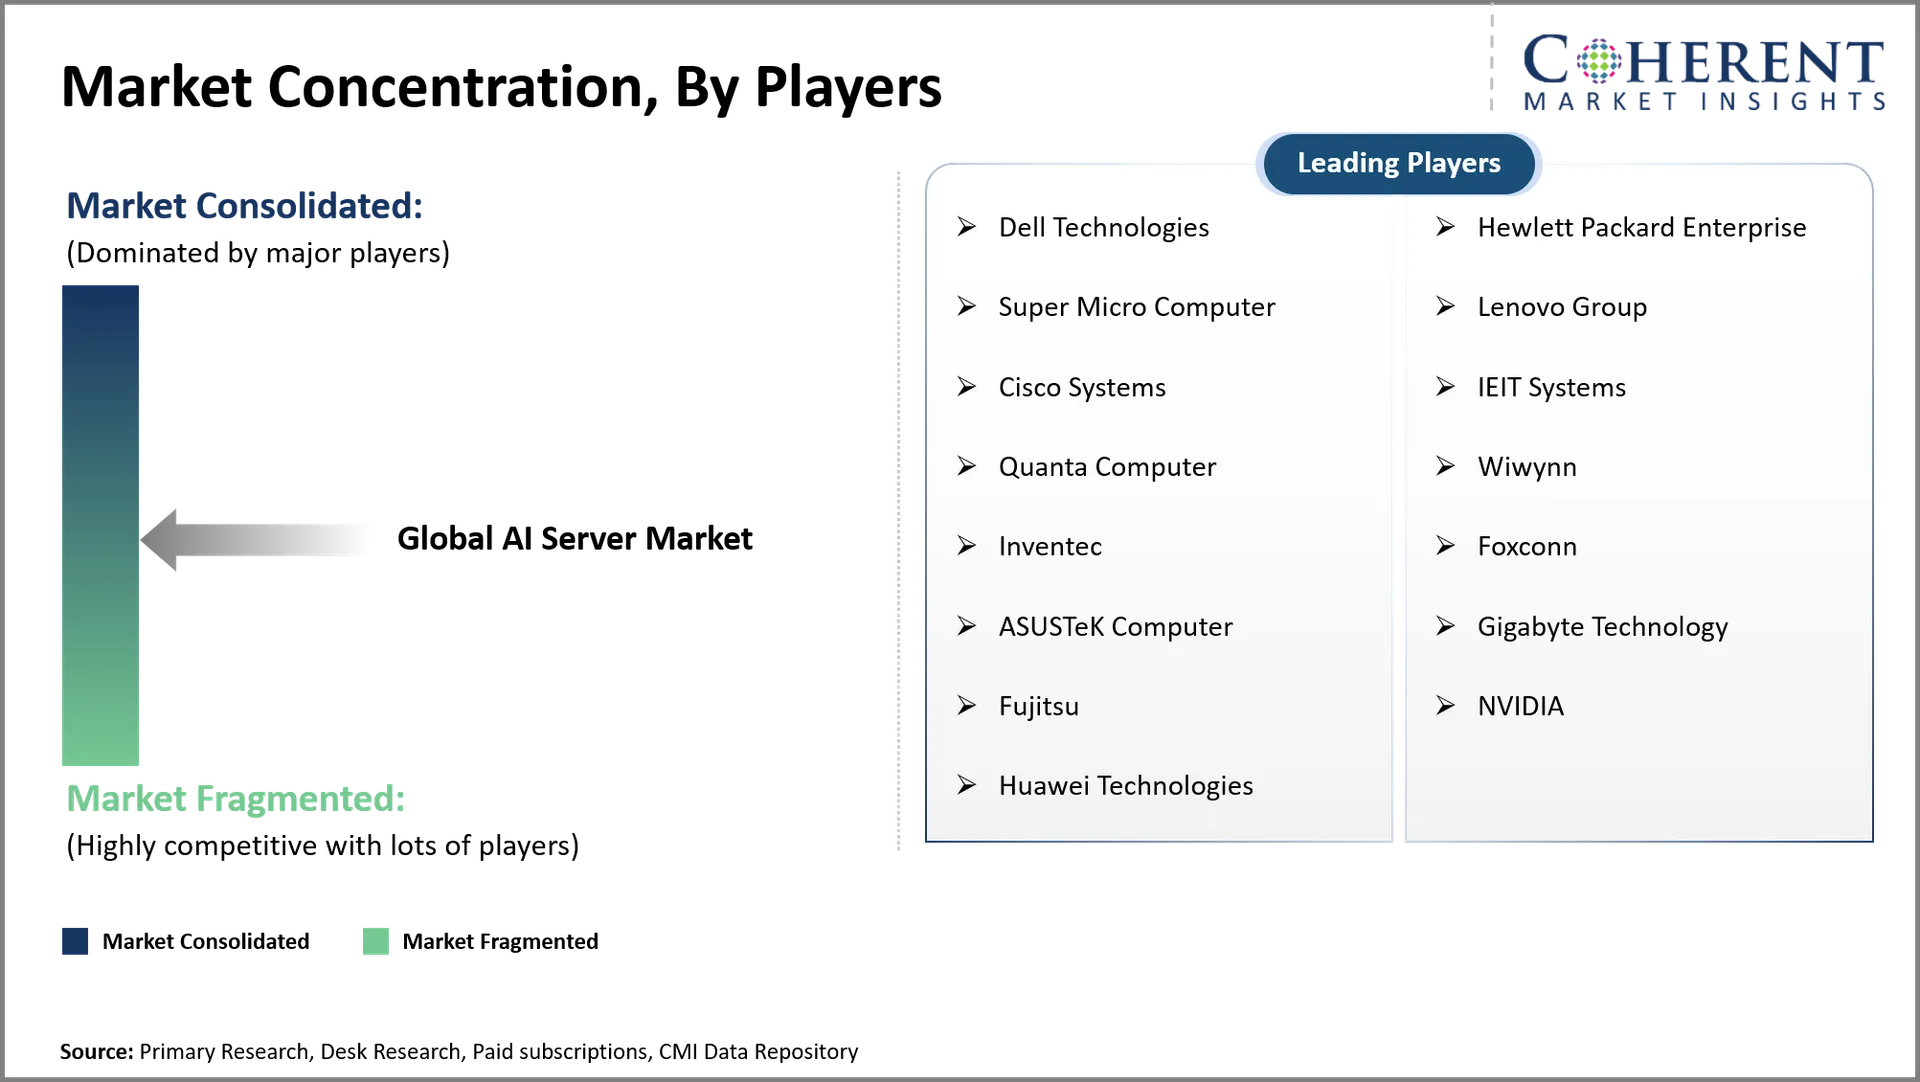
世界的なAIサーバー市場は、加速処理、統合システム、および展開速度に基づいて競争して、NVIDIA、Dell Technologies、Supermicro、Hewlett Packard Enterprise、およびLenovoによって導かれます。 ブラックウェルのプロセッサーとCUDAソフトウェア、サーバーメーカーとの契約、NVIDIAのポジションを改善します。 Dell Technologiesは、Dell AI FactoryプラットフォームとPowerEdge XE9780LとXE9785Lの液体冷却サーバーを組み合わせています。 スーパーマイクロは、モジュラーラックの設計、直接チップの冷却、および高密度NVIDIA Blackwellシステムを備えた高速な展開に関するすべてです。 Hewlett Packard Enterprise は、ターンキー AI の工場、プライベートクラウドの展開、セキュアな企業インフラを強調しています。 Lenovoは、検証済みのAIサーバープラットフォームを通じて、エンタープライズおよびハイパースケールのワークロードを対象としています。
AIサーバー市場におけるトップマーケットプレイヤーと注目すべき製品/提供
マーケットプレイヤー | 注目すべき商品/オファー | 主な特長 |
Dellテクノロジー | パワーエッジ XE9680L | Eight NVIDIA HGX B200 GPU、液体冷却、高速GPU相互接続、AIトレーニングサポート |
超小型コンピュータ | スーパーマイクロ SYS-821GE-TNHR | NVIDIA HGX GPUプラットフォームのサポート、高密度コンピューティング、スケーラブルな構成、要求するAIのワークロードサポート |
Hewlett Packardエンタープライズ | HPEクレイXD670 | 8 NVIDIA H200 または H100 GPU、オプションの直接液体冷却、スケーラブルな AI トレーニング |
レノボグループ | ThinkSystem SR680a V3の特長 | 8 NVIDIA H100、H200、またはB200 GPU、NVLink インターコネクト、最大 4 テラバイトのシステムメモリ |
Cisco システム | シスコ UCS C885A M8 | NVIDIA HGX H100 または H200 サポート、企業管理、高性能ネットワーキング、AI コンピューティング |
AIサーバー市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 157.00 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 18%の | 2033年 価値の投射: | 米ドル 598.00 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Dell Technologies、Houlett Packard Enterprise、Super Micro Computer、Lenovo Group、Cisco Systems、IEIT Systems、Quanta Computer、Wowynn、Inventec、Foxconn、ASUSTeK Computer、GIGAbyte Technology、Fujitsu、NVIDIA、Huawei Technologies | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- AIサーバー業界は、アクセラレータのパフォーマンス、メモリの帯域幅、パワー消費量、および展開の複雑さのバランスを効果的に製造業者する方法に依存します。 ラックスケールアーキテクチャは、AI のワークロードが緊密に統合されたプロセッサ、ネットワーク、ストレージ、冷却を必要とするため、ますます重要になります。 企業は、大規模なトレーニングクラスターだけに集中するのではなく、モデルのトレーニングと推論の両方で需要を準備する必要があります。 プロセッサのアップグレードに対応するモジュラー設計は、顧客は、インフラストラクチャのライフサイクルを拡張し、コストの高いシステム交換を削減するのに役立ちます。
- 最も強力な機会は、液体冷却されたラックサーバ、推論最適化システム、カスタムアクセラレータプラットフォームに依存します。 U.S.は、ハイパースケールの展開とエンタープライズAIインフラストラクチャの大きな機会を提供しています。台湾は、サーバー製造とハードウェアの統合のために戦略的に重要なままです。 日本と韓国は、国内のコンピューティングインフラ、半導体の専門知識、メモリ技術に関する機会を提供しています。 メーカーは、病院、産業施設、金融機関、およびローカル処理およびより堅いデータ制御を必要とする通信ネットワークのための密集したAIサーバーを開発する必要があります。
- 競争上の優位性を得るために、メーカーは、ワットあたりの測定可能な性能、検証済みの冷却設計、サプライチェーンのレジリエンス、およびアプリケーション固有の構成を区別する必要があります。 アクセラレータサプライヤー、メモリメーカー、ネットワークベンダー、データセンター事業者とのパートナーシップにより、デプロイタイムラインを短縮できます。 会社はサーバー ハードウェア、冷却装置、電力管理、リモート・モニタリングおよびライフサイクル サポートを含む完全なインフラのパッケージを提供べきです。 サプライヤーは、さまざまなワークロード用のカスタマイズ可能な構成を提供できます。さまざまな予算、インフラストラクチャの制約、およびセキュリティ要件を顧客に提供することができます。
市場区分
- サーバー型インサイト(Revenue、USD Billion、2021 - 2033)
- トレーニングサーバー
- Inference サーバー
- プロセッサの種類 インサイト(Revenue、USD Billion、2021 - 2033)
- グラフィック処理ユニットベースのサーバー
- 中央処理ユニットベースのサーバー
- アプリケーション固有の集積回路ベースのサーバー
- フィールドプログラム可能なゲート配列ベースのサーバー
- フォームファクターインサイト(Revenue、USD Billion、2021 - 2033)
- ラック サーバー
- ブレードサーバー
- Tower サーバー
- テクノロジーの種類 インサイト(Revenue、USD Billion、2021 - 2033)
- エア冷却サーバー
- 液体冷却されたサーバー
- 導入型インサイト(Revenue、USD Billion、2021 - 2033)
- クラウドデータセンター
- エンタープライズデータセンター
- エッジデータセンター
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- クラウドサービスプロバイダ
- IT・通信
- BFSIの特長
- ヘルスケア
- 自動車産業
- 小売およびEコマース
- 政府と防衛
- 研究・学術
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- Dellテクノロジー
- Hewlett Packardエンタープライズ
- 超小型コンピュータ
- レノボグループ
- Cisco システム
- IEITシステム
- クオンタコンピュータ
- ログイン
- インベンテック
- フォックスコン
- ASUSTeKコンピュータ
- ギガバイトテクノロジー
- 富士通
- NVIDIAの
- Huaweiの技術
ソース
第一次研究インタビュー
- AIサーバーメーカーとOEM
- クラウドサービスプロバイダとハイパースケール
- データセンターオペレーターとインフラ マネージャー
- AIソフトウェア&アプリケーション開発者
雑誌
- IEEEスペクトラム
- データセンターナレッジマガジン
- AIビジネスマガジン
- HPCwireマガジン
ジャーナル
- 人工知能学会誌(JAIR)
- 神経ネットワークと学習システムに関するIEEE取引
- パレルと分散コンピューティングのジャーナル
協会について
- オープンコンピューティングプロジェクト(OCP)
- グリーングリッド協会
- データセンター世界(DCW)協会
- AIインフラアライアンス(AIIA)
パブリックドメインソース
- 米国エネルギー省(DOE) – データセンターレポート
- 欧州委員会 – AI戦略 & デジタルレポート
- 国立標準技術研究所(NIST)
- 米国国際貿易委員会(USITC)報告書
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 157.00 Bnに立つと予想されるグローバルAIサーバー市場は、2033年までにUSD 598.00 Bnに達すると予想されます。
2026年から2033年にかけて、グローバルAIサーバー市場のCAGRが18%になるように計画されています。
ジェネレーション人工知能モデルの展開とハイパースケールデータセンターおよびクラウドコンピューティングインフラストラクチャの拡張は、グローバルAIサーバー市場の成長を促進する主要な要因です。
高度なプロセッサとサーバーシステムのための高い買収コストと高帯域幅メモリおよび高度なパッケージング容量の限られた可用性は、グローバルAIサーバー市場の成長を妨げる主要な要因です。
サーバータイプでは、トレーニングサーバーセグメントは2026年の市場収益シェアを支配すると推定されます。
高帯域幅 メモリは、メモリとプロセッサ間でのデータ転送容量を増加させ、計算集中的な人工知能のワークロードを加速するのに役立ちます。
液体冷却は高出力プロセッサーから熱を効率的に取除き、高度のサーバー棚のより大きい計算密度を支えます。