
グローバルAI データセンター市場 サイズと予測 – 2026 に 2033
グローバルなAIデータセンター市場は、 ツイート 180.00 日元 ログイン に 2026 へ 米ドル 810.00 Bn 2033年までに、化合物の年間成長率を登録 23.0%のCAGR 2026年~2033年 世界的なAIデータセンター市場は、高性能グラフィックス処理ユニットとAIアクセラレータの需要が高まっています。 10月14日、2025日 インテル 新しいインテルデータセンターGPUコードネームクレセントアイランドを発表しました。AIの推論作業負荷の増加の要求を満たすように設計されており、メモリ容量とエネルギー効率の高いパフォーマンスを提供します。
グローバルAIデータセンター市場における主要買収
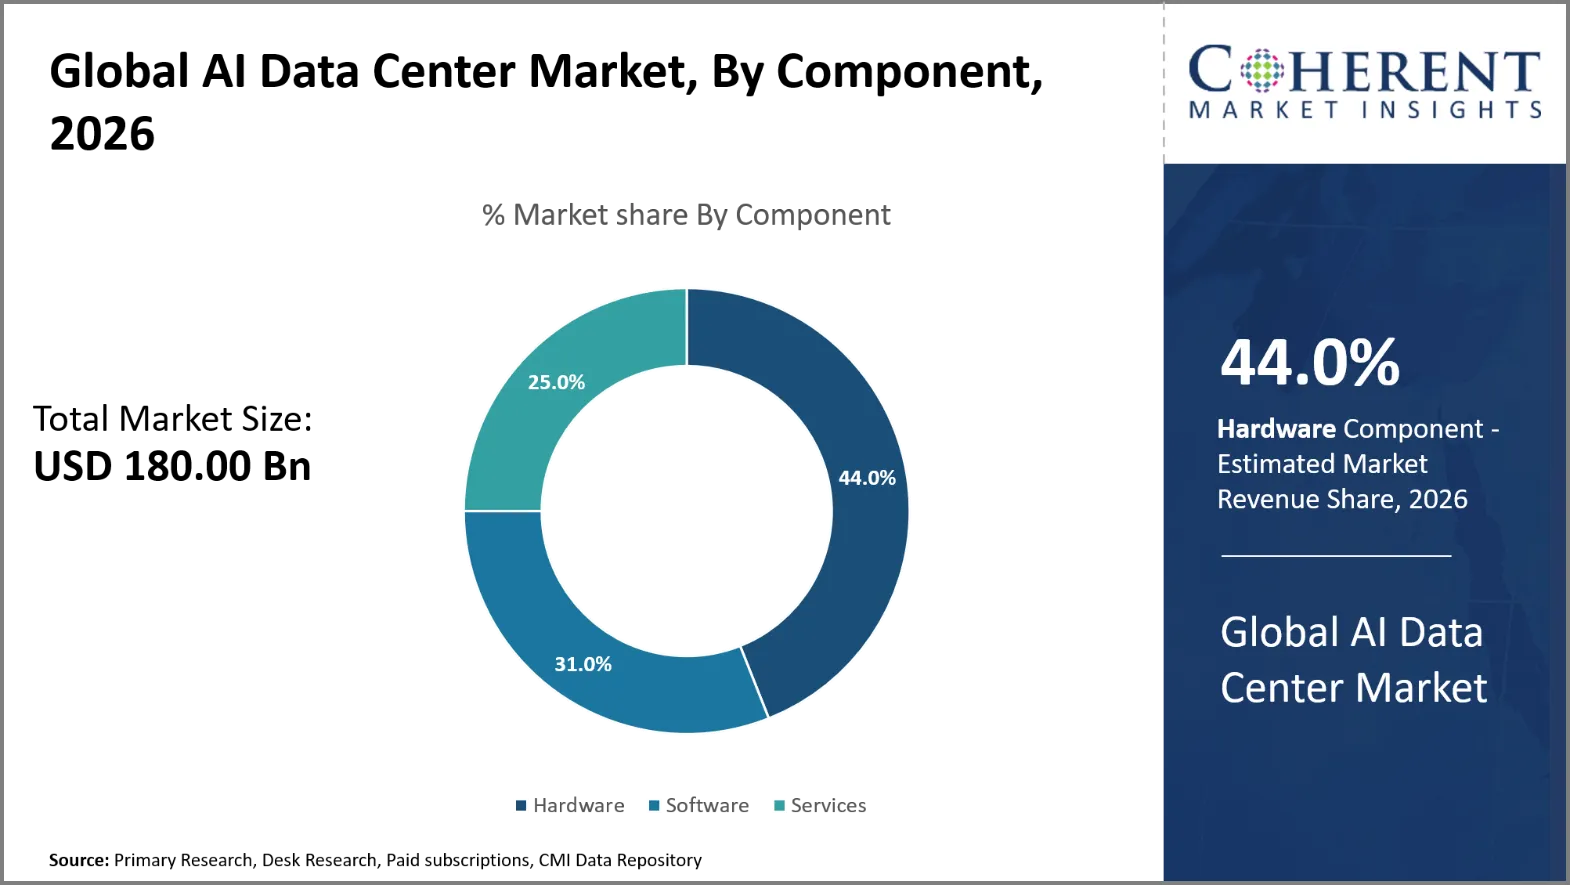
- ハードウェアセグメントは、 44.0%の 2026年のグローバルAIデータセンター市場シェア セキュアなドキュメントワークフローの採用を上げると、セグメントの成長が進んでいます。 2026年2月10日、DXC Technologyは、70カ国で115,000人の従業員をサポートする、全社アマゾンクイック展開を完了しました。
- ハイパースケールデータセンターのセグメントは、キャプチャを推定 41.0%の 2026年の市場シェア。 高帯域幅のメモリおよび高速ネットワークに対するライジングの需要は、セグメントの成長を大幅に推進しています。 2026年2月12日、サムスン電子は、HBM4と呼ばれる4世代の高帯域幅メモリの量産および商用出荷を開始したと発表しました。 メモリは、1秒あたり11.7ギガビットの転送速度を提供し、毎秒13ギガビットに達する機能を提供します。
- AIサーバーのセグメントは、キャプチャを推定 47.0%の 2026年の市場シェア。 モジュラーAIデータセンターインフラストラクチャの拡張は、セグメントの成長を推進しています。 2025年6月26日、CrusoeはCrusoe Sparkを導入しました。Crusoeは、Crusoe Sparkを導入しました。Crusoeは、Crusoe Sparkを導入しました。
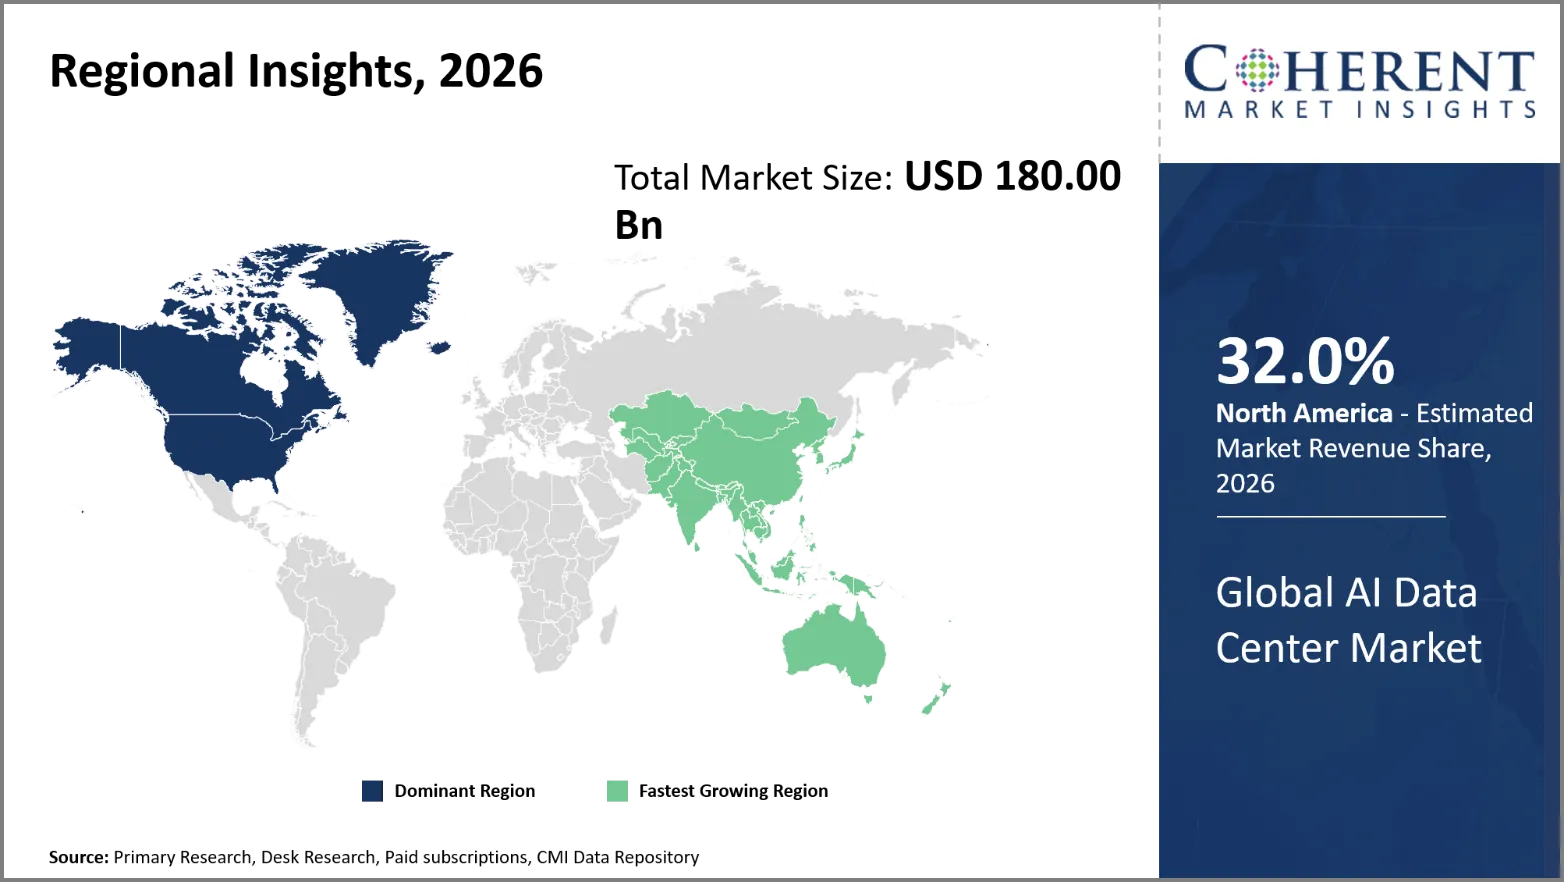
- 北米は、2026年にAIデータセンター市場を市場シェアで廃止する見込み 32.0%のお問い合わせ 北米でのカスタムAIアクセラレータの採用が増加し、地域市場の成長を促進しています。 2025年10月13日、ブロードコムとOpenAIは、OpenAIが作成したAIアクセラレータの10ギガワットをビルドする戦略的パートナーシップを発表しました。 ブロードコムは、アクセラレータとネットワークシステムの構築と展開を支援します。
- アジアパシフィックは、 21.0%の 2026年シェア アジアパシフィックのエッジAIコンピューティング施設の需要は、地域市場の成長を促進しています。 2025年11月17日、オーストラリア・シドニーのEquinixにて、アジア太平洋地域のAIインフラの初展開を行いました。 目的の施設は、専門AIの推論能力の4.5 MWを有する。
セグメント情報
ハードウェアがグローバルAIデータセンター市場を支配する理由
ハードウェアセグメントは、 44.0%の 2026年のグローバルAIデータセンター市場シェア 人工知能のワークロードは多数の計算力、記憶容量および速いデータ輸送を要求します、従ってハードウェアは優勢の部品です。 AIインフラストラクチャは、グラフィック処理ユニット、中央処理ユニット、帯域幅メモリ、ネットワーク機器、ストレージシステムを構成する物理的根拠に基づいて構築されています。 大規模な言語モデルのトレーニングは、並列処理能力と高速な計算システムを必要とします。 信頼性の高いハードウェアは、インフェレンスワークロードのスケールで低レイテンシーレスポンスを配信するキーです。 人工知能サーバー、液体冷却装置および高速相互接続のより多くの投資はまたハードウェアのための要求を運転します。
2026年3月12日 ブロードコム株式会社、半導体およびインフラソフトウェアソリューションの設計、開発、および配布する世界的な技術会社、Tomahawk 6ファミリースイッチシリーズは生産および出荷にあります発表しました。 Tomahawk 6はスケールの破片のために非precedented、初期サンプルから生産の展開に急速に動きました。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜハイパースケールデータセンターは、最も重大なデータセンタータイプですか?
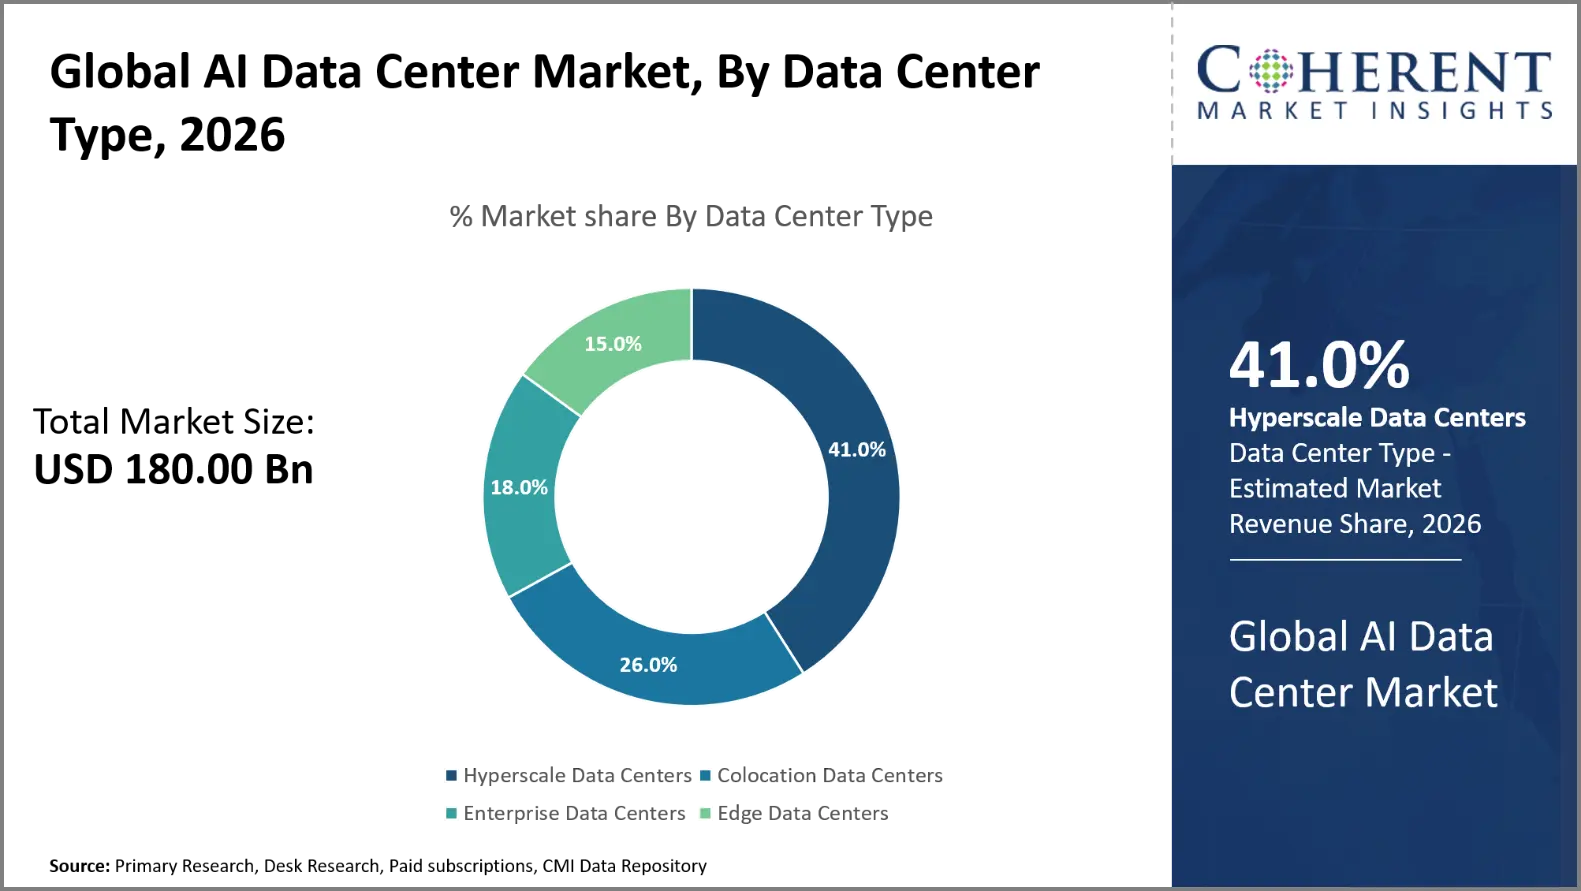
ハイパースケールデータセンターのセグメントは、 41.0%の 2026年のグローバルAIデータセンター市場シェア 大規模データセンターは、地理的に広がるインフラに巨大なコンピューティングのワークロードを収容しているため重要です。 インターコネクティッドサーバー、大容量ネットワークシステム、AI重視のアクセラレータが何千ものセンターを併設しています。 これらのスケーラブルなアーキテクチャにより、技術組織は処理リソースをモデルの複雑さとユーザー数の増加としてスケールアップすることができます。 ハイパースケールの施設は、集中型人工知能のトレーニング、大規模推論、クラウドベースの人工知能サービスを可能にします。 オペレータはまた高度の電力管理、液体の冷却および自動インフラの監視を用いる重度のワークロードを扱うことができます。
2026年2月17日、メタはNVDIAと多年にわたるインフラ契約を発表しました。 本契約は、人工知能のトレーニングと推論のために最適化されたハイパースケールデータセンターをサポートしています。 メタは、NVIDIA セントラル処理ユニットと 100 万の Blackwell および Rubin グラフィックス処理ユニットの大規模な展開を計画しています。
グローバルなAIデータセンター市場を占めるAIサーバー
AIサーバのセグメントは、 47.0%の 2026年のグローバルAIデータセンター市場シェア AIサーバーは、訓練、微調整、および人工知能モデルの展開に必要な専用の処理インフラを提供する、go-to選択です。 これらのシステムはグラフィック処理装置、帯域幅の記憶、現代的なネットワーキングおよび最大限に活用された送達の部品を結合します。 彼らの並列処理能力は、遺伝子の人工知能、コンピュータビジョン、自然言語処理および予測分析における困難な計算を明示します。 大きい言語モデルの人気が高まるにつれて、アクセラレータ密度が高く、より速いインターコネクトも増加します。 ハイパースケールクラウドプロバイダ、学術機関、企業はAIサーバーの展開に投資して、コンピューティングのパフォーマンスを向上しています。
2025年8月11日、NVIDIAはRTX PRO 6000 Blackwell Server Editionのグラフィック処理ユニットがエンタープライズサーバーシステムに入ることを発表しました。 Cisco、Dell Technologies、Houlett Packard Enterprise、Lenovo、Supermicro は互換性のあるシステムを発表しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国エグゼクティブオーダー14318、データセンターインフラストラクチャの連邦許可を加速 |
|
欧州連合エネルギー効率の指令(EU) 2023/1791 |
|
AIデータセンター市場ダイナミクス
マーケットドライバー
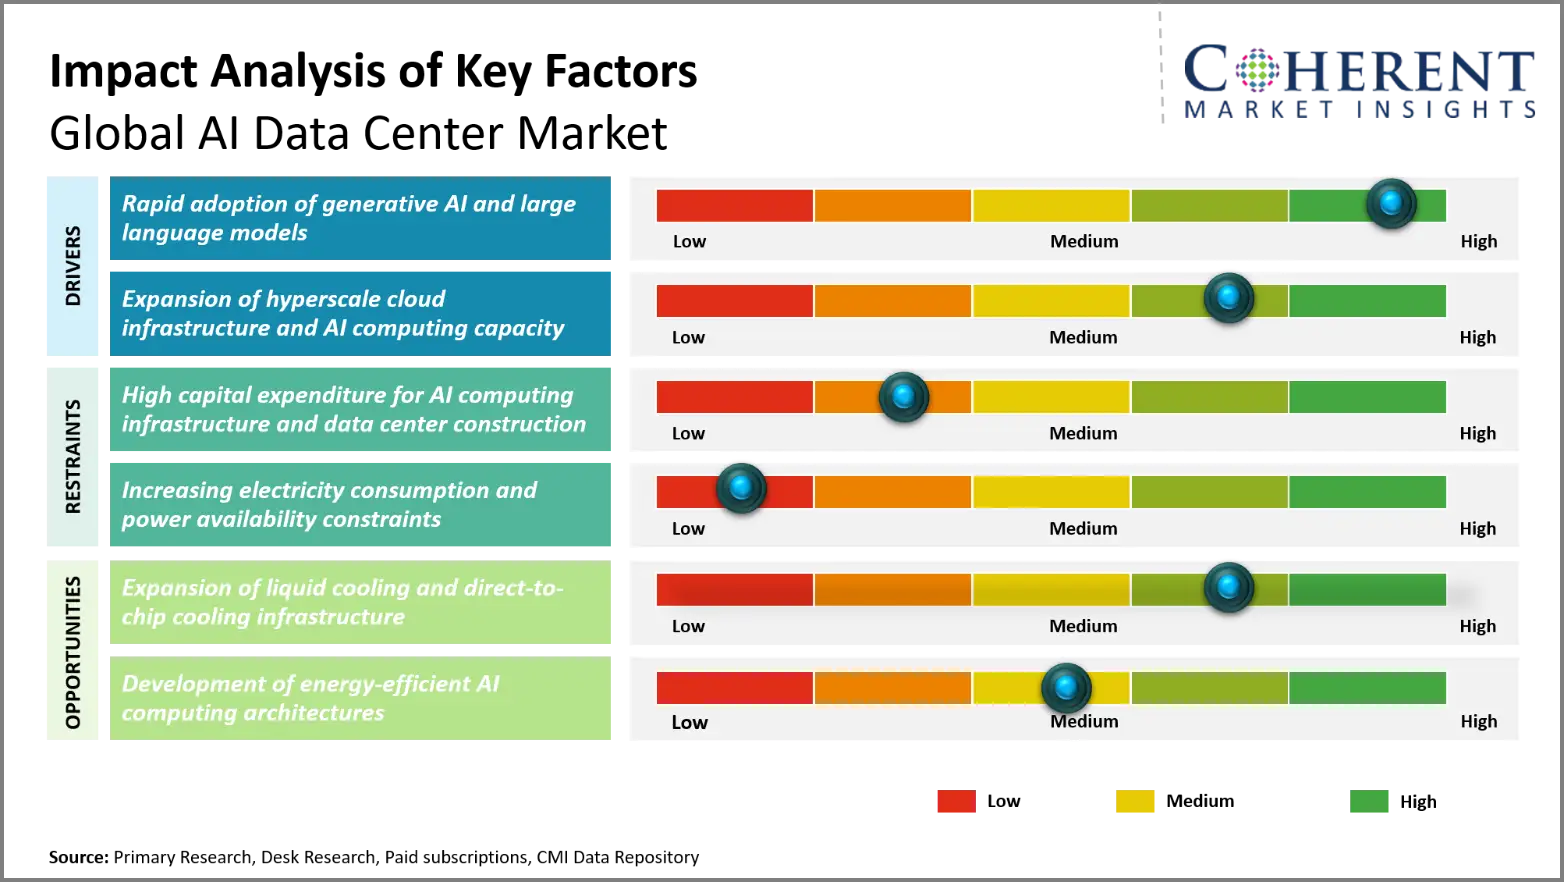
- ジェネレーションAIと大きな言語モデルの急速な採用: 人工知能と大型言語モデルの急速な採用は、グローバルAIデータセンター市場における需要を牽引しています。 企業は、これらの技術を使用してコンテンツを生成し、ソフトウェアを構築し、顧客サポートを提供し、ビジネス業務を自動化します。 複雑なモデルを訓練することは高性能のグラフィック処理装置、高い帯域幅記憶および高速ネットワーキングのインフラを要求します。 推論のワークロードの上昇はまた低遅延の計算および拡張性サーバー容量の必要性を運転します。 企業は、電力密度を増加させるために、冷却システムを改良しています。 企業の利用、継続的なモデル開発、および世界中の専用のAIデータセンターの成長は、ニーズに燃料を供給しています。
- 2026年1月7日インフォシス Amazon Web Services(AWS)との戦略的連携により、ジェネレーションAIの採用を加速 インフォシス・トパーズ、AIファースト・セットのサービス、ソリューション、およびプラットフォームの統合AI技術、Amazon Q Developer、AWSのジェネレーションAI支援者、インフォシスの社内業務を強化し、顧客に対するイノベーションを推進する取り組み。
- 大規模クラウドインフラとAIコンピューティング能力の拡張: 大規模クラウドインフラとAIコンピューティング能力の高まりは、グローバルAIデータセンター市場における成長を加速しています。 大手クラウドプロバイダーは、専門サーバー、強力なアクセラレータ、高速ネットワーク、専用パワーインフラへの投資を促進しています。 これらのリソースは、巨大なモデル、AIの推論とクラウド企業アプリケーションのトレーニングに電力を供給します。 オペレータは、既存のキャンパスを拡張し、コンピューティングリソースの需要が成長し続けています。 液体の冷却およびエネルギー効率が良いインフラは高められた棚密度を支えるために進められます。 大手テクノロジー市場におけるハイパースケールインフラへの投資は、拡張可能な人工知能サービスのクラウド導入と需要の増加で成長し続けています。
- 2025年9月23日、OpenAI、Oracle、およびSoftBank Groupは、スターゲイト・イニシアチブのもと、米国データセンターの5拠点の追加を発表しました。 既存のプロジェクトと共に、計画された容量をおよそ7ギガワットに持って来る新しい場所。 3年以上の投資で400億米ドル以上を投じた企業
新興トレンド
- 液体冷却技術の採用の増加: ダイレクト・ツー・チップの液体冷却および浸漬の冷却は高密度によって発生する熱を冷却するためにAIのデータ センタのより多くの牽引を得ます グラフィック処理ユニット 強力な加速器。
- 影響: 液体の冷却は従来の空気ベースのシステムよりより高い棚の密度およびより低い冷却エネルギー条件を可能にする改善された熱制御を提供します。
- 市場の関連性: このトレンドドライブは、AIデータセンターの専門冷却機器、熱交換器、クーラント分布ユニット、および統合熱管理ソリューションの必要性です。
- 高帯域幅記憶および高度のネットワーキングの展開を育てて下さい: AIデータセンターは、高度帯域幅メモリ、高速インターコネクト、および高度なネットワーク技術を採用し、プロセッサと分散コンピューティングシステム間の通信を高速化しています。
- 影響: これらの技術は、データの流れを増加させ、コミュニケーションボトルネックを削減し、より複雑にするためのトレーニングと推論をスピードアップ 人工知能 ワークロード。
- 市場の関連性: 採用が拡大するにつれて、強力なAIサーバー、ネットワークスイッチ、光学インターコネクト、専用のインフラで大規模なモデルをインストールします。
地域洞察
なぜ北米はAIデータセンターの強力な市場ですか?
北米は市場シェアを占める見込み 32.0%の で 2026. 大規模クラウド投資、高度なアクセラレータエコシステム、大規模人工知能トレーニングインフラストラクチャの需要は、北米の恩恵を受けています。 カナダは、水力発電が電力集中コンピューティングを支えるケベック州のデータセンターの設立に貢献しています。 ノーザンバージニア州は、強力な繊維接続とクラウド顧客への接近性を特徴とする米国データセンタークラスターです。 テキサス州は巨大なサイトを探し、電気インフラを成長させるアクセスするプロジェクトを描いています。 カナダはまた、研究大学とクラウドインフラ開発と人工知能コンピューティングの展望を持っています。 地域的成長は、信頼性の高い電力の確保、伝送能力の拡大、および効率的な冷却技術で高密度コンピューティングシステムを統合することに依存しています。
なぜアジア太平洋AIデータセンター市場が高成長を出展するのか?
アジアパシフィックは、成長率の高い 21.7%の 予報期間を過ぎて、アカウントに投影される 21.0%の 2026年のグローバルAIデータセンター市場。 この成長は、先進的な土地とアクセス可能な電力を提供する市場に向けたAIインフラの移転を反映しています。 Cushman及びWakefieldは2025年に地域開発パイプラインを19.4ギガワットと報告しました、活動的な構造および計画されたプロジェクトを含んでいました。 マレーシアのジョホールは、シンガポールに密着したハイパースケールのキャンパスを建設し、地域連携を強化しています。 インドは、Microsoftが2026-2029の期間に17.5億米ドルの投資約束をすることで、国内のコンピューティングインフラを構築しています。 オーストラリアの再生可能エネルギー資源や既存のクラウド環境にさらなる発展の可能性がございます。 様々な市場条件は、アジア・パシフィックのさまざまなサイトを通じてAIコンピュータのリソースを広げるために、オペレータを駆動しています。
グローバルAI 主要国のためのデータセンター市場見通し
なぜ米国がAIデータセンター市場における主要なハブとして新興しているのでしょうか?
米国の市場は、集中型AI研究、大規模クラウド投資、高度加速器環境へのアクセスの恩恵を受けています。 Googleは、チェスターフィールド郡のデータセンターを含む2026を通じて、バージニア州に別のUSD 9億を投資すると報告しました。 マイクロソフトは、約2ギガワットの容量を加えると予想されるPecos、テキサス州で新しいキャンパスを発表しました。 GoogleとIntersectは、テキサス州のデータセンターを専用のエネルギー発電とともに発表しました。 これらのプロジェクトは、スタンドアローンのコンピューティング施設ではなく、パワーインテグレーションされたキャンパスに対する欲求の増加を反映しています。 広大な場所、エネルギー接続、既存の技術サプライチェーンへのアクセスにより、バージニア州とテキサス州の持続可能な開発が可能になります。
中国はAIデータセンター市場のための次の成長エンジンですか?
AIデータセンターの中国市場は、国内の半導体成長、調整されたコンピューティングインフラとイニシアチブによって増加され、より技術的に信頼性が向上しています。 中国工業情報技術省は、2026年6月、AIの統合を情報通信ネットワークに深化するための3年間の戦略を発表しました。 提案は、ネットワーク運用のための自律性を強化し、2028年までの低遅延コンピューティングの可用性を高めることを目指しています。 中国はまた、戦略的なコンピューティングインフラのための国内技術サプライチェーンを構築しています。 これらの目的は、局所的に構築されたアクセラレータ、サーバーシステム、ネットワーク機器、コンピュータクラスターの需要を駆動しています。 製造業、通信、公共サービスにおけるAIの活用により、データセンターの容量に対する需要が高まります。
ドイツAI データセンター市場分析とトレンド
ドイツのAIデータセンター市場は、産業AI利用、集中的なコンピューティングの努力とローカル管理インフラの需要に牽引しています。 ドイツ・テレコムが2026年2月、ミュンヘンにインダストリアルAIクラウドを発売し、約10,000台のNVIDIA Blackwellグラフィックス処理ユニットを発売しました。 インフラは、企業、研究機関、公共部門のユーザーを高度なコンピューティングニーズでサポートします。 マイクロソフトはまた、グレヴェンブローチの別の提案されたデータセンター施設を明らかにしました, ノースラインウェストファリア州 7月 2026. これらの傾向は自動車工学、製造のオートメーション、産業シミュレーションおよび研究の適用の必要性によって運転されます。 ドイツは、データ安全と局所データセンターの運用を重視し、AIコンピューティングへの投資を目的とする。
U.K. AIデータセンター市場分析とトレンド
英国金融サービスの需要は、ローカル市場に利用可能なコンピュータインフラにおけるローカルAI開発と投資を後押しします。 2024年10月、CloudHQは、Dedcot、Oxfordshireにデータセンターキャンパスを建設するために、USD 2.50億米ドルの投資を発表しました。 本プロジェクトは、建設業1,500件、約100件を永続雇用する予定です。 また、この年、CoreWeave は英国の AI クラウド インフラストラクチャーで、別の USD 999.0 百万を投資していたと宣言しました。 政府は、レジリエンス、エネルギーコスト、水効率、コミュニティの利益をカバー、2026年10月にデータセンターコベントを発行しました。 こうした取り組みは、AIサービスや主要なデジタルインフラを支える国の目的を補完します。
日本AIデータセンター市場分析と動向
日本AIデータセンター市場は、産業ロボット、ローカルAI開発、コンピューティングインフラの戦略的投資によって推進されています。 マイクロソフトは、インフラとサイバーセキュリティのコラボレーションの構築を含め、今後3年間で10億米ドルの日本に投資すると発表しました。 2026年7月、NVIDIAは、NVIDIA Rubinのグラフィック処理ユニット27,500台、Veraの中央処理ユニット13,750台を含むNoetra CorporationのAI産業プロジェクトを開始しました。 製造、物流、ヘルスケア、ロボティクス、物理AIアプリケーション向けに、企画施設が使用されています。 日本の成熟した産業オートメーションエコシステムは、デジタルツインやスマートマシンを電力供給するために、コンピューティングインフラストラクチャの必要性を駆動しています。 国内のAIインフラへの取り組みは、ローカルレベルでの技術レジリエンスの構築とコンピューティングへのアクセスを支援します。
グローバルデータセンター市場 - トップAIデータセンタープロジェクトパイプライン
プロジェクト | 会社案内 | アクセス | お知らせ | 発表定員 |
Stargate アメリカ プログラム | OpenAI、Oracle、ソフトバンクグループ | 複数の米国の場所 | 2025年9月23日 | ほぼ7GW予定 |
メタライアンスAIデータセンター | メタ、信頼性の企業 | Jamnagar, グジャラート, インド | 2026年6月9日 | 168 MW 拡張オプションの初期容量 |
CoreWeave インドネシア進出 | コアウェイブ | インドネシア3拠点 | 8月4日、2026年 | 360 MWの受託ITパワー |
ツイート ジャカルタキャンパス拡張 | ST Telemediaグローバルデータセンター | インドネシア・ジャカルタ | 2026年6月10日 | 360以上のMW AI対応IT能力 |
ログイン Sejong AIの工場拡張 | NAVER、NVIDIA、ブルックフィールド | Sejong, 韓国 | 2026年7月24日 | 2028年までに55 MWから200 MWへの拡張 |
韓国AIデータセンター | SKハイニクス/SKグループ | 韓国・韓国 | 2026年6月30日 | 1 GWのAIデータセンターは、より広い15 GWの全国青写真 |
Polaris フォージ 3 | 応用デジタル | 米国北部州 | 2018年5月20日 | 300 MWの重要なIT負荷 |
AIデータセンター市場における新しい成長機会を作成する液体冷却および直接チップ冷却インフラストラクチャの拡張方法は?
液体冷却および直接チップ冷却の拡大により、従来の冷却にのみ頼らずに、AIデータセンターが高出力グラフィックス処理ユニットを動作させることにより、成長機会が生まれます。 NVIDIAのBlackwellプラットフォームとますます密なアクセラレータラックは、コールドプレート、クーラント分布ユニット、施設レベルの熱拒絶システムに対するオペレータをプッシュしています。 シュナイダーエレクトリック、Vertiv、CoolIT システムはそのような取付けのための液体の冷却装置で働いています。 ダイレクト・ツー・チップ・システムはプロセッサーから循環の冷却剤に熱を移しま、より大きい棚密度およびより制御された熱性能を可能にします。 これは、新しいおよび既存のAIデータセンターのための冷却の改装、漏出検出、冷却剤の監視、熱交換器および専門にされた維持サービスのための運転の要求です。
注目すべき例は、Vertivの10月2026の展開で、CapitaLand India Trustは10月2026日、直接チップ冷却で30メガワットのAIワークロードを実行しています。 シュナイダーエレクトリックはまた、地域供給の可用性を高めるために、2026年2月にベンガルルで液体冷却生産工場を立ち上げました。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 10月6日、2026日 株式会社コアウェイブ インドへの入国が発表されました。 CoreWeaveは、データセンターのデータセンター容量の240メガワット(MW)でAIクラウドプラットフォームを拡大する予定です。 CoreWeaveは、インドにオフィスを設立し、現地で雇用することでインドに投資し、インドの活気に満ちた成長を続けるAIエコシステムを通じて、顧客やパートナーと協働する現場のプレゼンスを作り出しています。
- 2026年9月9日 NVIDIAの オーストラリアのNVIDIA Cloud Partners(NCP)とAIインフラストラクチャのパートナーが、複数の世代のNVIDIA DSX AIファクトリをホストし、AIコンピュートの国家の成長需要をサポートし、2027年までに2ギガワットのビルドアウトを最大2ギガワットで支援する、土地、電力、シェルの能力を拡張することを発表しました。
- 2026年2月19日 ST Telemediaグローバルデータセンター (インド), 大手AI対応コロケーションデータセンターサービスプロバイダ, チェンナイの4つのデータセンターの打ち上げを発表しました, サイルセリ市の第二キャンパスの拡大をマーク.
競争力のある風景
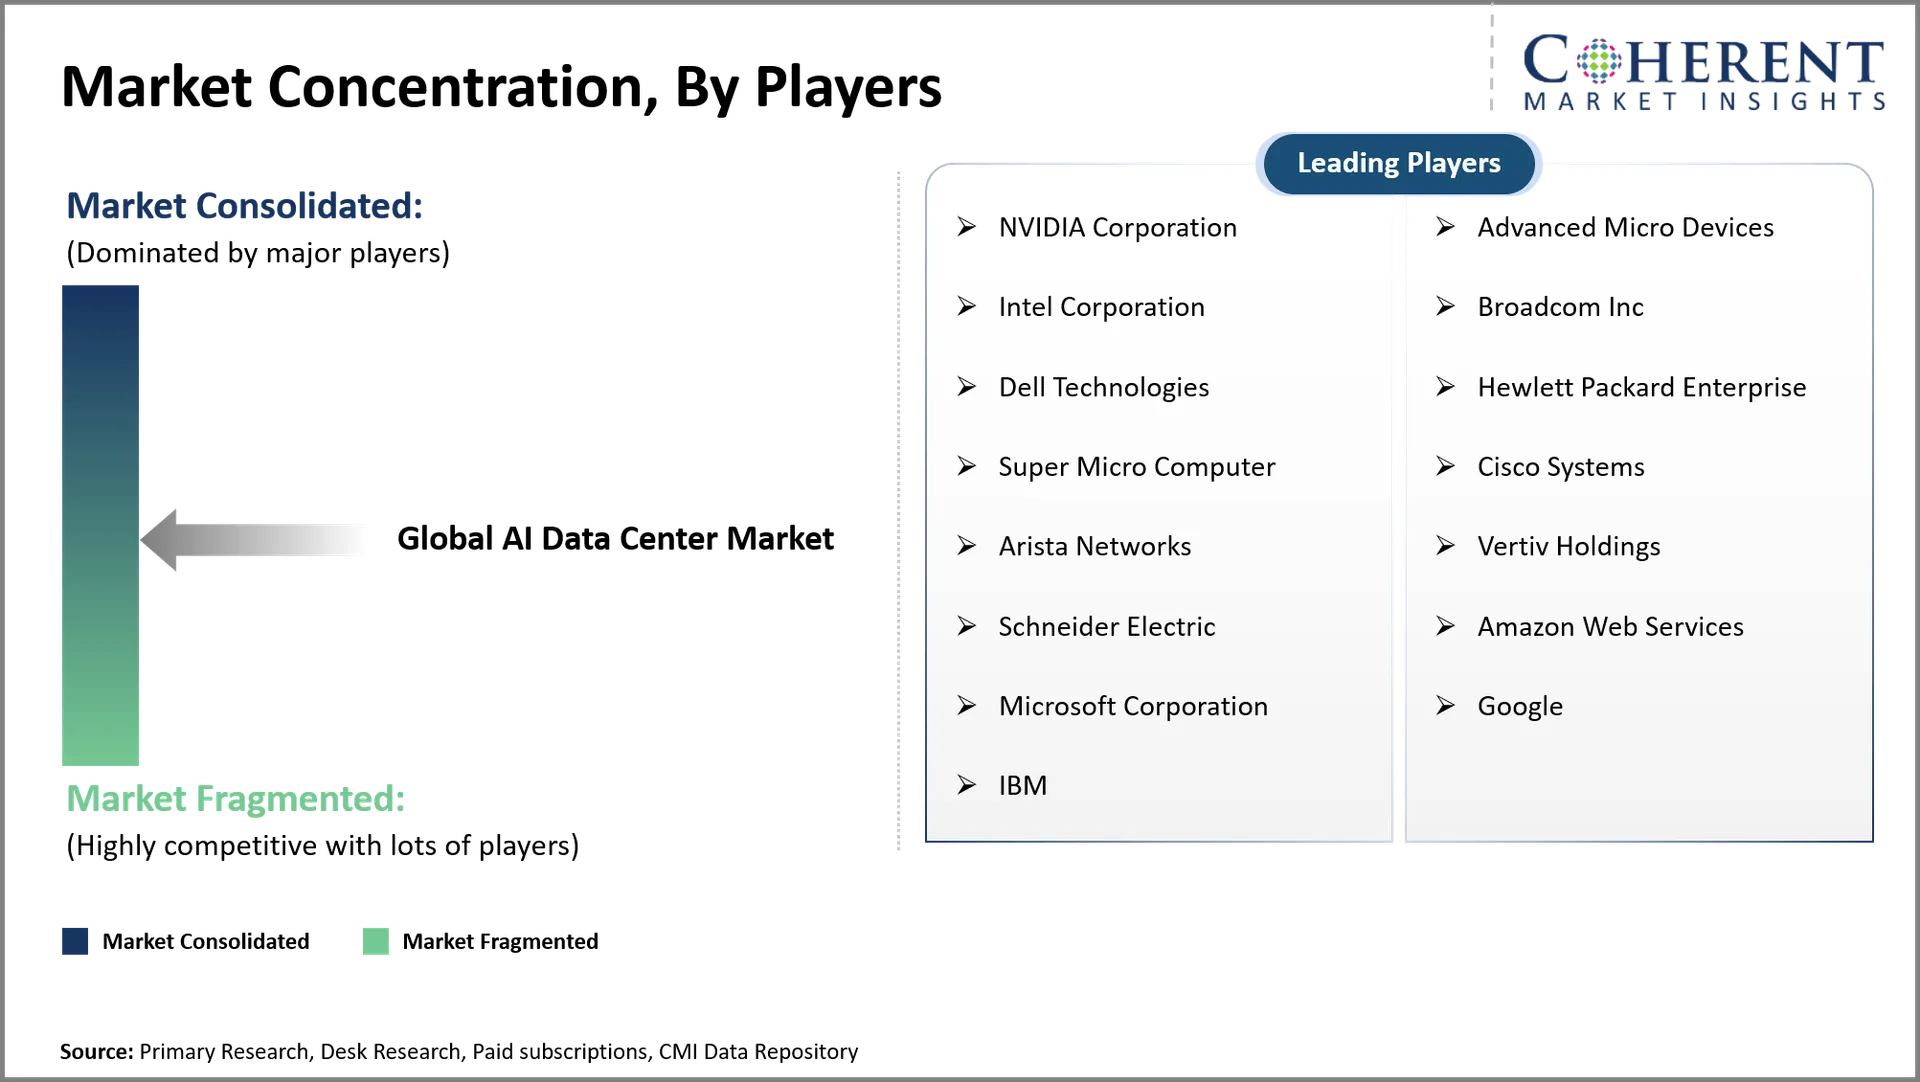
世界的なAIデータセンター市場は、加速されたコンピューティング、クラウドインフラストラクチャ、サーバー製造、および施設管理を横断して競争によって形作られています。 NVIDIAは、ラックスケールAIシステム用の統合グラフィックス処理ユニット、ネットワーク、ソフトウェアプラットフォームを通じてその位置を強化します。 Microsoftは、独自のマイアアクセラレータを設計し、高機能容量を追加して、推論性能と運用コストを最大化します。 Amazon Web Services は、NVIDIA との関連性を深め、アクセラレータの展開を拡張し、ネットワークを改善しました。 Googleは、Intersectでテキサス実験のように、専用のエネルギーインフラを備えた独自のTensor処理ユニットを組み合わせています。 Dell Technologies、Hewlett Packard Enterprise、およびSupermicroは、統合AIサーバー、ラックシステム、および液体冷却されたインフラストラクチャを通じて競争します。
AIデータセンター市場におけるトップメーカーと注目すべき製品
会社・メーカー | 注目製品 | 主な特長 |
NVIDIAの | NVIDIA DGX B200の特長 | Eight Blackwell GPUは、AI のパフォーマンスの 144 の petaflops、GPU メモリの 1.4 テラバイト、メモリの帯域幅の 1 秒あたりの 64 テラバイト、統合された高速ネットワーク |
Dellテクノロジー | デルパワーエッジXE9780 | 8つのNVIDIA HGX B200またはB300アクセラレータ、高密度に対応 AIコンピューティング、スケーラブルなサーバー構成、大規模モデルのトレーニングと推論 |
Hewlett Packardエンタープライズ | HPEクレイXD670 | GPU 認定コンピューティング、高性能ネットワーク、スケーラブルな構成、互換性のあるインフラストラクチャ、AI トレーニング、および高性能コンピューティングに関する液体冷却オプション |
スーパーマイクロ | NVIDIAの Blackwell GPU SuperServerプラットフォーム | 高密度GPU構成、ラックスケールの統合、直接液体の冷却の選択、高速相互接続、モジュラー配置 |
レノボ | レノボのThinkSystem SR675i | GPUによって加速されるAIの計算、大きい言語モデル、スケーラブルなインフラ、企業の推論、データ集中的なワークロードのためのサポート |
マーケットレポートスコープ
グローバルAI データセンター市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 180.00 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 23.00%0% | 2033年 価値の投射: | 米ドル 810.00 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | NVIDIA Corporation、アドバンストマイクロデバイス、インテル株式会社、ブロードコム株式会社、ディールテクノロジーズ、ヒューレットパッカードエンタープライズ、スーパーマイクロコンピュータ、シスコシステムズ、アリスタネットワーク、バーチングホールディングス、シュナイダーエレクトリック、アマゾンウェブサービス、マイクロソフト株式会社、Google、IBM | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- AIデータセンター市場は、電力消費、冷却要件、および推論コストをコントロールしながら、より多くのコンピューティング性能を提供することに依存します。 加速器、高帯域幅記憶、高速通信を統合するラックスケールシステムがますます重要になります。 マイクロソフトのマイアアクセラレータの開発は、クラウドプロバイダが自分のワークロードのハードウェアを最適化する方法を示しています。 大規模なトレーニングクラスターと、導入されたAIアプリケーションを提供するインフラ間での多様化が期待されます。 プロセッサ選択、冷却アーキテクチャ、電源配信、ワークロードスケジューリングを調整するオペレータは、利用を改善するためにより良い位置になります。
- 大規模なAIデータセンター、推論最適化された施設、および液体冷却されたインフラで最大の可能性があります。 米国は、特にテキサス州とオハイオ州で、既存のクラウドエコシステムと大規模なキャンパス建設の見込み客を持っています。 インドは、コネクティビティとデジタルインフラへの投資によって支持され、ローカライズされたAIインフラの可能性を持っています。 企業AIのアシスタント、産業オートメーション、科学計算、および実時間推論のような適用は別のインフラストラクチャの組み立てを必要とします。 投資家は、信頼性の高い電力、スケーラブルな冷却、繊維接続、追跡可能な顧客契約で施設を求める必要があります。
- 市場参加者は、単なるアクセラレータ能力ではなく、実証可能なパフォーマンス、予測可能な展開スケジュール、および運用コストを下げる上で区別する必要があります。 データセンターの開発者は、電力取引を早期にロックアップし、将来のラック密度の拡大を念頭に置いて施設を構築する必要があります。 機器メーカーは、冷却分布、電力管理、監視、メンテナンスを統合インフラパッケージに設計する必要があります。 特定のタイプの推論ワークロードは、クラウドプロバイダからのグラフィック処理ユニットに加えて、カスタムアクセラレータを考慮する必要があります。 コンポーネントの複数のソースを有効にし、クイックハードウェアの変更を有効にすることにより、サプライヤーは競争力を高めることができます。 オペレータはまた、許可要件と消費者の持続可能性の期待を満たすために透明なエネルギーと水管理方法を採用する必要があります。
市場区分
- コンポーネントのインサイト(Revenue、USD Billion、2021 - 2033)
- ハードウェア
- ソフトウェア
- サービス
- データセンター型インサイト(Revenue、USD Billion、2021 - 2033)
- ハイパースケールデータセンター
- コロケーションデータセンター
- エンタープライズデータセンター
- エッジデータセンター
- インフラ型インサイト(Revenue、USD Billion、2021 - 2033)
- AIサーバー
- ネットワーク機器
- ストレージシステム
- 電力と冷却システム
- 導入型インサイト(Revenue、USD Billion、2021 - 2033)
- クラウドベース
- オンプレミス
- ハイブリッド
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 人工知能
- 機械学習
- ディープラーニング
- 自然言語処理
- コンピュータビジョン
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- IT・通信
- BFSIの特長
- ヘルスケア
- 小売およびEコマース
- 自動車産業
- 製造業
- メディアとエンターテイメント
- その他
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- データセンターインフラストラクチャプロバイダ
- AIハードウェア&チップメーカー
- クラウドサービスプロバイダとハイパースケール
- コロケーションとマネージドサービスプロバイダ
雑誌
- データセンターのダイナミクスマガジン
- AIビジネスマガジン
- IEEEスペクトラムマガジン
- データ経済 マガジン
ジャーナル
- クラウドコンピューティングジャーナル(Springer)
- クラウドコンピューティングに関するIEEE取引
- パレルと分散コンピューティングのジャーナル
協会について
- 稼働時間研究所
- グリーングリッド協会
- データセンターアライアンス(DCA)
- 欧州データセンター協会(EUDCA)
パブリックドメインソース
- 米国エネルギー省(DOE) - データセンターレポート
- 国際エネルギー機関(IEA) - データセンターおよびエネルギーレポート
- 米国環境保護庁(EPA) - データセンターの効率性レポート
- 欧州委員会 - デジタルインフラ政策文書
独自の要素
- ログイン データ分析ツール
- 過去10年間の情報源を既存のCMI
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
グローバルなAIデータセンター市場は、USD 180.00で立ち向かう見込み 2026年のBnは2033年までにUSD 810.00 Bnに達すると予想されます。
2026年から2033年にかけて、グローバルAIデータセンター市場が23.0%となる見込みです。
ジェネレーションAIや大規模言語モデルの採用や、ハイパースケールクラウドインフラの拡張やAIコンピューティング能力の拡大は、グローバルAIデータセンター市場の成長を牽引する主要な要因です。
AIコンピューティングインフラとデータセンターの建設と増加電力消費と電力供給の制約のための高資本支出は、グローバルAIデータセンター市場の成長を妨げる主要な要因です。
コンポーネントの面で、ハードウェアセグメントは2026年の市場収益シェアを支配すると推定されます。
世界的なAIデータセンター市場は、人工知能のワークロードのための専門施設の住宅コンピューティング、ネットワーク、ストレージ、および冷却インフラで構成されています。
ダイレクト・ツー・チップの冷却は、プロセッサに取り付けられた冷たいプレートを通して液体を循環させ、重要な電子部品から熱を移します。