
グローバルAIセミコンダクター市場 サイズと予測 – 2026 に 2033
グローバルなAI半導体市場が成長する見込み ツイート 150.00 日元 ログイン に 2026 へ 500.00 円 2033年までに、化合物の年間成長率を登録 (CAGR)の 21.2%の 2026年~2033年 エッジデータセンターの拡充により、グローバルAI半導体市場を牽引 2025年10月28日 アカマイテクノロジーズ株式会社 アカマイ・インフェレンス・クラウドを立ち上げ、コア・データセンターからインターネットのエッジまで、AIが利用する場所と方法を再定義するプラットフォームです。 アカマイ・インフェレンス・クラウドは、ユーザーやデバイスに近い、エッジでインテリジェントでエージェント型のAI推論を可能にします。 従来のシステムとは異なり、このプラットフォームは、グローバルな規模で低レイテンシー、リアルタイムエッジAI処理を提供する目的で構築されています。
グローバルAIセミコンダクター市場における主要買収
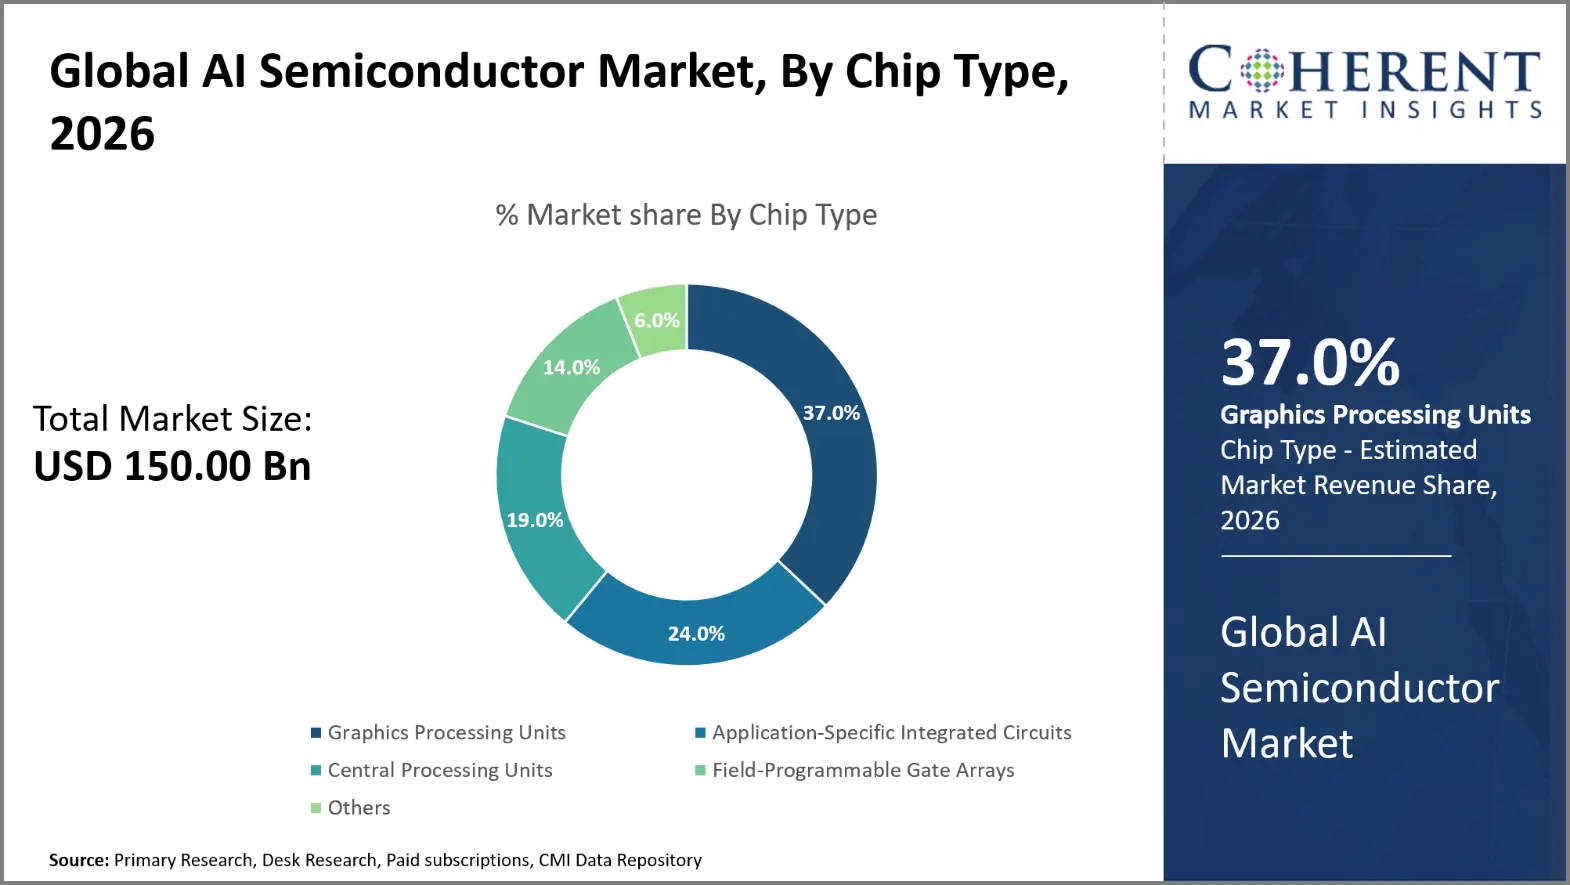
- グラフィックス処理ユニットのセグメントは、 37.0%の 2026年のグローバルAI半導体市場シェア 高性能コンピューティングおよび推論処理に対するライジング要求は、セグメントの成長を推進しています。 2026年6月24日、Qualcomm TechnologiesがDragonfly AI300アクセラレータをDragonfly C1000 CPUとHigh Bandwidth Computeテクノロジーと共に導入しました。
- GPU ベースのセグメントは、キャプチャを推定 41.0%の 2026年の市場シェア。 先進的なパッケージングとチップレットベースのアーキテクチャの開発は、セグメントの成長を主として推進しています。 2026年5月21日、先進マイクロデバイスは台湾の半導体エコシステムに10億米ドル以上投資すると発表しました。 戦略的パートナーシップをサポートし、将来のAIインフラのための高度なパッケージング機能を拡大しました。
- 人工知能の生成セグメントは、キャプチャを推定 35.0%の 2026年の市場シェア。 自動車および産業用システムにおける人工知能の普及は、セグメントの成長を大きく推進しています。 2026年1月5日、先進マイクロデバイスは、自動車、産業オートメーション、物理AIアプリケーション向けのRyzen AI Embedded P100とX100シリーズプロセッサを導入しました。
- 2026年、AI半導体市場を市場シェアで発信するアジアパシフィックが期待 29.0%のお問い合わせ アジアパシフィックのコネクティッドデバイス向けエッジ人工知能チップの採用は、地域市場の成長を促進しています。 2025年12月17日、台湾に拠点を置くAdvantechとDEEPXは、EAI-1961 Edge AI Acceleration Moduleを共同発表しました。 モジュールにはDEEPX DX-M1ニューラル処理ユニットが装備されており、毎秒最大25テラ操作が可能です。
- 北米は、 22.0% 2026年にシェアし、予測期間で最速成長を記録する予定です。 北米におけるエネルギー効率の高いプロセッサおよび専門的推論ハードウェアの広範な採用は、地域市場の成長を促進しています。 2025年10月14日、インテルは、AIの推論ワークロードのためのデータセンターGPU、Crescent Islandを発表しました。 アクセラレータは、LPDDR5XメモリとXe3Pアーキテクチャの160ギガバイトで設計されています。
セグメント情報
グラフィックス処理ユニットがグローバルAIセミコンダクター市場を支配する理由は?
グラフィック処理ユニットのセグメントは、 37.0%の 2026年のグローバルAI半導体市場シェア グラフィックスは、数千の並列計算を効率的に実行するため、ユニットを支配します。 これらの機能は、ニューラルネットワークの侵入、大規模モデルのトレーニングと洗練された数学的計算を支援します。 グラフィック処理ユニットは、集中的な人工知能タスクのためのクラウドプロバイダ、技術企業、研究機関によって活用されています。 独自の計算システムと高いメモリ帯域幅により、膨大なデータ収集の処理が高速化されます。 効率的なソフトウェアエコシステム、洗練されたネットワーク、および統合されたコンピュータプラットフォームから発生するトップメーカーによる採用のためのさらなるインセンティブ。 ジェネレーション人工知能の使用は、強力な加速器のための燃料供給需要です。
2025年3月18日、NVIDIAは、高度な人工知能のワークロードのためのBlackwell Ultraプラットフォームを発表しました。 GB300 NVL72システムは、72 Blackwell Ultra GPUと36 Grace CPUを組み合わせたものです。 NVIDIA は、GB200 NVL72 の前身者の AI のパフォーマンスを 1.5 回報告しました。 プラットフォームは、大規模モデルのトレーニング、推論、および有能なAI推論を対象としています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
GPU-Basedのアーキテクチャはなぜですか?
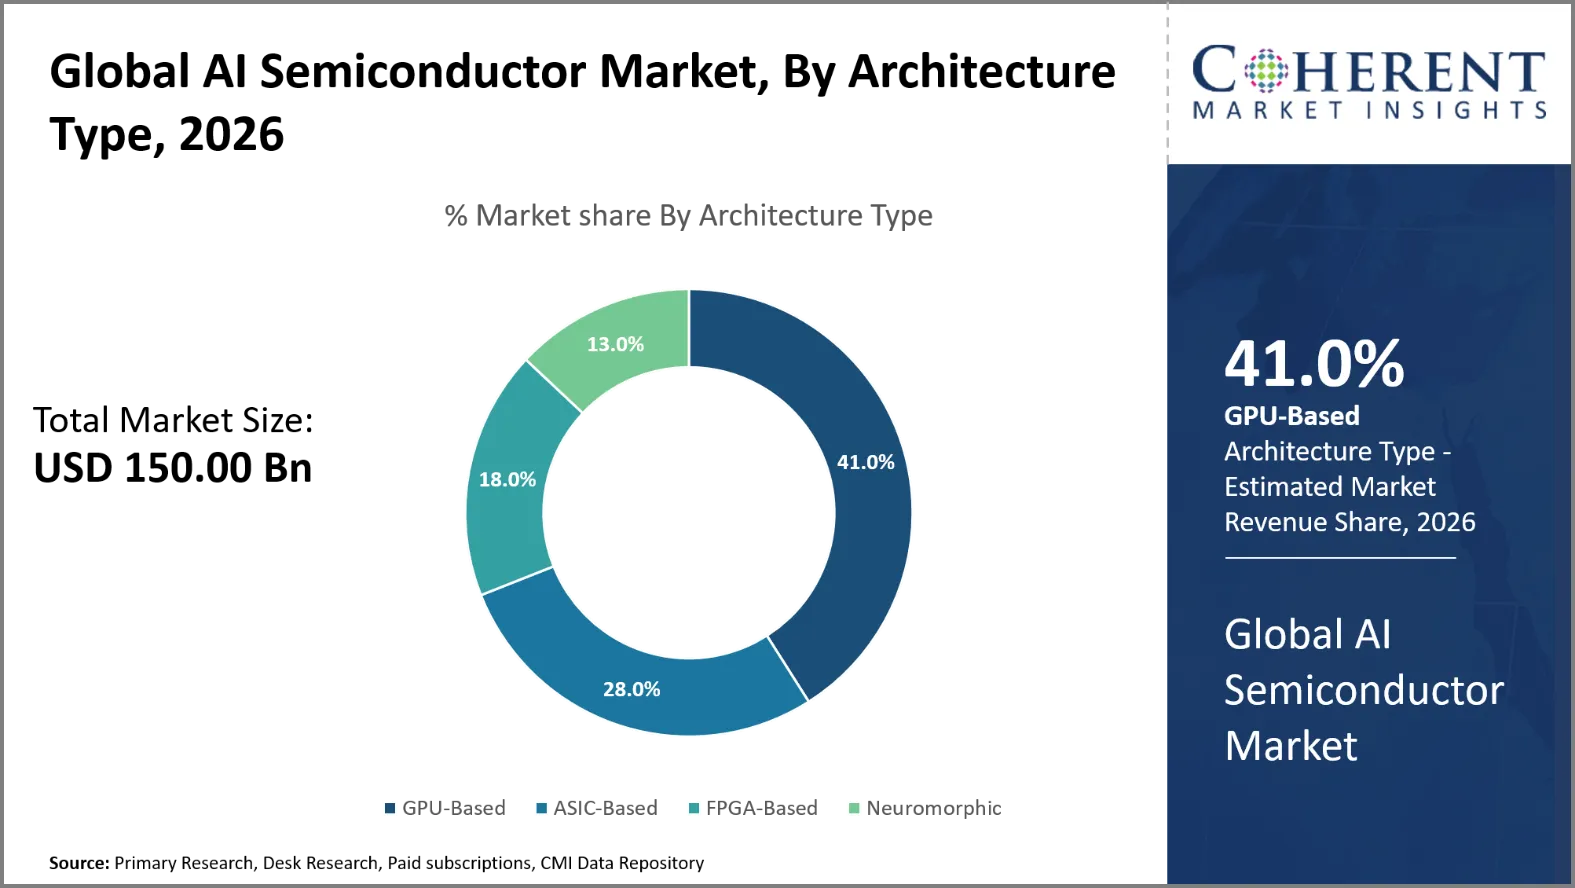
GPU ベースのセグメントは、 41.0%の 2026年のグローバルAI半導体市場シェア 主要なアーキテクチャタイプは、人工知能モデルが大きなデータセットで並列処理を行う必要があるため、GPUベースです。 グラフィック処理ユニットは、深い学習で使用される行列の乗算とテナント操作で優れています。 これらの機能は、言語処理、コンピュータビジョン、推奨システム、および科学コンピューティングのためのモデルのトレーニングと推論を加速します。 開発フレームワーク、ソフトウェアライブラリ、および開発者の精通性は、GPUベースのプラットフォームでよく開発されています。 これらのアクセラレータは、需要の厳しいアプリケーションのためのハイパースケールクラウドプロバイダーによって相互接続されたコンピュータクラスターで展開されています。
2025年5月19日 インテル アークプロB60とB50グラフィックスプロセッサユニットのワークステーションとAIの推論のリリースを発表しました。アークプロファミリーを拡張し、より大きなメモリ構成とソフトウェアのサポートを改善しました。 B60には24ギガバイトのRAMが搭載されています。B50には16ギガバイトがあります。 Intel は、AI の推論、専門のワークステーションおよび工学適用のためのプロダクトを両方設計しました。
人工知能は、グローバルAIセミコンダクター市場を指す
ジェネレーションの人工知能セグメントは、 35.0%の 2026年のグローバルAI半導体市場シェア ジェネレーション・人工知能は、トレーニングとインフェレンスのための重要なコンピューティングリソースを必要とするため、グローバルAIセミコンダクター市場における主要な需要ドライバです。 大規模な言語モデル、画像ジェネレータ、ビデオシンセサイザー、コードヘルパーは、複雑なニューラルネットワーク上で実行し、たくさんのデータ。 これらのアプリケーションは、CPU全体の高性能加速器、高帯域幅メモリ、効率的なデータ動作を必要とします。 これにより、ビジネスは、顧客ケアを提供し、ソフトウェアを開発し、コンテンツを作成したり、文書を分析したり、ワークフローを自動化したりするなど、ジェネレーションAIを利用しています。 クラウドサービスプロバイダがクラウドサービスプロバイダにより、モデルの活用と企業導入が増加しています。
2025年4月29日、メタがLlama 4モデルファミリーを用いたスタンドアローンメタAIアプリケーションを立ち上げました。 対話支援、音声インタラクション、画像生成、編集などのアプリケーションが導入されました。 メタは、より広範なアプリケーションエコシステムと人工知能のメガネでアシスタントを接続しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国先進半導体輸出制御 |
|
欧州連合二重使用の輸出制御規則(EU) 2021/821 |
|
AI半導体市場ダイナミクス
マーケットドライバー
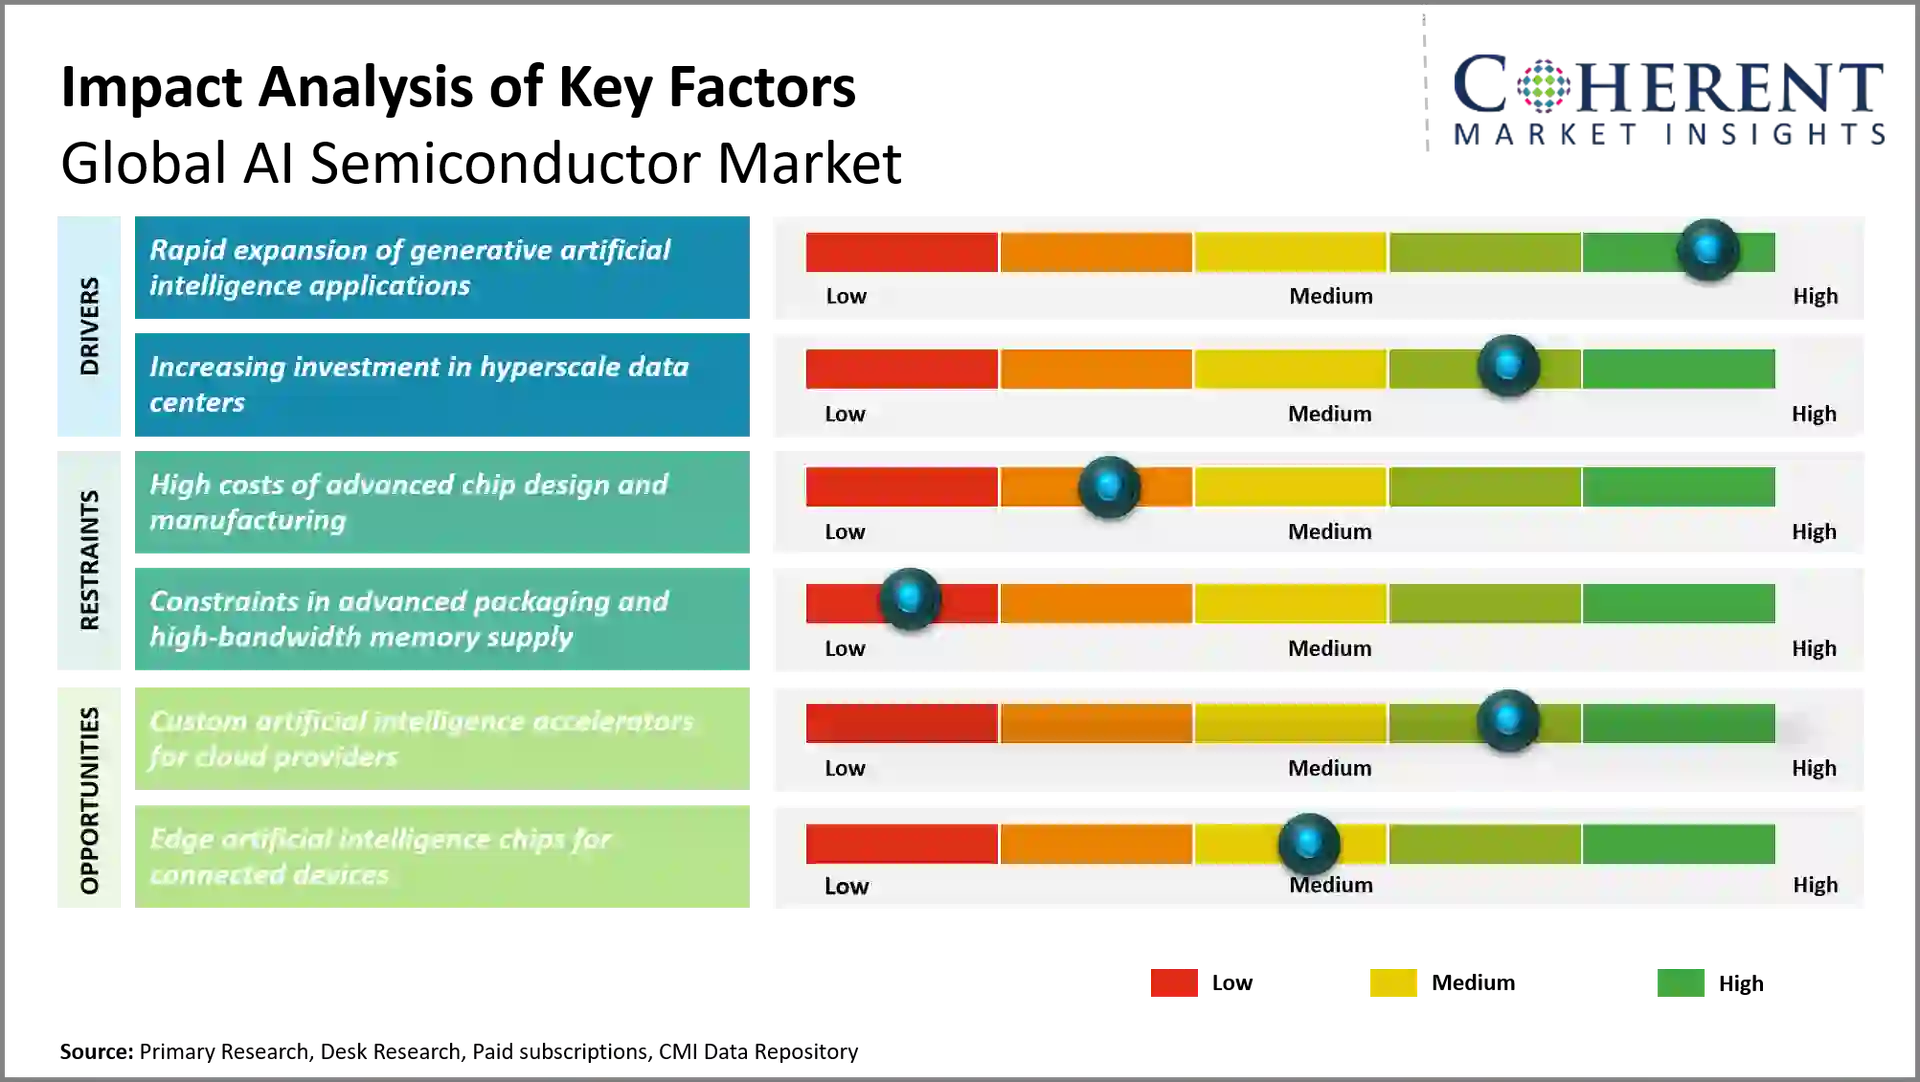
ジェネレーション人工知能アプリケーションの急速な拡大
世界的なAI半導体市場における需要は、ジェネレーションの人工知能アプリケーションの急速な成長によってもたらされます。 大きい言語モデル、イメージの生産用具、コード ヘルパー、ビデオ統合、これらすべては高い計算力を必要とします。 これらのワークロードは、グラフィックス処理ユニット、高帯域幅メモリ、専門AIアクセラレータに依存しています。 ジェネレーションAIは、顧客サポート、ソフトウェア開発、製品設計、ビジネスオートメーションの企業によって採用されています。 モデルの複雑性を高め、ユーザーによる増加率は、トレーニングと推論のためのインフラのさらなる需要を促進しています。 半導体メーカーは、新しいCPUアーキテクチャを開発し、メモリの統合とエネルギー効率の高いコンピューティングソリューションを開発しています。 これらのトレンドは、半導体機器プロバイダやAIチップメーカーの新しい見通しをオープンしています。
2026年4月15日、Adobeは、アプリケーション全体でクリエイティブな仕事をコーディネートするために構築されたFirefly AI Assistantを発表しました。 Photoshop、Premiere、Illustrator、その他のCreative Cloudアプリでワークフローを管理し、結果とアシスタントをチャットできます。 Adobeは、さらにビデオ編集、サードパーティのジェネレーションモデルへのアクセス、およびより多くの画像編集を含みます。
大規模データセンターへの投資の増加
ハイパースケールデータセンターは、グローバルAI半導体市場の成長を推進しています。 クラウドプロバイダは、人工知能のワークロードと企業需要の高まりをサポートするコンピューティングインフラストラクチャを開発しています。 これらの設備は、高速プロセッサ、高速ネットワーキングチップ、メモリの改善、効率的なパワーマネジメント半導体を要求します。 AIに焦点を絞ったデータセンターは、高密度プロセッサラックによって生成された熱を処理する独自の冷却機構を必要としています。 加速されたコンピューティングインフラへの投資を加速化し、半導体メーカーは、高性能プロセッサと統合コンピューティングプラットフォームを構築しています。 ハイパースケールの人はエネルギー効率、計算およびスケーラビリティの密度を見ています。 これらの投資は、クラウドコンピューティング、エンタープライズアプリケーション、およびジェネレーション・人工知能サービスにおける高度なAI半導体の需要をサポートしています。
2025年7月22日、OpenAIとOracleは、米国におけるスターゲートデータセンターの容量の4.5ギガワットの追加を開発する合意を発表しました。 初期Abilene、テキサス、サイト、パートナーシップが5ギガワット以上の開発の下で計画された容量をもたらした。 OpenAIは、施設が2万個以上のチップを稼働させると述べた。
新興トレンド
- 高度の包装およびChipletの統合: 半導体メーカーは、チップレットアーキテクチャーと 高度の包装 コンピューティングのパフォーマンスと製造の汎用性を高める技術。 これらの方法は、製造限界に対処する一方で、これまでより複雑な人工知能のワークロードをサポートし、コンパクトなパッケージで特殊な処理ユニット、メモリ、相互接続を統合します。
- カスタム人工知能アクセラレータの高度化: Hyperscaleクラウドプロバイダは、アプリケーション固有の統合回路を構築し、人工知能のワークロードを最適化します。 このようなプロセッサは、エネルギー効率を高め、運用コストを削減し、一定の推論ジョブを実行し、標準のための競争を増やすことができます グラフィック処理ユニット アーキテクチャ。
- 高帯域幅記憶および高度の記憶統合: 高帯域幅メモリと高度なメモリ統合技術の必要性を増加させるモデルサイズ。 半導体メーカーは、データ転送ボトルネックを軽減し、より高速な人工知能のトレーニングと推論を可能にするために、メモリ容量、帯域幅、梱包効率を高めています。
- エネルギー効率性人工知能 コンピューティング: 人工知能データセンターの電力使用量は、エネルギー効率の高いプロセッサと最適化されたコンピューティングアーキテクチャの開発につながります。 強化された半導体プロセス、カスタマイズされた加速器、電力管理技術、および統合された冷却技術により、メーカーはワットごとの性能を改善しています。
地域洞察
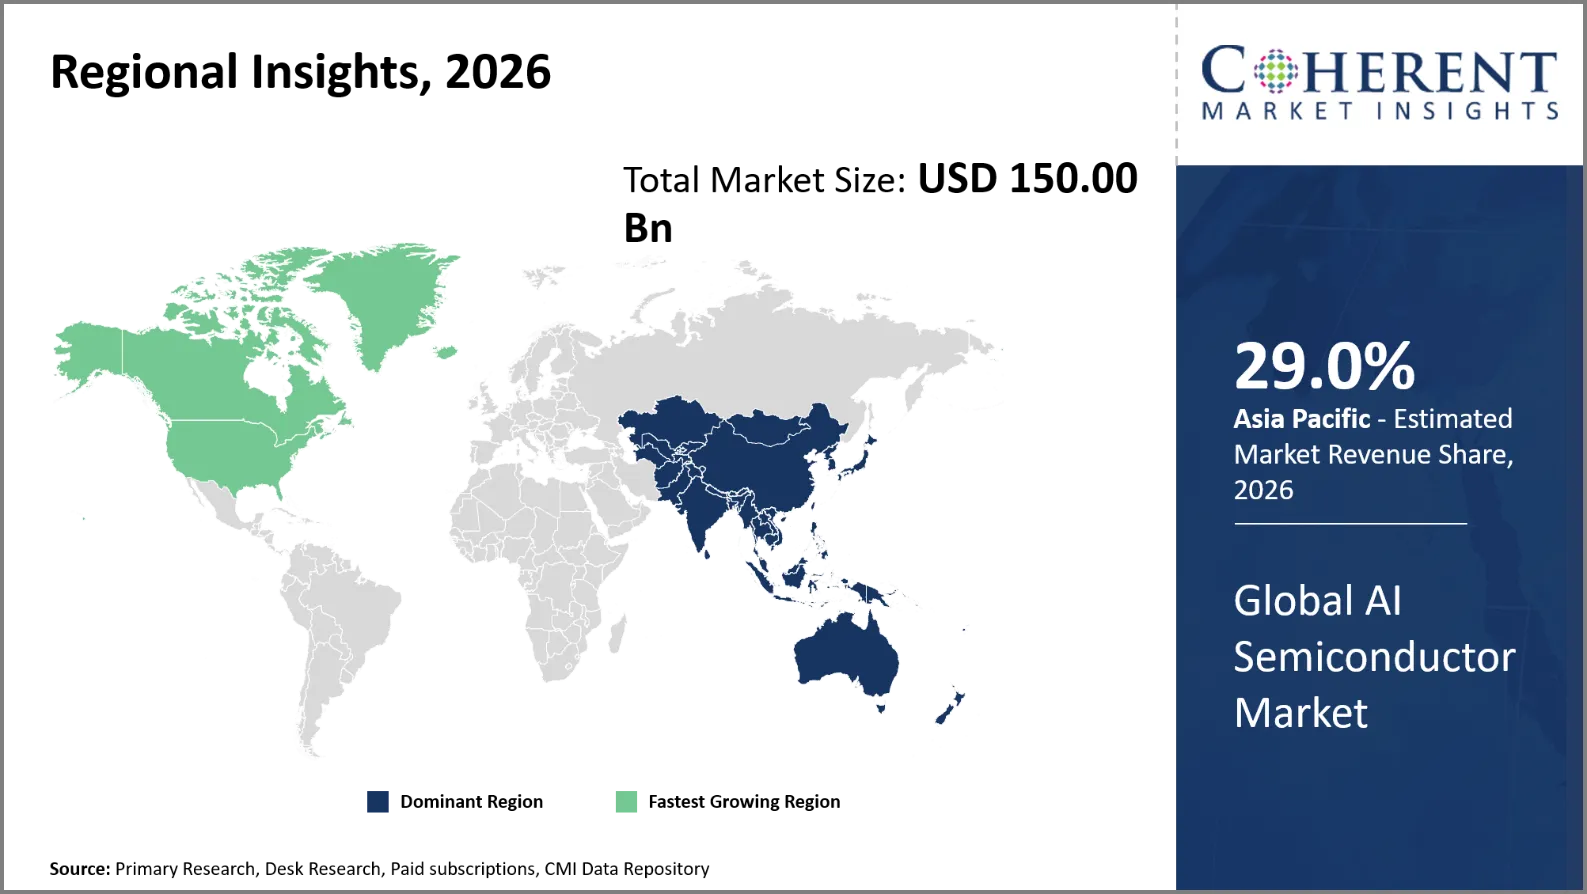
なぜアジアパシフィックはAIセミコンダクターの強い市場ですか?
アジアパシフィックは、市場シェアを占める 29.0%の で 2026. アジアパシフィックは、半導体製造、メモリ製造、革新的なパッケージング、電子機器製造に重点を置いています。 台湾半導体製造会社、Samsung ElectronicsとSK hynixと共に、高度なファウンドリーサービスを提供しています。 シリコンウェーハ、フォトレジスト、蒸着装置、精密製造技術を提供します。 Huawei社技術やCambricon Technologiesなどの中国企業は、先代のアクセラレータの開発を支持しています。 地域への需要は、携帯電話、産業機器、エッジデバイスに人工知能を組み込む電子機器メーカーによってもサポートされています。 ファウンデーション、メモリベンダー、パッケージングスペシャリストが一緒に作業することで、プロセッサーの複雑なデザインがより一層複雑になります。 地域政府は、国内の半導体機能とサプライチェーンのレジリエンスを奨励しています。
なぜ北アメリカのAIの半導体の市場は高成長を展示しますか。
北米は、CAGRで最速の成長を登録することが期待されています 21.4% 予報期間を超えて。 アカウント作成 22.0% 2026年のグローバルAI半導体市場。 北米は、AIチップデザイナー、高スケールクラウド事業者、半導体研究施設の集中化に寄与しています。 NVIDIA 開発 Blackwell および Rubin プラットフォーム技術は、Advanced Micro デバイスは、高性能コンピューティングの Instinct アクセラレータを提供します。 ブロードコムは、ビッグクラウド顧客向けのネットワーク技術とAIアクセラレータを設計しています。 インテルコーポレーションは、国内製造および洗練された包装に投資しています。 台湾の半導体 マニュファクチャリングカンパニーは、米国投資額を2025億米ドルに増やすことを予定しており、製造工場や洗練されたパッケージング施設など、 これらの進歩は、チップ設計、コンピューティングインフラ、および家庭用半導体製造における領域の能力を強化します。
世界の主要国のためのAIセミコンダクター市場展望
なぜ中国はAIセミコンダクター市場の主要なハブとして新興していますか?
家庭や中国の国内技術置換で作られたコンピューティングプロセッサーの欲求は、中国のAI半導体市場を運転しています。 Huawei社のテクノロジーは、Ascendアクセラレータおよび関連コンピューティング環境で動作します。 そして、Cambriconの技術は熱心なAIプロセッサを提供します。 Moore スレッド、MetaX および Iluvatar CoreX は、中国の国内アクセラレータエコシステムを後押ししています。 上限CPUおよび速い記憶の輸出限界は国内電子工学のための必要性を高めました。 中国のクラウドプロバイダーとテクノロジー企業は、モデルのトレーニングと推論のために成長したチップに向けています。 しかし、メモリの可用性と洗練された製造機器へのアクセスは、引き続き重要な障害となります。 これらの要因は、国内プロセッサの設計、ソフトウェア適応性、代替サプライチェーン開発を促進します。
米国ではAIセミコンダクター市場における次の成長エンジンは?
要求はAIの破片の設計、雲のインフラ、ソフトウェア開発および企業のコンピューティングの堅い統合のための米国市場を支えます。 NVIDIAのCUDAソフトウェアエコシステムは、GPUのアプリを最適化し、高度なマイクロデバイスは、加速器開発のためのROCmプラットフォームをプッシュする開発者を支援します。 Amazon Web Services は、クラウドワークロード用の独自のトレーナーと Inferentia プロセッサーを設計し、一部のワークロードのサードパーティアクセラレータに依存します。 Googleは、AIのトレーニングと自社製品内の推論のためのテナー処理ユニットを構築します。 また、Microsoftは、マイアアクセラレータラインなどの独自のシリコンにも投資しています。 これらは、プロセッサとクラウドサービス間のより多くのワークロード固有のコンピューティング、より良いパフォーマンス・パー・ワットおよびタイター・カップリングの欲求に対する応答です。
台湾AIセミコンダクター 市場分析とトレンド
台湾のAI半導体事業は、世界的なチップデザイナーとの一流ファウンドリー製造、優れたパッケージング、強力なパートナーシップによって供給されています。 台湾の半導体 製造会社は、革新的な製造技術とチップオン・ワーファー・オン・サブスレート包装でトップAIプロセッサのプロジェクトを可能にします。 2025年の年次報告書は、AIの需要増加と革新的な製造および包装設備の継続的な投資を指摘しました。 半導体試験基板・製造装置サプライヤーも台湾にメリットをもたらします。 2025年7月、政府は半導体の研究、集積回路の設計および高度のパッケージに焦点を合わせる5つの信頼される企業のセクターの昇進の計画を発表しました。 これらの利点により、台湾は複雑なAIアクセラレータを商業規模で構築するための鍵です。
日本AI半導体市場分析と動向
日本のAI半導体事業は、日本独自の半導体材料、製造装置、最先端の論理出力を再現する取り組みによって支えられています。 東京エレクトロンでは、半導体製造装置、新エツ化学、SUMCOはシリコンウエハを作る装置を製作しています。 複雑な半導体デバイスを検証するために使用されるアドバンテスト機器。 政府のプログラムや産業同盟との高度なロジック製造に従事しています。 富士フイルムは、2026年2月にラピウスに投資し、最先端の半導体製造・材料開発を支援しました。 富士フイルムは、フォトレジストやポストケミカル機械研磨クリーナーの専門知識を強化しています。 これらの活動は、AI半導体製造における装置・材料・試験・製造工程における日本の役割強化に貢献します。
韓国AI半導体市場分析とトレンド
韓国のメモリリーダーシップと高度なパッケージングへの投資の増加は、国のAI半導体部門で成長しています。 SK hynix は、強力なAI プロセッサを使用して、大規模なコンピューティング システムの帯域幅の要求を満たすために高帯域幅のメモリを提供します。 サムスン電子は、処理能力を備えたメモリ技術に取り組んでおり、かなり高い帯域幅メモリ処理メモリのアーキテクチャです。 SK hynixは、それがChungcheong地域に100兆韓国ウォンを投資する2026年7月に言いました。 先進的なパッケージング施設、NANDファブ、およびAIインフラを介したアイデア。 これらの投資は、メモリ集中コンピューティングと高度な半導体統合のための韓国を位置します。
グローバルAIセミコンダクター市場 - 高帯域幅 記憶需要と供給の制約 (2025-2026)
インフォメーション | 最新のデータポイント | 需要または供給への影響 |
HBM4帯域幅 | マイクロンは、スタックごとに2.8 TB/sを超える | 高帯域幅は、要求の厳しいAIトレーニングと推論をサポートしています |
HBM4帯域幅 | サムスンは、スタックごとの3.3 TB /秒までのレポート | より高いスループットは、メモリサプライヤーのパフォーマンス要件を増加させます |
HBM4容量 | ミクロンHBM4 36GB 12の高さ;48GB 16の高さのサンプル | 高い積み重ね容量はより大きいモデルおよびより要求するワークロードを支えます |
高度なパッケージング投資 | シンガポールで約7億円 | 2027年より、新たなパッケージ容量が大きく拡大する見込み |
HBM製造投資 | 米国の製造業および研究投資の予定で約200億米ドル | 国内のHBMの製造および高度の包装の機能のための計画を含んでいます |
HBM4 生産の状態 | サムスンは2月に量産および商業出荷を開始しました 2026 | 製造者の資格および製造業の収穫は重要な競争の要因残ります |
HBM4 生産の信頼性 | SK hynixは9月2025日の量産のために開発および準備を完了しました | 信頼できる高出力への移行の設計は高度の製造業プロセスを要求します |
HBM4パワー効率 | マイクロンは20%以上の改善をHBM3Eに報告します | メモリの帯域幅ごとの加速器のパワー消費量を減らすことができるよりよい効率 |
HBM4パワー効率 | サムスンは40%改善対HBM3Eを報告します | パワー効率と熱管理は密なAIシステムでますます重要である |
クラウドプロバイダー向けカスタム人工知能アクセラレータがAIセミコンダクター市場における新たな成長機会を創出する方法は?
カスタム人工知能アクセラレータは、一般的なグラフィック処理ユニットを使用するのではなく、特定のワークロードのためのプロセッサのパフォーマンスを向上させることを可能にすることによって、クラウドプロバイダのための成長の可能性を開きます。 Amazon Web Servicesは、Inferentiaを使用して、Trainiumを使用してモデルをトレーニングし、推論を行います。 Googleは、人工知能サービスのためのTensor処理ユニットを開発しています。 Microsoftは、マイアアクセラレータをクラウドインフラストラクチャにロールアウトし、メタは独自のシリコンを構築し、パワーリスペクションシステムとジェネレーションの人工知能を実現します。 これらのプロセッサは、プロバイダがメモリの帯域幅、ネットワーク、電力使用量、推論コストを向上させます。 トレンドは、半導体デザイナー、高度なファウンデーション、高帯域幅メモリベンダー、チップパッケージプロバイダのチャンスを提供します。 また、特殊なチップ設計サービスと高度な製造能力の要求を上げます。
2025年12月2日、Amazon Web Servicesは、ユニークなTrainium3チップを搭載したTrn3 UltraServersの一般的な可用性を発表しました。 各チップは、FP8 コンピューティング パフォーマンス、144 ギガバイトの帯域幅メモリ、および 4.9 テラバイト/秒のメモリ帯域幅を実現します。 各 UltraServer は 144 Trainium3 チップまで対応しています。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年3月16日 NVIDIAの NVIDIA Vera CPU を立ち上げ、世界で初めてのプロセッサーは、AI の年齢や強化学習のために構築され、従来のラックスケール CPU よりも 2 倍の効率と 50% 速く結果を提供します。 NVIDIA Vera CPU は、NVIDIA Grace CPU の成功を築き、あらゆる規模の組織を可能にし、業界全体で AI の工場を建設し、有能な AI をスケールで実現します。
- 2025年10月28日 クアルコムテクノロジーズ株式会社 データセンター、Qualcomm AI200、AI250チップベースのアクセラレータカード、ラック用の次世代AI推論ソリューションの発売を発表しました。 Qualcomm AI200は、所有コスト(TCO)を削減し、大規模な言語とマルチモーダルモデル(LLM、LMM)の推論と他のAIワークロードのための最適化された性能を提供するように設計された、専用のラックレベルのAI推論ソリューションを紹介します。
- 6月12日、2025日 AMDについて AMD Instinct MI350シリーズを立ち上げ、最大4x世代のAIコンピューティング改善と最大35x飛躍性能を実現します。 AMD CDNA 4 アーキテクチャ上に構築されたAMD Instinct MI350X と MI355X GPU は、現代のAIインフラストラクチャの要求のために作られています。
競争力のある風景
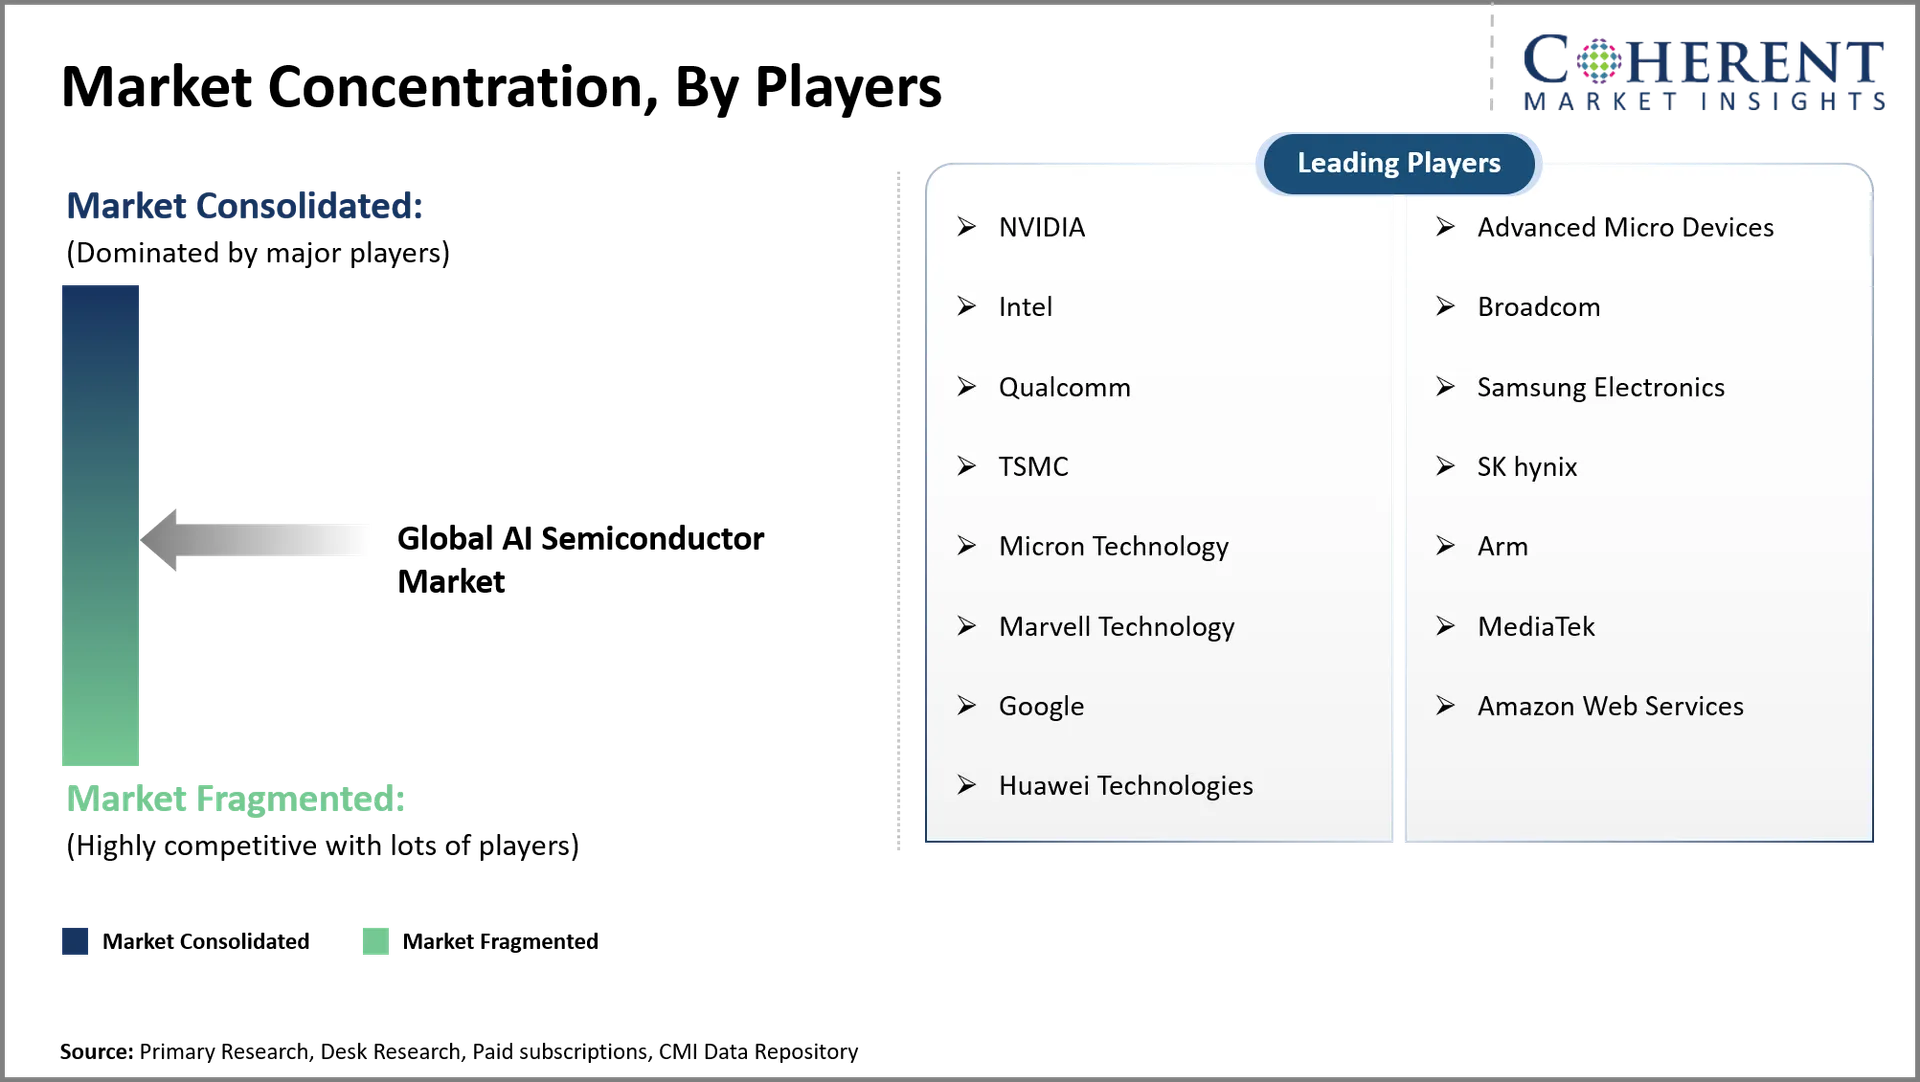
NVIDIA、Advanced Micro Device、Broadcom、Marvell Technology、および主要なカスタムチップ開発者による世界規模のAI半導体市場。 NVIDIA は、Blackwell と Rubin アクセラレータを CUDA ソフトウェア、NVLink インターコネクト、統合データセンター システムと組み合わせています。 高度なマイクロデバイスは、Instinctアクセラレータ、EPYCサーバープロセッサ、およびROCmソフトウェアエコシステムを通じて競争します。 ブロードコムは、高度なAIアクセラレータ、高速ネットワーク、およびハイパースケール顧客向けのチップレットの統合に焦点を当てています。 Marvellの技術は光学関係および注文のデータセンターのケイ素に焦点を合わせます。 Amazon Web Services、Google、Microsoftは、選択したクラウドワークロード用の独自のアクセラレータを開発しています。 これらの戦略は、コンピューティングのパフォーマンス、ソフトウェアの互換性、ネットワーク、電力効率、およびトータルな導入コストで競争を反映しています。
AI半導体市場におけるトップメーカーと注目すべき製品
メーカー | 注目製品 | 主な特長 |
SKハイニクス | HBM4の特長 | 2、048 I/O ターミナル、10 Gbps の操作速度上の、40% の改善された電力効率versus HBM3E の高度 MR-MUF の積み重ねの技術 |
サムスン電子 | HBM4の特長 | 最大 3.3 TB/s のスタックごとの帯域幅, 12 の高さの構成の 36 GB 容量, 4 nm の論理ベースダイ, 40% 改善された電力効率対 HBM3E |
マイクロン技術 | HBM4 36GB 12の高さ | 積み重ねごとの2.8 TB/sの帯域幅、11 Gbpsピン速度上の、20%以上の改善された電力効率versus HBM3E |
台湾の半導体 製造会社 | CoWoSの高度のパッケージ | ロジックチップとHBMスタック、高密度インターコネクト、大型シリコンインターポサ、高度なAIと高性能コンピューティングプロセッサのサポートを統合 |
ASEテクノロジーホールディング | 2.5Dおよび3D ICの包装 | GPU、CPU、およびHBM、高密度ルーティングおよび異質チップ統合を統合 |
AI半導体市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 150.00 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 21.2%の | 2033年 価値の投射: | 500.00 円 |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | NVIDIA、高度なマイクロデバイス、インテル、ブロードコム、Qualcomm、Samsung Electronics、TSMC、SKハイニクス、ミクロンテクノロジー、アーム、マーブルテクノロジー、メディアテック、Google、Amazon Webサービス、Huawei Technologies | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- AI半導体業界は、スタンドアローンプロセッサーから、アクセラレータ、メモリ、ネットワーク、ソフトウェアを統合する完全なコンピューティングプラットフォームへと移行します。 NVIDIAは密接に統合されたシステムを求める顧客から恩恵を受けており、Advanced Micro DeviceはInstinctのアクセラレータとROCmのエコシステムを通じて代替手段を提供しています。 カスタムシリコンは、クラウドプロバイダが繰り返しワークロードを最適化し、推論コストを削減することで重要性を高めます。 しかし、汎用グラフィックス処理ユニットは、柔軟にトレーニングと高速なモデル設計のために引き続き重要です。 そして将来的には、競争は、唯一のピーク処理速度ではなく、ワット、メモリ、接続帯域幅および使用可能なソフトウェアサポートごとの配信された性能に基づいている。
- 最大の機会は、特殊なクラウドアクセラレータ、インフェレンスプロセッサ、高帯域幅メモリ統合および革新的なパッケージブロードコムは、カスタムアクセラレータプログラムを開発する場合に非常に不可欠です。マーブルテクノロジーは、光接続とデータ輸送にチャンスがあります。 台湾セミコンダクターマニュファクチャリングカンパニーとその優れたパッケージング環境を通じて製造機会を提供しています。 韓国は高帯域幅のメモリ、SK hynixとSamsung Electronicsのスピアヘッドの見込み客を持っています。 インフェレンスをターゲットとする企業は、推奨エンジン、エンタープライズ言語モデル、およびエージェント型AIサービスに焦点を当てるべきです。 これらのワークロードは、レイテンシー、パワー消費量、メモリアクセス、および運用コストのために最適化されたプロセッサの必要性を駆動します。
- 市場参加者は、単なる理論的な計算要件ではなく、測定可能なワークロード性能に基づいて商品を区別する必要があります。 チップデザイナーは、ファウンドリー、メモリベンダー、パッケージングスペシャリスト、クラウドクライアントで早期に作業しなければなりません。 商用採用を加速し、ハードルを切り替えるクライアントはソフトウェアの移植性と成熟した開発ツールで低下させることができます。 製造業者はまた重要な部品のための包装の機能を高め、調達を多様化するべきです。 カスタムシリコンを入力する企業は、予測可能なワークロードと十分なデプロイメントスケールを使用して、開発コストを正当化する必要があります。 中小企業のサプライヤーは、各アクセラレータカテゴリに直接競争するのではなく、専門的推論、エッジ人工知能、または電力管理を追求することができます。
市場区分
- チップ型インサイト(Revenue、USD Billion、2021 - 2033)
- グラフィック処理ユニット
- アプリケーション固有の集積回路
- 中央処理装置
- フィールドプログラム可能 ゲートの配列
- その他
- 建築型インサイト(Revenue、USD Billion、2021 - 2033)
- GPUベース
- ASICベース
- FPGAベース
- ニューロモルフィック
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 人工知能の生成
- 自然言語処理
- コンピュータビジョン
- 自動システム
- ロボティクス
- 予測分析
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- クラウドサービスプロバイダ
- コンシューマーエレクトロニクスメーカー
- 自動車メーカー
- 産業企業
- ヘルスケア組織
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- NVIDIAの
- 高度なマイクロデバイス
- インテル
- ブロードコム
- クアルコム
- サムスン電子
- ツイート
- SKハイニクス
- マイクロン技術
- アーム
- マーブルテクノロジー
- メディアテック
- サイトマップ
- Amazon Webサービス
- Huaweiの技術
ソース
第一次研究インタビュー
- AI半導体メーカー&チップデザイナー
- クラウドコンピューティング&データセンターソリューションプロバイダ
- 自動車両&エッジAIテクノロジー開発者
- AIソフトウェア&ハードウェア統合スペシャリスト
雑誌
- IEEEスペクトラムマガジン
- 半導体ダイジェスト
- EEタイムズ(電子工学タイムズ)
- ログイン 技術レビュー
ジャーナル
- 半導体技術と科学のジャーナル
- 電子デバイスに関するIEEE取引
- コンピュータシステムに関するACM取引(TOCS)
協会について
- 半導体産業協会(SIA)
- グローバル半導体アライアンス(GSA)
- SEMI(半導体機器・材料国際)
- 複合機械協会(ACM)
パブリックドメインソース
- 米国商務省 – 産業安全保障局(BIS)
- 世界の半導体 取引統計(WSTS)
- 欧州半導体産業協会(ESIA)公報
- 米国特許商標庁(USPTO) – AI半導体特許データ
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 150.00 Bnに立つと予想されるグローバルAI半導体市場は、2033年までにUSD 500.00 Bnに達する見込みです。
2026年から2033年にかけて、グローバルAI半導体市場のCAGRが21.2%となる見込みです。
ジェネレーション・人工知能のアプリケーションを急速に拡大し、ハイパースケール・データセンターへの投資の増加は、グローバルAI半導体市場の成長を牽引する主要な要因です。
高度なパッケージングおよび高帯域幅メモリ供給における高度なチップ設計と製造および制約のコストは、グローバルAI半導体市場の成長を妨げる主要な要因です。
チップタイプでは、グラフィック処理ユニットのセグメントは2026年の市場収益シェアを損なうと推定されます。
世界的なAI半導体市場は、プロセッサ、メモリチップ、および人工知能のワークロード用に設計された半導体をサポートしています。
高帯域幅のメモリは、大量のデータを迅速に供給し、計算された集中型AI操作中にメモリボトルネックを削減します。