
OEM 断熱材市場規模とシェア分析 - 2026 年から 2033 年
OEM 断熱材の市場規模はCAGR 5.9%で成長し、2026 年には401 億 5,000 万米ドルに達し、2033 年には約 599 億 7,000 万米ドルに達すると予想されています。主な推進要因は主に、エネルギー効率の高い機器に対する需要の高まり、熱と音響の採用の増加によって定義されます。 自動車および輸送用途における断熱、HVAC および冷凍システムにおける断熱要件の高まり、家電製品や産業機器における高性能断熱材の使用の拡大などです。 Knauf Insulation によると、ミネラルウール ベースの OEM 断熱ソリューションは、OEM 製品における高度な熱および音響管理のニーズの高まりをサポートし、家庭用電化製品などの用途にエネルギー効率、防火、音響性能、機械的性能を提供します。
重要なポイント
- ミネラル ウール 素材タイプ カテゴリは、2026 年には約 38.0% となり最大になると予測されています。 この部門は、その優れた熱性能、耐火性、遮音特性、寸法安定性、および産業用機器、HVAC システム、家電製品、輸送、その他の OEM 用途で広く使用されているため、成長が見込まれています。 ロックウールの断熱セグメントは、ミネラルウールベースの断熱ソリューションに対する継続的な商業需要に支えられ、2025 年に現地通貨ベースで 2024 年比 1.5% 増の 32 億 600 万ユーロの収益を上げました。
- 産業セグメントは、2026 年に約 38.0% で最終用途産業カテゴリーをリードすると予想されています。このセグメントの成長は、熱管理、プロセスエネルギー効率、機器保護、音響制御、産業用機械や製造施設全体にわたる熱損失の削減に対する要件の高まりによるものです。
- ブランケット断熱セグメントは、2026 年に約 39.0% で断熱タイプのカテゴリをリードする見込みです。このセグメントの成長は、軽量で柔軟な構成、複雑な機器形状への取り付けの容易さ、強力な熱的および音響的性能、輸送、家電、HVAC 機器、その他の OEM システムへの広範な適合性によるものです。 Johns Manville の SG シリーズ スピングラス OEM 断熱ブランケットは、輸送、家電、HVAC、特殊用途向けに設計されており、温度制限は 350°F であり、約 56% リサイクルされた内容を組み込んでおり、ブランケット断熱材の採用をサポートするパフォーマンスと持続可能性の特性を示しています。
- アジア太平洋地域は、2026 年に約 39.5% という卓越した地域シェアを獲得すると予想されています。この地域の成長は、広範な自動車および工業用製造基盤、家電製品や HVAC 機器の生産増加、インフラストラクチャの拡張、OEM アプリケーション全体にわたる断熱および防音の要件の増加によるものです。 国際自動車工業機構(OICA)によると、アジア太平洋地域では 2025 年に約 5,920 万台の自動車が生産され、前年比 7.6% 増加し、世界の自動車生産の 61% 以上を占めます。
マーケットドライバー
増加する産業エネルギー効率の条件はOEMの絶縁材の採用を加速しています
OEMの絶縁材の市場は産業製造業者が熱損失を減らし、装置の効率を改善し、プロセス温度を維持し、エネルギー消費を減らすことにより多くの集中しているように運動量を得ます。 絶縁材は産業機械類およびプロセス装置、ボイラー、貯蔵システム、HVAC装置および他のOEM製造されたシステムで不必要な熱伝達を減らし、操作の効率を改善するために使用されます。
IEAのグローバルエネルギーレビュー2025によると、2024年にほぼ4%の産業電力消費が上昇し、年間で全体的な電力需要の増加のほぼ40%を占めたと述べた。 産業プロセスがますますます高度化され、装置はより高い熱負荷に従われます、OEMsはより多くの鉱物ウール、ガラス繊維、エラストマーの泡、熱保護およびエネルギー保存のためのポリウレタン泡および他の絶縁材を要求します。
HVAC、アプライアンスおよび輸送の製造の拡大はOEMの絶縁材の消費を増加します
HVAC装置、家庭用電化製品、自動車、柵システムおよび他の交通機関装置の生産そして使用は熱および音響の絶縁材のための要求を運転しています。 OEMの絶縁材は熱伝達、制御騒音および振動を減らすために空気調節システム、冷却装置、オーブン、給湯装置、自動車、柵および専門装置でますます利用され、乗客の慰めを改善し、装置のエネルギー効率を高めます。
自動車メーカー(OICA)の国際機関によると、2025年、アジア・パシフィックは前年比7.6%、世界車両生産の61%以上を占める、約59.2百万台を生産しました。 2025年、中国だけで約34.53百万台を生産し、新エネルギー車両生産は16.63万台、最大29%増加しました。
現在のでき事およびOEMの絶縁材への影響 マーケット
現在のイベント | 説明とその影響 |
米国のエネルギー省は、アプライアンスのエネルギー効率性ルール構築フレームワーク(2026) の主要な改定を提起 |
|
欧州連合は、持続可能な製品規則および2025-2030のためのエコデザインを推進 作業計画 |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
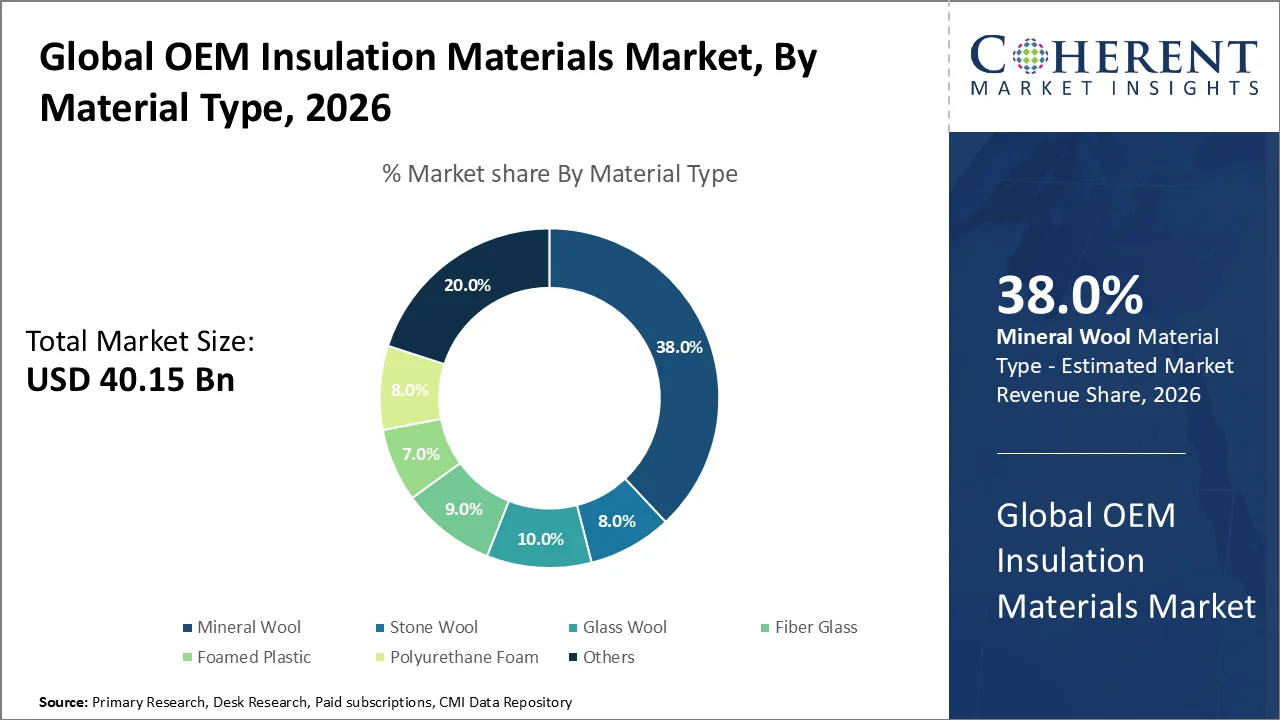
ミネラルウールが最大のシェアを獲得する理由は?
材料の種類に基づいて、ミネラルウールのセグメントは、2026年に約38.0%の最大のOEM断熱材市場シェアを占める予定です。 セグメントの成長は、高温抵抗、非燃焼性、音響性能、寸法安定性、および産業機械、HVACシステム、輸送機器、データセンター、およびその他のOEMアプリケーションに適しています。
ミネラルウールはまた高温および防火性OEMの環境で重要な技術的な利点を提供します。 ROCKWOOLは石綿の絶縁材が1,000°の上の温度に抵抗できる状態をします Cは、熱安定性、火災安全、長い操業寿命の必要性が高まる状況での使用のための適切性を高める少なくとも65年の性能を維持します。
2026年5月、ROCKWOOLは、ハンガリーのラバゴの石綿工場を買収し、中央と東欧のミネラルウール生産フットプリントを強化する合意を発表しました。 年間40,000トンの石綿を生産し、100人以上を雇用することができます。
産業セグメントが最大の市場シェアを保有する理由
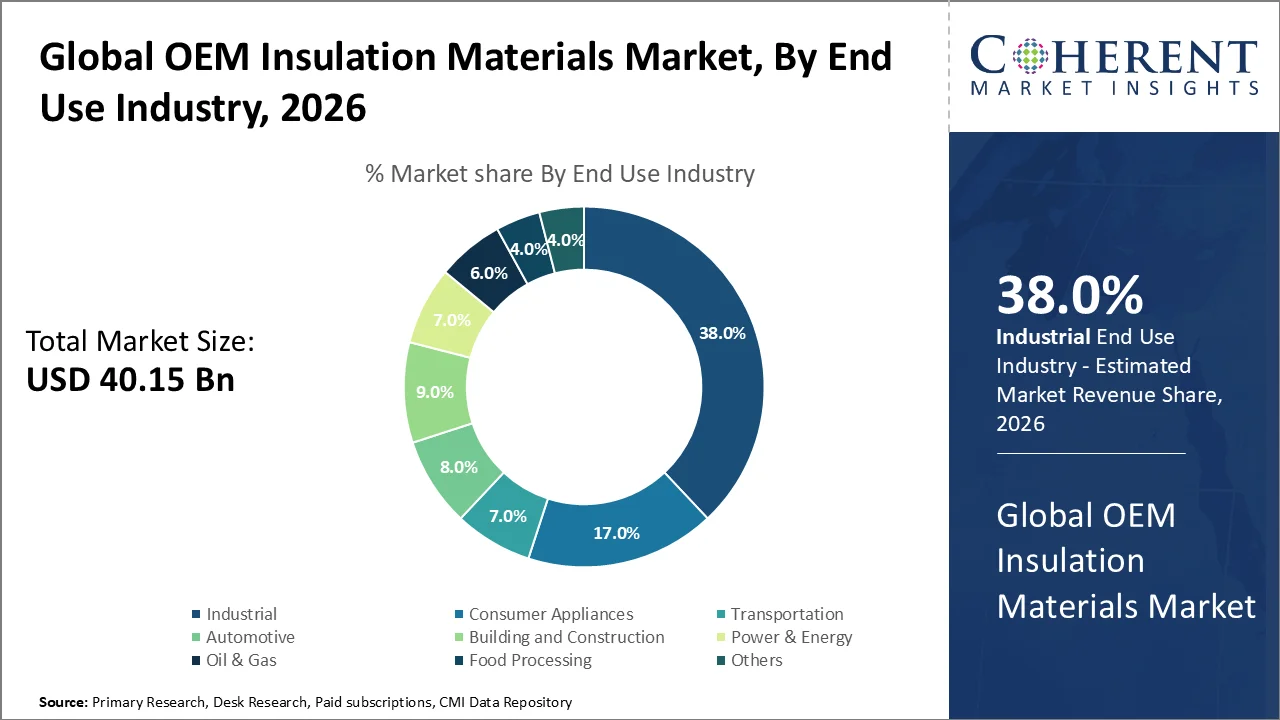
エンドユース業界をベースとし、2026年に約38.0%のシェアをリードすることが期待されています。 セグメントの成長は、プロセス機器、ボイラー、配管システム、貯蔵容器、産業HVACユニット、機械、発電機器、その他のシステム全体の断熱の広範な使用に向け、熱損失を削減し、動作温度を直接改善し、エネルギー効率とプロセス性能を改善しました。
IEAはエネルギー集中産業が500°C上の温度で熱を要求する多くの産業プロセスと総産業エネルギー需要のおよそ3本部を表すと報告しました。 そのような高温は、ミネラルウール、ガラス繊維、細胞の絶縁材および他の高性能材料のための支持された要求であり、熱損失を減らし、周辺装置を保護することができます。
2025年6月、Armacellが新たに発売 アエロゲル インド・プネの断熱製造工場では、ArmaGel XGHとArmaGel XGCの断熱ブランケットを製造しています。 ArmaGel XGは、196°C(-321°F)から+650°C(+1,200°F)までの動作温度をカバーする、産業およびエネルギー用途の要求に応じて設計されています。
ブランケット断熱材が最大のシェアを獲得する理由は?
絶縁材のタイプに基づいて、毛布の絶縁材の区分は2026年におよそ39.0%の最も大きい共有のために考慮するように写っています。 セグメントの成長は、その柔軟性、比較的低い重量、切断と加工の容易さ、湾曲し、不規則な機器表面への適応性、および家電製品全体の熱および音響絶縁を提供する能力を支持しています。 HVAC装置、自動車システム、柵装置および他のOEMの適用。
現在のOEMプロダクト指定はこれらの利点を示します。 Johns ManvilleのSGシリーズSpin-Glasの絶縁材は交通機関、電気器具、HVACおよび専門OEMの適用のための軽量の毛布としてとりわけ設計されています。 製品は0.55〜4.0インチの厚さで、立方フィートあたり0.55〜2.2ポンドの密度で利用可能です。OEMは、機器や熱性能に必要なスペースに基づいて断熱構成を選択できるようにします。
OEMの絶縁材の市場の傾向
- 電気自動車への加速シフトは、バッテリーパック、車両キャビン、HVACシステム、その他の温度感度コンポーネントの周りの軽量な熱と音響の断熱のための需要が高まっています。 IEAは、グローバル電気自動車の売上高が2024年に17万台に達したと述べ、最大25%、売上高は2025年に200万台を超える見通しでした。
- 極度な産業温度環境下で機能する絶縁材のための高められた必要性は高度の陶磁器の繊維、微孔のある絶縁材および設計されていた高温材料の採用を推進しています。 Morganの高度材料の2025の技術ポートフォリオは炉、エネルギー システムおよび専門にされた産業設備のOEMの適用を支えるおよそ3,000°Cまでの温度の真空そして不活性大気の適用のために設計されている堅いカーボン絶縁材を含んでいます。
- 自動車OEMによる多機能アコースティックおよび断熱の統合が高まり、より軽やかで静かな車の内部の上昇の焦点は増加しています。 3M は現在 63 の絶縁材プロダクトをのためのリストします 37の音響、15熱および11電気絶縁材および泡プロダクトを含む自動車適用。 自動車用絶縁システムを薄くし、OEMが車の大量生産の要求を満たしているのを助ける間、小屋の騒音を減らすように設計されています。
地域洞察
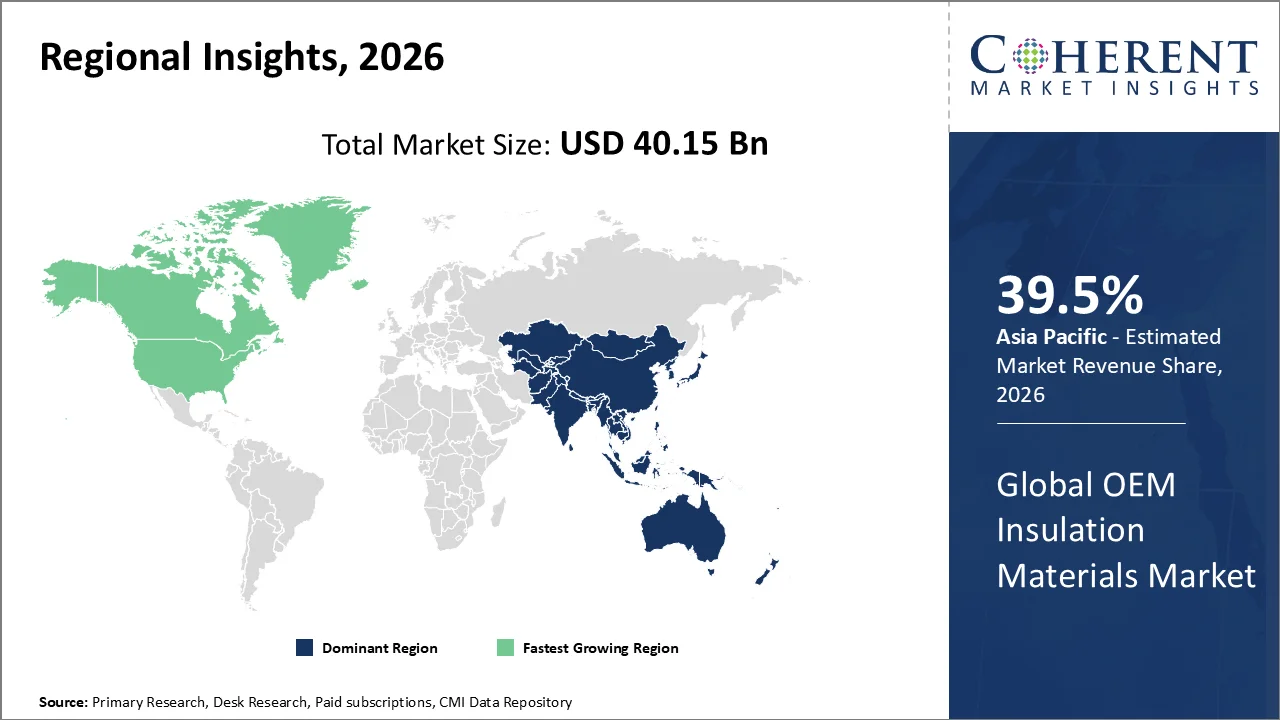
アジアパシフィックは、大型アプライアンス、自動車、機器の製造拠点にオーイングを寄贈
2026年のOEM絶縁材料市場シェアの約39.5%のアジア太平洋地域アカウント。 HVAC機器、家電製品、自動車、産業機械、電気機器の製造拠点として、中国、インド、日本、韓国、東南アジアに続く産業化に参画しています。
中国の製造スケールはOEMの熱および音響の絶縁材のための大きい要求の基盤を提供します。 中国は、統計局によると、2025年に267.0百万室のエアコンと109.2百万世帯の冷蔵庫を作った。 これらの装置は広範囲にポリウレタン泡、ガラス繊維、ミネラル ウール、エラストマーの泡および他の絶縁材を熱伝達を減らすために利用し、エネルギー効率を改善し、作動騒音を制御します。
北アメリカは、最も速い成長地域としてEmergeに期待されています
北米は、2026〜2033年の予測期間にわたってOEM絶縁材料市場で最も速い成長を目撃する見込みです。 地域の成長は、データセンター、高度な製造、高効率HVACおよび冷却機器、電気化、および米国とカナダの高度な熱管理システムの導入の増加に急速に投資しています。 これらのアプリケーションは、ミネラルウール、ガラス繊維、エラストマーフォーム、エアロゲルブランケット、およびその他の高性能OEM断熱材の機会を作成します。
AIやハイパースケールのデータセンターの急速な成長は、OEMの絶縁需要にますます関連しています。 2026年6月、米国データセンターエネルギー利用報告更新、ローレンス・バークレー国立研究所は、2030年までに米国の電力消費量の11.8%を占め、9.5%から15.3%の範囲のシナリオを持つ。 2030年の約649 TWhに達するレポートプロジェクトのデータセンター電気使用の参照ケース。
2026年3月、W. L. Gore & Associatesは、半導体製造装置およびクリーンルームガスライン用の加熱ジャケットの使用のために設計された、北米で次世代のGORE断熱材を発売しました。
HVACおよび熱装置の基盤を拡大することは米国でOEMの絶縁材の市場を支えます
米国OEMの絶縁材 市場は大きい国内HVACおよび熱設備の企業、老化の暖房および冷却装置の取り替えに、装置のエネルギー効率の焦点を増加し、熱および音響管理のための条件を増加する高める安定した要求のowingを目撃しています。 ガラス繊維、ミネラル ウール、ポリウレタン泡、エラストマーの泡および毛布の絶縁材はエアコン、ヒート ポンプ、給湯装置、炉、冷凍装置および産業システムに広く利用されています。
エアコン、暖房、冷凍機関(AHRI)によると、中央エアコンとエアソースヒートポンプの米国出荷量は2026年4月837,098台に達し、796から5.1%の増加、2025年4月27日。 空気調節器出荷 単独でバラ 8.0% へ 456,210 単位, 空気源の熱ポンプの出荷が増加しながら 1.8% に 380,888 単位.
2025年9月、Knaufの絶縁材はガラス繊維の絶縁材の生産を拡大するIndiaaの製造業操作のShelbyvilleで主要な投資を発表しました。 投資には、既存のパイプ絶縁製造、新しい最先端の専用パイプ絶縁生産ライン、および追加のガラス容量へのアップグレードが含まれています。
中国 OEM 絶縁材の市場の傾向
中国はOEMの絶縁材の市場のための主要な成長の中心を維持するために期待されます広範な産業設備の製造業の生態系、発電機械の拡大、工場オートメーション、交通機関、および熱、音響および防火材料を要求する技術的に進められたシステムの生産を増加します。
中国の統計局によると、2025年に約370.87万kWに達し、年間37.6%増加しました。 タービン、発電機、補助装置、配管システムおよび関連の機械類の成長はミネラル ウール、ガラス繊維の毛布、エアロゲルおよび他の高温絶縁材のための重要な適用基盤を提供します。
5 月 2025 日、鄭州 Tuopu の新しい材料の技術 Co.、株式会社(Zhengzhou Exceed)は鄭州、中国の第 II の熱絶縁材の製造設備の進水を発表しました。 新しい施設は、4,000平方メートル以上をカバーし、エアロゲルブランケット、エアロゲルスラリー、エアロゲルコーティング、エアロゲルパウダーのインテリジェント生産ラインを組み込む。
OEMの絶縁材の主要企業は誰であるか 業界トップ
OEMの絶縁材の市場の主要なプレーヤーのいくつかはあります Knaufの絶縁材、Johns Manville、FomoプロダクトInc.、Parocのグループ、Owensのコーニングの絶縁システムLLC。、Roxul株式会社、Shanonの企業、Saint Gobin、ACHの泡の技術、Armacellインターナショナル、 ロックウールインターナショナルお問い合わせ
ニュース
- 2025年2月、ジョンズ・マンビルは、ウィンダ、ジョージア州の施設で、新しい気候プロファイバーグラスブローウール生産ラインを発表しました。 生産ラインは2027年半ばに稼働し、東海岸および中央米国市場を横断して需要を増加させるために絶縁材の製造能力を高めることを期待しています。
- 2025年12月、 アトラス成形品 ReGenXの紹介 絶縁材およびコールド チェーンの適用のための技術。 ReGenX は、回収された材料を新しい高性能樹脂に変換し、30% のリサイクルコンテンツを含有する製品を有効にします。ただし、特定の製品は最大 50% のリサイクルコンテンツを組み込むことができると述べています。
マーケットレポートスコープ
OEMの絶縁材の市場報告の適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 40.15 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 5.9% | 2033年 価値の投射: | 米ドル 59.97 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Knaufの絶縁材、Johnsのマンビル、FomoプロダクトInc.、Parocのグループ、Owensのコーニングの絶縁システムLLC。、Roxul Inc.、Shanonの企業、Saint Gobin、ACHの泡の技術、Armacellインターナショナル、Rockwoolインターナショナル。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- OEMの絶縁材 市場は、特に電気車両、エネルギー機器、および他のスペース制約OEMシステムで、設計、アプリケーション固有の熱管理ソリューションに向かって、従来のコモディティ絶縁から徐々にシフトしています。 Aspen Aerogelsは2025年の熱barrierの収入のUSD 168.9,000,000を報告し、PyroThin aerogelの熱障壁のための一般モーター、トヨタ、Scania、ACC、ボルボのトラックを含むOEMとの多年の生産の契約があります。
- サステナビリティの資格情報は、熱と音響のパフォーマンスとともに、ますます重要な購買基準になっています。 Owens コーニングは、Thermafiber鉱物ウールの断熱材は、商業および産業ガラス繊維の断熱材の平均が53%リサイクルされた含有量を占める2025サステナビリティレポートで報告しました。 北アメリカのFOAMULAR NGXの突き出されたポリスチレンの絶縁材はまた平均20%のリサイクルされた内容を含んでいます。
- 規制の変更は、発泡体OEMの断熱材の改質を加速し、低グローバルワーミング技術でサプライヤーを支持する可能性があります。 米国EPAのテクノロジートランジションプログラムでは、1月1、2025、ポリウレタンフォーム、押し出しポリスチレンフォーム、フェノール絶縁フォーム、ポリイソシアヌレートフォーム、およびいくつかの他のフォームカテゴリは、指定されたブロッキングエージェントの150のGWP制限に基づいていました。 AIM法の枠組みは、2036年までに米国HFC生産と消費における85%のフェーズダウンを目標としています。
マーケット セグメント
- 素材の種類(Revenue、USD Bn、2021-2033)
- ミネラルウール
- ストーンウール
- ガラスウール
- 繊維ガラス
- 発泡プラスチック
- ポリウレタン フォーム
- その他
- エンドユース業界(Revenue、USD Bn、2021-2033)
- 消費者アプライアンス
- ベーキングオーブン
- ヒーター
- 洗濯機と乾燥機
- エアコン
- その他
- 交通アクセス
- 自動車産業
- 産業
- 建築・建設
- 電力とエネルギー
- 石油・ガス
- 食品加工
- その他
- 消費者アプライアンス
- 絶縁材のタイプによって(Revenue、USD Bn、2021-2033)
- ブランケット
- ロールとバット
- 緩い盛り土
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- OEMの絶縁材の製造業者
- 熱および音響の絶縁材プロダクト 開発者
- 材料科学者および絶縁材のエンジニア
- HVAC、電化製品、自動車および産業機器の製造業者からの研究開発そしてプロダクト開発の頭部
- 産業エネルギー効率および熱管理の専門家
- 自動車、航空宇宙、HVAC、家電、電力、産業機器メーカーの調達責任者
- ミネラル ウール、ガラス繊維、ポリマー泡および専門の絶縁材のディストリビューターそしてコンバーター
- 熱絶縁材、音響管理および高度材料の主要な意見のリーダー(KOLs)
データベース
- 世界銀行
- 経済協業・開発機関(OECD)
- 国際エネルギー機関(IEA)
- 米国エネルギー省(DOE)
- 米国環境保護庁(EPA)
- ユーロスタット
- 中国国家統計局
- 国連産業開発機構(UNIDO)
雑誌
- 絶縁材の展望
- アクセス ニュース
- サイトマップ エンジニアリング
- 加工雑誌
- 製造今日
- 自動車製造 ソリューション
ジャーナル
- エネルギー・ビル
- 応用熱工学
- 国際熱科学ジャーナル
- 建築・建築資材
- クリーナー生産ジャーナル
- 今日の材料
- 熱科学と工学の進歩
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- 経済の時代
- 日経アジア
協会について
- 国立断熱協会(NIA)
- 欧州産業断熱財団(EiiF)
- 北米断熱メーカー協会(NAIMA)
- 空調・暖房・冷凍機関(AHRI)
- アシュレイ
- 自動車メーカーの国際機関(OICA)
- ASTMインターナショナル
- ヨーロッパ絶縁メーカー協会(EURIMA)
パブリックドメインソース
- 企業年次報告書および投資家発表
- 政府エネルギー効率と産業政策出版物
- 企業製品カタログおよびテクニカルデータシート
- 環境製品宣言とサステナビリティレポート
- HFC、ブローエージェント、火災安全、エネルギー効率に関する規制出版物
- WIPO、USPTO、Google Patentなどの特許データベース
- 公に利用できる産業生産および装置出荷データ
- HVAC、自動車、家電、産業機器に関する政府および産業協会の出版物
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2033年のUSD 40.15 Bnと比較して、OEM絶縁材料市場は約USD 59.97 Bnに達すると予想されます。
OEMの絶縁材の市場で作動する主要なプレーヤーはKnaufの絶縁材、Johns Manville、FomoプロダクトInc.、Parocのグループ、Owensのコーニングの絶縁システムLLC.、Roxul Inc.、Shanonの企業、Saint Gobin、ACHの泡の技術、ArmacellインターナショナルおよびRockwoolインターナショナルを含んでいます。
絶縁材の価格の高い原料および生産の費用および揮発性は市場の成長を妨げる主要な要因です。
HVACシステムの熱および音響の絶縁材の上昇の高められた要求は市場の成長を運転する重要な要因です。 輸送、家電製品、冷凍システム、産業機器を横断する要求の拡大もサポートしています。
OEMの絶縁材の市場は2026および2033間の 5.9%のCAGRで成長することを期待しています。
アジアパシフィックは、2026年の約39.5%の市場シェアでOEMの絶縁材の市場を支配することを期待しています。 大型自動車、家電、HVAC、産業機器製造拠点のメリット
北米は、予測期間の最速成長を目撃する見込みです。 成長は、データセンター、高度な製造、高効率HVACおよび冷却機器、電気化、および洗練された熱管理システムへの投資によってサポートされています。