
グローバルアトピー性皮膚炎の治療薬市場 サイズと予測 – 2026 に 2033
世界的なアトピー性皮膚炎の治療薬市場は、から成長することが期待されています ツイート 20.74 ベン に 2026 へ 米ドル 35.89 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 8.2% 2026年~2033年お問い合わせ 世界的なアトピー性皮膚炎の治療薬の市場は、診断および治療の必要性を高めることであるアトピー性皮膚炎の上昇の全体的な前向きおよび病気の負担によって燃料を供給し、重要な拡張のために気化されます。
に従って 世界保健機関(WHO)アトピー性皮膚炎は、102.78万人の子供と101.27万人の大人を含む約204.05万人の人々に影響を与え、進行中の疾患管理と治療介入を必要とする実質的な患者集団を強調しています。
グローバルアトピー性皮膚炎の治療薬市場の主なテイクアウト
- Biologics は、保有する 31.8% 世界的なアトピー性皮膚炎の治療薬の市場シェアの2026年、それは中程度に重度の病気のための標的された生物的療法の使用の確立された使用のために北アメリカを渡る薬剤のクラス セグメントを支配します。 たとえば、米国食品医薬品局(FDA)は、dupilumabやlebrikizumabなどの生態学的治療を適度に重症するアトピー性皮膚炎が局所処方療法によって不十分に制御されている患者に対して認識し、米国の治療的景観における生態学の強力な位置をサポートしています。
- 開催予定のトピック 43.6% 世界的なアトピー性皮膚炎の治療薬市場シェアの2026年、それは局所管理を優先する確立された処置の経路によるヨーロッパ全体の管理セグメントの優勢なルートを作る。 たとえば、英国国立健康福祉研究所(NICE)は、小児アトピー性湿疹のコア治療として、乳剤および局所コルチコステロイドをお勧めし、疾患の重症度に応じて調整された治療効力を持ち、定期的なケアにおける局所療法の継続的な使用を強化します。
- モデレートは保持する予定です 42.7%の 2026年のグローバルアトピー性皮膚炎治療市場シェアでは、規制枠組みとして重要な成長市場を表わすアジア太平洋地域との相性セグメントを優位にし、体系的な標的療法へのアクセスをますます支持しています。 たとえば、2026年5月、厚生労働省(MHLW)では、有毒皮膚炎の患者様に最適なガイドラインを既存の治療で適切に管理し、国における標的型全身療法の構成的利用を支援しています。
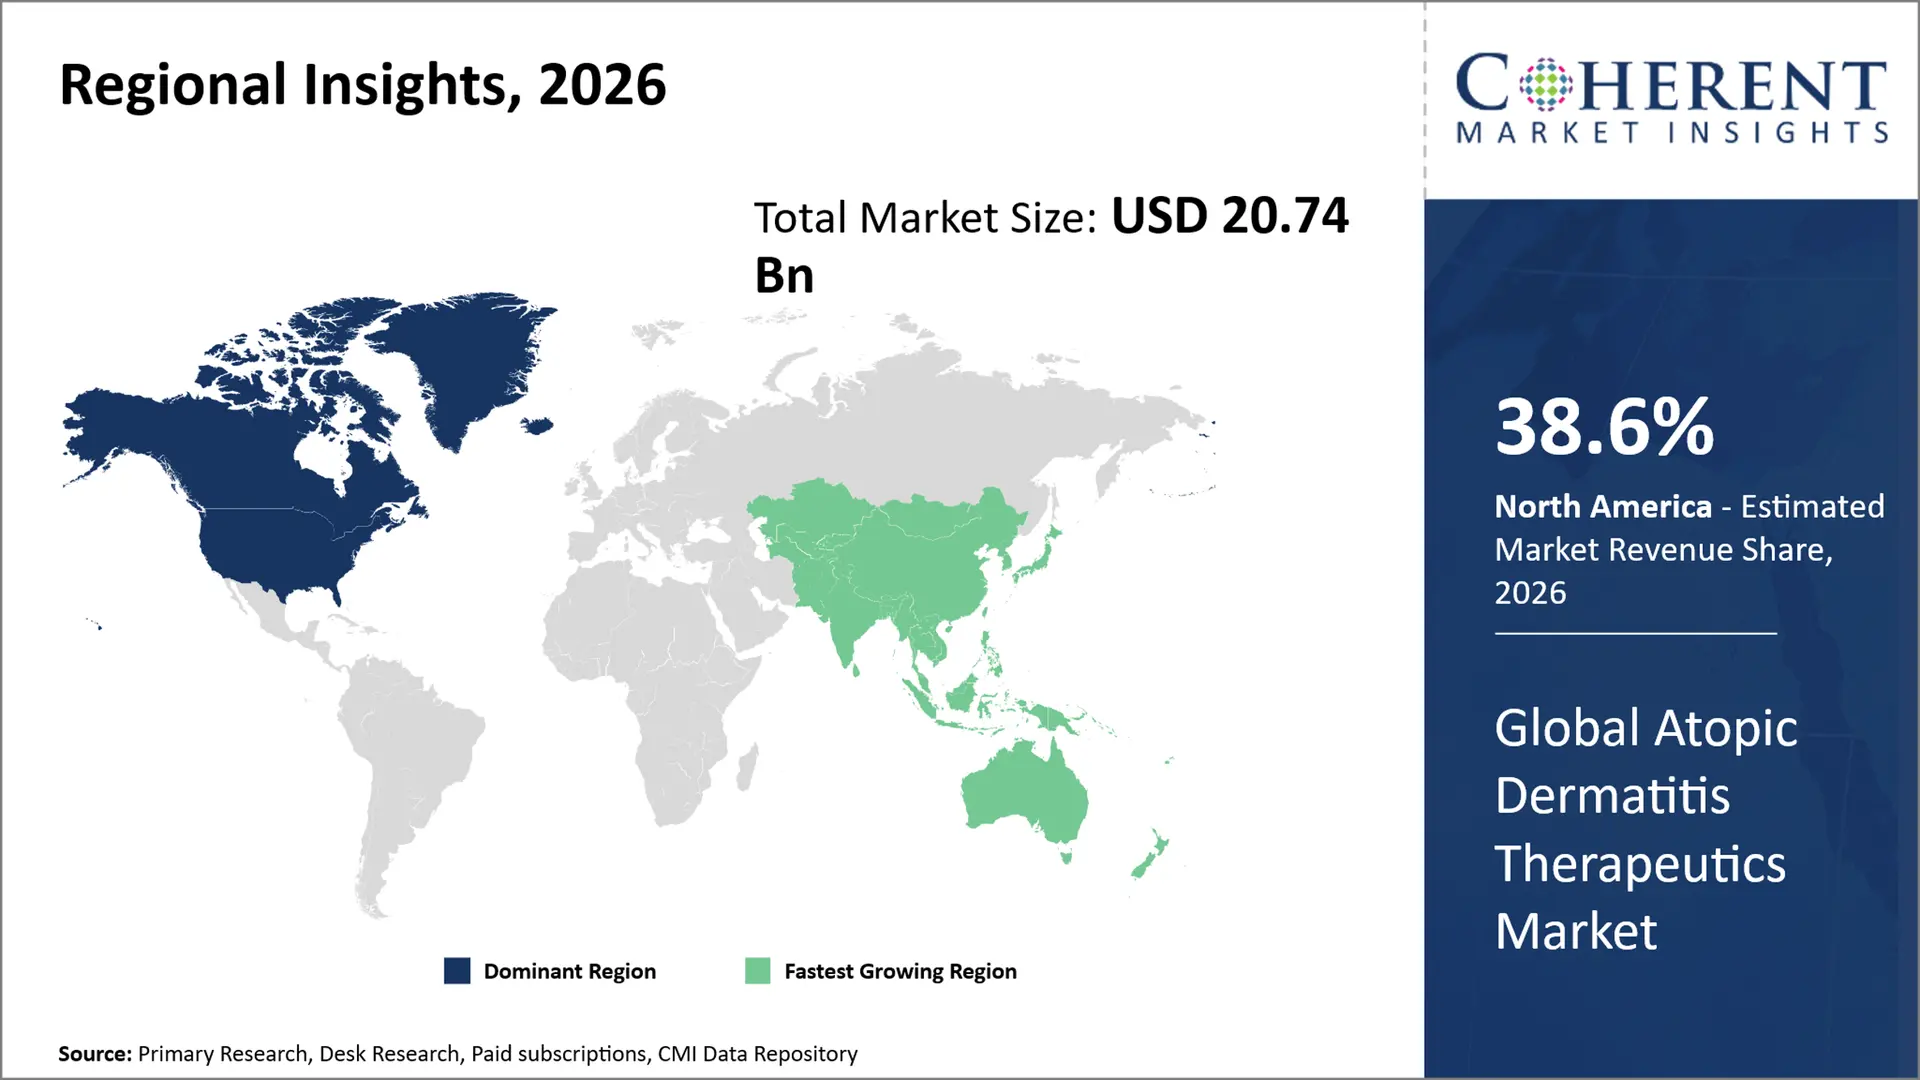
- 北米市場は予想されるシェアで優位性を維持 38.6% 2026年、地域の確立された規制枠組みによって強化され、アトピー性皮膚炎のための高度な標的療法へのアクセス。 たとえば、2026年2月には、健康カナダは処方薬リストにnemolizumabを追加し、患者の使用を12歳以上の患者に適度に重度のアトピー性皮膚炎が局所処方療法によって不十分に制御しました。
- アジアパシフィックは、世界的なアトピー性皮膚炎治療市場で最も速い成長を展示し、推定CAGRを登録する予定です。 9.4% 2026~2033年の間に、アトピー性皮膚炎の標準化管理のための治療アクセスとより強い政府支援を改善することによって駆動される。 例えば、中国国民保健委員会は、国民のヘルスケアの保安管理が国民の払い戻し制度のアトピー性皮膚炎の薬を一般に使用し、dupilumab、crisaboroleおよびupadacitinibを含む治療の価格を減らすために償還交渉を使用していたことを報告しました、高度のADの処置へのより広い患者のアクセスを支える。
セグメント情報
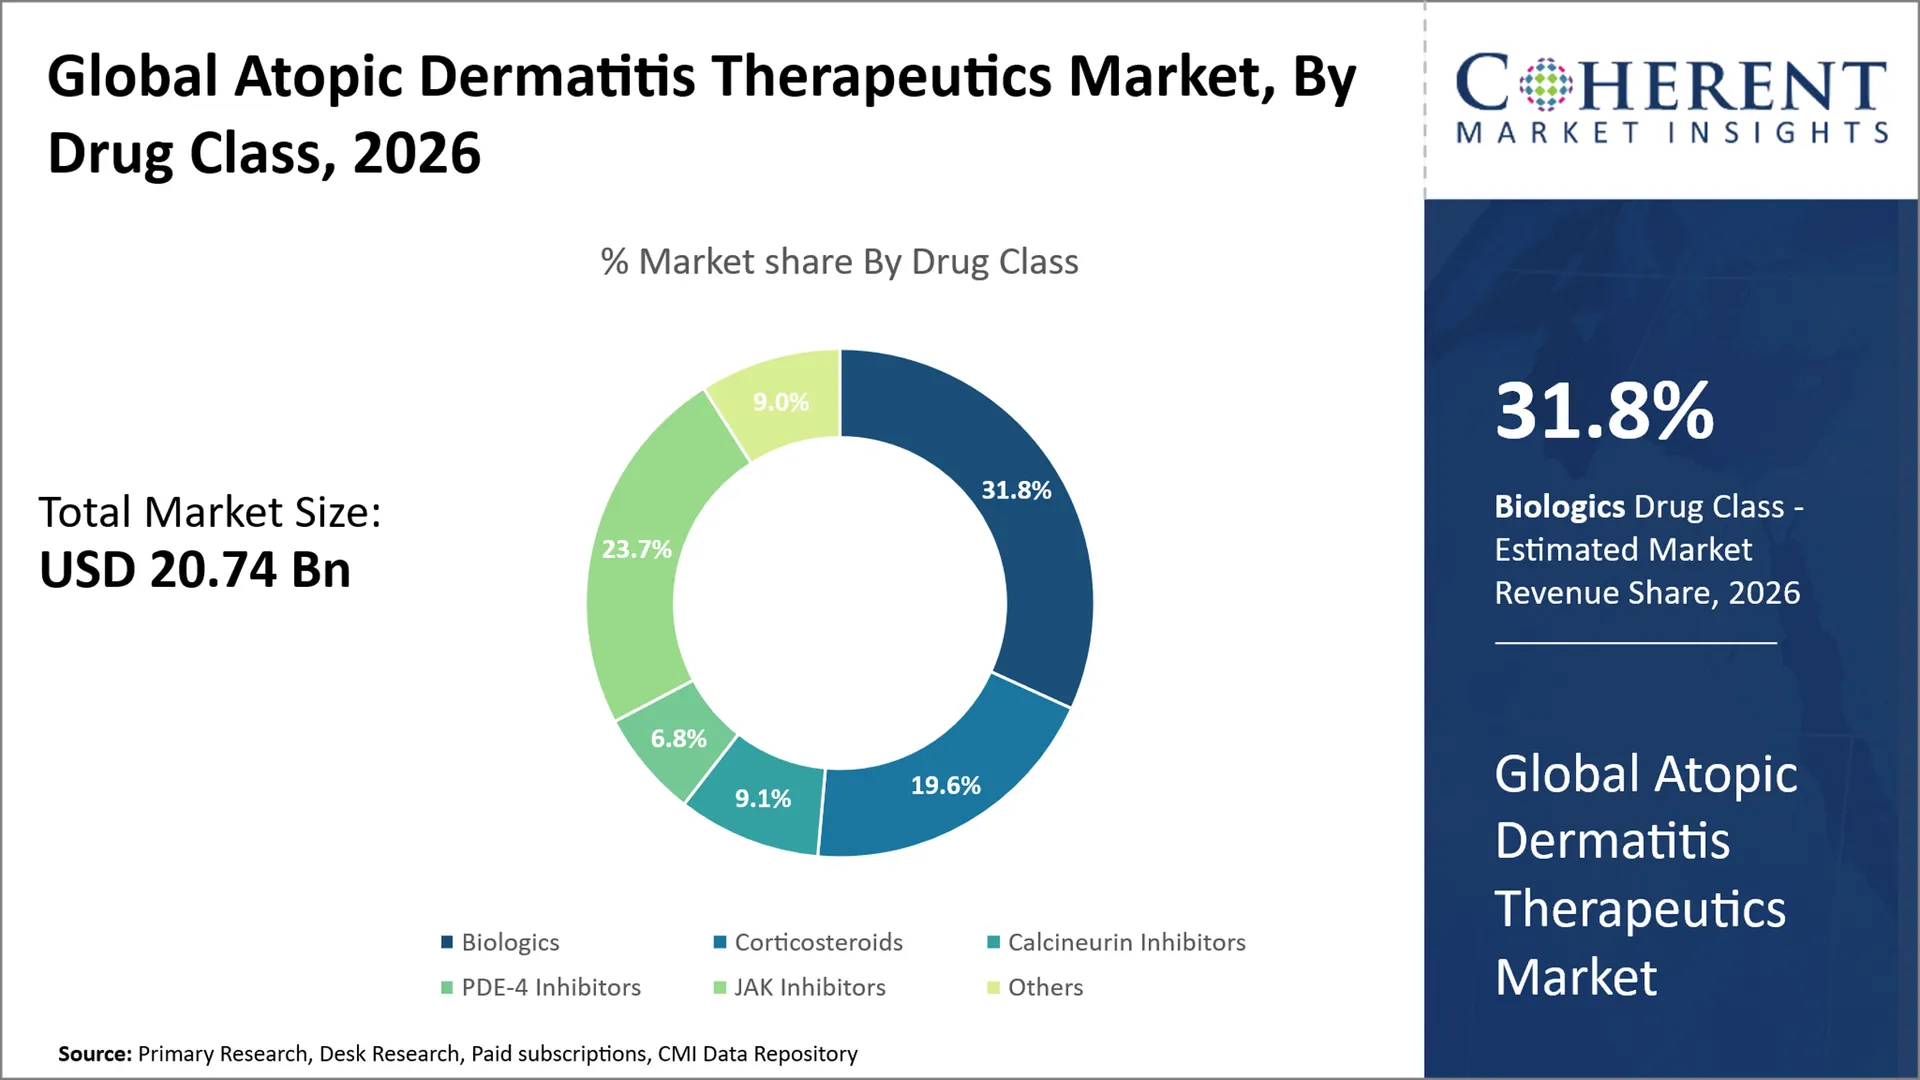
なぜバイオロジックは、世界的なアトピー性皮膚炎の治療薬市場を支配しますか?
バイオロジックは、市場のシェアを保持するために提案されます 31.8% 2026年に、それらはさまざまな標的されたメカニズムを所有し、適度に扱われるADで有効な証明されているので。 IL-4/IL-13 や IL-31 などの主要な炎症経路を選択的にブロックするこれらの生態学の能力は、体系的な治療を必要とする患者の役割に著しく貢献している可能性があります。 例えば、2025年2月、 欧州医薬品庁(EMA) 欧州連合(Nemluvio)、IL-31受容体アタゴニスト(IL-31受容体アタゴニスト)における欧州連合(EU)におけるマーケティング承認を付与し、12歳以上の患者の治療に、全身療法の候補である中性アトピー性皮膚炎を使用。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
アトピー性皮膚炎の治療薬市場における管理セグメントの最大のルートを表すなぜ?
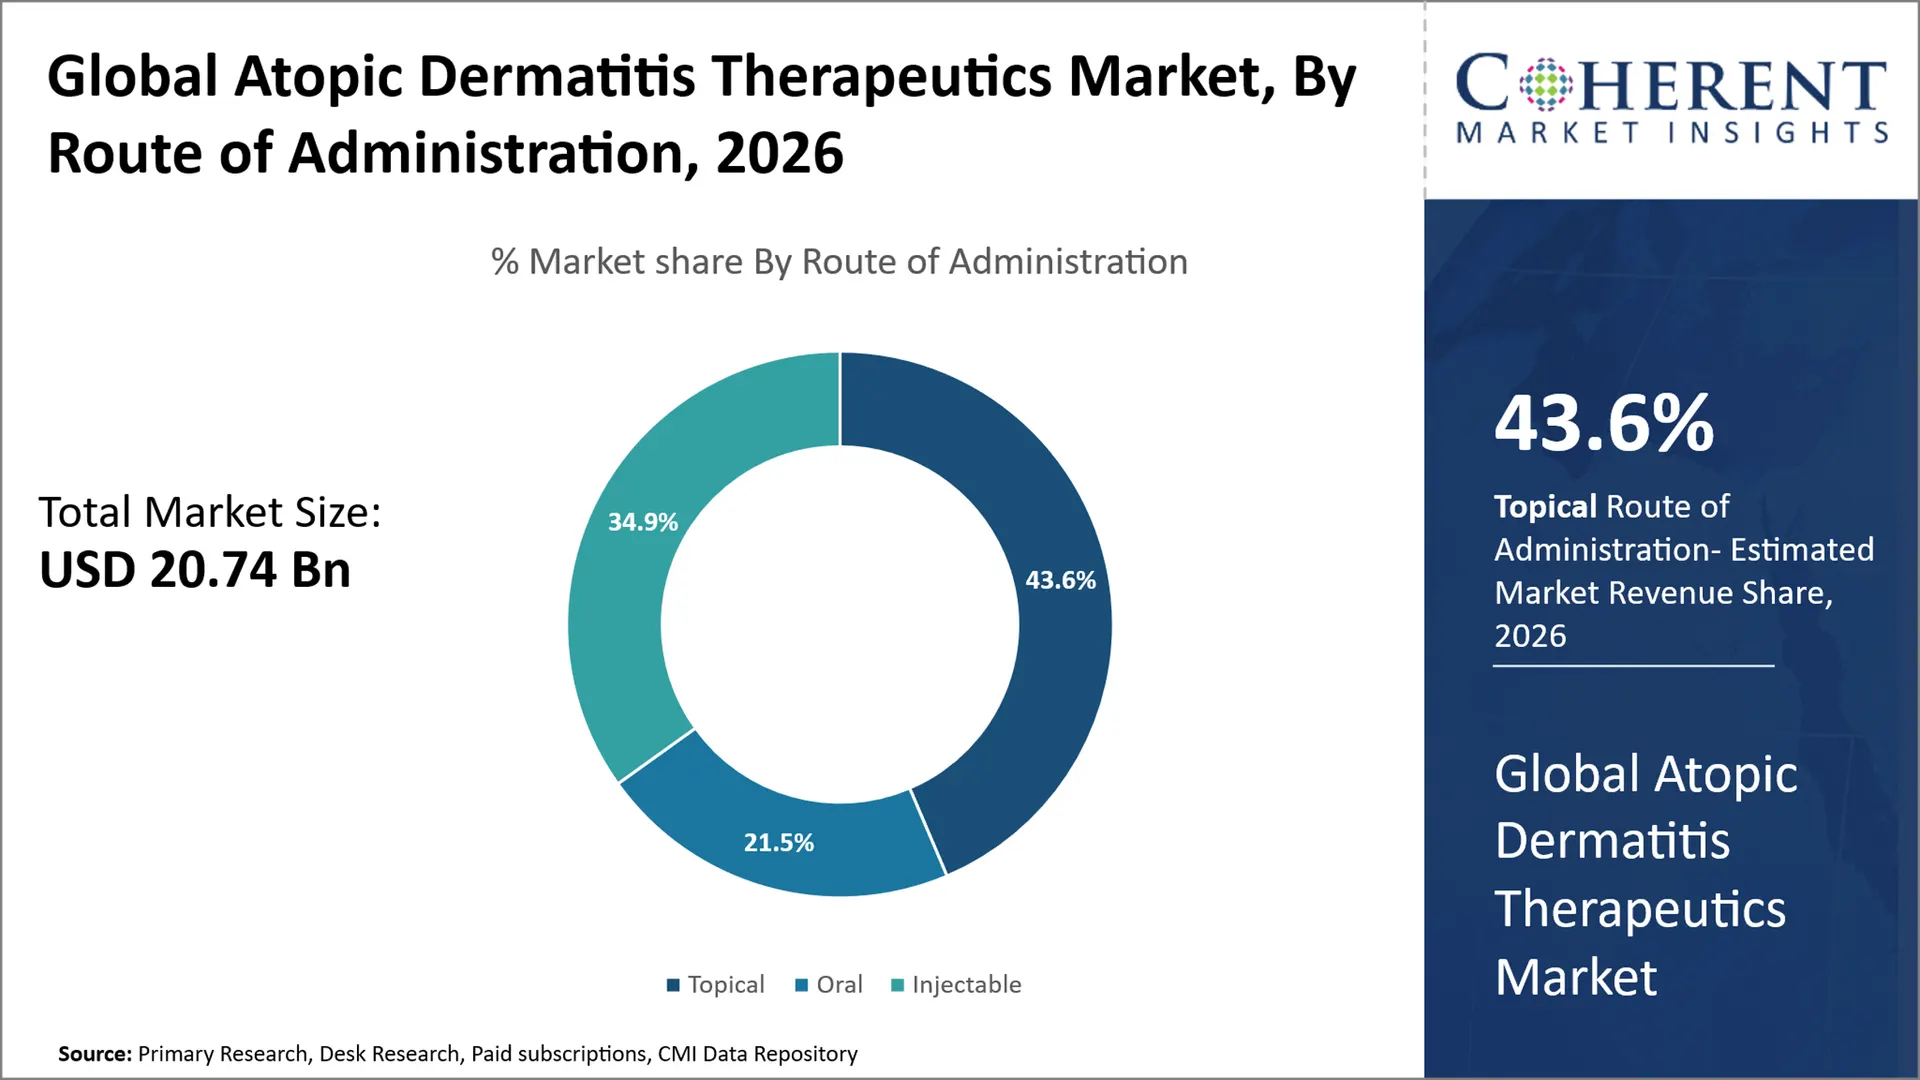
Topicalは市場のシェアを握るために写っています 43.6% 2026年は、アトピー性皮膚炎患者における第一線治療として、その標的行動モード、アプリケーションや実証済みの有効性の容易さによる。 また、コルチコステロイド、カルシヌリン、PDE-4および局所JAK阻害剤は、全身の浸透なしで治療オプションの範囲を広げているようです。 例えば、2025年に、 皮膚科アメリカンアカデミー(AAD) 局所コルチコステロイド、カルシヌリン阻害剤、PDE-4阻害剤、アトピー性皮膚炎のある特定の患者のための局所的なJAK阻害剤を含むいくつかの局所治療の使用を推薦する臨床ガイドラインを更新。
適度な区分は全体的なアトピー性皮膚炎の治療薬の市場を支配します
適度なセグメントは、市場のシェアを保持するために計画されています 42.7%の 2026年に、簡単なスキンケアや軽度の局所治療よりも高度な治療を伴う症状の継続的な重症による。 また、治療のエスカレーションを可能にする適度な局所剤および全身のターゲティングされた処置の存在によるセグメントは成長すると推定されます。 例えば, で 4月 2026, 皮膚科アメリカンアカデミー(AAD) モノクローナル抗体やJAK阻害剤を含む、適度に重症のアトピー性皮膚炎に関する第一次ガイダンスを出版し、この重症グループに必要な増加した治療オプションを照らします。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
WHOは、皮膚疾患の世界的な行動計画を開発します。 2026–2035 (7月 2026) |
|
日本は、アトピー性皮膚炎におけるバリチニブ(2026)の最適利用ガイドラインを改定 |
|
NICE アップデート アトピー性湿疹管理 子供のためのガイダンス(2025年9月) |
|
アトピー性皮膚炎の治療薬市場ダイナミクス
マーケットドライバー
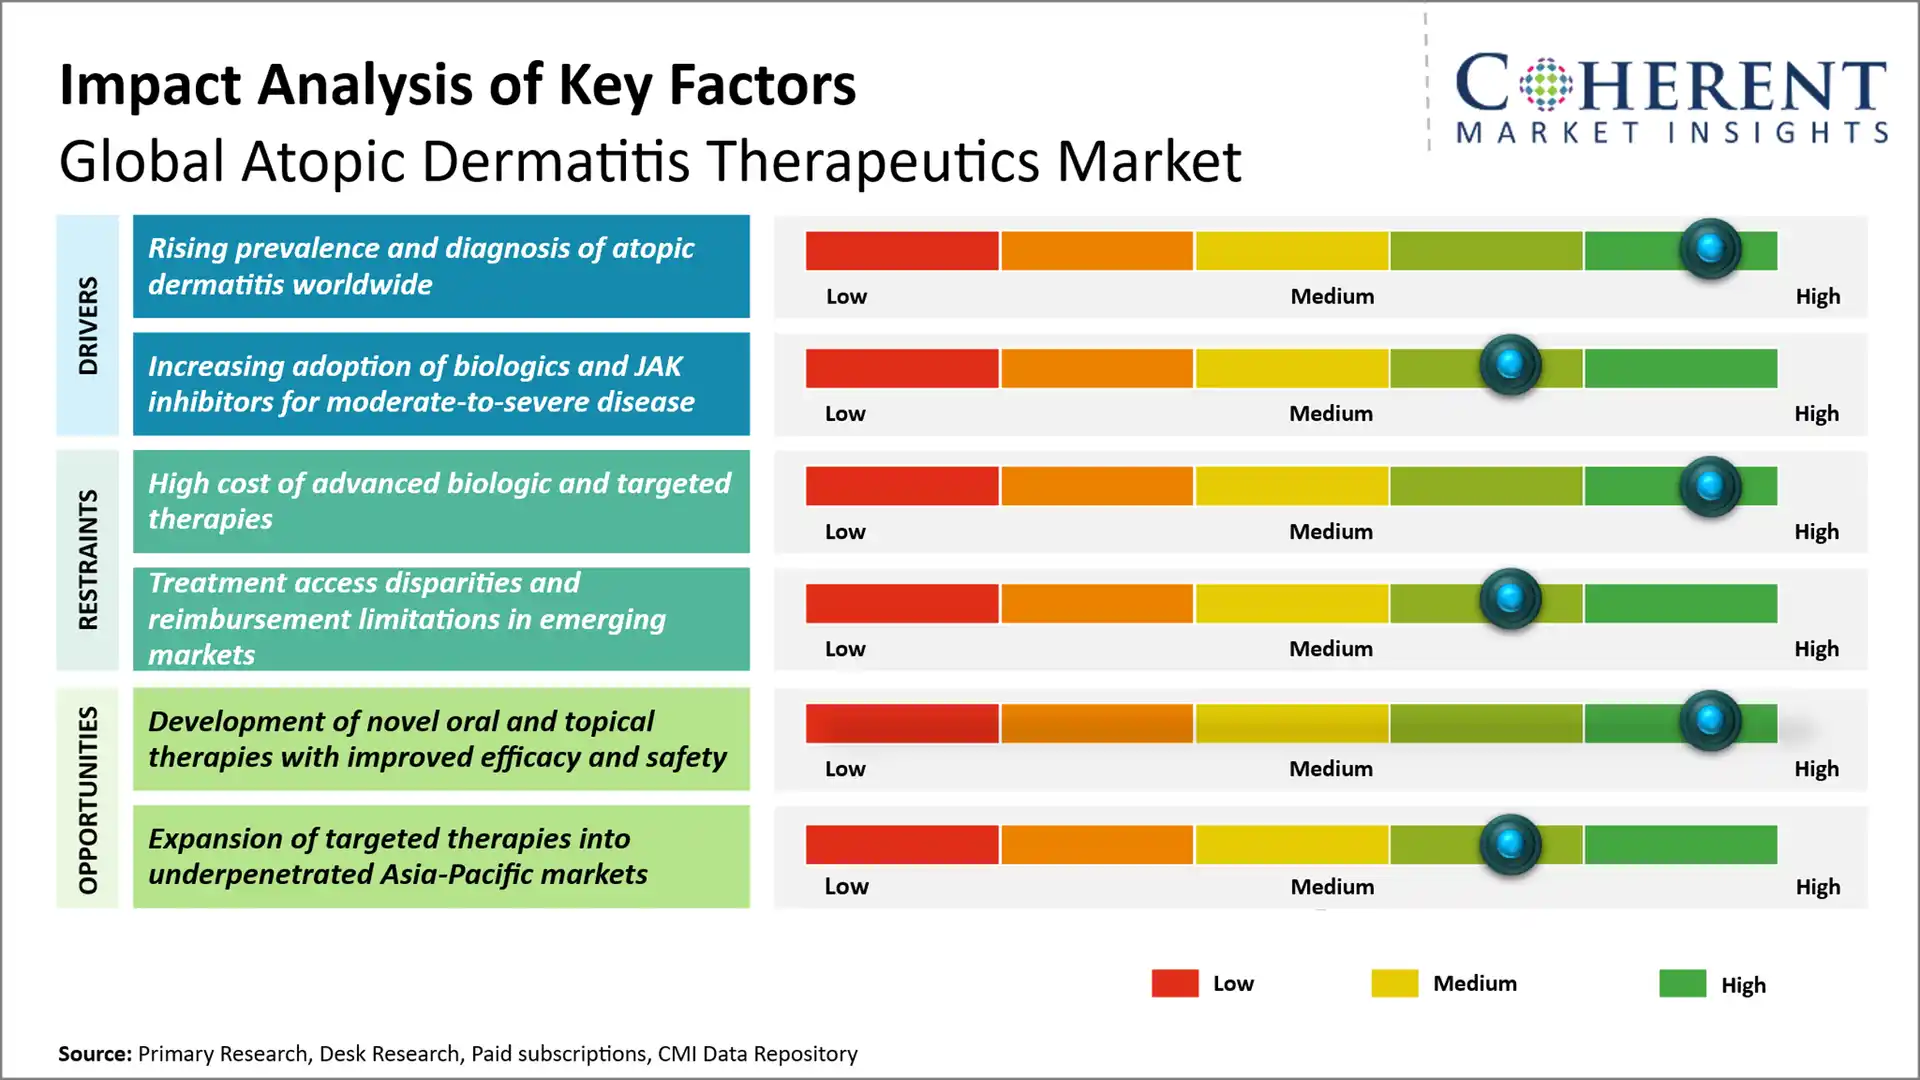
- 世界的なアトピー性皮膚炎の有病および診断: 上昇の優先順位 アトピー性皮膚炎改善された病気の認識および診断と結合されて、扱われた患者の人口を世界的に拡大します。 患者様や医療従事者の方に対する意識を高めることで、早期診断や薬理管理の需要が高まっています。 たとえば、2025年、世界保健機関は、世界的な公衆衛生の優先事項として皮膚疾患を認識し、より強力な予防、診断、治療、およびケアへのアクセスを求めた解像度WHA78.15を採用しました。
- 生態学およびJAK阻害薬の採用を緩和する。 生態学およびJAK阻害剤の採用の増加は、全身療法を必要とする中性アトピー性皮膚炎の患者に対する治療アプローチを再構築しています。 標的メカニズム、臨床的有効性、および複数の治療オプションの可用性は、従来の系統免疫抑制剤から離れるシフトをサポートしています。 例えば、2024年9月、米国FDAは、成人および小児患者における中性アトピー性皮膚炎の治療のためのlebrikizumab(Ebglys)を承認し、12歳以上の小児皮膚炎をターゲットとした生態治療オプションを拡大しました。
- アトピー性皮膚炎の認識と早期診断の拡大: アトピー性皮膚炎の認知度を上げることは、早期に医療の注意を求める患者を奨励し、医療専門家による症状の認識を改善することです。 より大きな病気の教育と皮膚科サービスへのアクセスは、早期の診断と適切な治療の開始をサポートしています。 例えば、アメリカの皮膚科学アカデミーは10月に湿疹の意識を促進し、患者が湿疹の症状を認識し、皮膚科医による評価を求めるのに役立つ教育リソースを提供します。
新興トレンド
- 標的生物学的および新しい経路阻害剤へのシフト: 市場は、IL-13、IL-31、OX40/OX40L、TSLPを含む特定の炎症経路を標的する治療に向けて動きます。 この傾向は適度にまたは不十分な制御アトピー性皮膚炎の患者のための処置の選択を拡大しています。
- 非ステロイドの局所療法の採用の拡大: PDE-4阻害剤、局所JAK阻害剤、タピナロフやロフラストなどの新規剤など、非ステロイドの局所治療の開発は、勢いを増やしています。 これらの療法は長期的に改善することを目指しています 病気管理 話題のコルチコステロイドの信頼性を減らす間。
- 長時間作用および患者様治療の開発: 薬物の開発者は、治療の利便性と遵守を改善するために、長時間作用する生物学的およびより少ない頻繁な投与療法を追求しています。 延長投薬間隔は長期全身療法を要求する慢性のアトピー性皮膚炎の患者のために特に関連しています。
地域洞察
なぜ北アメリカがアトピー性皮膚炎の治療薬の強い市場ですか?
北アメリカは推定のための会計処理の全体的なアトピー性皮膚炎の治療の市場を導きます 38.6% 2026年、地域の先進医療インフラ、高度製薬研究開発部門、皮膚疾患の新規治療の高度採用により、シェア。 また、バイオ医薬品や標的治療薬への投資は、地域において高く、米国食品医薬品局などの専門ケアネットワークや当局が支援し、これらの治療薬の開発と承認プロセスをスピードアップするための規制経路の研究開発と医薬品局の確立を支援しています。
例えば、 米国FDA'高速トラックの指定は開発プロセスの間にFDAとのより頻繁なコミュニケーションを提供する深刻な条件およびunmetの医学の必要性のための薬剤の開発そして検討を加速します。 このパスは、新しい系統的および標的療法の開発をスピードアップするのに役立ちます。 さらに、地域が誇る研究能力と地域における学術産業のコラボレーションは、北米の世界的なアトピー性皮膚炎治療市場でのリードを抑制します。
なぜアジア太平洋アトピー性皮膚炎の治療薬市場は高成長を展示していますか?
アジアパシフィックは、世界的なアトピー性皮膚炎治療市場で最も速い成長を展示し、推定CAGRを登録する予定です。 9.4% 2026~2033年頃 地域は、 21.8% 2026年のグローバル市場では、健康増殖、病気の増大、高度の皮膚関連ソリューションへのアクセスを促す。 国が急速に発展するにつれて、改善された医療インフラの普及は、地域の大規模な市場における診断と治療をさらに促進することが期待されています。
また、韓国、中国、インドなどの国々の政府は、比較的簡単な政策、補助金、承認時間枠を下げることにより、国内の創薬および開発生態系の支援に積極的に投資しています。 例えば、中国 国立医療製品管理(NMPA) 定期的なプロセスが60営業日かかりますが、30営業日レビューと承認を実装し、資格のある革新的ドラッグ臨床試験アプリケーションのために。 このトラックは、全国的に先進的な革新的な医薬品と世界的な同期開発薬のために予約されています。
世界の主要な国のためのアトピー性皮膚炎の治療薬市場見通し
アトピー性皮膚炎の治療薬市場における米国主導のイノベーションと採用はなぜですか?
米国アトピー性皮膚炎の治療薬市場は、中程度から重度の疾患の治療と複数のターゲット処理オプションの可用性のための生態学的およびJAK阻害剤の早期採用への発熱剤市場です。 市場は、IL-4/IL-13、IL-31、およびJAK経路と堅牢なパイプラインによっても強化され、治療の差別を促進します。 さらに、先進的な全身療法の既存の使用は、標的療法の立場に立ち、伝統的な免疫抑制剤から離れるのを助けました。
日本はアトピー性皮膚炎の治療薬市場のための好ましい市場ですか?
日本のアトピー性皮膚炎の治療薬市場は、高度の全身療法の高度の採用率と十分に確立された皮膚科医のケアインフラの存在とのために魅力的です。 市場は、生態学、JAK阻害剤、および適度に重度の病気の治療のための他の標的療法のための巨大な潜在能力を持っています。 また、優れた長期疾患管理・治療オプションの需要が高まっています。また、有効性・安全性の向上も市場成長に貢献しています。
中国はアトピー性皮膚炎の治療薬市場のための主要な成長ハブとして新興していますか?
中国アトピー性皮膚炎の治療薬市場の成長は、標的療法オプションの増大可用性と、診断および治療を求める患者の数が増えたアトピー性皮膚炎の専門的管理の必要性によって駆動されます。 また、主要な都市の外にある皮膚科クリニックの急速な拡大により、アトピー性皮膚炎の治療のための専門家へのアクセスが向上しています。 国内の能力を増加させ、局所患者に関連したアトピー性皮膚炎の治療の開発を加速する。
なぜドイツはヨーロッパアトピー性皮膚炎の治療薬市場をトップ?
ドイツはヨーロッパのアトピー性皮膚炎の治療薬の市場をリードします。, 大規模な診断患者ベースと処方ベースの皮膚薬の高い採用に. 国には、皮膚科医や専門クリニックへのアクセスを含む堅牢な医療インフラがあり、均一な治療と国のアクセシビリティを促進します。
アトピー性皮膚炎の治療薬市場はフランスで発展していますか?
フランスのアトピー性皮膚炎の治療薬市場は、確立された皮膚科ケアパスによって駆動され、制御されていないアトピー性皮膚炎患者のための高度な治療法の使用が増えています。 さらに、バイオロジカル、JAK阻害剤、ステロイドスパリング療法などの治療オプションを非ステロイドの局所剤で拡大するために市場が成長するでしょう。 長期疾患管理と管理は、さまざまな治療オプションの需要の増加に貢献します。
薬剤のクラス、メカニズム、ルートおよび病気の重症による主要なアトピー性皮膚炎の治療薬
ドラッグクラス | キー機構/ターゲット | 代表セラピー | 主要路線 | 主な病気の重症 |
コルチコステロイド | 広い抗炎症活動 | トピックのコルチコステロイド | トピック | ミルド - 重度 |
Calcineurinの抑制剤 | Calcineurin/T細胞阻害 | タクロリウス、ピメクロリウス | トピック | マイルド–モダート |
PDE-4阻害剤 | PDE-4阻害 | Crisaborole, Roflumilast, キプロス | トピック | マイルド–モダート |
バイオロジック | 標的シトキイン/パスウェイ阻害 | Dupilumab、Tralokinumab、Lebrikizumab、Nemolizumab | 注射可能な | モデレート - 重度 |
JAK阻害剤 | JAKパスウェイ阻害 | Upadacitinib、Abrocitinib、Baricitinib、Ruxolitinib | 経口/トピック | モデレート - 重度 |
その他の全身療法 | 広い免疫抑制 | Cyclosporine、Methotrexate、Azathioprine | オーラル | モデレート - 重度 |
アトピー性皮膚炎治療市場での新しい成長機会を作成する改善された有効性と安全性で新しい経口および局所療法の開発はどのようにですか?
アトピー性皮膚炎の治療薬市場は、有効性、安全性、使いやすさを向上させることができる新しい経口および局所療法のための重要な市場の可能性を反映しています。 ターゲットを絞った療法への強いドライブはまた、特定の炎症経路を対象とした製品の開発を促進します。これは、現在の治療に関連する欠点の一部を相殺できます。 デリバリーシステムおよび非ステロイド療法の改善はまた改善された付着および拡大された処置の選択のための新しい機会を作り出します。 例えば、10月2025日、 米国食品医薬品局(FDA) 軽度アトピー性皮膚炎の治療のためのロフミラス(Zoryve)クリームの承認を拡大し、2〜5歳の子供のための0.05%処方を含む、非ステロイドの局所療法を進行する継続的な努力を実証する。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 10月1日、2026日 サノフィ そしてRegeneronの薬剤、Inc.は4つの次世代、長期作用する免疫学の抗体を含む4つの次世代、長期作用する免疫学の抗体を含む全体的な抗体の連合を、延性皮膚炎のためのフェーズ1の開発で長時間作用するIL-13モノクローナル抗体拡大しました。 同社は、プログラムを共同開発し、商品化し、Regeneronは、最大USD 1億ドルの先行と最大USD 7億の潜在的なマイルストーンの支払いを受けています。
- 2026年9月 アエトロンメディカル株式会社 そして、北免疫学、Inc.は、アトピー性皮膚炎のために開発されている半減期拡張IL-13× IL-18バイスペクティブ抗体であるNOR-101を進展させるために合併を発表しました。 フェーズ1aの研究は、2027年にフェーズ1bとフェーズ2bの試験で始まり、2028で期待されるトップラインデータで始まります。 アエトロンメディカル株式会社
- 2026年7月 株式会社ターンセラピューティクス 第2フェーズの最終段階の設計とデータ主導の拡張を発表 GX-03をアトピー性皮膚炎で評価するプログラム。 拡張された研究は、臨床的に有意義な治療応答と有利な安全プロファイルを示すインターミットの調査によると、完全なEASI重症スペクトル全体で約120〜135人の患者を評価します。
- 2026年7月 ネクタールの治療薬 フェーズ3 ZENITH ADプログラムは、レズペガルデスロイキン、新しい規制T細胞の生物学的、適度に重篤なアトピー性皮膚炎を評価することを開始しました。 このプログラムは、バイオロジカル/JAK阻害剤治療-naïveおよび治療経験のある患者を対象とした3つのグローバルフェーズ3試験で構成されています。
競争力のある風景
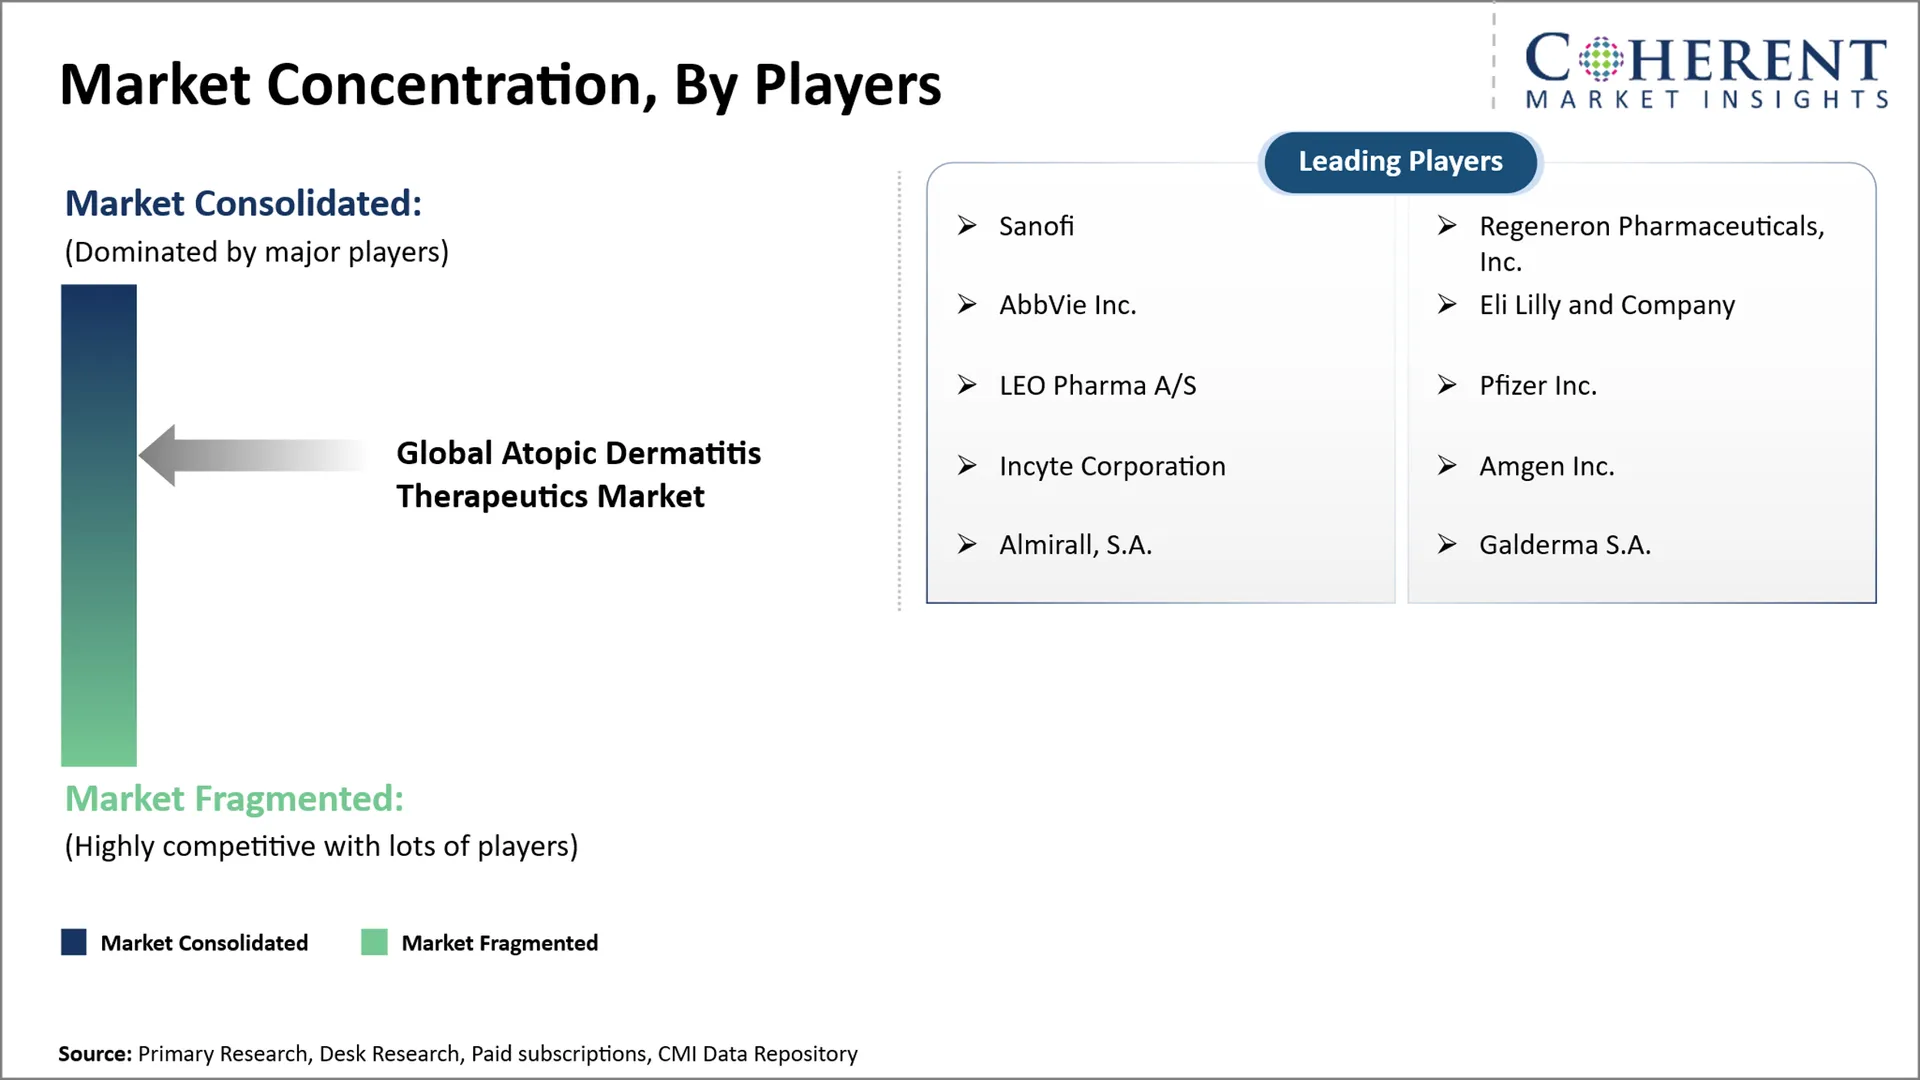
世界的なアトピー性皮膚炎の治療薬市場は、バイオロジック、JAK阻害剤、標的療法、および差別化された局所治療の拡大によって形作られた市場ダイナミクスと、非常に競争的です。 市場参加者は、病気の重症度に及ぶ治療オプションを拡張し、新しい炎症経路を標的とした治療を開発し、有効性と安全性を向上させることに重点を置いています。 主な焦点区域は下記のものを含んでいます:
- IL-13、IL-31、OX40/OX40Lおよび他の炎症経路を標的する次世代の生物的製剤の開発
- 経口および局所的JAK阻害剤の拡充により、アトピー性皮膚炎
- 改善された効力および安全プロフィールの新項目療法の開発
- 長時間作用およびより少ない頻繁な投薬の補強は処置の便利を改善し、付着します
- より広い患者の人口および処置抵抗力があるアトピー性皮膚炎をターゲットにする臨床パイプラインの拡大
マーケットレポートスコープ
グローバルアトピー性皮膚炎の治療薬市場 | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 20.74 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 8.2% | 2033年 価値の投射: | 米ドル 35.89 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Sanofi、Regeneronの薬剤、Inc.、Abb 株式会社ビー、エリ・リリー、株式会社レオ ファーマ A/S、Pfizer Inc.、Incyte Corporation、Amgen Inc.、Almirall、S.A.、Galderma S.A。 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、世界的なアトピー性皮膚炎治療薬市場は、従来の局所コルチコステロイドや非特異的な免疫抑制を超えて治療が動くため、ターゲット、機構固有の治療薬、特に生態学的およびJAK阻害薬への移行が期待されます。 より長時間作用する製剤、安全性プロファイルの改善、および差別化された炎症経路をターゲティングする治療は、イノベーションの重要な分野になる可能性があり、組み合わせとパーソナライズされた治療アプローチは、既存の治療に対する不十分な応答を持つ患者のための牽引を得ることができます。
- 最大の機会は、大規模な患者プール、診断の増加、高度な療法へのアクセスを拡大し、革新的な皮膚病の治療の受け入れの増加、市場浸透のための実質的なヘッドルームを作成します。 インドはまた、手頃な価格とより広い治療アクセスがボリューム成長を支えることができる場所、特に、適度に重なるADのための費用効果が大きい話題と全身療法のための魅力的な機会を提示します。
- 競争上の優位性を得るために、市場プレイヤーは、確立されたメカニズムにのみ競争するのではなく、差別化された有効性と安全性、便利な投薬およびより広い忍耐強い適用を優先すべきである。 地域固有の価格設定とアクセス戦略の構築、ローカルパートナーシップの強化、および治療耐性または不適切に管理されたADに対処するセラピーの開発は、企業が採用を加速し、より強力な競争的地位を確立するのに役立ちます。
市場区分
- 薬物クラスインサイト(Revenue、USD Bn、2021 - 2033)
- バイオロジック
- コルチコステロイド
- Calcineurinの抑制剤
- PDE-4阻害剤
- JAK阻害剤
- その他
- 管理インサイト(Revenue、USD Bn、2021 - 2033)のルート
- トピック
- オーラル
- 注射可能な
- 重度の洞察(Revenue、USD Bn、2021 - 2033)
- ミルド
- モデレート
- スワレ
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- サノフィ
- Regeneronファーマ株式会社
- 株式会社AbbVie
- エリ・リリーと会社
- ログイン ファーマ A/S
- 株式会社Pfizer
- 株式会社インキテ
- 株式会社アムゲン
- アルミラール、S.A.
- ガルダーマ S.A.
ソース
第一次研究インタビュー
- アトピー性皮膚炎管理および高度の治療を専門にする皮膚科医および小児皮膚科医
- 全身およびターゲットを絞られたADの処置に関与するアレルギー者および免疫学者
- 臨床研究者が、生態学、JAK阻害剤、局所療法、新興AD治療薬の試験を実施
- 皮膚科治療プロトコルおよび処方選択を担当する病院および専門医の意思決定者
- アトピー性皮膚炎薬の開発と商品化に関わる医薬品・バイオテクノロジーの幹部
ステークホルダー
- アトピー性皮膚炎の治療薬の開発・販売
- 生態学、JAK阻害剤、新規標的療法を開発するバイオテクノロジー企業
- 皮膚科クリニックおよび専門医療提供者
- 受託研究機関(CRO)がアトピー性皮膚炎臨床試験を実施
- 専門薬局および医薬品流通プロバイダ
- 医療従事者および薬局は、償還およびアクセスに関わる管理者に利益をもたらします
- 炎症性皮膚疾患に特化した研究機関や学術機関
- エンドユースセクター
- 病院・皮膚科センター
- 専門クリニックと医師の練習
- 小売および専門薬局
- オンライン薬局とデジタルヘルスプラットフォーム
- 研究・学術機関
- 医薬品・バイオテクノロジー企業
- その他のヘルスケア施設
- 規制と健康ボディ
- 米国食品医薬品局(FDA) – アトピー性皮膚炎薬および生態学の承認と安全性監督
- 欧州医薬品庁(EMA) – 欧州連合におけるアトピー性皮膚炎のための薬の規制評価
- 医薬品・ヘルスケア製品 法規制機関(MHRA)、英国 – 薬および生物的療法の規制
- 医薬品・医療機器庁(PMDA) – 医薬品・バイオ医薬品の審査・承認
- 国家医療製品管理(NMPA)、中国 - 革新的な薬と生物的治療の規制と承認
- 中央薬物標準制御機構(CDSCO)、インド - 新しい薬、バイオロジック、および臨床試験の規制
データベース
- 臨床Trials.gov – 臨床試験は、生態学、JAK阻害剤、局所療法、および新興アトピー性皮膚炎の治療を含む
- FDA の Drugs@FDA - FDA 承認された AD の治療薬のための規制当局の承認および分類情報
- アメリカ オレンジブック - 承認された医薬品および特許/独占情報 AD療法に関連する
- EUの臨床試験情報システム(CTIS) - EUの欧州連合における調査AD療法の臨床的情報
- WHO国際臨床試験レジストリプラットフォーム(ICTRP) - アトピー性皮膚炎の治療のための世界的な臨床的情報
ジャーナル
- アメリカ皮膚科学アカデミー(JAAD)
- JAMA皮膚科
- 皮膚科学の英国のジャーナル
- 皮膚科学ジャーナル
- 皮膚病と治療
- 皮膚科学の国際ジャーナル
協会について
- 皮膚科アメリカンアカデミー(AAD)
- 皮膚病およびベネレオロジーのヨーロッパアカデミー(EADV)
- 国際湿疹協議会(IEC)
- 国立湿疹協会(NEA)
- アレルギーのアメリカンアカデミー、喘息&免疫学(AAAAI)
- アレルギーと臨床免疫学のヨーロッパアカデミー(EAACI)
- 国際皮膚病学会(ISD)
パブリックドメインソース
- 世界保健機関(WHO) – グローバルな健康情報と病気の負担データ
- 国立衛生研究所(NIH) - 生物医学研究と臨床情報
- 国立医学図書館(NLM) - 生物医学文献および臨床研究情報
- 国立研究開発法人 バイオテクノロジー情報センター(NCBI) – 科学文献データベース
- 米国食品医薬品局(FDA) - 医薬品承認、ラベル、安全コミュニケーション、規制文書
- 欧州医学庁(EMA) – 欧州医学評価および規制情報
- 疾病予防センター(CDC) – 公衆衛生・疫学的情報
- 英国保健医療優秀研究所(NICE) – 治療に関連する臨床指導と健康技術評価
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的なアトピー性皮膚炎の治療薬市場は、2026年にUSD 20.74 Bnで評価され、2033年までUSD 35.89 Bnに達すると予想されます。
バイオロジックは、中程度から重度の疾患、標的作用のメカニズム、および従来の療法によって不十分な制御された患者間の採用の増加による。
アトピー性皮膚炎の治療薬は、トピックエージェント、バイオロジック、JAK阻害剤、およびその他の全身療法を含むADを管理するために使用される薬です。
世界的なアトピー性皮膚炎の治療薬市場のCAGRは、2026年から2033年にかけて8.2%であるように計画されています。
世界的なアトピー性皮膚炎の有病および診断の上昇および増加の採用および吸収性への病気のためのJAKの抑制剤は全体的なアトピー性皮膚炎の治療薬の市場の成長を運転する主要な要因です。
先進的な生物学的および標的療法の高コスト、および治療アクセスの分散性および新興市場での償還制限は、世界的なアトピー性皮膚炎の治療薬の市場の成長を妨げる主要な要因です。
管理のルートの面で, トピックは、2026で市場収益のシェアを支配する推定されます.