
グローバルクラウドインフラ市場 サイズと予測 – 2026 に 2033
グローバルクラウドインフラ 市場は価値があると推定される 米ドル 214.63 ログイン 2026年、到達見込み 米ドル 454.11 Bn 2033年、化合物の年間成長率で成長 (CAGR)の 11.3%(税抜) 2026年~2033年 成長は企業の雲の移行によって支えられます、 デジタル変革、分散した労働力の条件および拡張可能な計算の消費の増加、 貯蔵およびネットワーク リソース。
また、高帯域幅、低遅延、およびますます専門性の高いクラウドインフラが求められています。 6月2025日 シスコ 大規模な顧客からのAIインフラストラクチャの注文は、既に予定よりも1億ドルの年間目標を上回っていたと報告しました。大規模なAIのワークロードをサポートするインフラへの投資を加速するハイライト。
グローバルクラウドインフラ市場における主要買収
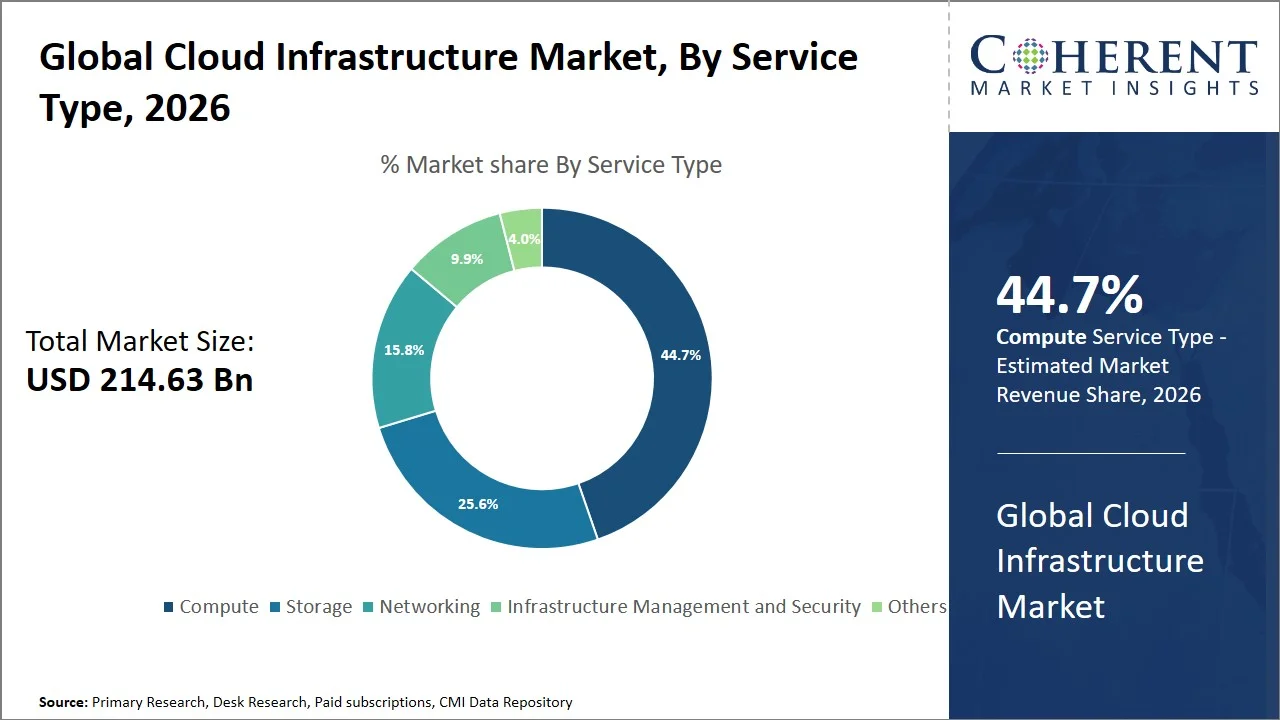
- 計算は登録する予定です 12.6%のCAGR 2026年~2033年頃、会計 44.7の ツイート お問い合わせ 2026年のグローバルクラウドインフラ市場。 そのリードは、弾性CPUと加速器容量を必要とするAIのトレーニング、推論、分析、およびクラウドネイティブのワークロードを反映しています。 2025年3月、Google Cloud は、NVIDIA B200 GPU を搭載した A4 VM を大規模機械学習ワークロードで利用できるようにしました。
- パブリッククラウドの登録が期待されます カリフォルニア 11.8% 2026年~2033年頃、会計 67.8マイル ツイート 2026年の市場。 スケール優位性は、迅速なプロビジョニング、グローバル可用性、消費ベースの経済性、および広範なマネージドサービス統合から来ています。 2025年11月、オラクルはイタリアの第二のパブリッククラウド領域をオープンし、OCI AIとクラウドサービスへのアクセスを拡大し、企業や公共セクターの組織にサービスを提供しています。
- 大規模な企業は、登録することが期待されます 10.8%のCAGR 2026年~2033年頃、会計 65.4の ツイート 2026年の市場。 彼らの優位性は、大規模なアプリケーション不動産、高いコンプライアンス要件、複数の規制業務、および持続可能な近代化予算を反映しています。 1月2025日、IBMとSAPは、IBM Power Virtual ServerのSAPでRISEを発表し、ミッションクリティカルなSAPのワークロードをクラウドインフラストラクチャに高速移行する。
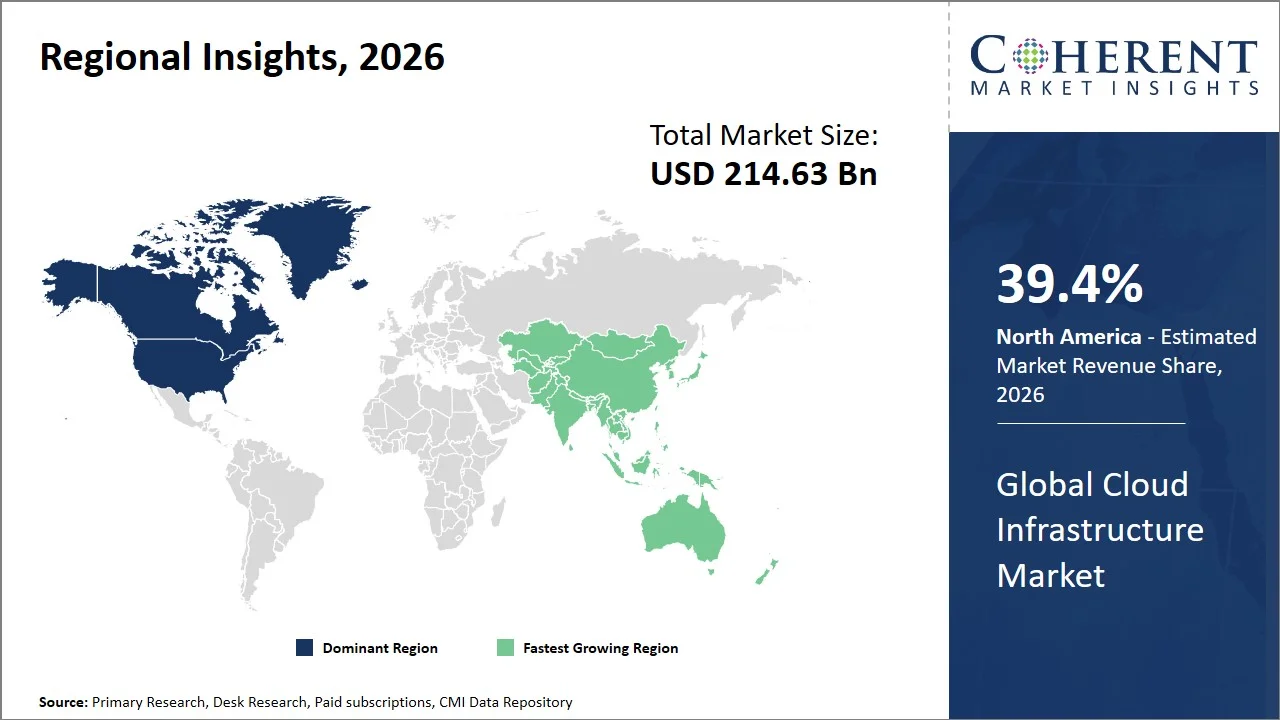
- 北米は登録を予定しています 10.7%のCAGR 2026年~2033年頃、会計 39.4の ツイート 2026年のグローバルクラウドインフラ市場。 大規模の集中、成熟した企業のクラウド導入、深い首都の可用性、およびAIデータセンターの能力を拡張する地域の利点。 ペンシルバニア州では、アマゾンがクラウドコンピューティングおよびAIインフラストラクチャキャンパスに投資する予定を発表しました。
- アジア・パシフィックは、アジア・パシフィックの登録を期待しています。 13.4%のCAGR 2026年~2033年頃、会計 29.6の ツイート 2026年の市場。 拡張は、新しいデータセンターの容量、国家のAIプログラム、デジタルサービスの成長、ローカルデータ居住優先順位、および主要な経済全体の企業の近代化によって支えられます。 2026年4月、マイクロソフトは、AIインフラ、サイバーセキュリティ、労働力開発を網羅する2029年までに、日本に10億ドルの投資を発表しました。
セグメント情報
グローバルクラウドインフラストラクチャ市場を計算する理由
保有する計算が期待されます 44.7%の 2026年のグローバルクラウドインフラ市場は、アプリケーション実行、AIの推論、モデルのトレーニング、データベース、分析、および高性能のワークロードに最も直面するインフラ層であるためです。 買い手は、専用のハードウェアを購入せずに仮想CPU、GPU、アクセラレータリソースを拡張または契約でき、ワークロード強度が変化したときにプライマリ消費ポイントを計算することができます。 供給側では、プロバイダはアクセラレータの可用性、クラスターアーキテクチャ、スケジューリング効率、および高帯域幅のインターコネクトを、基本的な仮想マシン容量だけではなく区別しています。 これは、AI開発者、IT部門、研究機関、および弾性処理能力を必要とするデジタルプラットフォームに特に利点があります。 6月2025日, ネビウス 欧州におけるGB200グレース・ブラックウェルの能力をAIクラウドで満員し、オンデマンドアクセスをエンタープライズおよびAIのワークロード向けに拡張しました。 これは、現代のクラウドインフラ内の中央の収益性の高いリソースとして、コンピューティングの役割を強化します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
パブリッククラウドは、グローバルクラウドインフラストラクチャ市場における最大の展開モデルを表す理由は?
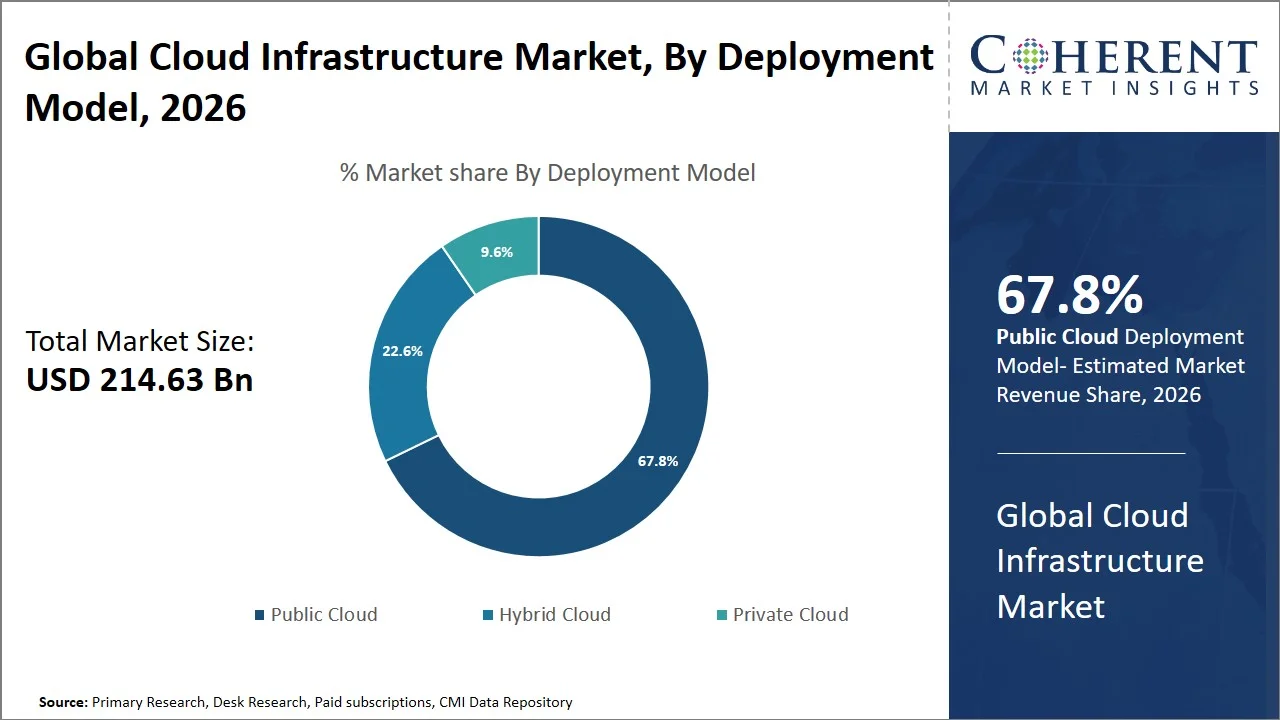
パブリッククラウドが表現する見込み 67.8% 2026年、世界規模のクラウドインフラ市場において、組織が複数の地理的な場所を横断して標準化されたインフラにすぐにアクセスできるため、基礎的な施設を所有または運営する必要がありません。 その利点は、ワークロードが迅速なプロビジョニング、地方のレプリケーション、開発者のセルフサービス、および可変的な容量を必要とする最も強いです。 クラウドサプライヤーは、幅広い顧客基盤にハードウェア、ネットワーク、オペレーション、プラットフォームコストを拡充し、お客様が共通の運用環境を通じて新しい地域やサービスへのアクセスを得ることができます。 モデルは、Webアプリケーション、SaaSプラットフォーム、開発環境、デジタルコマース、および分散型企業ワークロードに特に関連しています。 5月2026日 Vultrについて ミラノは、第33回クラウドデータセンター領域としてオープンし、クラウドコンピューティング、GPU、ベアメタル、Kubernetes、および地域ユーザーにストレージ機能を提供します。 ジオグラフィックの可用性がパブリッククラウドインフラストラクチャの商業範囲を強化する方法を拡張します。
なぜ大企業は、グローバルクラウドインフラ市場の組織規模のセグメントを支配しますか?
大規模な企業は、 65.4%(税抜) インフラ要件は、大規模なアプリケーションポートフォリオ、複数のビジネスユニット、地理的に分散された運用、および要求の厳しい継続要件を横断するため、2026年にグローバルクラウドインフラ市場。 したがって、クラウド支出は、単純なサーバーの交換、移行、ネットワークの再設計、ストレージの近代化、災害復旧、ガバナンス、および継続的なワークロードの最適化よりも広くなっています。 大規模な組織はまた、移行中にレガシーシステムを維持しながら、多年にわたる変革プログラムを実行するために必要な予算と技術的なチームを持っています。 クラウドプロバイダー、マイグレーションスペシャリスト、システムインテグレータ、および複雑なインフラ資産をコーディネートできるマネージドサービス会社にとって、大きなチャンスを生み出します。 2025年3月25日 アセンチュア 3つの独自のデータセンターからクラウドまでアプリケーションを移行するAir France-KLMをサポートし、すでに350のアプリケーションを産業用マイグレーション方式で導入しました。 大規模なクラウドインフラの需要の背後にあるスケールと運用の複雑さを実証します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
ヨーロッパ データ法は適用可能になる - 9月2025日 |
|
U.S.は、高度なAI技術輸出制御方向を改訂 - 5月2025 |
|
ジャパン・アップデート ISMAPクラウドサービス一覧 – 6月2025日 |
|
グローバルクラウドインフラ市場ダイナミクス
主要市場ドライバー
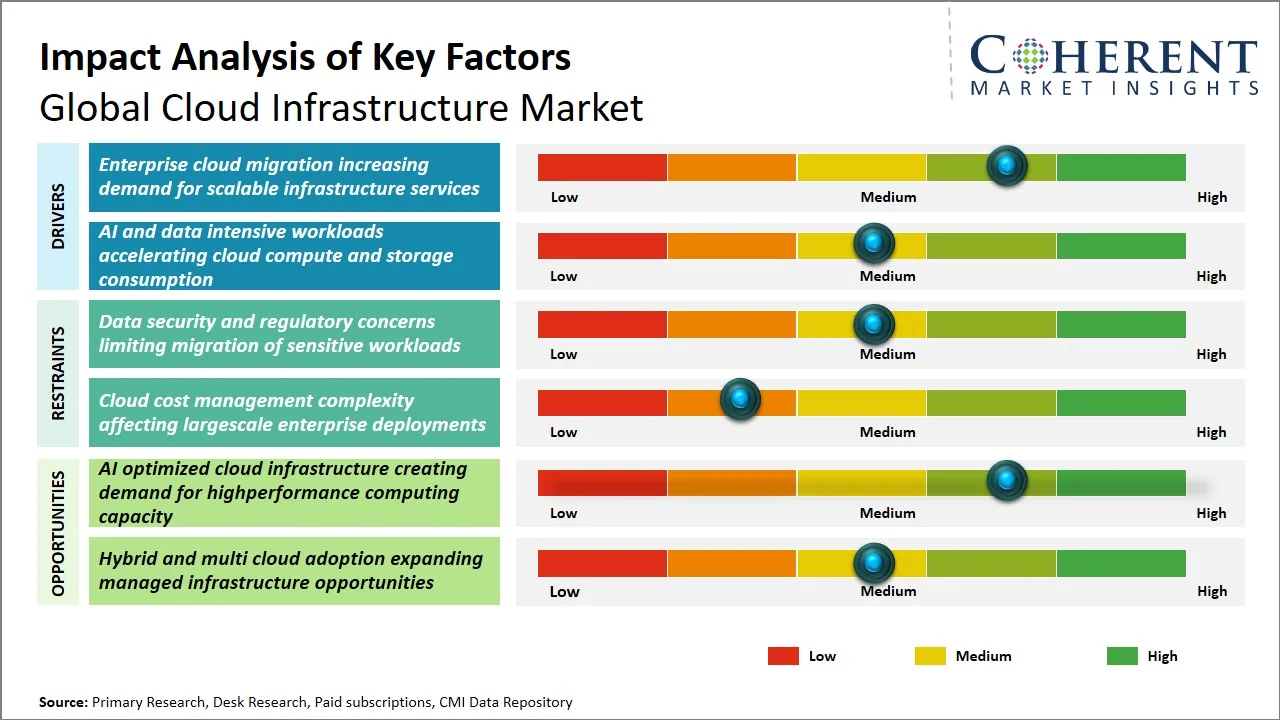
- 拡張可能なインフラサービスに対するエンタープライズクラウド移行の需要増加: エンタープライズクラウドの移行は、定期的なハードウェアから購入されたインフラストラクチャをシフトして、作業負荷を変化させ、再構成し、管理することができます。 商業効果は、移動アプリケーションオフ施設を超えて拡張します。マイグレーションは、コンピューティング、ストレージ、ネットワーク、バックアップ、オーケストレーション、マイグレーションツール、および運用サポートの定期的な要求を作成します。 複雑な仮想マシンの不動産とレガシーアプリケーションを備えた大企業は、移行の中断を削減しながら、レジリエンスを維持できるインフラを必要としています。 クラウドプロバイダー、インフラベンダー、システムインテグレータ、およびマネージドサービス事業者は、お客様が動作モデルを標準化し、隔離された環境を定着するというメリットがあります。 5月2026日 ハイピー 仮想化およびクラウドネイティブのワークロードを統一し、ハイブリッドおよびマルチクラウド管理をサポートし、VMware環境からのライブワークロードマイグレーションを有効にするために設計された新しいプライベートクラウド、ストレージ、およびデータ保護機能を導入しました。 これは、企業のモダナイゼーションがインフラサービスの需要にどのように変換するかを示しています。
- クラウドコンピューティングとストレージの消費を加速するAIとデータ集中的なワークロード: AIとデータ集中的なワークロードは、高密度コンピューティング、並列ストレージ、高速インターコネクト、および長期プロビジョニングサイクルなしでスケールできるインフラストラクチャの必要性を増やすことによって、クラウドインフラストラクチャの容量プロファイルを変更しています。 トレーニング、推論、モデルサービング、科学コンピューティング、および大規模なデータパイプラインは、1つのサービスの分離された消費ではなく、コンピュータ、ネットワーク、およびストレージ間で同期された需要を作成します。 加速器容量、最適化されたクラスター、高スループット生地、および高価なリソースを効率的にスケジューリングする専門知識を備えたクラウドオペレータを支持します。 AI開発者、研究機関、デジタルネイティブ企業、およびインフラスペシャリストが、より高速なアクセスから生産レベルの容量まで増加し、プロバイダは、集中的なワークロードリスクを高値の要求を失うサポートできない。 2025年3月25日 コアウェイブ モデルのトレーニングとサービスのためにOpenAIに専用のAIインフラストラクチャ容量を提供し、高度なAIのワークロードが大規模なクラウドインフラストラクチャのコミットメントに直接翻訳する方法を実証しました。
新興市場 トレンド
- イベント主導のインフラは、永続的に規定された容量に依存します。 サーバレスアーキテクチャとイベント駆動アーキテクチャは、自動、ワークロードベースのスケーリングを有効にすることにより、継続的に暫定インフラストラクチャの必要性を軽減します。 迅速なプロビジョニング、顆粒請求、防腐、およびオーケストレーションに向けた競争をシフトします。 従来のホスティングプロバイダは、よりプログラマブルで柔軟なインフラモデルを提供するために圧力に直面しながら、デジタルネイティブビジネスは、より低い運用上頭から恩恵を受けます。
- ワークロードレベルのユニット経済はクラウド調達を再構築しています。 クラウドバイヤーは、個々の計算やストレージ価格ではなく、総ワークロードコストをますます評価しています。 ネットワーク転送、アイドル容量、サポート、レジリエンス、およびエンジニアリングの努力は、プロバイダーの選択に影響を与えます。 これは、調達とエンジニアリングチーム間の緊密なコラボレーションを奨励しながら、透明な価格設定、コスト配分ツール、および最適化機能を提供するプロバイダを支持します。
地域洞察
なぜ北アメリカがグローバルクラウドインフラ市場を支配しているのか?
北米は、 2026年のグローバルクラウドインフラ市場の39.4%、高度スケールのデータ センタ、成長した企業の雲の採用、ハイテク、BFSI、小売、ヘルスケアおよび公共セクター ユーザーからの強い要求の集中によって支えられて、。 また、この領域は、深層ファイバ接続、コロケーションエコシステムを確立し、首都へのアクセス、および大規模な企業がスケーラブルなクラウドアーキテクチャに向けたミッションクリティカルなワークロードをシフトする大きな拠点から恩恵を受けています。 パワーアベイラビリティと許可は、AIのワークロードがインフラストラクチャの要件を増加させ、エネルギーリンクされたサイト開発戦略的な利点としてより重要になっています。 7月2025日 お問い合わせ 米国エネルギー省 潜在的なAIデータセンターおよび関連するエネルギーインフラ開発を進めるための4つの連邦サイトを選択し、国内の計算能力を拡大するためのパブリックセクターのサポートを実証します。
なぜアジアパシフィックは、グローバルクラウドインフラ市場における最速成長地域として成長していますか?
アジアパシフィックは、 2026年のグローバルクラウドインフラ市場の29.6% クラウド採用として最速成長する地域として、デジタル集中的な経済を横断する。 拡張は、新しいハイパースケールとコロケーション容量、迅速なエンタープライズデジタル化、AI展開、電子商取引成長、金融サービス近代化、およびより強力なデータ居住要件によってサポートされています。 地域的需要は、確立されたハブを東南アジアとインドに拡大し、プロバイダーはユーザーがレイテンシを削減し、レジリエンスを向上させるためにインフラを密接に構築しています。 潜水ケーブル、再生可能エネルギー発電プロジェクト、および大型技術の才能プールの可用性は、展開経済をさらに向上させます。 5月2026日 エキニックス マレーシアのAIとクラウド成長をサポートし、アジアパシフィックのデジタルインフラを拡張するクアラルンプールの国際ビジネス交流データセンターを立ち上げました。
主要国向けグローバルクラウドインフラ市場展望
なぜ米国がグローバルクラウドインフラ市場のための重要な市場なのか?
米国の代表は、 2026年のグローバルクラウドインフラ市場の35.1%, それは最大の個々の国市場を作る. 需要は、大規模な企業、大企業、AI開発者、デジタルネイティブ企業、連邦機関、金融機関、ヘルスケア組織、およびスケーラブルなコンピューティング、ストレージ、ネットワーク、セキュリティサービスを必要とするメディアプラットフォーム間で集中しています。 国の利点は、密接な繊維ネットワーク、成熟したデータセンターサプライチェーン、幅広いエンタープライズソフトウェアの採用、および投資資本への強力なアクセスから来ています。 AIのトレーニングと推論は、高密度インフラ、高度な冷却、および新しい電力の手配のための要件を上げています。お問い合わせ 2026年7月 メタは、ルイジアナ州のデータセンターが展開するリッチランド・パリのことを発表しました 計算能力の5 GW、AI集約型ワークロードを支えるインフラの規模を拡張する。
なぜインドがグローバルクラウドインフラ市場で重要なのか?
インドは、アカウントの推定 2026年のグローバルクラウドインフラ市場の 5.1%、銀行、電気通信、電子商取引、政府サービス、ソフトウェアおよび消費者のプラットホームを渡る急速なデジタル化によって支えられます。 国内のデータ生成、低レイテンシーサービスの需要、より広いAI導入、およびコンプライアンスとビジネスの継続をサポートするローカルホストインフラのための企業設定の増加によって成長が強化されます。 インドでは、大手商業センターを横断したデータセンタークラスターを大規模に拡大し、クラウド容量へのアクセスを改善しています。 オペレータがより高い密度のAIの負荷のために準備するので市場は長期インフラの首都のためにますますます魅力的です。 2026年3月 Bharti Airtelが発表されました Nxtraへの出資総額1億米ドル AI-data-centerの拡張を加速し、インドの国内デジタルインフラ基盤を強化する。
なぜ中国はグローバルクラウドインフラ市場における成長をサポートしていますか?
中国は保持することを推定されます 2026年のグローバルクラウドインフラ市場の11.8%、大規模なデジタル経済、広範なインターネットユーザー基盤、強力な電子商取引およびフィンテックエコシステム、およびAI、産業デジタル化、スマートサービスのクラウドリソースの拡大によるサポート。 国内プロバイダーは、テクノロジー企業、メーカー、金融機関、公的機関から、コンピューティング、ストレージ、データベース、ネットワーク、AIインフラの大規模な需要に恩恵を受けています。 コンピューティング能力とローカライズされたテクノロジーエコシステムに重点を置いて、国内クラウドプラットフォームやデータセンターネットワークへの投資も奨励しています。 中国のスケールにより、プロバイダーは複数の経済クラスターにインフラを配備し、大量の企業や消費者のワークロードを提供できます。 2月2025日 Alibabaグループは、少なくとも投資する計画を発表 米ドル 56.34 億 3年以上のAIとクラウドインフラで、大幅な国内能力の拡大を図っています。
なぜドイツは、グローバルクラウドインフラ市場における戦略的な国ですか?
ドイツは、 2026年のグローバルクラウドインフラ市場の 5.9%、製造業、自動車、金融サービス、政府、ヘルスケアおよび他の承諾の企業からの強い要求を反映します。 市場位置は、セキュアなインフラ、運用レジリエンス、データソヴェリニティ、クラウド環境との統合、および産業ITシステムを確立するための企業要件によって形作られています。 ドイツでは、高度な製造拠点も、産業用AI、エンジニアリングワークロード、コネクティッドファクトリー、データ集約型自動化をサポートするクラウドプラットフォームの需要を創出しています。 欧州のデータ保護の要件は、局所的に制御され、公共機関や規制された企業に特に関連したクラウドオプションを sovereign します。 5月2026日 ドイツテレコム導入 Tクラウドパブリック ドイツの公共管理のために、ドイツデータセンターにおけるデータストレージを一元化し、ローカルで制御されたクラウド展開を強化することで、高性能なクラウドインフラストラクチャを組み合わせています。
なぜブラジルはグローバルクラウドインフラ市場にとって重要な成長市場ですか?
ブラジルは代表的なと推定される 2026年のグローバルクラウドインフラ市場の1.5% そして、ラテンアメリカの重要なクラウドインフラ成長センターを維持します。 需要は、銀行とフィンテックのエコシステム、電子商取引活動、電気通信近代化、デジタル政府サービス、および国内の計算およびストレージリソースへのアクセスを低遅延を求める企業によってサポートされています。 ブラジルのデータセンターおよびコネクティビティエコシステムは、国内および地方のワークロードをサポートしていますが、データ政府の要件は、ローカル制御インフラストラクチャの商業関連性を高めます。 パブリックセクターのモダニゼーションは、セキュアでスケーラブルなクラウド環境のための追加の需要層を作成しています。 2月2025日 Serproは、新しいサーバー、ストレージ、ネットワーク機器、およびGPU容量を介してブラジルの政府クラウドインフラストラクチャの拡張を発表しました。
グローバルクラウドインフラ市場における技術導入風景
テクノロジー | 採用のレベル | 主な用途 エリア | ビジネスインパクト |
Kubernetesコンテナオーケストレーション | 高い | コンテナ化されたクラウドワークロードの展開と管理 | インフラ環境におけるワークロードのポータビリティ、自動スケーリング、リソース利用、および展開の一貫性を改善します。 |
コードと政策としてのインフラ | 高い | 自動プロビジョニング、構成、ガバナンス | 手動設定を減らし、展開を加速し、繰り返し性を高め、インフラ制御を開発ワークフローに組み込む。 |
Trusted Execution 環境による機密コンピューティング | メディア | データが処理される間敏感なワークロードの保護 | ワークロードの分離を強化し、セキュリティに敏感な組織が共有クラウドインフラストラクチャでより規制された処理を配置することを可能にします。 |
ソフトウェア定義ネットワークと仮想プライベートクラウドネットワーク | 高い | ネットワークセグメンテーション、トラフィックルーティング、プライベートコネクティビティ、およびワークロードの分離 | クラウドネットワークをプログラム可能にし、プロビジョニングを加速し、分散したアプリケーション間でスケーラブルなセキュリティとコネクティビティをサポートしています。 |
Erasure Codingによる分散オブジェクトストレージ | 高い | 大規模な非構造化データ、バックアップ、アーカイブ、分析、およびアプリケーションデータセット | 大規模な分散データセットのための高価なフルデータレプリケーションに依存し、ストレージのスケーラビリティと耐久性を向上させます。 |
直接チップ液体冷却 | メディア | 高密度のクラウドインフラと熱的に集中的な環境 | より高いラック密度をサポートし、熱管理を改善し、従来の冷却が制限される使用可能な計算能力を高めることができます。 |
グローバルクラウドインフラ市場における中小企業の新たな成長機会を作成する管理されたセキュリティ統合インフラストラクチャサービスとは何ですか?
中小企業のための管理された、セキュリティ統合クラウドインフラストラクチャは、クラウドスケーラビリティを必要とする多くの小規模な組織が、アーキテクチャ、サイバーセキュリティ、レジリエンス、コスト管理、および継続的な最適化のための専任チームがないため、開発されていない機会を表しています。 従って機会は単に低価格のインフラではありません。それは、パッケージの計算、ストレージ、ネットワーキング、バックアップ、セキュリティ制御、監視、および運用可能なサービスへのサポートです。 地域クラウドプロバイダー、マネージドサービススペシャリスト、ディストリビューター、およびテレコムリンクプロバイダは、標準化されたバンドル、業界固有の構成、予測可能な課金、マイグレーション支援、ローカルテクニカルサポートを通じて、この要求をキャプチャできます。 小売、専門サービス、ヘルスケア、製造、およびデジタルコマースのバイヤーは、稼働時間とデータ保護の問題が内部のクラウドスキルが限られている場合に特に関連しています。 参加には、自動化、リモート管理、セキュリティ操作、パートナーエコシステム、およびサービスレベルの配信が必要です。 機会は、中小企業が複数のインフラストラクチャ製品を独立して組み立てる必要なしに、導入、運用、最適化、および更新を通して採用を簡素化することができる専門家やチャネル指向プロバイダを好む可能性があります。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年3月 アカマイ 分散型クラウドプラットフォームと一体化した高性能コンピュートクラスターを含む、多年にわたるクラウドインフラサービス契約を開示しました。 高度なコンピューティングリソース、高性能なネットワーク、分散インフラストラクチャ、大規模なサービスコミットメントを差別化された商用モデルとして組み合わせて、デマンドワークロードのための専用のアーキテクチャに向かって、一般化されたクラウド容量を超えて移動する専門家のインフラプロバイダが重要である。
- 10月2025日 デジタルオーシャン より複雑なワークロードをサポートするインフラを含む、ストレージ、データベース、ネットワーク、コンピューティング、および広範なクラウドポートフォリオを横断する拡張機能を発表しました。 これは、代替クラウドプロバイダが、基本的な仮想マシンをスケーラブルなストレージ、ネットワーク、データベース、および生産アプリケーション環境に拡張する顧客のために競争するためにインフラストラクチャの深さを広げている方法を示すので、グローバルなクラウドインフラストラクチャ市場にとって重要です。
- 5月2025日 オヴクラウド イタリア初のデータセンターをミラノにオープンし、計画された3つのアベイラビリティゾーンアーキテクチャの一部として位置しました。 これは、マルチゾーンの地域インフラが、組織に、弾力性、低レイテンシー、ローカルホスト型クラウドワークロード、特にサービスの継続とデータロケーション要件が調達に影響を与えるため、グローバルなクラウドインフラストラクチャ市場にとって重要です。
競争力のある風景
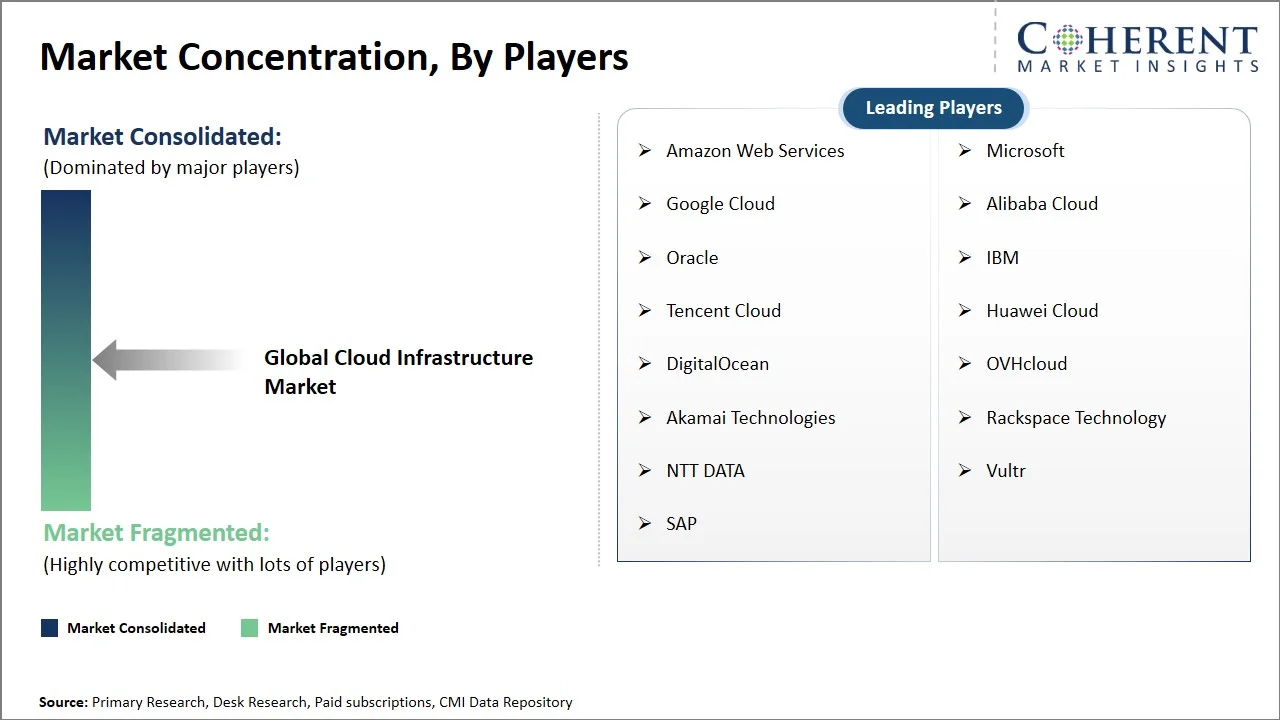
グローバルクラウドインフラ市場は、地域クラウド事業者、マネージドインフラ会社、プライベートクラウドサプライヤー、およびスペシャリストプラットフォームとともに、ハイパースケールプロバイダーによって供給される適度に統合されています。 パフォーマンス、価格設定、レジリエンス、地理的リーチ、セキュリティ、移行サポート、運用の簡素化に関する競争センター。 スケールは、利点を提供しながら, 地域プレゼンスとワークロードの専門化は、より小規模なプロバイダが効果的に競争することを可能にします. 主な焦点区域は下記のものを含んでいます:
- ワークロードの価格性能: プロバイダーは、見出しリソース価格設定でのみ競争するのではなく、特定のワークロードプロファイルのインフラ経済を最適化する必要があります。
- 可用性とレジリエンス: マルチゾーンアーキテクチャ、回復設計、およびサービス継続は、ミッションクリティカルインフラストラクチャの調達に影響を及ぼします。
- ネットワーク経済: プライベートコネクティビティ、帯域幅パフォーマンス、レイテンシー、およびデータトランスファーの価格は、全体的なインフラストラクチャコストにますます影響します。
- セキュリティとコンプライアンス: 認定、ワークロードの分離、アクセス制御、監査性、およびローカルコンプライアンス機能が規制された顧客獲得をサポートします。
- インフラの専門化: 目的構築されたストレージ、ネットワーク、専用コンピュート、および高性能構成により、コモディティ仮想マシンよりも差別化が生まれます。
- 移行と技術サポート: オンボーディング、ワークロードコンバージョン、アーキテクチャアシスタンス、運用サポートが簡素化され、顧客の切り替えの摩擦が低減されます。
- 地域サービス深さ: ローカルインフラ、データロケーションの選択肢、サポートチーム、チャネルのパートナーシップは、ローカライズされた配送を必要とする市場での競争力を向上させます。
- 容量の信頼性: ハードウェアの可用性、データセンターアクセス、エネルギー計画、ネットワーク冗長性、および規準能力拡張により、プロバイダの契約済み需要を一貫して満たす能力が決定されます。
マーケットレポートスコープ
クラウドインフラ マーケットレポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 214.63 ログイン |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 11.3%(税抜) | 2033年 価値の投射: | 米ドル 454.11 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Amazon Web Services、Microsoft、Google Cloud、Alibaba Cloud、Oracle、IBM、Tencent Cloud、Huawei Cloud、DigitalOcean、OVHcloud、Akamai Technologies、Rackspace Technology、NTT DATA、Vultr、SAP | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的なクラウドインフラ市場リーダーは、最も広範なリソースポートフォリオを提供するのではなく、インフラストラクチャがどのように消費されるかを簡素化することに依存します。 プロバイダーは、プロビジョニング、保守性、レジリエンス、ポリシー管理、および開発者のワークフローを統合することで、運用の複雑性を低下させ、より強力なプラットフォームレベルの差別化が実現します。
- クラウド容量の調達は、限られた可用性で高性能なインフラのために、より前方に移動される可能性があります。 買い手は、導入前の容量を増加させ、強力な予測、キャパシティプランニング、供給契約、および純粋な取引クラウド事業者よりも柔軟な契約モデルを支持する。
- プロバイダーは、インフラストラクチャの信頼性、透明なワークロードの経済、自動化、効率的なネットワーキング、移行サポートを優先し、レジリエンスを供給する必要があります。 能力の拡大は、標準化されたインフラの過渡が圧力利用とマージンがますます選択的な顧客の調達中に増加する可能性があるため、実績のあるワークロードの需要と密接に整列されるべきです。
市場区分
- サービスの種類 インサイト(Revenue、USD Bn、2021 - 2033)
- コンピューティング
- ストレージ
- ネットワーク
- インフラ管理とセキュリティ
- その他
- 導入モデルの洞察(Revenue、USD Bn、2021 - 2033)
- パブリッククラウド
- ハイブリッドクラウド
- プライベートクラウド
- 組織規模の洞察(Revenue、USD Bn、2021 - 2033)
- 大企業
- 小型・中型企業
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- IT・通信
- BFSIの特長
- 小売およびEコマース
- 製造業
- 政府と公共セクター
- ヘルスケア
- メディアとエンターテイメント
- その他
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- 間接販売
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- Amazon Webサービス
- マイクロソフト
- Googleクラウド
- Alibabaクラウド
- オラクル
- IBMの
- テンセントクラウド
- Huawei社のクラウド
- デジタルオーシャン
- オヴクラウド
- アカマイテクノロジーズ
- ラックスペース技術
- NTTデータ
- Vultrについて
- ソリューション
ソース
第一次研究インタビュー
- クラウドインフラサービスプロバイダ、ハイパースケールクラウド事業者、データセンター会社、マネージドクラウドサービスプロバイダ
- コンピューティング、ストレージ、ネットワーク、仮想化、コンテナ化、サイバーセキュリティ、インフラ管理ソリューションプロバイダ
- CIO、CTO、クラウドアーキテクト、インフラマネージャー、DevOpsチーム、FinOpsプロフェッショナル、およびエンタープライズIT意思決定者
- システムインテグレータ、クラウドコンサルタント、ディストリビューター、電気通信事業者、コロケーションプロバイダー、および業界の専門家
ステークホルダー
- パブリック、プライベート、ハイブリッドクラウドインフラストラクチャプロバイダ
- コンピューティング、サーバー、ストレージ、ネットワーク、アクセラレータ、データセンター機器サプライヤー
- クラウドセキュリティ、インフラ管理、オーケストレーション、監視、自動化ベンダー
- システムインテグレータ、マネージドサービスプロバイダ、テレコム企業、データセンター事業者、および接続プロバイダ
- 企業、中小企業、政府機関、金融機関、医療機関、メーカー、およびデジタル企業
エンドユースセクター
- ITと通信
- 銀行・金融サービス・保険
- 小売および電子商取引
- 製造業および産業企業
- 政府・公共部門
- ヘルスケア・ライフサイエンス
- メディア、エンターテインメント、ゲーム、デジタルサービス
- 専門サービスおよび他の企業の適用
規制と政府機関の機関
- 米国国家標準技術研究所、サイバーセキュリティおよびインフラ保安庁、連邦貿易委員会、および一般サービス管理
- 欧州委員会、サイバーセキュリティ、欧州データ保護委員会、国家データ保護機関
- 中国サイバースペース管理、産業情報技術省、市場規制の国家管理
- インド電子情報技術省、CERT-In、デジタル機関インド
- 経済産業省、デジタルエージェンシー、総務省
- シンガポールのインフォコム・メディア・ディベロップメント・エージェンシーとサイバーセキュリティ・エージェンシー
- オーストラリアのサイバーセキュリティセンターとオーストラリアのコミュニケーションとメディア権限
データベース
- 世界銀行、OECD、Eurostat、UNCTAD、国際通信連合データベース
- 米国Census局、経済分析局、政府デジタル経済データベース
- 欧州委員会のデジタル経済と社会データベース
- ITU ICTインジケーターとブロードバンドのインフラデータベース
- 国立データセンター、ブロードバンド、デジタル化、ICT投資統計
- WIPO PATENTSCOPE、Espacenet、USPTOの特許データベース
- 企業年次報告書、投資家プレゼンテーション、インフラ・キャパシティ・ディスクロージャー、価格表、サービスポートフォリオ
雑誌・雑誌
- IEEEクラウドコンピューティング、クラウドコンピューティングに関するIEEE取引
- クラウドコンピューティングジャーナル
- 次世代コンピュータシステム
- コンピュータネットワーク
- ACMコンピューティング調査
- データセンターのダイナミクス
- ネットワークワールド、CIO
- インフォワールド
協会について
- クラウドネイティブコンピューティング財団
- クラウドセキュリティアライアンス
- 稼働時間研究所
- オープンコンピューティングプロジェクト財団
- インターネットインフラ トレーニング
- ストレージネットワーク産業協会
- FinOps財団
- 電気通信産業協会
- アフコム
- 国家・地域クラウド、データセンター、サイバーセキュリティ、およびデジタルインフラ協会
パブリックドメインソース
- コンピューティング、ストレージ、ネットワーク、セキュリティ、インフラ管理、マネージドサービスに関するクラウドサービスポートフォリオ
- 仮想マシン、GPU、ストレージ、帯域幅、データ転送、および予約容量価格情報
- データセンターの場所、可用性ゾーン、クラウドエリア、ネットワーク接続、インフラ容量の発表
- 仮想化、Kubernetes、サーバーレスインフラ、ソフトウェア定義のネットワーク、インフラの自動化に関する製品ドキュメント
- サービスレベルの合意、稼働時間コミットメント、セキュリティ認証、データ残留ポリシー、コンプライアンス文書
- 年次報告書、政府デジタルインフラプログラム、クラウド領域の立ち上げ、データセンターの拡張、パートナーシップ、投資、技術導入
主要な標準および規則
- ISO/IEC 27001情報セキュリティマネジメントシステム
- ISO/IEC 27017の特長 クラウドセキュリティ制御
- ISO/IEC 27018 パブリッククラウドにおける個人識別情報の保護
- ISO/IEC 27701 個人情報保護方針
- SOC 1、SOC 2、SOC 3 の保証フレームワーク
- 米国連邦作業負荷のためのFedRAMPクラウドセキュリティ要件
- EU一般データ保護規則、データ法、NIS2指令
- EUデジタル金融セクターICT環境における運用レジリエンス法
- PCI DSSは、決済カードのワークロードをサポートするクラウドインフラ向け
- 米国医療クラウド環境におけるHIPAA関連のセキュリティとプライバシー要件
- データレジデンシャル、サイバーセキュリティ、クロスボーダーデータ転送、クラウドセキュリティ、ビジネス継続、およびインフラストラクチャのレジリエンス要件
独自の要素
- ログイン データ分析ツール、過去10年間の情報に関する重要なCMIの既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2026年から2033年にかけて、世界規模のクラウドインフラ市場のCAGRが11.3%を予定しています。
世界的なクラウドインフラ市場は、2026年にUSD 214.63億で評価され、2033年までにUSD 454.11億に達する見込みです。
クラウドインフラストラクチャには、パブリック、プライベート、またはハイブリッドクラウド環境を介して配信されるコンピューティング、ストレージ、ネットワーク、セキュリティ、インフラ管理リソースが含まれます。
パブリッククラウドは、スケーラビリティ、柔軟なリソースのプロビジョニング、幅広いサービス可用性、およびインフラ管理要件の低いため、最も広く採用されているデプロイモデルです。
AIは、高性能コンピューティング、GPU対応インフラ、スケーラブルストレージ、高速ネットワーク、およびモデルのトレーニングとインフェレンスワークロードをサポートする専門クラウドアーキテクチャの需要が高まっています。
主要な機会には、AIに最適化されたクラウドインフラ、ハイブリッドおよび大規模クラウドソリューション、マネージドクラウドサービス、エッジインフラ、クラウドセキュリティ、およびインフラが装備されており、規制およびデータ集中的な業界向けに設計されています。
拡張可能なインフラサービスおよびAIおよびデータ集中型ワークロードの需要が増加するエンタープライズクラウド移行は、クラウドコンピューティングとストレージ消費を加速し、グローバルなクラウドインフラストラクチャ市場の成長を促進する主要な要因です。