
グローバルコンデンサフィルム市場 サイズと予測 – 2026 に 2033
グローバル・キャパシター・フィルム・マーケットは、 米ドル 3.72 Bn 2026年、到達見込み 米ドル 5.41 Bn 2033年、化合物の年間成長率で成長 (CAGR)の 5.5% 2026年~2033年 フィルムコンデンサの普及により市場拡大をサポート 電気自動車の牽引 システム、再生可能エネルギーコンバータ、産業ドライブ、充電インフラ、および 高出力電子 低誘電損失、高電流処理能力、長寿命が重要である装置。
パワーエレクトロニクスは、電力密度が大きいため、コンパクトで高電圧のコンデンサー設計に移行し、周波数を切り替えることもできます。 で 4月 2026, 京セラAVX 電動車両トラクションシステムおよび産業用モーター制御アプリケーション用のFFLKシリーズのトラクショングレードDCフィルタリングフィルムコンデンサを発売し、高出力および高温動作条件下でコンパクトなパッケージで高い電流処理を実現しました。 この開発は、パワーコンバージョンアプリケーションを要求する高度なコンデンサーフィルム技術のための成長する要件を強調します。
グローバルキャパシター映画市場の主要なテイクアウト
- バイアキシアル指向ポリプロピレン(BOPP)フィルム 参加登録を予定しています。 2026年~2033年 1% CAGR, 開催中 52.8% 2026年のグローバルコンデンサフィルム市場。 低い誘電損失、自己治癒の適性、熱安定性および有効な高圧処理はBOPPにDCリンクおよびパワー コンデンサーのための好まれた誘電体を作ります。 2025年4月、浙江南陽華城とBrücknerは、EVアプリケーション用の10個の追加のPPコンデンサーフィルムラインをカバーする契約を締結しました。
- 4または9ミクロンフィルム 記録する予定 2026~2033年頃の5.8% CAGR およびアカウント 46.8% 2026年のグローバルコンデンサフィルム市場。 このゲージ範囲は、誘電強度、風化安定性、金属化効率、およびパワーエレクトロニクスアプリケーション全体のコンデンサーのコンパクト性の間の実用的なバランスを提供します。 2026年7月、Dafuは、この商業的に重要な厚さの窓の多くをカバーする2.4-8 μm BOPPの等級を、直接作り出すBrücknerのコンデンサー フィルム ラインを詳しく述べました。
- 自動車・電気自動車 投稿予定 2026年~2033年の間 7.2% CAGR そして表現します 28.6%の 2026年の市場。 フィルムコンデンサは牽引インバータ、オンボードチャージャー、DC-DCコンバーター、および高電圧フィルタリングでますます埋め込まれています。 2026年2月、TDKは、xEVトラクションインバータ、オンボードチャージャー、産業用電源電子機器環境を要求するために設計されたポリプロピレンDCリンクフィルムコンデンサを導入しました。
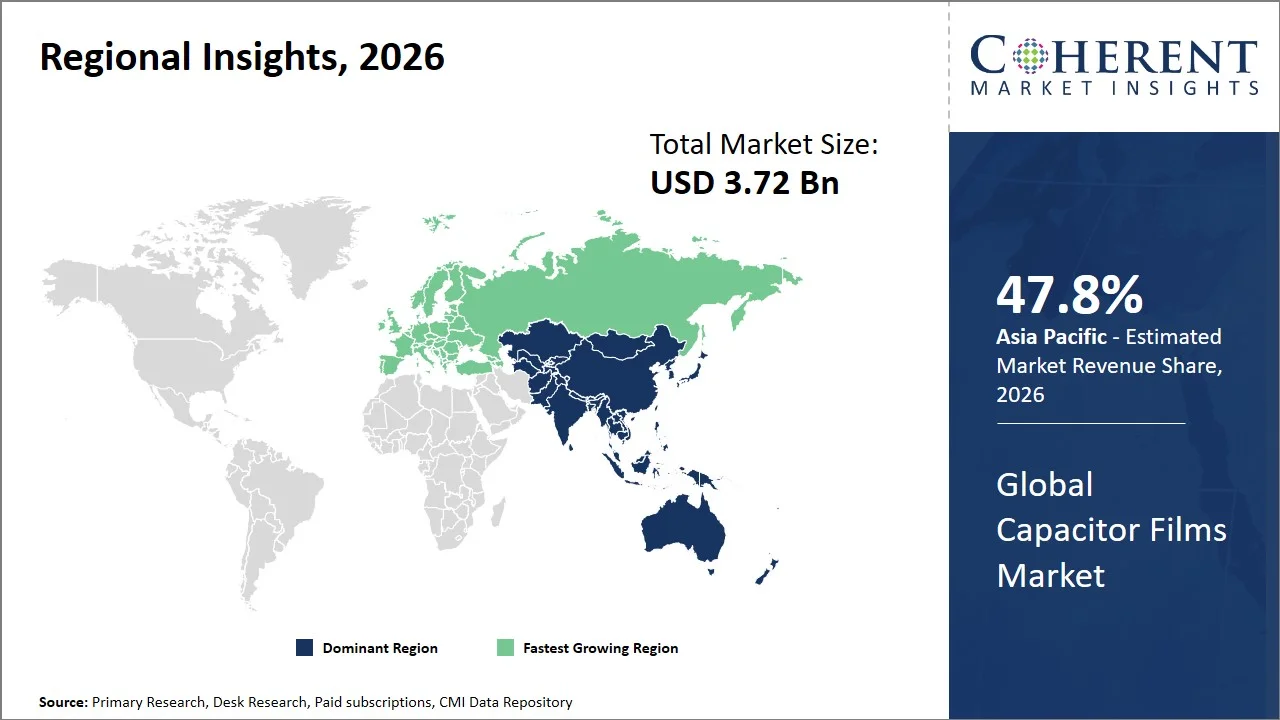
- アジアパシフィック 拡大する予定 2026~2033年頃の5.9% CAGR 会計中 47.8% 2026年のグローバルコンデンサフィルム市場。 そのリーダーシップは集中されたフィルムの製造業、コンデンサー アセンブリ、EVの生産、再生可能エネルギーエネルギー装置および電子工学のサプライ チェーンを反映し、より速い資格およびより低い調達の摩擦を可能にします。 2026年5月、インドに拠点を置くSRFは、KAPLAR工場で試験を実施し、コンデンサグレードのBOPPフィルム生産に参入しました。
- ヨーロッパ 成長が見込まれる 2026~2033年における6.6% CAGR ホールド 24.6% 2026年、世界規模のコンデンサフィルム市場において、最速成長領域を築きます。 輸送および産業、格子近代化、再生可能エネルギーの統合および高信頼性電力電子機器の要求のより深い高度化によって拡張は支えられます。 2026年7月、欧州委員会は、欧州のエネルギー使用における電力シェアを大幅に上回る電気対策計画を発表しました。
セグメント情報
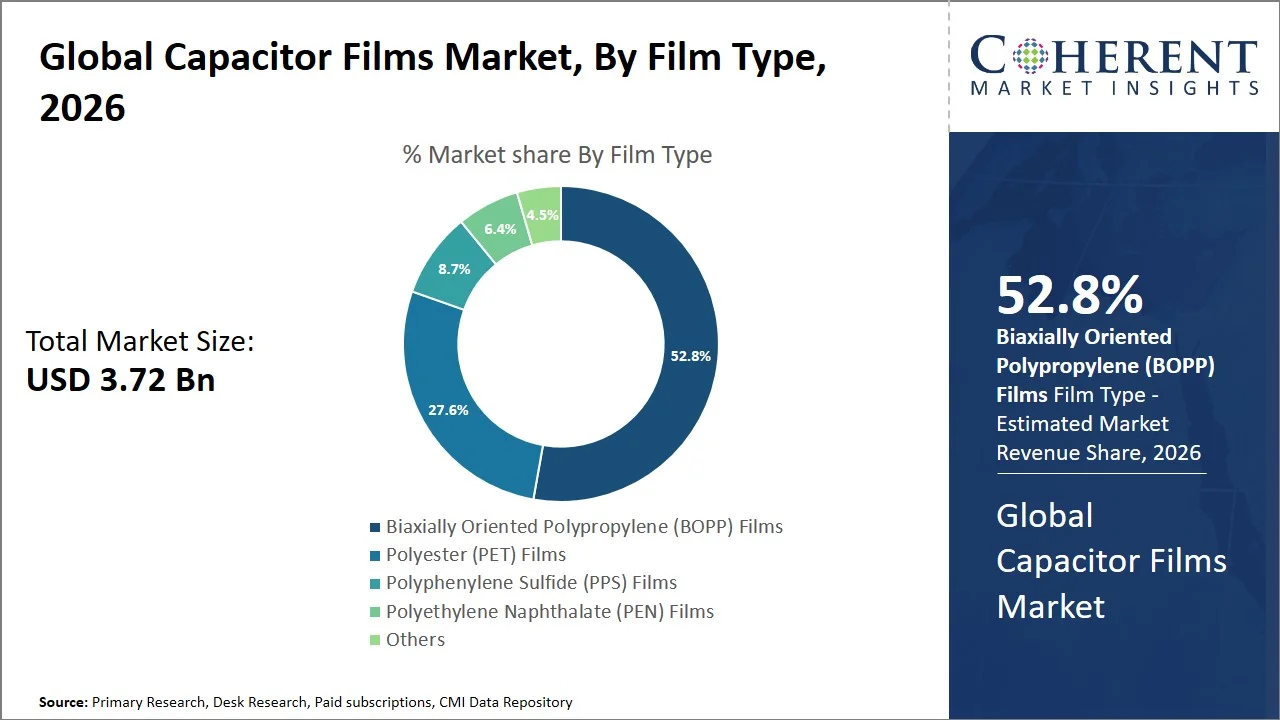
なぜバイアキシャル指向ポリプロピレン(BOPP)フィルムは、グローバルコンデンサフィルム市場を支配しますか?
二軸オリエントポリプロピレン(BOPP)フィルムは保持することが期待されます 52.8% 2026年のグローバルコンデンサフィルム市場。 彼らのリーダーシップは、低誘電損失、強い絶縁抵抗、金属化後の自己治癒互換性、および大量のコンデンサーの生産のための有利な材料経済から来ます。 BOPPはまた、薄いゲージの巻上げをサポートしながら、繰り返し充電サイクルを許容し、DCリンク、パワーファクタ補正、再生可能エネルギー、および産業用駆動コンデンサに適しています。 供給側では、伸張および金属化のインフラがBOPPの生産者により高い費用の専門ポリマー上のスケールの利点を与えます。 これは、過剰なシステムコストなしで信頼性の高い電気性能を必要とするコンデンサメーカーにとって、材料を商業的に魅力的に保ちます。 2025年11月 イアメン・チャンス 産業グローバルは、新しい世代のハイエンドBOPPコンデンサーフィルムを発売し、新しいエネルギー用途のための高度なポリプロピレン誘電グレードに継続的なサプライヤー投資を実証します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ4または9ミクロンのセグメントは、グローバルコンデンサフィルム市場で最も大きい厚さカテゴリを表していますか?
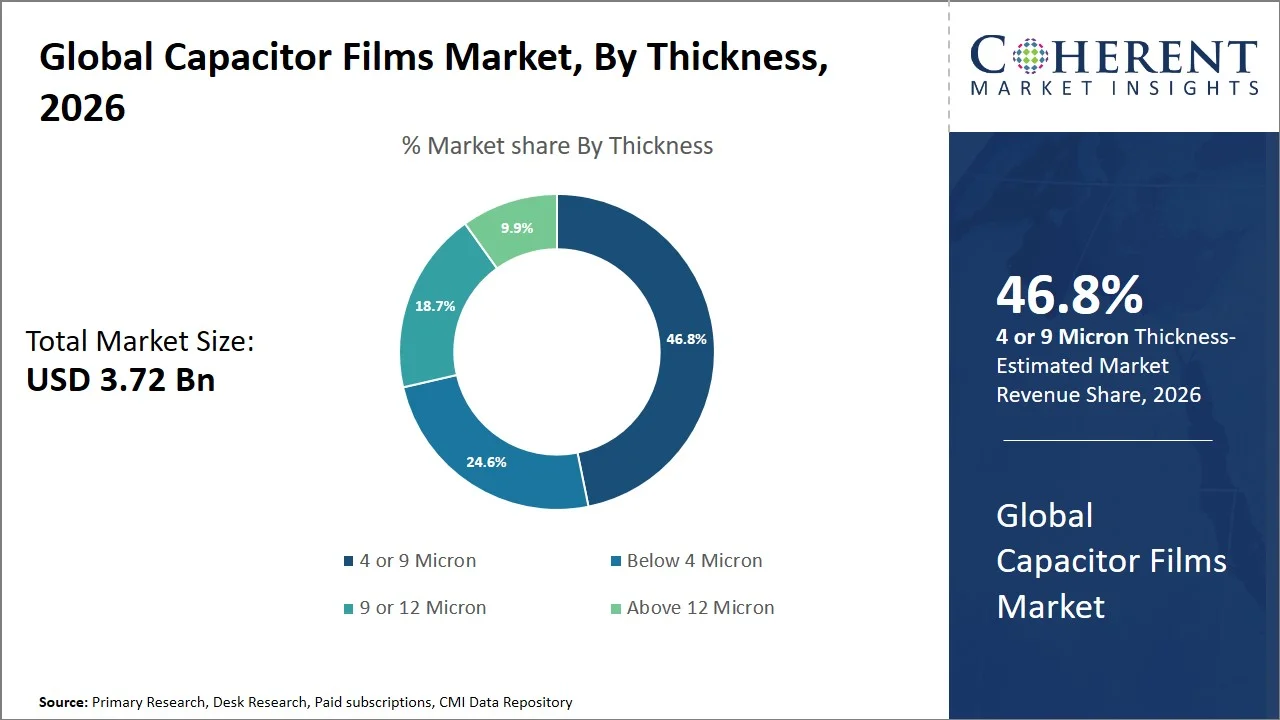
インフォメーション 4または9ミクロン セグメントは、アカウントに期待される 46.8% 2026年のグローバルコンデンサフィルム市場。 この厚さのバンドは電気絶縁材、容量密度、巻上げの安定性および製造業の収穫間の実用的な設計窓を占めます。 この範囲内のフィルムは、超薄型フィルムに関連した極端な処理、欠陥制御、およびWebテンションの課題を損なうことなく、より厚いゲージと比較してコンデンサーの量を減らすことができます。 従って区分は産業ドライブ、再生可能エネルギー インバーター、力訂正システムおよび車の電子工学で使用される金属で処理されたコンデンサーの広い取付けられた基盤に合います。 フィルムプロデューサーにとって、この範囲は、複数の電圧クラスにわたって効率的なスリッティングと金属化をサポートし、資産利用と顧客カバレッジを改善します。 2026年3月 Xpro インド Barjoraで新しい誘電フィルムラインを委託しました。 公開された機能は、2から16ミクロンまでの精密加工フィルムをカバーし、商用で重要な4〜9ミクロンの範囲を直接取り込みます。
なぜ自動車や電気自動車は、グローバルコンデンサフィルム市場のアプリケーションセグメントを支配しますか?
自動車および電気 車両の代表が期待される 28.6%の 2026年のグローバルコンデンサフィルム市場。 近代的な車は、フィルムコンデンサがDCリンク安定、リップル電流処理、フィルタリング、および電圧変動に対する保護を提供する複数のパワーコンバージョンステージを含むため、セグメントリード。 電動パワートレインは、トラクションインバータ、オンボードチャージャー、DC / DCコンバータ、電気コンプレッサー、熱管理システムを介してこれらの要件を増強します。 自動車の資格はまた制御された誘電性の行動、湿気の抵抗、熱耐久性および一貫した冶金学のコンデンサーのフィルムを、作成します多くの一般的な電気適用より高い技術的な記入項目の障壁を好んで下さい。 これらの仕様を満たすサプライヤーは、長い設計サイクルとより深いOEMまたはTier-1の関係を確保することができます。 2025年9月 ヴィシャイ AEC-Q200 認証取得 オンボードチャージャー、パワートレイン、HVACシステム、電子コンプレッサー、DC/DCコンバーターを含む自動車電力変換用のMKP1848eメタライズポリプロピレンDCリンクコンデンサ。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
FERC注文番号1920 - 2024年5月 |
|
インドは、PM E-DRIVE Schemeを承認 - 9月2024 |
|
U.S. DOEトランスミッションファシリテーション投資 - 2024年10月 |
|
グローバルキャパシター映画市場ダイナミクス
主要市場ドライバー
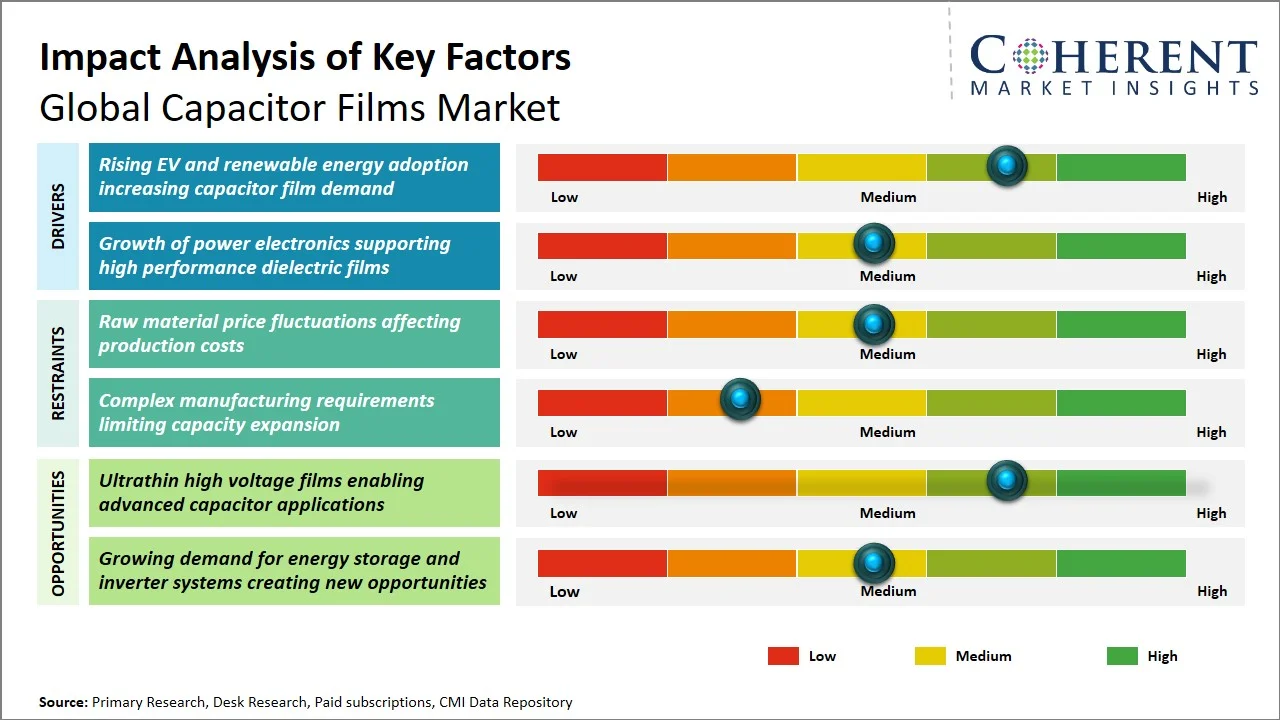
- EVおよび再生可能エネルギーの採用の増加のコンデンサーのフィルムの要求: Rising EVと再生可能エネルギーの採用は、トラクションインバータ、オンボードチャージャー、高速充電システム、ソーラーインバータ、および安定したDCリンクとフィルタリング性能に依存する風力コンバータの設置済みベースを広くしています。 制御厚さ、高誘電強度、および信頼性の高い自己治癒動作で低ロスコンデンサフィルムの要求を上げます。 フィルム押出機、メタライザ、および自動車およびエネルギー資格を持つコンデンサーメーカーは、ほとんどを得るために立ちます。 2025年3月25日 バイド 1000V を発表 メガワットクラスの充電で超e-Platform、誘電性能の要件を高める高電圧EVパワーアーキテクチャへの移行を強化します。
- 高性能の誘電体のフィルムを支える力の電子工学の成長: 高周波数パワーエレクトロニクスにおける成長は、誘電膜の性能のしきい値を変更しています。 炭化ケイ素および窒化物装置はより速く、より高い温度で動かし、コンデンサーのインバーター設計を可能にしましたり、DCリンク コンデンサーに大きい電気および熱圧力を置く。 これは、より堅いゲージ制御、低放散、より良い熱安定性、およびアプリケーション固有の金属化を提供することができるサプライヤーを支持します。 2月2025日 インフィニオン 電気自動車、再生可能エネルギー、鉄道などの高電圧用途向け200mm炭化ケイ素製造技術をベースとした製品を発売し、高度な電力変換のためのエコシステムを加速。
新興市場 トレンド
- 適用特定の誘電体工学は標準化されたフィルムの調達を取り替えます: キャパシターフィルムの調達は、標準化されたゲージと幅の買いからアプリケーション固有の誘電工学に移行しています。 バイヤーはフィルムの粗さ、熱耐久性、金属化の両立性、巻上げの行動、部分排出の抵抗、および絶縁された指定ではなく統合された性能のパッケージとして長距離の電気安定性を評価します。 これは、資格と試作中にコンデンサーデザイナーに近いフィルムプロデューサーを押しています。 柔軟なパイロットスケール機能、狭いプロセスウィンドウ、および速いカスタマイズサイクルを持つサプライヤーは、商品プロデューサーは、自動車、トラクション、およびグリッドアプリケーションを要求する大きな困難に直面しているかもしれない一方で、価格の電力を得る必要があります。
- Qualification-Led Localization Reshaping Capacitorのフィルムの調達: Qualification-ledローカリゼーションは、物流の中断に対する一時的な応答ではなく、構造的調達傾向になっています。 コンデンサメーカーとティアサプライヤーは、地理的に多様化するフィルムソース、トレーサブル樹脂入力、地域の金属化オプション、および不足が起こる前に修飾することができるバックアップ容量を求めています。 誘電体の変化は、長い検証作業を引き起こす可能性があるため、買い手は、電気性能を変更することなく二重調達をサポートするサプライヤーを支持する可能性があります。 予測期間にわたって、これは、一貫した品質システムで地域プロデューサーに報酬を与え、主にスポット価格設定や長距離の可用性で競合するサプライヤーを罰する必要があります。
地域洞察
アジアパシフィックがグローバルキャパシター映画市場を支配する理由
アジアパシフィックは、 47.8% 2026年、世界規模のコンデンサーフィルム市場において、誘電フィルムの生産、コンデンサー製造、電気車両アセンブリ、家電製品、再生可能エネルギー機器、パワーエレクトロニクスサプライチェーンの異端に密接な組み合わせが支持されています。 中国、日本、韓国はBOPPおよびペット フィルムの転換、冶金化、精密切り開くことおよびコンデンサーの資格の機能を支える間また大きい下流の要求を提供します。 フィルムプロデューサーとコンポーネントメーカーのリードタイムを削減し、シンナー、DCリンクやインバータアプリケーション向けの高電圧グレードの高速開発を実現します。 5月2026日, お問い合わせ 国際エネルギー機関 2026年に中国を除いたアジア太平洋諸国の電気自動車販売は50%以上で成長する見込みで、中国は世界最大のEV市場を維持していると報告した。 高機能コンデンサ誘電材の地域需要を増強する高機能化基盤です。
なぜヨーロッパは世界キャパシター映画市場で最も速い範囲地域として新興していますか?
欧州は保持することが期待されています 24.6% 2026年、世界規模のコンデンサフィルム市場において、自動車の電動化、グリッドモダナイゼーション、オフショア風、産業オートメーション、エネルギー貯蔵の展開が、高信頼性フィルムコンデンサの要件を上げます。 ヨーロッパの顧客は、通常、熱耐久性、寿命の検証、トレーサビリティ、およびコンプライアンスに重点を置き、プレミアムBOPP、ペット、PPS、および純粋な商品グレードではなく、特殊な金属フィルムのための魅力的な条件を作成します。 地域はまた、確立されたコンデンサー、インバーター、自動車、柵および産業ドライブ工学クラスターから寄与します。 2026年1月、 ヨーロッパ自動車メーカー協会 2025年の間にEUに1.88百万の電池電気自動車が登録され、ドイツは43.2%成長を記録しました。 DCリンク、フィルタリング、充電、パワーコンバージョンコンデンサの需要が増加し、欧州全域で認定されたコンデンサーフィルムの消費量が増加します。
グローバル・キャパシター・フィルム・マーケット・見通し
なぜ米国がグローバルキャパシター映画市場の主要な市場ですか?
米国は、2026年にグローバルコンデンサフィルム市場の15.8%を表すと推定され、電力モビリティ、ユーティリティスケール再生可能エネルギー、バッテリーストレージ、産業ドライブ、充電インフラ、航空宇宙電子機器、およびデータセンターの電力システムを急速に拡大する広範な需要ベースを反映しています。 コンデンサの信頼性、電圧耐久性、低損失、および長寿命が重要である高値のアプリケーションでは、国の強みはコモディティフィルムコンバージョンが少なくなっています。 国内のパワー半導体の投資はまた、DCリンクのフィルムのための性能の要求を高めるより高い切換えの頻度および力密度へのインバーター設計を押します。 2025年1月、Wolfspeedは、EV、再生可能エネルギー、ストレージ、AIデータセンター全体で、750V、1200V、および2300Vアプリケーション用のGen 4 Silicon-carbide MOSFETプラットフォームを導入しました。 このような高電圧の電力アーキテクチャは、高度なポリプロピレンや他の設計された誘電膜のためのより強力なアドレス指定可能な市場を作成します。
なぜ中国はグローバルコンデンサフィルム市場で成長をサポートしていますか?
中国はのための考慮に推定されます 25.6% 2026年のグローバルコンデンサフィルム市場では、世界の最も深い電気車両、インバータ、ソーラー、風力、家電製品、および産業用電子機器製造エコシステムを組み合わせて、実質的なBOPPフィルム容量を結合しているため、最大の個々の国市場を作る。 ローカルコンデンサーの生産者は近くのポリマー製造者、metallizers、フィルムのコンバーター、装置メーカーおよび大量のOEMの顧客から、急速なスケールアップおよび積極的な費用の最適化を可能にします。 中国の輸出指向の電子工学およびエネルギー設備の企業は更に国内消費を越えてコンデンサー フィルムの要求を拡張します。 2026年8月、公正な中国政府のデータは、国のEV充電インフラが7月末までに23.68万の充電ポイントに達したことを示したが、新エネルギー車は初めて月間新車販売の60%を上回りました。 電化のこのスケールはDCリンク、ろ過、充電器およびパワーコンバージョンコンデンサーのための支えられた条件を支えます。
なぜ韓国がグローバルコンデンサフィルム市場で重要なのですか?
韓国は、自動車、バッテリー、家電、半導体、パワーエレクトロニクス業界に精通した2026年のグローバルコンデンサフィルム市場の5.9%を占める見込みです。 韓国の製造業者はますますます高度の牽引システム、オンボードの充電器、エネルギー貯蔵のコンバーターおよび密集した産業電子工学を設計します、より堅い厚さの許容、低い放散、強い湿気の抵抗および信頼できる高周波性能の誘電のフィルムのための要求を作成します。 国の輸出指向の生産モデルはまた全体的な自動車および電子工学の資格基準を満たすために製造者を励ます。 2025年11月、ヒュンダイモーターグループは、EV製造設備、電気化技術、研究開発、製造アップグレードなど、2030年までに国内投資の125.2兆ウォンを発表しました。 投資は、韓国のモビリティ生産拠点としての役割を強化し、フィルムコンデンサが電力変換と電気安定のために使用される下流機器基地を拡大します。
なぜドイツはグローバルキャパシター映画市場で戦略的な国ですか?
ドイツは、2026年にグローバルコンデンサフィルム市場の6.7%を表すと推定され、その優れた自動車産業、産業オートメーションベース、再生可能エネルギー発電の統合、鉄道工学、充電インフラ、および高度な電気機器製造によってサポートされています。 ドイツのバイヤーは、通常、熱循環、精密な電気仕様、および文書化された品質システムの下で長い耐用年数、安定した性能を要求し、低コストの汎用グレードではなく、より高い価値のコンデンサーフィルムを好む。 国はまた、信頼性の高いDCリンクとフィルタリングコンデンサを必要とするパワーコンバージョンステージの数と複雑性を高める車両対グリッドおよび双方向充電コンセプトを強化しています。 2025年3月、ドイツ経済省は、複数のネットワークレベルで充電するグリッド支援双方向EVのための業界パイロットの開始を発表しました。 双方向充電の展開は、高周波数充電と放電電力変換を繰り返すことができる耐久性のあるコンデンサーの需要を増加させるだろう。
なぜ日本がグローバルコンデンサフィルム市場にとって重要な市場なのか?
ポリマーフィルムエンジニアリング、精密コンデンサー製造、自動車用電子機器、鉄道システム、工場自動化、高信頼性電力機器の長年にわたる専門知識で培った2026年のグローバルコンデンサフィルム市場の8.1%を占める。 日本サプライヤーは、超薄型の誘電制御、パターン化金属化、熱安定性、品質一貫性、コンパクトなxEVインバータや産業用電力モジュールで特に重要な機能で強く競争しています。 国の強力なハイブリッドおよび電気の採用が比較的段階的であっても、電気製造拠点も需要を維持します。 パナソニック産業は、自動車、産業、インフラ用途向けに、EZPV-Dメタライズしたポリプロピレンフィルムコンデンサシリーズを発売しました。 高電圧フィルムコンデンサプラットフォームにおける日本投資を継続し、要求の厳しい変換とフィルタリング回路のために設計された薄く、電気的に安定したポリプロピレンフィルムの要求をサポートしています。
イノベーション・生産・製造 展示風景
技術・製造能力 | 現在の採用 | キャパシターフィルムの関連性 | 商業影響 |
同時二軸伸張/LISIM処理 | 高度な商業生産に移行 | フィルムのオリエンテーションおよび機械特性の制御を改善する間非常に均一超薄いポリプロピレンのフィルムを可能にして下さい | より薄いコンデンサーの設計、より高いキャパシタンス密度、改善された生産の一貫性を支え、要求するEVおよび電力電子工学の適用に記入して下さい |
高真空Al/Znの金属化及び区分された電極のプロフィール | カスタマイズの増加に広く採用 | 電極抵抗、自己治癒動作、電流処理、故障分離を制御 | サプライヤーがベースフィルムの厚さにのみ競合するのではなく、アプリケーション固有の金属化を介したことを可能にします |
高温度誘電体ポリマー工学 | 自動車・高出力用途での拡大 | 従来のフィルムが高温および電気圧力に直面する誘電性安定性を高めて下さい | トラクションインバータ、産業用ドライブ、再生可能エネルギーコンバータ、その他過酷な水道電子機器のプレミアム機会を開く |
ナノレイヤーと多層誘電体アーキテクチャ | 早期商用採用 | 制御されたポリマー層構造を使用して電気、熱、またはエネルギー密度特性を改善します | 従来のフィルムグレードを上回る性能の層を作成し、よりコンパクトな高電圧コンデンサアーキテクチャをサポート |
コロナ/プラズマ表面処理 | 設立が進んでいますが、ますます精度管理が進んでいます。 | 誘電性の完全性を維持しながら、表面エネルギーと金属化の付着を改善 | より良い表面制御は、下流金属収量、巻上げ一貫性、顧客固有のフィルム性能を向上させることができます |
インライン光学及び電気 欠陥の点検 | 高度の指定の生産に増加しました | 下流の転換の前にゲル、ピンホール、厚さの偏差、汚染および電気弱点を検出して下さい | 高い欠陥の可視性は資格の一貫性を改善し、顧客の拒絶の危険を減らし、フィルムがより薄くなるように特に貴重になります |
グローバル・キャパシター・フィルム・マーケットで新しい成長機会を作成する高度なグリッド・コンバージョン・アプリケーションはどのようになっていますか?
開発中の機会は、単により多くのフィルムを供給するだけでなく、HVDCコンバータ、STATCOMs、グリッド形成インバータ、エネルギー貯蔵電力変換、および高密度データセンターの電力システムのために特にエンジニアリング誘電体グレードを供給するものではありません。 これらのアプリケーションは、コンデンサーの静電気、熱、およびさわやかな電流応力を持続させ、低放散、熱安定性、制御された表面形態、および金属化互換性によって区別されるフィルムのための部屋を作成します。 サプライヤーは、アプリケーション固有のグレードをコンデンサーOEMと共同で開発することにより、この機会をキャプチャすることができます, 資格のためのパイロットロールを提供, パターン化されたメタライゼーションをサポート, そして、現実的なデュースサイクルの下で長期にわたる性能を文書化. 参加には、クリーンな押出、タイトな厚さ制御、高度なスリッティング、電気的欠陥検査、およびフィルムの仕様にコンバータ要件を翻訳できる技術的なチームが必要です。 資格の深さおよび反復性はわずかな容量以上の問題があるので、機会は商品のフィルムの製造業者ではなく専門家そして縦に統合された生産者を好むべきです。 ベースフィルムのノウハウをメタライゼーションサポートと地域のテクニカルサービスを組み合わせた企業は、これらのグリッドおよびデジタルパワーアプリケーションが完全に標準化される前に、防御可能なポジションを構築することができます。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年3月 Tervakoskiフィルムグループ インストール完了後、Svit、スロバキアのLISIMラインを立ち上げ、初期資格が実行されます。 ラインは超薄型のコンデンサー フィルムの機能を拡大し、自動車等級の厚さの条件を支え、ローカルで統合された生産の基盤から高性能の誘電のフィルムを捜す顧客のためのヨーロッパ供給の可用性を高めます。
- 6月2026日 ピークナノ アドバンストコンバージョンは、新800V+シリコンカーバイドDCリンクインバータプラットフォーム用のNanoPlex LDFフィルムを選択したことを発表しました。 デザインインはナノレイヤ誘電技術を要求するeモビリティアプリケーションに移行し、より高い温度とスイッチング周波数要件を中心に設計されたフィルムの商用化経路を実証します。
- 6月2025日 コスモフィルム 高度の Al-Zn は電気および雑種の車の適用のためのポリプロピレンのコンデンサーのフィルムを金属で処理しました。 ポートフォリオは、汎用コンデンサ材料ではなく、用途固有の金属加工フィルムを求めるEVシステムインテグレータとのコスモの位置を強化し、誘電、熱、および自己治癒性能を備えた高電圧自動車の動作条件を目標としています。
競争力のある風景
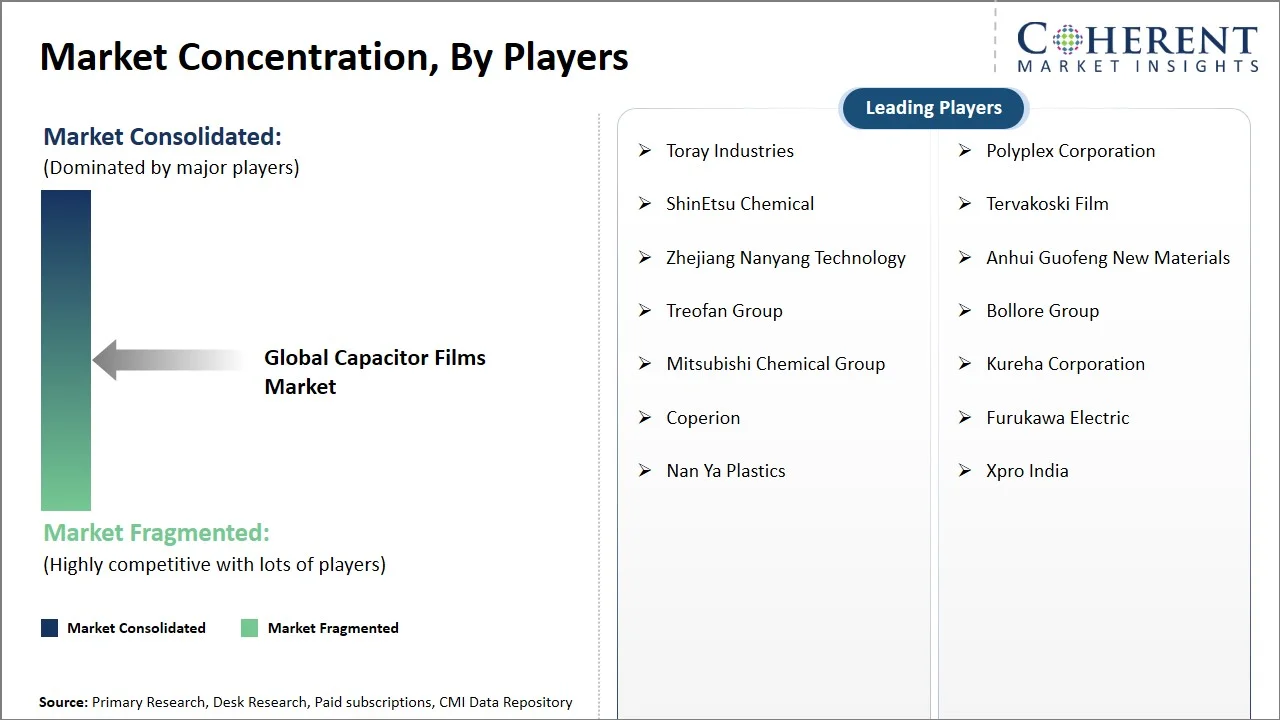
高品質の誘電膜の生産が専門にされた伸張、きれいな処理、精密なゲージ制御、金属化の両立性および長い顧客の資格周期を要求するので全体的なコンデンサーのフィルムの市場は適度に連結されます。 グローバルスペシャリストが、地域映画プロデューサーとコンデンサーリンクサプライヤーと競争しています。 競争上の優位性は、一貫した電気性能、極めて薄い収量、信頼できる供給、カスタマイズ、トレーサビリティ、および顧客の検証によるテクニカル サポートのヘッドライン容量だけそして多くでより少ない残ります。
主焦点区域は含んでいます
- 誘電性の一貫性および故障の性能: 高電圧および長寿命コンデンサプログラムを提供するメーカーにとって、ロットツーロットの均一性が不可欠です。
- 超薄いフィルムの製造の収穫: フィルムの厚さを材料的に高める欠陥なしで減らすコンピターは性能および費用利点を両方得ます。
- メタライゼーションの柔軟性: カスタムAl/Znプロファイル、マージン、抵抗勾配、およびセグメント化されたパターンは、アプリケーション固有の差別をサポートしています。
- 自動車および産業資格の機能: 長いバリデーションサイクルの好意サプライヤーは、既にコンデンサーメーカーとティアサプライヤーに組み込まれています。
- 製造能力および供給の継続: クライアントは、インストールされたネームプレート容量だけではなく、使用可能な能力を評価します。
- 地方生産および樹脂の保証: ローカル製造、デュアルソーシング、および電気グレードポリマーへの信頼性の高いアクセスにより、サプライチェーンの露出を削減します。
- 技術的な共同開発および顧客サポート: 電気システム要件をフィルム仕様に変換することができるサプライヤーは、長くてより防御可能な顧客関係を確保することができます。
マーケットレポートスコープ
コンデンサフィルム市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 3.72 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 5.5% | 2033年 価値の投射: | 米ドル 5.41 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | 東レ・インダストリーズ、ポリプレックス株式会社、新エツケミカル、テルバコスキーフィルム、浙江南陽テクノロジー、安徽Guofeng新材料、トレファングループ、ボロアグループ、三菱ケミカルグループ、クレアコーポレーション、コペリオン、古河電気、南矢プラスチック、Xproインド | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的なコンデンサフィルムの市場リーダーは、資格データ、共同エンジニアリング、および生涯性能サポートを通じて設計インポジションを追跡するための仕様ベースの入力として、誘電フィルムの販売からシフトする可能性があります。 開発サイクルの初期にコンデンサーアーキテクチャに影響を与えることができるサプライヤーは、変位しにくいはずです, 唯一の価格交渉ステージで入力プロデューサーは、より弱いマージンとより短い顧客関係を見ることができます.
- 従来の誘電材料よりも高速な速度、熱密度、コンパクトなパッケージの進歩を切り替える電力システムが出現する潜在的に変化する可能性があります。 そのギャップが広くなると、買い手は、コンデンサフィルムを大きく交換可能な基質として扱うのではなく、エンジニアリングポリマーアーキテクチャの明確なプレミアムカテゴリを作成することができます。 物質科学能力は、システム設計自由の直接的な決定者になる可能性がある。
- 市場参加者は、超薄型の収量、高温の検証、柔軟な金属化プロファイル、樹脂のセキュリティ、および地域の認定サポートを優先する必要があります。 最も強力な投資ケースは、顧客の承認サイクルを短縮したり、要求の厳しいデューティー条件下で信頼性を向上させる機能です。 企業は、技術的な障壁が低く、供給が豊富になるとき、価格圧力がすぐに風変わりなリターンできるので、比類のない商品容量を加えることを注意する必要があります。
市場区分
- 映画の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- バイアキシアル指向ポリプロピレン(BOPP)フィルム
- ポリエステル(ペット)のフィルム
- ポリフェニレン硫化物(PPS)フィルム
- ポリエチレンナフタレート(PEN)フィルム
- その他
- 厚さの洞察(Revenue、USD Bn、2021 - 2033)
- 4または9ミクロン
- 4ミクロン以下
- 9か12ミクロン
- 12ミクロン以上
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 自動車・電気自動車
- 再生可能エネルギーシステム
- 消費者エレクトロニクス
- 産業電力の電子工学
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 自動車産業
- 電子工学および電気
- エネルギー・電力
- 産業機器
- その他
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- 間接販売
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 東レ産業
- ポリプレックス株式会社
- シンエツケミカル
- Tervakoskiフィルム
- 浙江南陽技術
- 安徽Guofengの新しい材料
- トレファングループ
- ボロレグループ
- 三菱ケミカルグループ
- 株式会社クレハ
- コペリオン
- 古河電気
- 南屋プラスチック
- Xpro インド
ソース
第一次研究インタビュー
- コンデンサフィルムメーカー、メタライザ、コンデンサープロデューサー、パワーエレクトロニクスサプライヤー、ディストリビューター、OEM調達チーム
- 材料科学者、生産のエンジニア、研究開発の専門家、電気エンジニア、調達のマネージャーおよび企業の執行者
ステークホルダー
- BOPP、PET、PPS、PENコンデンサフィルムメーカー
- ポリマー樹脂サプライヤー、金属加工会社、スリッティング/変換会社、コンデンサーメーカー、ディストリビューター、コンポーネントサプライヤー
- 自動車、再生可能エネルギー、電子機器、産業機器、電力システムメーカー
エンドユースセクター
- 自動車・電気自動車
- 再生可能エネルギーシステム
- 消費者エレクトロニクス
- 産業電力の電子工学
- 電気・エネルギーインフラ
規制および業界機関
- 電気および電子規格の組織
- 自動車・電力関連学会
- 環境・化学コンプライアンス当局
- エネルギー・再生可能エネルギー機関
- 国家製造・貿易機関
データベース
- 企業年次報告書、投資家プレゼンテーション、企業ファイリング
- インポートエクスポートとポリマーフィルム取引データベース
- コンデンサと電子部品データベース
- 自動車、再生可能エネルギー、電力電子データセット
- 製品ポートフォリオ、価格設定、容量、および競争力のあるインテリジェンスデータベース
雑誌・雑誌
- 電気および電子工学の出版物
- ポリマーおよび先端材料ジャーナル
- パワーエレクトロニクスとコンデンサー技術出版物
- 自動車電子ジャーナル
- 再生可能エネルギーおよび産業オートメーションの出版物
協会について
- ツイート
- 国際電気技術委員会(IEC)
- 電子産業アライアンス・地域電子協会
- 自動車産業協会
- プラスチック、ポリマーフィルム、フレキシブルパッケージング業界協会
パブリックドメインソース
- EVの生産および充電インフラ開発
- 再生可能エネルギーとグリッド近代化プロジェクト
- パワーエレクトロニクスとインバータ技術の開発
- キャパシターフィルム容量の拡大およびプロダクト進水
- 半導体、産業オートメーション、電子機器製造のトレンド
主要な標準および規則
- 電力コンデンサーおよび電子部品のための IEC の標準
- 自動車電気コンポーネントの資格要件
- RoHSおよびREACHの化学的コンプライアンス要件
- 電気安全および誘電性能の標準
- 環境・リサイクル・ポリマー材料規制
- コンデンサーのフィルムおよび電子部品のための国際貿易および習慣の条件
独自の要素
- ログイン データ分析 10年以上の電子機器、先進材料、自動車、再生可能エネルギー、電力機器、産業市場インテリジェンスを含むツールおよび独自のCMIリポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的なコンデンサフィルム市場は、2026年のUSD 3.72億で評価され、2033年までのUSD 5.41億に達すると予想される
2026年から2033年にかけて、世界規模のコンデンサーフィルム市場が5.5%となる。
コンデンサフィルムは、電気自動車、再生可能エネルギーシステム、産業用電力電子機器、家電、電源、高電圧電気機器で広く使用されています。
主要な購入の考察は誘電性強さ、熱安定性、誘電損失、厚さの均等性、金属化の両立性、操作電圧、信頼性および製造者の質の一貫性を含んでいます。
シンナー誘電膜、高度な金属化技術、高温材料、および改良された欠陥検査は、高電圧および高周波電力電子機器のためのよりコンパクトで信頼性の高いコンデンサを可能にします。
大手エンドユーザーは、自動車メーカー、電子機器および電気機器メーカー、再生可能エネルギー会社、産業機器メーカー、コンデンサープロデューサー、パワーコンバージョンシステムサプライヤーを含む。
生産能力の拡大を制限する生産コストと複雑な製造要件に影響を与える原材料価格の変動は、グローバルコンデンサフィルム市場の成長を妨げる主要な要因です。