

シングルユース医療機器再処理市場規模とシェア分析 - 成長傾向と予測 (2026 ~ 2033 年)
シングルユース医療機器の再処理市場規模はCAGR 15.7%で成長し、2026 年には13 億 5000 万米ドルに達し、2033 年には約 37 億 6000 万米ドルに達すると予想されています。主な推進要因は、主に病院のコスト抑制取り組みの強化、再処理された医療機器の採用の増加によって定義されます。 使い捨てデバイス、医療の持続可能性と医療廃棄物の削減目標の上昇、安全なデバイスの再処理をサポートする規制の明確化。 医療機器再処理業者協会 (AMDR) によると、再処理された使い捨て機器を使用している病院は 2025 年に約 4 億 9,550 万ドルを節約し、その年に 3,940 万台の再処理された機器が医療用途に売り戻されました。
重要なポイント
- 心臓血管カテーテル部門は、2026 年には約 37.0% で製品タイプ カテゴリの中で優勢になると見込まれています。この部門の成長は、心臓血管デバイスの単価の高さ、カテーテルベースの処置での繰り返しの使用、確立された再処理プロトコル、および複雑な心臓病学および に対する規制認可の増加によるものです。 href="/ja/電気生理学デバイス市場">電気生理学デバイス。 2026 年 1 月、イノベーティブ ヘルスは心臓病学および電気生理学の研究室で使用されるデバイスの再処理に関して 50 回目の米国 FDA 認可を取得しました。最新の認可では、アボットの Agilis NxT ステアラブル イントロデューサーをさらに 2 つの用途で再処理することが許可されました。
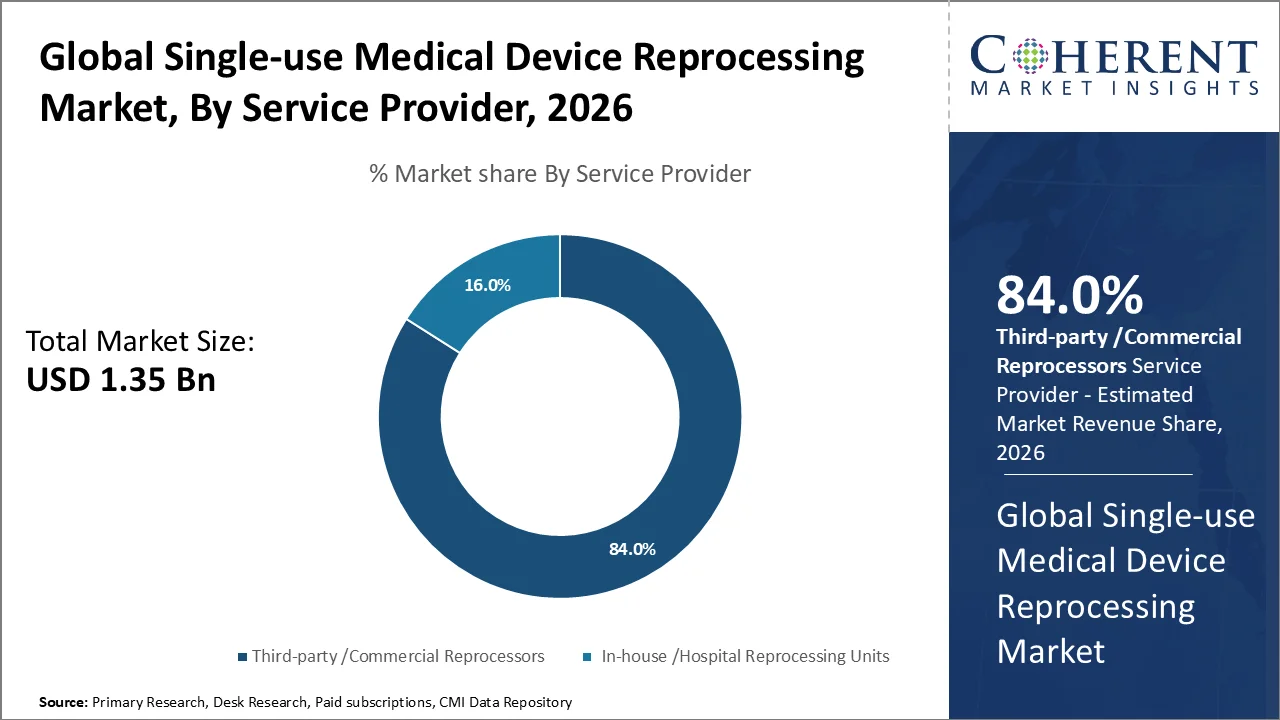
- サードパーティ / 商業用再処理装置セグメントは、2026 年に約 84.0% でサービス プロバイダー カテゴリをリードする見込みです。このセグメントの成長は、収集と物流、特殊な洗浄と滅菌インフラストラクチャ、高度な機能テストにおける規模の経済、および個々の病院ベースのユニットと比較した規制と品質システムの要件を管理する能力の向上によるものです。 米国 FDA は、サードパーティの再処理業者を医療機器メーカーとみなし、該当する再処理済み SUD の検証データを含む、該当する登録、ラベル表示、品質システム、医療機器報告書、および市販前通知要件に準拠することを義務付けています。
- 心臓病分野は、2026 年に約 40.0% でアプリケーション カテゴリの大半を占めると予想されます。この分野の成長は、電気生理学およびインターベンショナル心臓病学機器の大量生産とコストの多さ、FDA 認可の再処理カテーテルの入手可能性の向上、病院の削減への注力の増加によるものです。 心臓血管手術の費用
- 病院と病院 外科センター部門は、2026 年に約63.8%でエンドユーザー部門をリードするとみられています。この部門の成長は、使い捨て機器の消費量の多さ、手術やカテーテル治療の大量使用、確立された収集インフラ、調達の節約と医療廃棄物の削減に重点を置いた病院の取り組みの成長によるものです。 医療機器再処理業者協会(AMDR)によると、会員は 2025 年に約 3,939 万台の再処理済み使い捨て機器を病院や外科施設に売却し、前年比 8.26% 増加しました。
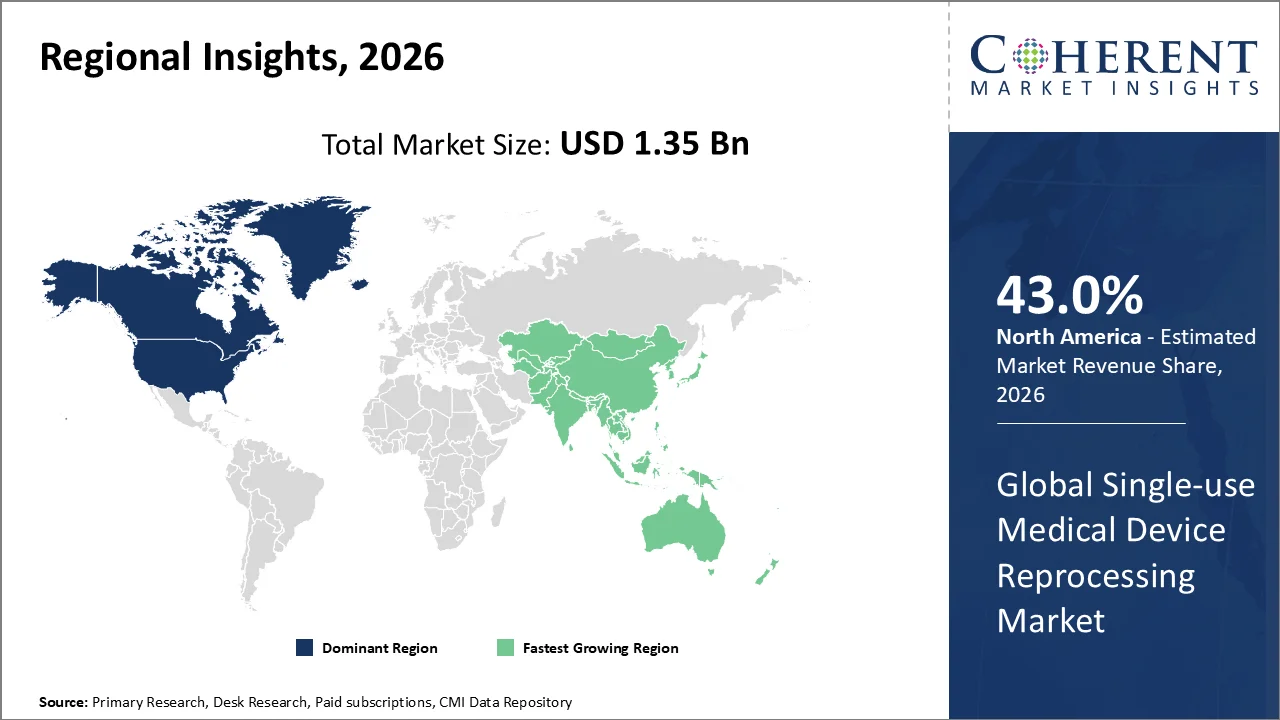
- 北米は、シングルユース医療機器再処理市場において、2026 年に約 43.0% という卓越したシェアを獲得すると予想されています。 この地域の成長は、再処理された使い捨て機器に関する確立された FDA の規制枠組み、サードパーティの商用再処理装置の強力な普及、病院の持続可能性プログラムの増加、医療調達および手術室の廃棄物削減戦略への再処理の統合の拡大によるものです。 米国とカナダの 493 の参加医療施設に基づく Practice Greenhealth の 2025 年サステナビリティ ベンチマークによると、医療機器の再処理、不必要な使用の排除、代替製品の採用などの取り組みを通じて、施設の約 50% がプラスチックの使用を削減するための措置を講じています。
マーケットドライバー
病院の費用維持のイニシアチブは単一使用の医療機器の再処理の加速の採用です
病院の圧力を増加させ、手順とサプライチェーンのコストをコントロールし、再処理された単価医療機器の採用を強化しています。 再処理により、病院は対象となるデバイスの経済性を拡張し、すべての手順で新しいデバイスを購入することに依存します。 これは、手術室、電気生理学研究所、および供給支出のかなりの部分のために使い捨て医療機器が考慮する他の大量の手続き設定で特に重要です。
Greenhealthの2025ヘルスケアのサステナビリティの実践によると メトリックスレポート、ネットワーク内の病院では、医療デバイス再処理プログラムを通じて、年間約1,000~3,000ドルの運用室を節約することが報告されています。 組織は、手術室の供給コストと規制された医療廃棄物を同時に削減するための主要な機会の一つとして、サードパーティの再処理を識別します。
ヘルスケア・サステイナビリティ・インベストメントが再処理プログラムを拡大
ヘルスケアプロバイダーは、循環型調達、廃棄物削減、スコープ3の排出削減を機関の持続可能性戦略に組み入れています。 シングルユースデバイス再処理は、医療サプライチェーン内の適格な医療製品を保持し、直ちに処分に向ける代わりに、追加の検証済み用途を維持することで、これらの目的をサポートします。
Greenhealthの2025のサステナビリティの実践によると ベンチマーク、参加型医療施設は、サステイナビリティ・イニシアチブから200万ドル以上を調達し、約103百万米ドルの運用室プログラムの緑化に関連しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国FDAは、医療機器メーカーおよび再処理業者(2026)の品質管理システム規制(QMSR)を実施 |
|
欧州委員会は、MDR第17条の主要改訂を提起し、シングルユースデバイスと再処理(2025~2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
最大の株式を取得する心臓血管のカテーテルはなぜですか?
製品の種類に基づいて、心血管のカテーテルセグメントは、約37.0%の2026の最大の単価医療機器再処理市場シェアを占めるように設計されています。 セグメントの成長は、包括的および電気生理学的手順で心血管のカテーテルの高い利用、元のデバイスの比較的高い取得コスト、ケートおよびEP研究所で収集ワークフローを確立し、FDAクリアされた再処理オプションの継続的な拡張を継続しています。
2026年1月、米国FDAは510(k)クリアランスK250305をReprocessed Agilis NxTステアブル・アナウンサーのための革新的な健康に付与し、心臓専門の下で分類しました。 FDAは、その述語デバイスと実質的に同等であるように再処理された装置を決定しました。
なぜサードパーティ / 商用リプロセッサー 最大の株式を取得する?
サービス提供者に基づいて、サードパーティ/商用リプロセッサーのセグメントは、2026年に約84.0%のシェアを持つシングルユース医療機器再処理市場を主導する予定です。 セグメントの優位性は、専門的殺菌と検証能力、大規模なコレクションと物流ネットワーク、規制の専門知識、高度な機能テスト、および大規模なデバイスボリュームにわたってコンプライアンスと処理コストを広める能力を借りています。
グリーンヘルスのサステイナビリティ・ベンチマークの実践によると、339の参加型ヘルスケア施設は、FDA承認の第三者再処理プログラムを実施しました。 これらの施設では、複数のデバイスカテゴリがすでに実質的な収集と購入浸透を達成し、完全に社内のSUD処理ではなく、外部委託されたプロフェッショナルな再処理のための制度的な好みを実証しました。
2026年4月、カルディナルヘルスは、オーストラリアで初めての医療機器製造施設をオープンすることを発表しました。
最大の株式を取得する心臓病はなぜですか?
用途に応じて、2026年に約40.0%の医療機器再処理市場シェアを占める心臓学のセグメントを計画しています。 セグメントの成長は、電気生理学およびインターベンショナル心臓学における高度の手続き量、カテーテルベースのデバイス上の実質的な支出、再処理されたEPおよびイントラカードのイメージング機器の可用性を増加させ、病院のための強力な経済インセンティブは、デバイスコストを削減します。
Greenhealthのデータを練習することはとりわけ再処理の高い採用を示します心臓血管装置お問い合わせ ヘルスケア施設では、サードパーティ製再処理プログラムを運用しており、57%の回収・再処理済みEPカテーテルを保有しており、どちらも55%の回収・再処理済みEP診断カテーテルを購入しました。
2026年4月、革新的な健康は、心臓リズム2026で発表され、最近の電気生理学市場の変化は、医療機器再処理のための動作環境を改善しました。
病院と手術センターが最大のシェアを要求する理由は?
エンドユーザーに基づいて、病院と手術センターのセグメントは、2026年に約63.8%のシェアで、シングルユース医療機器再処理市場をリードするように設計されています。 セグメントの優位性は、高い外科的および介入的な手順のボリューム、使い捨て医療機器の集中的な消費、デバイスの回収インフラ、集中的な調達能力、供給および医療廃棄物処理コストを制御するための圧力を高めることです。
250ベッドOSFのSaint Anthony Medical Centerの2026 Practice Greenhealthのケーススタディでは、6ヶ月以内に23%から31%までの1つの資格のあるデバイスのためのターゲット再処理のイニシアチブの増加された回収率が、病院がワークフローの最適化とスタッフのエンゲージメントを通じて、デバイスの回復を材料的に高めることができることを実証しています。
シングルユース医療機器再処理市場動向
- 専用のサードパーティプロバイダへの単一使用デバイス再処理の増大アウトソーシングは、病院や手術施設全体で商業再処理モデルを強化しています。 慣行によれば、グリーンヘルスの最新の緑化ORベンチマークデータによると、参加医療施設の79%は、FDA承認のサードパーティ製再処理プログラムを実施し、大規模な施設の中で87%の採用に達しました。
- 循環型調達および運用室コストの最適化の高まりは、より適格な機器を収集し、再処理された代替品を補充するためのヘルスケアシステムを奨励しています。 Greenhealthは、参加施設が約2.01百万ポンドの医療機器を回収し、約66.65百万米ドルの回収コストを削減し、廃棄物処分費を削減し、年間総貯蓄を組み合わせたことを報告しました。
- 商業再処理インフラの地理的拡張は、確立された北米市場を超えて採用を加速しています。 2026年4月、Cardinal Healthは、米国外でこのタイプの最初の施設を代表し、オーストラリアで新しい持続可能な技術の再製造施設を発表しました。 オーストラリアとニュージーランドの病院の施設は、初期に再製造圧縮スリーブを交換します。
地域洞察
北アメリカは成長した商業再処理の生態系にOwingを支配し、調整フレームワークを確立します
北米は、2026年に単価医療機器再処理市場における約43.0%の最大のシェアを占める見込みです。 地域の優位性は、米国FDA規制枠組み、サードパーティの商業再処理業者の高い浸透、費用削減に重点を置き、手術室、電気生理学研究所、手術部門にわたる再処理プログラムの広範な統合に取り組んでいます。
採用の規模は、米国連邦医療システム内でも実証されています。 2025年4月、防衛保健庁は、Womack Army Medical Centerが、7年連続で1回使用したデバイス再処理のための防衛施設の主要部門を残したと報告した。 2024年、医療センターは再処理関連貯蓄で約USD 933,023を生成し、51,000以上のデバイスを転換し、埋め立てから廃棄物の約15,000ポンドを削減しました。
2026年5月、コネチカットベースのネシエンティフィックは、米国特許商標庁が、再処理サイクル中には、他の方法で廃棄されるような、包丁を復元するように設計された独自の技術のための特許出願を許可したと発表しました。
アジアパシフィックシングルユース医療機器再処理市場動向
アジアパシフィックは、シングルユース医療機器再加工市場において最も急速に成長する地域であり、2031年までに推定16.88%のCAGRであることが期待されています。 地域の成長は、日本やオーストラリアなど国を横断して、病院費の圧力や規制された商業再処理インフラの開発、ヘルスケアの持続可能性への取り組みの拡大、再製造された単価機器の受入の増加に取り組んでいます。
日本は、再処理された単価デバイスの商品化の拡大を実証しています。 HOGY MEDICALの2025統合報告書によると、同社は3月2025日(火)までに再製造された単価医療機器の累積12種類を発売しました。 これらの製品は、医療機関から収集され、別の検証された使用のために供給される前に、認可された医療機器メーカーによって処理、検査、清掃、滅菌されます。
2026年2月、WA Country Health Serviceは、Geraldton、Karratha、Derby、Busselton、Kununurra、Broomeなどの病院でMedsalvとのパートナーシップの拡大を発表しました。ホバーマット、DVTスリーブ、血圧カフ、およびツアーニケなどの機器の収集および再製造。
FDAのフレームワークを確立し、円の調達を育てることは米国で単一使用の医療機器の処理の市場を加速します
米国シングルユース医療機器再処理市場は、その確立された規制経路への持続的な成長を目撃しています, 成熟した商業再処理基盤, 供給チェーンレジリエンスに重点を置く病院の増加, 連邦および民間医療施設に再処理されたデバイスの増加.
医療機器再処理協会(AMDR)によると、2025年に米国で約3,348件のグリーン製造業務をサポート。 さらに、60 U.S.の軍事医療機関は、規制された再処理されたシングルユースデバイスを使用していました。従来の民間病院システムを超えて再処理の高まりの機関受諾を強調しました。
2025年6月、国立薬学研究所では、総米温室効果ガス排出量の約 8.5% の医療アカウントが報告され、スコープ3 は、約 82% の医療排出量を占めています。
厳格なシングルユース制限と拡張デバイストレーサビリティは、中国シングルユース医療機器再処理市場をシェーピングしています
中国は、シングルユース医療機器再処理のための根本的に異なる規制環境を表しています。 医療機器の監督および管理のための中国の規則の第49条の下で、単一の使用のために正式に指定される医療機器は再使用することができず、使用後に処分されなければなりません。
2026年1月、国立医療製品管理(NMPA)は、各使用前に再処理を必要とする再利用可能な医療機器が、一般的にデバイス自体に直接UDIマーキングを実行し、繰り返し使用サイクルを介して識別とトレーサビリティを可能にし、更新されたユニークなデバイス識別要件を発行しました。
シングルユース医療機器加工業界における主要企業
シングルユース医療機器再処理における主要なプレーヤーの一部 市場はSteeker Corporation、Medline ReNewal、Centurion Medical Products Corporation、Midwest Reprocessing Center、Steelmed Inc.、Vanguard AG、Hygia Health Services Inc.です。
ニュース
- 2025年9月 メデリン ReNewalシングルユースデバイス再処理プログラムの拡張を発表しました。
- 2025年8月、ストライカー・サステイナビリティ・ソリューションズが米国FDA 510(k)クリアランスK250898を受領し、処理済みハルモニック700シャー23cm、36cm、45cmの3つの構成をクリア。
マーケットレポートスコープ
シングルユース医療機器再処理市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 1.35 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 15.7%(税抜) | 2033年 価値の投射: | 米ドル 3.76 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Stryker Corporation、Medline ReNewal、Centurion Medical Products Corporation、Midwest Reprocessing Center、SterilMed Inc.、Vanguard AG、Hygia Health Services Inc.、Medline ReNewal、Centurion Medical Products Corporation、Midwest Reprocessing Center、SteeLed Inc.、Vanguard AG、Hygia Health Services Inc.、Medline ReNewal、Centurion Medical Products Corporation、Medwest Reprocessing Center、SterilMed Inc。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- シングルユース医療機器再処理 市場は、ヘルスケアプロバイダーが供給支出と手術室廃棄物を同時に解決できるため、確立された病院の調達戦略に向かって持続可能性主導の取り組みから移動しています。 Greenhealthの2026環境の卓越性を練習して下さい 授賞式サイクルは、700以上の医療施設をカバーし、参加団体は、医療デバイス再処理プロジェクトが1組織あたり約48,000米ドルの年間貯蓄を生成したと報告した。
- 市場長期成長は、手続き部門内の使い捨てデバイス消費量と廃棄物の高濃度によってもサポートされています。 2025年 国立医学研究所は、手術室が病院施設の廃棄物の50%以上を発生させることができると報告した。一方、シングルユースの医療および手術機器は、ヘルスケアサプライチェーンの排出量の重要なコンポーネントを表す。
- 規制の観点から、市場はますます大きく、技術的に洗練された商業的再処理者に有利になっています。 米国FDAの品質管理システム規制は、2026年2月2日、ISO 13485:2016を米国医療機器の品質枠組みに組み入れました。 再プロセッサは、該当するデバイスが、再処理サイクルの最大検証された数で安全かつ機能を維持していることも実証しなければなりません。
マーケット セグメント
- 製品タイプ別 (Revenue、USD) ベン、2021-2033)
- 心臓血管カテーテル
- 電気生理学カテーテル
- Laparoscopic器械
- 消化器系デバイス
- 整形外形固定装置
- 一般手術器具
- サービスプロバイダ(Revenue、USD Bn、2021-2033)
- サードパーティ/商業用リプロセッサー
- 社内/病院再処理ユニット
- 用途別(Revenue、USD Bn、2021-2033)
- カーディオロジー
- 消化器科
- 整形外科
- 泌尿器科
- 一般手術
- エンドユーザー(Revenue、USD Bn、2021-2033)
- 病院及び外科 センター
- Ambulatory 外科センター
- スペシャルティクリニック&カスラボ
- 学術・研究所
- グローバルシングルユース医療機器再処理 マーケット 、地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
- キープレイヤー
- ストライカー株式会社
- Medline リニューアル
- センチュリオンメディカル製品株式会社
- 中西部再処理センター
- SterilMed株式会社
- ヴァンガードAG
- ハイジャヘルスサービス株式会社
ソース
第一次研究インタビュー
- シングルユース医療機器再処理会社
- 病院の調達およびサプライチェーンマネージャー
- 手術室・滅菌加工部門長
- 電気生理学およびカテーテル化の実験室のマネージャー
- 医療機器の規制および品質保証の専門家
- 病院の持続可能性と廃棄物管理マネージャ
- 外科医、介入心臓専門医、および電気生理学者
- 医療機器販売代理店およびヘルスケア調達組織
- 医療機器再処理および感染予防における主要な意見のリーダー(KOL)
データベース
- 米国食品医薬品局(FDA) – 510(k) プレマーケット通知データベース
- FDAの確立の登録及び装置のリスト データベース
- 欧州委員会 – EUDAMED
- オーストラリア治療用品(ARTG)の登録
- 医薬品医療機器庁(PMDA)
- 世界保健機関(WHO)
- 経済協業・開発機関(OECD)
- 世界銀行
雑誌
- 医療機器および診断産業(MD+DI)
- 医療用製品 アウトソーシング
- ヘルスケア購買 ニュース
- または今日
- 医療機器ネットワーク
- ヘルスケア施設 今日更新
ジャーナル
- 感染制御のアメリカのジャーナル
- 病院感染症のジャーナル
- ヘルスケアエンジニアリングジャーナル
- クリーナー生産ジャーナル
- 資源・保全・リサイクル
- ランセット惑星の健康
- ログイン オープン
新聞
- ロイター
- ウォールストリートジャーナル
- 金融タイムズ
- ニューヨークタイムズ
- ガーディアン
- 経済の時代
協会について
- 医療機器再処理装置協会(AMDR)
- グリーンヘルスの実践
- 医療機器開発協会(AAMI)
- 永続登録看護師協会(AORN)
- ヘルスケアの生殖不能の処理協会(HSPA)
- 先端医療技術協会(AdvaMed)
- 医療機器再処理装置欧州連合(EAMDR)
パブリックドメインソース
- 企業年次報告書およびサステナビリティレポート
- 企業プレスリリース・製品発表
- 米国FDA規制ガイダンスおよび510(k)クリアランス文書
- 欧州委員会医療機器規制出版物
- 国立医療機器規制当局の出版物
- 病院の持続可能性とデバイス再処理事例の研究
- 政府のヘルスケア調達および廃棄物管理出版物
- 臨床研究と同等研究出版物
- 公衆衛生の調達および入札書類
- WIPO、USPTO、Google Patentなどの特許データベース
- 当社製品カタログ・技術資料
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
シングルユース医療機器再処理市場は、2033年に約USD 3.76億に達すると予想されます。
心血管のカテーテルセグメントは、2026年に約37.0%を占める最大の製品タイプシェアを保持すると予想され、介入および電気生理学の手順で高い活用とFDAクリアされた再処理オプションの継続的な拡大を支持しています。
厳格な規制と検証要件と特定の単価デバイスの限られた再処理性は、市場の成長を妨げる主要な要因です。
病院や手術センターを横断して再処理された単体医療機器の採用が増加し、ヘルスケアコストの削減と調達削減に重点を置いています。
2026年~2033年の間に約15.7%のCAGRで成長する単価医療機器再処理市場が期待されます。
地域の中で、北米は2026年に約43.0%の市場シェアを占めることが予想され、FDAの規制枠組み、サードパーティの商業再処理者の強力な浸透、および病院の採用の増加によって支えられています。
シングルユースの医療機器の再処理には、該当する規制および品質要件の下で別の検証された使用のために供給できるように、対象となる医療機器の収集、検査、清掃、処理、テスト、および殺菌が含まれます。