
赤血球増加症ベラセラピューティクスの市場規模とシェア分析 - 2026 年から 2033 年
真性赤血球増加症治療薬市場はCAGR 7.6%で成長し、2026 年には16 億 1,000 万米ドルに達し、2033 年には29 億 1,000 万米ドルに達すると予想されています。真性赤血球増加症の発生率は増加しています(年間 25.9 ~ 27.3 人)。 2026年から2030年にかけて10万人)は、予測期間中に世界の真性赤血球増加症治療薬市場の成長を推進すると予想されます。 さらに、真性赤血球増加症の症状は、通常、患者において長年にわたってゆっくりと発症します。 多くの場合、この障害は、目立った症状が現れる前の定期検査の一環として行われる血液検査で偶然発見されます。
重要なポイント
- 原発性真性赤血球増加症は、臨床的認知度の高さ、慢性治療の必要性、体系化された治療経路により、2026 年には62%という最大の割合を占めると予想されています。 慢性疾患や精神的健康状態を抱える人々は、米国の年間医療支出(約 5 兆 3,000 億米ドル)の 90% を占めています。
- キナーゼ阻害剤は、この疾患に対して最も標的を絞った、最も効果的で、最も広く使用されている先進療法であるため、2026 年には45%で優勢となるでしょう。 主要な JAK 阻害剤であるルキソリチニブは、利用可能な最良の治療を受けた患者の 45% と比較して、約 77% の患者でヘマトクリット制御を達成したことが臨床研究で示されており、ヒドロキシ尿素に抵抗性または不耐性の患者にとって好ましい治療法となっています。
- 2026 年には経口部門が58%で優勢になると予想されており、慢性疾患管理では病院での注射よりも自宅で簡単に長期に渡る経口療法が好まれるためです。 注射関連の感染は病院に大きな負担を与え、患者 265 名中 321 名が入院し、合計 282 名が感染しました。
- 2026 年には病院の薬局部門が54%で優勢になると予想されており、PV は専門家による治療が行われ、病院ベースのケアと管理された薬剤調剤を必要とする厳重な監視が必要な疾患です。 PV 患者の約 70% 以上は、専門家による長期にわたるモニタリングと細胞減少療法を必要とし、通常は病院で開始および管理されます。
- 北米は、優れた診断率、高度な医療システム、強力な償還、標的療法の早期導入により、2026 年には40%という圧倒的なシェアを獲得すると予想されています。 最近の報告では、すべてのがんの 5 年生存率は約 70% に達しており、以前よりも診断後より長生きする人が増えていることが示されています。
セグメント情報
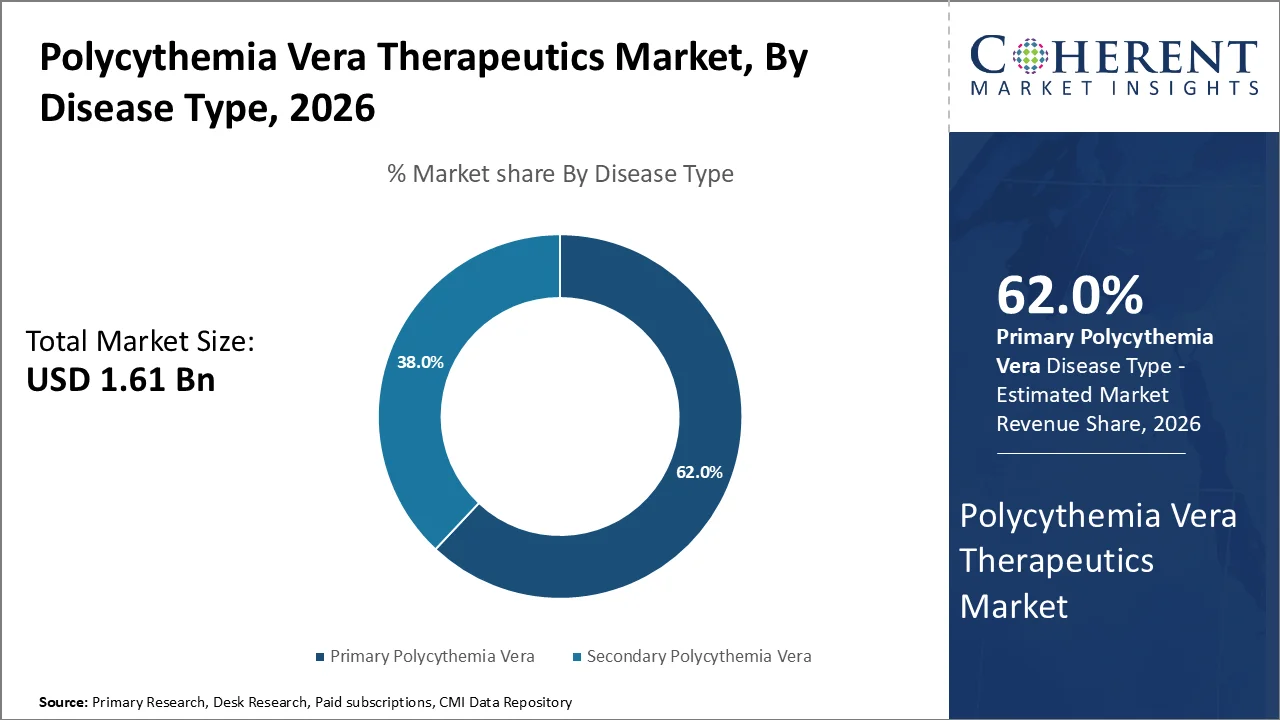
なぜ第一次多血病 ヴェルア 最大の市場シェアを取得する?
第一次多血病のベラは、総体量の約62%を表す2026年に疾患タイプの最大のシェアを占める。 定義された分子病因、確立された診断基準、およびこの条件に関連した根本的な遺伝子変異をターゲットにするように特別に設計された堅牢な治療パイプラインの可用性は、セグメントの成長に責任を負う要因です。
疾患のこの形態は、国立がん研究所(NCI)が公表したデータによると、全診断された多嚢胞腫症例の約96%に存在するJAK2 V617F変異によって刺激されるクローン病変性腫瘍であり、さらに欧州の白血症Net(ELN)からの臨床ガイドラインによって検証される。
単数、識別可能な変異のこの高い優先順位は、製薬会社だけでなく、高度にターゲットを絞った治療を開発する研究機関を成し遂げ、集中的かつ商業的に投資と革新を引き付け続ける重要な治療風景を作成します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
キナーゼ阻害剤は、最大の市場シェアを保持しています
薬剤のクラスに基づいて、キナーゼ阻害剤は2026年に重要な45%のシェアを占める市場を支配します。 複数の幾何学を横断する行動、強い臨床検証、および広い医師の採用の高度に標的されたメカニズムにowing。 FDA 承認タンパク質キナーゼ阻害薬 94 のうち、10 の新しい薬は 2025 年に承認されました。 これらのすべての薬の中で、6つの薬は、癌細胞が成長し、分裂する方法を制御するMEK1/2(二重特異性タンパク質キナーゼ)と呼ばれる特別なタイプの酵素で働きます。
世界保健機関(WHO)によるPV患者の95%以上に存在するJAK2 V617F変異のランドマークの発見は、その分類で表わされます。
この遺伝的インサイトは、明確に定義された分子標的を提供し、高度に特定のJAK1/JAK2阻害剤の開発が直接、その症状を管理するのではなく、疾患の根本的な病理学に匹敵する原因を根本的に変えました。
オーラルは最大の市場シェアを保持
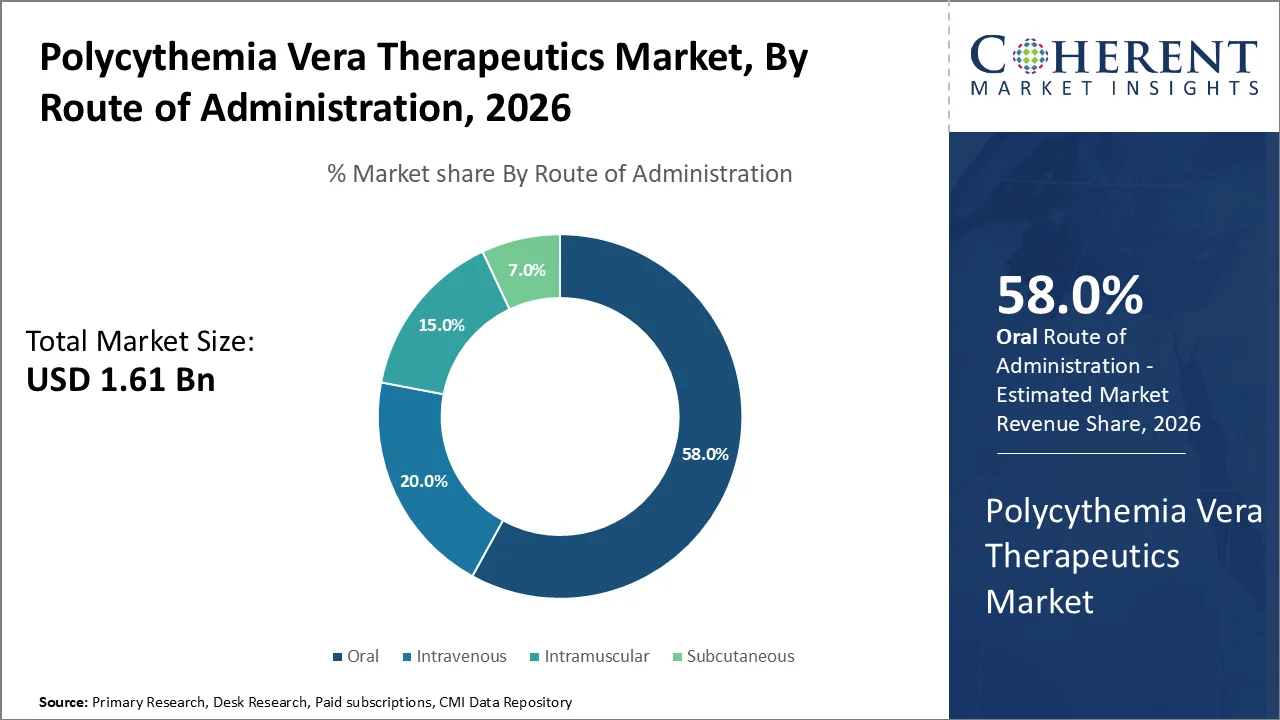
管理の経路に基づいて、経口は市場を支配します。, で重要な58%のシェアを占める 2026, その比類のない患者の利便性にowing, 優れたコンプライアンス率, だけでなく、経口投与療法の臨床採用の高率は、この慢性骨髄増殖性新生物の管理を根本的に変更しています.
連続疾患管理を必要とする長期慢性状態として多嚢血症ベラの性質は、日常的に2回投与されるルキソリチニブ(Jakafi)などの薬物によって形成された驚くべき治療的景観とともに、市場をさらに推進しています。
2026年第1四半期の7%が前年同期比で売却し、USD758百万に達する。 この成長は、より多くの患者が薬を使い始めるので、主に支払われた需要の6%増加につながりました。
病院薬局は最大の市場シェアを保持しています
流通チャネルに基づいて、病院の薬局は2026年に重要な54%のシェアを占める市場を支配し、ポリシチミア・ベラ(PV)の高度に専門性を保ち、臨床監督、複雑な治療療法、および治療の旅全体で一貫した患者モニタリングを必要とするまれな病態学的整合性として。
ポリシチミア Veraはmyeloproliferative neoplasm (MPN)として分類され、phlebotomy、ヒドロキシ尿素、インターフェロンアルファの公式、JAK1/JAK2阻害剤ruxolitinib (Jakafiとして販売される)、等を含む処置を使用して、管理されます、すべての要求の正確な投薬の議案、および定期的な実験室の評価、病院のpharmaciesを作ることは最も適切で、頻繁にこれらの薬物のために分配されたチャネルを利用します。
PV管理に関連した複雑さは、専門医療機関の領域内でしっかりと配置され、腫瘍学者や血液検査官が臨床薬理士と協力して、患者が個別ケアを受けることを確認します。
JAK2阻害薬技術は、ポリシチミアベラ治療薬業界を変革しています
JAK2阻害剤技術は、2005年にJAK2 V617F変異の発見から始まり、過度JAK-STATのシグナル伝達を引き起こし、多血糖ベラにおける血液細胞の生成を抑制する。 これは、JAK阻害薬と呼ばれる標的薬の開発をしました。これは、この経路をブロックし、病気を制御するのに役立ちます。 研究では、ルキシリチニブ、JAK1/2阻害剤で治療された患者が、より優れた症状緩和と低疾患の負担とともに、45%と比較して約77%のhematocrit制御を達成したことを示しています。
このクラスで初の承認薬であるruxolitinib(Jakafi)は、耐力のあるPV患者やヒドロキシレアに耐えられない2014年にFDA承認された。 臨床試験では、血液量制御、スプレンサイズ削減、症状改善、治療における主要なブレークスルーとしてのJAK阻害の確立など、強力な結果が示されました。 長期的研究はまた、数年間にわたって患者維持されたヘマトクリット制御の約73%が、耐久性のある有効性を確認することを示しました。
第二世代JAK2-セレクティブ 阻害剤: ポリシチミア・ベラ・セラピューティクスの大きな画期的な
第二世代JAK2選択型阻害剤は、より標的し、副作用を減らすことによって、ポリシチミアベラなどの血液がんの治療を改善するように設計された新薬です。 これらは、フェドラチニブ、パクリチニブ、およびマモネロチニブを含みます。これは、JAK2経路をブロックすることにより、より選択的または貧血や低血小板などの症状や合併症をより良く管理するためのさまざまな方法で動作します。
例えば、フェドラチニブはJAK2のより選択的であり、主にmyelofibrosisで使用されますが、パクリチニブは低血小板数の患者のために作られているだけでなく、マメロチニブはまた貧血を改善します。 これらの新薬は、ruxolitinibのような古い治療にうまく反応しない患者のための治療代替品を拡大します。
現在のイベントと多血病への影響 ベラ・セラピューティクス・マーケット
現在のイベント | 説明とその影響 |
PV用2026年における次世代のruxolitinib延長解放(Jakafi XR)のFDA承認 |
|
新規PV療法(JAK阻害剤、インターフェロン、ヘピジン系医薬品)の強力なパイプライン拡大 |
|
ポリシチミア Veraの治療薬 市場動向
- ruxolitinib(Jakafi/Jakavi、Novatis/Incyte)の承認はPV管理のparadigmの傾きを示し、JAK1/JAK2の阻止をヒドロキシ尿素抵抗力があるかヒドロキシ尿剤の患者のための第2ライン処置のコーナーストーンとして確立しました。
- JAK阻害、研究者、製薬会社を超えて、BCL-2阻害剤、MDM2阻害剤(KRT-232/navtemadlin)、BET臭腫阻害剤、telomerase阻害剤(imetelstat)、インターフェロンアルファ製剤(Ropeginterferon alfa-2b / BESREMi、PharmaEsentiaなど)などのメカニズムを探索する可能性があります。
- 歴史的に、ヘマトクリット制御と症状緩和に焦点を当てたPV管理。 現代の臨床および規制環境は、JAK2 V617F Alleleの負担を軽減し、特に分子反応を強調しています。
- 遺伝子検査、より大きな血液検査、および次世代シーケンシング(NGS)パネルの広範な採用により、世界のPVの診断率が高まっています。
- 主要なブランドのセラピスアプローチや特許満了窓を通過するにつれて、ヒドロキシレアのジェネリック(すでに流行)と、インターフェロン製剤の潜在的なバイオシミラーバージョンは、確立された市場での価格圧力を増強することが期待されます。
地域洞察
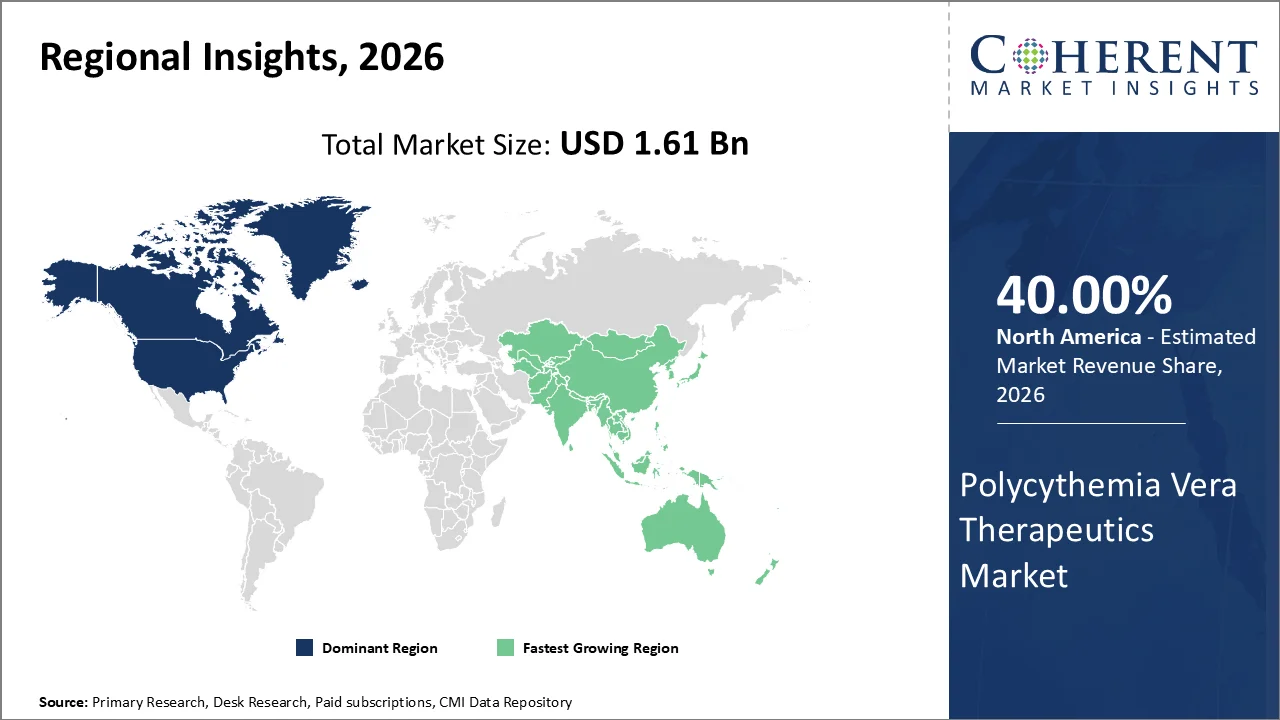
北米は、堅牢な医薬品研究エコシステムに翼を投げる
北米は2026年に40%の市場シェアを占め、先進的なスクリーニングと診断能力によって支えられた診断された多血病のベラ(PV)症例の高優先順位、およびその確立された医療インフラ、堅牢な製薬研究のエコシステムに支持しました。 昨年、米国のAstraZenecaが販売する医薬品は、米国からのすべての医薬品輸出の約4%である約USD4.8億の価値がありました。 アストラゼネカは米国医薬品市場での重要な会社であり、その薬を大量に販売していることを示しています。
米国では、特に、米国の食品医薬品局(FDA)が主導するPV治療薬開発のエピセンターで、ルクソリチニブ(Jakafi)やロープグインターフェロンalfa-2b(Besremi)などのJAK阻害剤の商用化をサポートした承認経路を加速しました。
国立がん研究所(NCI)によると、多嚢血症ベラを含む骨髄増殖性新生物は、ゲノムの増殖能力、特にJAK2 V617F変異試験のために高度に診断され、米国の腫瘍学センター全体にわたって標準的な診断基準となっています。
さらに、メディケアとメディケイドサービスセンター(CMS)の償還フレームワークは、より広範な患者様が、より新しいPV治療にアクセスし、持続的な需要を築きます。 カナダの公に資金を積んだ地方の医療システムもPV標的療法を国民の式典に組み込んでおり、より広い地域景観の中で北アメリカのサブセグメントの優位性を強化しています。
アジアパシフィックポリシチミア Veraの治療薬 市場動向
アジア太平洋地域は、2026-2033年までに急速に成長する地域であり、約6.8%のCAGRで拡大しています。 ヘルスケアアクセス、より良い診断ツール、およびがんケアにおける政府の高まりの成長は、成長因子の産生です。 中国のフダ癌病院は100以上の国から10,000以上の国際患者を治療し、地域における先進的ながん治療に対する高い要求を示す。
中国、日本、韓国、オーストラリアなどを含む国では、血液疾患の規制や希少疾患の特定プログラムの大きな改善を経験し、治療介入を必要とする診断されたPV症例の数が増えています。
日本保健省、労働福祉省(MHLW)は、JAK阻害剤の承認をSakigake指定制度で広く普及し、深刻な疾患や希少疾患に対する革新的な治療の見直しを加速しています。
高疾病意識は多血病を加速する Veraの治療薬 米国における市場需要
米国は、北米のポリシチミア・ベラ(PV)治療市場で最も高いシェア、高疾患の認識、および新規治療薬の承認と商用化を加速する堅牢な規制枠組みに貢献しています。
米国は、先進の腫瘍学および血液学ケアのエコシステムをグローバルに1つ持っています。これにより、優れた診断速度とPV症例の早期識別に直接翻訳し、その結果、より高い治療利用率を促進します。 国立がん研究所の監視、疫学、および終了結果(SEER)プログラムによると、PVを含むmyeloproliferativeneoplasmsは、一貫して追跡され、また、全国の専門的血液センターのネットワークを介して管理され、患者はタイムリーな効果的な治療介入を受けていることを確認してください。
さらに、米国食品医薬品局(FDA)は、先進的なPV療法へのアクセスを可能にする上で重要な役割を果たしています。この国のPV管理のための変革的なイベントとして FDA による ruxolitinib (Jakafi) のランドマーク承認。
中国ポリシチミア Veraの治療薬 市場動向
中国は、先進的な治療介入の採用を総合的に推進するポリシチミア・ベラ・セラピューティクス・マーケットで最高のシェアに貢献しています。
専門病院やがん治療センターを通じて、チアー-1とチアー-2の都市を横断する国の包括的な腫瘍学と血液学ケアネットワークは、市場をさらに強化しています。
中国の国民の健康委員会は、全国の病気管理枠組みの下で一貫して病態学的悪性管理を優先し、より良い病気の検出と州を通る治療を可能にします。
ヘマトロジーの中国社会からのデータによると、ポリシチミア・ベラは、50歳以上の男性の人口で特に中国本土でmyeloproliferative neoplasmの診断の重要な比率を表しています。
ポリシチミア・ベラ・セラピューティクス業界における主要企業
ポリシチミアベラ治療市場での主要な選手の中には、Pfizer Inc.、Galena Biopharma、Bristol-Myers Squibb Company、Novaartis AG、Eli Lilly、Company、PharmaEssentia Corporation、Bayer AG、Mylan N.V.、Teva Pharmaceuticals Industries Ltd、Graxosmith Kline plc、ANPテクノロジーズ株式会社、F. Hoffmann-La Roche株式会社、Gilead Sciences、Inc、Karus Therapeutics Limited、Miragen Therapeutics株式会社
ニュース
- 2026年3月 テイクダ 米国FDAのProtagonistのTherapeuticsはrusfertideのための彼らの新しい薬剤の塗布(NDA)を受け入れ、すぐにそれを見直します(優先レビュー)。 Rusfertideはボディが余りに多くの赤血球を作るまれた血病のvera (PV)のための新しく、一流薬です。
- 6月2026日 ファーマエッセンシア 米国FDAは、ポリシチミアベラ(PV)を治療するためのBESREMiペンを承認したことを発表しました。 これは、患者が注射器を使用するのではなく、より簡単に自宅でPV薬を自己注入するのに役立つ新しいデバイスです。
マーケットレポートスコープ
ポリシチミア Veraの治療薬 マーケットレポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 1.61 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 7.6% | 2033年 価値の投射: | 米ドル 2.91 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Pfizer Inc.、Galena Biopharma、Bristol-Myers Squibb Company、Novartis AG、Eeli Lillyおよび会社、PharmaEssentia Corporation、Bayer AG、Mylan N.V、Teva Pharmaceuticals Industries Ltd、Glaxosmith Kline plc、ANPテクノロジーズ株式会社、F. Hoffmann-La Roche株式会社、Gilead Sciences、Inc、Karus Therapeutics Limited、Miragen Therapeutics株式会社 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- ポリシチミア ヴェラ(PV)治療市場は、このまれな骨髄増殖性新生物の根底にあるJAK2変異機構の分子研究と深い理解を高めることによって駆動する重要な変化を目撃しています。
- JAK阻害剤、特にルキソリチニブの広範な採用は、従来のヒドロキシレア療法と比較して優れた症状管理を提供する根本的に再形成された治療パラダイムを持っています。
- また、新規治療の組み合わせや次世代のターゲティング剤を探索する製薬会社からのパイプライン活動が触媒化し、市場成長を加速しています。
- しかしながら、ターゲットを絞った療法の費用を含めて、一定の拘束力のある市場勢いは、価格に敏感な新興国における主要なアクセシビリティの課題です。
- 精密医療は、バイオマーカー主導の患者の stratification を活用して、高度にパーソナライズされた治療経路のロックを解除します。
市場区分
- 病種別(Revenue、USD Bn、2021-2033)
- 第一次多血病 ヴェルア
- 二次多血病 ヴェルア
- 薬剤のクラス(Revenue、USD Bn、2021-2033)によって
- 抗メタボライト
- キナーゼ阻害剤
- アルファインターフェロン
- 選択的セロトニン抑制剤
- その他
- 管理のルート(Revenue、USD Bn、2021-2033)
- オーラル
- イントラベニアス
- イントラ筋肉
- サブカタンス
- 配布チャネル(Revenue、USD Bn、2021-2033)
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 血液学者と腫瘍学者
- 医薬品・バイオテクノロジー 会社案内
- 病院の薬剤師及び臨床研究者
- ヘルスケアの受給者及び償還 スペシャリスト
- その他
データベース
- グローバルデータヘルスケア
- IQVIAの特長 ファーマインテリジェンス
- Clarivateアナリティクス(Cortellis)
- PubChemコンパウンドデータベース
- その他
雑誌
- オンコロジー・タイムズ
- 医薬品事業部
- バイオファーマ ダイビング
- 創薬・開発 マガジン
- その他
ジャーナル
- 血液(血液学会)
- 白血病とリンパ腫 セミナー
- ニューイングランド医学ジャーナル
- ハエマトロジーの英国ジャーナル
- その他
新聞
- ウォールストリートジャーナル(ヘルスケアセクション)
- ファイナンシャル・タイムズ(Pharma & Biotech)
- ロイター健康ニュース
- ガーディアン(健康と科学)
- その他
協会について
- アメリカ血液学会(ASH)
- 気象研究所(MPN RF)
- 欧州血液学会(EHA)
- MPNアドボカシー&教育 インターナショナル
- その他
パブリックドメインソース
- 米国食品医薬品局(FDA)
- 国立がん研究所(NCI)
- 世界保健機関(WHO)
- 臨床トライアル.gov
- その他
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2033年のUSD 2.91 Bnに達すると、多血病ベラ治療薬市場が期待されます。
世界的な多血病ベラ治療市場で動作する主要なプレーヤーは、Pfizer Inc.、Galena Biopharma、Bristol-Myers Squibb Company、Novaartis AG、Eli Lilly、Company、PharmaEssentia Corporation、Bayer AG、Mylan N.V.、Teva Pharmaceuticals Industries Ltd、Glaxosmithを含む Kline plc、ANPテクノロジーズ株式会社、F. Hoffmann-La Roche株式会社、Gilead Sciences、Inc、Karus Therapeutics Limited、Miragen Therapeutics株式会社
開発経済における患者のアクセスを制限する処置の高コストは、予測期間にわたって市場の成長を妨げることが期待される主要な要因の一つです。
多嚢胞性血漿の有利性およびその他の増殖性新生物の世界的な成長は、世界的な多嚢胞性血漿治療市場の成長を促進しています。
2026年から2033年にかけて7.6%のCAGRで成長することを期待する多血病のベラの治療薬の市場。
地域の中で、北米は予測期間にわたって、世界的な多嚢胞性血漿治療市場で最大の市場シェアを占めることが期待されます。
多血症のベラは、過剰な赤血球産生を伴う慢性の骨髄増殖性新生物であり、血栓症リスクを増加させます。