
ポリジメチルシロキサン (PDMS) の市場規模と予測 – 2026 年から 2033 年
ポリジメチルシロキサン (PDMS) 市場 は、CAGR 5.7%で成長し、2026 年には19 億米ドルに達し、2033 年には31 億米ドルに達すると予想されています。ポリジメチルシロキサン (PDMS) 市場は、自動車、エレクトロニクス、ヘルスケア、 パーソナルケア業界や建設業界では、シリコーンベースの製品の採用が増えています。 シリコン コーティングとタイヤ コンパウンドは空気抵抗と転がり抵抗を軽減し、燃料効率を最大 6% 向上させる可能性があります。
重要なポイント
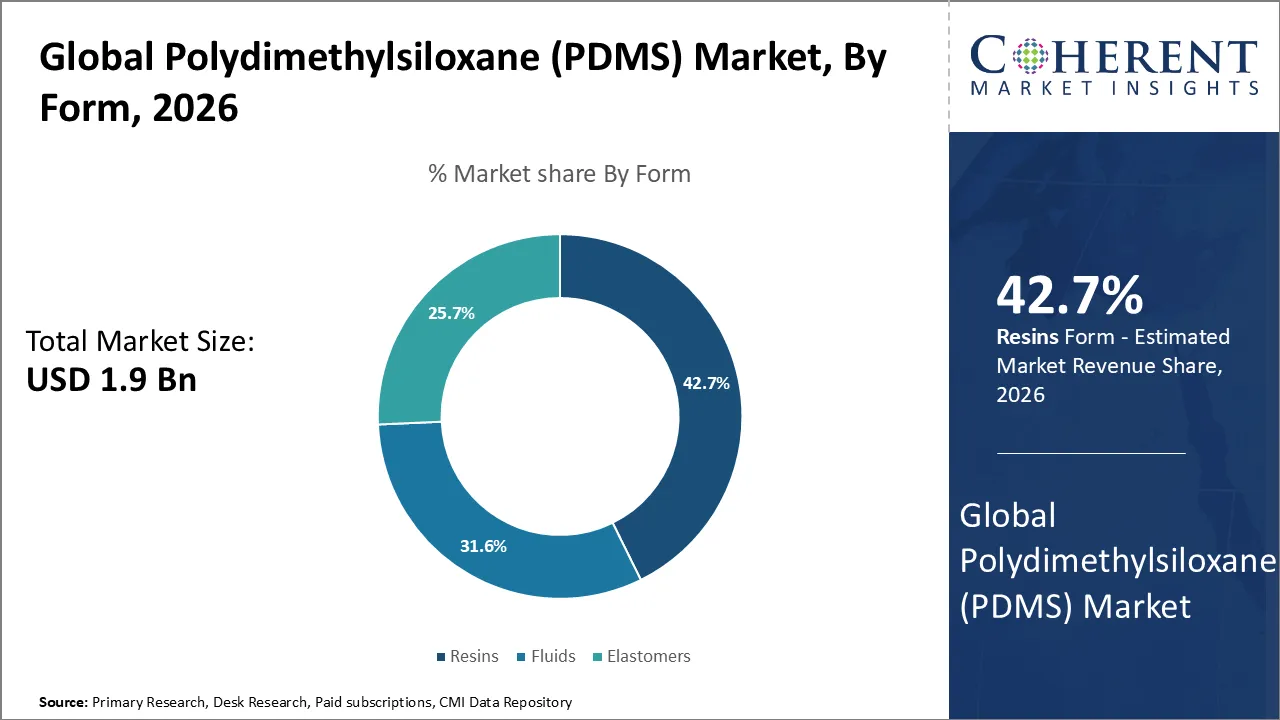
- 樹脂は、自動車業界からの需要の高まりにより、2026 年には42.7%という最大の市場シェアを獲得します。 樹脂は自動車製造に欠かせない材料であり、さまざまな自動車部品の製造を支えています。
- 界面活性剤は、パーソナルケアと化粧品の成長により、2026 年には最大の市場シェア38.7%を保持すると予想されています。 私たちの調査によると、世界のパーソナルケア製品業界は 2033 年までに 8,000 億米ドルを超えると予想されています。
- 食品と食品 飲料は、効率的な泡制御に対する需要の高まりにより、2026 年には 43.6% という最大の市場シェアを獲得しました。
- 39.2%北米は、ヘルスケアおよび医療用途からの需要により、2026 年には圧倒的なシェアを獲得すると予想されています。 医療グレードのポリジメチルシロキサン(PDMS)は、医療機器やドラッグデリバリー用途で広く使用されている高純度の生体適合性シリコーンです。
現在のイベントとポリジメチルシロキサン(PDMS)市場への影響
現在のイベント | 説明とその影響 |
EU REACH 規制 D4、D5、D6 による影響 - 6 月 2026 |
|
米国FDA品質管理システム規制が効果的になる - 2月2026 |
|
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
最大の市場シェアが必要な樹脂はなぜですか?
樹脂 2026年に42.7%の最大の市場シェアを保持します。 樹脂は多ジメチルシロキサン(PDMS)の市場の主要な適用区域、構造、自動車、電子工学および産業適用のためのより多くの要求の高性能材料として表します。 メーカーは、優れた熱安定性、柔軟性、耐候性、耐薬品性、電気絶縁性を提供するため、保護コーティング、接着剤、シーラント、カプセル封入および専門処方でPDMSベースの樹脂を使用しています。 インフラ開発、エレクトロニクス製造の拡大、自動車用途の拡大、耐久性、軽量材の必要性は樹脂の消費を促進し、業界全体のPDMSベースの製品の使用を拡大します。 たとえば、2026年6月、iGM樹脂は、UVおよびLED硬化システムの重要な進歩を表すと述べた新しいフォトマーSC91を発売しました。
最大の市場シェアを持たせるために期待される界面活性剤
サーフィン コーティング、塗料、インクの拡大に2026年に最大38.7%の市場シェアを期待。 界面活性剤は、ポリジメチルシロキサン(PDMS)市場の成長をサポートし、湿潤、拡散、乳化、および泡制御のための効果的なソリューションを求める。 企業は、パーソナルケア、農業、コーティング、ポリウレタンフォーム、および産業製剤で広範囲にシリコンベースの界面活性剤を使用して、表面性能と処方安定性を向上させます。 化粧品の消費を成長させ、建設および自動車活動を拡大し、ポリウレタンフォームの生産を増加させ、農業の化学薬品の使用の増加は要求を増強し続けます。 メーカーは、多様な用途に特殊シリコン界面活性剤を開発し、さらにPDMS用途を拡大しています。
どのエンド使用産業区分は市場を支配しますか。
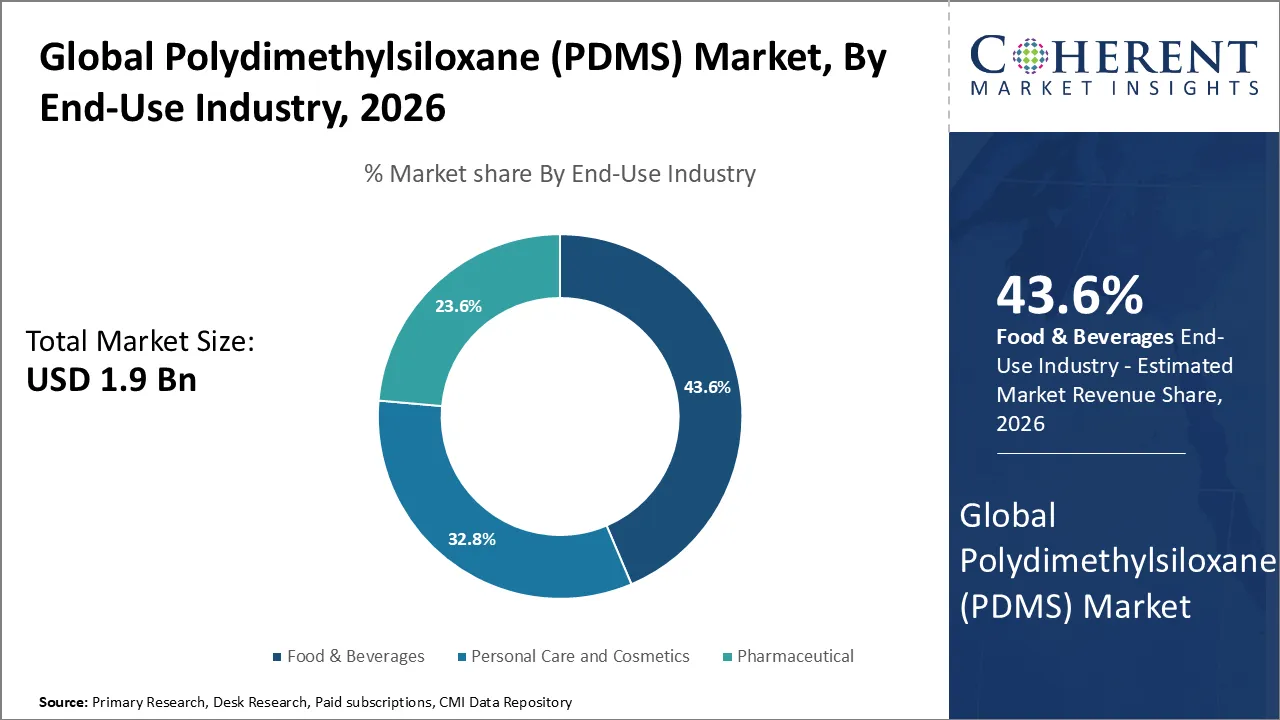
食品飲料は2026年に43.6%の最大の市場シェアを獲得しました。 食品および飲料業界は、食品加工および製造における効果的な泡制御ソリューションの需要増加によるポリジメチルシロキサン(PDMS)市場を駆動します。 食品生産者は、食用油処理、飲料、製菓などの加工食品においてPDMSを消泡剤として使用し、運用効率を高め、一貫した生産を維持しています。 包装およびコンビニエンス食品の消費拡大、加工施設の拡大、自動化の拡大、効率的な製造プロセスの必要性の拡大は、製造業者が食品および飲料業界にPDMSを採用することを奨励し続けています。
ポリジメチルシロキサン(PDMS)市場動向
- 高性能のシリコーン材料のための上昇の要求: PDMSは、その柔軟性、熱安定性、耐薬品性および撥水特性のために、自動車、エレクトロニクス、ヘルスケア、建設および産業用途に使用されています。 電気自動車の拡大は、測定可能な下流機会を提供します。グローバル電気自動車の売上高は2025年に200万を超え、IEAによると、新車販売の約25%を表しています。 EVの増加数は、電気絶縁材、シーリング、保護および熱管理システムでシリコーン材料のための付加的な適用を作成します。
- シリコンベースの界面活性剤および専門処方の拡張: PDMSおよび関連のシリコーン材料は殺虫剤の公式の沈殿物の援助および他の機能原料として使用されます。 米国EPAのインサート成分データベースは、蒸着剤としてジメチルポリシロキサン(CAS 63148-62-9)を具体的にリストします。 これは、従来のシリコーン液として役立つだけでなく、農業製剤の性能を向上させるために使用されるPDMS関連の材料の公式例を提供します。
- サイクティックシロキサンの規制圧力は、PDMS処方を再構築しています。 EU規制2024/1328は、6 6 6月2026日から適用する主要な規定で、D4、D5、D6に関する制限を導入しました。 規制は、PDMS自体を禁止せず、D4/D5/D6がシリコンポリマー製造のモノマーとして使用されるときに免除を提供します。 但し、下流混合物および適用は集中の限界の対象となる。 これは、規制されたヨーロッパ市場を供給するためのメーカーのための高純度PDMS、残留シロキサン制御および分析テストの重要性を高めます。
地域洞察
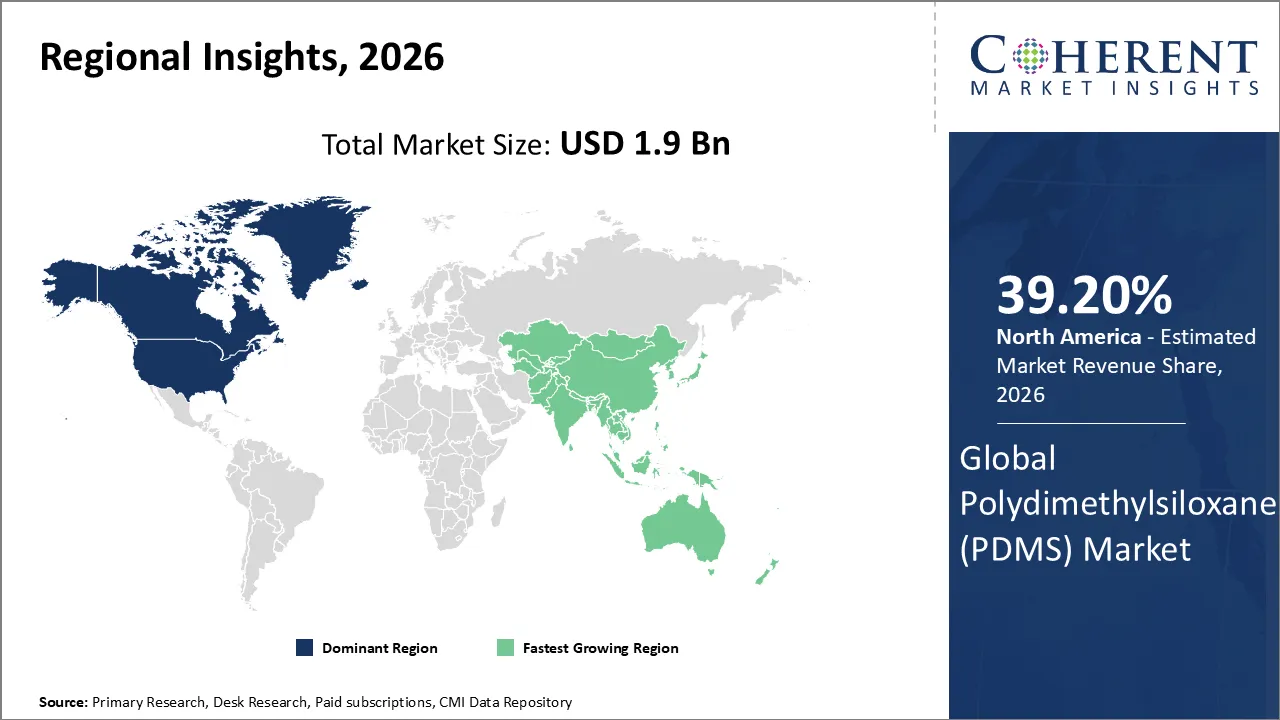
北アメリカは確立されたシリコーンおよび化学薬品の製造業者の存在にowingを支配します
北米は2026年に39.2%の株式を獲得する見込みです。 北米産業は、自動車、建設、エレクトロニクス、ヘルスケア、パーソナルケア、工業用製造から強い需要により、ポリジメチルシロキサン(PDMS)市場を牽引しています。 メーカーは、PDMSをシーラント、コーティング、潤滑剤、電気絶縁、医療製品、および特殊処方に組み込んでおり、熱安定性、柔軟性、耐薬品性、耐久性を実現します。 電子機器の生産、インフラ整備、自動車製造、高機能材料の需要拡大に伴い、地域消費の拡大を図っています。 化学メーカーおよび先進的な研究能力を確立し、特殊PDMS製品の開発と採用を促進します。
アジアパシフィックポリジメチルシロキサン(PDMS)市場動向
アジアパシフィックのPDMS市場は、中国、インド、日本、韓国、東南アジアを中心にエレクトロニクスや半導体製造を拡大し、自動車生産を増加させ、急速に成長し続けています。 密封剤、コーティングおよび防水の塗布のPDMSのための構造およびインフラ開発ドライブ要求。 拡大するパーソナルケアおよび化粧品の企業は更にシリコーン 流体の消費を高めます。 ヘルスケアおよび医療機器の製造業はまたプロセス、潤滑、絶縁材および熱管理の適用のためのより多くの企業がPDMSを使用しながら、新しい機会を作成します。
米国ポリジメチルシロキサン(PDMS)市場動向
ヘルスケア、エレクトロニクス、自動車、建設、パーソナルケア、および産業分野における強力な需要は、米国ポリジメチルシロキサン(PDMS)市場を牽引します。 医療機器メーカーは、生体適合性と安定性のために、カテーテル、インプラント、創傷ケア製品、および医薬品由来のシステムでPDMSを使用しています。 多ジメチルシロキサン(PDMS)は、細胞培養に適したマイクロ流体装置を製造するために広く使用されています。 半導体および電子機器の生産者は、カプセル化および熱管理アプリケーションにおける高純度PDMSの需要を増加させます。 自動車メーカーは、車両の電動化が拡大するにつれて、バッテリーシールと断熱用のシリコーンを使用します。 建設会社は、耐久性と性能のためのPDMSベースのシーラント、コーティング、および防水材料にも頼っています。
中国ポリジメチルシロキサン(PDMS)市場動向
中国のPDMS市場は、電子機器、自動車、建設、および消費者製品分野における強力な需要から恩恵を受けています。 半導体メーカー、5Gインフラ開発者、電子機器メーカーは、熱管理、断熱、カプセル化、保護用途にPDMSを利用しています。 電気車両の生産を成長させれば、シリコーン系シールや熱管理材料の需要が高まります。 2024年のグローバル生産の70%を超える中国は、電気自動車の生産のための世界の中心であり続けています。 インフラの拡大、都市化、建設活動は、シーラントやコーティングにおけるPDMSの使用を促進します。 中国の確立されたシリコーンのサプライチェーン、製造能力を拡大し、高度材料の投資は市場成長を支え続けます。
ポリジメチルシロキサン(PDMS)業界における主要企業
Polydimethylsiloxane (PDMS) の主要なプレーヤーのいくつか Dowケミカルカンパニー、Wacker Chemie AG、Elkemのシリコーン、Hubei Xin Sihaiの化学薬品Co.、Momentive、Shin-Etsuの化学薬品Co.、アルファ エイザー、熱水産科学、Merck KGaA、および水産科学インターナショナル株式会社です。
ニュース
- 2025年12月、韓国の研究チームは、有害物質を必要としない海洋バイオ燃料や氷形成を減らす船舶用コーティング方法を発見しました。 研究者は「LEPゲル」を、エンタングル付きロングチェーンフリーポリマーを含むPDMS樹脂に低粘度オイルを注入することによって作成しました。
マーケットレポートスコープ
Polydimethylsiloxane (PDMS)の市場レポートの適用範囲
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 1.9 Bn |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
予測期間 2026〜2033 CAGR: | 5.7%(税抜) | 2033年 価値の投射: | ツイート 3.1 ベン |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ドー・ケミカル・カンパニー、ワッカー・ケミーAG、エルケム・シリコン、ホビー・シン・シーハイ・ケミカル株式会社、モーメント・シン・エツ・ケミカル株式会社、アルファ・アイザール、サーモ・フィッシャー・サイエンス、メルク・カーア、フィッシャー・サイエンス・インターナショナル株式会社 | ||
アナリストオピニオン
- 中国のPDMSの需要は、従来の建設だけでではなく、高価な電子機器や新エネルギー用途にますます結びつきます。 2024年に、電気および新エネルギーの適用は業界データに従って19.1%を、表した間、中国のpolysiloxaneの消費の21.3%のために、電子会計しました。 このシフトは、PDMS ベースのシリコーン材料が熱安定性、電気絶縁、カプセル化、およびよりコンパクトな電子機器システムの保護を提供するため重要です。 中国の半導体、家電、太陽光発電、EVサプライチェーンにより、より高性能なPDMSグレードのためのより深い構造的要求ベースを作り出します。
- 中国規模の優位性は、サプライチェーンの複雑化が困難になっています。 2025年の終わりまでに、中国のポリシロキサンの生産は2.53,000,000トンに達したが、生産能力は1年あたりの3.19百万トントンに達したが、市場情報Siliconの中国協会によると、全体的な容量の半分以上を表す。 中国はまた、2024年にネットポリシロキサン輸出の349,000トンを記録し、国内のプロデューサーは輸入を交換するのではなく、海外の顧客にますますます役立つことを実証しました。 私のビューでは、中国のPDMSプロデューサーは、フィードストックの統合、製造規模、および供給の信頼性に大きな利点を与えます。
- 重要な市場問題は単なるボリュームの拡大ではありません。それは、専門グレードのPDMSに向かって移動する業界の能力です。 中国のポリシロキサン容量は2024年に2.822百万トンに達したが、出力は2.295百万トンに達したが、業界データはまた、高付加価値製品が依然として輸入に頼り、それより低いエンド容量は過粉に直面していることを示している。 これは明確な戦略的分岐を作成します。: コモディティPDMSプロデューサーは、電子機器、医療機器、EVコンポーネント、その他の技術的に要求するアプリケーションを供給するメーカーが純度、一貫性、処方の専門知識、およびアプリケーション固有のパフォーマンスを通じてより大きな価値を捉えることができます。
- 新エネルギー車は、車両の音量だけでなく、機能性を通したPDMS需要を強化しています。 シリコーン材料は電池のカプセル封入、電気配線、シーリングおよび熱管理のような適用を、特にPDMSの消費に関連して作ります。 業界分析は、中国で重要な新興シリコンアプリケーションとして輸送とエネルギーを識別し、医療や電子機器も重要視しています。 そのため、中国のEV、先進エレクトロニクス、再生可能エネルギー機器への移行は、従来の建設消費量よりも特殊PDMSの長期需要ドライバーとしてより有意義に進んでいます。
市場区分
- 様式によって(Revenue、USD Bn、2021-2033)
- 液体
- エラストマー
- 樹脂
- 用途別(Revenue、USD Bn、2021-2033)
- サーフィン
- 消泡剤
- 潤滑剤
- 医療機器
- その他(流体流体・熱伝達流体)
- エンドユース業界(Revenue、USD Bn、2021-2033)
- 食品・飲料
- パーソナルケアと化粧品
- 医薬品
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- PDMSおよびシリコーンの製造業者
- 原料およびシリコーンポリマーの生産者
- エレクトロニクス・半導体メーカー
- 自動車用部品メーカー
- 医療機器メーカー
- 食品加工会社・処方スペシャリスト
- パーソナルケア・化粧品メーカー
- ディストリビューターおよび専門化学薬品の製造者
- 業界の専門家、調達マネージャー、研究開発の専門家、およびアプリケーションエンジニア
データベース
- 米国国立医学図書館 - パブチェム
- 米国環境保護庁 – 化学データレポーティング(CDR)
- 米国EPA – 化学製品データベース(CPDat)
- 米国食品医薬品局 – 食品データベースに登録
- FDA – 食品接触物質データベース
- 欧州化学機関(ECHA)データベース
- NIST化学WebBookおよびポリマー関連データベース
- 米国エネルギー省 – PAC 化学データベース
- OECDの化学薬品および環境データベース
- UNの対照データベース
- Eurostatデータベース
- 米国貿易委員会貿易データベース
雑誌
- 化学・工学 ニュース
- 化学週間
- 欧州コーティングジャーナル
- 化粧品・トイレタリー
- シリコーンエラストマー マガジン
- ゴムニュース
- プラスチック技術
- 自動車ニュース
- 電子工学の時間
ジャーナル
- 応用ポリマー科学ジャーナル
- ポリマー
- マクロモルカル
- ACS応用材料及びインターフェイス
- 産業・エンジニアリング 化学研究
- マテリアルサイエンス・エンジニアリング
- ポリマー科学ジャーナル
- ポリマーインターナショナル
- 生物医学材料研究ジャーナル
- 食品化学
- コロイドとインターフェースサイエンスのジャーナル
新聞
- ロイター
- 金融タイムズ
- ウォールストリートジャーナル
- 日経アジア
- 南中国モーニングポスト
- 中国 日
- 経済の時代
- インドのタイムズ
協会について
- アメリカ化学評議会(ACC)
- グローバルシリコン協議会
- ヨーロッパシリコンセンター
- 中国市場情報協会-Silicon
- 中国石油および化学工業協会
- 半導体産業協会(SIA)
- 欧州半導体 工業組合
- 自動車技術者会(SAE)
- プラスチック工業会
- アメリカ洗浄研究所(ACI)
- パーソナルケア製品協議会
- 国際標準化機構(ISO)
パブリックドメインソース
- 米国FDA規制データベースおよび21 CFR
- 米国EPA化学および環境データベース
- 欧州化学物質庁(ECHA)
- パブケム
- 国立標準技術研究所(NIST)
- 米国地質調査(USGS)
- 米国エネルギー省
- 米国Census局
- 米国国際貿易委員会
- ユーロスタット
- 国連コントラデ
- 世界銀行
- OECDの特長
- 国際エネルギー機関(IEA)
- 中国、インド、日本、韓国、米国、カナダ、欧州諸国の国家統計機関
- 政府の税関と貿易統計データベース
- 公共のリポジトリを通じて利用できる科学的および技術的な出版物
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
PDMSの市場は電子工学、自動車、ヘルスケア、パーソナル ケア、構造、食糧処理および産業適用を渡る採用の増加によって運転されます。
樹脂は、2026年に42.7%を占めるPDMS市場の最大のシェアを保持しています。
自動車メーカーは、柔軟性、耐熱性、耐候性、耐薬品性、電気絶縁性を提供するため、PDMS ベースの樹脂を使用しています。
サーファーマは2026年に38.7%で最大のアプリケーションシェアを占める見込みです。
フード&ビバレッジは、2026年に43.6%のシェアを誇る世界最大のエンドユース業界セグメントを表しています。