
グローバルリチウムイオン電池リサイクル市場規模と予測 - 2026 へ 2033
グローバルリチウムイオン電池リサイクル市場は、 米ドル 6.47 Bn 2026年、到達見込み 米ドル 26.39 Bn 2033年、化合物の年間成長率で成長 (CAGR) 22.24% 2026年~2033年 これは、電池製造活動の拡大によって駆動されます, 費やされた増加量 電気自動車 電池およびリチウム、ニッケルおよびコバルトのような貴重な材料を回復する必要性。
リサイクルインフラへの投資は、二次原料の供給が増加しています。 電池の生産、および第一次鉱物抽出の信頼性を減らすこと。 2025年11月 レッドウッド材料 サウスカロライナ州サウスカロライナ州のキャンパスで重要な鉱物回収業務を開始し、年間生産量の20,000トンの初期化を実現。 大型電池リサイクルインフラにおける商業投資の拡大と国内製造サプライチェーンにおける重要な鉱物の回復を強調する。
グローバルリチウムイオン電池リサイクル市場の主なテイクアウト
- 消費者エレクトロニクス 見積書を登録する予定 17.8%のCAGR 2026年~2033年 ホールド 43.2% 2026年の市場。 頻繁な装置取り替えおよび十分に確立されたテイクアウト・バックのネットワークは資源をリサイクルする安定した流れを提供します。 Appleは2026年4月、すべてのAppleによって設計される電池にリサイクルされたコバルトが含まれていることを、回復された電池材料のための商業要求を増強することを発表しました。
- リチウムコバルト酸化物(LCO) 推定で成長する予定 18.4%のCAGR 2026〜2033年の間に、捕獲 36.7%の 2026年の市場。 スペントエレクトロニクスの電池は、コバルトが豊富な組成物のためにリサイクルするための経済的に魅力的な飼料です。 2025年5月、米大学の研究者らは、貴重な陰極材料を維持するための代替経路を示す、劣化したLCO陰極を再生するための熱路を公表しました。
- 流体冶金学 リサイクル 推定を達成するために期待される 24.9%のCAGR 2026~2033年頃、会計 50.3%未満 2026年の市場収益。 選択的な金属の抽出および浄化はさまざまな電池の化学品からの電池の等級材料を要求する再生装置を可能にします。 BatX Energiesは6月2025日のインドの技術開発板からの低温の炭化水素電池のリサイクルの技術を商業化するために保護しました。
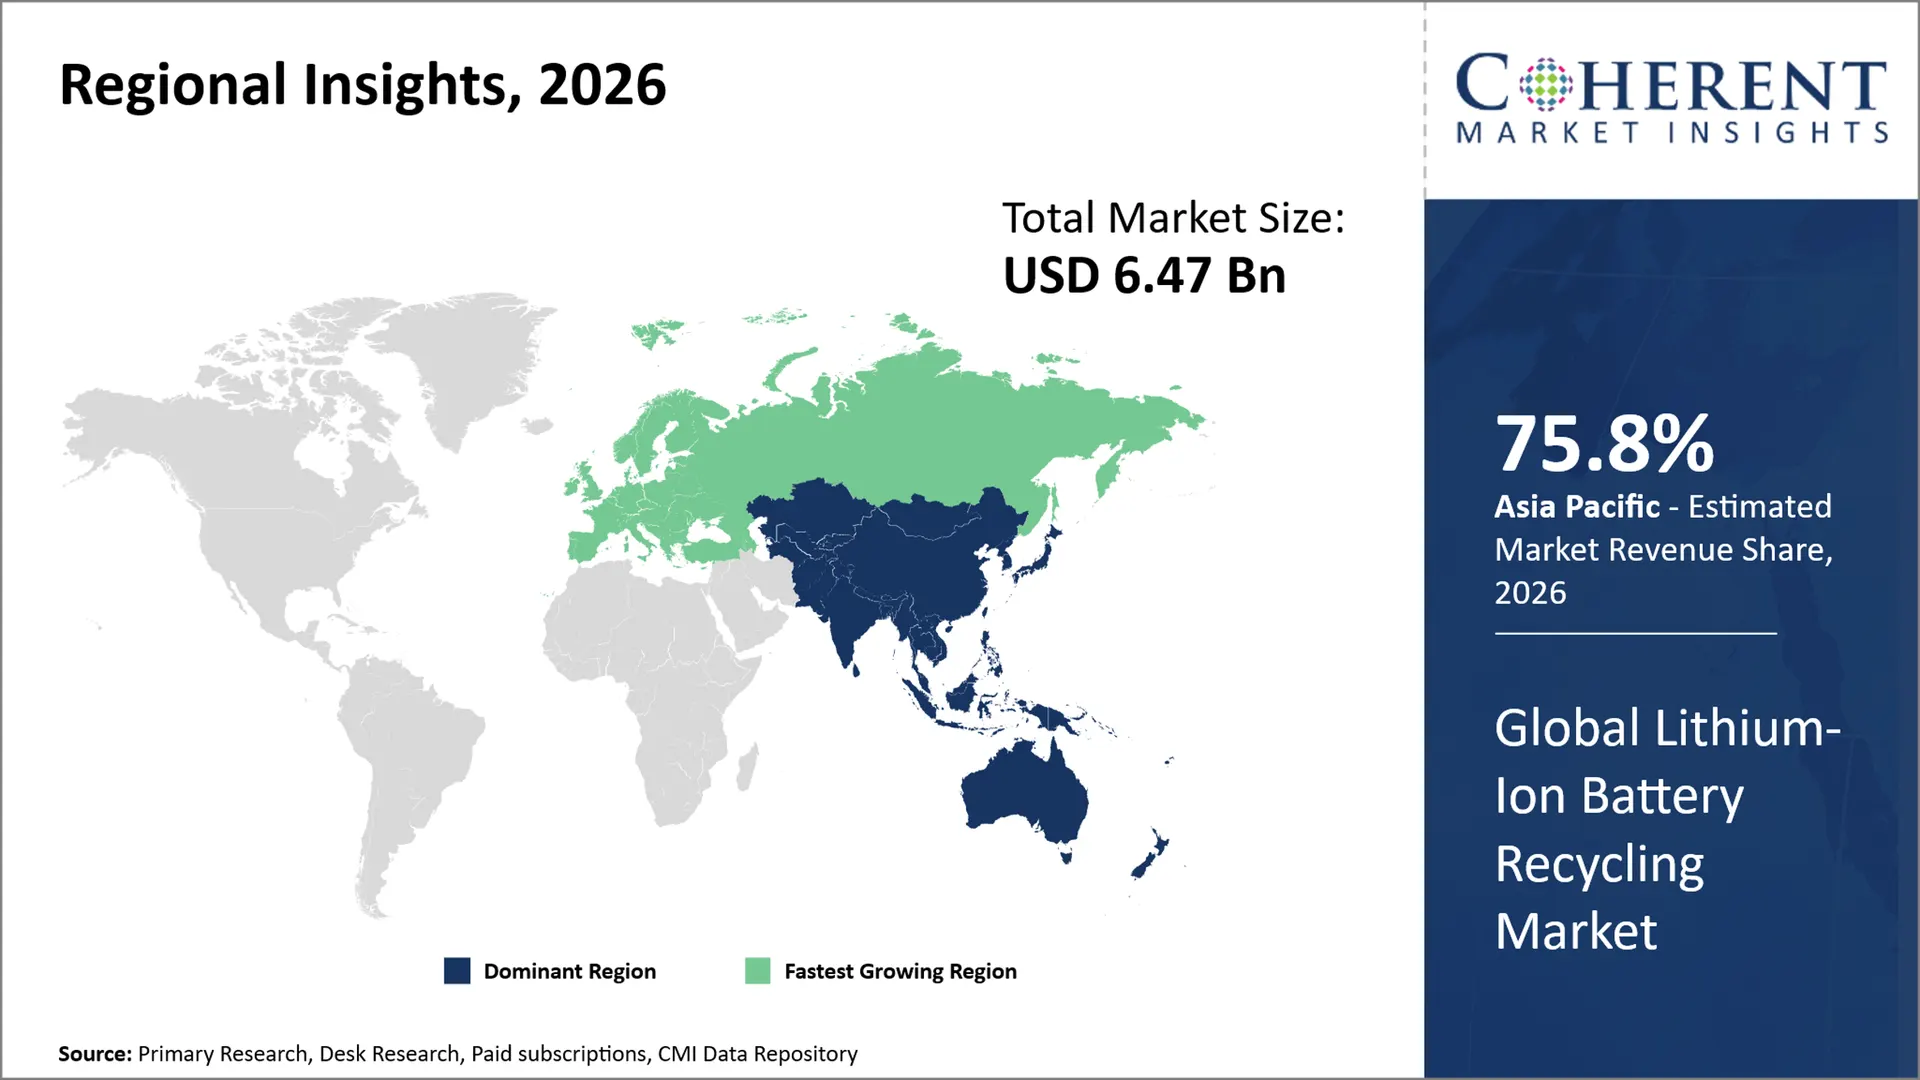
- アジアパシフィック 推定値で成長する見込み 21.3%のCAGR 2026-2033年の予測期間に、2026年に世界市場の75.8%を保持します。 バッテリー製造クラスター、回収インフラ、精製能力の存在は、地域のリーダーシップを強化します。 インドの鉱山省は、リチウムイオン電池などのリサイクル可能な材料の廃棄物を含む重要な鉱物をリサイクルするためのスキームに基づいて、58の企業を承認しました。
- ヨーロッパ 成長する可能性がある CAGRの29.0% 2026-2033で 12.2%(税抜) 2026年の市場シェア。 電池回収の義務と国内調達二次材料の需要は、リサイクルのための投資の見通しを高めます。 2025年7月には、欧州委員会は、電池のリサイクル効率と材料の回復を測定する調和した方法を導入し、再サイクラーのための規制コンプライアンスの負荷に追加しました。
セグメント情報
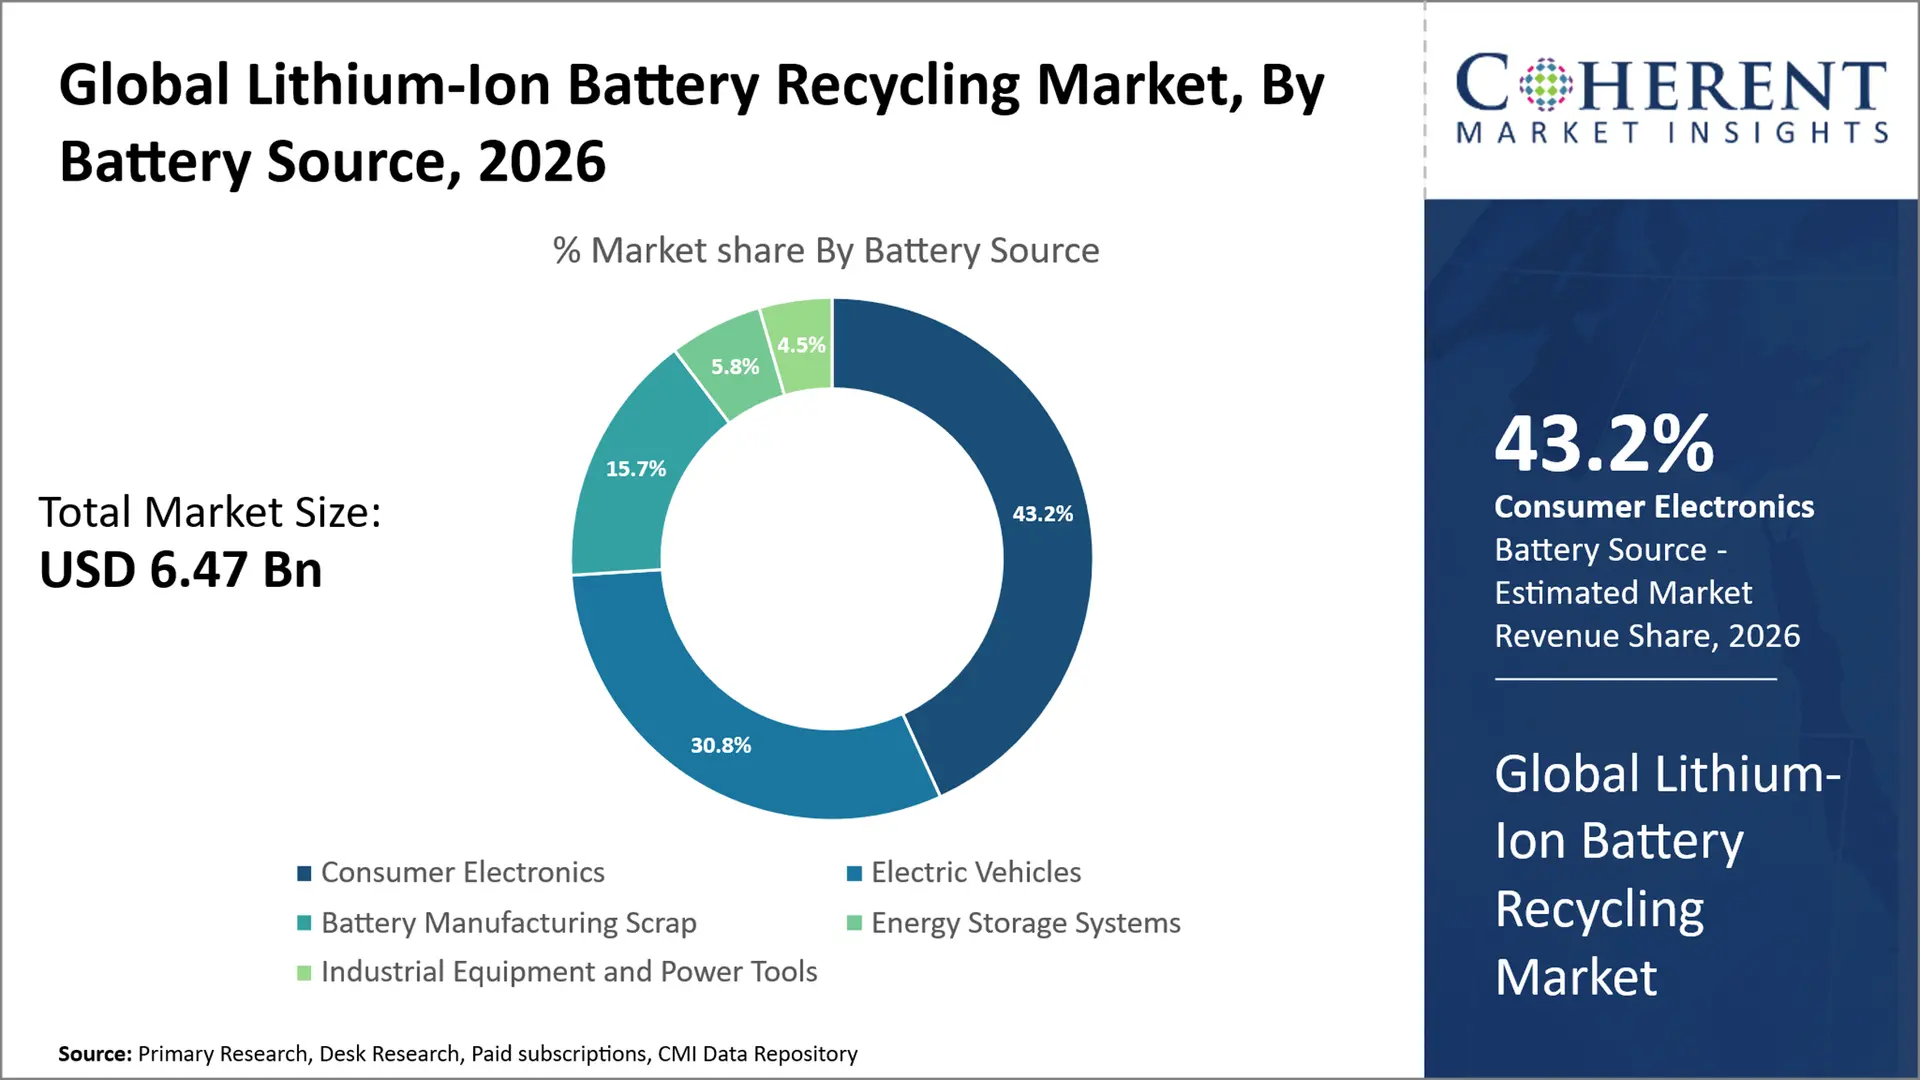
なぜコンシューマーエレクトロニクスは、グローバルリチウムイオン電池リサイクル市場を支配していますか?
消費者エレクトロニクスが貢献する見込み 43.2% スマートフォン、タブレット、ポータブルコンピューティングデバイスから大幅な回復可能なバッテリー容量でサポートされている2026年に世界リチウムイオン電池リサイクル市場。 セグメントは、廃棄前に廃棄した細胞を束ねることができる既存の電子機器の改修事業、貿易チャネル、および修理業務を使用しています。 組織化された収集チャネルへのアクセスに関する価値のあるものは、小さな電池が必要なプロセスを慎重に分解しソートすることです。 電子機器メーカーは、さまざまなデバイスモデル、文書の安全な取り扱い、一貫性のあるブラックマスを提供できるリサイクラーと継続的な契約を形成することができます。 4月2025日 サムスン電子 使用されるギャラクシー携帯電話と生産廃棄物から電池を収集し、コバルトを回復し、ギャラクシーS25電池にそれを再統合する円電池サプライチェーンの詳細。 これは、メーカー制御のリターンストリームがフィードストックのトレーサビリティと下流材料調達を向上させることができる方法を示しています。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜリチウムコバルト酸化物(LCO)は、グローバルリチウムイオン電池リサイクル市場の電池化学セグメントをリードしますか?
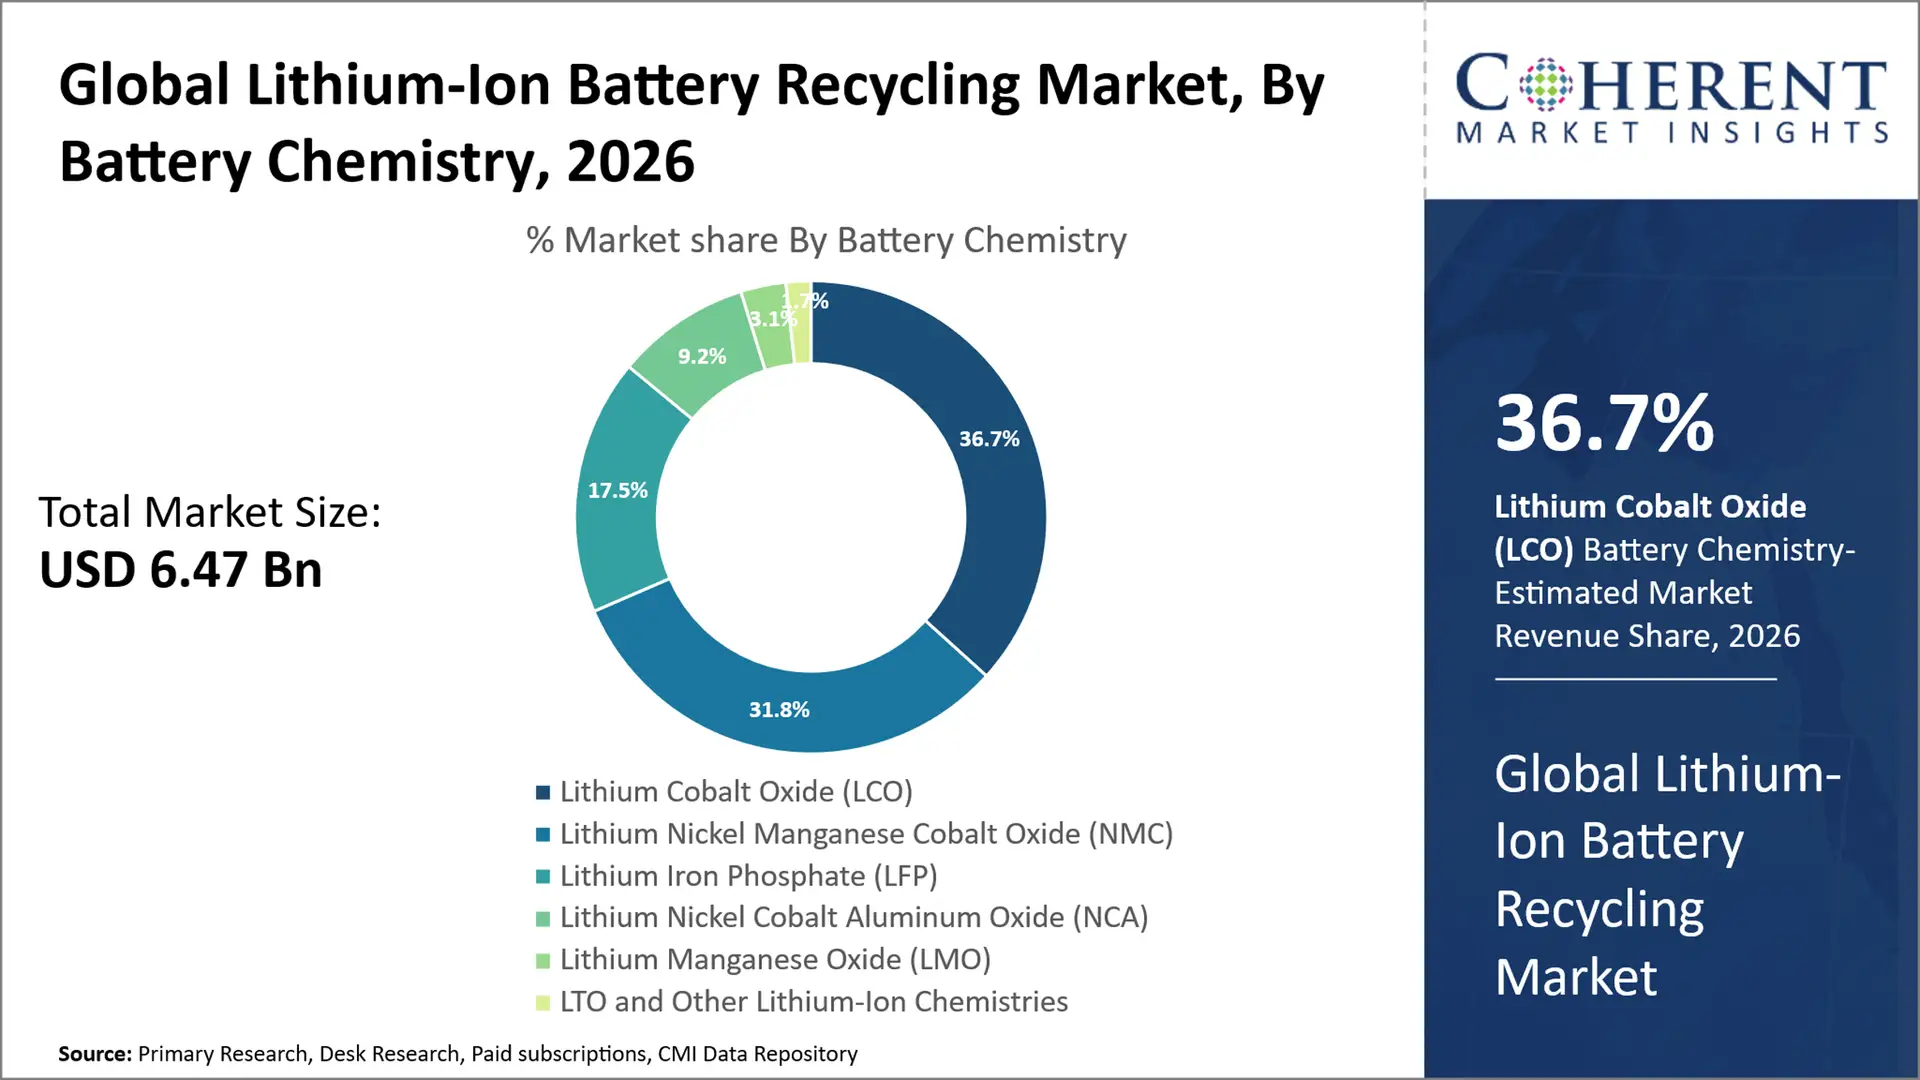
リチウムコバルト酸化物(LCO)は、 36.7%の 2026年のグローバルリチウムイオン電池リサイクル市場シェアは、コバルト・インテンシブ・カソード・コンポジションの回復可能な価値を享受しています。 LCO材料は、レガシースマートフォンや高容量エネルギー密度を必要とする他の小型電子機器に特に関連しています。 「LCOが豊富な入力を識別することによって、同じようにすべての陰極粉を処理するのではなく、再生装置はリチウムおよびコバルトのための回復プロセスを最適化することができます。 有効な分離の化学は下流プロダクト指定のよりよい金属の経理およびより少ない不確実性に導きます。 2025年8月、研究者による同等研究 ワシントン大学 セントルイスにて出版 この研究では、LCO電池を費やした電気化学的アシストのリーチ、沈殿物とリチウムを分離したコバルトが溶液に保たれました。 結果は実験室のスケールですが、化学固有の回復の経済性を改善し、分類されたLCOのフィードストックの商用値を最適化する可能性を示しています。
なぜ水素冶金学 リサイクル グローバルリチウムイオン電池リサイクル市場のリサイクルプロセスセグメントを廃止する?
流体冶金学 リサイクルは、 50.3%未満 2026年に世界リチウムイオン電池リサイクル市場において、リサイクルプロセスにおける商用ブラックマス精製の適合性が認められています。 プロセッサは、ステージドリーチ、不純物除去、金属分離によるバッテリー材料メーカーの仕様に出力を調整することができます。 未処理の濃縮物の販売に反対する定義された中間の混合物の生産は、回復が試薬、排水処理およびエネルギーのための費用を正当化すれば商業位置を高めるかもしれません。 また、フルスケール投資前の個々の製品ストリームのモジュラー容量計画と資格もサポートしています。 Electra電池材料 6月2025日にオンタリオ州で計画されたモジュラー式炭化処理リサイクル施設のための実現可能なレベルの工学的研究を完了しました。 コバルト硫酸精製と計画された統合は、技術的な回復性能を修飾された産業供給に翻訳する必要性を強調します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
中国は新しいEVバッテリーリサイクル規則を発表 - 1月2026 |
|
イングランドは、バッテリー廃棄物施設の指導を強化 - 5月2026日 |
|
グローバルリチウムイオン電池リサイクル市場ダイナミクス
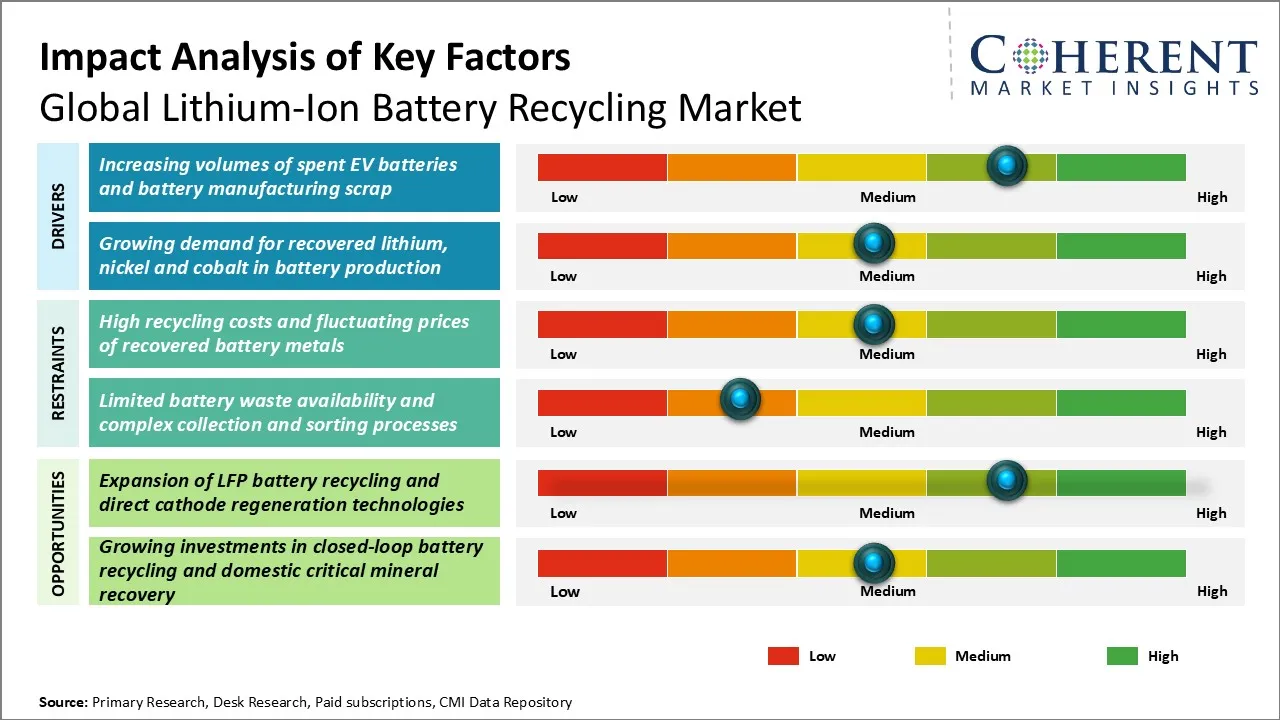
主要市場ドライバー
- EV電池および電池製造スクラップの消費量の増加: 電池製造スクラップは、再サイクラーのための安定したニアムフィードストックを提供し、処理量は退職された電気自動車電池で成長することが期待されます。 排出された細胞、損傷したモジュールおよび電極の断片は集まり、別に回復されなければなりません。 それは自動車OEMおよび電池メーカーとの長期供給の一致に入る機会と再生装置を提供します。 6月2025日 LGエネルギーソリューション そして、トヨタつしょうは、ノースカロライナ州の加工施設を開発し、電池製造スクラップと将来の材料回収を標的とする米国電池リサイクルジョイントベンチャーを設立しました。
- 電池の生産の回復されたリチウム、ニッケルおよびコバルトのための成長の要求: 電池メーカーは、カソード生産における主原料の代替品として、リチウム、ニッケル、コバルトのリサイクルを期待しています。 これらの金属を適切なレベルの純度への回復は、主要な鉱物および援助材料調達戦略の混乱を解決するのに役立ちます。 高品質のバッテリーグレードの材料を生産できるリサイクラーは、自動車メーカーやカソード生産者との密接な関係を築くことができます。 2024年10月、 ベンツ Kuppenheim、ドイツ、リチウム、ニッケル、コバルトを回復し、将来の電気自動車電池で再利用する機械式油圧リサイクルプラントをオープンしました。
新興市場 トレンド
品質に基づくブラックマス取引への移行
ブラックマス取引は、金属濃度、材料純度、水分レベル、汚染に重点を置いた品質ベースの価格設定にシフトしています。 リサイクラーは、より優れた材料試験と分類プロセスに移行し、下流精錬仕様を満たしています。
交通アクセス: 価格の透明性を改善し、再サイクラーとリファインダー間の商用契約における物質的な拒絶およびロックのリスクを削減します。
市場との関係: : : この傾向は、品質保証における高い価値の黒の大量取引と投資をサポートしています。 一貫した材料仕様を提供することができるそれらの再生装置は、電池材料メーカーとのより強い関係を持つ可能性があります。
分散型リサイクル・集中型精製ネットワークの開発
地域のプレ処理施設は、運転効率を向上させるために、集中型の金属精製施設にリンクするために、バッテリーリサイクターによって開発されています。 専用設備の複雑な金属を回収・分解するモデルです。
影響: 輸送リスクを削減し、処理能力の有効活用を改善し、リサイクル拠点全体の投資重複を制限します。
市場との関係: このアプローチは、複数の地域でバッテリーリサイクルインフラの費用対効果の高い成長を可能にします。 統合回収・加工・精製ネットワークを持つ企業は、フィードストック管理を最大限に活用し、長期にわたる加工経済性を向上させることができます。
地域洞察
なぜアジアパシフィックは、グローバルリチウムイオン電池リサイクル市場を支配していますか?
アジアパシフィックは、優勢なシェアを持たせる見込みです。 75.8% 相互接続された電池の製造業、リサイクルおよび原料の処理の企業への2026の全体的なリチウム イオン電池のリサイクルの市場。 地域は、産業クラスターを成熟し、廃棄物電池の収集、および陰極材料および精製金属の生産に成功しています。 大きい電池の生産者の近接は再生装置が下流の顧客および物質的な指定を合わせることを可能にします。 高度のリサイクル機能はまた回復されたリチウムおよび他の電池の金属の商業価値を高めます。 2018年4月20日 JXの先端金属 退職された自動車電池からのリチウムの90%以上を回復することができるプロセスの開発を発表しました。 また、鶴雅事業所に実証装置を設置し、高価な電池材料回収に継続的な投資を強調する計画を策定しました。
なぜヨーロッパは、グローバルリチウムイオン電池リサイクル市場で最も速い成長地域として新興していますか?
欧州は、代表的なと予想される 12.2%(税抜) 世界的なリチウムイオン電池リサイクル市場は、2026年に、国内の材料の回復および電池供給チェーン ローカリゼーションへの投資による急速に成長する地域として生まれます。 これは、ローカル材料の回復とバッテリー供給チェーンローカリゼーションの投資に起因することができます。 欧州の自動車メーカーは、二次電池材料の信頼できる情報源と地域の精製インフラの機会を探しています。 トレーサブルなリサイクルインプットの必要性は、リサイクラーとセルメーカー間のより協調的な関係を奨励します。 しかし、フィードストックや高処理コストの欠如は、主要な投資主です。 4月2026日、英国事務所 アルティリウム Plymouth の ACT3 リサイクル施設への政府の資金の USD 24.65 m の確保 本プロジェクトでは、退職したEV電池をニッケル中間体、硫化リチウム、黒鉛に加工することで、国内の電池材料供給チェーンの開発を可能にしています。
グローバルリチウムイオン電池リサイクル市場 主要国向けOutlook
なぜ米国がグローバルリチウムイオン電池リサイクル市場の主要な市場ですか?
米国は、リチウムイオン電池リサイクル市場で戦略的に重要なプレーヤーを維持し、電池を収集する能力は、使用可能なバッテリー入力に黒の塊の国内精製と組み合わせなければならない。 オートメーカー、リサイクター、および陰極材料サプライヤーは、海外の化学処理にのみ頼るのではなく、回収されたリチウム、ニッケル、コバルトのための信頼できる出口を必要としています。 そのため、提案された施設は、フィードストック契約、金属回収歩留まり、製品資格の点で厳しいスクリュチニの対象となります。 公共融資は初期投資に障壁を克服するのに役立ちますが、経済は依然として商業成功のために働かなければならない。 米国エネルギー省は、リサイクル、電池製造および重要な材料処理のための7つの選択したプロジェクトに500万ドルを投資すると2026年8月に述べた。 発表は、バッテリーやその他の産業サプライチェーンをサポートする国内処理能力を拡大する必要があることを強調しています。
なぜ中国は、グローバルリチウムイオン電池リサイクル市場における成長をサポートしていますか?
中国は、回収された材料のための国内需要を刺激する陰極および細胞の大量生産のリチウム イオン電池のリサイクルの市場の中心です。 統合サプライチェーンにより、再サイクラーは、電池廃棄物の処理、金属回収、および二次材料の販売を確立された産業クラスターで整理することができます。 回収した製品が既存の調達チャネルに供給できるため、ここで商業的影響があります。 しかし、価格設定圧力は依然として激しく、低値のバッテリーケミストは、コストの緊密な制御を必要とします。 2026年3月、CATLは、蓄電池リサイクル量が2025年に2万トンに達したことを発表しました。 調査結果は、リサイクル操作が大きい電池製造の生態系と既存の下流材料の条件と結合されるとき産業レベルで達成することができるスケールを示します。
なぜインドがグローバルリチウムイオン電池リサイクル市場で重要なのですか?
インドの商用リチウムイオン電池リサイクル市場は、電池メーカーや輸入業者が収集・処理を担当するにつれて拡大しています。 拡張されたプロデューサーの責任は、回収された金属の販売を超えて紙道でサービスを作成します。 登録したリサイクラーは、コンプライアンス処理、転送可能なEPR証明書、およびレポートレコードを提供することにより、再発契約を提供できます。 これは、廃棄物のソースを確認し、監査された回復プロセスを維持することができる正式なオペレータの利点です。 2025年12月、環境省、インドの森林および気候変動は、バッテリーEPRメカニズムが登録されたリサイクル業者からのみ証明書を受け取ることを確認しました。 新しい電池のための今後の国内リサイクルコンテンツ要件のミニストリーの発表は、現地で回収された材料の潜在的な市場を調達するのに役立ちました。
なぜ韓国はグローバルリチウムイオン電池リサイクル市場にとって重要な成長市場ですか?
韓国は、電池材料産業が技術的に検証された回復プロセスと一貫性のある材料の仕様を必要とするため、グローバルなリチウムイオン電池リサイクル市場にとって商業的に有意です。 より小さいリサイクルの専門家は産業顧客に近づいる前に高価なテストおよび試験スケール装置の条件に直面します。 共有実証インフラは、これらの障壁を削減し、実行可能な処理ルートの開発を加速することができます。 2025年11月、韓国気候、エネルギー、環境省は、Pohangの韓国電池循環クラスターの開口部を発表しました。 設備は、使用電池評価、黒の質量調製、金属抽出研究機器へのアクセスを提供します。 これは、独自に実証施設を完成させずに、プロセスをテストし、商品化のために準備する専門家の再生装置のための実用的なルートを作成します。
なぜドイツは、グローバルリチウムイオン電池リサイクル市場での戦略的な国ですか?
回復電池材料のための自動車産業のデマンド性能、安全およびトレーサビリティの条件はドイツにリチウム イオン電池のリサイクルのための戦略的な市場を作ります。 リサイクルの製造者は二次陰極の入力によって新しい細胞の技術的な質が維持することができることを証明しなければなりません。 そのため、車両メーカーと直接連携し、ドキュメントや材料試験を実施するなど、特定の利点があります。 2026年9月、ポルシェは、ドイツのリサイクラーシリブとのパートナーシップにより、原材料のリサイクル原料が回収されたカソード活性材料で電池細胞を生産していたと述べた。 細胞はテストされ、まだシリーズ生産ではありません。 イニシアチブは、より大きな製造用途へのコミットメントを支持し、ドイツが自動車用途を要求するリサイクル材料の資格に焦点を合わせる。
電池リサイクル事業モデルおよびコマーシャル バリューチェーン風景
ビジネスモデル | 第一次顧客 | 収益モデル | 商業的影響 |
電池回収・コンプライアンスサービス | エレクトロニクス会社、自動車OEM、バッテリー輸入業者、メーカー | EPRコンプライアンスサービス、収集手数料、廃棄物管理契約 | 規制のコンプライアンス管理と編成されたバッテリー収集により、サービス収益を繰り返す。 |
電池の前処理および分解サービス。 | 車メーカー、バッテリーメーカー、リサイクラー | 処理手数料は電池の容積、重量および処理の条件によって決まります。 | エンド・オブ・ライフ、不良、破損した電池を扱う専門サービスプロバイダのための機会を作成します。 |
供給契約とブラックマス取引 | 電池材料の金属および精製業者を回復する企業 | ブラックマスの価格は、回復可能な金属含有量と価格契約に基づいています。 | ダウンストリーム精製会社とバッテリー廃棄物処理業者間の商用パートナーシップの創出を推進 |
通行料処理および契約リサイクル | 陰極材料、電池メーカーおよび廃棄物ホルダーのサプライヤー。 | お客さまが回収した素材の所有権を保持する契約の手数料 | リサイクル企業サービスベースの収益を同時に提供しながら、顧客を材料価値を維持できるように |
回収電池材料販売 | 特殊化学会社、電池メーカー、カソードプロデューサー | ニッケル、コバルト、リチウム化合物などの二次材料の回収販売 | より高い価値の収益機会を提供する修飾された回収された材料を産業顧客に提供します |
クローズドループリサイクルコラボレーション | バッテリーセルメーカー、自動車OEM、カソード材料メーカー | 材料供給およびリサイクルのための長期契約 | 顧客の保持を改善し、供給在庫の供給の可視性を高め、新しい電池の生産に回復された材料の統合で助けます。 |
グローバルリチウムイオン電池リサイクル市場における新たな成長機会を創出する電解質回収とは?
リチウムイオン電池を内蔵した電解液やフッ素含有塩を回収することで、従来の金属抽出物よりも先進的な機会を表現しています。 これらの材料は頻繁に失われます、分解するか、または細胞のshreddingおよびぬれた処理の間に無駄なtreatmentの流れに移ります。
破壊的な処置の前に制御された電解物の取り外しを開発することは排出および下流の中和化のコストを削減する間専門の化学回復を可能にすることができます。 潜在的な顧客は、電解質処方薬、電池メーカー、化学的プロセッサーおよびライセンスされた危険な廃棄物処理会社を含む。
商業参加は、シールされた処理装置、溶剤浄化、フラウリン管理、化学アッセイおよび顧客の資格プログラムが必要です。 ビジネスモデルは、リサイクルサービス手数料を、精製された溶剤の分数またはフッ素化合物の売上高と組み合わせることができ、仕様と経済が許可します。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年3月 トザーロ ドイツ・ケミカルパーク・ゲンドルフの産業実証施設を建設します。 リチウムカーボネート、グラファイト、ニッケルコバルトを電池廃棄物から回収します。 開発は回復可能なプロダクトの範囲を拡大し、電池の製造の適用のための二次材料の資格を可能にします。
- 2025年11月 アメリカンバッテリーテクノロジーカンパニー 米国環境保護庁が主要なクリーンアップ操作から損傷したリチウムイオン電池をリサイクルし、承認されたことを発表しました。 プロジェクトは、特殊な電池の廃棄物処理と材料の回復サービスのための商業機会の実際の実証です。
- 6月2025日 バックナンバー ドイツ・シュワルジドの黒塊のリサイクル工場が6月2025日に商業操業を開始 年間最大15,000トンの容量を有します。 産業スケールの事前処理能力を高め、下流のリサイクルおよび電池材料の生産のための金属の軸受け集中の可用性を保障します。
競争力のある風景
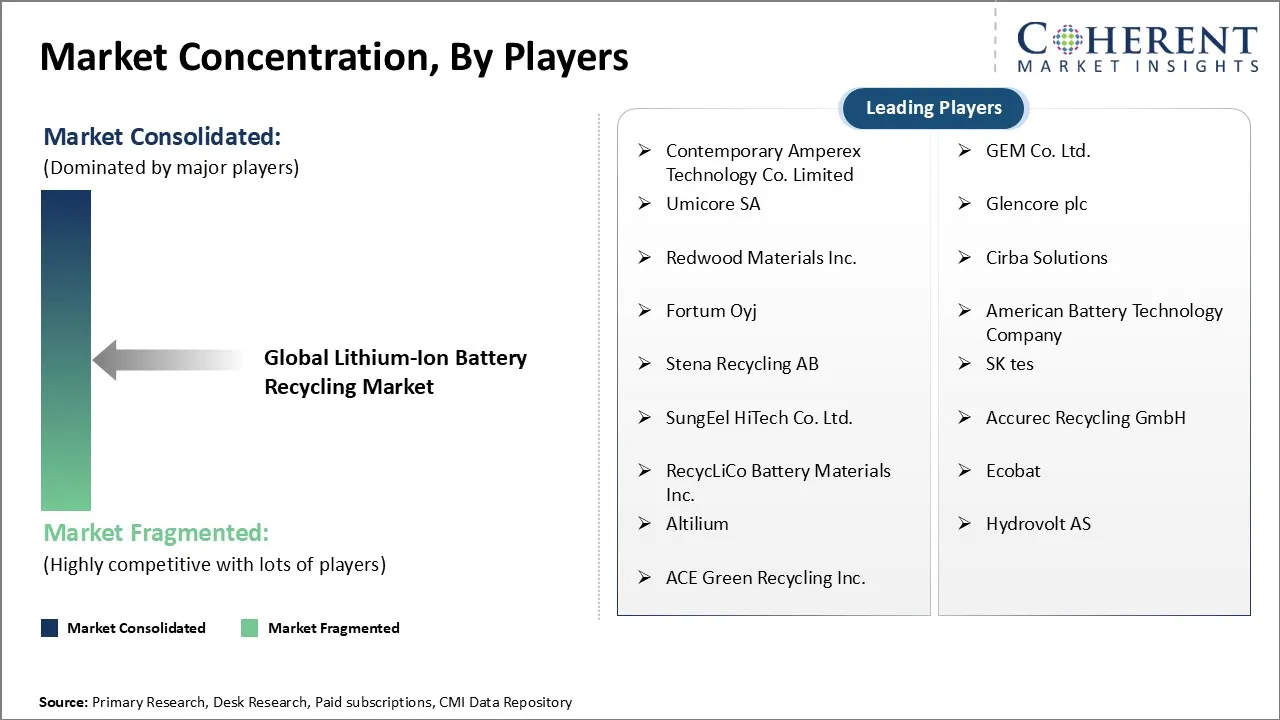
世界のリチウムイオン電池リサイクル市場は、統合化学会社や専門家のリサイクル業者がより大きな処理プラットフォームを開発しているにもかかわらず、断片的に残っています。 企業は、供給の回復効率、出力の純度、処理の経済性、安全順守および信頼性に競争します。 地域的なプレイヤーは、商業アクセスが収集インフラ、危険廃棄物の許認可、および顧客の近接によって制限される場合の利点があります。
主要な競争の要因は下記のものを含んでいます
- 回復効率: 処理損失を最小限に抑えながら、回復可能な材料収量を最大化します。
- 材料純度: 下流の精製所および電池材料の製造業者によって要求される会議の化学指定。
- 経済学の処理:試薬の消費、エネルギーコスト、排水処理および残留処分の制御。
- プラント利用: 持続可能な加工経済をサポートするための十分な飼料ストックのスループットを維持します。
- 安全コンプライアンス: 管理された貯蔵、熱操業停止防止および有害物質取扱いのプロシージャを確立して下さい。
- 技術差別化: 独自の分離、精製、材料再生能力の開発
- 顧客の資格: 技術的な承認、一貫した製品仕様および産業バイヤーへの信頼できる配達の確保。
- 地域統合: 回収インフラを整理し、現地のバッテリー供給チェーンで加工可能。
マーケットレポートスコープ
リチウムイオン電池リサイクル市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 6.47 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 22.24% | 2033年 価値の投射: | 米ドル 26.39 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | 現代Amperexの技術Co.株式会社、GEM Co.株式会社、Umicore SA、Glencore plcのRedwood材料Inc.、Cirbaの解決、Fortum Oyjのアメリカの電池の技術会社、SteenaのリサイクルAB、SKのtes、SungEel HiTech Co.株式会社、Accurecのリサイクル GmbH、RecycLiCo電池材料Inc.、Ecobat、Altilium、Hydrovolt AS、ACEの緑のリサイクルInc. | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- グローバルリチウムイオン電池リサイクル市場における競争の次のフェーズでは、バッテリーEOL管理の広範な責任を取ることができるリサイクル業者が優先される可能性があります。 契約上の責任管理、文書化された処置および信頼できるサービス実行に加えて、顧客はますますますます材料の回復を強調するかもしれません。 企業によるフルライフサイクルサービスのリサイクルインフラのペアリングにより、より安定したビジネス関係と多様な収益モデルが実現できます。
- インストールされたリサイクル容量は、電池の動作寿命が長いため、再生可能なエンド・オブ・ライフ電池の可用性の先にある可能性があり、改修が改善される可能性があります。 積極的な退職を想定した施設の構造的課題を担っています。 処理能力を適応させ、回復とリサイクルの決定の選択的な製造が可能なオペレータは、早期バッテリーの処理に依存する事業上の優位性を持っているかもしれません。
- 企業をリサイクルするために、焦点は信頼できる下流材料の販売、確認された原料の一致および主要な容量の拡張に禁じる前に適用範囲が広い処理のインフラにあるべきです。 投資の決定を行うとき, 可変的な回復マージンを検討します。, コンプライアンスコストを操作します。, 進化する電池化学と金属価格のボラティリティ. 収益性は、フェーズド開発、多様化する顧客契約および懲戒処分の手段によって、予測期間全体にわたって維持されます。
市場区分
- 電池の源の洞察(Revenue、USD Bn、2021 - 2033)
- 消費者エレクトロニクス
- 電気自動車
- バッテリー製造 スクラップ
- エネルギー貯蔵システム
- 産業機器および動力工具
- 電池化学の洞察(Revenue、USD Bn、2021 - 2033)
- リチウムコバルト酸化物(LCO)
- リチウムニッケルマンガンコバルト酸化物(NMC)
- リチウム鉄の隣酸塩(LFP)
- リチウム ニッケルのコバルトのアルミニウム酸化物(NCA)
- リチウムマンガン酸化物(LMO)
- LTOおよび他のリチウム イオン化学品
- リサイクルプロセスインサイト(Revenue、USD Bn、2021 - 2033)
- 流体冶金学 リサイクル
- 機械リサイクル メニュー
- ピロメタル外科 リサイクル
- 直接リサイクルおよび陰極再生
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- アメレックステクノロジー株式会社
- 株式会社ジーエム
- ウミコアSA
- グレンコア plc
- レッドウッド材料株式会社
- Cirbaソリューション
- フォーラムOyj
- アメリカンバッテリーテクノロジーカンパニー
- ステナリサイクルAB
- SKバイト
- SungEel HiTech Co., Ltd. _ 株式会社シン・イーエル
- アキュレック リサイクル GmbH
- RecycLiCo電池材料株式会社
- エコバット
- アルティリウム
- ハイドロボルト AS
- 株式会社エースグリーンリサイクル
ソース
第一次研究インタビュー
- リチウムイオン電池の再生装置、黒い固まりプロセッサおよび金属の回復会社
- 電池メーカー、自動車OEM、陰極材料サプライヤー、およびリサイクル技術の専門家
ステークホルダー
- 電池リサイクル会社、廃棄物収集事業者、電池メーカー
- 自動車OEM、金属精製業者、原料サプライヤー、リサイクルサービスプロバイダ
エンドユースセクター
- 電気自動車、家電、エネルギー貯蔵システム
- 電池製造、産業機器、動力工具
規制および業界機関
- 米国環境保護庁(EPA)
- 欧州委員会
- 中央汚染管理委員会(CPCB)、インド
- 中国工業情報技術省(MIIT)
データベース
- 国際エネルギー機関(IEA)電池および電気自動車データセット
- 米国地質調査(USGS)ミネラル商品統計
- ユーロスタット廃棄物管理データとUN Comtrade
- 電池のリサイクル容量、金属の回復および商品価格のデータベース
雑誌・雑誌
- 資源・保全・リサイクル
- 電源のジャーナル
- クリーナー生産ジャーナル
- 廃棄物管理
協会について
- グローバルバッテリーアライアンス(GBA)
- 欧州電池リサイクル協会(EBRA)
- RECHARGE - ヨーロッパ高度な充電式およびリチウム電池協会
- リサイクル材料協会(ReMA)
パブリックドメインソース
- 電池の容積を、容量をリサイクルし、および材料の回復データを書き出して下さい
- リチウム、ニッケル、コバルト、ブラックのマスプライシングトレンド
- バッテリーリサイクル投資、政府の取り組み、および回復効率統計
主要な標準および規則
- EUバッテリー規制(EU) 2023/1542
- インドのバッテリー廃棄物管理 規則、2022および改正
- バーゼル条約 – 有害廃棄物の移動
- 米国資源保全と回復法(RCRA)
- ISO14001 環境への取り組み 管理システム
独自の要素
- ログイン データ分析 第一次インタビュー、リサイクル能力評価、バッテリー廃棄物発生推定、金属回収分析、価格設定インテリジェンス、競争力のあるベンチマークによるツールおよび独自の研究リポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、世界のリチウムイオン電池リサイクル市場のCAGRが22.24%を予定しています。
世界的なリチウムイオン電池リサイクル市場は、2026年のUSD 6.47億で評価され、2033年までのUSD 26.39億に達すると予想されます。
バッテリー回収インフラ、商業リサイクル施設、回収材の精製、自動車・電池メーカーとの長期リサイクルパートナーシップの締結など、最大のチャンスです。
リサイクラーは、回収した金属を販売し、黒の塊を取引し、電池を収集し、電池を処理し、電池メーカーと契約を結ぶことで、使用した製品を取り出し、それらをリサイクルします。
主な課題は、バッテリー廃棄物の安定した供給、回復の収益性、有害物質の取り扱い、バッテリーメーカーの材料の純度要件を保証することです。
バッテリーの廃棄物管理法、プロデューサーの責任要件とリサイクル材料の回復義務は、コンプライアンス処理インフラにおける正式なリサイクル操作と高い投資を推進しています。
蓄電池および電池製造スクラップの消費量が増加し、リチウム、ニッケル、および電池生産のコバルトの需要が高まっています。グローバルなリチウムイオン電池リサイクル市場で成長する主要な要因です。