

中東およびサウジアラビアの医薬品市場規模と予測 – 2026 年から 2033 年まで
中東およびサウジアラビアの医薬品市場は、2026 年の374 億 7,500 万米ドルから 2033 年までに597 億 7,680 万米ドルに成長すると予想されており、年間平均成長率(CAGR)は 7.9%となります。 中東とサウジアラビアの医薬品市場は、政府の医療支出の増加により大幅な成長を遂げています。
サウジアラビア財務省によると、2024 年には 570 億米ドル (2,140 億 SAR) が保健と社会開発に割り当てられ、これは最大規模の予算配分の 1 つとなり、医療アクセスと医薬品需要が大幅に改善されました。
(出典: サウジアラビア財務省)
中東とサウジアラビアの医薬品市場の重要なポイント
- ブランド医薬品は、2026 年に中東およびサウジアラビアの医薬品の58.69 %の市場シェアを獲得すると予測されており、特許医薬品に対する医師の高い選好と品質重視の規制の影響を受け、主要な医薬品タイプのセグメントとなります。 サウジアラビアでは、 サウジ食品医薬品局によって施行された生物学的同等性と代替性に関する厳しい規制(例:SFDAのジェネリック医薬品に対する生物学的同等性要件や、治療上の同等性が証明されていない自動ジェネリック代替の制限) により、ブランド医薬品が優位性を持っています 。
- 処方薬は、2026 年には中東およびサウジアラビアの医薬品市場の82.65 %の市場シェアを獲得すると予測されており、GCC 諸国全体で厳しく規制された調剤システムに支えられ、主要な製品タイプのセグメントとなります。 サウジアラビア保健省などの政府は、ほとんどの治療クラス、特に慢性薬や専門薬については処方箋のみでのアクセスを義務付けています。
- 抗糖尿病薬セグメントは、この地域の糖尿病負担が高いため、2026 年には中東およびサウジアラビアの医薬品市場の19.34 %の市場シェアを獲得すると予測されており、主要な医薬品クラスのセグメントとなります。 国際糖尿病連盟によると、中東地域の糖尿病有病率は約 16.2% と世界的に最も高く、抗糖尿病薬の需要が大幅に増加しています。 (出典: 国際糖尿病連盟)
- サウジアラビア市場は、高額な医療費と、医療インフラや医薬品の現地化を優先するビジョン 2030 などの政府主導の取り組みに支えられ、2026 年には 29.26 % の予想シェアで優位性を維持します。
- UAE の医薬品市場は、高度な医療インフラと医療ツーリズムの強力な流入により、2026 年には08%のシェアを占めると推定され、最も急速な成長を示すと予想されています。 ドバイ保健局は、外国人人口の増加と慢性疾患の罹患率により、医療利用と医薬品需要が一貫して増加していると報告しています。 (出典: ドバイ保健当局)
- GLP-1 受容体作動薬の採用の増加: グルカゴン様ペプチド-1 (GLP-1) 受容体作動薬の投与などの高度な医療行為の使用により、血糖コントロールが改善されるだけでなく、体重減少が促進され、消費量の増加につながります。 サウジアラビアおよび他の湾岸協力会議諸国の都市住民による高品質の製品を提供する
- デジタル糖尿病管理ソリューションの拡大: 血糖モニタリングシステムとモバイル アプリケーションの統合に成功したことで、患者の追跡と治療の提供が容易になり、製薬会社が糖尿病治療薬とともに追加サービスを提供する道が開かれました。
セグメント情報
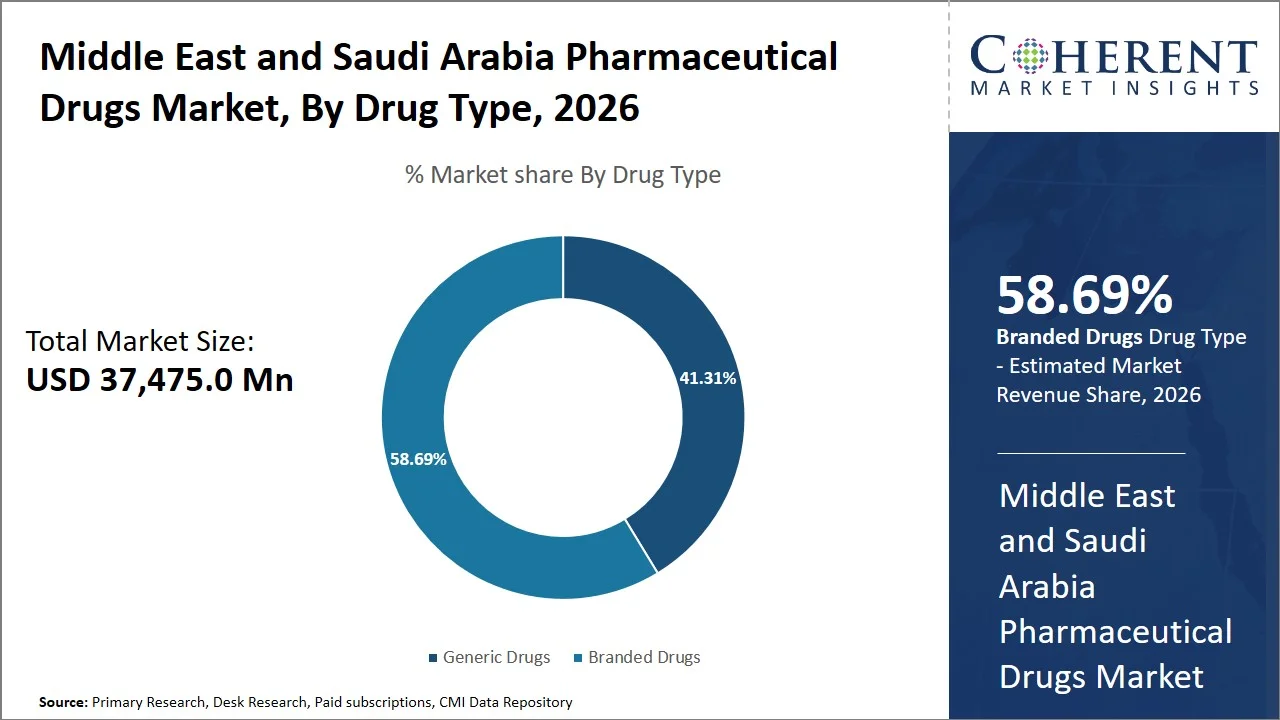
なぜブランド薬が中東およびアラビアのサウジアラビアの医薬品を支配するのか マーケット?
ブランドの医薬品は、市場のシェアを保持するために計画されています 58.69% 2026年に、主に医者、忍耐強い好みおよび質に関しての認識された利点による有効な規定の練習に起因します。 政府の努力にもかかわらず (例:厚生労働省、厚生労働省(CHI) 循環第289号による遺伝子利用の推進)における汎用性の使用を促すため、患者の嗜好は、ブランド薬の対象外となります。 たとえば、応用医療科学ジャーナルに掲載された研究は、高効力レベルと安全対策のために、研究に関与する回答者の約58%が遺伝子上のブランド薬を好むことを示した。 (出典: 応用医療科学ジャーナル)
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ処方薬は中東およびサウジアラビアの薬剤の最も好まれたプロダクト タイプです マーケット?
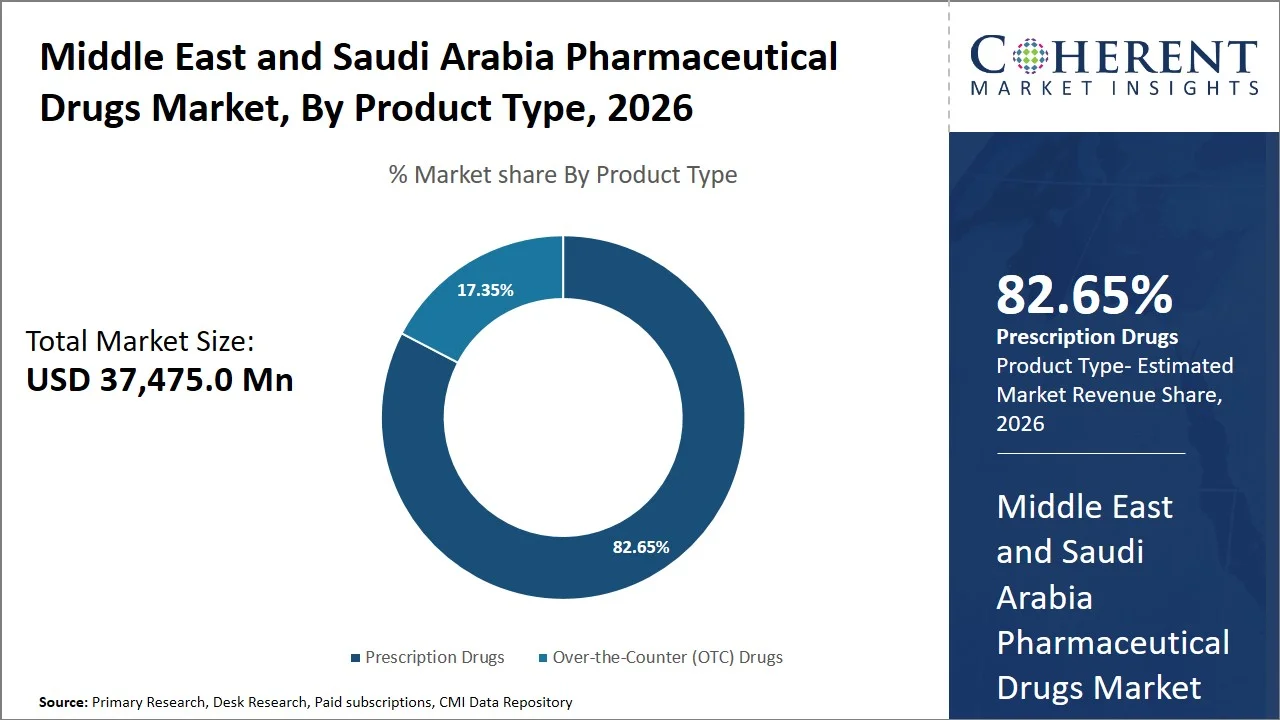
処方薬は、市場のシェアを保持するために計画されています 82.65%の 2026年に、規制、病院中心の治療プロトコルおよび地域の厳格な薬物分類規則(例えば、サウジアラビア食品医薬品局の処方のみ薬分類ガイドライン、保健サウジアラビア病院の処方および処方規定の規定、ドバイ保健局管理薬分配方針)で優勢な役割を担っています。 サウジアラビア保健省(MOH)は、治療が主に医師が指示され、処方箋に頼っているヘルスケアサービス配達の60%以上のための公衆病院および第一次医療センターアカウントであることを示しています。
(出典: 国立医学図書館)
さらに、サウジアラビアの食品医薬品局(SFDA)は、処方薬として、抗生物質、心血管薬、および専門的治療のほとんどの治療薬を設計しています。 これは、患者を保護するために設計された、店頭アクセス、測定を制限します。 強固な規制の監督と病院に焦点を当てた医療モデルの組み合わせは、処方薬に対する市場の依存をセメント化し、その主要な位置を固着します。
抗糖尿病薬は中東およびサウジアラビアの薬剤の市場を支配します
抗糖尿病セグメントは、市場のシェアを保持するために計画されています 19.34%(税抜) 2026年、地域における糖尿病の非常に高い優先順位を借ります。 国際糖尿病連盟(IDF)によると、589万人の人々は、MENA地域の世界で糖尿病と85万人の人々を持っています。 2050年まで、これは163百万に上昇します(出典: 国際糖尿病連盟(IDF))。 より広い規模で、MENA地域における糖尿病の蔓延率は世界中で最も高く、18.1%前後で、GCC諸国のほとんどが20%以上前方レベルを示す(出典: 医薬品・医療科学ジャーナル)。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
規制シフト – バイオシミラー承認フレームワークを強化 |
|
産業+政策シフト – 医薬品製造のローカライズ |
|
中東・サウジアラビア医薬品 医薬品市場ダイナミクス
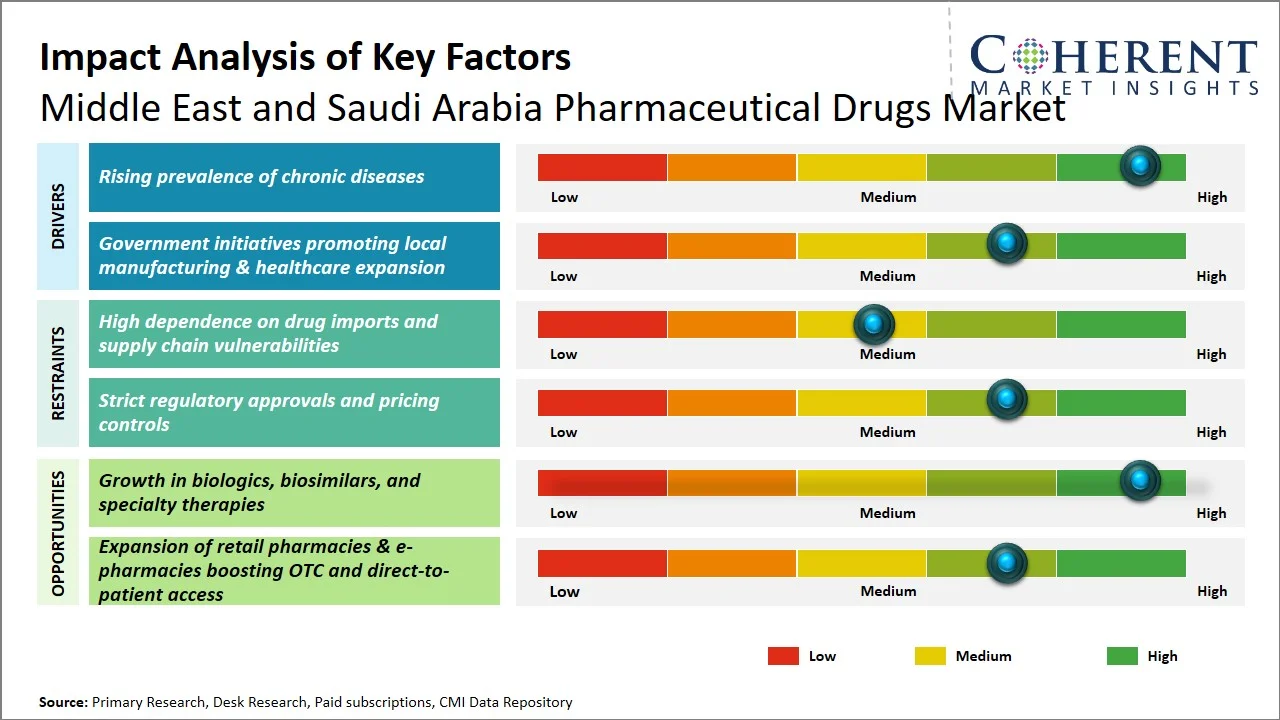
マーケットドライバー
- 慢性疾患の有望性: 慢性疾患の高まりは、サウジアラビアなどの中東諸国における医薬品市場成長を燃料とする主要な要因の一つです。 非感染性疾患(NCD)は、サウジアラビアのすべての死亡のほぼ73%を引き起こし、心臓血管障害がすべての死亡率に37%貢献する一方、がんは10%、糖尿病はすべての死亡の3%を占めています。これにより、バイオ医薬品や専門薬(出典: 医薬品研究国際ジャーナル)。 また、調査結果は、2023年12月に公表した調査では、サウジアラビアの優先NCDの管理に関連する費用が2020年19.8億米ドルから2030年32.4億米ドルに増加すると推定した。 (出典: リサーチゲート)
- 地方の製造業及びヘルスケアの拡張を促進する政府のイニシアチブ: 特にサウジアラビアでは、政府の努力は、ヘルスケアの拡大とローカリゼーションを通じて医薬品市場を著しく向上しています。 サウジアビジョン2030は、アクセス、サービス品質、デジタルインテグレーションの改善を目指し、医療改革に重点を置いています。また、国内の医薬品生産を強化します(ソース: サウジアラビアビジョン2030)。 サウジアラビア保健省によると、サウジアラビアの国民保健局(NHA)によると、サウジアラビアの総健康支出は約44.1億ドル(SAR 169.5億)に達し、医療インフラおよびサービスに相当する公的投資を強調した(出典:国家保健会計(NHA))。 また、新介護モデルの導入、病院施設の拡大、民間産業の関与の促進などの改革は、薬物のアクセシビリティを高め、現地の製造業を育成しています。 これにより、輸入の信頼性が低下し、より堅牢な製薬業界を構築します。
新興トレンド
- バイオロジックと特殊療法に向けてシフト: 医薬品の景観は、バイオ医薬品、バイオシミラー、専門薬への明確な傾きで変化しています。 このシフトは、慢性疾患および慢性疾患のエスカレート病変に対する大きな反応です。 さらなる規制プロセスを合理化し、病院や専門ケア施設内の洗練された治療法のモダリティを幅広く受け入れる勢い。
- 医薬品のローカリゼーション 製造: サウジアラビア、その他の政府は、国内で医薬品の製造に注力しています。 目標は、輸入の信頼性を低下させ、サプライチェーンをより堅牢にすることです。 ビジョン2030は、この取り組みを推進し、コラボレーションを促進し、投資を誘致し、価値ある医薬品の製造プラントの創出を推進しています。
カントリーインサイト
なぜサウジアラビアは医薬品の強力な市場ですか?
サウジアラビアは、中東およびサウジアラビアの医薬品市場をリードし、推定のための会計 2026年の29.26%シェア、政府が着実に拡大する医療システムとインフラによって賄われます。
サウジアラビア保健省は、医療費の一貫した上昇を報告しています。 例えば、同省の予算は、2024年に26.5億米ドル(SAR 86.3億)から2025億米ドル(SAR 99.3億)に成長する規模です。 ヘルスケアサービスや能力の拡大を加速する。 さらに、政府のビジョン2030の取り組みは、ヘルスケアアクセス、病院インフラ、サービスの品質を積極的に向上しています。 これにより、王国全体で医薬品の需要が高まっています。
なぜUAE医薬品市場が高成長を展示するのか?
UAEの医薬品市場は、最も速い成長を期待し、推定の貢献で 13.08% 2026年、インフラの急速な発展と支出の増加によって推進される。
政府は、健康予防省を通じて、先進的な医療サービスを積極的にバックアップし、イノベーションを促進し、地域内のプレミアヘルスケアハブとして国を位置づけることを目標としています。 さらに、ドバイ保健局は、2024年にドバイで医療費が2023年から10億米ドル(AED 24.55億)に達したと述べています。 このサージは、ヘルスケアへのアクセスを拡大し、医薬品消費量を増加する、必須の保険の広範な実装のために主にあります。 (出典: ドバイ保健局)
中東およびサウジアラビアの医薬品市場を統治する規制枠組み
規制当局 | 地域紹介 | 主な役割 | 市場への影響 |
サウジアラビア食品医薬品局 | サウジアラビア | 薬剤の承認、ライセンス、GMPの承諾、pharmacovigilance | 必須の登録はすべての販売された薬剤の安全、効力および質を保障します |
医薬品・健康関連製品 設立法 | サウジアラビア | ガバナンス製品登録および規制遵守 | 医薬品承認および市場参入のための法的枠組みを確立 |
ガルフヘルス協議会(GCC-DR) | GCCについて 地域紹介 | GCC諸国における集中薬登録システム | 承認を解除し、マルチカントリーマーケットアクセスが可能 |
保健省(MOH) | サウジアラビア | 調達、価格設定方針、医療規制 | 公衆ヘルスケアの支出による医薬品の需要を促進 |
国際調和協議会 | グローバル/リファレンス | 薬剤の承認のための技術的な条件を標準化して下さい | アライメントは規制効率とグローバル市場アクセスを改善します |
電子共通の技術的な文書 | サウジアラビア / GCC | 薬のdossiersのためのデジタル提出フォーマット | 承認プロセスの合理化と透明性の向上 |
よい製造業 トレーニング | グローバル/中東 | 質の製造業の標準を保障します | 製品承認および輸入の承認のための必須 |
生態学、バイオシミラー、および専門療法の成長はいかにあります 作成する 新たな成長機会 中東およびサウジアラビアの医薬品市場?
特にサウジアラビアでは、中東における医薬品の景観は、生態学、バイオシミラー、および特産療法の上昇によって燃料を供給する重要なシフトを受けています。 このシフトは、治療のアプローチを再構築し、より高度で貴重な選択肢に向かって移動します。 この変換は、政府のイニシアティブ(サウジ・ビジョン2030ヘルスケア・トランスフォーメーション・プログラム、国立バイオテクノロジー・ストラテジー、サウジ・フード・アンド・ドラッグ・アソシエーション(SFDA)のバイオシミラーレギュレータガイドライン、および国家産業開発および物流プログラム(NIDLP)に基づくローカリゼーション・プログラムによって強化されます。 規制枠組み。
サウジアラビアでは、総死亡の約73%の非感染性疾患アカウントの負担。 この統計は、がん治療、心血管疾患予防、糖尿病管理などの分野における生態学的需要の高まりを強調しています(出典: ステンレス 記事一覧)。 これに対処するため、サウジアラビア食品医薬品局(SFDA)は、バイオシミラー開発および承認に関する特定の規則を導入しました。 これらの規制によると、医薬品の品質と安全性だけでなく、配送速度が加速されます。
(出典: サウジアラビア食品医薬品局(SFDA)
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年3月 ストライド薬局サイエンスリミテッド Sandoz から複数のジェネリックブランドをスナップして動きました。 この取引は、アフリカ全域でのリーチを拡大しました。 また、地域のジェネリック市場での位置を固着させ、手頃な価格の治療をより容易に利用できるようにします。 これは、順番に、より広いMEA領域の繁栄の医薬品市場を支援する必要があります。
- 2月2026日 Stada Arzneimittel, オーストラリア コンサルティング サウジアラビアの医薬品製造施設を建設するために、100万米ドル(85百万ユーロ)の投資のための計画を明らかにしました。 国のビジョン2030と連携し、国内の医薬品製造を後押しする。 新しいハブは、輸入に対する国の依存性を低下させ、サプライチェーンを強化し、サウジアラビアを製薬生産のための地域ハブに効果的に変えることが期待されます。
- 2024年12月、 バイオセラソリューション そしてTabukの薬剤はサウジアラビアに販売するためにBio-Theraのustekinumab生物類似体、BAT2206を持って来るために力を、結合しました。 最先端の生態学的治療へのアクセスを改善することを目的としています。 取引は、サウジアラビアの目標と組み合わせて、医薬品製造と国内の分布を独占的に制御し、より自給製薬業界に合わせます。
競争力のある風景
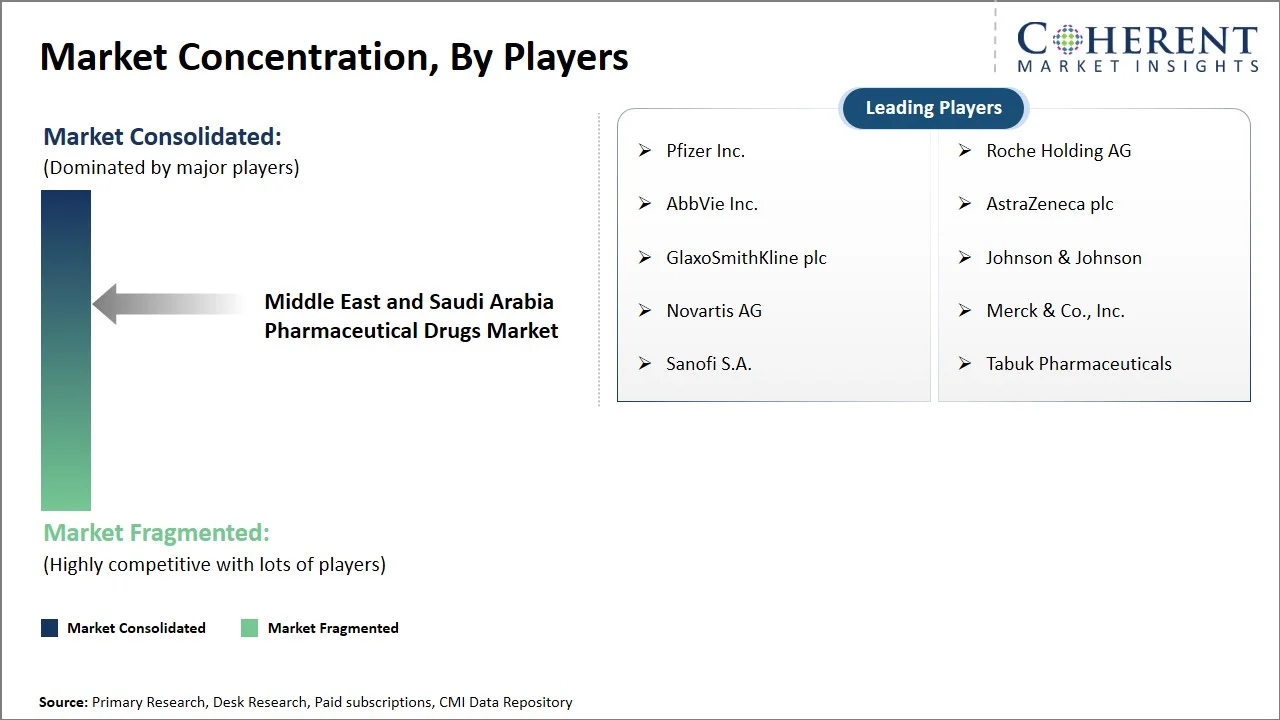
中東およびサウジアラビアの医薬品市場は、ローカリゼーションの取り組みを通じて政府が支援してきた地元企業からの良好な競争と共に、世界中の大手製薬会社の存在により、高度に競争しています。 競争力は、専門化、バイオシミラーの生産、およびパートナーシップが重要な傾向であるとして引き続き増加し、価格がジェネリックセクターで低くなる。 主な焦点区域は下記のものを含んでいます:
- 政府のローカリゼーション・イニシアチブと整合した現地製造能力の拡大
- バイオロジック、バイオシミラー、および専門ドラッグポートフォリオの拡大
- 医療従事者と公共調達機関との戦略的パートナーシップの強化
マーケットレポートスコープ
中東・サウジアラビア医薬品 医薬品市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 37,475.0 ログイン |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 7.9% | 2033年 価値の投射: | 米ドル 59,776.8 ログイン |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | 株式会社Pfizer、Abb Vie Inc.、GlaxoSmithKline plc、Novatis AG、Sanofi S.A.、Roche Holding AG、AstraZeneca plc、ジョンソン&ジョンソン、メルク&Co.、およびTabuk医薬品 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 中東における医薬品の未来は、サウジアラビアがその焦点であるとともに、ローカリゼーション、専門化、イノベーションを特徴とする産業の形態で材料化します。 将来の産業は、慢性疾患や健康増殖の増加による生態学やバイオシミラーなどの薬の輸入およびイノベーション、およびビジョン2030などの戦略に立ち向かいます。 タンデムの強い規制により、技術医学の進歩が増加し、医薬品のイノベーションは、ジェネリック医薬品の上に優先されます。
- この機会は、地域におけるサウジアラビアの強い優勢による腫瘍学、心血管および糖尿病治療領域における生態学的および生体類似体に関して最大化され、病院のインフラを改善し、地域における慢性疾患の予防効果を高めます。 特にヘルスケア部門の国家調達による十分な価格設定強度と需要の可視性があります。
- 競合他社に優位性をもたらすためには、メーカーは製造努力をローカライズし、国の政府機関と医療機関とのパートナーシップを開発し、専門薬を拡大する必要があります。 医療用人工知能ソリューションを含む規制業務、サプライチェーン管理、デジタル化への投資を行う必要があります。 市場に入る人々は、地域におけるボリュームと持続的な需要を得るため、ローカリゼーションと式アプローチで自分自身を合わせる企業は、より成功します
市場区分
- 薬物型インサイト(Revenue、USD Mn、2021 - 2033)
- ジェネリック医薬品
- ブランド医薬品
- 製品の種類 インサイト(Revenue、USD Mn、2021 - 2033)
- 処方薬
- 店頭(OTC)医薬品
- 薬物クラスインサイト(Revenue、USD Mn、2021 - 2033)
- 科学研究
- 抗生物質
- 抗感染剤
- 抗鬱剤
- 抗高血圧症
- 抗凝固剤
- 抗糖尿病薬
- 抗ヒスタミン薬
- ブロンチョディレータ
- アンチネオプラスチック
- 利尿薬
- その他
- 治療区域の洞察(Revenue、USD Mn、2021 - 2033)
- 心臓血管疾患
- 腫瘍学
- 中央神経系(CNS)疾患
- 代謝障害
- 呼吸器疾患
- 婦人科
- 消化管の病気
- 感染症
- 皮膚疾患
- 眼科疾患
- Musculoskeletal(ムスカルロス) 障害物
- その他
- 管理インサイト(Revenue、USD Mn、2021 - 2033)のルート
- オーラル
- チャペル
- トピック
- その他
- 投薬形態の洞察(Revenue、USD Mn、2021 - 2033)
- タブレット
- カプセル
- ソリューション
- パウダー
- パッチ
- その他
- エンドユーザーインサイト(Revenue、USD Mn、2021 - 2033)
- 病院
- クリニック
- ホームケア設定
- 専門センター
- その他
- 流通チャネルの洞察(Revenue、USD Mn、2021 - 2033)
- 病院薬局
- 小売薬局
- オンライン薬局
- カントリーインサイト(Revenue、USD Mn、2021 - 2033)
- サウジアラビア
- アラブ首長国連邦
- オマーン
- バーレーン
- クウェート
- カタール
- イスラエル
- 中東の残り
- キープレーヤーの洞察
- 株式会社Pfizer
- 株式会社AbbVie
- グラクソスミスクライン plc
- ノバルティスAG
- サノフィ S.A.
- ローチェホールディングAG
- アストラゼンカ plc
- ジョンソン&ジョンソン
- マーク&株式会社
- タボク医薬品
ソース
第一次研究インタビュー
- 医薬品製造ヘッド(Saudi-based Drug Manufacturer)
- 医薬品販売代理店のサプライチェーンディレクター(GCC地域)
- タボク製薬(地域医薬品メーカー・商品化パートナー)
- サウジアラビア食品医薬品局の規制業務スペシャリスト
- 病院調達ヘッド(サウジアラビアの公共/民間病院)
- 臨床スペシャリスト (内分泌専門医/慢性疾患の治療心臓病)
ステークホルダー
- 医薬品メーカー (中東・サウジアラビア拠点+MNC地域事務所)
- バイオテクノロジー企業(GCCに焦点を絞った生態学・専門療法)
- 受託製造 組織(サウディ・ローカリゼーション・イニシアチブ – Vision 2030)
- API及び原料の製造者(GCCのimport独立した供給の鎖)
- 規制及びコンプライアンス 専門家(Saudi Food and Drug Authority) - SFDA、GCC当局
- ディストリビューター&ヘルスケア サプライチェーンプロバイダー(KSAおよびUAの地域薬局販売代理店)
データベース
- 世界保健機関(WHO) – 中東NCDと糖尿病の予防データ
- サウジアラビア食品医薬品局(SFDA) - 医薬品承認、価格設定、ローカリゼーションポリシー
- 保健省(サウジアラビア) – ヘルスケアインフラと病気の負担データ
- Gulf Health Council – GCC諸国における地域保健統計
- 疾病対策センター(CDC) – 比較疾患傾向
- 国立衛生研究所(NIH) – 臨床研究と内分泌関連研究
雑誌
- ファーマ・ミドルイースト
- MEED(GCCのヘルスケア&ファーマ投資)
- アラブ健康雑誌
- 医薬品技術
- ファースファーマ
- バイオファーマ ダイビング
- 受託ファーマ
ジャーナル
- 臨床内分泌学とメタリズムのジャーナル
- Endocrine レビュー
- 糖尿病ケア
- ランセット糖尿病と内分泌学
- 内分泌学のフロンティア
新聞
- アラブニュース(サウディヘルスケア&ファーマ産業開発)
- ガルフニュース(UAE&地域薬局更新)
- CNBC(中東医療投資カバレッジ)
- Asharq Al-Awsat(地域政策と医療開発)
- 医薬・ヘルスケア分野(UAEベース)
協会について
- ガルフ製薬工業会(GPIA)
- サウジアラビア医薬品 社会招聘
- 国際糖尿病連盟(中東データ)
- 内分泌学会(地域疾患インサイト)
- アメリカの医薬品研究・メーカー(グローバルベンチマーク)
パブリックドメインソース
- お問い合わせ 中東地域レポート
- SFDAについて 医薬品データベースと価格表
- サウジアラビアMOH統計年鑑
- ガルフ保健協議会報告
- 世界銀行中東ヘルスケアデータ
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
中東およびサウジアラビアの医薬品市場は米ドル37,475.0で評価されると推定される 2026年のMnと2033年までのUSD 59,776.8 Mnに達すると予想される。
政府主導の医療費および償還枠組によって支えられた特許および良質の薬のための強い医者の好みによる決められた薬剤のdominate。
中東・サウジアラビアの医薬品市場は、2026年から2033年にかけて7.9%となる見込みです。
地域産医療の拡大を推進する慢性疾患および政府の取り組みの有望性は、中東およびサウジアラビアの医薬品市場の成長を促進する主要な要因です。
薬の輸入およびサプライチェーンの脆弱性および厳格な規制当局の承認および価格設定制御に対する高い依存は、中東およびサウジアラビアの医薬品市場の成長を妨げる主要な要因です。
製品の種類に関しては、処方薬は2026年の市場収益の株式を支配する推定される。
Vision 2030プログラムの一環としてサウジアラビアで実施されたローカリゼーション戦略は、現地の製造業や契約製造に向け、輸入に依存しない(~70~80%)から市場を移動しています。 このような動きは、地方の植物への投資を燃料化し、サプライチェーンのセキュリティを強化し、政府の購買とローカリゼーションのインセンティブによる価格設定に影響を及ぼし、ジェネリック医薬品やブランド医薬品の割合が高まります。