
代謝性疾患におけるペプチド治療薬の市場規模と予測 – 2026 年から 2033 年
代謝障害におけるペプチド治療薬市場 は、2026 年に393 億米ドルとなりCAGR 14.6%で成長すると予想され、2033 年には478 億米ドルに達すると予想されています。 疾患市場は、糖尿病と肥満率の上昇、体重管理治療の需要の高まり、革新的な代謝療法への投資の増加によって牽引されています。 世界では5億8,900万人が糖尿病を患っており、その中にはWHO東南アジア地域の1億700万人が含まれています。 この地域では、この数字は 2050 年までに 1 億 8,500 万人に増加すると予測されています。 (出典: IDF)
重要なポイント
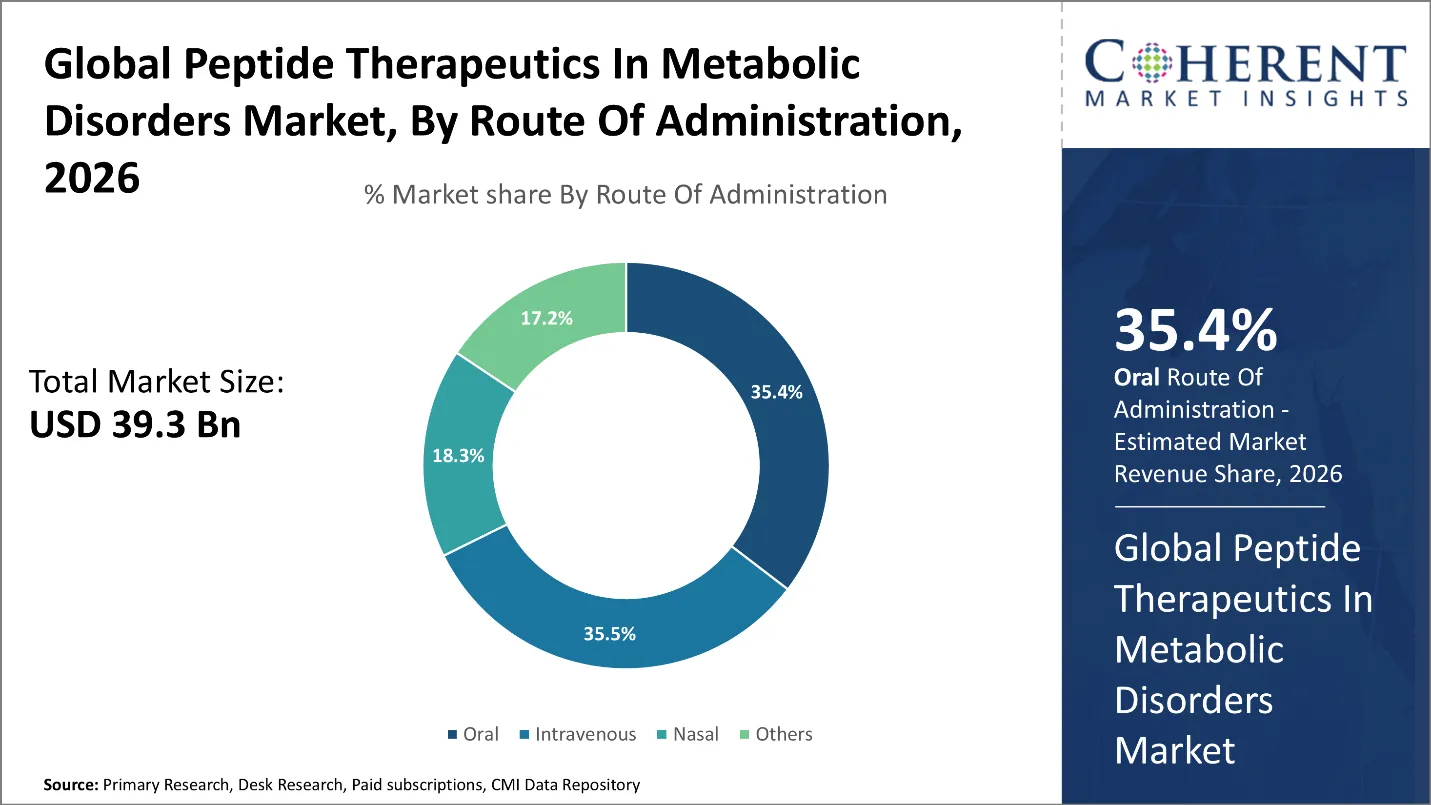
- 経口は、非注射可能な代替品に対する強い需要により、2026 年には38.9%という最大の市場シェアを獲得します。
- 固相ペプチド合成は、GLP-1 ベースの治療薬の急速な成長により、2026 年には42.4%の最大の市場シェアを保持すると予想されています。 肥満に対する GLP-1 の処方は、2019 年から 2025 年の間に 587% 増加しました。
- 病院は、肥満と糖尿病の負担の増大により、2026 年に37.9%という最大の市場シェアを獲得しました。 世界の肥満を抱えた成人の数は 2 倍以上に増加し、2010 年の 5 億 2,400 万人から 2030 年までに 11 億 3000 万人に増加し、115% 以上増加すると予測されています。
- 北米は、肥満薬物療法の拡大により、2026 年には42.5%という圧倒的なシェアを獲得すると予想されています。 2025 年には、データが入手可能な米国のすべての州および準州で肥満率が25%を超えました。 地域別にみると、中西部(35.5%)と南部(34.8%)で罹患率が最も高く、次いで西部(30.7%)、北東部(29.6%)でした。
現在のイベントとメタボリック障害市場におけるペプチド治療への影響
現在のイベント | 説明とその影響 |
FDAの高線量のSemaglutide (Wegovy HD)の承認 |
|
電子メール MASHのためのSemaglutideの条件付き認可 |
|
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
市場シェアが最も大きいのはなぜですか?
経口は2026年に35.4%の最大の市場シェアを保持しています。 Metabolic Disorders Marketのペプチド治療薬の経口セグメントは、ますますます患者が肥満のための便利で非侵襲的な治療を求めるので成長しています タイプ2 糖尿病お問い合わせ 製薬会社は、経口ペプチド製剤のGLP-1療法を拡張し、臨床的エビデンスを生成し、吸収増強技術の進歩により経口配送を改善しています。 これらの療法はより大きい便利を提供し、注入と比較される忍耐強い受け入れを高めるかもしれません。 一方、薬物開発者は、ペプチドの安定性とバイオアベイラビリティの課題を克服するために、革新的な経口代謝療法および製剤技術に投資し続けています。 BioLifeは、米国特許商標庁が、米国特許12,667,605 B2を、新規の発泡経口ペプチド配信技術に付与したことを発表しました。 技術は肥満、糖尿病および他の新陳代謝障害のための既存および次世代のペプチッド療法を支えることを目指しています。
強固なフェーズのペプチッド統合は最も大きい市場シェアを握るために期待しました
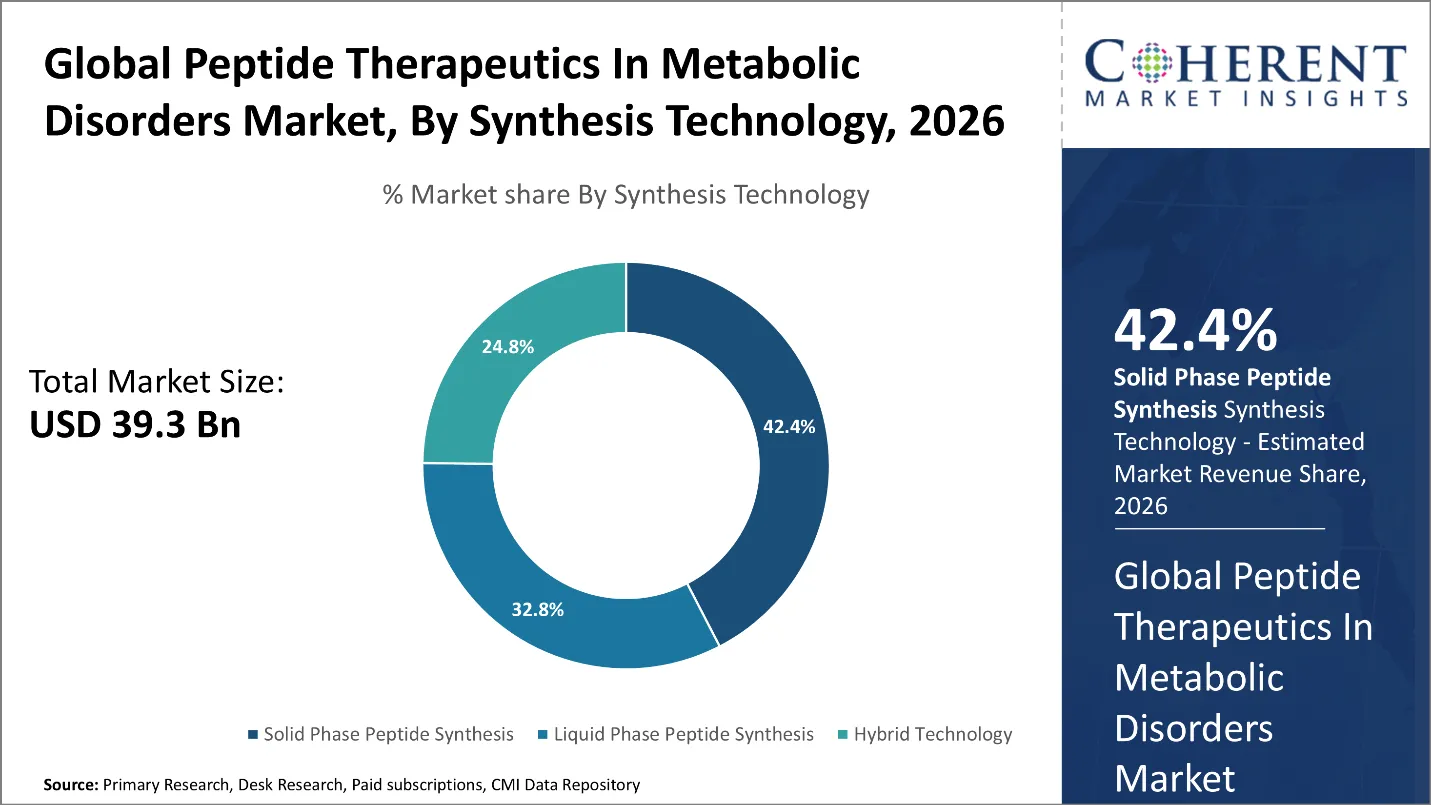
ソリッドフェーズのペプチド合成は、高純度のペプチド API の必要性に 2026 年に 42.4% の最大の市場シェアを保持することが期待しました。 GLP-1や他のペプチドベースの療法に対する要求は、メタボリック・ディスオーダー・マーケットにおけるペプチド合成(SPPS)の固体相ペプチドの採用を推進しています。 メーカーは、SPPSを使用して、複雑なペプチドを効率的に生成し、修正アミノ酸と脂質コンファゲートを組み込む。 肥満や糖尿病の治療ニーズの上昇は、ペプチド API の需要が高まっています。, 製薬会社や CDMO をプロンプトで製造能力を拡大します。. 一方、メーカーは、自動化、プロセス最適化、不純物制御、およびSPPS生産を強化する大規模な合成を改善しています。 代謝治療薬お問い合わせ Neuland Laboratoriesは、Hyderabad付近のBonthapallyキャンパスで新しい施設を開設し、SPPSとLPPSのための原子炉容量の6,370リットルを追加することにより、商業規模のペプチド製造に入ることを発表しました。
どの分布 チャネルセグメントは市場を支配していますか?
病院は2026年に37.9%の最大の市場シェアを獲得しました。 病院は、肥満の増殖と2型糖尿病が専門的ケアの要求を駆動するにつれて、代謝障害市場でのペプチド治療薬における成長をサポートします。 ヘルスケアの専門家は、GLP-1や他のペプチド療法を使用して、代謝障害および関連する合併症を管理します。 病院はまた、治療の採用を奨励し、治療成果を監視し、進行中の患者のフォローアップを提供する、多分野にわたるサービスを提供します。 臨床証拠を成長させ、肥満管理ガイドラインを更新し、長期代謝ケアのためのペプチド療法の広範な使用は、さらに病院の役割を拡大します。
メタボリック障害市場動向におけるペプチド治療薬
- GLP-1/GIP および他の incretin ベースのアプローチを含む二重および複数のターゲット ペプチッド療法の成長の開発は、治療パイプラインを拡大し、glycemic 制御および重量管理のような多数の新陳代謝の結果に対処しています。 Tirzepatideはこのアプローチの文書化された例です:それはGIPとGLP-1受容体の両方で機能し、糖尿病を除く肥満または太りすぎおよび重量関連の合併症を含む2,539人の成人を含むフェーズ3試験で評価されました。
- 肥満およびタイプ2糖尿病のためのGLP-1受容体アゴニストおよび他のペプチッド ベースの療法の高める採用は処置の選択を拡大し、新陳代謝のペプチッド治療薬のための要求を増強します。 根本的な病気の負担の規模は、この傾向をサポートしています。国際糖尿病連盟は、20〜79歳の成人589万人が2024年に世界中の糖尿病に住んでいたことを推定し、9人の成人に相当し、2050年までに853百万に達したと推定しました。
- 進化する規制枠組みと医療ガイドラインは、包括的な肥満と糖尿病管理の重要なコンポーネントとして薬理学的治療をますます認識し、ペプチド療法のより広い統合を臨床的慣行に支援します。 規制証拠は、承認された代謝ペプチドの適応の拡大範囲を示しています。 2024年3月、米国FDAは、心血管疾患および太りすぎまたは肥満の成人における心血管死、心臓発作、およびストロークのリスクを減らすために、Wegovy(semaglutide)を承認しました。 承認は、17,600人を超える参加者を対象とした多国籍トライアルでサポートしました。
地域洞察
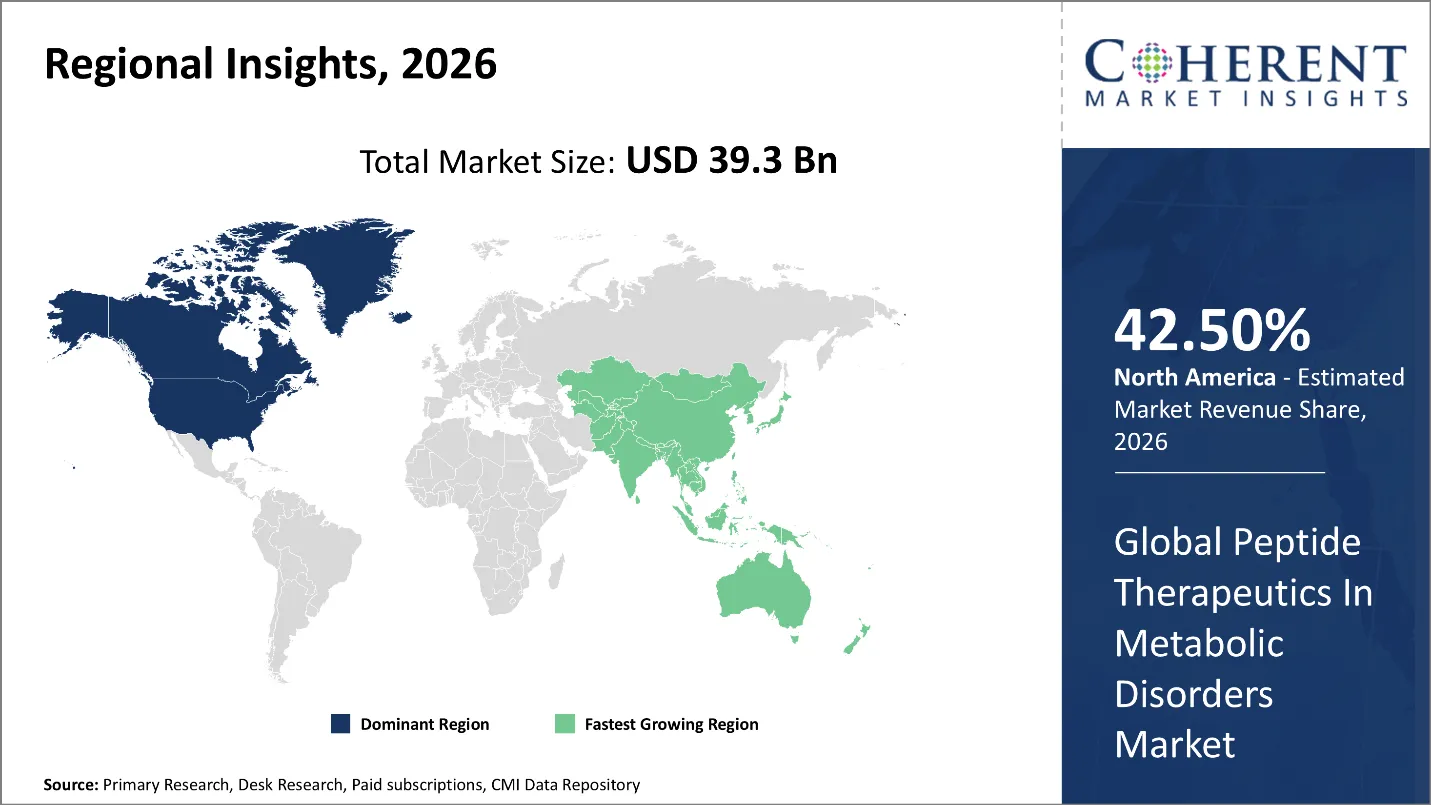
北アメリカは高度のヘルスケアのインフラにowingを支配します
北米は2026年に42.50%の株式を獲得する見込みです。 メタボリック・ディスオーダー・マーケットの北米のペプチド治療薬は、肥満と2型糖尿病が効果的な治療に対する需要を増加させ続けています。 ヘルスケアプロバイダーは、製薬会社が革新的な代謝薬に投資しながら、ますますGLP-1と関連したキレチン療法を採用しています。 地域最先端の医療インフラと強力な製薬業界支援診断、治療、ペプチド開発。 FDAの取り組みと製造能力の拡大が地域の市場を強化しながら、体重管理と心臓測定条件のためのペプチド療法の広範なアプリケーションは、さらに需要を駆動します。 Cipla USA Inc.、Cipla Limitedの完全子会社であるCipla USA Inc.は、Liraglutide注射、Saxenda®(liraglutide注射)の汎用性として18mg / 3mL(6mg / mL)のプレフィルドペンを発売しました。
メタボリック・ディスオーダー市場動向におけるアジア太平洋ペプチド治療
代謝障害のためのアジア太平洋ペプチド治療市場は、糖尿病や肥満がより高価になるにつれて成長しています。 患者はますますますGLP-1受容体アゴニストを採用していますが、政府およびヘルスケアプロバイダーは医療インフラを拡大し、病気の診断を改善します。 中国、インド、日本、韓国、オーストラリアは、医療投資や医薬品のイノベーションを通じて需要を強化しています。 ローカル企業は、治療アクセスを改善するために、ペプチド薬、バイオシミラー、および経口製剤を開発しています。 規制の承認、臨床研究、および増加する医療費は、引き続き地域の市場開発を加速します。 MSNについて CDSCOの承認後インドでSemabest、そのsemaglutideブランドを立ち上げた研究所。 イノベーター薬の50%近くで、プレフィルド注射用ペンは2型糖尿病や他の代謝障害の治療へのアクセスを改善することを目指しています。
米国 メタボリック・ディスオーダー市場動向におけるペプチド治療薬
米国では、肥満の増加とタイプ2糖尿病率は代謝障害のためのペプチド治療薬の需要を率います。 患者およびヘルスケアプロバイダーは、GLP-1およびデュアルGIP/GLP-1療法の使用を支持し、より効果的に体重管理治療を求める。 希釈およびチルゼパチドのFDAの承認は糖尿病および慢性の重量管理のための処置の選択を広げました。 臨床研究の進行、心機能低下の利点、より高いヘルスケアの支出の証拠を成長させ、ペプチド医薬品開発の進歩は市場成長を強化し続けています。 たとえば、Vik Therapeutics は、VK2735 の広大なメンテナンス・ドージングの研究で患者の登録を完了しました。二重 GLP-1/GIP 受容体アゴニストは、経口および肥満や他の代謝障害のための注射可能な形態で開発されています。
メタボリック障害市場動向における中国ペプチド治療薬
代謝障害のための中国のペプチド治療市場は、タイプ2糖尿病と肥満の増加の需要の増加として拡大しています。 患者およびヘルスケアプロバイダーは、糖尿病および体重管理のためにGLP-1およびマルチターゲットペプチド療法を採用しています。 国内のバイオ医薬品会社は研究開発能力を強化し、革新的な代謝処理を開発しています。 ペプチド合成、医薬品の配信、およびより健全な中国2030イニシアチブ、進化する規制枠組み、および改善された医療インフラがイノベーション、生産、および患者のアクセスを促進する一方で、さらなるサポート商品化の進歩。
メタボリック・ディオーダー業界におけるペプチド治療における主要企業
メタボリック障害におけるペプチド治療における主要なプレーヤーのいくつか お問い合わせ アストラゼンカ plc、F. Hoffmann-La Roche株式会社、Sanofi S.A.、Tevaの薬剤 株式会社インダストリーズ、ポリペプチドグループ、エリリリー、カンパニー、武田薬品工業株式会社、イプセンS.A、リズム製薬株式会社、ノボノルディスクA/S。
ニュース
- 1月2026日 ノヴォ・ノルディスク 肥満のための最初のGLP-1丸薬を発売, 肥満や針アバージョンの影響を受ける大きな人口をターゲティング.
マーケットレポートスコープ
メタボリック障害市場レポートカバレッジにおけるペプチド治療薬
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 39.3 Bn |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
予測期間 2026〜2033 CAGR: | 14.6% | 2033年 価値の投射: | 米ドル 47.8 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | AstraZeneca plc、F. Hoffmann-La Roche株式会社、Sanofi S.A.、Tevaの薬剤 株式会社インダストリーズ、ポリペプチドグループ、エリリリー、カンパニー、武田薬品工業株式会社、イプセンS.A、リズム製薬株式会社、ノボノルディスクA/S。 | ||
アナリストオピニオン
- ペプチド治療薬は、従来のグルコース制御を超えて移動し、肥満と広範な代謝障害のためのコア治療プラットフォームになっています。 私たちのビューでは、最も強力な証拠は、ティルゼパチドから来ています。 3年間のSURMOUNT-1分析は、プラセボと比較して、1.3%、18.7%、および5mg、10mgおよび15mgの用量全体で12.7%の体重減少を意味します。 さらに重要なのは、糖尿病の発生率は、tirzepatide-treated参加者間でわずか1.3%であった。 プラセボで13.3%、次世代のペプチドは単に症状を管理するのではなく、病気の進行に影響を与える可能性があることを実証している。
- 複数のターゲットペプチド療法は、ますますます、実質的で持続的な代謝改善が必要である単一パスウェイアプローチを上回ります。 2型糖尿病のヘッドツーヘッド試験では、tirzepatideは、テストされた用量でsemaglutideよりも大きな体重減少を生成し、最も高いtirzepatide線量で40週間で11.2 kg対5.7 kgに達します。 このパフォーマンスの違いは、デュアルとマルチホルモンのメカニズムが、開発者が有効性、耐久性、および代謝的結果に競争するにつれて、治療の差別の主要なソースを維持し、私たちのビューを強化します。
- 次の主要な機会は、肥満や糖尿病を独立して治療するのではなく、相互接続された代謝疾患にペプチドの治療薬を拡張することにあります。 2025 の ESSENCE フェーズ 3 試験は、血漿チドは、治療された患者の 62.9% における肝線維症を悪化させることなく、胸膜炎の分解能を達成したことを示しています。34.3% プラセボで、36.8% はプラセボで胸膜炎対 22.4% を悪化させずに線維症の減少を達成しました。 これらの結果は、全身代謝療法としてペプチドの症例を強化し、MASHなどの条件に関連性を拡大します。
- また、コンビネーションペプチドが競争を激化することを期待しています。 フェーズ 3 REDEFINE 2 研究報告 13.7% 週1回のカリシンチド - ゼマルヌチド対 3.4% プラセボと, 組み合わせ治療された患者の 73.5% は、HbA1c レベルを達成しました。 6.5% 以下は、15.9% 受信プラセボと比較して. これらの結果は、補完的なホルモン経路を組み合わせることにより、体重と血糖制御の両方で臨床的に有意義な改善を提供でき、コンビネーションペプチドの開発は、主要な競争の戦場となります。
市場区分
- 管理のルートによって(Revenue、USD Bn、2021-2033)
- イントラベニアス
- オーラル
- ナサル
- その他
- 合成技術(Revenue、USD Bn、2021-2033)
- 固体フェーズのペプチッド統合
- 液体段階のペプチッド統合
- ハイブリッド技術
- 配布チャネル(Revenue、USD Bn、2021-2033)
- 病院
- 専門クリニック
- 小売薬局
- オンライン薬局
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 肥満および新陳代謝障害を専門にする内分泌学者およびdiabetologists
- GLP-1、GIP/GLP-1、マルチターゲットペプチド臨床試験に関与する臨床研究者
- 医薬品研究開発役員およびペプチド医薬品開発スペシャリスト
- Peptide API の製造業者および契約開発および製造組織(CDMO)
- 病院の薬剤師および新陳代謝線量の処置の専門家
- ペプチドおよび代謝薬の承認を専門にする規制業務の専門家
- 経口および長期作用のペプチッド配達で働く公式の科学者
- 肥満およびタイプ2糖尿病管理に関わるヘルスケアプロバイダー
データベース
- 米国食品医薬品局(FDA)医薬品@FDA データベース
- 臨床トライアル.gov
- パブフィード/MEDLINE
- 国立医学図書館(NLM)
- 世界保健機関(WHO)グローバルヘルス展望台
- 疾病対策センター(CDC)データベース
- 欧州医薬品庁(EMA)医薬品データベース
- 米国国立衛生研究所(NIH)データベース
- 世界銀行の健康と人口統計データベース
- OECD健康統計
- 中国国家医療製品管理(NMPA)データベース
雑誌
- 医薬品事業部
- 創薬・開発
- 医薬品技術
- BioPharmインターナショナル
- 自然バイオテクノロジーニュースと業界報道
- 科学業界とバイオテクノロジーのカバレッジ
- Lancetのニュースと医療の更新
ジャーナル
- 糖尿病ケア
- ランセット
- ニューイングランド医学ジャーナル
- JAMA(ジャマ)
- 自然医学
- 糖尿病、肥満および転移
- 肥満
- 臨床内分泌学とメタリズムのジャーナル
- 分子代謝
- 薬用化学ジャーナル
- ペプチド科学
- ヨーロッパ内分泌学会
新聞
- ロイター
- ウォールストリートジャーナル
- 金融タイムズ
- ニューヨークタイムズ
- ガーディアン
- インドのタイムズ
- 中国 日
- 南中国モーニングポスト
- 日経アジア
協会について
- アメリカ糖尿病協会(ADA)
- 米国臨床内分泌学協会(AACE)
- 肥満社会
- 糖尿病研究欧州連合(EASD)
- 肥満研究欧州連合(EASO)
- 国際糖尿病連盟(IDF)
- 製薬科学者協会(AAPS)
- アメリカのペプチド協会
- 国際医薬品工学会(ISPE)
- 医薬品・ヘルスケア科学会
パブリックドメインソース
- 米国食品医薬品局(FDA)規制発表、医薬品ラベル、承認文書、安全通信
- 欧州医薬品庁(EMA)評価報告書および規制決定
- 国立衛生研究所(NIH)と臨床Trials.gov臨床研究記録
- 世界保健機関(WHO)糖尿病・肥満統計
- 疾病対策センター(CDC)糖尿病・肥満統計
- 糖尿病と消化器疾患の国立研究所(NIDDK)出版物
- 中国国家医療製品管理(NMPA)規制発表
- 中国人民共和国公衆衛生委員会
- 中国 CDC 健康統計と病気の監視レポート
- 米国メディケア・メディケイドサービスセンター(CMS)データセットおよびポリシー文書
- 欧州委員会公衆衛生および医薬品政策文書
- 全国各地の統計局・政府保健データベース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
メタボリック障害市場でのペプチド治療薬は、USD 39.3で14.6%のCAGRで成長することを期待しています 2026年のBnは2033年のUSD 47.8 Bnに達すると予想されます。
市場は、主に、GLP-1受容体アゴニスト、デュアルGIP / GLP-1療法、肥満およびタイプ2糖尿病のための他のペプチドベースの治療の増加の臨床使用によって駆動されます。
提供された市場評価によると、経口投与は主要な位置を保持しています。
SPPSは、メーカーが高純度で複雑なペプチド API を生成し、変更されたアミノ酸と脂質コンファゲートを組み込むために使用できるため、集中的な役割を果たしています。
病院は供給された市場分析の一流の配分チャネルを表します。
北米は、供給された分析で優位性のある地域市場として識別されます。