

免疫抑制剤市場 規模とシェア分析 - 2026 年から 2033 年
免疫抑制剤の市場規模はCAGR 9.8%で成長し、2026 年の市場価値は 562 億 5,000 万米ドルに達し、2033 年までに約 1,085 億 7,000 万米ドルに達すると予想されています。主な原動力は主に免疫抑制剤の有病率の上昇によって定義されます。 自己免疫疾患、臓器移植処置の増加、生物学的および標的免疫抑制療法の採用の増加、有効性と安全性プロファイルが改善された新薬の開発の継続。 United Network for Organ Sharing (UNOS) によると、2026 年 1 月 28 日、米国では 49,064 件の臓器提供が行われました。
重要なポイント
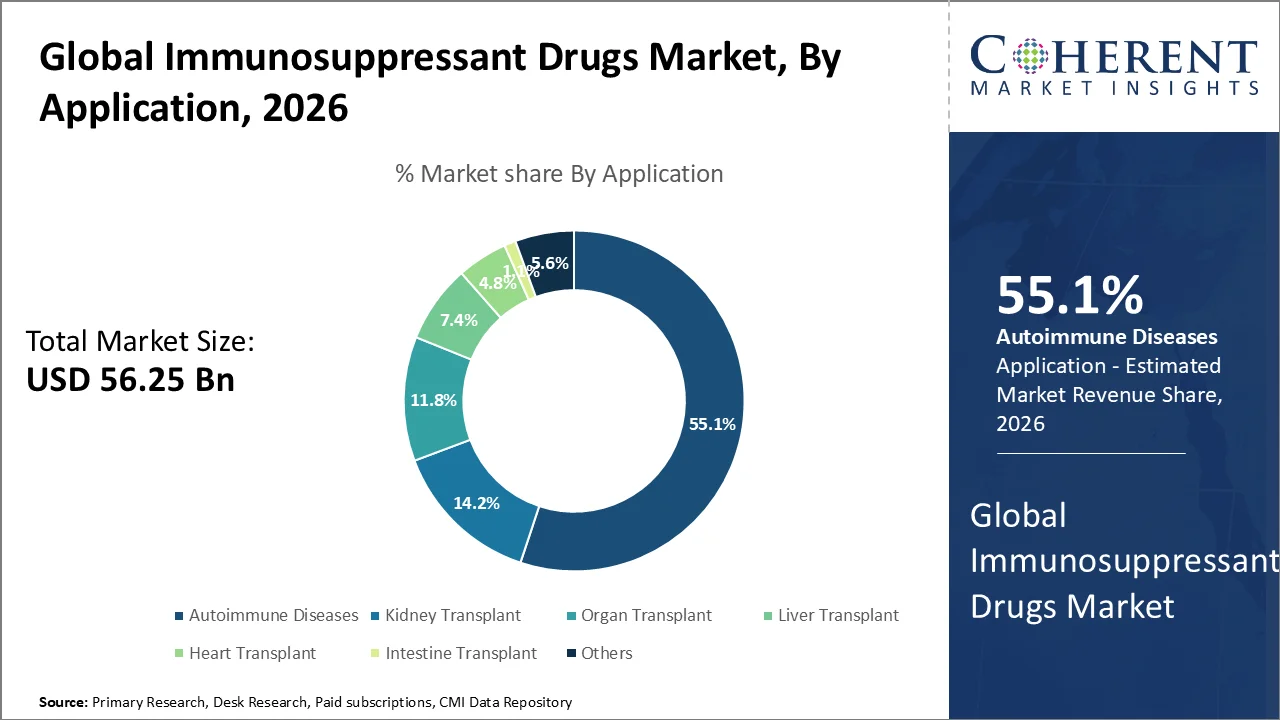
- 自己免疫疾患セグメントは、2026 年には約 55.1% で市場を独占する可能性があります。このセグメントの成長は、慢性自己免疫疾患に罹患する患者数が多く、関節リウマチや炎症性腸における免疫抑制療法の使用が増加しているためです。 疾患、乾癬、狼瘡、その他の免疫介在性疾患の治療、および標的免疫調節薬の継続的な導入。 国立アレルギー感染症研究所 (NIAID) によると、2025 年 3 月 20 日の時点で、米国人口の推定 8% が自己免疫疾患を患っており、研究者らは約 80 ~ 150 の自己免疫疾患を認識しています。
- カルシニューリン阻害剤セグメントは、2026 年には約 43.8% で首位に立つ見込みです。このセグメントの優位性は、特に腎臓、肝臓、心臓、肺移植後の臓器拒絶反応を防ぐための基幹療法としてタクロリムスとシクロスポリンが広範に使用されていることに起因しています。 ミコフェノール酸とステロイドを併用したタクロリムスは腎移植維持療法の 58.1% を占め、ミコフェノール酸を併用したタクロリムスは 34.0% を占め、タクロリムスベースのカルシニューリン阻害剤療法が臨床に強力に浸透していることが示されました(OPTN/SRTR 2024 年次データレポート、2026 年 6 月 12 日発行)
- 錠剤セグメントは、2026 年に約 52.0% で剤形カテゴリーの中で優勢になると推定されています。このセグメントの成長は、長期にわたる免疫抑制維持の要件、外来での投与の利便性、経口免疫抑制剤の使用の確立、および主要な薬物クラスにわたる複数の経口固形製剤の入手可能性によるものです。 OPTN/SRTR 2024 年次データ レポートによると、維持免疫抑制を受けている肺移植レシピエントの 87.9% が、タクロリムス、ミコフェノール酸、ステロイドの 3 剤併用療法で治療されました。
- 病院部門は、2026 年に約 58.0% でエンドユーザー カテゴリをリードする見込みです。この部門の優位性は、病院内での移植処置、免疫抑制導入、治療薬モニタリング、治療変更、複雑な自己免疫患者および移植患者の管理が集中しているためです。 United Organ Sharing Network (UNOS) によると、2025 年 6 月 26 日時点で、少なくとも 1 種類の臓器の移植を行う認定を受けた病院は米国内に 251 あり、免疫抑制剤の利用をサポートする充実した制度的インフラが浮き彫りになっています。
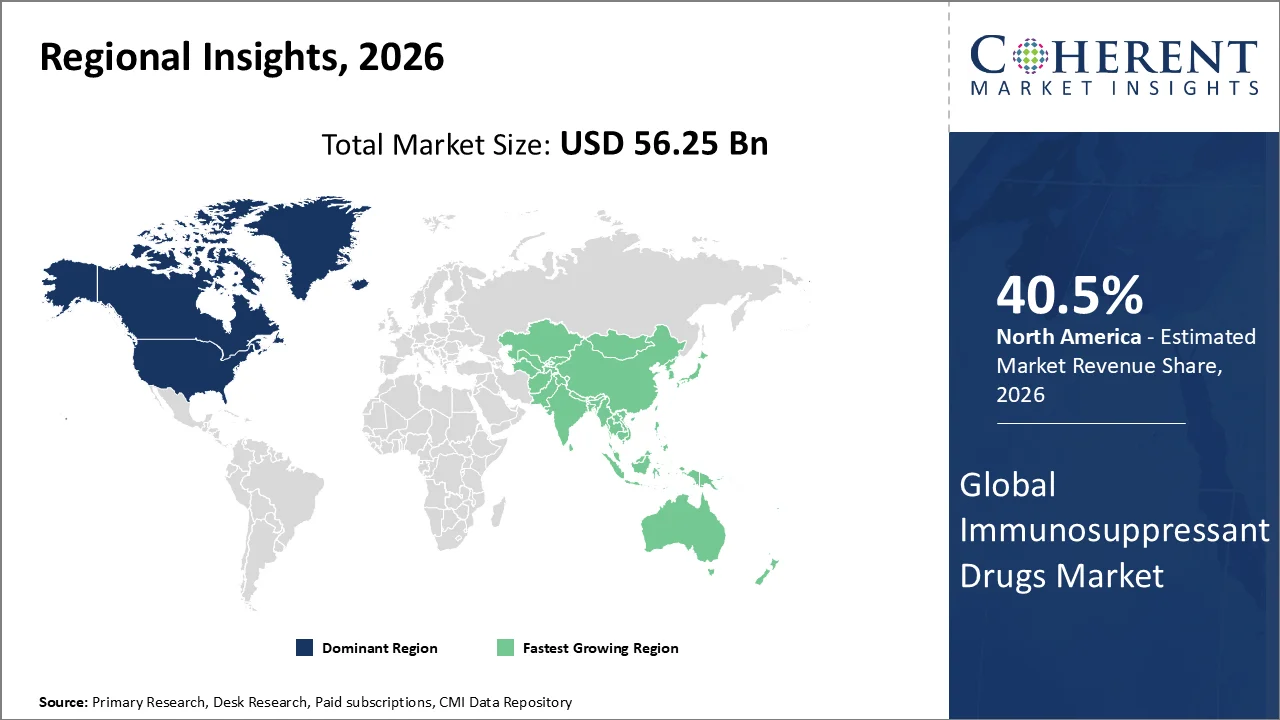
- 北米は、2026 年に約 40.5% のシェアを獲得して世界の免疫抑制剤市場をリードすると予想されます。この地域のリーダーシップは、自己免疫疾患の患者数の多さ、先進的な生物学的製剤や免疫抑制療法の高度な使用、強力な移植インフラ、専門医薬品への幅広いアクセスによって支えられています。 米国疾病管理予防センター(CDC)は、2025 年に米国の成人約 1,060 万人が関節リウマチ、約 100 万人が乾癬性関節炎を患っていると推定しています。これは、免疫調節療法または免疫抑制療法を必要とする可能性のある重要な患者集団に相当する可能性があります。
マーケットドライバー
バイオロジックおよびバイオシミラーの拡張は、治療の可用性を改善しています
増加する可用性 バイオロジック バイオシミラー免疫調節計は、慢性炎症および自己免疫疾患の治療における治療選択肢の増加と競争を提供することにより、市場成長を促進しています。
2026年5月、米国FDAはImmgolis(golimumab-sldi)とImmgolis Intri(golimumab-sldi)をそれぞれSimponiとSimponi Ariaに交換可能なバイオシミラーとして初めて承認しました。 これらの製品は、関節リウマチおよび潰瘍性関節炎を含む免疫媒介徴候で承認されています。
現在のイベントと免疫抑制薬への影響 マーケット
現在のイベント | 説明とその影響 |
CMSは、腎臓移植後の免疫抑制薬の拡張メディケアカバレッジを維持します (2026) |
|
CMSは、腎臓移植後の免疫抑制薬の拡張メディケアカバレッジを維持します (2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
最大のシェアを必要とするAutoimmune病気はなぜですか?
適用に基づいて、自己免疫疾患セグメントは、2026年に約55.1%の最大の免疫抑制薬市場シェアを占める予定です。 セグメントの優位性は、大きな慢性患者の人口、長期治療期間、疾患活動の再発、およびコルチコステロイド、抗増殖剤の広範な使用を支持しています。 カルシヌリン阻害剤、生物的、および複数の自己免疫条件を渡る他の免疫調節療法。
臨床調査ジャーナル(JCI)に掲載された2025件の研究では、米国の人口の4.6%を表す15万人以上の人々が、少なくとも105の自己免疫疾患と診断されたと推定した。 さらに、診断された患者の34%は1つの自己免疫疾患以上でした。
2026年3月には、米国FDAがICOTYDE(icotrokinra)を承認し、大人と12歳以上の青年における中性石プソリasisを適度に提供しています。
Calcineurin Inhibitorsが最大の株式を取得する理由
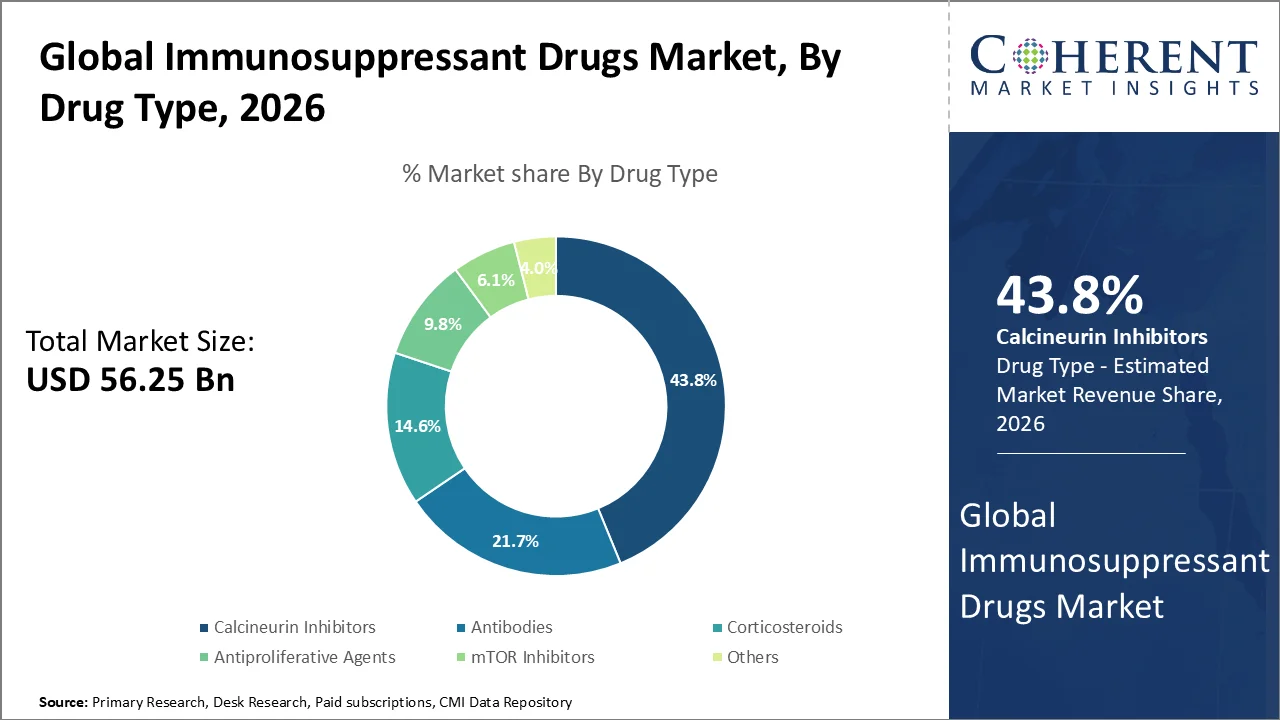
薬の種類に基づいて、カルシヌリン阻害剤のセグメントは、2026年に約43.8%の株式を持つ免疫抑制薬市場をリードすると推定されます。 セグメントの優位性は、主にタンクロリムースとシクロスポーリンの確立された位置に起因する固体臓器移植後の免疫抑制療法、マルチドラッグメンテナンスレジメンでの使用、および接接接接免疫反応の継続的な抑制のための要件。
OPTN/SRTR 2024年データレポートによると、米国は2023年に27,660の腎臓移植を記録しました。 143,982 2024年に腎臓移植のための大人の候補, 移植ケア経路の患者の大きなプールを強調, レポートも指摘しました.
2026年7月、アウリニア医薬品は、プレサーブ、マルチセンター、LPPKYNIS(voclosporin)の4件の研究を、ベリマブ、バイオナッツズマブ、または膿腎炎患者のアロカバと組み合わせて発表しました。
最大のシェアが必要なタブレットはなぜですか?
投与量の種類に基づいて、錠剤のセグメントは、2026年に約52.0%の最大の免疫抑制薬市場シェアのアカウントに推定されます。 セグメントの優位性は、メンテナンス免疫抑制、便利な外来管理、確立された一般的な製品の可用性、およびmycophenolate、tacrolimus、Serolimus、everolimus、およびコルチコステロイドなどの主要な免疫抑制剤の主要な免疫抑制剤の定期的な経口投与に喜んでいます。
現在の米国FDA/毎日 メド処方情報、2025年6月30日更新、mycophenolate を 500 mg のタブレットとして指定します。 大人の腎臓移植の受取人の場合、推奨レジメンは1日1gまたは2gです。
2026年3月、ブリストル・マイアーズ・スクイブ、米国FDAは、活発な乾性関節炎を持つ大人のためのSOTYKTU(deucravacitinib)を承認しました。 SOTYKTUは1日1回経口選択TYK2阻害剤であり、乾性関節炎のために承認された最初のTYK2阻害剤になりました。
病院が最大のシェアを獲得する理由
エンドユーザーに基づいて、病院のセグメントは、2026年に約58.0%のシェアを持つ免疫抑制薬市場をリードするように計画されています。 セグメントの優位性は、臓器移植の手順、誘導免疫抑制、治療開始、治療薬のモニタリング、拒絶エピソードの管理、および病院内の重度の自己免疫条件の治療に喜んでいます。
OPTN/SRTR 2024年データレポートは、免疫抑制が2024年に行われた腎臓移植の94.3%に使用され、免疫抑制薬の投与が病院ベースの移植手順に深く統合されることを実証しました。
2025年12月、Nexusの薬剤は1線量のガラスびんで供給されるTacrolimusの注入、USP 5のmg/mLの商業進水を発表しました。 タクロリムスは、肝臓および腎臓移植患者における臓器の拒絶の予防のために示されている重要な免疫抑制剤です。
免疫抑制薬市場 トレンド
- 標的へのシフト, カルシヌイビター分離免疫抑制は、移植の重要な傾向として現れます. 開発者は、広範な免疫抑制を回避し、代わりに特定の免疫共刺激経路を標的しています。 2026年6月、Eedon PharmaceuticalsはCD40L-targeted療法tegoprubartのPhase 2 BESTOW延長調査からの肯定的な結果を発表しました。これは、74 mL/min/1.73 m2の平均腎臓機能(eGFR)をtacrolimusと比較しました。
- Pharmacogenomicsおよび治療薬の監視はとりわけtacrolimusのための個人化された免疫抑制剤の投薬を、導くためにますます加えられます。 臨床移植の2025研究では、148腎臓移植の受取人がCYP3A5の遺伝子型化され、長期放電タクロリムースで投与され、4回の用量調整の平均値が47%から59%増加しました。
- 追加の自己免疫疾患への精密バイオロジックの拡大は、免疫抑制剤および免疫調節剤パイプラインを強化しています。 2026年8月、アルゲンクスは、VYVGART Hytruloがフェーズ3 ALKIVIAの自己免疫炎の研究で、p=0.0011の統計的に重要な結果で、第一次エンドポイントを満たしたと発表しました。
地域洞察
北米は、先進的な移植インフラと免疫抑制療法への強力なアクセスにOwingを支配します
北米は、2026年の世界的な免疫抑制薬市場の約40.5%を占める。 領域の優位性は、その確立された再燃経路、および自己免疫および移植の徴候のための治療を開発する製薬企業の強い存在を確立する高度の免疫抑制および生物的療法の高い利用の確立された確立された高度の有機物移植のインフラにあふれています。
また、米国保健省(HRSA)は、2026年にオーガン調達と移植ネットワークを近代化し、技術インフラ、監督、透明性、および移植システム性能の分野において継続しました。
2026年6月、旭化成のVeloxis Pharmaceuticalsは、マサチューセッツ州ボストンの2026 American Transplant Congressで5件の研究発表を発表し、ENVARSUS XR(tacrolimus拡張リリース錠)を比較した現実的な研究を含む。
アジアパシフィック免疫抑制薬市場 トレンド
アジアパシフィックは、免疫抑制薬市場において最も急速に成長する地域であり、10.58%のCAGRを推定する市場評価を下回っています。 成長は、中国、インド、日本、韓国、オーストラリアを横断する治療へのアクセスの拡大、免疫抑制療法の可用性を高めるために、移植能力の拡大、医療インフラの改善、および健康増進によって支えられています。
インドはこの拡大の特に強い証拠を提供します。 インド保健福祉省の政府によると、2026年8月3日、国は2025年に20,138の臓器移植を行った。
Biocon Biologicsは、オーストラリアのNepexto(etanercept biosimilar)を現地のパートナーGeneric Healthを通じて発売しました。 Etanerceptは、慢性免疫媒介性関節炎、乾性関節炎、膿疱性脊椎炎、およびプラーク乾癬を含む慢性免疫媒介疾患に使用されるTNF阻害剤です。
強力な規制承認と標的免疫療法イノベーションは、米国免疫抑制薬市場を強化しています
米国免疫抑制薬 市場は、標的免疫療法の迅速な規制承認、自己免疫疾患治療の継続的な革新と組み合わせ免疫抑制療法の使用の増加による継続的な成長のために設定されています。 製薬会社は、より選択的にB細胞や他の免疫経路を標的、従来のコルチコステロイドや広スペクトル免疫抑制剤を超えて治療を拡大する治療を開発しています。
2025年10月、米国FDAは、標準療法を受けているアクティブルーパス腎炎で大人のためのGenentech/RocheのGAZYVA(obinutuzumab)を承認しました。 フェーズIIIでは、271の患者様を対象とした、GAZYVAと標準療法を受けている患者の46.4%が、標準治療を受けている33.1%と比較して、完全な腎応答を達成しました。
中国免疫抑制剤 医薬品市場 トレンド
中国は、免疫抑制薬市場での強力な成長を目撃する見込みです。, その実質的な自己免疫疾患の人口によって支持され、, 国内の生態学とバイオシミラーの開発を成長させる, 革新的な医薬品開発を加速することを目的とした規制改革. 国の治療の風景は、全身性紅斑、膿疱炎、リウマチおよび他の免疫媒介疾患のための新しい免疫抑制剤および生物的製剤の使用の増加と拡大しています。
最近の中国臨床的証拠は、全身性紅斑エリセマトースと中国の患者の約50〜60%が腎の関与を持っていることを示唆し、コルチコステロイド、ミコフェノール酸塩、カルシヌリン阻害剤、バイオロジック、および他の免疫抑制療法のための重要な需要をもたらします。
上海に拠点を置く Henlius Biotech および Sandoz は、Henlius-developed belimumab Biosimilar を含む、最大 10 種類のバイオシミラー製品に関する戦略的コラボレーションを発表しました。
免疫抑制薬業界における主要企業
免疫抑制薬の主要な選手の何人か 市場は ノバルティスAG, アコードヘルスケア, アステラPharma, ワトソン医薬品, Genzyme Co., Bristol-Myers Squibb, Mylan Laboratories Inc., グラクソスミスクラインPlc, ロチェ.
ニュース
- 2026年5月、Accord BioPharmaは、IMMGOLIS(golimumab-sldi)およびIMMGOLIS INTRIの米国FDA承認、SimponiおよびSimponi Ariaへの最初のバイオシミラーを発表しました。 治療標的 TNF およびリウマチ関節炎および潰瘍性関節炎を含む免疫学バイオシミラー ポートフォリオを拡大する免疫学的条件のために示されます。
- 2024年12月、アステラス製薬は、PROGRAF 0.5mgのタクロリムスとASTAGRAF XL 0.5mgの一定のボトルが潜在的に空のカプセルを含むと識別された後、米国の自主リコールを発表しました。
マーケットレポートスコープ
免疫抑制薬市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 56.25 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 9.8% | 2033年 価値の投射: | 米ドル 108.57 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Novartis AG、Accord Healthcare、AstellaPharma、 Watson Pharmaceuticals、Genzyme Co.、Bristol-Myers Squibb、Mylan Laboratories Inc、GlaxoSmithKline Plc、およびRoche | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 免疫抑制薬市場は、ターゲットに向かってシフトしています, ステロイド分離療法とより便利な管理フォーマット, 特に自己免疫疾患を渡る. 2026年4月、米国FDA承認のAstraZenecaのSAPHNELO 全身紅斑エリテマトスの自己管理のためのペン。
- トランスプラントセグメントは、カルシヌリン阻害剤、抗増殖剤、コルチコステロイドおよび他のメンテナンス免疫抑制剤のための安定した長期需要ベースを維持します。 2026年4月1日、米国保健省は、米国の10万人以上の人々が臓器移植を待っていたと報告し、約170万人の人が臓器寄贈者を登録していた。
- バイオシミラーの競争は確立されたimmunosuppressive生物的論理の価格圧力を高める間処置のアクセシビリティを改善するために期待されます。 米国FDAのバイオシミラーデータベースは、8月4日に更新され、2026年7月2026日にZimrixby(rituximab-cdxx)を含む8つの新しいバイオシミラーの承認を示しています。
マーケット セグメント
- 用途別(Revenue、USD Bn、2021-2033)
- 自己免疫疾患
- 臓器移植
- 腎臓移植
- 肝移植
- 心臓移植
- 腸移植
- その他
- 薬剤のタイプによって(Revenue、USD Bn、2021-2033)
- Calcineurin阻害剤
- 抗体
- コルチコステロイド
- 抗増殖剤
- mTOR阻害剤
- その他
- 適量のタイプによって(Revenue、USD Bn、2021-2033)
- タブレット
- 液体液体
- 注射可能な
- エンドユーザー(Revenue、USD Bn、2021-2033)
- 病院
- クリニック
- トランスプラントセンター
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- トランスプラント外科医と移植医
- Rheumatologistsおよび臨床免疫学者
- 神経科医と肝専門医
- 病院の薬剤師および移植の薬剤師
- 免疫抑制薬メーカー
- バイオロジックとバイオシミラーメーカー
- 病院および移植中心の調達のマネージャー
- 自己免疫疾患および移植における主要な意見リーダー(KOL)
データベース
- 米国食品医薬品局(FDA)
- 欧州医薬品庁(EMA)
- 世界保健機関(WHO)
- 臨床トライアル.gov
- パブメダル/国立医学図書館
- 寄贈と移植に関するグローバル天文台(GODT)
- トランスプラント受容体(SRTR)の科学的レジストリ
- オリガン調達・移植ネットワーク(OPTN)
雑誌
- 医薬品ジャーナル
- 医薬品技術
- バイオファーマ ダイビング
- 創薬・開発
- 医薬品事業部
- ヨーロッパの薬剤 レビュー
ジャーナル
- アメリカの移植ジャーナル
- トランスプラント
- 臨床移植
- 臨床調査ジャーナル
- 自動免疫学会
- 関節炎と関節症
- 臨床免疫学
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- ニューヨークタイムズ
- ガーディアン
- 経済の時代
協会について
- 米国移植協会(AST)
- 移植社会(TTS)
- アメリカのRheumatologyカレッジ(ACR)
- 欧州連合協会連合(EULAR)
- 国際神経質学会(ISN)
- オーガン・シェアリング(UNOS)のユナイテッド・ネットワーク
- Organ Transplantation(ESOT)の欧州連合会
パブリックドメインソース
- 企業年次報告書および投資家発表
- FDAの薬剤の承認および記述情報
- 電子メール マーケティングの承認と評価レポート
- 政府臓器移植統計
- 治験登録および公開試験結果
- 病院と移植センターの出版物
- ピアレビューされた自己免疫疾患と移植研究
- 医薬品承認、発足、パイプライン開発に関するプレスリリース
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
免疫抑制薬市場は2033年までに約USD 108.57 Bnに達すると予想され、2026年にUSD 56.25 Bnから増加しています。
世界的な免疫抑制薬市場で動作する主要なプレーヤーは、Novatis AG、Accord Healthcare、AstellaPharma、 Watson Pharmaceuticals、Genzyme Co.、Bristol-Myers Squibb、Mylan Laboratories Inc.、GlaxoSmithKline Plc、およびRocheが含まれます。
感染症および治療関連の副作用および長期薬物毒性および臓器合併症のリスクが高いことは、市場成長を妨げる重要な要因です。
自己免疫疾患の増大と臓器移植の増大は、免疫抑制薬市場を運転する主要な要因です。 生態学的および標的免疫抑制療法の採用を育てることは更に支持の要求です。
免疫抑制薬市場は2026年から2033年にかけて約9.8%のCAGRで成長することを期待しています。
地域において、北米は2026年に約40.5%のシェアを持つ世界的な免疫抑制薬市場を支配し、移植インフラの確立、高度な免疫抑制療法の高い利用、および専門医療への広範なアクセスによって支持されていると推定されています。
アジアパシフィックは、中国、インド、日本、韓国、オーストラリアを横断する免疫抑制療法の可用性を高めるために、移植能力を拡大し、医療インフラを改善し、サポートする最速成長地域であることが期待されます。