
グローバルヘルスケア保険市場 サイズと予測 – 2026 に 2033
グローバルな医療保険市場が成長する見込み ツイート 3.27 トン に 2026 へ 米ドル 4.82 トン 2033年までに、化合物の年間成長率を登録 (CAGR)の 5.7%(税抜) 2026年~2033年お問い合わせ 世界的な医療保険の市場は、慢性疾患の上昇の負担と継続的な医療の資金調達のための結果の必要性によって燃料を供給し、大幅な拡大のために表彰されます。
インフォメーション 世界保健機関(WHO)心臓血管疾患、がん、糖尿病、慢性呼吸器疾患を含む、非感染性疾患(NCD)が世界中で約2億人暮らしています。 NCDは、グローバル死亡の大半を占め、医療サービスに対する持続的な要求と保険のカバレッジによる金融保護を実現します。
グローバルヘルスケア保険市場の主要買収
- 公衆衛生保険を保有する予定 68.4% 2026年、世界規模の医療保険市場シェアのなかで、政府が支援する医療プログラムを通じて、北米全域で優勢なタイプセグメントを作る。 たとえば、メディケア&メディケイドサービス(CMS)の米国センターは、2026年2月に約70.1万人のメディケア受益者を報告し、米国で公に管理された健康カバレッジの大規模を強調した。 メディケアや他の連邦保健プログラムの継続的な入学は、地域全体の公衆衛生保険の強力な位置をサポートしています。
- グループを保有する 66.4% 2026年、世界規模の医療保険市場シェアで、雇用主が主催する健康カバレッジの確立により、特に北米全域で優勢なカバレッジセグメントを作る。 例えば、米国メディケア・メディケイド・サービスセンター(CMS)プロジェクトでは、2026年に2億2千万件増加する保険加入者を雇用し、米国における雇用ベースのカバレッジに対する継続的な信頼を反映しています。 雇用主の保険を支える規制枠組みは、地域全体のグループ保健計画の採用を強化します。
- インターメディアはホールドする 47.3%(税抜き) 2026年、世界規模の医療保険市場シェアのなかで、新興保険市場での代理店、ポイント・オブ・セールス、機関の流通ネットワークの拡充により、アジア太平洋地域における流通チャネルの優位性を占めています。 たとえば、インド政府は、2020年度から21年度の約4.8百万(48 lakh)から2024年度の約8.3百万(83 lakh)に増加した国の保険配分ネットワークを報告し、代理店、店頭の担当者、機関のパートナーがサポートしました。 この拡張は、農村および保護された人口の横断の保険アクセスを改善し、仲介された分布を強化しています。
- 北米市場は予想されるシェアで優位性を維持 45.3%未満 に 2026, その成熟した保険インフラによって強化, 広い雇用主主催のカバレッジ, 高ヘルスケアの利益浸透. たとえば、米国労働統計局(BLS)は、民間産業労働者の72%が2025年3月に医療計画にアクセスし、地域の確立された健康保険のカバレッジを強調したと報告した。
- アジアパシフィックは、世界規模の医療保険市場において最も急成長を遂げ、CAGRの推定登録を期待しています。 7.0%の 2026年から2033年にかけては、政府の有益健康増進と医療アクセスの改善に取り組みました。 たとえば、インドの保健福祉省が435.2百万(43.52 crore) Ayushmanカードと2026年2月時点で36,229 empanelled病院を報告し、地域における公的に支持された医療カバレッジの急速な拡大を反映した。
セグメント情報
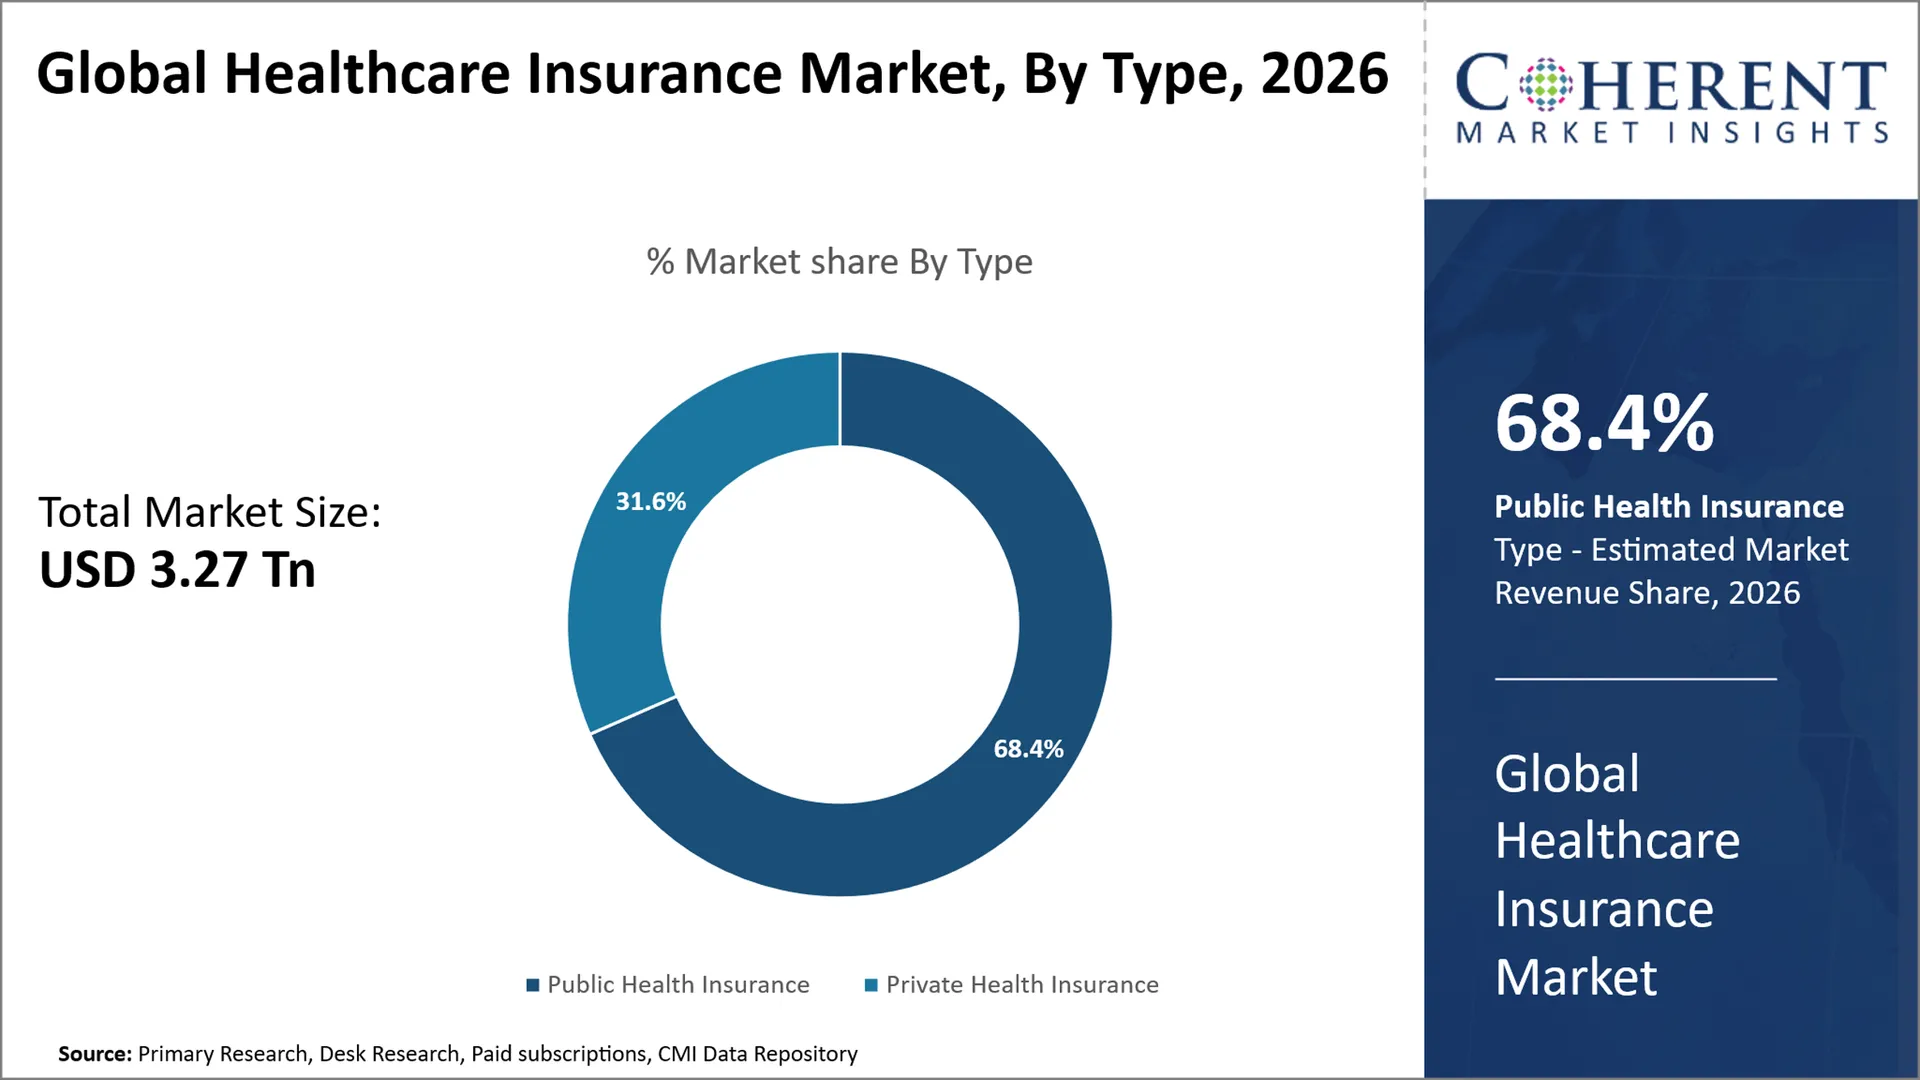
なぜ公衆衛生保険がグローバルヘルスケア保険市場を支配しますか?
公衆衛生保険は、市場のシェアを保持するために計画されています 68.4% 2026年、広範囲にわたる政府支援スキーム、広範な受益者、および経済的で公平なヘルスケアの重点の増加を支援しました。 政府のスキームは、低所得およびリスクの人口をカバーし、治療の高い費用への曝露を制限します。 たとえば、米国政府は、68.9万人のメディケアの加入者と2025年に78.1万人のメディケイドおよびチプの加入者を報告し、公に資金を積んだ健康保険の補償の広範な規模を強化しました。 (出典: シニアリビング)
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
グループがヘルスケア保険市場における最大のカバレッジセグメントを表す理由
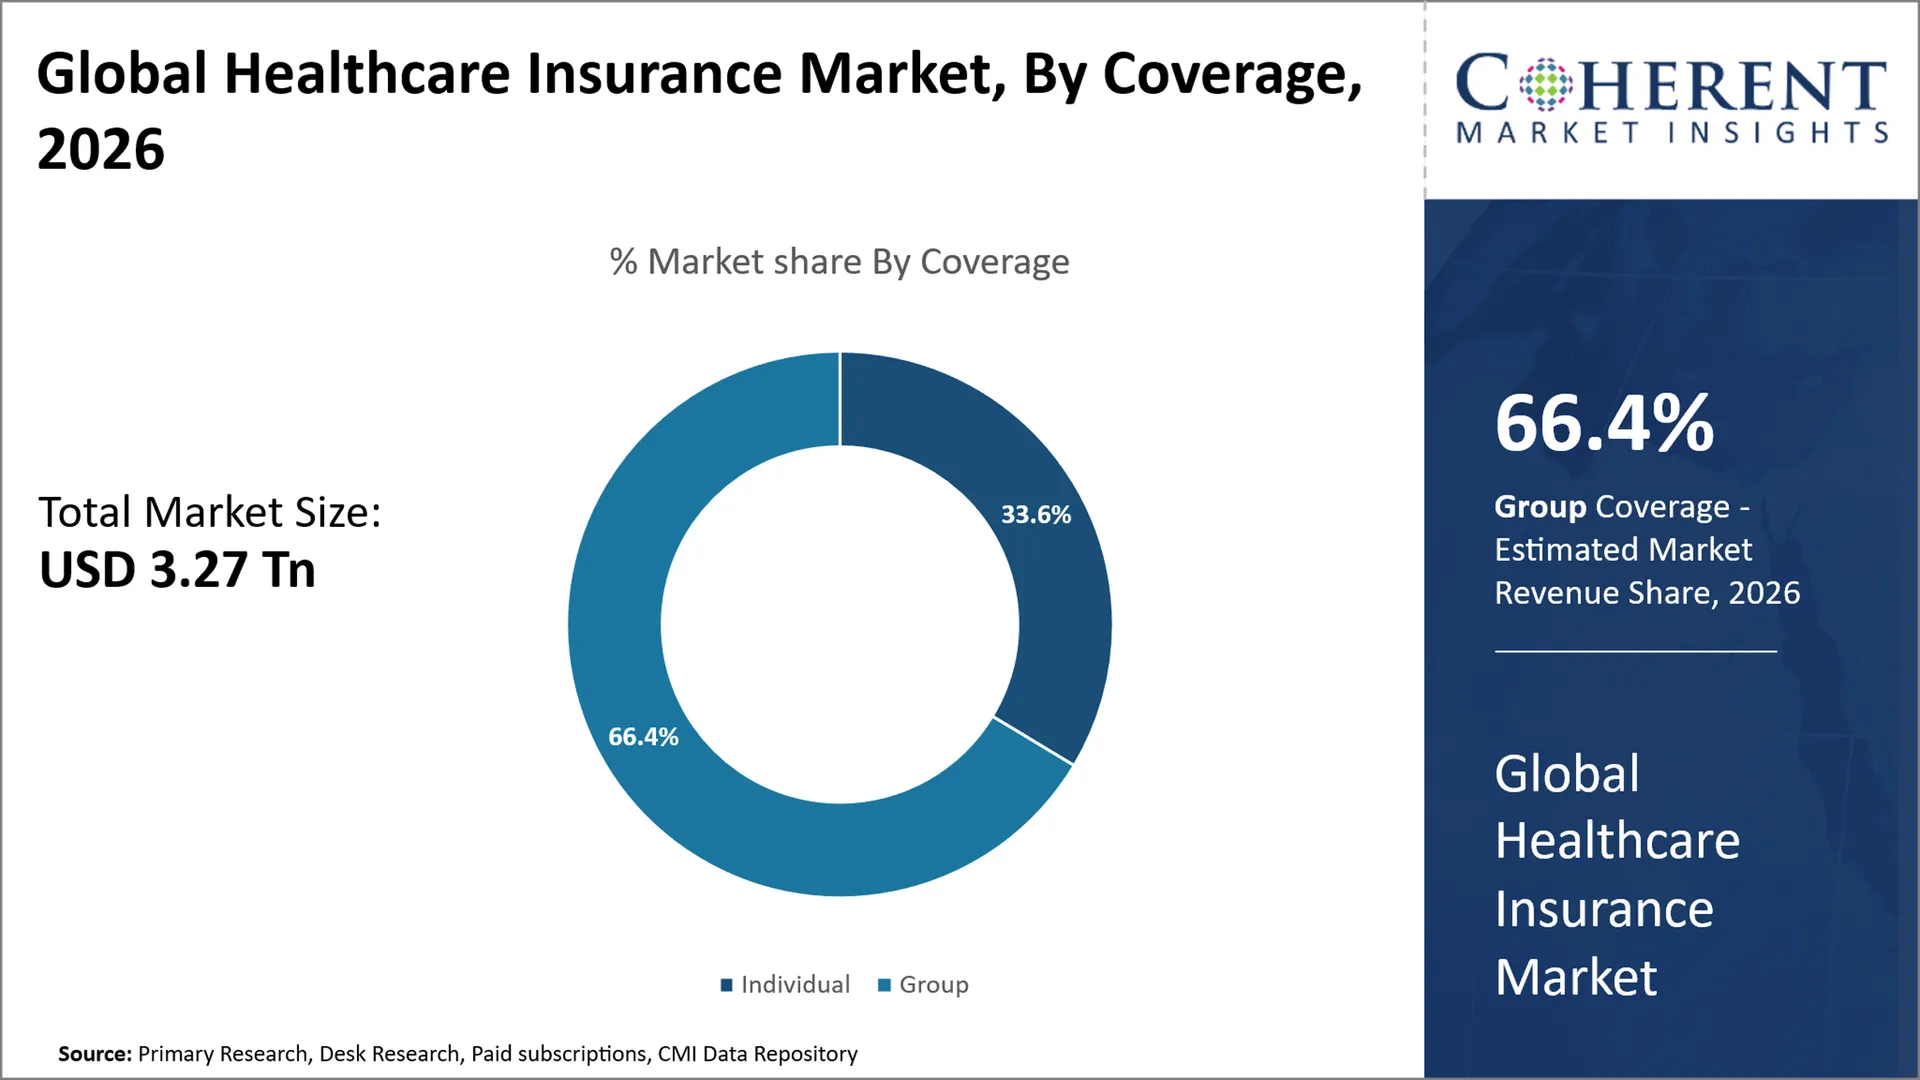
グループは、市場シェアを持たせるよう提案 66.4% 2026年、広範囲にわたる雇用主がヘルスケアの恩恵、リスクプール、およびより大きなカバレッジを低コストでスポンサーしました。 雇用主ベースの計画は、既存の従業員を維持し、個々のヘルスケアコストを削減するのに役立ちます。 たとえば、統計カナダによると、労働者の66.8%が2024年に1次職で職場の医療や歯科上の利点を持っていた、2021年に63.3%から、雇用主がグループカバレッジを提供することの重要性を実証しました。 (出典: カナダ政府)
インターメディアセグメントがグローバルヘルスケア保険市場を指す
仲介部門は、市場のシェアを保持するために計画されています 47.3%(税抜き) 2026年に、消費者に適切なアドバイスを導き、困難な政策決定を解明し、保険政策のライフサイクルを通じて消費者に同行する能力のために。 ブローカーやエージェントは、既存の顧客やビジネスネットワークを通じて、保険者のリーチを広げています。 例えば、 欧州保険および労働組合の権限(EIOPA), エージェントとブローカーは、2024年にほとんどのEU市場で主要な流通チャネルを維持したと報告した.
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国メディケア&メディカエイドサービスセンター(CMS) 最終ルール強化医療保険交換(5月2026) |
|
インド保険法改正 議会通過(2025年12月) |
|
インドGST個人健康保険の免除(9月2025日) |
|
医療保険市場ダイナミクス
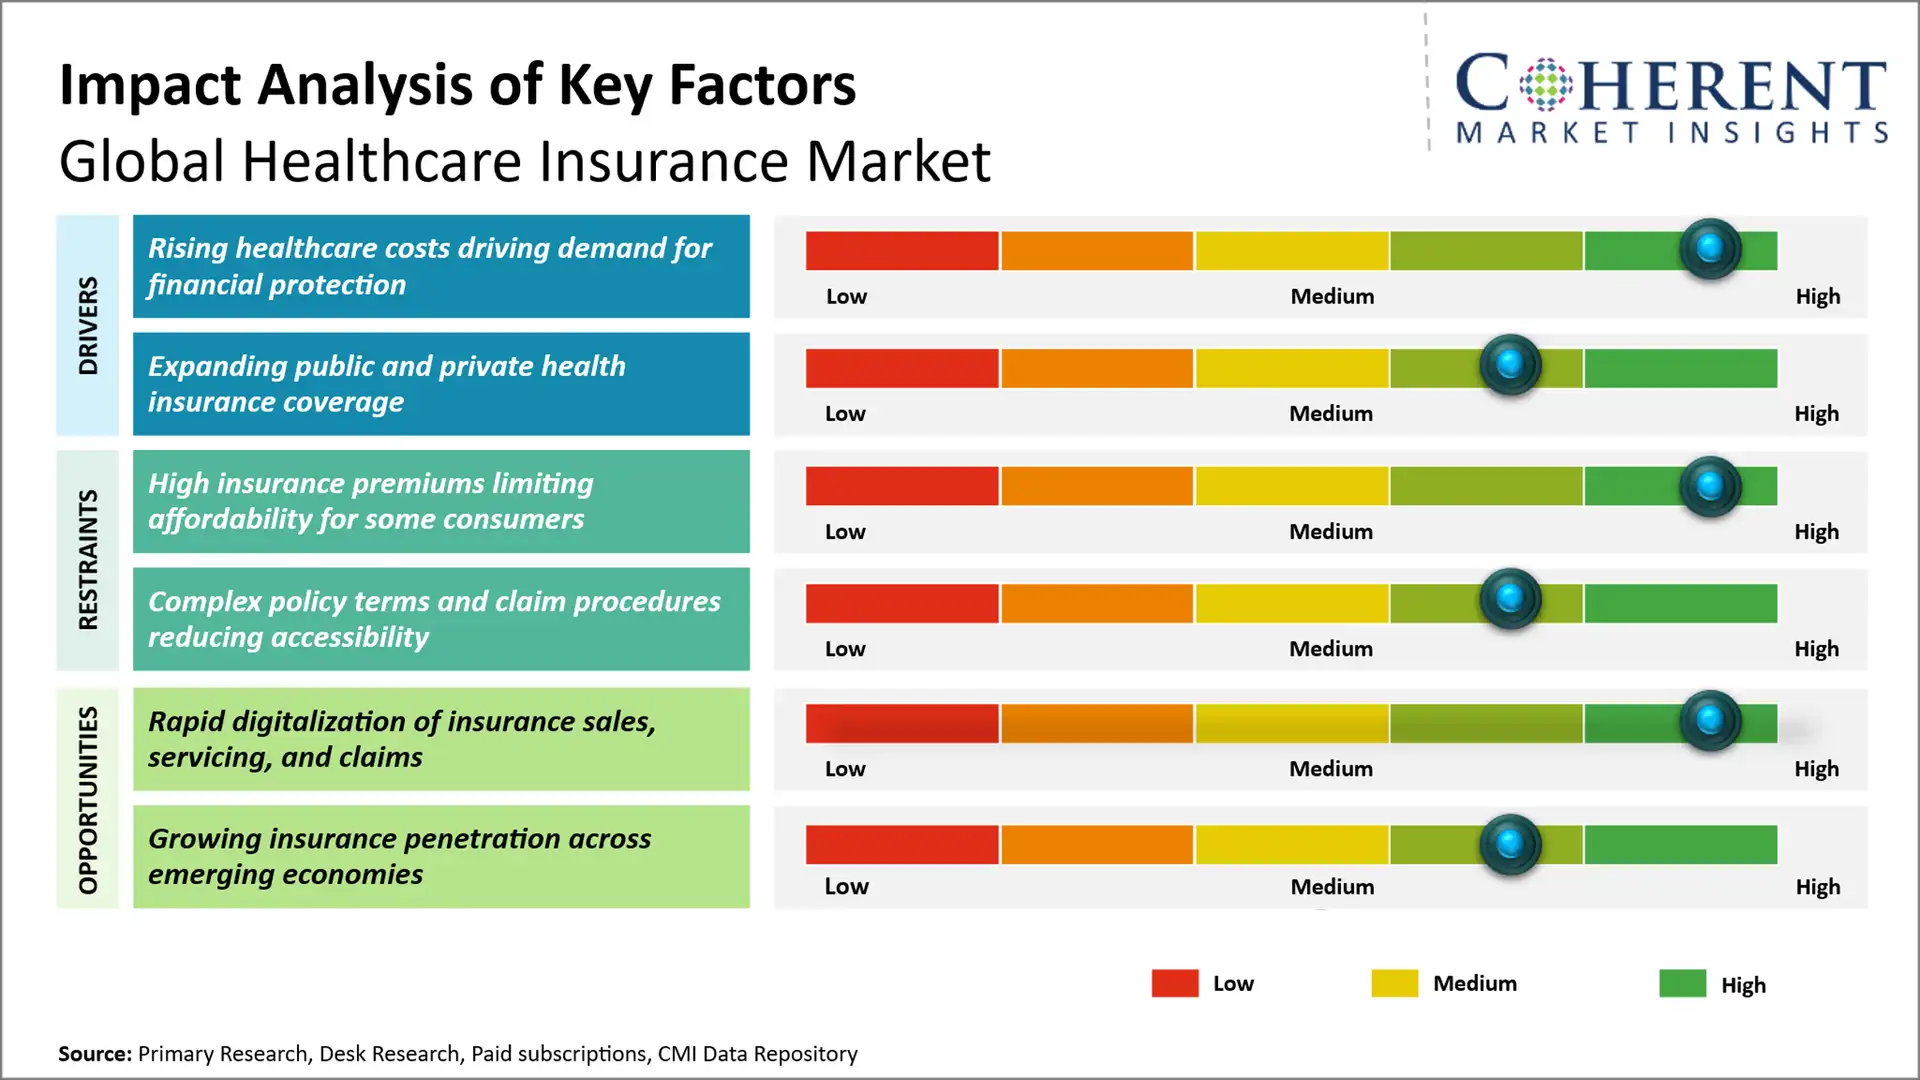
マーケットドライバー
- 財務保護のためのヘルスケアコストの運転需要の上昇: 医療費の上昇は、個人や家庭の経済的負担が増加し、 健康保険 高い医療費・外食費から保護します。 たとえば、WHO-World Bank 2025 UHC Global Monitoring Reportによると、210億人の人々は、2022年に消費する外食医療から財政的なハードシップを経験したが、4.6億は2023年に不可欠な健康サービスのフルカバレッジを欠いている。 ヘルスケアコストに対する持続的な財政的暴露は、リスク・プールおよびプリペイド・ヘルス・カバレッジの世界的なニーズを強化しています。
- 公衆および私的健康保険の適用範囲を拡大して下さい: 政府が支援する健康プログラムと民間保険の加入を拡大することは、特に新興国および保護された市場での医療融資スキームで覆われた人口が増えています。 たとえば、インドの保健福祉省は、AB-PMJAYの受益者ベースが120万人(12 Crore)家族に増加したと報告し、このスキームは2026年7月に全36州および連合領事で運用されると報告した。 公に資金を積むカバレッジの拡大は、保険の浸透を改善し、補完的な民間健康保険製品のためのさらなる需要を創出することが期待されます。
- ヘルスケアの活用および入院の要求の増加: ヘルスケアサービスの利用拡大は、入院、外来治療、その他の医療費に対する財務カバレッジの必要性を強化しています。 例えば、OECDは、OECD諸国の病院の排出率が2023年に1,000人あたり127回であったと報告し、病院ベースのケアに対する持続的な要求を反映したと報告しました。 医療費の高騰や、総合医療保険の需要の支援など、医療費の高まりが高まります。
新興トレンド
- AI搭載のアンダーライティングとクレーム処理: 保険会社はますます高度の分析を採用して下書きを自動化します、 不正検知リスクの評価、クレーム処理の加速 これらの技術は、よりパーソナライズされた保険の提供を可能にしながら、運用効率を改善しています。
- デジタルおよび埋め込まれた健康保険の拡大: デジタルプラットフォーム、モバイルアプリケーション、および埋め込まれた保険モデルは、消費者がオンラインチャネルを通じてポリシーを購入および管理できるようにすることで、ヘルスケアカバレッジへのアクセスを拡大しています。 この傾向は、特に成長しているスマートフォンやデジタルペイメントの採用で新興市場での牽引を獲得しています。
- パーソナライズされた予防医療保険モデル: 保険会社では、健康プログラムや予防ケアのメリット、健康行動を促し、長期的なクレームコストを削減するために、保険製品に健康データ分析を取り入れています。 また、使用方法に基づいたパーソナライズされたカバレッジモデルは、保険会社が個々のリスクプロファイルでプレミアムを揃えることを目指しています。
地域洞察
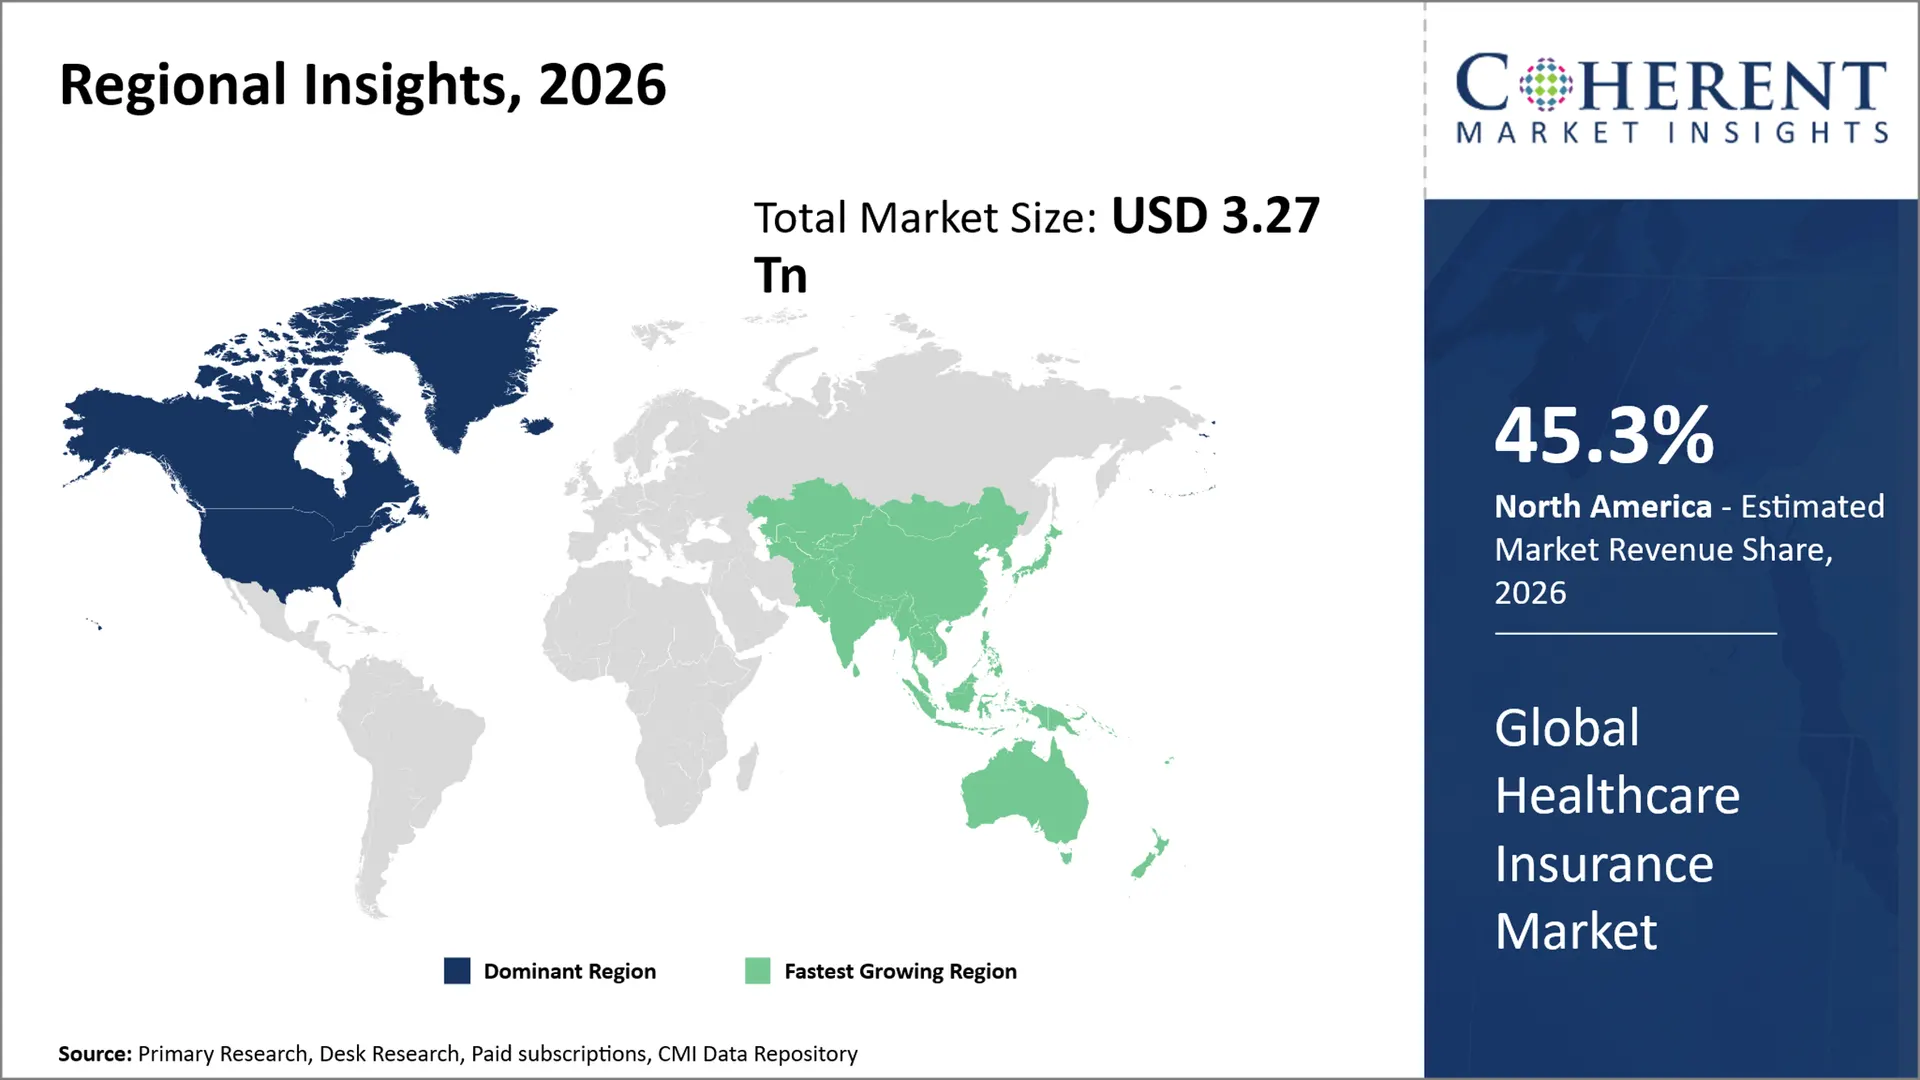
なぜ北アメリカがヘルスケア保険の強い市場ですか?
北米は、世界的な医療保険市場をリードし、推定のための会計 45.3%未満 2026年、健康に配慮した医療ネットワーク、高患者カバレッジ、高医療費、保険の浸透による共同利用。 カナダや米国などの地域における国は、主に、医療のカバレッジや浸透および機関化医療の配送インフラに関する政府支援政策の増加による、規制の高い保険業界を持っています。
たとえば、カナダ保健法は、すべての州および地域が、患者に対する予防措置の費用を含め、均一な条件に基づいて、すべての医学的に必要な病院および医師サービスの包括的なカバレッジを提供するために、公に管理された健康保険の計画を確立しなければならないことを規定しています。 (出典: カナダ政府) さらに、成熟したヘルスケアデリバリーシステムと成熟した民間保険の運用体制により、多様な医療カバレッジの需要が高まります。
なぜアジアパシフィックヘルスケア保険市場は高成長?
アジア・パシフィックは、グローバル・ヘルスケア・保険市場における最速成長を期待し、CAGRの推定値を登録する。 7.0%の 2026~2033年頃 地域は、 20.2%の 2026年のグローバル市場において、急激な経済成長、ヘルスケア消費の増加、中級の人々拡大、新興国における保険浸透の拡大に取り組んでいます。
政府は、公共医療インフラと保険の普及を強化する努力は、市場の主要な成長要因であり、民間部門の普及とデジタル化が医療保険へのアクセスを促進します。 例えば、中国国家医療安全保障局によると、人口の1.32億(約95%)は2024年に基本的な医療保険を持っていたし、国の広範な政府主導の医療カバレッジと強力な保険の浸透を強調した。 (出典: 中国人民共和国)
グローバルヘルスケア保険市場 主要国向けOutlook
なぜ米国ヘルスケア保険市場における先進イノベーションと採用は?
米国は、医療保険のイノベーションのリーダーであり、民間保険会社の成熟したエコシステム、強力なデジタルヘルス技術インフラ、下書き、クレーム処理、ケア管理の分野における技術の成熟採用を支持しています。 市場は、保険会社、プロバイダー、デジタルヘルス会社、およびデータ主導のリスク管理プロバイダ間の統合の強い程度を持っています。
日本はヘルスケア保険市場にとって好ましい市場ですか?
日本は、近中途医療保険、成熟した公共保険システム、老化人口、医療と介護の両方の継続的な要求によって支援された魅力的な医療保険市場を表しています。 民間保険会社は、医療費を十分にカバーしないケアのための公共システムを補うために製品を導入する可能性があります。
中国はヘルスケア保険市場のための主要な成長ハブとして新興していますか?
中国は、政府のスキームや保険の普及、健康増進、より高い商業健康保険の需要と医療へのアクセスが容易で重要な成長ドライバーを維持します。 大規模な人口と医療生態系のさらなる解放も、より大きな保険浸透のための機会を開く.
なぜドイツは、欧州のヘルスケア保険市場をトップにしていますか?
ドイツは、国家システム、大規模なカバレッジ人口、民間補助金および代替保険の重要性を享受するヨーロッパの医療保険市場をリードする。 デュアルパブリックプライベートシステムは、消費者がプライベートプランの選択を持っている間、人口の大部分が公に資金供給されたスキームによって覆われていることを確認します。
ヘルスケア保険市場はフランスで発展していますか?
フランスは、補完的な私的健康保険の広範な範囲と組み合わせて、普遍的なStatutory Health Insurance(SHI)システムによって特徴付けられる成熟した保険市場を構成する。 公正な補完的なカバーにより、公正な報酬額がバランス良くなり、民間の健康保険に対する要求の効率性がわかります。
医療保険市場での新しい成長機会を作成する保険販売、サービス、およびクレームの急速なデジタル化方法は?
ヘルスケア保険は、AIやML、分析、テレメディシン、モバイル機器のヘルスケア保険会社などのデジタルツールの配列を使用してすぐにデジタル化することで、ポリシーの発行を合理化し、下書きを自動化し、デジタルオンボードクライアント、プロセスクレームを自動化し、保険を受けることができます。 これらのデジタル機能により、健康保険会社がカバレッジをパーソナライズし、リスクを正確に評価し、管理および顧客エンゲージメントのコストを削減することができます。 デジタルクレームおよびサービスプラットフォームは、クレーム処理を改善し、不正を削減し、透明性を高めることができます。 例えば、2025年に、 米国保険委員会協会(NAIC) 調査された健康保険会社の84%は、クレームの適応、不正検知、事前承認、リスク管理などの機能でAI/MLを採用し、AIの継続的な拡大を中核医療保険プロセスに強調したと報告した。
マーケットプレイヤー、キー開発、競争力のある風景
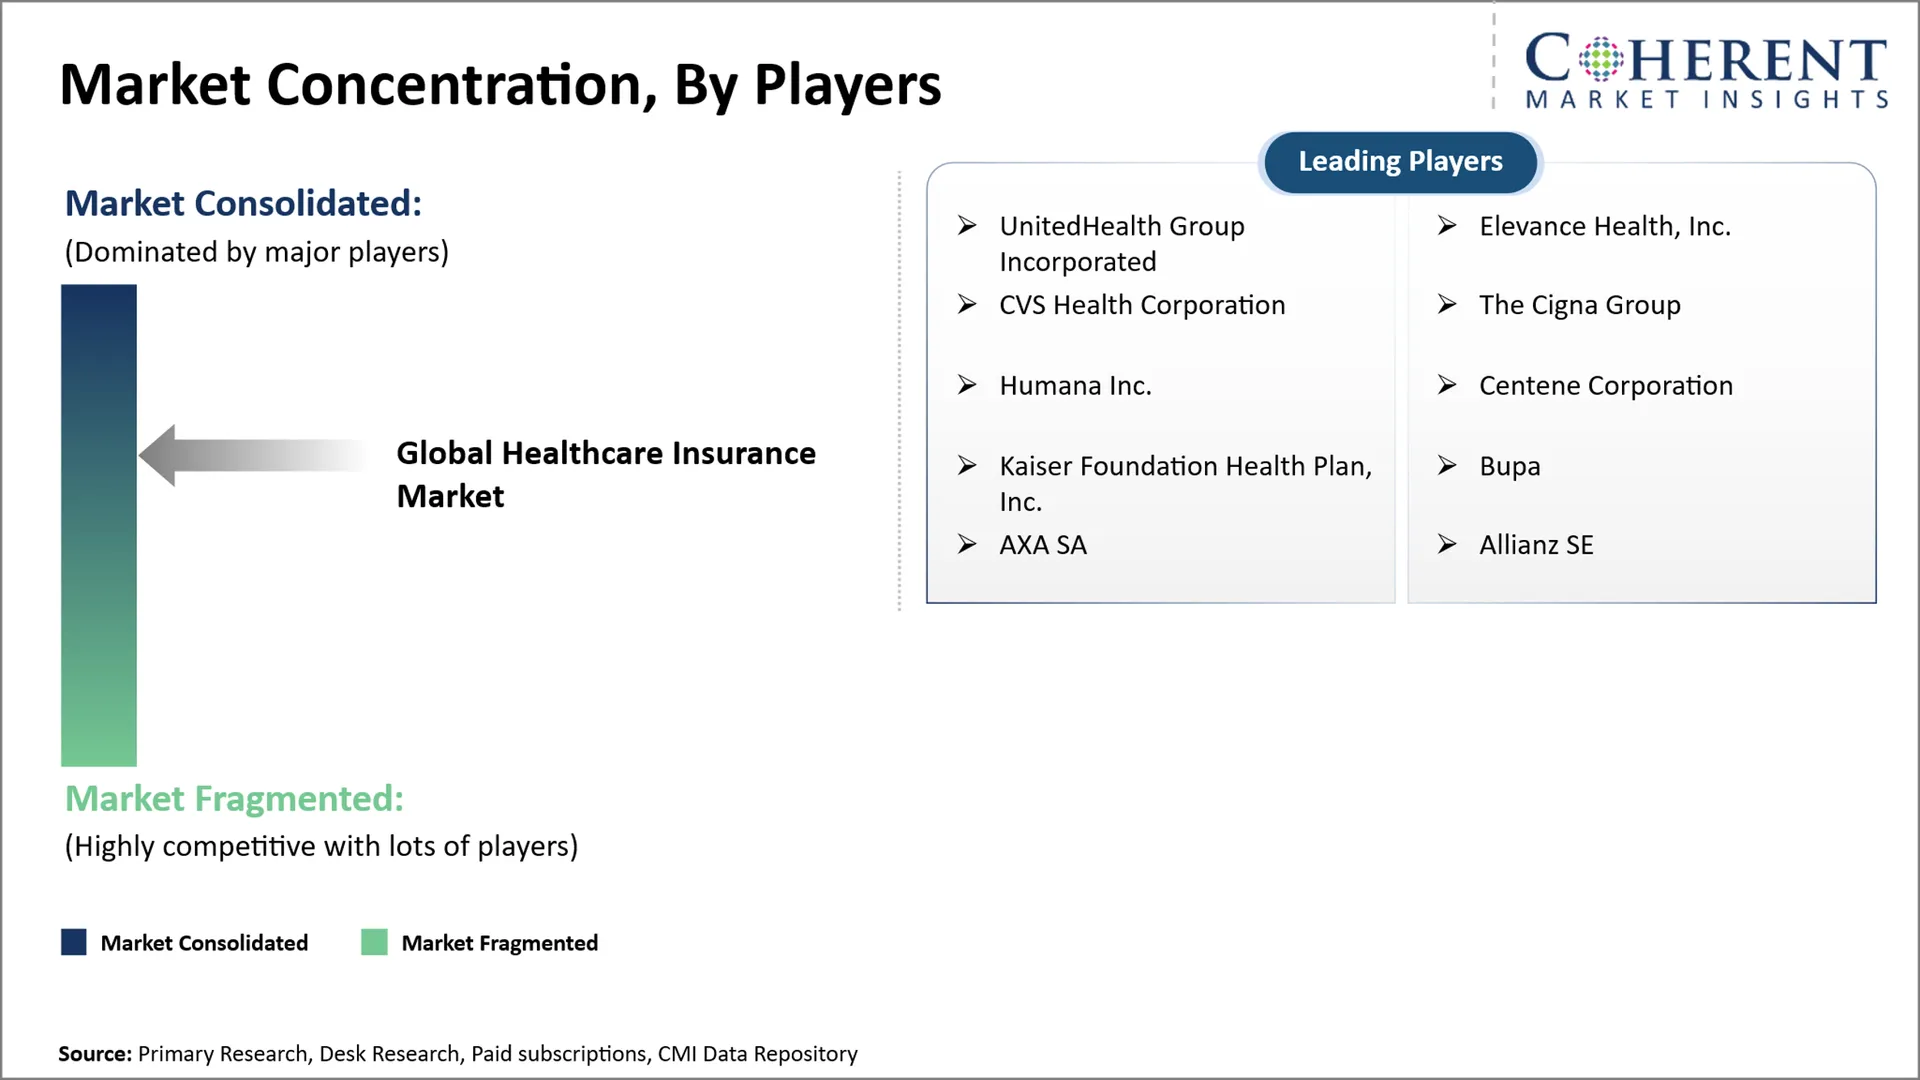
主な開発
- 8月2026日 プルデンシャルHCL健康保険 インドの保険規制および開発機関(IRDAI)から登録証明書を受領した後、インドでの業務を開始。 プルデンシャル plc と HCL グループ間の 70:30 ジョイント ベンチャーがインドの急速に拡大する医療保険市場に入りました。 保険会社は、顧客中心の健康保険ソリューションを提供し、競争を強化し、インド市場での保険サービスを拡大するためのデジタルおよびAI対応能力を活用する予定です。
- 8月2026日 KKRについて メディカバー・インディア(メディカバー・インディア)は、24の病院と南インドと西インドを横断する約4,800台を網羅する多方面の病院ネットワークであるメディカバー・インディアを取得するための合意を発表しました。 医療インフラ、臨床能力、技術、高度医療サービスへのアクセスのさらなる拡大を支援することが期待されます。 トランザクションは、ヘルスケア支出の増加と保険の浸透によって支えられて、インドのヘルスケアエコシステムへの成長投資を反映しています。
- 6月2026日 ブパ オーストラリアの提携健康グループを規制当局の承認のもとに取得する合意を発表しました。 買収は、企業の健康と福祉サービスとともに、Bupaのヘルスケアネットワークに68プライマリケアクリニックと3つの緊急ケアクリニックを追加します。 ブパの統合医療能力を強化し、オーストラリアを横断する顧客のための医療サービスへのアクセスを改善することが期待されます。
- 2026年4月、Jio Financial サービス リミテッドおよび アリアンツグループ インドの保険会社50:50の第一次保険合弁会社を設立するための拘束力のある合意に入った。 パートナーシップは、Jio Financial Servicesのデジタル機能と配分を、Allianzのグローバル保険の専門知識と組み合わせています。 合弁事業は、法規制や規制当局の承認に基づいて、インド各地の革新的でデジタルで有効な医療保険ソリューションへのアクセスを拡大する予定です。
競争力のある風景
グローバルな医療保険市場は、カバレッジパント、プレミアム手頃な価格、クレーム効率、デジタルアクセシビリティ、顧客体験、およびプロバイダネットワークの強みを中心に競争し、非常に競争的です。 市場参加者は、デジタルプラットフォーム、AI主導のライティングおよびクレーム管理、パーソナライズされた保険製品、および統合医療エコシステムに投資し、顧客保持を強化し、カバレッジを拡大しています。 主な焦点区域は下記のものを含んでいます:
- デジタルおよびオムニチャネルの保険配分の拡大
- アンダーライティング、クレーム、不正検知におけるAIと自動化の統合
- パーソナライズされた予防医療保険製品の開発
- テレメディシン、デジタルヘルス、リモートケアサービスの統合
- ヘルスケアプロバイダーネットワークとバリューベースのケアモデルの拡大
マーケットレポートスコープ
医療保険市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 3.27 トン |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 5.7%(税抜) | 2033年 価値の投射: | 米ドル 4.82 トン |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ユナイテッドグループヘルス株式会社、Elevance Health, Inc.、CVS Health Corporation、Cignaグループ、Humana Inc.、Centene Corporation、Kaiser Foundation Health Plan、Inc.、Bupa、AXA SA、Allianz SE | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間、グローバルな医療保険市場は、従来の再投資に焦点を当てたモデルからデジタル化、予防、パーソナライズされたカバレッジモデルへの移行が期待されます。 保険会社では、AI、デジタルヘルスプラットフォーム、テレメディシン、データ主導のアンダーライティングを組み合わせ、手頃な価格、クレーム効率、顧客エンゲージメント、リスク管理を改善します。 業界は、特に新興国間で、公共および民間のヘルスケア融資システム間のより強力な統合を見ることが期待されています。
- インドの個々のカバレッジのために、最大限の機会は、おそらく民間の健康保険の中に存在します。 インドは、ヘルスケアコストが上昇するにつれて、民間保険の拡張のための実質的な部屋を提供しています, 保険の普及は、成熟した市場レベルの下に残っています, そして、デジタルディストリビューターは、以前に保存された消費者に到達することができます. 手頃な価格、柔軟性、デジタル的に購入された個々の計画を外来、予防、および入院の利点で開発するプレーヤーは、最も強力な増分要求をキャプチャする可能性があります。
- 競争上の優位性を得るために、市場参加者は、主にプレミアムで競争するよりも、技術主導の差別を優先すべきである。 AI対応のアンダーライティングとクレーム、シームレスなデジタル・オンボーディング、パーソナライズされた製品、幅広いヘルスケア・プロバイダー・ネットワークへの投資、より迅速なクレーム決済により、顧客の保持と運用効率を強化できます。 保険会社は、データの主導的な価格設定を使用して、収益性で手頃な価格をバランスよくするために、異なる所得グループに取り組むtieredおよびモジュラー製品を開発する必要があります。
市場区分
- タイプ 洞察(Revenue、USD Tn、2021 - 2033)
- 公衆健康保険
- 健康保険
- 包帯の洞察(Revenue、USD Tn、2021 - 2033)
- 個人のお客様
- グループ
- 流通チャネルの洞察(Revenue、USD Tn、2021 - 2033)
- ダイレクトセールス
- インタビュー
- オンライン
- 地域インサイト(Revenue、USD Tn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- ユナイテッドグループヘルス株式会社
- 株式会社エレバンスヘルス
- CVSヘルス株式会社
- Cignaグループ
- 株式会社ヒューマナ
- センテネ株式会社
- 株式会社カイザー財団健康計画
- ブパ
- アキササ
- アリアンツSE
ソース
第一次研究インタビュー
- 健康保険役員およびポリシー設計、価格設定、リスク評価、ポートフォリオ管理に関わる専門家
- ヘルスケア保険のクレームおよびクレーム管理、利用管理、不正検知の責任者
- 個人およびグループ健康保険の販売に関わる保険ブローカー、代理店、および分配の専門家
- 保険会社および病院の管理者は、保険会社契約、払い戻し、ネットワーク管理に関与しています
- ヘルスケア技術およびAI対応のアンダーライティング、クレーム・オートメーション、テレメディシン、デジタル保険プラットフォームに関するデジタルヘルスケアの専門家
ステークホルダー
- 公衆衛生保険会社
- 医療保険ブローカー、エージェント、およびサードパーティの管理者
- 病院、診療所、医療従事者ネットワーク
- 社員・団体の健康保険を調達する団体
- ヘルスケア技術、デジタルヘルス、および保険会社
- 政策株主・医療関係者
- 保険会社および保険サービスプロバイダ
- 政府医療プログラムおよび公衆衛生融資機関
- エンドユースセクター
- 病院および多専門医療センター
- クリニックと鍼灸治療施設
- 企業・雇用主のヘルスケアプログラム
- 政府・公的医療プログラム
- 個別および家族医療のカバレッジ
- 介護・高齢者医療サービス
- テレヘルスとデジタルヘルスケアサービス
- 予防とウェルネス医療プログラム
- 規制と健康ボディ
- 米国メディケア・メディケイドサービスセンター(CMS)
- 米国保健省(HHS)、米国
- 米国保険委員会協会(NAIC)
- 欧州保険および労働組合の権限(EIOPA)、欧州
- インド(IRDAI)、インドの保険規制および開発機関
- 財務執行機関(FCA)、米国
- プルデンシャル規制当局(PRA)、英国
- オーストラリアのプルデンシャル規制当局(APRA)、オーストラリア
- 保健機関(HIA)、アイルランド
- 世界保健機関(WHO)
データベース
- CMSメディケアとメディケイドデータ
- CMS健康保険市場 データデータ
- WHOグローバルヘルス天文台
- OECD健康統計
- 世界銀行健康・栄養・人口データベース
- IRDAI保険統計・年報
- EIOPAについて 保険統計
- NAIC保険規制情報システム(IRIS)
- 米国Census局健康保険データ
ジャーナル
- ランセット
- 健康経済ジャーナル
- 健康経済学
- 健康経済・経営の国際ジャーナル
- BMC健康サービス研究
- 健康に関する国際ジャーナル
- リスク・保険のジャーナル
- リスクと保険に関するジュネーブ紙 - 問題と実践
協会について
- 全国保険委員会(NAIC)
- アメリカンヘルス保険プラン(AHIP)
- 国際保険協会(IIS)
- 保険情報研究所(Triple-I)
- ジュネーブ協会
- 欧州保険・保養連盟(保険ヨーロッパ)
- 国際保険スーパーバイザー協会(IAIS)
- 国際保険協会(GFIA)
パブリックドメインソース
- CMS – メディケア, メディケイド, 健康保険の市場参入, 適用範囲, プレミアム, ポリシーデータ
- IRDAI - 医療保険の規制、保険登録、製品、クレーム、保険料、政策株主情報
- WHO – ユニバーサルヘルスカバレッジ, 健康フィナンシング, 保険スキーム, グローバルな医療費データ
- OECD – ヘルスケアカバレッジ、健康増殖、保険の資金調達、およびクロスカントリーヘルス統計
- 世界銀行 – 健康増減、金融保護、医療カバレッジインジケーター
- EIOPA – 欧州保険市場、保険、流通、規制統計
- NAIC – 米国保険市場、規制当局、健康保険、保険会社データ
独自の要素
- ログイン データ分析ツール、特有CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的な医療保険市場は、2026年にUSD 3.27 Tnで評価され、2033年までにUSD 4.82 Tnに達すると予想されます。
公共医療保険は、広範な政府の支援、大きな受益プール、および広範な公共医療プログラムにより優勢です。
医療保険は、病院化、治療、および関連医療サービスを含む医療および医療費に対する金融カバレッジを提供します。
2026年から2033年にかけて、世界的な医療保険市場のCAGRが5.7%を予定しています。
医療費の調達は、金融保護のための需要を駆動し、公共および民間医療保険のカバレッジを拡大することは、世界的な医療保険市場の成長を促進する主要な要因です。
高い保険料は、一部の消費者にとって有益性を制限し、複雑な政策条件とアクセシビリティを削減するクレーム手順は、グローバルな医療保険市場の成長を妨げる主要な要因です。
報道面では、2026年の市場収益率を損なうとグループが推定されます。