

太陽光発電用ガラス市場規模とシェア分析 - 成長傾向と予測 (2026 ~ 2033 年)
太陽光発電用ガラスの市場規模はCAGR 28.5%で成長し、2026 年には165 億米ドルに達し、2033 年には956 億米ドルに達すると予想されています。主な成長原動力は、主に太陽光発電システムの設置増加、再生可能エネルギーインフラへの投資の増加、 両面受光型で高効率の太陽電池モジュールの採用の増加、およびクリーンエネルギー生成に向けた政府の政策。 太陽光発電用ガラスは、光の透過率を高め、太陽電池を外部環境から保護し、太陽電池モジュールの耐久性とエネルギー変換効率を向上させる重要な材料です。 国際エネルギー機関 (IEA) は、世界の太陽光発電容量の追加は 2025 年に約 12% 増加して初めて 600 GW を超え、世界の累積太陽光発電容量は約 2,800 GW になったと述べています。
重要なポイント
- 結晶モジュールセグメントは、2026 年に90.0%で市場を支配すると推定されています。このセグメントの成長は、結晶シリコン技術の広範な採用、モジュール効率の向上、シリコンベース製造の拡張性、高効率TOPConやその他のn型アーキテクチャへの急速な移行によって推進されています。
- 反射防止コーティングガラスセグメントは、2026 年に55.0%でトップになると推定されています。このセグメントの成長は、表面反射の低減、太陽光の透過率の増加、モジュールの出力の増加、およびより高効率の太陽光発電システムへの対応によるものです。 2025 年に Applied Surface Science に掲載された査読済みの研究によると、高度な反射防止ガラス コーティングの平均光透過率は 96.86%、反射率はわずか 3.07% でした。この研究では、太陽光発電用途における高度な AR コーティングの性能上の利点が実証されました。
- 公益事業セグメントは、2026 年に 62.0% で市場を支配すると推定されています。このセグメントの成長は、大規模太陽光発電所の拡大、再生可能電力需要の増加、太陽光発電システムのコスト低下、大容量地上設置型太陽光発電プロジェクトの継続的な開発によるものです。 2026 年 2 月に更新された Global Energy Monitor の Global Solar Power Tracker によると、予想される事業規模の太陽光発電容量は 2025 年に 17% 増加し、全世界で 2.2 TW を超えました。 さらに、世界中で 440 GW 以上の実用規模の太陽光発電容量が建設中です。
- アジア太平洋地域は、2026 年に約 66.0% のシェアで太陽光発電用ガラス市場を支配すると推定されています。この地域の成長は、太陽光発電の大規模導入、太陽電池モジュールとガラスの強力な製造能力、実用規模の設置の増加、中国、インド、日本、オーストラリアにわたる多額の太陽光発電投資によって推進されています。 2026 年の IRENA の再生可能エネルギー統計では、2025 年末までにアジアの太陽光発電設備容量は約 1,528.2 GW、オセアニアの太陽光発電設備容量は約 42.4 GW となり、世界の太陽光発電容量 2,383.2 GW の約 65.9% を占めると報告されました。
マーケットドライバー
分散型および屋根の太陽PVの急速な拡大は太陽光発電ガラスのための加速の要求です
分散型太陽光発電設備の急速な成長は、住宅、商用および産業用途向けの太陽光発電ガラスの需要が高まっています。 耐久性、高伝達、反射防止、強化ガラスは、天候、機械的負荷、長期屋外暴露からモジュールを保護しながら、モジュールの効率性を向上させるために、屋上システムのためにますます必要とされます。
2025年10月、国際エネルギー庁は、再生可能エネルギー2025の報告書を発表しました。このレポートは、太陽光発電アプリケーションを分散したプロジェクトは、2025年から2030年までのグローバルなPV成長の42%を表します。 IEAはまた、高小売電気の価格と支持方針は、家庭や企業が分散したPVシステムをインストールする重要なドライバであることを指摘しています。
ガラスガラスと高効率モジュールに向けたシフトは、太陽光発電ガラスの消費を運転しています
太陽の光起電ガラス市場のためのもう一つの重要な運転者はbifacial、nタイプおよびガラス ガラス ガラス ガラス 太陽光発電モジュールへのシフトです。 ガラス グラス モジュールは従来のガラス バック シート モジュールと異なり、それらに前部および後部表面にガラスが、それによってモジュールごとの光起電ガラスの量を増加し、高められた耐久性、対面発電およびより長い操作の生命を可能にします。
2026年6月、Fraunhofer ISEとOxford PVは、屋上およびユーティリティアプリケーション用の新しいガラス製のperovskite-silicon tandemモジュールを発表しました。 491Wの屋上モジュールと546Wのバイファシャルモジュールは、25.6%のモジュールの効率性を達成し、高性能な太陽光発電モジュールの次世代に高度なガラスガラス構造を組み込んでいます。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
EUは中国の太陽ガラスの輸入(2025–2026)の反ダンピングの措置を見直します |
|
インドはALMMリストIIの要件(2026)を通じて国内ソーラー製造を強化 |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
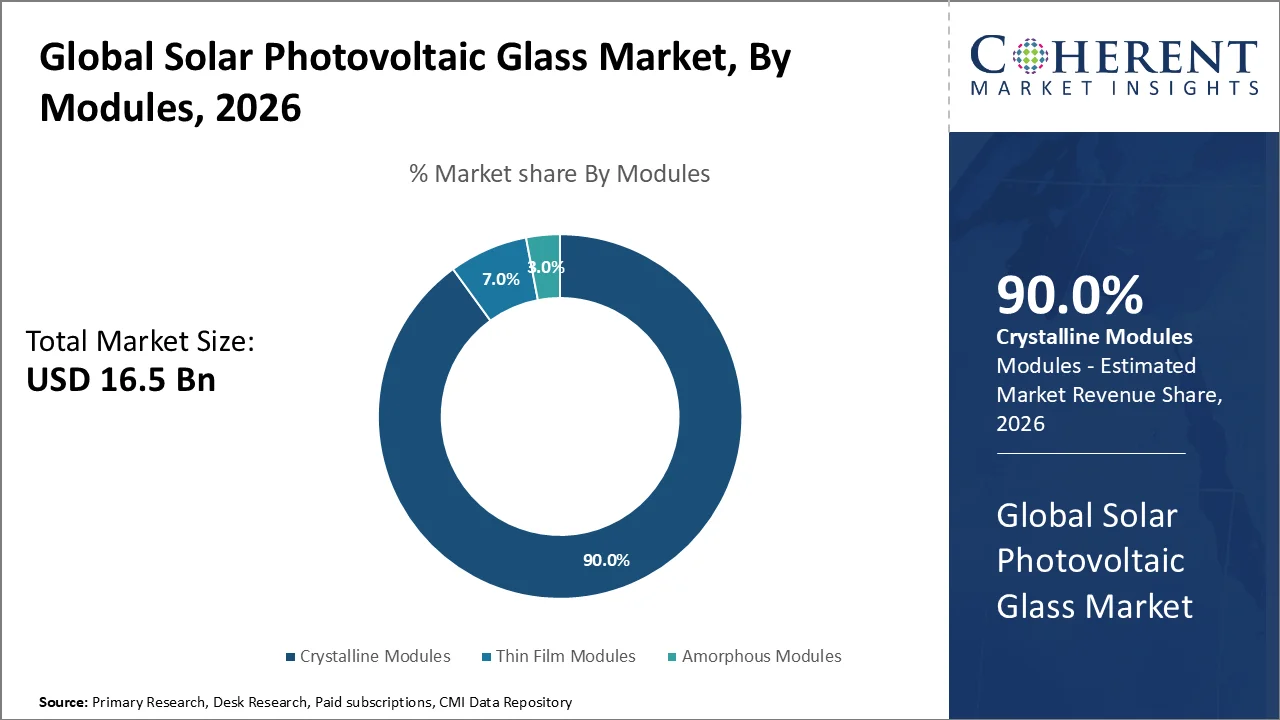
なぜ結晶モジュールなのか 最大の株式を取得する?
モジュールに基づき、結晶モジュールセグメントは2026年に90.0%の最大の太陽光発電ガラス市場シェアのアカウントに投影されます。 セグメントの成長は、結晶シリコンPV技術の圧倒的な採用を支持し、製造インフラを確立し、モジュールの効率性を改善し、高度なn型およびTOPConセルアーキテクチャの迅速な商用化を実現します。
IEA太陽光発電システムプログラム(IEA-PVPS)によると、太陽光発電アプリケーション2025の動向は、2025年12月に公表され、結晶シリコン技術は、約98%のグローバルPVモジュール生産を占めています。
2026年6月、JinkoSolarがSNEC 2026で次世代タイガーネオ5.0n型 TOPConモジュールを導入しました。 新しい結晶シリコンモジュールは、700 W の出力、25.91% モジュールの効率と 259 W/m2 を超える電力密度を提供します。
なぜ最大の株式を取得する反射防止コーティングガラス?
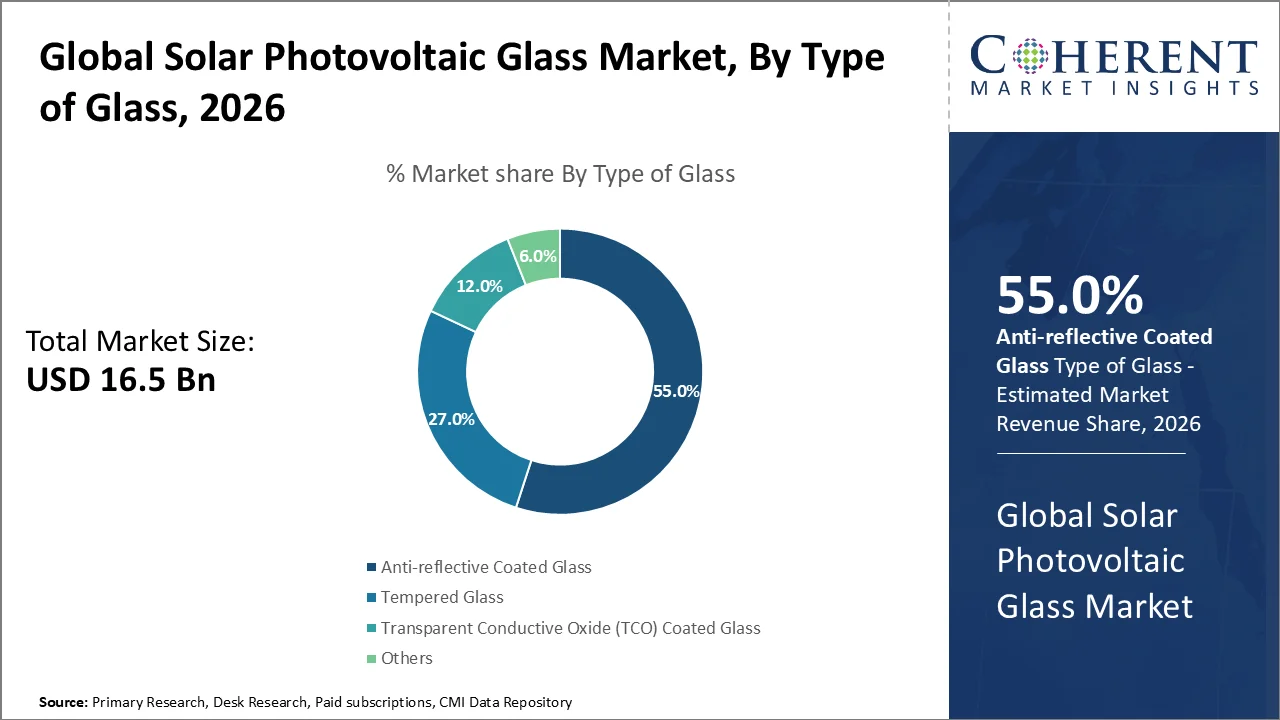
ガラスの種類に基づいて、反射防止コーティングされたガラスセグメントは、55.0%の最大の市場シェアを2026に占める。 セグメントの成長は、反射損失を最小化し、太陽光伝送を増加させ、モジュールの出力を強化し、結晶や他の太陽光発電技術のエネルギー収率を向上させる能力を支持しています。
2025年9月2日に欧州物理ジャーナルプラスで発表されたピアレビューされた研究では、市販のPVモジュールの約90%のカバーガラスは、現代の太陽光発電モジュールにおけるAR技術の広範な統合を実証し、反射防止コーティングを備えています。
光学および量子の電子工学で公表された2026年1月では、最適化されたSiO2の反射防止コーティングが最大95%の伝送を達成し、3%の反射率が低いことがわかりました。 コーティングされたガラスを搭載する太陽電池は、ベアガラス装置と比較して、電力変換効率の2%向上を実証しました。
なぜユーティリティセグメントが最大の市場シェアを保持しますか?
用途に応じて、ユーティリティセグメントは2026年に62.0%の最大のソーラー太陽光発電ガラス市場シェアを占める予定です。 セグメントの優位性は、ユーティリティスケールのソーラーファームに必要な大量の太陽光発電モジュールを借りています。マルチギガワットプロジェクトの開発、モジュールコストの低下、企業の電力購入契約の低下、および太陽光発電システムの統合の増加。
IEA太陽光発電システムプログラムの2026のグローバルPV市場のスナップショットによると、中央化されたPVインストールは2024年に369 GWから2025年に410 GWに増加し、2025年にインストールされたすべての新しいグローバルPV容量の59%を占めています。
2026年8月、LONGiは、それがその供給することを発表しました イタリアのInnovo Recoverys社が開発した、71 MWpの実用規模のソーラーポートフォリオのためのHi-MO 9の太陽光発電モジュール。 ポートフォリオは、年間110GWhの再生可能エネルギー発電量を想定し、40,000を超えるイタリアの家庭の電力要件を満たすことができます。
ソーラー太陽光発電 ガラス市場 トレンド
- デュアルガラスとガラスガラスの太陽光発電モジュールの採用が増加し、太陽光発電ガラスの消費を促進します。 太陽光発電(ITRPV)2026の国際技術ロードマップによると、業界は従来のガラスバックシート構成からシフトし、背面カバー材料としてガラスの重要性が高まります。 これは耐久および非常に透明な前部および後部ガラスを要求するbifacialおよび高性能モジュールの設計によってバックアップされます。
- 業界は、薄く軽い太陽光発電ガラスに向かって移動しています。メーカーは、モジュール重量、原材料消費量、輸送コスト、およびエンボディカーボンを削減するのに役立ちます。 ITRPV 2026のロードマップは、モジュールメーカーが機械的強度と信頼性の自信を持って材料の使用を最適化するために働くように、薄膜のガラス構成のための業界における継続的な進歩を示しています。
- 先進的な反射防止および表面加工された光電ガラスを使用した次世代モジュールの光学性能を改善しました。 フラウンホーファーISEは2026年2月に34.2%の効率でタンデムの太陽光発電モジュールを発表しました。 反射損失を減らすためにガラス表面にナノインプリントされた反射防止構造。 高効率モジュールアーキテクチャのエンジニアリング型太陽光発電ガラスの重要性が高まっています。
地域洞察
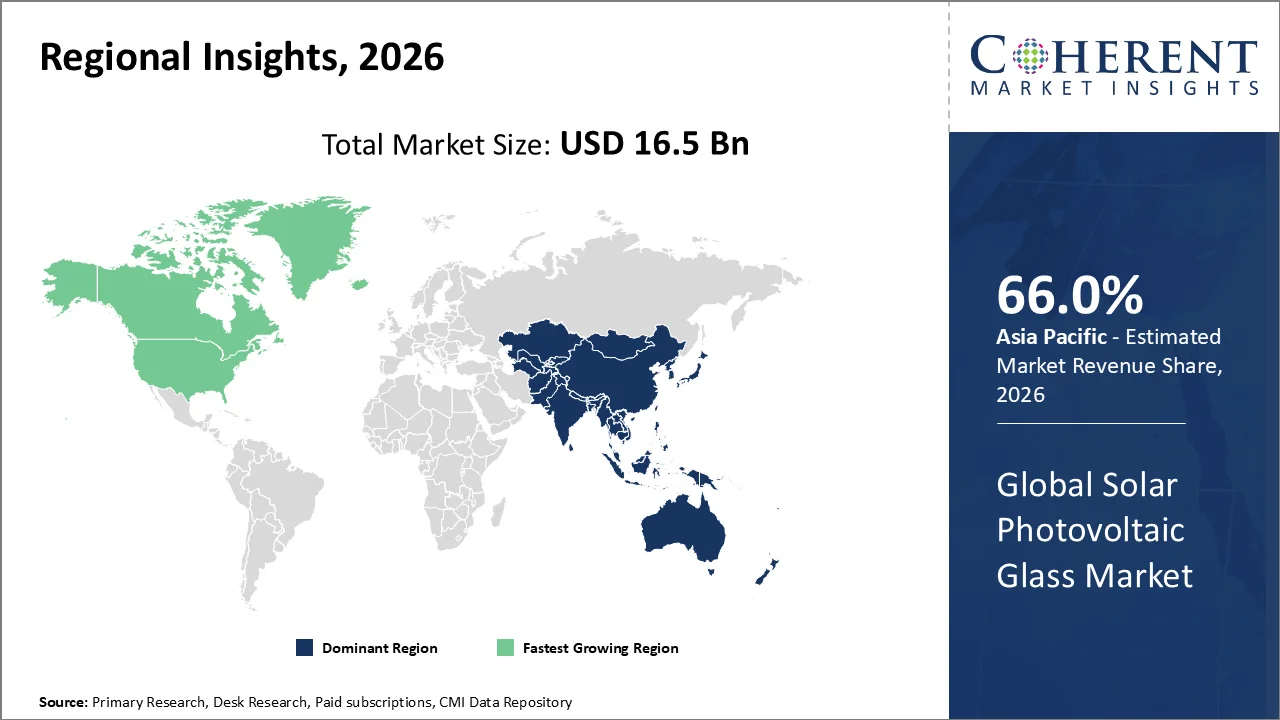
アジアパシフィックは、大規模ソーラー導入と強力なPV製造拠点へのオウイングを提案
アジア太平洋地域は、2026年に約66.0%の太陽光発電ガラス市場シェアを占める。 地域の優位性は、中国、インド、日本、オーストラリア、東南アジア全域で高効率およびデュアルガラスモジュールの展開を拡充し、広範な太陽光発電製造エコシステム、大規模太陽光発電システム、および中国、インド、日本、オーストラリア、東南アジア全域の高効率およびデュアルガラスモジュールの展開を支持しています。
インドも地域の需要を強化しています。 新規および再生可能エネルギー(MNRE)の省によると、インドは2026年7月31日の累積太陽光発電容量の164.59 GW、地上搭載太陽光発電の122.57 GW、グリッド接続屋上ソーラーの30.74 GWを含む。
北米ソーラー太陽光発電ガラス市場 トレンド
北米は、予測期間にわたって太陽光発電ガラス市場で最も急速に成長している地域の一つであることが期待されます。 地域成長は、米国、カナダ、メキシコ全域で高効率な結晶およびバイファシャルモジュールの需要を増加させ、国内太陽光発電製造の拡大、および増加する太陽光貯蔵プロジェクトを加速し、ユーティリティスケールソーラーインストールの促進、および国内太陽光発電製造の拡大を期待しています。
米国のエネルギー情報管理(EIA)によると、2026年2月20日、米国デベロッパーは2026年の間に43.4 GWを追加し、2025年に追加された27.2 GWと比較して60%増加を表しています。 ソーラーは、2026年に全米の実用規模の発電容量の51%を占める予定です。
2026年8月、米国に拠点を置くSOLACYCLEは、リサイクルされた太陽光発電ガラスの実用化と、米国の5拠点にわたる太陽光モジュールのリサイクル能力の確立について報告しました。
国内ソーラー製造拡張は、米国における太陽光発電ガラス市場を加速
米国ソーラー太陽光発電ガラス市場は、国内の太陽光製造の拡大、太陽光発電サプライチェーンのローカリゼーション、高効率結晶およびヘテロ接合モジュールの生産の増加に強い成長を目撃しています。 統合製造施設の開発は、次世代太陽光発電モジュールで使用される高透過、強化、パターン化、反射防止ガラスなど、専門ソーラーガラスの要件を増加しています。
EIAは、2026年と2027年の間に米国でオンラインで来るべき新しい太陽の発生容量のほとんど70 GWが2025年と比較される操作の太陽容量のおよそ49%増加を表したと述べました。
MSolar Manufacturingは、2026年6月、バージニア州シェナンダ郡に垂直に統合されたソーラー製造施設を設立するために、USD 23.8百万の投資を発表しました。 56,000平方メートルの施設は、太陽光ガラス、シリコンセル、ヘテロ接合(HJT)細胞を製造し、太陽光モジュールを完成させ、国内の太陽光発電ガラス需要を直接強化します。
中国ソーラー太陽光発電ガラス市場 トレンド
中国は、大規模な太陽光発電製造エコシステム、広範囲の太陽ガラス生産能力、原材料供給チェーンを確立し、垂直に統合されたPVメーカーの強力な存在のために、ソーラー太陽光発電ガラス市場のための主要な生産と消費センターを表現し続けています。 2026年7月、Xinyiの太陽は操業太陽ガラスの溶ける容量が6月30日の1日あたりの22,600トンに達したと報告しました。
ニュース
- 2019年4月20日 グループでは、エンド・オブ・ライフ・太陽光発電モジュールから回収したカバーガラスを用いたフロートガラスの製造実証を成功発表お問い合わせ 徳山商事の低温熱分解技術で回収したPVガラスを用いて、NSGの千葉工場で試験を行いました。
- 2026年8月、Saint-GobainとAGCは、スペインのSaint-GobainのAvilés施設でフラットガラス製造用の世界初の大規模ハイブリッド電気炉として説明する計画を発表しました。
マーケットレポートスコープ
ソーラー太陽光発電 ガラス市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 16.5ポンド |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 28.5%の | 2033年 価値の投射: | 米ドル 95.6 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | AGCソーラー、日本板硝子株式会社、台湾硝子株式会社、Xinyiソーラーホールディングス、Sisecamフラットガラス、ガーディアングラス、サンゴバインソーラー、ボロシルガラス株式会社、フラットガラス株式会社、インターフローラ株式会社、広東ゴールデングラステクノロジーズ、ヘッカーグラステックニック株式会社、KG、Fソーラー、Emmvee Toughened Glass Private Limited、Euroglas。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- ソーラー太陽光発電ガラス市場は、太陽光発電への資本展開として、持続的な構造成長のために位置付けられています。 国際エネルギー機関(IEA)によると、2025年に約450億米ドルに達すると、実用規模と屋上ソーラーへの投資が予想され、グローバルなエネルギー投資支出において最大の単品となる。 この投資パイプラインは、強化された、高伝達、反射防止、および新しいPVインストールで使用されているデュアルガラス製品に対する需要を維持することが期待されます。
- 太陽光発電の経済性の向上は、太陽光発電ガラス消費のための重要な触媒を維持します。 2025年7月2日公表の2026年7月2日、太陽光発電所の電力量は2025年約44ドル/MWhです。 モジュールメーカーの間で競争を増加させる一方で、競争の激しい世代のコストは、大規模および分散型PVプロジェクトの継続的な開発をサポートし、ソーラーパネルサプライヤーをシンナー、強力、高伝送、付加価値コーティング製品にプッシュする可能性があります。
- 市場は地理的にも広まっています。, 限られた数のインストール市場に対する太陽光発電の業界依存を減らす必要があります。. IEAのグローバルエネルギーレビュー2026は、30カ国が2025年の間に1GW以上のソーラーPVをインストールしたことを発表しました。2020年に記録された数が2倍になりました。 この幅広い地理的採用は、地理化された加工、コーティング、焼戻し、モジュールガラス供給チェーンをサポートしながら、新興および開発市場でのソーラーパネルメーカーのためのより広い顧客基盤を作成することが期待されます。
市場区分
- モジュールによって(Revenue、USD Bn、2026-2033)
- 薄膜モジュール
- 結晶モジュール
- アモルファスモジュール
- ガラスの種類(Revenue、USD Bn、2026-2033)
- 反射防止コーティングガラス
- 透明な導電性酸化物(TCO)の上塗を施してあるガラス
- 緩和されたガラス
- その他
- 用途別(Revenue、USD Bn、2026-2033)
- 賃貸住宅
- 建築パネル
- 屋根のパネル
- 給湯装置
- クローラー
- バッテリーチャージャー
- その他
- 非必須
- 建築パネル
- 屋根のパネル
- ソーラーレーザー
- ソーラー車
- スペースクラフトと宇宙ステーション
- その他
- ユーティリティ
- 太陽光発電所
- 賃貸住宅
- グローバルソーラー太陽光発電ガラス マーケット 、地域別(Revenue、USD Bn、2026-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
- キープレイヤー
- AGCソーラー
- 日本シートガラス株式会社
- 台湾ガラスインッド株式会社
- 株式会社シンイソーラーホールディングス
- Sisecamのフラット ガラス
- ガーディアン ガラス
- サントゴバンソーラー
- ボロシルガラスワークス株式会社
- フラットガラス株式会社
- インターフロート株式会社
- 広東省の金ガラス技術
- Hecker Glastechnik GmbH & Co., Ltd.(本社:東京都千代田区、代表取締役社長:樋口 宏)
- F ソーラー GmbH
- Emmvee強化ガラスプライベートリミテッド
- ユーログラス
ソース
第一次研究インタビュー
- 太陽光発電ガラスメーカー
- ソーラーモジュールとセルメーカー
- ガラスコーティング、和らげ、加工スペシャリスト
- ソーラープロジェクト開発者とEPC請負業者
- 原料および専門ガラス製造者
- 公益社団法人や屋上ソーラー会社からの調達マネージャー
- ディストリビューターと太陽光発電コンポーネントサプライヤー
- 太陽光発電技術と先進ガラス材料における主要な意見リーダー(KOL)
データベース
- 国際エネルギー機関 - 太陽光発電システムプログラム(IEA-PVPS)
- 国際再生可能エネルギー機関(IRENA/IRENASTAT)
- 米国エネルギー情報局(EIA)
- 国立再生可能エネルギー研究所(NREL)
- ユーロスタット
- UNの対照データベース
- インド・ニュー・再生可能エネルギー(MNRE)
- 国家エネルギー管理(NEA)、中国
雑誌
- PVマガジン
- PVの技術
- 太陽光発電世界
- ガラスインターナショナル
- ガラス雑誌
- 再生可能エネルギー世界
ジャーナル
- 太陽エネルギー材料および太陽電池
- 太陽光発電の進歩: 研究・応用分野
- 太陽エネルギー
- 応用エネルギー
- 再生可能エネルギー
- 非結晶固体のジャーナル
- 半導体材料科学 プロセス
新聞/ビジネスニュースソース
- ロイター
- 金融タイムズ
- ウォールストリートジャーナル
- 経済の時代
- 日経アジア
- 南中国モーニングポスト
協会について
- 国際エネルギー機関太陽光発電システムプログラム(IEA-PVPS)
- 太陽エネルギー産業協会(SEIA)
- ソーラーパワーヨーロッパ
- グローバルソーラー協議会
- ヨーロッパのためのガラス
- インド国立太陽エネルギー連盟(NSEFI)
- 中国太陽光発電 工業組合(CPIA)
パブリックドメインソース
- 企業年次報告書、投資家プレゼンテーション、サステナビリティレポート
- 政府再生可能エネルギーと太陽光発電の出版物
- 太陽光発電のインストールと発電統計
- 太陽ガラスおよびPVの部品のための習慣そして国際貿易データ
- 大学・国立研究所研究出版物
- WIPO、USPTO、EPO、Google Patentなどの特許データベース
- ソーラーガラス製造能力と工場増設のお知らせ
- 規制、盗難防止、ローカリゼーション、再生可能エネルギー政策文書
- 太陽光発電モジュールおよび太陽光ガラスに関する技術基準
独自の要素
- ログイン データ分析ツール、過去10年間の情報に関する重要なCMIの既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
ソーラー太陽光発電ガラス市場は、2033年にUSD 95.6億に達すると予想され、2026年にUSD 16.5億から増加します。
太陽光発電ガラス市場は2026年から2033年の間に28.5%のCAGRで成長することを期待しています。
結晶モジュールのセグメントは、結晶シリコン技術と高効率nタイプとTOPConアーキテクチャの広範な採用によって支えられて、2026年に98.0%の最大シェアのアカウントに推定されます。
反射損失を削減し、光伝送を改善し、光起電モジュールの出力を高める機能により、2026年の反射防止コーティングされたガラスの区分は55.0%のシェアと導くと推定されます。
ユーティリティセグメントは、2026年に最大62.0%のシェアを占めており、実用規模の太陽光発電所の拡大と高容量の地上太陽光発電プロジェクトが推進されています。
ソーラー太陽光発電ガラスは、建物パネル、屋根パネル、太陽給湯器、バッテリー充電器、太陽光発電所、太陽光発電所など、住宅、非住宅、およびユーティリティ用途に使用されています。
市場は、2033年までに強い成長を目撃し、太陽のインスタレーションを拡大し、ガラスガラスとバイファシャルモジュールの採用を増加させ、PV経済を改善し、高透過率、反射防止、軽量、および高度なソーラーガラスの需要を増加させることが期待されます。 また、グローバル市場における太陽光発電の普及も加速し、ローカライズしたガラス加工・コーティング・焼戻し能力の要求を強化することが期待されています。