
射出成形材料市場 規模とシェア分析 - 2026 年から 2033 年
射出成形材料の市場規模はCAGR 5.8%で成長し、2026 年の市場価値は 3,380 億米ドルに達し、2033 年までに5,005 億米ドルに達すると予想されています。
市場の成長を促進する主な要因には、自動車、包装、消費財、エレクトロニクス、ヘルスケア分野における軽量で高性能な材料の需要の高まり、金属からエンジニアリング プラスチックへの代替の増加、精密部品の大量生産における射出成形の採用の増加などが含まれます。 OICA の 2026 年 4 月 23 日の報告書によると、世界の自動車生産台数は 2024 年の 9,270 万台から 2025 年には 9,640 万台に 3.9% 増加し、射出成形された自動車部品やエンジニアリング ポリマーの需要を支えることになるとのことです。
重要なポイント
- プラスチックセグメントは、2026 年に 84.6% で市場を支配するとみられます。このセグメントの成長は、ポリプロピレン、ABS、ポリエチレン、ポリカーボネート、ナイロン、その他のエンジニアリング熱可塑性プラスチックが大量の成形部品に広範に使用されていることに加え、軽量特性、設計の柔軟性、比較的低い加工コスト、および次のような用途への適合性によるものです。 自動車、包装、エレクトロニクス、消費財、医療用途。 欧州委員会の共同研究センター(JRC)は2025年8月、EUは6,280万トンのプラスチックを消費し、これは1人当たり約140kgに相当すると発表した。 同報告書によると、世界のプラスチック消費量は 2060 年までに倍増する見込みであり、ポリマー加工技術に対する長期的な需要が引き続き旺盛であることが示されています。
- 油圧式射出成形機セグメントは、2026 年に 53.2% で首位に立つ見込みです。このセグメントの優位性は、高い型締力機能、幅広い金型サイズの互換性、大型で複雑な部品の加工能力、比較的魅力的な資本コスト、自動車、消費財、建設、産業用成形事業にわたる広範な設置ベースによるものです。 2026 年 3 月、ハイチ インターナショナルは、同社のすべての主要な射出成形機プラットフォームが 2025 年中に成長を記録し、マーズ サーボ油圧プラットフォームは安定した需要を維持したと報告しました。
- 包装セグメントは、2026 年に 33.0% でエンドユーザー カテゴリのトップを占めると予想されています。このセグメントの成長は、キャップとクロージャー、容器、タブ、薄壁の食品包装、家庭用包装、その他の硬質成形製品の大量生産と、軽量でリサイクル可能なポリマー包装の採用の増加によるものです。 2026 年 7 月、欧州委員会の JRC は、2025 年に分析対象国全体で 590 万トンのプラスチック包装が市場に出されたと報告しました。
- アジア太平洋地域は、2026 年に約 40.7% の市場シェアを獲得し、世界の射出成形材料市場を支配すると予想されています。この地域の優位性は、大規模なポリマー生産基盤、広範な射出成形製造能力、自動車、電気、自動車からの強い需要によるものです。 特に中国、日本、インド、韓国、東南アジア全域のエレクトロニクス、包装、消費財、工業製造部門。 2025 年 10 月 8 日に発表された PlasticsEurope の「Plastics the Fast Facts 2025」によると、2024 年にはアジアが世界のプラスチック生産の 57.2% を占め、中国だけで 34.5% を占め、この地域には大規模な原材料と下流のプラスチック変換エコシステムが形成されています。
マーケットドライバー
リサイクル可能およびリサイクルされた包装材料への転移は射出成形材料の要求を整理します
持続可能性の要件は、一般的に射出成形材料のための主要なドライバですが、特にキャップやクロージャ、浴槽、容器、食品包装、家庭用包装およびその他の高容積硬質包装用途で。 樹脂メーカーは、よりポリプロピレン、ポリエチレン、PETグレードを開発し、リサイクル性、機械的性能、食品接触の順守、高速成形のための配合を強化しています。
2026年6月、欧州委員会は、包装および包装廃棄物(PPWR)に関する規制(EU)2025/40の実装ガイダンスを発表しました。 フレームワークは、プラスチック包装のための設計リサイクル要件と必須リサイクルコンテンツの規定を紹介します。 また、規制は、加盟国が2029年までに単一使用プラスチック飲料ボトルと金属飲料容器の重みにより90%の別々の回収率をサポートするシステムを確立する必要があります。
医療技術の製造業を拡大することは医学等級ポリマーおよび液体のシリコーン ゴムを支えることです
ヘルスケアは診断消耗品、薬剤配達部品、スポイト、吸入装置の部品、外科プロダクト、実験室の消耗品、医療機器ハウジング、シールおよび他の精密コンポーネントのランプの生産として射出成形材料のためのますますます魅力的な適用区域になりました。 医療製造は、高純度、生体適合性、耐薬品性、殺菌性、再現性のある寸法性能を提供する材料を必要とします。
2025年9月、MedTech Europeは、欧州は38,000社以上の医療技術会社に住み、そのうち90%が中小企業であったと報告した。 欧州の医療技術部門は930,000人以上を雇用し、15,700人を超える医療技術特許出願が2024年に提出されました。
現在のイベントと射出成形材料への影響 マーケット
現在のイベント | 説明とその影響 |
EU包装および包装廃棄物規制が適用され、リサイクルおよびリサイクルされたコンテンツ要件を強化する(8月2026) |
|
インドは、プラスチック包装の拡張プロデューサーの責任強化を強化する(2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
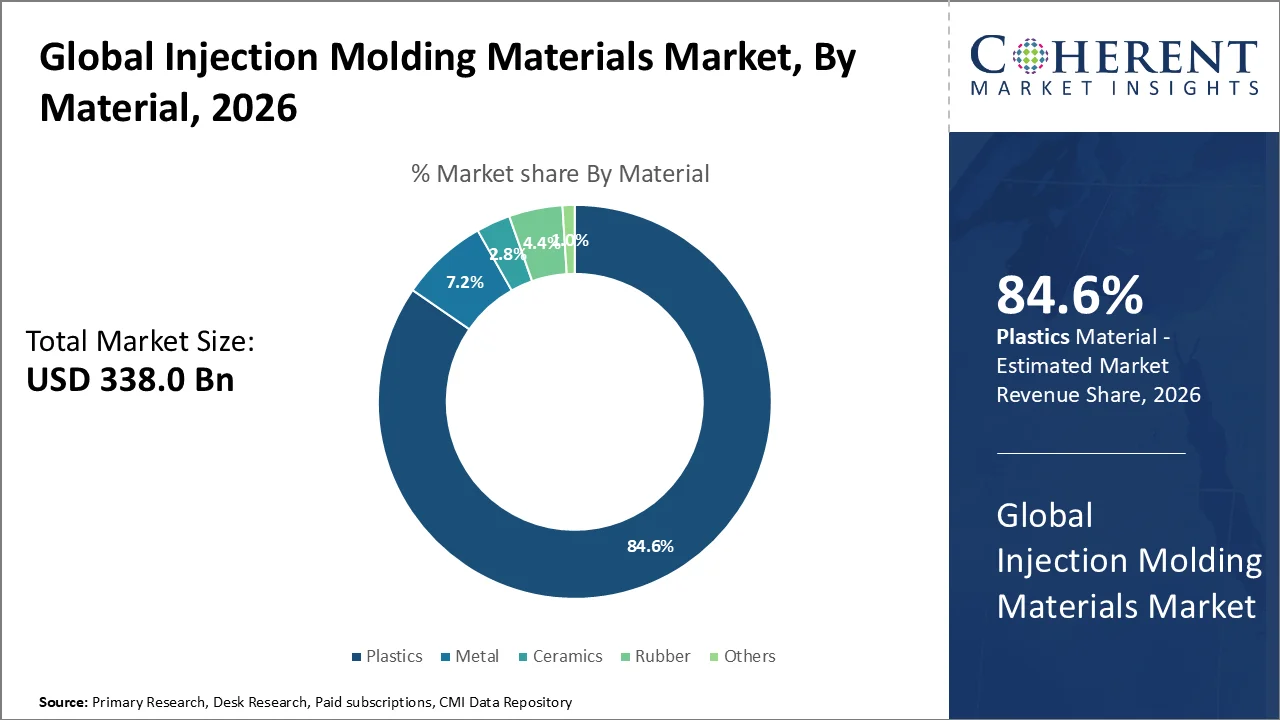
なぜプラスチックが最大の株式を取得するのですか?
素材のベースでは、プラスチックのセグメントは2026年に84.6%の最大の射出成形材料市場シェアを占めています。 区分の優位はポリプロピレン、ABS、ポリエチレンの広範な処理にowingです、 ポリカーボネート、射出成形によるナイロン、PBT、PEEK、PPSおよび他の熱可塑性。 プラスチックは包装、自動車、電気及び電子工学、消費財、構造およびヘルスケアの適用のためのよい成形性、低い部品の重量、耐食性、短い周期の時間および費用効果が大きい大量生産があります。
2026年7月、アメリカの化学評議会は、米国の主要なプラスチック樹脂の生産が6月2026日に8.8億ポンドに達したと報告し、年間1.2%増加しました。 2026年の最初の6ヶ月の間に累計生産量は53.3億ポンドに達し、2025年と同じ期間と比較して6.6%増加しました。
なぜ油圧射出成形機は最大の株式を保持していますか?
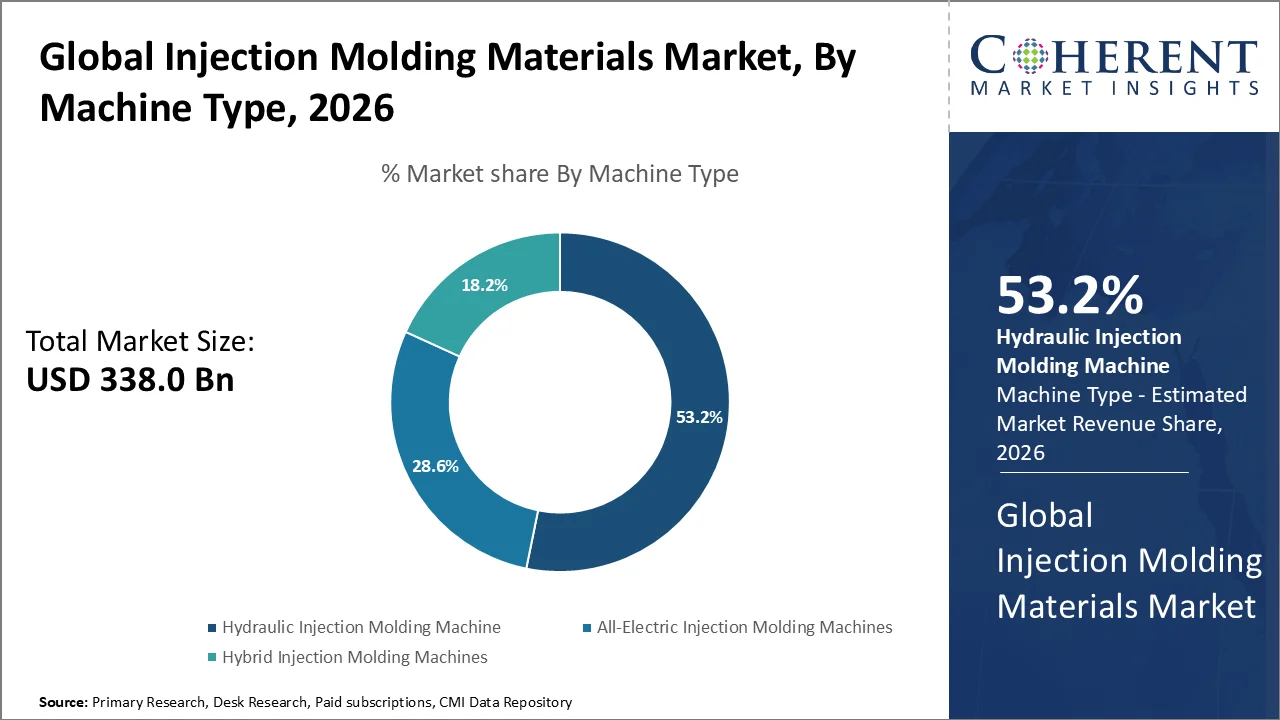
機械タイプに基づいて、油圧射出成形機は2026年に53.2%の最大の市場シェアを持つように計画されています。 それらの優位性は、その高いクランプ能力、大型金型や重いコンポーネントへの適用性、処理の柔軟性、比較的経済的な機器構成、自動車、包装、建設、消費財および一般産業成形の広範な設置拠点に帰属します。
2026年2月には、PT XPO 2026で実証用の170トンのQシリーズサーボ油圧射出成形機が選定されました。 システムは自動車、構造、包装、電気および注文の鋳造物の塗布の使用のために意図され、現代油圧技術の広い市場範囲を示す。
最大のエンドユーザーシェアを必要とするパッケージングはなぜですか?
エンドユーザーに基づいて、パッケージセグメントは2026年に33.0%の最大の射出成形材料市場シェアのアカウントに投影されます。 セグメントの優位性は、キャップやクロージャ、容器、浴槽、薄壁包装、分配成分、食品包装、家庭用製品容器、その他の硬質包装製品の生産に供給されています。 射出成形は、非常に高い生産速度、マルチキャビティ製造、軽量化、寸法一貫性、およびポリプロピレン、HDPE、PET、リサイクルポリマーの効率的な処理を可能にします。
2025年4月、プラスチック産業協会、米国プラスチック回収業者は、2021年~2025年の間に包装市場へポストコンシューマーリサイクル(PCR)樹脂を供給する能力を2倍以上増しました。 PCR容量の増加は、包装コンバーターの材料供給基地をブランドの所有者が金型包装中のリサイクル樹脂の使用を要求しているように強化しています。
2026年5月では、ENGELは24-cavityの注入型とあらゆる5.5秒ごとの24 LLDPEの閉鎖の帽子の生産を実証しました。 また、3秒の鋳造物周期が付いている薄い壁のポリプロピレンのアイス クリームの容器、注入によって形成される包装で非常に高いスループットの達成可能を照らすことを示しました。
射出成形材料市場 トレンド
- 自動車および消費者向けアプリケーションは、リサイクルおよび循環エンジニアリングプラスチックの使用の増加による材料選択を変更しています。 メーカーは、リサイクル含有ポリカーボネート、PC / ABS、ポリプロピレン、および寸法安定性と加工性を保持するエンジニアリングポリマーのグレードをますます提供しています。 Covestroは2026年6月、Rexus ESのインテリア部品に35%のポストコンシューマーリサイクル材料を含むBayblend T85X R35 CQを採用したことを発表しました。
- 軽量エンジニアリング熱可塑性金属部品は、ポリアミドおよび繊維強化射出成形材料の需要を強化しています。 高機能プラスチックは、重量削減、耐食性、コンポーネントの統合、製造効率が重要である自動車部品にアルミニウムと鋼を交換しています。 2025年3月、BASFとWALは、アルミニウムの代替品よりも10〜20%の軽量で、スチールバージョンよりも50%以上の軽量である射出成形Ultramidポリアミド商用車用エアタンクを導入しました。
- 電気および電子部品の小型化および性能の条件のための成長の要求は高温工学プラスチックの採用を運転しています。 PESU、PPS、PBT、PEI、液晶ポリマー、ガラス繊維強化材料は、スイッチ、センサー、回路遮断器、半導体部品、コネクタ、電子モビリティシステムにおいて重要になっています。 2025年3月、BASFは、標準のPESUと比較して溶融処理温度の12.5%削減を可能にした射出成形PESUグレードを導入しました。
地域洞察
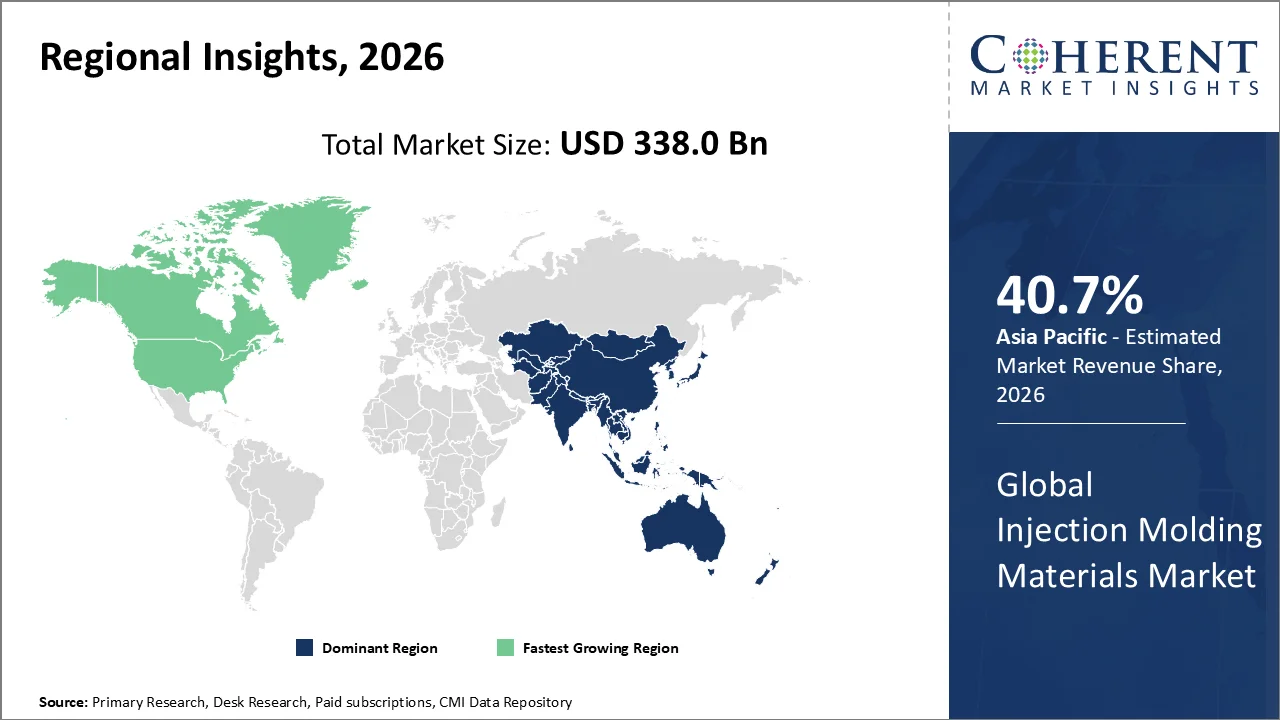
アジアパシフィックは、大規模な製造拠点と拡大するエレクトロニクスと自動車生産にOwingを指しています
アジアパシフィックは、2026年に約40.7%の市場シェアを持つ世界的な射出成形材料市場を支配する見込みです。 地域の優位性は、その広範なプラスチック加工エコシステム、大型自動車および電子機器製造拠点、石油化学飼料の強力な可用性、および中国、インド、日本、韓国、東南アジア全域の消費財、包装、電気部品、および産業製品の生産を生産しています。
2026年7月、中国工業情報技術省は、同国の電子情報製造産業の付加価値出力が2026年初旬に14.8%増したと報告した。 同じ期間の間、中国は産業ロボットの生産が28.0%増加し、統合回路の生産が23.1%増加した間、6.33億の新しいエネルギー車、6.0%を、作り出しました。
2026年7月、LG Chemは、オーシャンバウンドプラスチック材料やバイオサイクルバランス製品など、韓国の循環プラスチック材料の継続的な商品化を発表しました。
北米は、製造の復元と高付加価値工学材料の需要への最速成長地域オーイングであることを期待しています
北米は、予測期間にわたって射出成形材料市場で最速の成長を目撃する見込みです。 半導体および電子機器製造の再生、自動化の増加、国内の高度な製造能力の拡大、および自動車、医療機器、電気機器、航空宇宙、データセンター、および半導体インフラの高機能成形コンポーネントの高機能な要件の増加により、成長がサポートされています。
2026年7月15日に公表された統計カナダデータによると、カナダのプラスチックやゴム製品の製造販売は2026年5月11.9%高年となりました。 電動機器、電気機器、部品製造販売も8.1%高かったが、自動車製造売上高は9.0%増となりました。
2026年2月、Celaneseは米国ミシガン・テクノロジー・センターを設立し、北米のエンジニアリング材料開発を加速しました。 高湾処理スペースの10,000平方フィート以上の拡張機能を追加し、射出成形装置、押出ライン、Santoprene TPVパイロットライン、およびアプリケーション開発能力を含みます。
強力な国内プラスチック産業および製造の投資は米国で射出成形材料の市場を加速しています
米国射出成形材料市場は、その確立されたプラスチック加工産業への強い成長を目撃し、製造投資を増加させ、自動車、パッケージング、ヘルスケア、電子機器、電気機器、および消費者用途における熱可塑性プラスチックのエンジニアリングの消費を増加しています。 また、軽量化、自動化、国内調達、材料の円滑性に焦点を合わせるメーカーとして、高機能・リサイクルコンテンツポリマーへの移行も行っています。
2025年9月、プラスチック産業協会は、米国プラスチック産業が2024年に出荷された約550.7億米ドルを調達したと報告した。
中国射出成形材料市場動向
中国は、大規模なプラスチック加工エコシステムへの射出成形材料の国内市場で最も重要な国市場の一つを表明し、ハイテク製造拠点を拡大し、電子機器、電気機器、自動車、包装、機器、および消費者製品の大規模な生産を拡大しています。
中国の統計局によると、2026年7月17日、ゴムおよびプラスチック製品の製造に付加価値が増加しました。 同じ期間中、中国全体の製造価値が5.6%増加し、ハイテク製造が13.3%拡大しました。
射出成形材料業界における主要企業
射出成形材料の主要なプレーヤーのいくつか 市場はExxonMobil、BASF、Dow、ハンツマン、イーストマン、INEOS、SABIC、マグナインターナショナル、Newellのゴムメイドです、 ベクトン・ディキンソンと IACグループお問い合わせ
ニュース
- 5月2026日 エクソンモービル 氷クリーム容器、ヨーグルト容器、テイクアウト包装、アプライアンス、自動車部品および他の堅いプロダクトのような薄壁の射出成形の塗布のために設計されている高い流れのポリプロピレンの影響の共重合体であるInterpack 2026のExeed PP7755KNE1をショーケースしました。
- 2026年6月、SABICはLPN ELCRIN DC0051RC1を、最初の後処理されたカーボン繊維の補強された混合物進水させました。 ポリカーボネートベースの材料には、75% PCR含有量が含まれており、0.8 mmでUL94 V-0難燃性能を提供し、薄壁電子ハウジングや構造成形部品に適しています。
マーケットレポートスコープ
射出成形材料市場レポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 338.0 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 5.8% | 2033年 価値の投射: | 米ドル 500.5 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | ExxonMobil、BASF、Dow、ハンツマン、イーストマン、INEOS、SABIC、マグナインターナショナル、ニューエル・ゴムメイド、ベクトン・ディキンソン、IACグループ。 | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン
- 射出成形材料市場は、大量成形能力および製造自動化における継続的な投資の恩恵を受けることが期待されます。 需要は、より高速なサイクルタイム、薄壁成形、寸法精度、自動生産をサポートする材料に積極的にシフトしています。 北米射出成形機械出荷量は30.0%の四半期および2025の第3四半期に4.2%の年を増加させました。
- 電気、エレクトロニクス、AIインフラ、データセンターの拡張は、市場内のエンジニアリング熱可塑性の価値貢献を高める可能性があります。 PBT、PPS、ポリカーボネート、PEI、PEEK、および液晶ポリマーなどの材料は、コネクタ、電気絶縁、スイッチ、機器ハウジング、冷却コンポーネント、およびその他の精密成形部品にますますます関連しています。 2026年6月、ローレンス・バークレー国立研究所は、米国データセンターが2030年までに米国の電力消費量の11.8%を占める可能性があると推定し、そのモデル化された範囲は9.5%から15.3%に拡張しました。
- 循環規制は、長期射出成形材料の機会を削減するのではなく、再構成することが期待され、将来の成長は、リサイクル含有ポリマー、再生可能なモノ・マテリアル・システム、および二次フィードストックを組み込むことができる高性能化合物に向けます。 2026年5月、カリフォルニアの恒久的なSB 54包装規則が有効になりました。 フレームワークは、シングルユースプラスチック、100%リサイクル可能または堆肥包装、および2032年までの単一使用プラスチック包装のための65%リサイクル率の25%削減を必要とします。
マーケット セグメント
- 素材(Revenue、USD Bn、2021-2033)
- プラスチック
- ステンレス
- ポリプロピレン
- ポリオキシムエチレン(POM)
- ポリカーボネート
- ポリカーボネート/ABS
- ポリ塩化ビニール
- ナイロン
- ナイロン 32% ガラス繊維
- アクリル(PMMA)
- スチレン・ブタジエン(SB)
- ポリエーテル イミド(PEI)
- エンジニアリング 熱可塑性ポリウレタン(EPU)
- HDPEの特長
- LDPEの
- 液体の水晶ポリマー
- LLDPEの
- ポリブチレンテレフタレート(PBT)
- PEEKについて
- ペット
- ポリスルホン(PSU)
- ポリフェニレン硫化物
- その他
- 金属加工
- アイロン
- 低い合金鋼
- ステンレス鋼
- アルミニウム
- コバルト
- 銅合金
- 超硬合金
- 貴金属
- ニッケル金属
- その他
- セラミックス
- ゴム
- 液体シリコーンゴム(LSR)
- LSRの フッ素シリコーン
- LSR 医学
- LSR光学
- 熱可塑性加硫(TPV)
- 熱可塑性 ウレタンパウダー(TPU)
- その他
- その他
- プラスチック
- 機械タイプによって(Revenue、USD Bn、2021-2033)
- 油圧射出成形機械
- 全電動射出成形機
- ハイブリッド射出成形機
- エンドユーザー(Revenue、USD Bn、2021-2033)
- 自動車産業
- 消費者製品
- パッケージング
- ヘルスケア
- 電気および電子工学
- 建築・建設
- 家具
- その他
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 射出成形材料メーカーとコンパウンド
- ポリマー樹脂の生産者および工学プラスチック製造者
- 射出成形機メーカー
- ツーリング、金型、金型メーカー
- 射出成形プロセッサと契約メーカー
- 自動車、包装、ヘルスケア、電子機器、および消費者向け製品調達マネージャー
- プラスチック加工技術者と材料選択スペシャリスト
- 熱可塑性、エラストマー、金属および特殊成形材料のディストリビューターおよびサプライヤー
データベース
- 世界銀行
- 経済協業・開発機関(OECD)
- UNの対照データベース
- 米国Census局
- 米国経済分析局(BEA)
- ユーロスタット
- 中国国家統計局
- 統計カナダ
雑誌
- プラスチック技術
- 射出成形マガジン
- プラスチックニュース
- 現代プラスチック
- ヨーロッパのプラスチックニュース
- 製造今日
- 包装ヨーロッパ
ジャーナル
- ポリマー工学・科学
- 応用ポリマー科学ジャーナル
- ポリマー
- 材料加工技術ジャーナル
- 素材・デザイン
- 国際ポリマー加工
- 製造プロセスジャーナル
新聞
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- 日経アジア
- 経済の時代
- 中国 日
協会について
- プラスチック工業協会(PLASTICS)
- プラスチックヨーロッパ
- アメリカ化学評議会(ACC)
- プラスチック技術者協会(SPE)
- 英国プラスチック連盟(BPF)
- 日本プラスチック工業連合会(JPIF)
- 中国プラスチック加工産業協会(CPPIA)
- ドイツ機械・設備メーカー協会(VDMA)
パブリックドメインソース
- 企業年次報告書および投資家発表
- ポリマー樹脂・エンジニアリングプラスチック製品データベース
- 会社案内 データ シートおよび物質的な安全データシート
- 政府製造・産業生産統計
- 自動車、パッケージング、エレクトロニクス、ヘルスケア業界向け生産データ
- プラスチック、リサイクルおよびリサイクルされた内容に関する環境規制
- WIPO、USPTO、Google Patentなどの特許データベース
- ASTM International、ISO、FDA、欧州委員会からの規制および規格の出版物
- 公に利用できる容量の拡張、植物のコミッションおよびプロダクト進水の通知
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
射出成形材料市場は2033年にUSD 500.5 Bnに達すると予想されます。
世界的な射出成形材料市場で動作する主要なプレーヤーは、ExxonMobil、BASF、Dow、ハンツマン、イーストマン、INEOS、SABIC、Magna International、Newell Rubbermaid、Beckton Dickinson、およびIACグループを含みます。
石油化学原料価格の高い原料および樹脂の費用および揮発性は射出成形材料の市場の成長を妨げる主要な要因です。
高性能工学熱可塑性のための自動車の軽量化および増加の要求の注入鋳造物のプラスチックの増加の採用は市場成長を運転する主要な要因です。 パッケージング、エレクトロニクス、ヘルスケア、消費者向けアプリケーションからの需要拡大もサポートしています。
射出成形材料市場は、2026と2033の間の5.8%のCAGRで成長することを期待しています。
2026年、アジアパシフィックは、約40.7%の市場シェアを占める。 領域の優位性は、その大きなプラスチック加工基盤と強力な自動車、電子機器、パッケージング、および消費者製品製造部門によってサポートされています。
北米は、自動車、医療機器、電子機器、航空宇宙、データセンターインフラの需要を増加させ、再建、自動化、高度材料開発、および成長することによって支えられた予測期間における最速成長を目撃する見込みです。