
グローバル建築材料市場規模と予測 - 2026 へ 2033
グローバル・ビルディング・マテリアル・マーケットは、 USD 1,352 円 2026年、到達見込み 1,951.11円 ログイン 2033年、化合物の年間成長率で成長 (CAGR) 5.40% 2026年~2033年 都市開発、インフラモダナイゼーション、住宅需要の加速、投資の増加による着実な拡大を支援 住宅、商業および産業構造 世界のプロジェクト。
市場は、移行が進んでも再構築されています。 持続可能な建設 低炭素のセメント、エネルギー効率が良い材料、リサイクルされた構造の入力および高度の建物の解決を開発する練習、奨励の製造業者。 2月2025日 Dalmia Bharat, オーストラリア 約USD 36.71の投資を発表しました マハラシュトラとカルナタカのセメント製造能力を拡充し、クリンカーや研削能力の増進、インフラや住宅プロジェクトの地域供給能力を強化。
グローバル・ビルディング・マテリアル・マーケットのキー・テイクアウト
- セメントおよびコンクリートは、構造的枠組みおよび大規模インフラ開発の重要な役割によって支えられる2026年の全体的な建築材料の市場の38.6%のための5.1%およびアカウントの推定CAGRを登録するために投じられます。 2025年4月、ハイデルベルク材料は、建設材料能力を強化するために、ジャイアントセメントホールディングおよびミッドウェイコンクリート事業の買収により、セメントおよびコンクリートポートフォリオを拡大しました。
- 構造材料は推定CAGRを達成するために期待されます 5.3%および表現 46.8% 2026年、世界規模の建築材料市場において、住宅、商業、インフラプロジェクトを横断するロードベアリング部品に対する継続的な要件を反映しています。 2026年3月、ArcelorMittalは、計画された8.2 MTPAでアンドラ・プラデッシュのAM/NSインドグリーンフィールド鋼工場のベースストーンの敷設を発表しました。
- 住宅建設は 5.6% の CAGR で成長し、保持する推定される 42.8%の 住宅開発プログラム都市の拡大と改修活動をサポートし、2026年にグローバル建築材料市場。 2025年8月、インドの住宅省と都市局は、PMAY-U 2.0の実装を強調し、複数の住宅配送モデルを通じて追加の都市受益者のための建設購入と賃貸住宅をサポートしました。
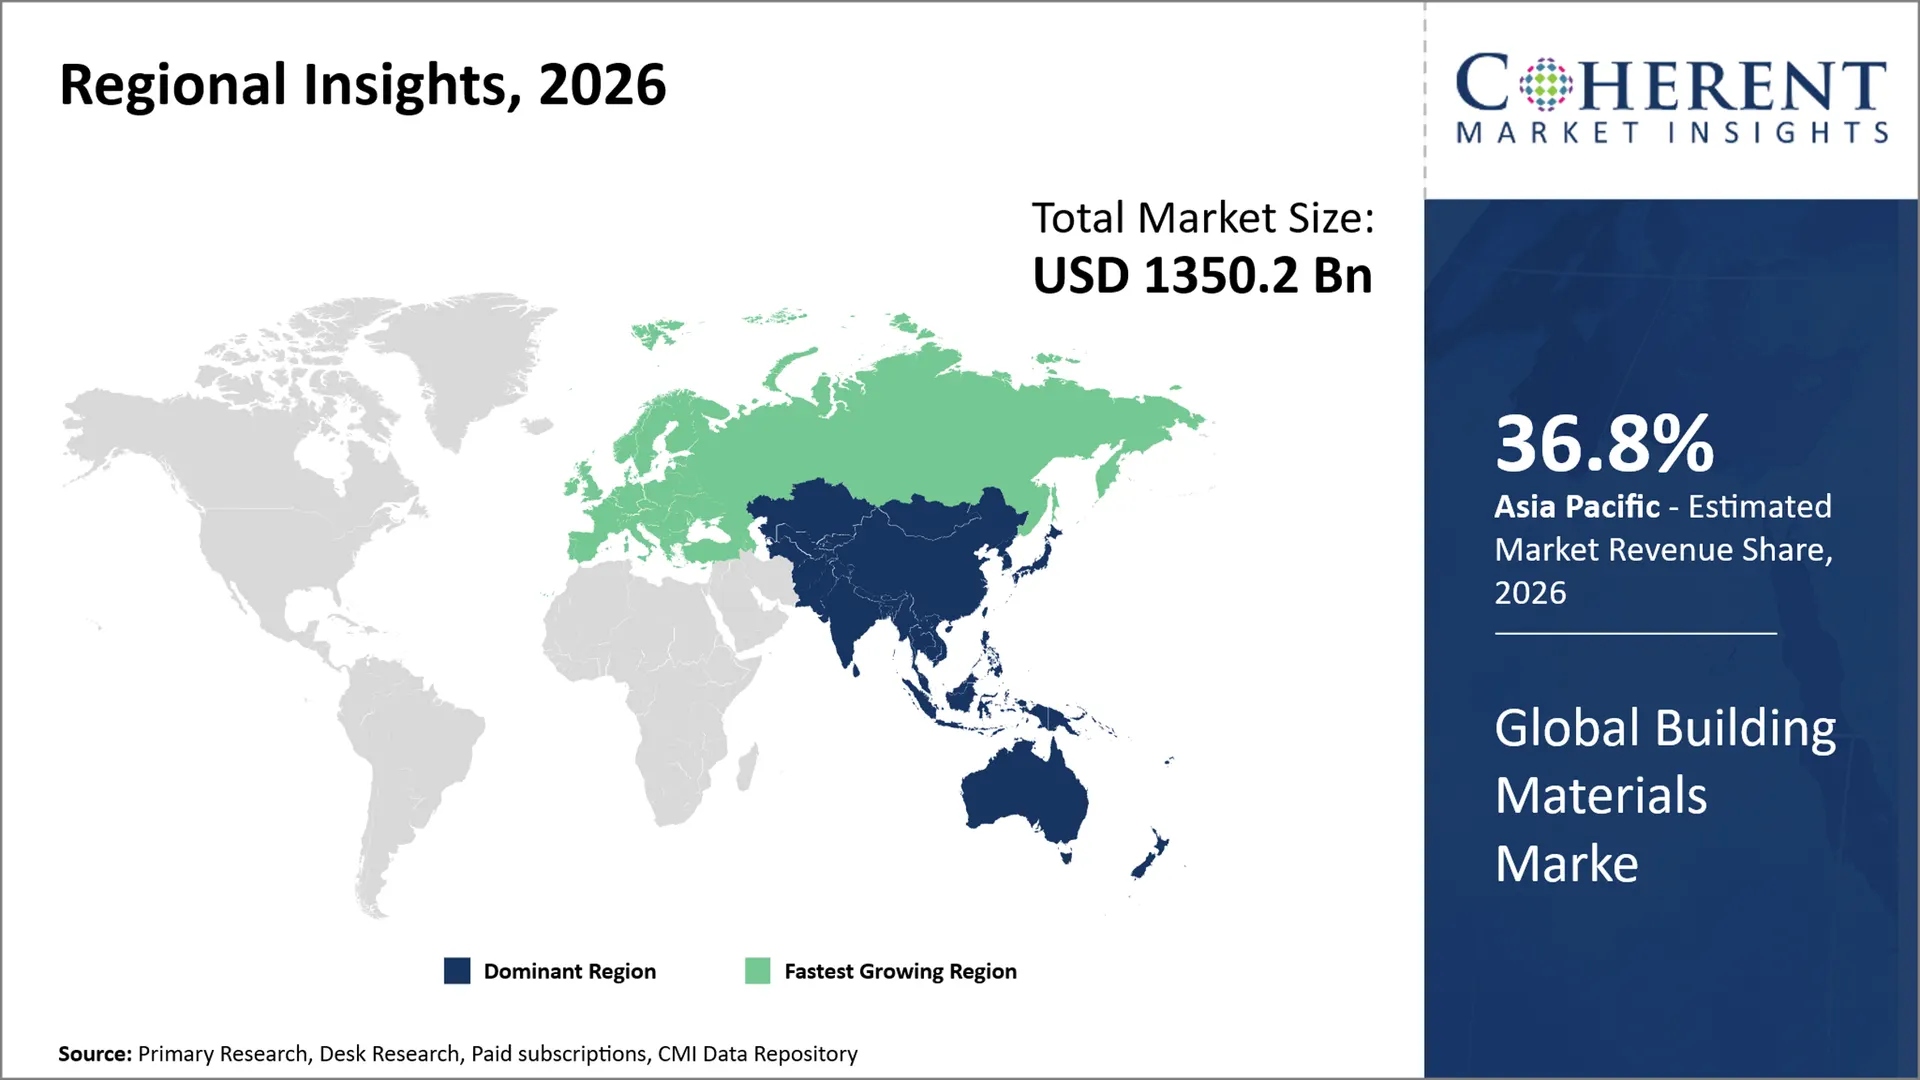
- アジアパシフィックは、推定5.7%のCAGRを拡大し、貢献する見込みです。 36.8% 2026年、世界規模の建築材料市場において、インフラの拡大、都市化、そして開発途上国における建設活動の拡大を支援しました。 2026年8月、インドの農村開発省がPMAY-Gに数百万もの農村家が絶え間ない進展を報告し、現地の建材や技術を用いて完成しました。
- ヨーロッパは6.0%の最も速い地域CAGRを記録し、のための記述を写し出します 25.7%の 2026年、世界規模の建築材料市場において、リフォームプログラムの構築、エネルギー効率の要求、持続可能な建材の採用を主導。 2025年6月、欧州委員会は、建物の直接的なエネルギー性能の下にある国立建物の改修計画のサポート措置を導入し、建物の近代化を加速しました。
セグメント情報
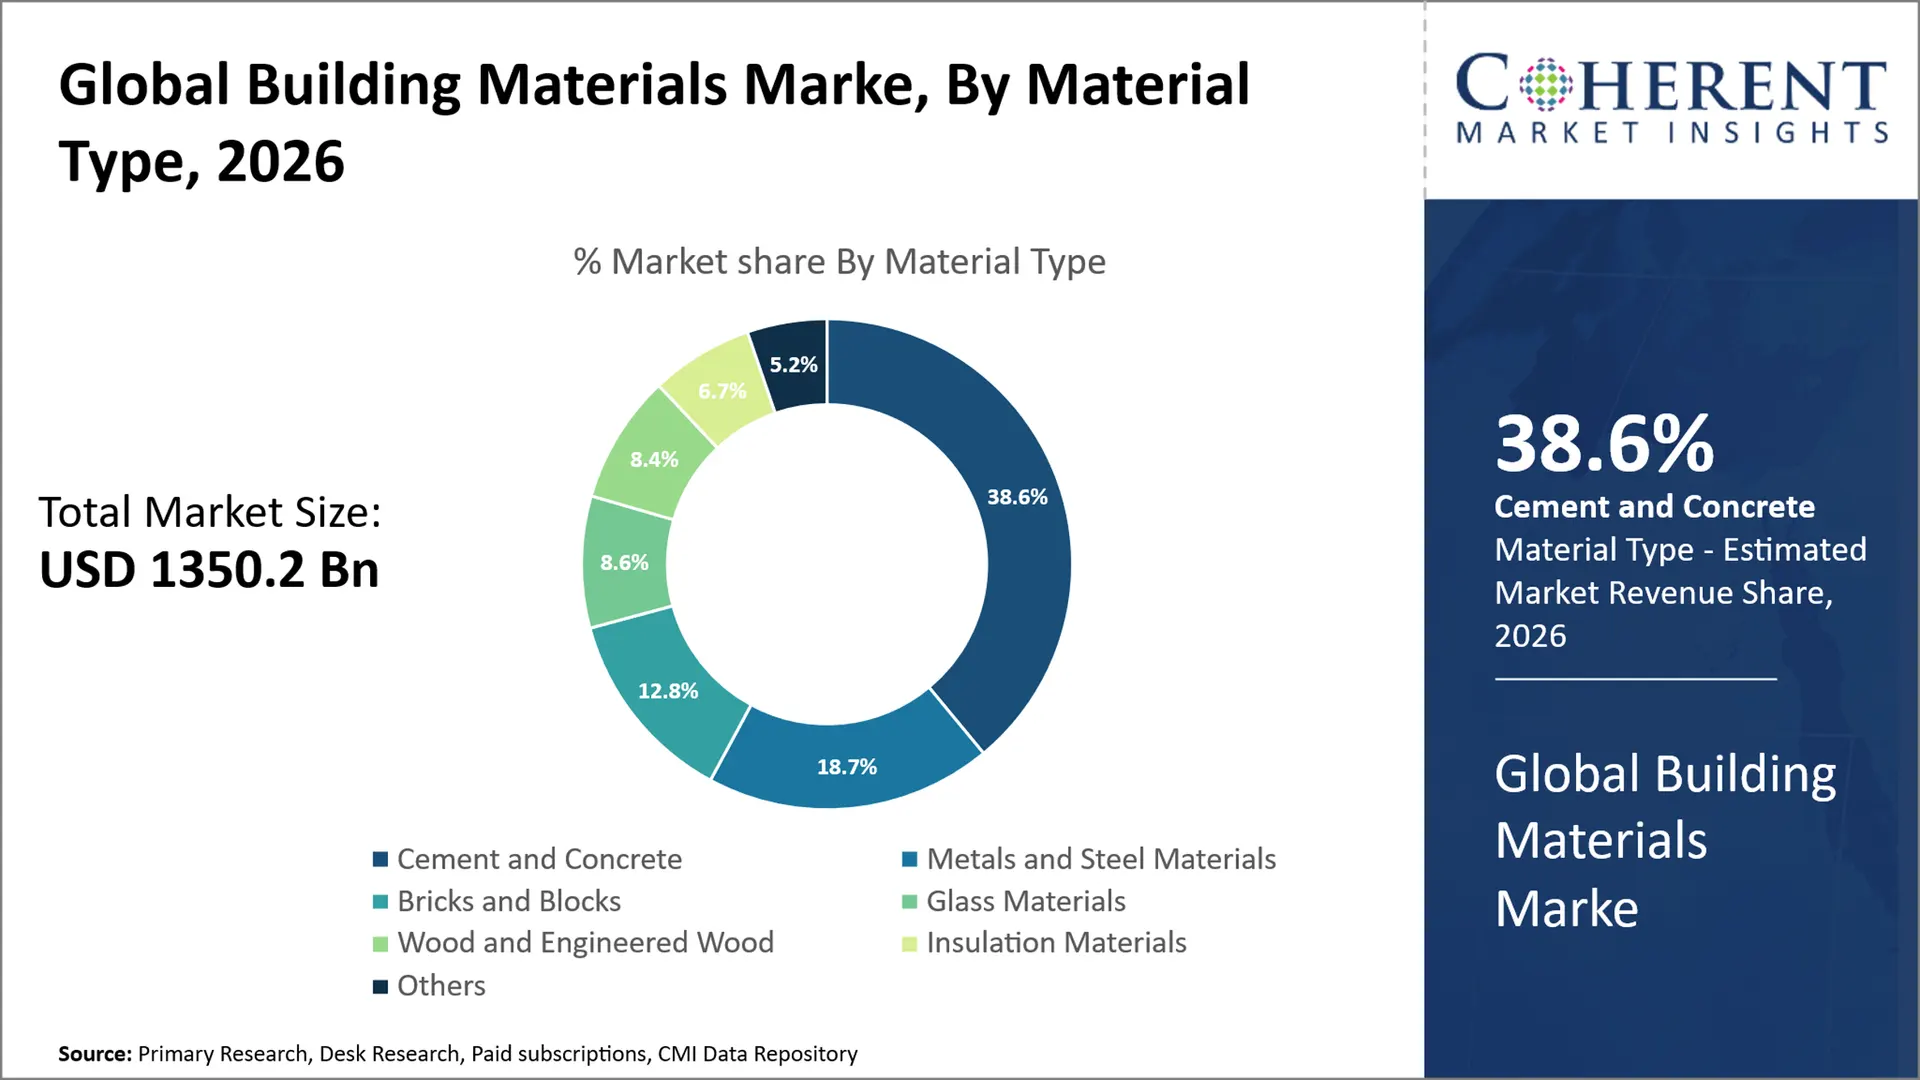
なぜセメントとコンクリートは、グローバル建築材料市場の材料タイプカテゴリを支配しますか?
セメントおよびコンクリートは握るために期待されます 38.6% 2026年にグローバル建築材料市場をシェアし、基礎、構造的枠組み、輸送インフラ、商業ビル、大規模開発プロジェクトにおいて重要な役割を果たしています。 セグメントは、多様性、可用性、エンジニアリングの信頼性、多様な建設用途に適したため、強力な市場関連性を維持します。 セメントメーカーは、生産能力を高め、物流ネットワークを改善し、進化する建設要件に対応する付加価値ソリューションを開発しています。 コンクリートソリューションは、住宅、商業、公共インフラプロジェクトを横断するスケーラブルな建設を可能にするため、請負業者やインフラ開発者にとって不可欠です。 2025年3月25日 UltraTechセメント Kesoram Industriesのセメント事業の買収を完了し、10.75 MTPA容量を追加し、インドの建設市場における製造フットプリントおよび流通能力を強化しました。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
グローバル建築材料市場を成長させる構造材料はなぜですか?
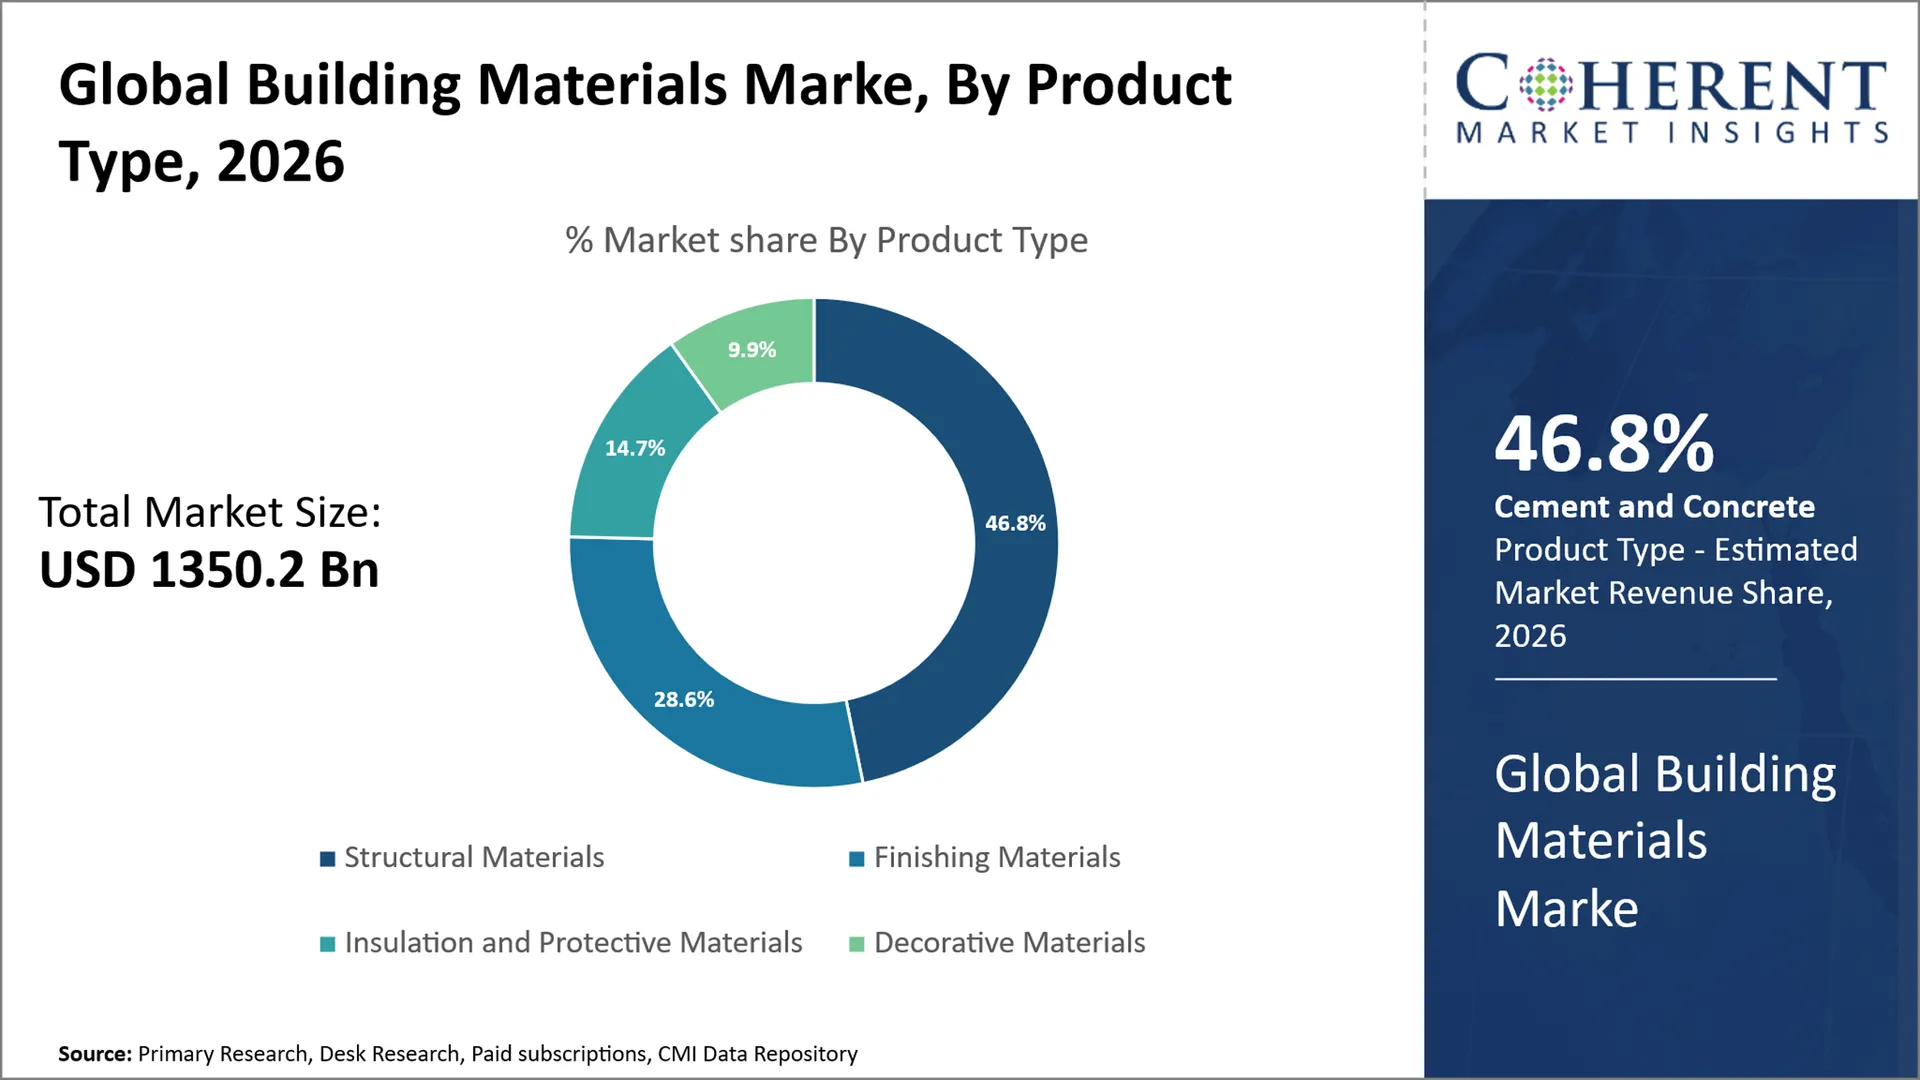
構造材料は考慮して期待されます 46.8% 2026年、世界規模の建築材料市場のシェアは、住宅ビル、商業施設、産業施設、インフラプロジェクトのためのロードベアリングフレームワークを作成する上で重要な役割を果たしています。 強度、耐久性、長寿命を提供する鋼、集合体、コンクリート部品、および設計された構造製品を中心に、需要は集中しています。 セグメントは、製造ネットワークの構築、大規模生産能力、および請負業者、開発者、インフラ機関の広範な流通チャネルから恩恵を受けています。 高性能材料の好みの増加はプロダクト質を改善し、軽量の解決を開発し、生産の効率を最大限に活用するために製造業者を奨励しています。 2025年3月、 米国運輸局 橋梁および交通機関のアップグレードを支える付加的なインフラ投資の配分は、公共プロジェクトを渡る構造材料のための条件を強化します。
なぜ住宅建設は、グローバル建築材料市場のアプリケーションセグメントを支配しますか?
住宅建設が期待される 42.8%の 2026年のグローバル建築材料市場のシェアは、継続的な住宅開発、都市拡大、改装要件、および耐久性のある住宅構造の要求によって支えられています。 セメント、コンクリート、煉瓦、絶縁材、ガラス、木ベースのプロダクトおよび仕上げの解決を新しいハウジングのプロジェクトおよびrefurbishmentの活動によって作り出します。 ビルダーや開発者は、エネルギー性能を改善し、メンテナンス要件を減らし、建設効率を向上させる材料をますますます選択しています。 政府の住宅のイニシアチブおよび信頼できる物質的なサプライ チェーンを要求する私用不動産の投資からの区分はまた利点。 2025年6月、 米国住宅・都市開発部 住宅の有価性および建物の技術の革新に焦点を合わせた研究の資金調達の機会を発表し、改善されたハウジングの解決および構造の練習の開発を支えます。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
EU建設製品規制改正 – 2024年12月 |
|
英国建築安全・建材規制改革 – 2025年2月 |
|
グローバル低炭素セメント政策プッシュ - 2025 |
|
グローバル建築材料市場 ダイナミクス
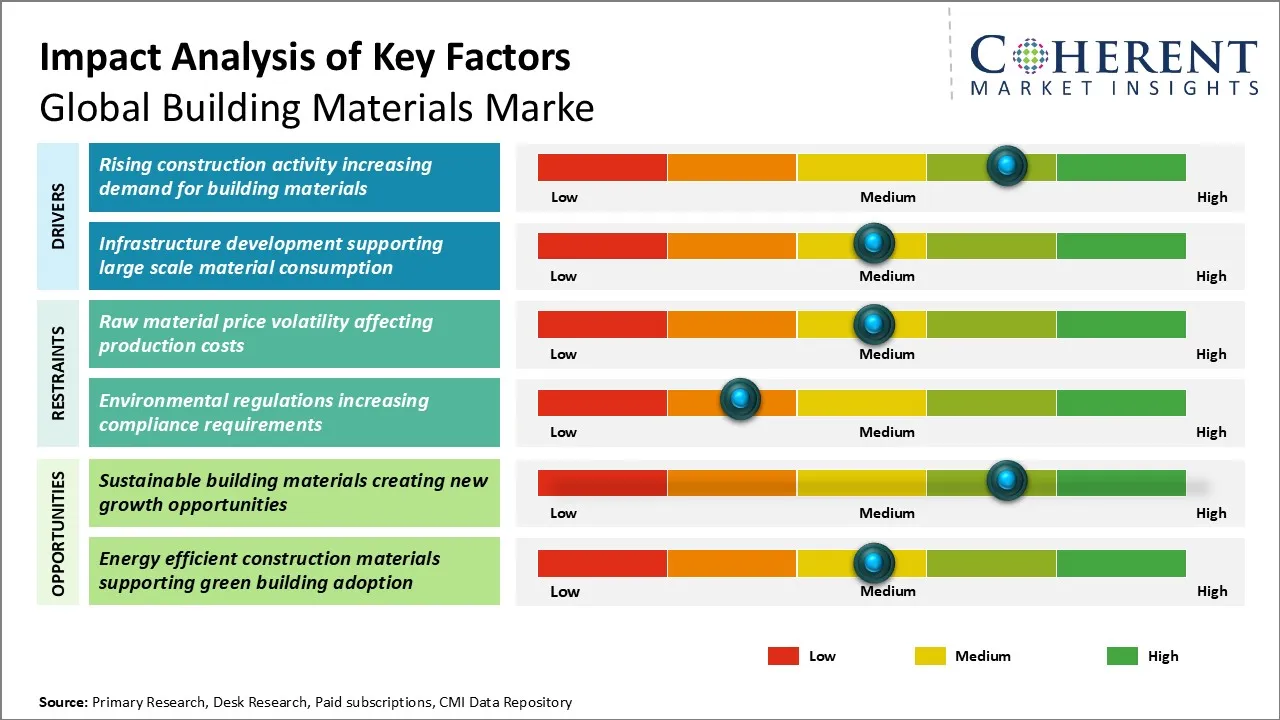
主要市場ドライバー
- 建築材料の上昇の建設活動の増加の要求: 住宅、商業、産業プロジェクトとしてセメント、コンクリート、鋼材、その他の重要な建築材料の需要を強化し、発展途上国に拡大し続けています。 建設会社、請負業者、および材料メーカーは、より高いプロジェクトパイプライン、改善された容量の活用および構造および仕上げ製品のための高められた条件によって利益をもたらします。 耐久性のあるエネルギー効率と費用対効果の高い材料のための成長する必要性はまた、製品ポートフォリオを高めるためにサプライヤーを奨励しています。 5月2025日 ハイデルベルク材料 セメントの総計および具体的な解決のための将来の要求を支える主要な要因として強調されたインフラの拡張の住宅の需要およびエネルギー転移のプロジェクト。
- 大規模の物質的な消費を支えるインフラ開発: インフラ開発プログラムは、道路、橋梁、輸送ネットワーク、公共施設で使用されるセメント、コンクリート、鋼および特殊建設製品のための要件を増やすことによって、建築材料のための持続可能な消費機会を作成しています。 長期供給契約の作成と地域生産投資を奨励することにより、政府のインフラ支出の大きなメーカー、請負業者、販売代理店に利益をもたらします。 耐久性の低い維持の条件および改善されたライフサイクルの価値を提供する性能ベースの材料にますます変化する要求あります。 2025年6月、 イギリス セメント生産拠点を含む産業施設と連携した先進的なカーボン・キャプチャ・インフラプロジェクトは、建設資材の統合を全国インフラ変革プログラムで実証しています。
新興市場 トレンド
- 低炭素および円の構造材料への転移: 建築材料業界は、従来型の材料生産から低炭素化、循環型ソリューションへとシフトし、構造性能を維持しながら環境負荷を低減します。 メーカーは、代替原料、リサイクル集計、補間粘着材料、炭素効率の生産プロセスに焦点を当てています。 この移行は、開発者、請負業者、および公共セクターの買い手としての調達の決定に影響を及ぼすため、価格とパフォーマンスとともに持続可能性の資格情報を評価します。 持続的な製造廃棄物の活用と環境認証の能力を持つ予報期間会社では、競争力のある位置決めを強化することが期待されています。
- 構造材料供給の鎖を渡るデジタル用具の高める統合: デジタルトランスフォーメーションは、サプライチェーンの可視性、在庫管理、プロジェクトコーディネートの改善により、建築材料の製造、配布、購入方法を変更します。 メーカー、ディストリビューター、請負業者は、需要予測の調達追跡と物流の最適化のためのデジタルプラットフォームを採用し、遅延を減らし、運用効率を改善します。 トレンドは、技術サポート、データ主導の計画、およびカスタマイズされたソリューションを含む統合サービスベースのアプローチに向けた伝統的な製品販売モデルを超えて移動する建築材料サプライヤーを奨励しています。 デジタル機能と材料の専門知識を組み合わせることができる企業は、建設利害関係者とのより強い関係を得る可能性があります。
地域洞察
アジアパシフィックがグローバル・ビルディング・マテリアル・マーケットを運営する理由
アジアパシフィックは、 36.8% 大規模な都市開発、インフラ整備、産業建設、および中国、インド、東南アジアの住宅需要の高まり、そして他の開発経済の拡大によって支えられる2026年の全体的な建築材料の市場シェア。 地域は、セメント、鋼、ガラス、レンガ、および広範な原材料の可用性と確立されたサプライヤーネットワークによってサポートされている材料のための強力な製造エコシステムから恩恵を受けています。 急速な都市人口増加と政府主導のインフラの近代化プログラムは、構造と仕上げ材料の重要な消費機会を創出し続けています。 また、国内生産能力の拡大により、地域メーカーが現地の建設需要と輸出市場を両立させることができます。 1月2025日 中国住宅・都市開発省 都市再生プロジェクトを推進し、再開発・インフラ改善への取り組みを通じた建設資材の需要を支持する継続的な取り組みを強調しました。
なぜヨーロッパは、グローバル・ビルディング・マテリアル・マーケットの最も急速に成長する地域として成長していますか?
ヨーロッパは、予想されるグローバル建築材料市場で最速の成長を記録するために計画されています 25.7%の 2026年、リノベーション活動、エネルギー効率の高い建設要件、サステイナビリティ規制、および低炭素建築ソリューションの採用の増加によって推進される。 エネルギー効率の高い絶縁材、リサイクルされた構造の入力およびより低い排出のセメントの代わりを含む環境的に最大限に活用されたプロダクトへの地方の建築セクターは従来の材料の消費からの変形を経ます。 建物のパフォーマンスと炭素削減に関する強力な規制枠組みは、生産技術の向上と持続可能な製品ポートフォリオの開発のためにメーカーを奨励しています。 2025年2月、 欧州委員会 ビルズ・指令のエネルギー・パフォーマンスに関する継続的な実施活動、リフォーム戦略をサポートし、メンバーの状態を横断してエネルギー効率を向上させる。
主要国のためのグローバル建築材料市場見通し
なぜ米国がグローバル建築材料市場の主要な市場ですか?
米国は、住宅住宅、商業用不動産、インフラの近代化、産業施設をカバーする多様な建設エコシステムにより、建材の重要な市場を表しています。 要求は取り替えの構造、改装のプロジェクト、交通機関のインフラの改善によって支えられ、耐久およびエネルギー効率が良い材料のための優先順位を高めます。 また、セメント、鋼材、ガラス、断熱材、建築資材の国内生産拠点を整備し、重要な分野への輸入の依存性を低減します。 連邦インフラ投資プログラムは、輸送、エネルギー、公共施設プロジェクトを通じて材料需要の影響を継続します。 2025年4月、米国運輸省は、輸送改善を支援するインフラ資金調達プログラムの継続的導入を発表しました。コンクリート、鋼、集合体、および関連建設材料のダウンストリーム需要を作成します。
なぜインドがグローバル建築材料市場で重要なのでしょうか?
インドは、急速に都市化、住宅要件の拡大、インフラ開発、産業および商業建設の成長のために、グローバルな建築材料市場でますますます重要になっています。 国のセメント、鋼鉄、煉瓦、タイルおよび他の構造プロダクトのための強い国内製造業の基盤は豊富な原料によって支えられ、生産能力を育てます。 住宅開発、高速道路、鉄道インフラ、都市の近代化に重点を置いた政府の取り組みは、構造的および仕上げ材を横断して持続可能な需要を生み出しています。 インドはまた、国内消費と地域輸出の両方をサポートするコスト競争力のある製造能力から恩恵を受けています。 2025年3月、道路交通省および高速道路は、セメント、鋼材、集合体、建設関連材料の需要を支持し、国家高速道路開発活動の継続的な拡大を報告した。
なぜ中国はグローバル建築材料市場における成長をサポートしていますか?
中国は、その広範な製造能力、大規模な建設業界、開発サプライチェーンエコシステム、セメント、鋼、ガラス、およびエンジニアリング材料の重要な消費のために、グローバルな建築材料市場における中心的な役割を果たしています。 都市再開発、産業インフラ、輸送プロジェクト、商業開発が支える世界最大の建設セクターの1つです。 中国の統合された製造業のクラスターは原料の処理、生産のスケールおよび輸出機能の利点を提供します。 また、よりグリーンな建設慣行やエネルギー効率の高い建物、材料の革新と生産方法の影響に重点を置いています。 中国の国家開発と改革委員会は、2025年2月、都市更新とインフラ関連投資の優先順位の継続的なサポートを発表し、建設活動と複数のセクターにわたって材料の需要をサポートしました。
なぜドイツがグローバル・ビルディング・マテリアル・マーケットの戦略的な国ですか?
ドイツは、先進的な建設業界、強固なエンジニアリング能力、高い持続可能性基準、およびプレミアム品質の建築ソリューションの要求により、グローバルな建築材料市場で戦略的重要性を保持しています。 セメント、ガラス、断熱材、特殊構造製品、および持続可能な建築技術に関する製造拠点が整っています。 ドイツの建設会社や材料メーカーは、エネルギー効率の高い建物、円建て慣行、環境性能要件の遵守にますます重点を置いています。 既存の建物の改修に重点を置いた国は、断熱材、省エネソリューション、近代的な建設システムのための追加の機会を作成します。 2025年1月、ドイツの住宅都市開発・建築省が、気候にやさしい建設・建築の近代化を支える施策を推進し、持続可能な建設資材の需要を強化する。
なぜUAEはグローバル・ビルディング・マテリアル・マーケットにとって重要な成長市場ですか?
UAEは、継続的な都市開発、商業建設、観光インフラ、住宅プロジェクト、大規模な産業開発のために、建材のための重要な成長市場です。 地方の建設拠点として、セメント、鋼材、ガラス、集約材、特産品の需要を高値プロジェクトで支えています。 ドバイとアブダビの強力な建設活動、インフラ投資と経済の多様化プログラムと組み合わせ、材料消費をサポートし続けています。 UAEはまた、複雑な開発に必要な専門的な建設製品を供給するために、効率的な輸入ネットワークと地域分布チャネルに依存しています。 2025年10月、UAEエネルギーインフラ省は、建設活動を支援し、国家施設の近代化を支えるインフラ整備の取り組みを強調した。
イノベーション生産・製造 グローバル建築材料市場における風景
技術・イノベーション | 現在の採用状況 | 商業影響 | 参加者への参加 |
低炭素セメント技術 | 代わりのバインダー、クリンカーの減少方法およびカーボン・キャプチャの統合による採用の拡大 | 厳しい調達と持続可能性の要件を満たしながら、メーカーが環境への影響を削減することを可能にします | セメントの生産者、インフラの製造者、緑の構造の開発者 |
補用材料(SCM) | フライアッシュ、スラグ、焼成粘土などの従来のクリンカへの代替品の使用を増加 | 材料の効率を改善し、下排出のセメントの公式を支えます | セメントメーカー、コンクリート生産者、産業廃棄物処理業者 |
ビル情報モデリング(BIM)統合 | 建設計画・プロジェクト管理ワークフローにおける採用拡大 | 素材の予測を改善し、廃棄物を削減し、請負業者とサプライヤー間のより良い調整を可能に | 建設会社、建築家、材料販売代理店 |
高度のプレハブおよびモジュラー構造 | 住宅・商業・インフラ用途向け展開 | より速い構造の適性、標準化された質および減らされた現地の物質的な損失を支えて下さい | モジュラービルダー、コンポーネントメーカー、開発者 |
リサイクルおよび円の構造材料 | コンクリート、金属、ガラス、建築廃棄物の再利用に重点を置いて開発 | バージン原料の依存を減らしながら新しい供給の流れを作成します | リサイクル会社、資材プロデューサー、サステナビリティ重視の請負業者 |
デジタル製造・自動化システム | 大規模な材料生産設備の統合を強化 | 生産の一貫性、エネルギー効率、予測的な維持および操作制御を高めて下さい | 大手メーカー、産業技術プロバイダー、材料加工会社 |
グローバル建築材料市場における新たな成長機会を創出する低炭素材料と循環構造慣行は?
低炭素材料と円構造慣行は、測定可能なライフサイクルの利点で、環境的に最適化された製品に対する需要をシフトすることにより、材料メーカーを建設するための戦略的な成長機会を作成します。 セメント製造会社では、低排出バンダー、金属サプライヤーのリサイクル能力向上、回収された建設廃棄物を用いた製品づくりを推進しています。 開発者、インフラ機関、および商業ビルダーは、ますますます環境性能を評価し、耐久性とコストを伴って、差別化された材料ソリューションのためのスペースを作成します。 企業は、持続可能な生産プロセス、リサイクルされた入力ストリーム、環境認証、および顧客固有のソリューションに投資することで、この機会を捉えることができます。 生産スケールを持つメーカーは、技術統合の恩恵を受けることができます。専門サプライヤーは、ニッチサステナブルな材料とカスタマイズされたアプリケーションを通じて競争することができます。 プロセスモダニゼーション、サプライチェーンのトレーサビリティ、建設利害関係者とのコラボレーションへの投資を成功させる。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
最近の開発
- 2026年6月、ホルシムは条件を受け取った 欧州委員会 壁システムおよびエネルギー効率の高い建物の解決のドイツの製造業者であるXellaの買収のための承認。 この開発は、ホルシムの持続可能な建設システムの位置を強化し、従来のセメントを超えて高い価値の建築ソリューションに曝露を拡大するので、グローバルな建築材料市場にとって重要です。 また、エネルギー効率の高い建設製品を中心に、産業の統合も反映しています。
- 5月2026日 サン・ゴバイン 次の5年間にインドで約1億ドルを投資し、建材事業を拡大する計画を発表しました。 新興建設市場の戦略的重要性を強調し、断熱、ガラス、および持続可能な建築ソリューションを含む先進材料の拡大をサポートしていますので、この投資は、グローバルな建築材料市場にとって重要です。 ローカライズされた製造能力と地域供給ネットワークを強化
- 5月2025日 ハイデルベルク材料 キャピタル・マーケット・デイ・コミュニケーションを通じて、インフラ、エネルギー移行、住宅、持続可能な建設ソリューションの戦略的焦点を挙げました。 大手材料メーカーが、高額な建設用途、サステナブルな製品、長期供給能力に対する投資優先順位をどのように揃えているかを実証しているため、グローバルな建築材料市場にとっては重要です。
競争力のある風景
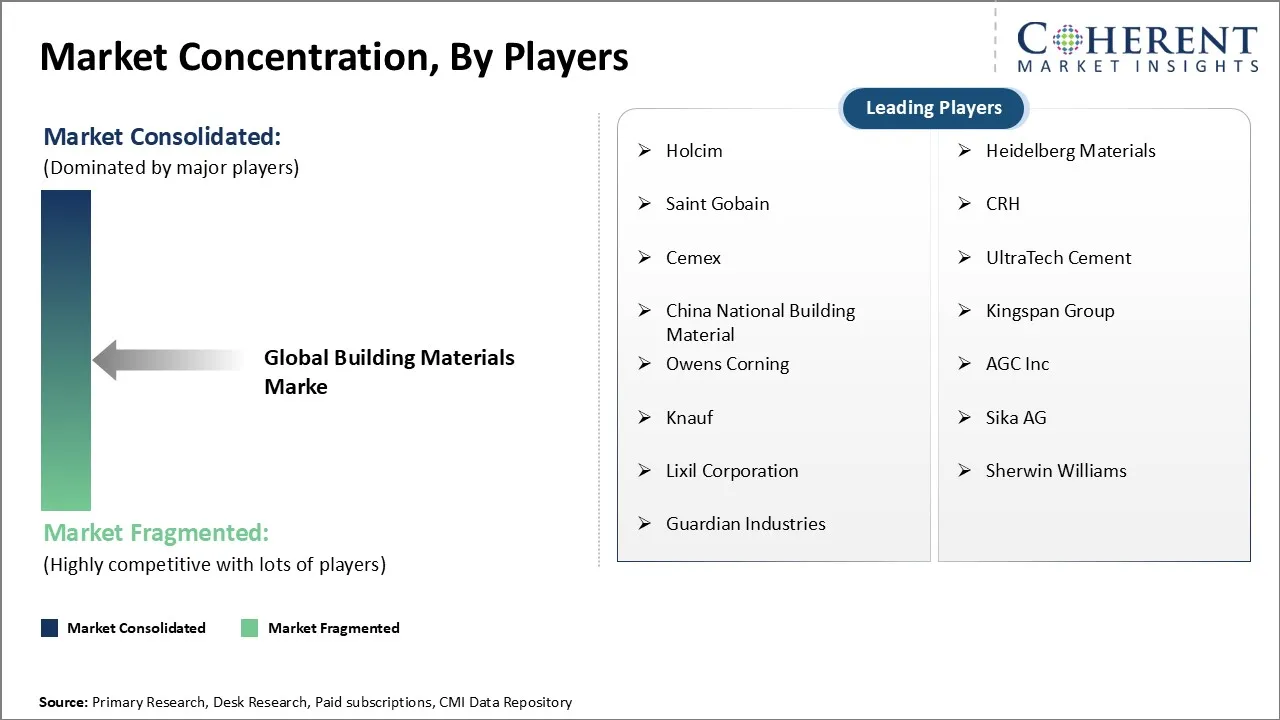
グローバルな建築材料市場は、地域プロデューサーや専門材料のサプライヤーと協力して、大規模な多国籍メーカーと適度に統合されています。 競争はプロダクト性能、製造業の効率、供給の信頼性、地理的範囲、持続可能性の機能および顧客関係によって形作られます。 大規模な企業は、一貫した生産ネットワークと研究能力の恩恵を受けており、地方の選手は地域分布の強み、コストのメリット、およびアプリケーション固有の専門知識を通じて競争しています。 カスタマイズした建設ソリューションの環境要件と需要の増加は、付加価値材料提供に向けた商品供給から徐々に競争をシフトしています。
主焦点区域は含んでいます
- 構造および仕上げ材料を渡る製品品質、耐久性および性能の差別
- 大規模な建設プロジェクトのための生産能力、運用効率、および供給信頼性
- リサイクル材料、低炭素生産、環境認証など、
- 原材料コストの変動を管理する価格競争力と能力
- 請負業者、ビルダー、インフラ開発者、およびディーラーのネットワークの強み
- 適用条件、気候条件および構造の標準に基づくプロダクト カスタム化
- 生産廃棄物の効率を改善し、削減する製造工程の技術採用
- 建設利害関係者との技術支援、プロジェクト連携、長期関係
マーケットレポートスコープ
グローバル建築材料市場レポットカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | USD 1,352 円 |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 5.40パーセント | 2033年 価値の投射: | 1,951.11円 ログイン |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ホルシム、ハイデルベルク材料、セントゴバイン、CRH、セメックス、ウルトラ 中国国家建築材料、キングスパングループ、オーウェンズコーニング、AGC Inc、Knauf、Sika AG、Lixil Corporation、Sherwin Williams、Guardian Industries | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- グローバルな建築材料市場は、サプライヤーが個々の材料のカテゴリではなく、一貫した製品によってますますます差別化し、ソリューション指向の競争構造に向かう可能性があります。 技術的な相談、ライフサイクル評価能力、プロジェクトサポート、カスタマイズされたソリューションと材料の専門知識を組み合わせる企業は、大規模な建設バイヤーとの関係を強化することができます。
- 最も重要な変革は、持続可能性の要件と製造イノベーションの両立から来ています。 従来の材料サプライヤーは、生産プロセスを再設計するために圧力を増加させる可能性があります。, 低いインパクト材料を提供することができる企業, 円形ソリューション, デジタルで有効なサプライチェーンは、建設エコシステムを横断して競争的な位置を再構築することができます.
- 市場参加者は、持続可能な製造、サプライチェーンのレジリエンス、およびアプリケーション固有の製品開発に投資を優先すべきである。 企業は、商品ベースの競争に対する過度の依存を避けながら、原材料のボラティリティ、規制変更、および地域の需要差を慎重に評価する必要があります。 契約者、インフラ開発者、および技術プロバイダーとのパートナーシップの構築は、長期的な競争力のためにますます重要になります。
市場区分
- 素材の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- セメントおよびコンクリート
- 金属および鋼鉄材料
- レンガとブロック
- ガラス材料
- 木および設計されていた木
- 絶縁材料
- その他
- 製品の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- 構造材料
- 仕上げ材料
- 絶縁材および保護材料
- 装飾材料
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 住宅建設
- 商業構造
- インフラ整備
- 産業構造
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 建設会社
- 契約者とビルダー
- 政府インフラ プロジェクト
- 個人消費者
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- ディーラーおよびディストリビューター
- オンライン販売
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 建築材料メーカー、セメント生産者、鉄鋼メーカー、コンクリートサプライヤー、ガラスメーカー、断熱材提供者、建設製品会社
- 建設会社、請負業者、ビルダー、不動産開発者、インフラ開発者、建築家、エンジニア、調達マネージャー、プロジェクトコンサルタント
ステークホルダー
- セメントおよびコンクリート メーカー、構造材料の生産者、仕上げ材料の製造者、絶縁材の製造業者および設計されていた物質的な会社
- 原料の製造者、装置の製造業者、ディストリビューター、ディーラー、兵站学の提供者、建設サービス プロバイダーおよび建築材料の小売業者
- 政府インフラ機関、建設規制機関、グリーンビルディング組織、および持続可能性認定機関
エンドユースセクター
- 住宅建設・住宅開発プロジェクト
- オフィス、小売スペース、ホスピタリティインフラなどの商業ビル
- 道路・橋梁・交通ネットワーク・公共施設等のインフラ整備
- 工場、倉庫、エネルギーインフラなどの産業建設
規制および業界機関
- 米国エネルギー省(DOE)
- 欧州委員会の構造およびエネルギー効率ボディ
- 国際エネルギー機関(IEA)
- 世界グリーンビルディング協議会(WorldGBC)
- 国立建設省の省力化と建設規制当局
- 建築材料協会およびサステナビリティ組織
データベース
- 企業年次報告書、投資家プレゼンテーション、サステナビリティレポート、企業開示
- 建設活動データベースとインフラ投資データセット
- セメント、鋼鉄、ガラス、木および絶縁材の生産のデータベース
- 建物許可、住宅開発、建設費データベース
- 取引統計、材料のインポートエクスポートデータセット、および税関データベースの構築
- 原料の価格設定および構造の商品データベース
雑誌・雑誌
- 建築資材・エンジニアリング出版物
- セメント、コンクリート、鋼鉄および高度材料のジャーナル
- 持続可能な建設と緑の建物の研究出版物
- インフラ開発と都市計画ジャーナル
- 産業製造業および建設技術出版物
協会について
- 世界セメント協会(WCA)
- グローバルセメント・コンクリート協会(GCCA)
- 世界鉄鋼協会
- 世界グリーンビルディング協議会(WorldGBC)
- 国際建築家連合(UIA)
- 地域建設資材・建築産業組合
パブリックドメインソース
- インフラ整備プログラムと政府建設への取り組み
- 住宅開発・都市再生プロジェクト
- 持続可能な建設政策と緑の建物の取り組み
- 低炭素のセメントおよび円の構造の開発
- 建材製造拡大・サプライチェーン開発
主要な標準および規則
- 建築コードおよび構造の安全基準
- 建物のためのエネルギー効率の条件
- グリーンビルディング認証フレームワーク
- 持続可能な調達と責任のある材料調達基準
- 建材製造用炭素排出量規制
- セメント、鋼鉄、コンクリート、絶縁材および仕上げ材料のための製品品質規格
独自の要素
- ログイン データ分析ツール
- 10年以上の建設、インフラ、建材、工業製造、サステイナビリティ、市場インテリジェンスデータを含む独自のCMIリポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバル建築材料市場のCAGRが5.40%を予定しています。
グローバル建築材料市場は、USD 1,350.2で評価されると推定される 2026年のBnはUSD 1,951.11に達すると予想される 2033年までのBn。
建築材料は、主に住宅建設、商業建設、インフラ開発、および産業建設プロジェクト全体で使用されています。
世界の建築材料の市場はセメントおよびコンクリート、金属および鋼鉄材料、煉瓦およびブロック、ガラス材料、木および設計されていた木、絶縁材および他の構造材料を含んでいます。
建設会社、請負業者、ビルダー、政府インフラプロジェクト、個々の消費者は、異なる建設要件のための建築材料を購入する主要なエンドユーザーです。
市場は、持続可能な建設慣行、エネルギー効率の高い材料の需要、建設プロセスのデジタル化、高度な建築ソリューションの開発によって形成されています。
インフラ整備と大型材料消費量の増加に伴い、建材のグローバル化を推進しています。