
推力ベクトル制御システムの市場規模とシェア分析 - 成長傾向と予測 (2026–2033)
世界の推力ベクトル制御システム市場規模は、2033 年までに 125 億米ドルに達すると推定されており、2026 年の 92 億 8000 万米ドルから CAGR 4.3% で成長すると予測されています。成長の主な原動力としては、高度なミサイル誘導システムに対する需要の高まり、軍事分野での推力ベクトル技術の採用の増加などが挙げられます。 航空機、宇宙探査プログラムへの投資の増加、商業衛星の打ち上げ活動の増加。 連邦航空局 (FAA) の報告によると、米国では 2025 年度に認可された商用宇宙事業が 204 件あり、2024 年度から 38% 近く増加しました。
重要なポイント
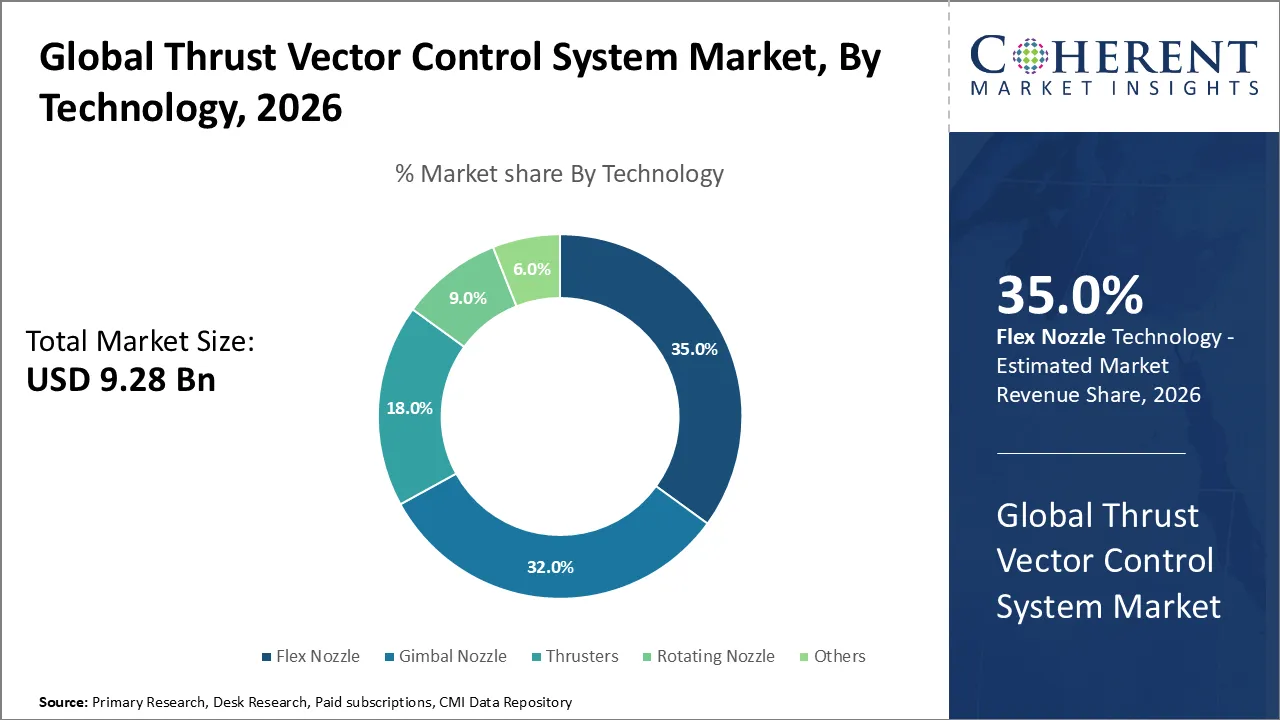
- フレックス ノズル セグメントは、2026 年に推定シェア 35.0% で市場をリードすると予測されています。このセグメントの成長は、推力方向の正確な制御を提供し、車両の操縦性をサポートし、航空宇宙の推進需要に応えるこのセグメントの能力によるものです。 NASA によると、スペース ローンチ システム(SLS)の各固体ロケット ブースターは約 360 万ポンドの推力を生成し、統合された推力ベクトル制御システムが飛行中のノズルを制御します。
- ミサイル部門は、2026 年に推定 38.0% のシェアを獲得して市場を独占すると予想されています。成長は防衛近代化支出の増加、精密誘導ミサイルの需要、高度なミサイル操縦能力の開発によって支えられています。 2026 年 9 月、米陸軍は、ロッキード マーティンが精密打撃ミサイル インクリメント 2 の製造で 12 億米ドル相当の契約を獲得したと発表しました。これは、次世代ミサイル技術への継続的な投資の表れです。
- 推力ベクトルアクチュエーション システム部門は、2026 年には52.0%の評価額で主要な市場を占めると予想されます。この成長は、ミサイルや打ち上げロケットにおける正確な推進制御、電気機械式アクチュエーター、高度な誘導技術に対する需要によって推進されています。 Moog 氏によると、Moog の推力ベクトル制御テクノロジーは、NASA の Artemis II 宇宙打ち上げシステムの 2026 年 4 月のミッションの段階を導き、宇宙打ち上げ運用における高度な作動システムの重要性を強調しました。
- 防衛部門は、2026 年に約 65.0% という最大の市場シェアを獲得すると予想されています。この部門は、先進的なミサイル システムの調達増加、軍用機の近代化、精密推進技術への投資によって推進されています。 米国国防総省はまた、2026 年度予算要求の一部として、2026 年度予算要求の一部として、2026 年度予算要求の一部として、2026 年度予算要求の一部として、2026 年度予算要求の一部として、2026 年度予算要求の一部として、2026 年度予算要求の一部であると述べた。
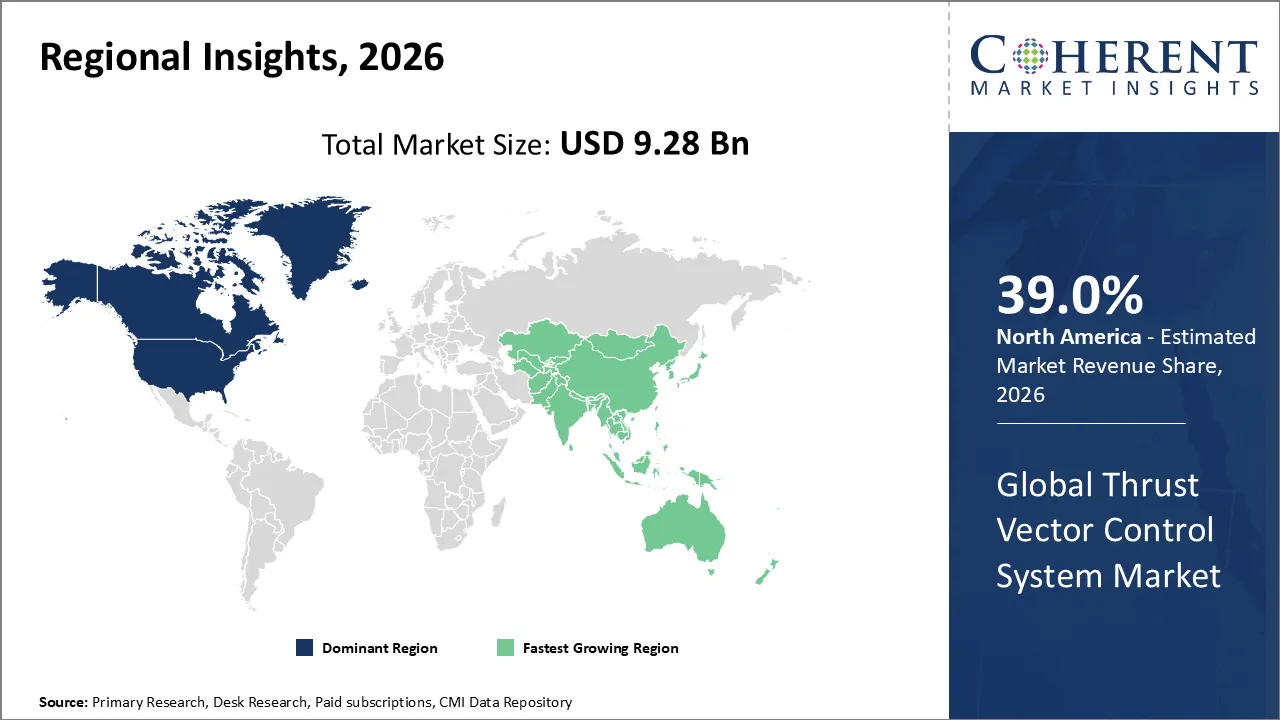
- 北米は、2026 年に39.0%のシェアを獲得して市場を独占すると予想されています。この地域の成長は、確立された航空宇宙および防衛メーカー、推進研究の強化、商業宇宙への打ち上げ活動の成長によって支えられています。 米国宇宙軍によると、フロリダ州の東部山脈では、2025 年に 109 回の宇宙打ち上げが行われ、記録的な数となった。これは、この地域の打ち上げインフラの成長と、それに伴う推進技術と飛行制御技術の需要を示している。
マーケットドライバー
宇宙探査および商業打ち上げプログラムにおける投資の増加は、推圧ベクトル制御システム市場を運転しています
スラスト・ベクター・コントロール・システムの世界市場は、安定したペースで成長することが期待されています。 市場は、高度な推進技術のための宇宙探査、成長した商業起動活動および成長の需要の増加の投資の増加によって運転されます。 信頼できる推圧ベクトル制御システムの必要性は再使用可能な進水車、衛星の星座および次世代のロケットの上昇によって運転されます。 これらのシステムは起動操作の間に精密な軌跡の訂正、車の安定化および改善された操縦機能を可能にします。
2025年11月、ESAの会員は、前回のミニスター会議で行われた資金約束の合計額を22.3億ユーロに増やしました。 これらの投資は、先進的な推進と車両制御技術の立ち上げの機会を提供し、欧州宇宙探査、輸送インフラ、技術開発プログラムをサポートしています。
2026年7月、米国政府は、国家安全保障宇宙打ち上げ(NSSL)に基づく契約を締結しました。 フェーズ 3 レーン 1 プログラム, 参加する起動サービスプロバイダの間で USD 11.4 億による契約の総天井値を高めます. NASAは、9月2026日付でRelationivity SpaceのTerran RとBlue OriginのNew Glenn 9x4を追加しました。
先進ミサイルシステムと高音波武器の開発が加速する市場成長
世界的なスラスト・ベクター・コントロール・システム・マーケットは、先進的なミサイル・テクノロジーの普及と発展により燃料を供給しています。 s. 防衛組織は精密ガイドされたミサイル、高度のインターセプター システムおよび操縦可能に投資しています 高音波兵器 軍事的能力を高めるため。 推圧ベクター制御技術は、迅速な方向変更を必要としている動力を与えられた飛行アプリケーションのための特別な重要であり、軌跡と高精度の操縦性をコントロールします。
米国議会調査サービスによると、防衛省は、2026年度のUSD 13.4億を調達および研究開発、開発、テスト、および攻撃的および防御的能力に関するハイパーソニック戦争プログラムの評価のために要求しました。 これらの投資は、高度なミサイル技術と推進制御能力に重点を置き、推圧ベクトル制御システムメーカーの機会を提供します。
現在のイベントとその影響は、推圧ベクトル制御システム市場
現在のイベント | 説明とその影響 |
米国連邦航空局は、商業宇宙打ち上げライセンス改革を発表 ( 10 月 2026) |
|
米国政府は、打ち上げインフラを強化するための国家宇宙輸送政策を導入しました(8月2026) |
|
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
セグメント情報
最大の市場シェアを必要とするフレックス ノズル セグメントはなぜですか?
2026年に最大35.0%のスラスト・ベクター・コントロール・システム・マーケットシェアを占める技術をベースに、フレックス・ノズル・セグメントを企画しています。 このセグメントは、スラストの方向の精密な制御を提供し、ノズルの角度の動きを容易にし、ソリッドプロペラントロケットシステムにおける操縦性を有効にするために、その機能のために上昇する予定です。 適用範囲が広いノズルの技術は密集した推進の制御メカニズム、高い信頼性および正確な軌跡の訂正を要求する大気および防衛適用のために特に魅力的です。
2026年3月、Kratos防衛は、米国海軍表面戦車センターが最大36台のOriole固体ロケットモーターと3つの推圧ベクター制御ノズルキットの生産と納入を受注したと発表しました。 契約のハイライトは、専門分野の専門家の継続的な政府購入 ロケット推進 ノズル制御技術
なぜミサイルセグメントが最大の市場シェアを保有していますか?
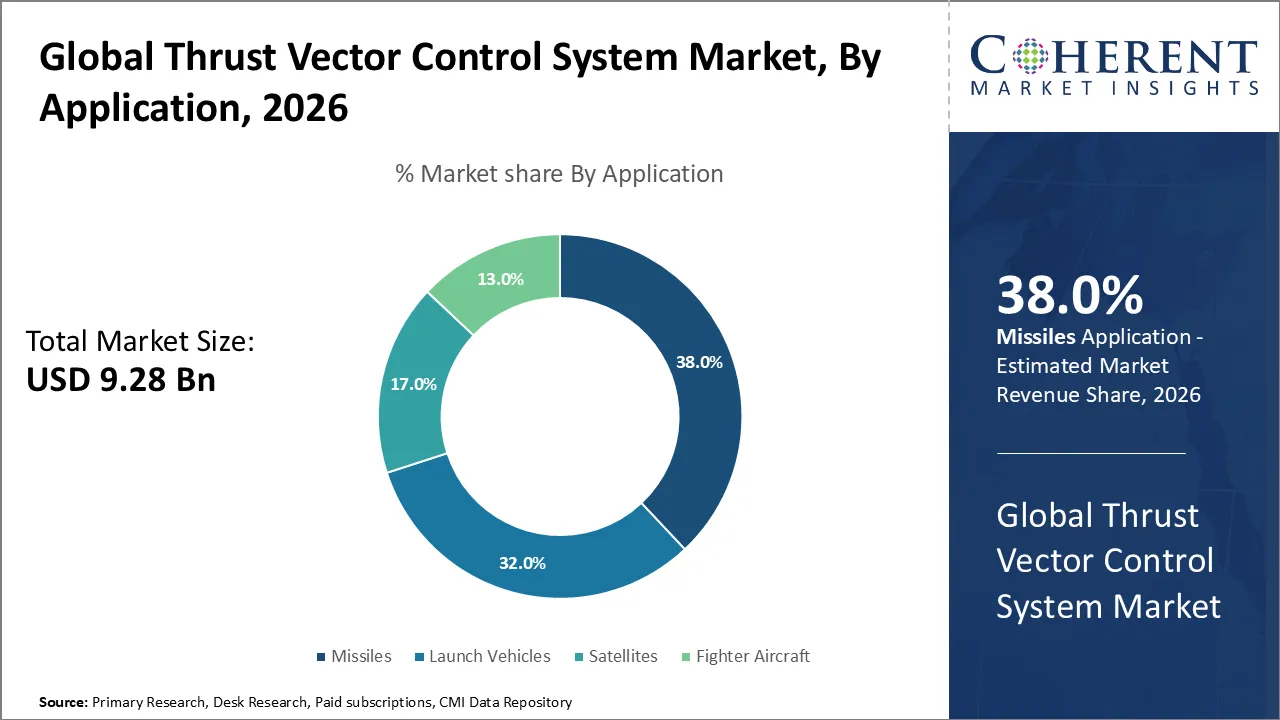
用途に応じて、ミサイルセグメントは2026年までにスラストベクター制御システム市場で最大38.0%のシェアを保有する予定です。 セグメントは、精密ガイド付き排ガス、高度なミサイル防衛システム、次世代戦術兵器への投資の増加によって駆動されます。 TVACシステムは、ミサイルの動力を与えられた飛行段階で、正確な軌跡補正とより操縦性を可能にします。
米国軍によると、Lockheed Martinは、2024-2026年度のUSD 9.8億の契約を授与されていると述べています。 これは、高度なガイド付きミサイルシステムと精密推進と飛行制御技術のための要件の獲得を高めるラインです。
2026年1月、Lockheed Martinは、約600〜2,000人の受容体から年間PAC-3 MSE生産能力を増加させるために、米国政府と7年間のフレームワーク合意を発表しました。 拡大は、ミサイル製造インフラおよび高度な推進コンポーネントにおける継続的な投資と一貫しています。
なぜ市場を支配する推論システムセグメントは?
推計ベクトル法システムセグメントは、市場を支配し、2026年に52.0%のシェアに達すると予想されます。 セグメントの成長は、ロケット、ミサイル、航空宇宙推進システムにおける電気機械および電気油圧作動技術の採用の増加に起因する。 これらのシステムは、正確なノズル位置決め、迅速な方向変化、信頼性の高いスラスト制御を提供し、高度な飛行制御アプリケーションに不可欠です。
インド宇宙研究機構(ISRO)によると、2025年12月より小型衛星ロケット(SSLV)用3段ソリッドロケットの静電試験を実施しました。 システムには、ノズル制御用の低電力制御電子機器を備えた障害耐性電気機械作動機構が組み込まれています。
なぜ最大の市場シェアの防衛セグメント会計は?
エンドユーザーに基づいて、防衛セグメントは2026年に約65.0%の最大のスラストベクターコントロールシステム市場シェアのアカウントに投影されます。 このセグメントの優位性は、高度なミサイルシステムの調達の増加、軍事推進技術への投資の増加、精密ガイド付き武器の需要の増加によるものです。 防衛機関は、先進的なスラストコントロール技術を使用して推進システムのミサイルの操縦性、遮断精度、信頼性を向上させることに取り組んでいます。
で 9月2026、L3ハリス テクノロジーは、Lockheed Martinから7年以上のUSD 4.7億の契約賞を受賞し、PAC-3ミサイルセグメントの強化プログラムの推進システムを製造しました。 合意は、ミサイル防衛アプリケーションのための高度な固体ロケット推進技術のための生産能力の拡大をサポートしています。
2026年7月、L3Harrisは、PAC-3 MSEプログラムの先進的な2パルスソリッドロケットモーター、姿勢制御モーター、およびprehality-enhancementコンポーネントの7年フレームワーク合意を発表しました。
推圧ベクトル制御システム市場 トレンド
- 電気機械式スラストベクター制御システムの普及は、軽量でエネルギー効率が良く、応答性の高い推進技術が求められています。 2026年4月、Relationivity Spaceは、Terren Rの起動車両の推圧ベクトル制御アクチュエータの初期開発が完了し、飛行ユニットの生産が進行中であることを発表しました。
- 再使用可能な進水車 そして、差分推圧制御はますます重要になり、従来のエンジンのgimbalingの使用なしで精密な操縦を提供するために新しい推進システムは必要です。 2026年9月、Stoke Spaceは、Novaの再利用可能な起動車両プログラムをスケールアップするために、シリーズEの資金調達でUSD 1Bを発表しました。
- スラスト・ベクター・ノズルはより高度になり、に加えられます 軍の航空機 推進技術を使用して、操縦性を改善し、垂直離陸および着陸を可能にします。 2026年7月、GE AerospaceとシールドAIは、X-BAT自動航空機用F110-GE-129Eエンジンと軸線式ベクタリング排気ノズル(AVEN)の統合、作動、エンジンライトオフテストを成功させました。
地域洞察
北アメリカは強い宇宙空間の製造業の機能および高度の防衛インフラにOwingを支配します
北米は、2026年に約39.0%の最大のスラスト・ベクター・コントロール・システム・マーケットシェアを占めることを予測しています。 地域は、確立された航空宇宙および防衛製造拠点の存在を借りて市場を支配し、先進的なミサイル技術への投資を増加させ、ハネウェル、モーグ、パーカー・ハニフィン、ノースロップ・グルムマンなどの主要な推進システムメーカーの強力な存在を提起することが期待されています。 商業空間活動のペースが高まり、再利用可能な進水車両の開発は、精密演算システム、ジンバルノズル、および高度な推圧ベクター制御技術に対するさらなる燃料供給要求です。
米国議会調査サービスによると、米国の宇宙部隊は、2026年度の東西地区で173の打ち上げ作業をサポートし、25年前に開始しました。 打ち上げ活動におけるこの大幅な増加は、堅牢な起動車両の推進と飛行制御技術のための成長する需要を反映しています。
2026年5月、米国宇宙部隊がブルー・オリジンに国家安全保障宇宙発射フェーズ3車線を贈呈しました。 宇宙システムコマンドは、15.6億米ドル前後の恒例のスペース取得予算を報告しました。これにより、政府による国家のセキュリティ空間能力の継続的な投資を示しています。
アジア・パシフィック・スラスト・ベクトル・コントロール・システム・マーケット トレンド
アジアパシフィックは、2026~2033年の間に、スト・ベクター・コントロール・システム・マーケットで急速に成長する地域として誕生することを期待しています。 中国、インド、日本、韓国を横断する先住民の進水車両の拡大、防衛近代化投資の拡大、拡大による地域成長をサポートします。 商業空間企業の増加と高度な推進制御技術の採用の増加は、推圧ベクトル制御システムメーカーの機会を作成します。
インドでは、科学技術省は、2026年に国が首尾よく12進水車両のミッションを完了し、11の国家衛星を起動し、7月2023と6月2026の間の国際顧客のための9衛星を配備したと報告した。 政府は、Kulasekarapattinam、Tamil Naduの2番目の打ち上げコンプレックスを開発し、小型衛星打ち上げ車両の操作と民間セクターの起動活動をサポートしています。
スラスト・ベクター・コントロール・システム産業における主要企業
スラスト・ベクター・コントロール・システムの主要なプレーヤーのいくつか 市場はハネウェル国際、株式会社ムーグ、ウッドワード、株式会社ヤンセン航空機システム制御、株式会社ベーシステム、ウィックマン宇宙船&推進会社、パーカーハニフィン、株式会社、シエラネバダコーポレーション、ディネシス、株式会社、および サビカお問い合わせ
ニュース
- 6月2026日 BAE Systems オーストラリア Evolved SeaSparrow Missile(ESSM)プログラムをサポートする専門製造能力の拡大を強調しました。 同社は、スラストベクターコントロールユニット用の精密ギアキットのサプライヤーとしてロンソンギアを識別し、高度なミサイルガイダンスと操縦技術のためのサプライチェーンを強化しました。
- 2025年10月、 ArianeGroup は Ariane 6 の進水車 16 から 42 のための推圧ベクトル制御ノズルの作動システムのための主要な供給の契約を SABCA に与えました。 欧州の宇宙打ち上げ能力を強化し、高度な推進技術でSABCAの立場を強化します。
マーケットレポートスコープ
推圧ベクトル制御システム市場レポートカバレッジ
レポートカバレッジ | ニュース | ||
基礎年: | 2025年 | 2026年の市場規模: | 米ドル 9.28 ポンド |
履歴データ: | 2020年~2024年 | 予測期間: | 2026〜2033 |
カリフォルニア: | 4.3% | 2033年 価値の投射: | 米ドル 12.50 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ハネウェル国際、株式会社ムーグ、株式会社ウッドワード、株式会社ヤンセン航空機システム制御、株式会社ベーシステム、ウィックマン宇宙船&推進会社、パーカーハニフィン、株式会社シエラネバダ、ディネティックス、株式会社、SABCA。 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン
- スラスト・ベクター・コントロール・システム・マーケットは、商業スペースの立ち上げプログラムを拡大し、高度な推進技術に対する需要の増加によって強く支持されています。 Ariane 6 の乙女飛行は 2024 年 7 月で、フランスの宇宙研究センター (CNES) は 2025 年に 4 つの商業打ち上げがありました。 2 ブースターと 4 ブースターバージョンでは、プログレッションは、さまざまな起動要件の適応可能な推進と正確な推圧ベクター制御システムの需要が高まっています。
- 政府主催の航空宇宙プログラムが、次世代の発売車や高度な飛行制御技術の開発をスピードアップしています。 2026年8月、欧州宇宙庁(ESA)は、欧州ランチャーチャレンジ・イニシアチブで初の契約を獲得し、新規ヨーロッパ進出サービスプロバイダを支援しました。 イニシアチブは競争を増加させ、推進システム革新を刺激し、推圧ベクター制御システムの製造業者が商業および機関の進水プログラムを支える機会を提供するべきです。
- 推進の信頼性、精密ステアリングおよび飛行安全への関心を高めることは、先進的な推圧ベクトル制御技術のための機会を生成します。 2026年6月、Arane 6の4ブースター構成は、Amazonのレオ・コンステレーションのための36衛星を首尾よく導入しました。高容量の起動ミッションで成長する技術的要求を実証します。 ノズルステアリング、電気機械作動および推進制御の進行状況は、航空宇宙および防衛用途における信頼性の高い推圧ベクター制御システムの採用を増やす可能性があります。
市場区分
- テクノロジー(Revenue、USD Bn、2021-2033)
- ジンバルノズル
- フレックスノズル
- スラスター
- 回転ノズル
- その他(注射、ジェットベーンズ、タブ)
- 用途別(Revenue、USD Bn、2021-2033)
- 車両の起動
- ミサイル
- サテライト
- 戦闘機の航空機
- システム(Revenue、USD Bn、2021-2033)
- 推圧ベクトル作動システム
- 推圧ベクトル注入システム
- 推圧ベクトル推圧システム
- エンドユーザー(Revenue、USD Bn、2021-2033)
- 宇宙機関
- ぼうぎょ
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 推圧ベクトル制御システムメーカー
- 航空宇宙推進とロケットエンジンエンジニア
- ミサイルガイダンスと制御システム開発者
- 航空宇宙および防衛製造会社から研究開発ヘッド
- 電気機械および油圧作動システム メーカー
- 宇宙機関および商業進水車オペレータ
- 航空宇宙および防衛調達マネージャー
- 推進システムおよび飛行制御技術における主要オピニオンリーダー(KOL)
データベース
- 世界銀行
- 経済協業・開発機関(OECD)
- 国立航空宇宙局(NASA)
- 欧州宇宙庁(ESA)
- 連邦航空局(FAA)
- 米国防衛省(DoD)
- ストックホルム国際 平和研究所(SIPRI)
- 国連外宇宙局(UNOOSA)
雑誌
- 航空週間と宇宙技術
- 航空宇宙アメリカ
- 宇宙ニュース
- 防衛ニュース
- エア&スペースフォースマガジン
- フライトグローバル
- 軍隊及び宇宙空間 エレクトロニクス
ジャーナル
- 推進力とパワーのジャーナル
- 航空宇宙科学と技術
- Acta Astronautica, クロアチア
- 宇宙船とロケットのジャーナル
- シース 宇宙ジャーナル
- エアロスペース
- 国際航空宇宙工学会
新聞
- ニューヨークタイムズ
- ウォールストリートジャーナル
- 金融タイムズ
- ロイター
- ガーディアン
- 経済の時代
協会について
- アメリカ航空宇宙研究所(AIAA)
- 航空宇宙産業協会(AIA)
- 国家防衛産業協会(NDIA)
- 衛星産業協会(SIA)
- スペース財団
- 国際機関車連盟(IAF)
- 航空宇宙・セキュリティ・防衛産業協会(ASD)
パブリックドメインソース
- 企業年次報告書および投資家発表
- NASA、ESA、ISRO、その他の宇宙機関の出版物
- 政府防衛予算と航空宇宙調達レポート
- 商業スペース打ち上げ統計とミッションレポート
- 会社のプロダクト カタログおよび技術的な指定
- 大学研究出版物と航空宇宙工学研究
- WIPO、USPTO、Google Patentなどの特許データベース
- 航空宇宙推進および飛行制御システムに関する規制および規格の出版物
- 公開可 ミサイル防衛と宇宙打ち上げプログラムレポート
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の既存のリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2026年にUSD 9.28 Bnと比較して、世界的な推圧ベクトル制御システム市場はUSD 12.50 Bnに達すると予想されます。
グローバル・スラスト・ベクター・コントロール・システム・マーケットの主要プレイヤーには、ハネウェル・インターナショナル(株)、ムーグ(株)、ウッドワード(株)、ヤンセン・航空機システム・コントロール(株)、BAEシステム(株)、ウィックマン・スペースクラフト(株)、パーカー・ハニフィン(株)、シエラ・ネバダ(株)、ディネシス(株)、SABCA(株)などがあります。
高い開発と製造コスト、複雑なシステム統合要件、厳格な航空宇宙および防衛規則、および技術的な信頼性の課題は、市場成長を妨げる主要な要因です。
宇宙探査プログラムへの投資の増加, 高度なミサイルガイダンスシステムのための需要の増加, 商業衛星打ち上げ活動を拡大します。, 精密推進技術の採用は、市場成長を推進しています.
2026年から2033年にかけて約4.3%のCAGRで成長することを期待しています。
北米は、2026年の推定39.0%の市場シェアを占める、世界的なスラストベクトル制御システム市場を支配する見込みです。
アジアパシフィックは、宇宙探査プログラムを拡大し、防衛投資を増加させ、中国、インド、日本、韓国の先住民車の開発を成長させることにより、予測期間中に最速の成長を目撃することを期待しています。