
グローバル水素エネルギーインフラ市場規模と予測 - 2026 へ 2033
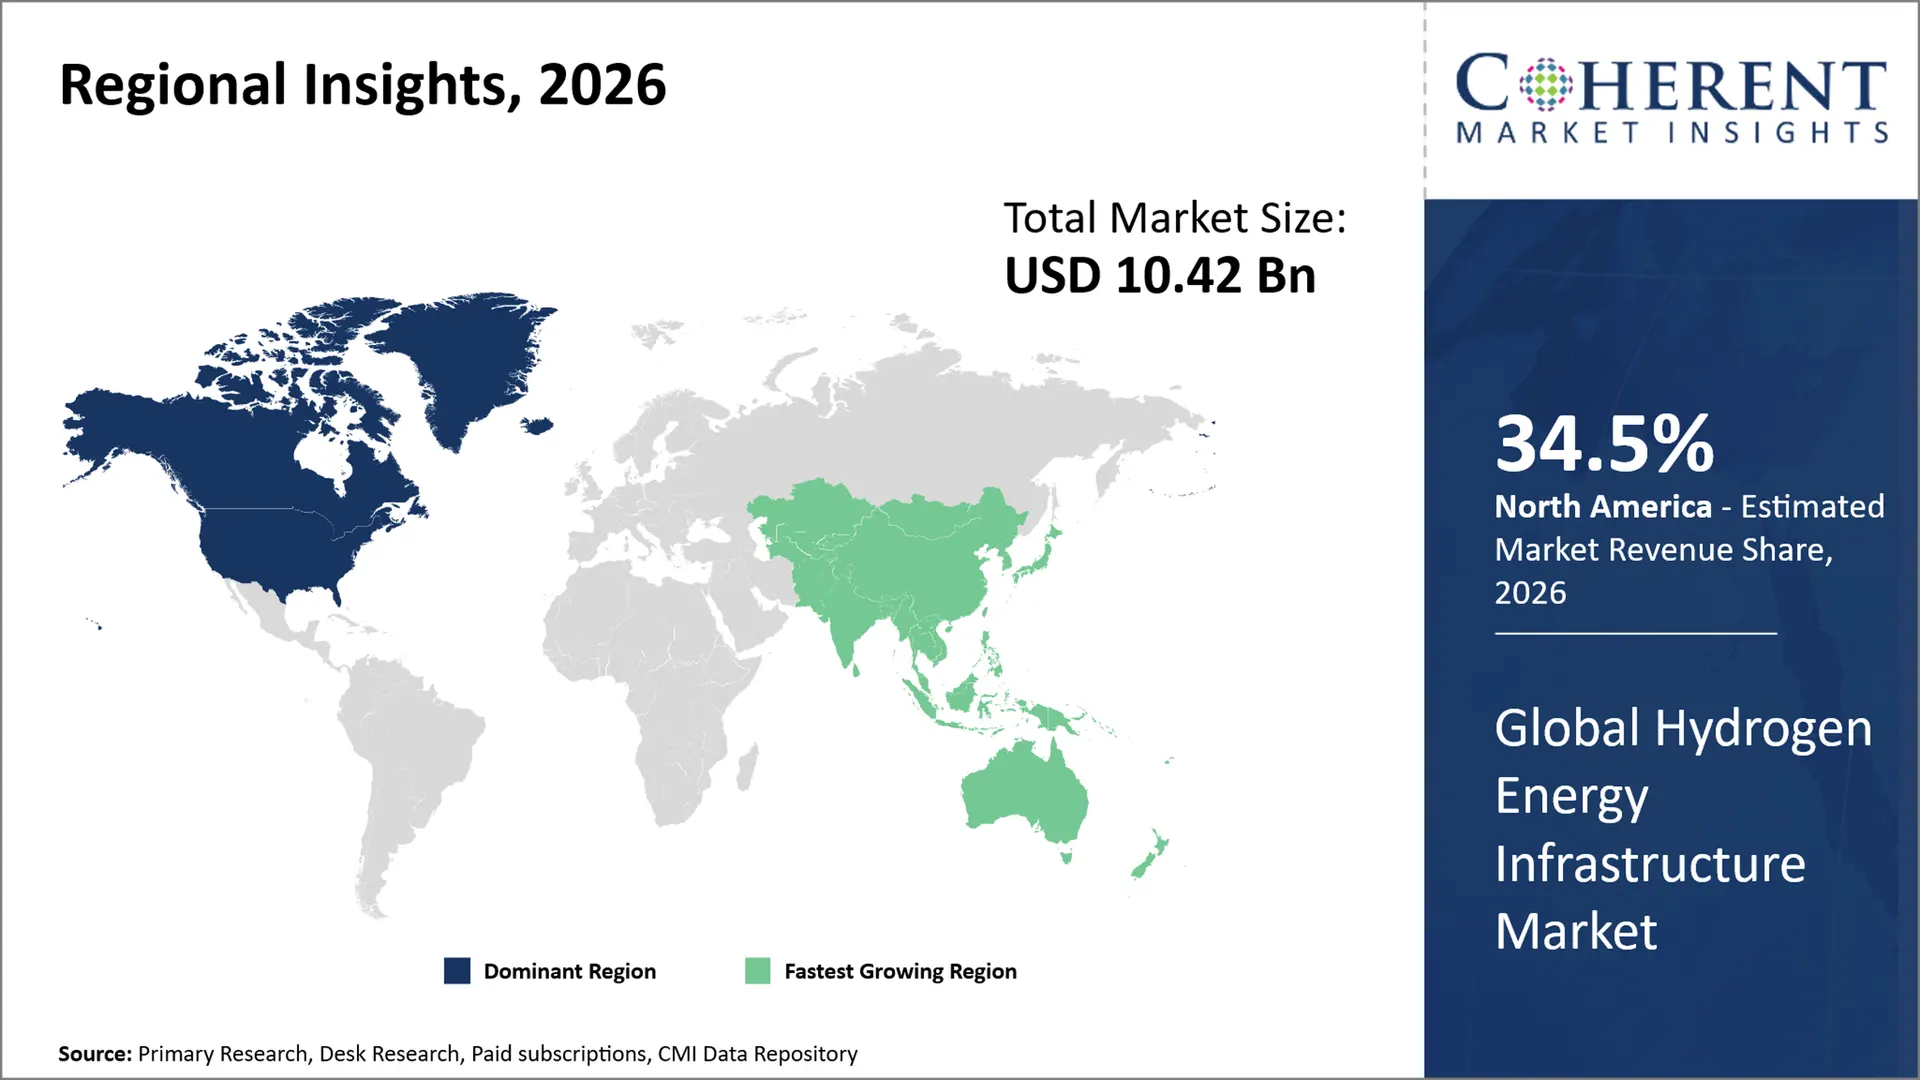
グローバル水素エネルギーインフラ 市場は価値があると推定される 米ドル 10.42 Bn 2026年、到達見込み 米ドル 20.28 Bn 2033年、化合物の年間成長率で成長 (CAGR) 9.98% 2026年~2033年 この成長は、投資の拡大を反映しています 水素製造、貯蔵、交通機関および配分のインフラを支えます 産業脱炭素化 クリーンエネルギーシステム 相互接続された水素ネットワークの開発は、パイプライン事業者、エンジニアリング請負業者、インフラ機器サプライヤーの機会を作成します。
2025年3月25日 フラクシス ベルギー初のオープンアクセス型水素パイプラインネットワークの構築を開始し、アントワープの工業港エリアとカルロ・ツェルツエート・コリドーをつなぐことを発表しました。 2026年竣工を目標とする初期フェーズでは、生産者と産業消費者の間で水素輸送を促進し、統合水素供給ネットワークの開発を支援することを目指しています。
グローバル水素エネルギーインフラ市場の主要な買収
- 水素パイプライン 成長が予想される ツイート 10.4% カリフォルニア 2026~2033年頃、キャプチャ 25.6% 2026年の水素エネルギーインフラのグローバル市場。 彼らの商用価値は、道路運搬コストを削減することなく、産業クラスターに信頼性が高く、大量配信されています。 2025年12月、GASCADEは、約400kmの変換されたドイツのガスパイプラインを水素伝送に供給しました。
- 装置およびハードウェア 指標を登録する予定 9.6% カリフォルニア 2026~2033年頃、会計 63.5%の 2026年の水素エネルギーインフラのグローバル市場。 電解槽、コンプレッサー、貯蔵容器、計量機器は、実質的な先行調達の約束を表し、インストールの信頼性を決定します。 2026年3月、Thyssenkrupp nuceraはスペインのMoeveのOnubaのプロジェクトのためのアルカリの電解槽装置300 MWを供給する契約を締結しました。
- エネルギー貯蔵 指示を達成するために投影される 11.5% カリフォルニア 2026年~2033年 代表 38.9% グローバルな水素エネルギーインフラ市場におけるアプリケーション収益 再生可能な水素に剰余金の電力を変換すると、生成とピークデマンドのダイバージが、特にユーティリティのためにディスパッチオプションを作成します。 2026年1月、Duke Energy Floridaは、電気分解、水素貯蔵、タービン生成を組み合わせたDeBaryシステムを明らかにしました。
- 北アメリカ 拡大する予定 8.7% カリフォルニア 2026~2033 を超えるコマンドで 34.5% 2026年の水素エネルギーインフラのグローバル市場。 その利点は、インフラのアップグレードを正当化する確立された産業水素ユーザー、既存の伝送資産および契約に残ります。 2025年10月、エア・リキシーは、約50万ドルのパイプライン、コンプレッション、ディストリビューションの改善をテキサス・リフィナースに提供しています。
- アジアパシフィック 指示書を録音する 12.6% カリフォルニア 2026~2033年の間に貢献 28.1%(税抜き) 2026年のグローバル水素エネルギーインフラ市場収益。 その加速は貨物回廊およびローカル給油アクセスと産業水素の供給の調整から来るべきです。 2025年4月、Sinopecは、中国西部に1,150kmの水素輸送ルートを立ち上げ、4つの目的の給油ステーションでサポートしました。
セグメント情報
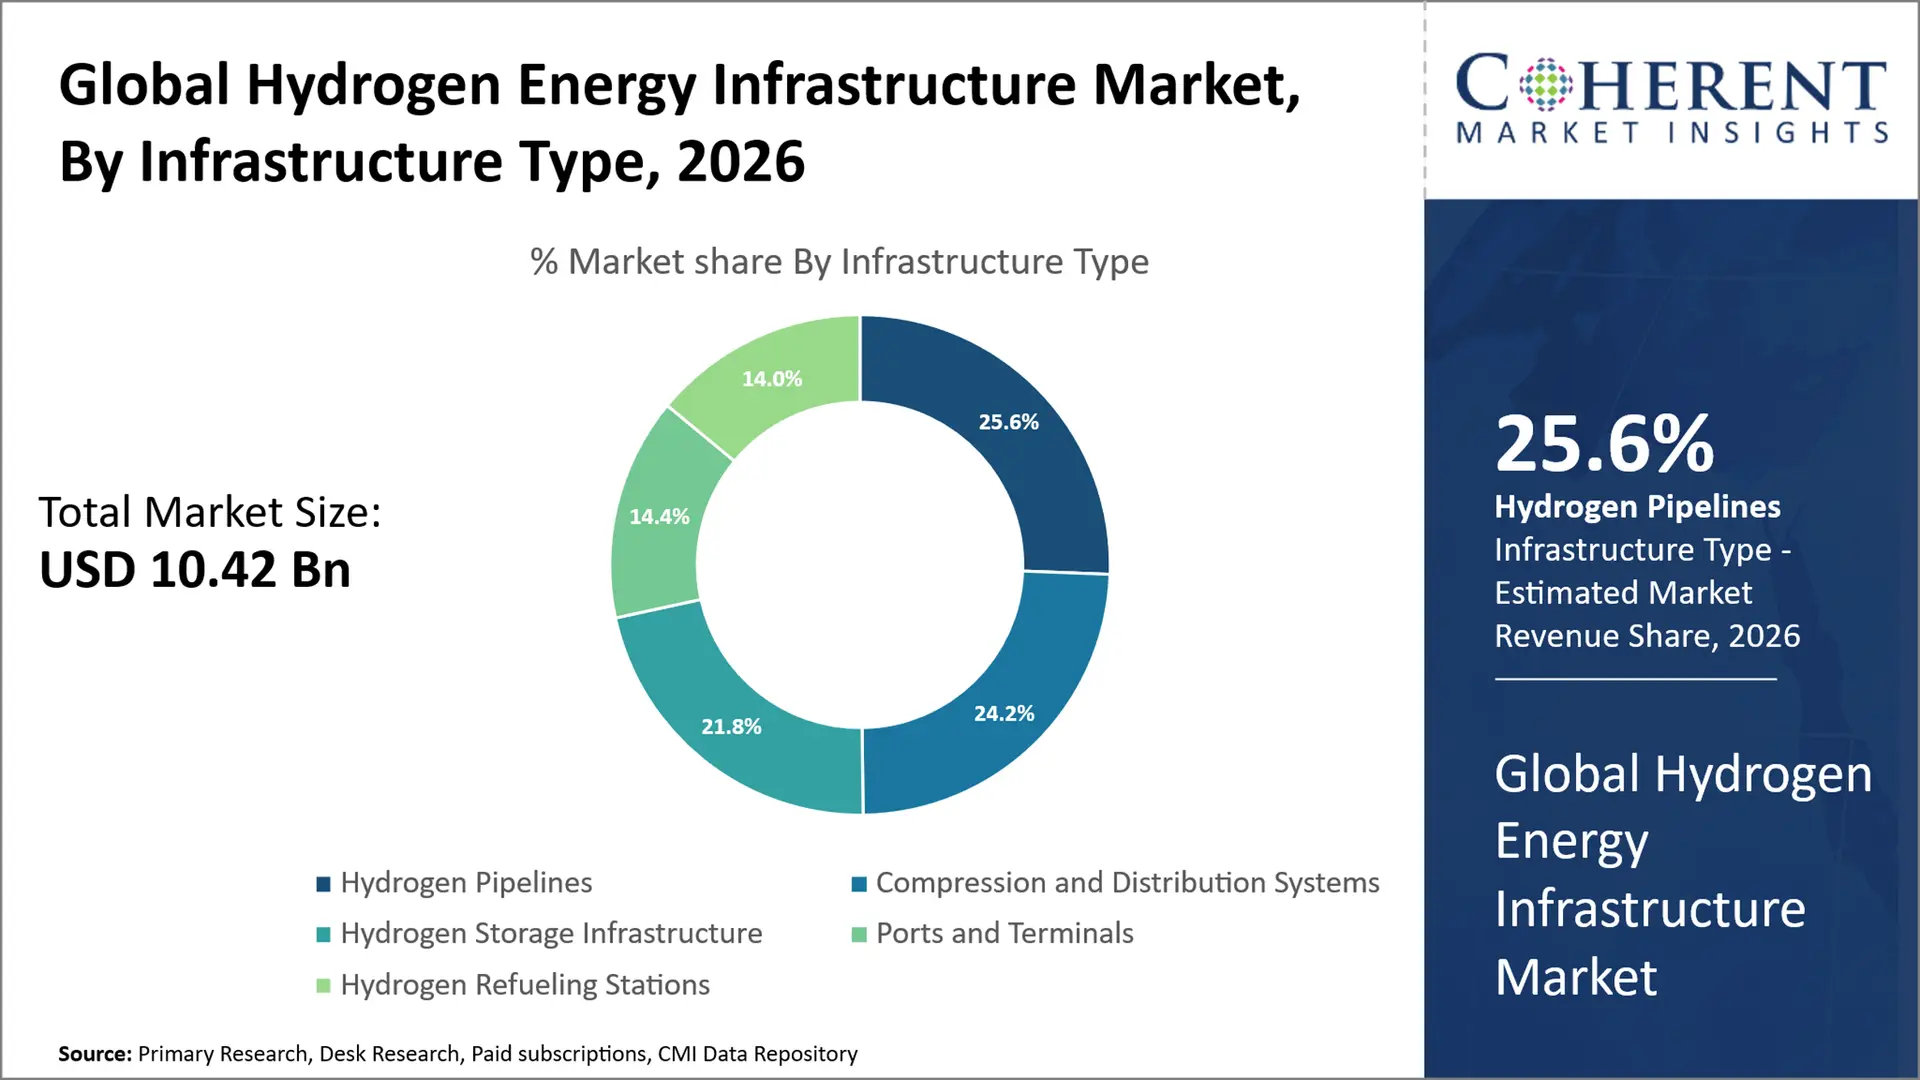
なぜ水素パイプラインは、グローバル水素エネルギーインフラ市場を支配しますか?
水素パイプラインは、 25.6% 2026年のグローバル水素エネルギーインフラ市場において、水素製造施設と産業消費クラスターとの接続の重要性を反映しています。 化学メーカーおよび精製所は長期供給の一致のために重要な熱心な伝達廊下を作る予測可能な配達容量を要求します。 ネットワーク事業者は、戦略的に位置決めされた接続ポイントを通じて、複数の産業顧客を組み込むことで、資産活用を向上させることもできます。 パイプラインエンジニアリング、検査およびネットワーク統合プロバイダは、適切なガス伝達資産を再利用する機会を参照してください。 オントラズ ドイツのBad LauchstädtとLeunaの間で25キロメートルの天然ガスパイプラインの変換を完了し、水素輸送の準備ができました。 この開発は、既存のトランスミッションコリダの能力に関するケーススタディで、産業用水素接続を有効にします。また、新しいネットワーク接続の機会を提供します。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ機器やハードウェアがグローバル水素エネルギーインフラ市場で最も大きなコンポーネントカテゴリを表現するのですか?
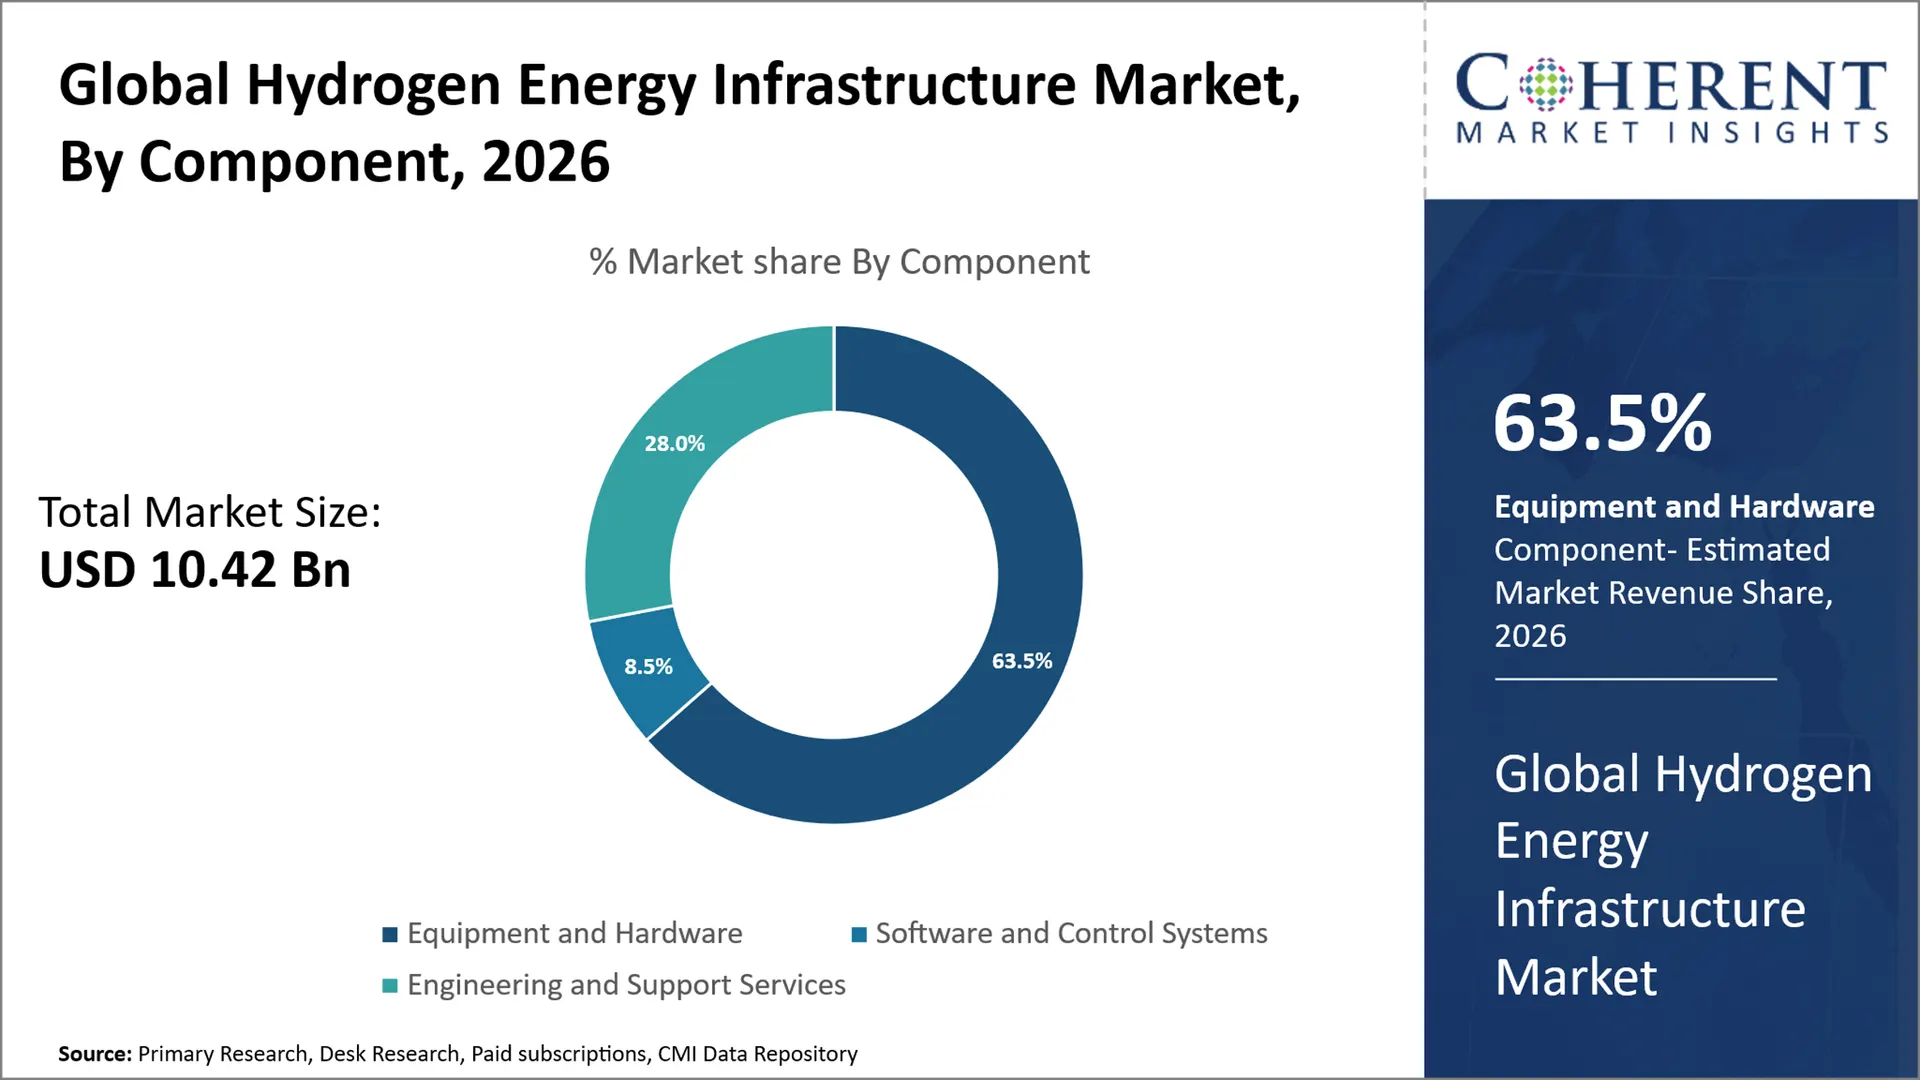
機器・ハードウェアの表現が期待される 63.5%の 2026年のグローバル水素エネルギーインフラ市場において、水素処理、封入、分布に必要な特殊な物理システムを反映しています。 インフラ開発者は、モジュール式輸送機器、認定バルブ、保護アセンブリ、および厳格な運用要件を満たす高圧容器に焦点を当てています。 装置を選ぶとき、輸送の両立性、点検間隔、維持のアクセシビリティおよび水素の収容力はますます考慮され。 これらの要件は、統合エンジニアリングと生産能力を持つメーカーの差別機会を作成します。 10月2026日 ヘキサゴンPurus HyCarrier を立ち上げたモジュラータイプ 4 コンテナは、最大 380 バーの作業圧力で、道路、鉄道、陸水路輸送によって水素の分布のためのコンテナです。 マルチモーダルセットアップは、機器メーカーが配布の柔軟性を改善し、産業水素サプライヤーの運用要件とメンテナンスコストを満たすことができる方法です。
なぜエネルギー貯蔵はグローバル水素エネルギーインフラ市場の適用部門を支配しますか?
エネルギー貯蔵は2026年までに38.9%のシェアを持つ全体的な水素エネルギーのインフラの市場を支配すると予想されます、従って連続的な生産周期が付いている産業ユーザーの信頼できる水素の在庫の必要性を強調します。 信頼できる供給契約を上書きするために、貯蔵設備は信頼できる出金性能、受諾可能な水素純度および封入の完全性を示す必要があります。 これらの技術要件は、地下ストレージ、洞窟工学の専門家とガス処理機器サプライヤーの開発者のための機会を提供します。 2024年12月、 お問い合わせ ドイツ・リューダースドルフにあるHyCAVmobilの研究プロジェクトの完成を発表しました。500立方メートルの地下塩洞窟が水素注射と出金試験を実施しました。 このプロジェクトでは、水素純度の安全な貯蔵と限られた変化を実証し、より大きなストレージ開発のための技術的な証拠を提供し、商用および規制の実現可能性の対象となる水素貯蔵インフラへの将来の投資を支援しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合水素およびガス市場パッケージ– 2024年5月 |
|
米国クリーン水素税制改正 – 2025年7月 |
|
英国水素インフラ基金コミットメント - 6月2025日 |
|
グローバル水素エネルギーインフラ市場ダイナミクス
主要市場ドライバー
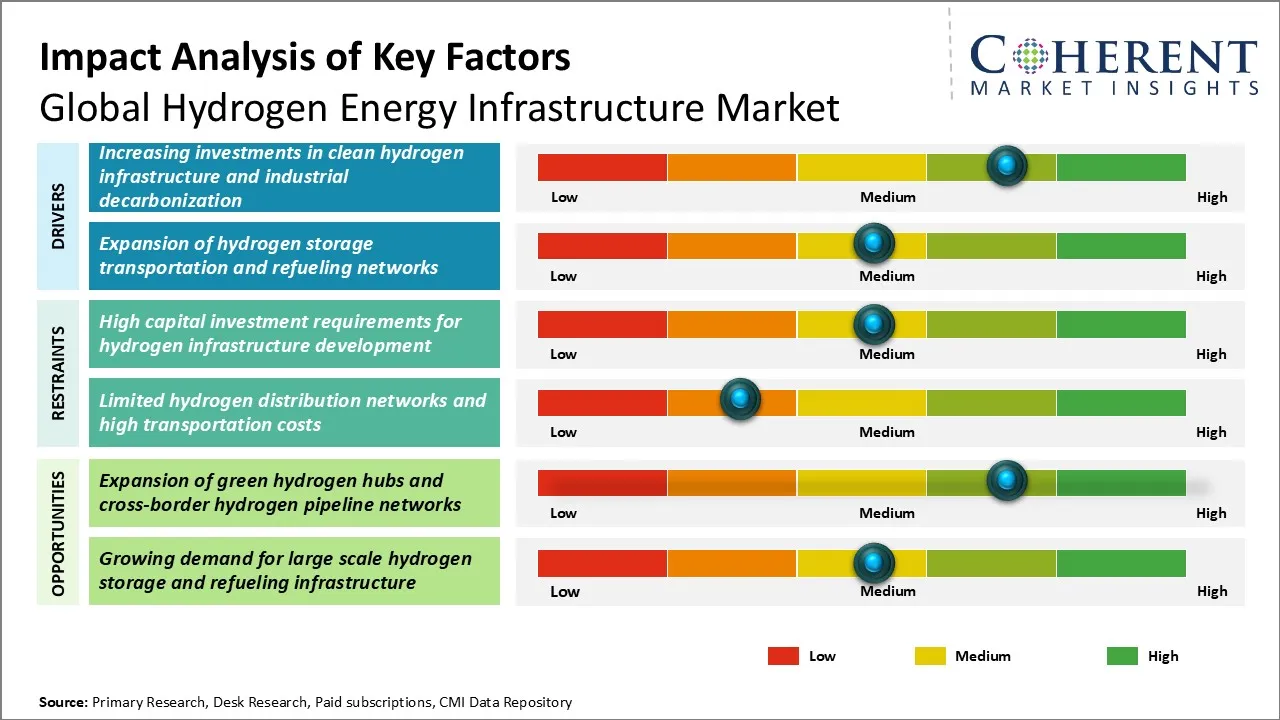
- クリーンな水素インフラおよび産業の脱炭素化への投資の増加: 公共の資金調達と産業脱炭素化のコミットメントは、水素分布、圧縮、貯蔵インフラの投資ケースを強化しています。 水素生産の資金調達により、産業用ユーザーやインフラビルダーが長期配送契約を検討し、将来の供給の可用性をサポートします。 受益者は、プロジェクトが資金供給された建設に移るにつれて、機器メーカーとエンジニアリング請負業者になります。 2026年1月、 ヨーロッパの気候、インフラおよび環境執行機関は、6つの再生可能エネルギー水素プロジェクトが、303.23millionの合計で助成金契約を締結したことを確認し、水素の未来の供給を産業および輸送ユーザーに支援しました。
- 水素貯蔵、交通機関および給油ネットワークの拡大: 調整された水素分布と給油ネットワークは、商用艦隊の燃料供給を改善し、繰り返し可能なインフラサービス機会を作成します。 既存の輸送デポ近くの給油施設は、ステーションの使用を最大化し、水素配送物流、圧力規制および分配装置への投資を正当化します。 共有施設は、さまざまな種類の車両に対応する能力をインフラ事業者に提供します。 H2モビリティ Rhein-Neckar-Verkehr は、ドイツの Ludwigshafen の公共の水素ステーションを 2025 年 12 月にオープンしました。 350バーと700バーのバスやその他の商用車用の給油所を提供しています。
新興市場 トレンド
- 水素の品質のトレーサビリティとデジタル・クラスタダイ・トランスファー検証に向けて移行: 水素インフラの調達は、燃料の品質、納期、キャストディ転送の精度のさらなる文書化に向けていきます。 相互接続された施設に依存するネットワーク事業者では、水素純度、圧力条件、数量の転送を監視できる互換性のある測定システムが必要です。 産業用ソフトウェアベンダー、テストラボ、および統合検証システムを提供するインストゥルメンテーションサプライヤーの可能性を広げます。 標準化されたデータ交換と監査可能な水素品質レコードは、特に産業消費者が共有インフラストラクチャを通じて複数のサプライヤーから水素を購入する場合、予測期間中に重要な商業要件になる可能性があります。
- シフト パフォーマンスベースのインフラ運用と可用性に向けて 保証: 水素インフラの買い手は、初期資本コストに基づいて機器の評価ではなく、運用上の可用性を求める可能性があります。 連続的な水素配達、圧縮システム、分配装置および貯蔵の出金設備を維持するために信頼できるです。 パフォーマンスベースのサービス契約、メンテナンス包括的な契約、および可用性保証を提供するサプライヤーを奨励することができます。 既存のサービス機能を備えた専門機器のメーカーは、サプライヤーが長期運用責任のサポートを提供できない競争上の優位性を持っているかもしれませんが、より大きな価格設定圧力とより厳しい契約上の要件を経験することができます。
主要市場の拘束
- 水素の互換性 条件は改装の複雑性を高めます: 水素サービスのための従来のガスインフラを変換するには、材料の互換性、圧力含有量、シールシステム、および運用安全の詳細な評価が必要です。 水素系クラックや漏れの危険性は、部品交換やその他の検査対策が必要な場合があります。 このような要件は、既存のインフラを再利用し、レトロフィットの予算を複雑化する経済上の利点を妨げることができます。特に、資産条件と設計文書が不完全であるとき。
- インフラシッティングの制約 遅延プロジェクト実行: 水素貯蔵設備、圧縮の取付けおよび配分ターミナルの操作のための信頼できる配達車、電気関係および適した土地は必要です。 産業サイトは、複雑な許可条件やユーティリティ容量の不足により、長い開発スケジュールに直面している可能性があります。 建設が始まる前に、インフラ開発者のための高いエンジニアリングと資金調達コストにつながる可能性があり、機器の注文とプロジェクトの経済のタイミングに潜在的に影響を与えます。
地域洞察
なぜ北アメリカがグローバル水素エネルギーインフラ市場を支配しているのか?
北米は、2026年までに世界規模の水素エネルギーインフラ市場の34.5%を捕捉し、その確立された産業水素供給チェーン、広範なガス処理の専門知識、および専用インフラ請負業者によって廃止されました。 専用の輸送インフラへの投資に加えて、精製、化学物質、産業製造における水素使用は、地域にとってプラスです。 カナダは、生産、液化および下流分布を接続する統合された水素供給モデルを開発しています。 2025年3月、 カナダ政府 ノースバンクーバーのHTECの提案型水素液化施設を支援し、49万ドルを調達しました。 このプロジェクトは、ブリティッシュコロンビア州とアルバータ州の給油所に納入するために、産業副産水素の1日15トンの処理を行います。 これらの統合開発は、地域水素供給能力と機器調達機会を強化します。
グローバル水素エネルギーインフラ市場において、アジアパシフィックが最も急速に成長する地域として、なぜでしょうか?
アジアパシフィックは、2026年のグローバル水素エネルギーインフラ市場の28.1%を占め、2033年までに急速に成長する地域市場として出現する見込みです。 既存の産業消費拠点近くにある再生水素生産プラントへの投資が増加する。 オーストラリアでは、電気フリーザーの取付けはアンモナルの生産と、地域内の水素のプロジェクトは水処理、圧縮および処理装置のための要求を後押ししている間、結合することができます。 インフォメーション オーストラリア再生可能エネルギー庁 2026年7月、オリカはハンターバレー・水素ハブの最終投資決定を行いました。 本プロジェクトは、アンモニア産生のために水素を生成するために、再生電力電気分解の50 MWを使用します。 これらの産業的に固定された開発は、水素インフラへの投資をより商業的にサポートできるようにします。
グローバル水素エネルギーインフラ市場 主要国向け見通し
なぜ米国のグローバル水素エネルギーインフラ市場の主要な市場は?
米国は、既存の産業水素消費、燃料電池輸送インフラにおけるローカルエンジニアリング能力および投資のために重要な水素エネルギーインフラ市場を維持します。 産業水素処理装置のための要求は精製および化学製造業サポートの必要性によって運転されます、交通機関の塗布は専門にされた分配および場所の維持装置のための機会を示します。 インフラ開発者は、さらなる投資を正当化するために、運用の信頼性とステーションの使用を実証するために、ますます圧迫されています。 2026年8月、カリフォルニアエネルギーコミッションは、水素燃料インフラに15万ドルのセットを含む2026~2027年のクリーン輸送プログラムの投資計画を承認しました。 このターゲティングファンドは、ステーション開発者、機器メーカー、メンテナンスプロバイダの機会を提供します。 商業成功は、水素の信頼できる供給を持っていることに依存します。, 効率的に動作し、顧客からの要求に置かれるインフラに一致して.
なぜ日本がグローバル水素エネルギーインフラ市場で重要なのか?
日本は、戦略的理由で重要な世界的な水素エネルギーインフラ市場です。その産業脱炭素化戦略は、輸入低炭素化水素誘導体と専用の受信インフラを含みます。 国内エネルギー企業やメーカーは、港湾運送施設、貯蔵機器、産業燃料流通システムの機会を提供する信頼性の高い国際供給協定を必要とします。 従来の燃料と低炭素の代替コストギャップを削減することは、国の商業アプローチの重要な要素です。 2026年2月、日本金属・エネルギー安全保障機構が、JERAの認証を取得した低炭素アンモニアを調達するための価格ギャップ補助金を承認しました。 ルイジアナ州のアンモニアが発電・産業に利用する計画輸入を支援 これらのメカニズムは、水素誘導体を輸送するためのインフラのための投資確実性を向上させることができますが、アンモニアインフラは、水素を直接輸送する資産とは異なる。
なぜ中国はグローバル水素エネルギーインフラ市場における成長をサポートしていますか?
中国は、巨大な産業製造拠点、国内機器供給能力、統合地域エネルギー計画により、世界的な水素エネルギーインフラ市場の発展に大きな貢献です。 産業クラスターは水素の圧縮、貯蔵および配分システムおよびコンポーネントのローカル生産のための潜在的なofftakersにプロジェクトの競争の耕作を可能にすることができます提供します。 政府は、産業や輸送における特定の用途に水素インフラの増殖をますます激しくしています。 中国は10月2026日に水素アプリケーションで4年パイロットプログラムを実行するために5都市クラスターを承認し、機器開発、産業プロジェクト、燃料電池車、給油ステーションの建設をカバーしています。 インフラストラクチャの展開と評価をコーディネートするためのフレームワークを提供します。 承認されたプロジェクトのさらなる実装は、ローカル機器サプライヤーおよびエンジニアリング請負業者のための追加のビジネスを作成することができます。
なぜドイツがグローバル水素エネルギーインフラ市場における戦略的国?
ドイツは化学生産、鋼鉄作成、産業工学および交差ボーダーのエネルギー相互連結の面で戦略的に置かれます。 これらの分野は、要求の厳しい技術的および規制基準を満たしながら、確実に水素を提供することができるインフラを必要とします。 ドイツのインフラ計画は、水素製造と輸入の未来の拠点で、産業消費センターをつなぐことを目指しています。 2024年10月、連邦ネットワーク庁は、約9,040kmのパイプラインで構成された全国の水素骨格ネットワークを承認し、2032年までに段階的に展開する。 計画された投資額は、約USD 21.18億です。 この規制の達成は、将来のネットワーク開発のための明確な経路を確立し、エンジニアリング請負業者、パイプライン機器メーカー、およびプロジェクトとして産業接続プロバイダが投資のためのGo-aheadを得るための可能な道を開きます。
なぜ韓国はグローバル水素エネルギーインフラ市場にとって重要な成長市場ですか?
韓国の自動車製造、高度な港湾業務、産業物流ネットワークにおける能力は、グローバルな水素エネルギーインフラ市場向けの機会を生み出します。 国の水素戦略は、輸送アプリケーションをローカライズした生産、貯蔵、および産業エネルギーインフラに接続しています。 その主要な港は商用車操作および分散させた発電と水素の処理設備を接続するために適しています。 ヒュンダイ・モーター・グループは、同年11月2025日(水)に、明石市と水素ベースの港湾インフラを構築するための多国間協定を締結しました。 提案されたプログラムは燃料電池、水素供給のためのホオクプスおよび燃料補給のための未来の場所によって発電を含む。 プロジェクトの実装と商業的可能性に応じて、これは、港湾インフラの開発者、固定燃料電池システムサプライヤー、および水素分布の専門家のための機会を開くことができます。
水素インフラ投資・商業化景観
インフラ整備エリア | 投資および市場焦点 | 商業開発状況 | ビジネスへの影響 |
産業水素 供給契約 | 長期供給とインフラ能力の合意、精製所、化学メーカー、鉄鋼メーカー | プロジェクトで進化するコントラクト構造 | 水素パイプライン、貯蔵および配分のオペレータのための融資の見通しを改善して下さい。 インフラの将来的な利用を保証する。 |
水素インフラプロジェクトの資金調達 | パブリックプライベート投資、インフラファンド、プロジェクト債務、政府支援金融機関 | プロジェクト固有の資金調達モデル; 銀行性は、重要な課題 | インフラ投資家や開発者が信頼できる収益契約と明確に承認された建設リスクを持つ機会を提供します。 |
水素輸入・輸出物流 | 港湾運送施設の開発、輸入ターミナル及び産業消費センターへの接続 | 初期事業開発と段階計画 | クロスボーダー水素取引を可能にし、ターミナル事業者、物流プロバイダ、インフラ開発者向けの投資機会を生成します。 |
水素インフラ シッティングと土地利用 | 土地の獲得、環境の整理、安全承認および産業zoningの条件 | 規制構造と承認時間は地域によって異なります | プロジェクトの実行スケジュール、開発支出および提案されたインフラサイトの商業的魅力の影響。 |
水素インフラの保有・運用モデル | インフラの第三者の所有権、共有産業施設、長期運用の譲歩、ジョイントベンチャー | レビューと実装に基づく複数の商用モデル | インフラ開発者は、契約された容量と運用サービスを通じて収益機会を再調達しながら、投資の露出を広げることができます。 |
水素分布価格・容量利用 | 容量予約手数料、交通税、保管料、水素処理サービス契約 | 商用価格設定メカニズムは、プロジェクトと市場固有のままです。 | 収益の安定性と資産の収益性を発揮します。 大量の資本を犯す前に予測可能な利用を確保する力。 |
モジュラー水素変換とインランドサプライハブは、グローバル水素エネルギーインフラ市場における新たな成長機会を作成する方法?
モジュラー水素受入および転換の場所の開発は確立された水素伝達の廊下の外の産業顧客に役立つ機会を提供します。 より小さい化学薬品の製造業者、専門金属プロセッサおよび内陸の兵站学の設備は水素の信頼できる供給を必要とするかもしれませんが、専有パイプラインの関係を正当化する十分な要求なしで。
水素キャリアの荷を下す、アンモナル割れるか、または液体の有機水素のキャリアの脱水素、浄化、圧縮および制御された配分を統合するモジュラー受信ハブはこれを解決するためにインフラ提供者によって使用することができます。
設備リース、水素処理サービス、現地供給契約、メンテナンス契約において、商業機会を創出します。 サプライヤーは、変換効率、水素純度、安全な処理手順と顧客の動作要件との互換性を示す必要があります。
キャリア固有のエンジニアリングの専門知識、環境適合能力、信頼性の高い水素供給の配置は、市場参入に必要となります。 スペシャリスト技術プロバイダと統合工業用ガスサプライヤーは、スタンドアローン機器ベンダーよりも優れています。 正常に商品化されるには、コンバージョンに関連する運用コストを集中し制限する十分な顧客を見つける必要があります。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 10月2025日 Burckhardt 圧縮 アップデートを配信する注文を固定しました! ドイツでH2CAST Etzelストレージプロジェクト用の水素コンプレッサーと一緒に条件監視ソリューションを検出します。 契約は、予測保守機能の商用統合を水素機器に強調し、より良い資産の監視と運用信頼性をサポートします。
- 6月2025日 ツイート ガス貯蔵 ウェストはドイツのGronau-Epeの水素貯蔵施設で利用可能なストレージ容量のためのバインディング入札を開始しました。 開発は、商業的に契約された地下ストレージサービスに対する動きを実証し、将来の水素撤退の柔軟性と契約ストレージアクセスを求める産業顧客のための機会を作成します。
- 4月2025日 プラグ力 ルイジアナ州のヒドロゲニ・ジョイント・ベンチャーの水素液化施設の委託について発表し、1日最大15トンの処理を可能とする。 既存の産業水素供給を下流の顧客のための輸送可能なプロダクトに変えることによって取付けは液体の水素の配分の機能を強化します。
競争力のある風景
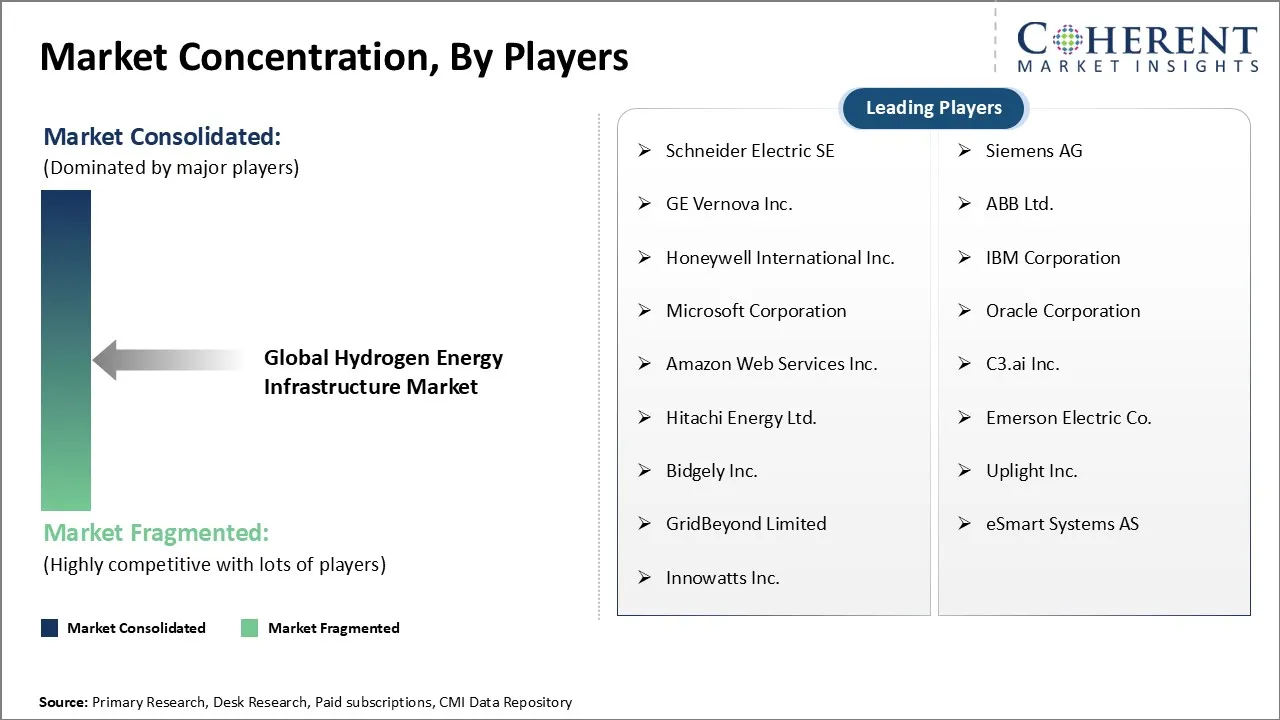
世界的な水素エネルギーインフラ市場は、適度に整理され、産業ガス会社、パイプライン事業者、エンジニアリング請負業者、機器メーカー、専門技術サプライヤーを含みます。 インフラストラクチャの信頼性、水素固有のエンジニアリングの専門知識、ライフサイクルコスト、および実行能力を中心に競争が繰り返されます。 大規模な統合企業は、地域請負業者や専門メーカーがカスタマイズされたシステム、ローカライズされたテクニカルサポート、専門機器認定に競争しながら、確立された産業関係から恩恵を受けています。
主競争変数は下記のものを含んでいます
- 装置信頼性: サプライヤーの資格基準には、一貫したコンプレッサー性能、検証済みのコンパクメントシステム、信頼性の高い水素分配が含まれます。
- ライフサイクルの経済性: バイヤーは電気使用、維持、取り替え周期および全面的な設置費用をますます見ます。
- 製造能力: 生産の質、構成のトレーサビリティおよび反復可能な工場テストすべての影響のプロジェクトの受け入れ。
- 規制コンプライアンス:サプライヤーは、関連する圧力機器、危険な領域、および水素安全要件の順守を示す必要があります。
- システム統合: バルブ、コンプレッサー、貯蔵容器、計量機器、制御システムの互換性による複雑さを軽減
- サービスネットワークの適用範囲: : : 地域の有能な技術者や交換部品が顧客の自信を築きます。
- 技術的なカスタム化: 圧力評価、流れ容量、水素純度の条件および設置環境に従って別の装置構成は可能です。
マーケットレポートスコープ
水素エネルギーインフラ マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 10.42 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 9.98% | 2033年 価値の投射: | 米ドル 20.28 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | シュナイダーエレクトリックSE、Siemens AG、GE Vernova Inc.、ABB株式会社、ハネウェルインターナショナル株式会社、IBM株式会社、Microsoft Corporation、Oracle Corporation、Amazon Web Services Inc.、C3.ai Inc.、日立エネルギー株式会社、Emerson Electric Co.、Bidgely Inc.、Uplight Inc.、GridBeyond Limited、eSmart Systems AS、Innowatts Inc. | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的な水素エネルギーインフラ市場リーダーは、統一された配送構造内でインフラ開発、エンジニアリング受け入れ、商用運用をコーディネートできる企業にシフトする可能性が高い。 機器の仕様は、顧客による受託責任と長期契約上の暴露を評価するため、単独で影響力が低下する可能性があります。 独立した運用基準を維持しながら、複数のインフラ所有者間でインターフェイスを管理することができるビジネスは、より強力な顧客関係とより防御可能なマージンを確保することができます。
- 産業水素ユーザーは、独自に開発された供給ネットワークに依存するよりも、インフラの所有権に直接関与する可能性があります。 インフラ投資家と産業バイヤー間の合弁は、資金調達、配分、容量の価格設定を変更することができます。 これは、共有投資構造、透明な運用責任と長期的能力の権利を交渉し、投機的な商取引インフラプロジェクトに圧力を置くことができる開発者を支持します。
- インフラストラクチャプロバイダは、水素対応コンポーネント、柔軟な機器構成、検証手順に焦点を当てるべきです。 実質的な運用要件と識別可能な産業消費のプロジェクトは、より多くの注意を受け取る必要があります。 証拠金を保護するためには、企業は調達を規準化し、重要な維持能力をローカライズし、性能リスクの明確な契約配分を持っている必要があります。 特に規制当局の承認や重要なユーティリティ接続が取得されていない、明確な信頼性のないパスが存在しない大規模なインフラ投資を行うには注意が必要です。
市場区分
- インフラ型インサイト(Revenue、USD Bn、2021 - 2033)
- 水素パイプライン
- 圧縮・流通システム
- 水素貯蔵インフラ
- 港およびターミナル
- 水素給油ステーション
- コンポーネントの洞察(Revenue、USD Bn、2021 - 2033)
- 装置およびハードウェア
- ソフトウェアおよび制御システム
- エンジニアリング・サポートサービス
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- エネルギー貯蔵
- 産業用途
- モビリティと輸送
- その他のアプリケーション
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- ユーティリティとエネルギー企業
- 製造産業
- 石油・ガス事業
- 交通機関のオペレータ
- 港湾運送・物流
- その他のエンドユーザー
- プロジェクトの種類 インサイト(Revenue、USD Bn、2021 - 2033)
- 新インフラ整備
- 既存インフラ アップグレード
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- シュナイダー電気SE
- シーメンスAG
- 株式会社ジーヴェルノ
- ABB株式会社
- ハネウェル国際 代表取締役
- IBMコーポレーション
- マイクロソフト株式会社
- オラクル株式会社
- アマゾンウェブサービス株式会社
- 株式会社C3.ai
- 日立エネルギー株式会社
- エマーソン電気株式会社
- 株式会社ビッジリー
- 株式会社アップライト
- グリッドビヨンドリミテッド
- Eメール スマートなシステム AS
- 株式会社イノワットス
ソース
第一次研究インタビュー
- 水素パイプライン事業者、ストレージ開発者、給油ステーション事業者
- EPC請負業者、水素機器メーカー、インフラ投資家
ステークホルダー
- 水素インフラ開発者、産業ガスサプライヤー、エネルギー会社
- パイプライン事業者、港湾当局、物流プロバイダ、設備メーカー
エンドユースセクター
- 石油およびガス精製、化学薬品、鋼鉄および産業製造業
- ユーティリティ、再生可能エネルギー貯蔵、輸送、港湾物流
規制および業界機関
- 米国エネルギー省(DOE)
- エネルギー規制当局(ACER)の協力のための欧州委員会および機関
- 国際エネルギー機関(IEA)
- 国際再生可能エネルギー機関(IRENA)
データベース
- IEA水素生産・インフラプロジェクトデータベース
- 欧州水素展望台と米国エネルギー情報局(EIA)
- Eurostat、UN Comtrade、および国家エネルギー統計データベース
- 水素インフラ投資、プロジェクト能力、運用データセット
雑誌・雑誌
- 水素エネルギー国際ジャーナル
- 水素インサイト
- 再生可能エネルギーと持続可能なエネルギーレビュー
- 燃料電池の掲示板
協会について
- 水素協議会
- 水素ヨーロッパ
- 燃料電池・水素エネルギー協会(FCHEA)
- 水素安全協会(HySafe)
パブリックドメインソース
- 水素パイプライン、貯蔵、ターミナルおよび燃料インフラプロジェクトデータ
- インフラ投資、キャパシティ追加、プロジェクト委託のお知らせ
- 政府の資金調達、水素輸送コスト、産業の取消契約
主要な標準および規則
- ASME B31.12 - 水素配管およびパイプライン
- ISO 19880-1 - ガソリン水素給油ステーション
- ISO 14687 - 水素 燃料品質仕様
- 規制(EU)2024/1789 - 再生可能エネルギーガス、天然ガス、水素の内市場
独自の要素
- ログイン データ分析 インフラプロジェクトトラッキング、プライマリインタビュー、投資分析、機器価格設定、容量利用評価、競争力のあるインテリジェンスによって補完されたツールおよび独自の研究リポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、世界的な水素エネルギーインフラ市場のCAGRが9.98%を予定しています。
世界的な水素エネルギーインフラ市場は、2026年のUSD 10.42億で評価され、2033年までに20.28億米ドルに達すると予想されます。
レポートは、インフラ投資活動、プロジェクト開発、規制枠組み、競争力のあるインテリジェンス、および国レベルの市場分析をカバーし、戦略的なビジネス決定をサポートします。
報告書は、発表された水素インフラプロジェクトで、建設中であり、運用中です。 開発の進歩、投資優先順位および商業的影響に焦点を当てます。
市場調査は、第一次研究、業界インタビュー、二次研究、会社情報開示、およびデータトライアンギュレーションを通じて評価され、信頼性と一貫性を向上させます。
レポートは、インフラ開発者、機器サプライヤー、投資家が市場参入戦略を評価し、潜在的なパートナーを特定し、競合他社をベンチマークし、投資判断を優先します。
クリーンな水素インフラや産業の脱炭素化への投資を増加させ、水素貯蔵、輸送、および給油ネットワークの拡大に伴い、グローバルな水素エネルギーインフラ市場の成長を推進する大きな要因となります。