
グローバル水素パイプライン市場規模と予測 - 2026 へ 2033
グローバル水素パイプライン市場は、 米ドル 3.25 Bn 2026年、到達見込み 米ドル 8.59 Bn 2033年、化合物の年間成長率で成長 (CAGR) 14.90% 2026年~2033年 市場拡大は熱心な水素伝達システム、産業脱炭素化のプロジェクトへの投資によって支えられます、 水素製造 ハブ, ストレージの統合、および水素輸送のための規制枠組みの段階的な確立。
パイプラインのインフラは、大規模な水素の生産を、製錬所、化学工場、鉄鋼設備、電力プロジェクト、および連続供給を必要とする他の産業ユーザーと接続するためにますますます重要になっています。 2025年6月、 英国国家事務総長 計画法2008の枠組みの中で水素伝達プロジェクトを正式に持ち込む提案されたHumber Hydrogenパイプラインプロジェクトのためのセクション35の方向を発行しました。 政府が大規模な水素輸送インフラの計画経路を確立する方法を、水素ネットワークが商業展開に向けて進めていると判断した。
グローバル水素パイプライン市場の主要なテイクアウト
- 専用水素 パイプライン、15.6%の推定CAGR 2026~2033年の間には、コマンドを 58.6% 2026年のグローバル水素パイプライン市場。 彼らのリードは、制約やガス分離の要件をブレンドすることなく、製造ハブと産業ユーザー間の高純度、大音量の水素輸送の必要性を反映しています。 2026年5月、GasunieはRotterdamのPernisとMaasvlakteとリンクする32kmの水素ネットワークセクションを発足しました。
- 炭素鋼のパイプラインは推定14.3%で進歩する必要があります 2026〜2033年の間にCAGR、保持中 62.8% 2026年のグローバル水素パイプライン市場。 炭素鋼は、製造能力、溶接性、強度、およびプロジェクト規模の経済を兼ね備えたため、長距離伝送に優先されます。 2026年3月、SalzgitterはドイツのFGL 702の水素パイプラインのためのMannesmannの鋼管を供給するために発注をしっかり止めました。
- 高圧 パイプラインは推定15.7%を達成するための予測です 2026〜2033年の間にCAGR、 48.6% 2026年のグローバル水素パイプライン市場シェア 高圧伝送は長距離にわたるスループットを改善し、集中化された水素の生産、貯蔵および産業offtakeを支えま、圧縮の性能および物質的な完全性の購買基準を作ります。 2025年9月、SGNはGrangemouthとGranton間の再構成された30kmの高圧伝達パイプラインで生きている水素操作を完了しました。
- 欧州は、推定14.4%で拡大する予定 2026~2033年頃のCAGRは、 32.6% 2026年のグローバル水素パイプライン市場。 そのリーダーシップは、初期のインフラリスクを削減する調整されたクロスボーダー計画、調整されたトランスミッション投資、産業脱炭素化要件、および政策メカニズムに残ります。 2024年10月、ドイツのBundesnetzagenturは、USD 21.44の予想投資で9,040-kmの水素コアネットワークを承認しました 2032年までのBnとフェーズド・コミッション
- 北米は、推定16.4%で他の地域を出荷する予定 2026~2033年頃のCAGR 31.8% 2026年のグローバル水素パイプライン市場シェア 拡張は産業クラスター、既存の水素インフラ、新しい生産ハブおよび計画された結合パイプラインによって支えられます。 2025年1月、米国エネルギー省は、プロデューサーとエンドユーザーをつなぐ新しいパイプラインを含む、ミッドアトランティック・水素ハブに初期資金を授与しました。
セグメント情報
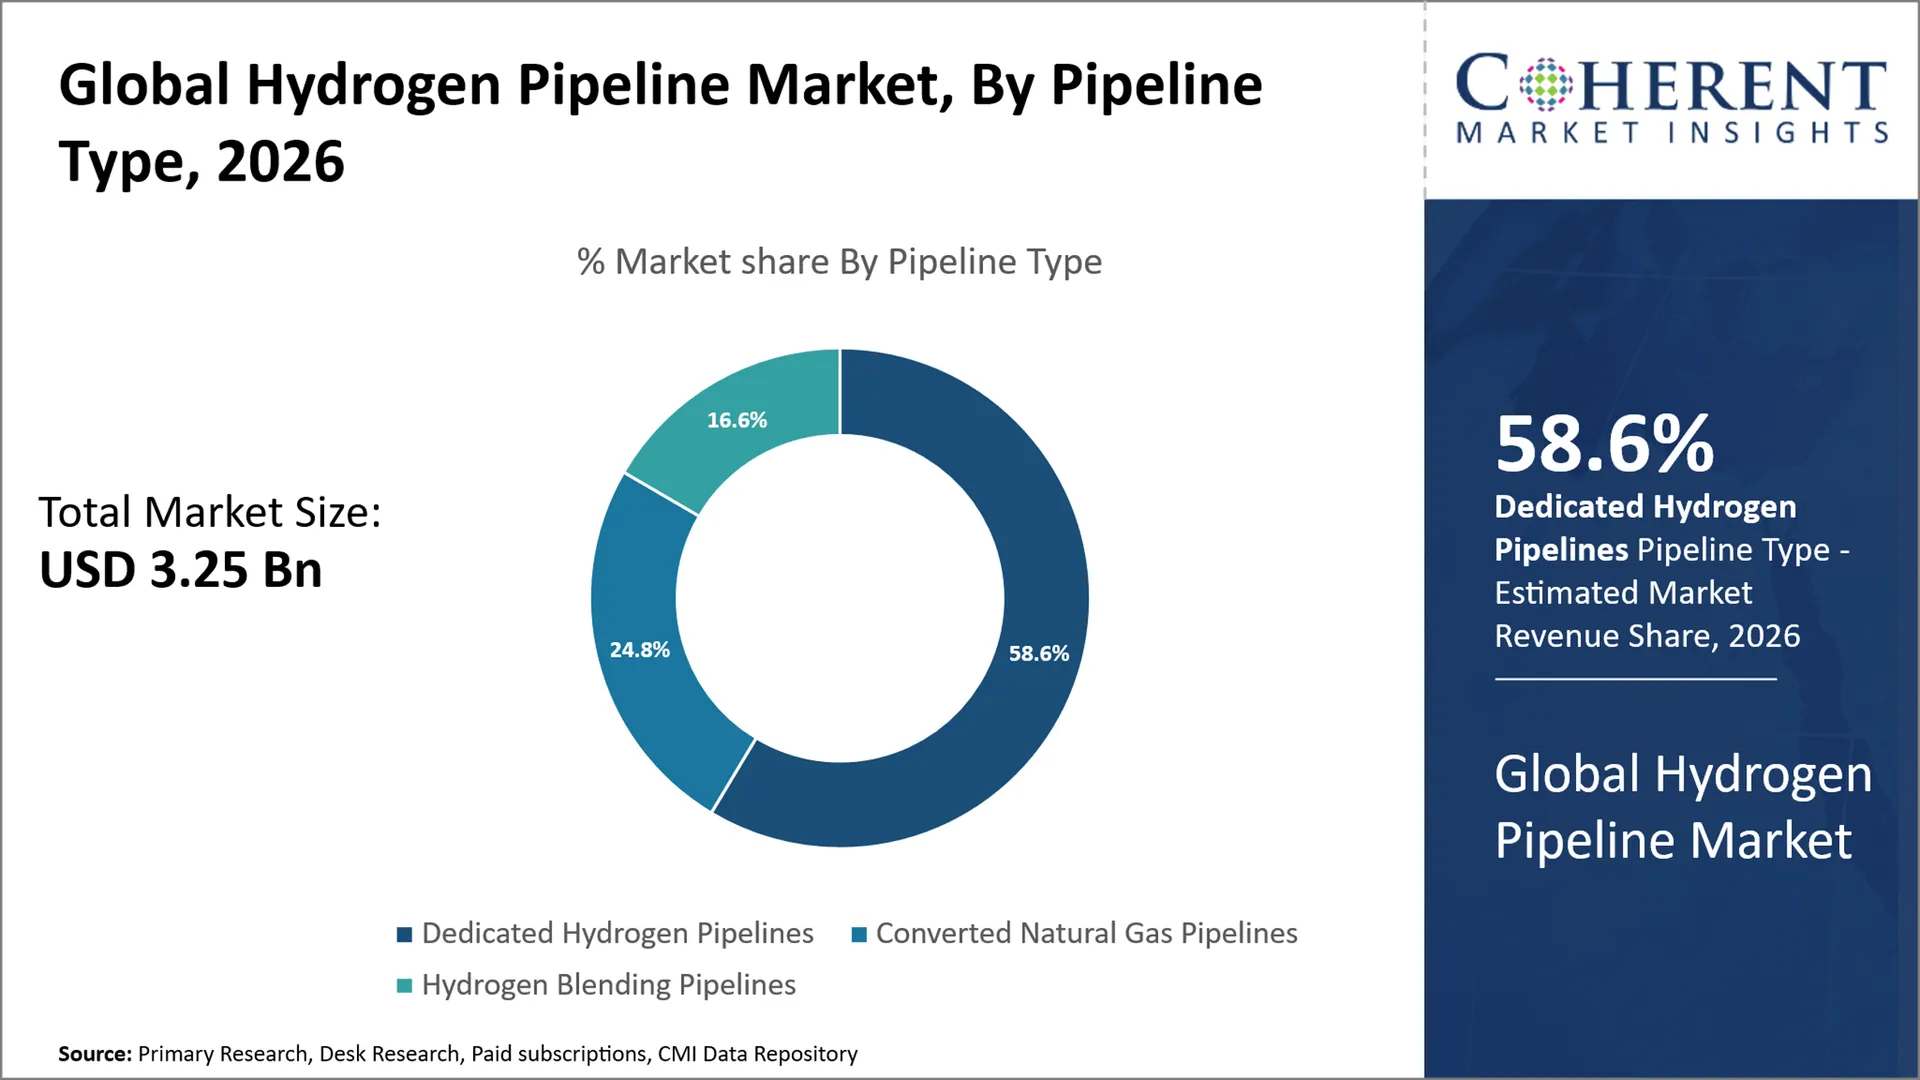
なぜ専用の水素パイプラインは、グローバル水素パイプライン市場を支配しますか?
予測されたシェアでパイプラインタイプカテゴリをリードする専用水素パイプラインが期待されています 58.6% 2026年に新しい水素ハブは、水素固有の圧力サイクル、計量、分離、ストレージインターフェイス、およびアウトセットからの将来のネットワーク拡張を中心に設計されているインフラがますますます要求されるので。 これらは、開発者のためのレトロフィットの不確実性を低下させ、トランスミッション事業者は、資産の仕様、メンテナンス計画、および接続基準よりも大きな制御を与えます。 需要は、複数のユーザーが信頼できるネットワークアクセスを必要とする一貫した生産貯蔵能力および産業クラスターのまわりで最も強いです。 EPCの請負業者および機器サプライヤーにとって、専用のプロジェクトは、パイプ供給だけでではなく、バルブ、圧縮、制御、監視、および接続インフラストラクチャ全体でより広範な機会を作成します。 5月2025日 ツイート オルドブ・水素・パスファインダーの計画許可を受領し、地域プロデューサーやユーザーと接続する専用の水素パイプラインの提案を行いました。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ炭素鋼のパイプラインをするか グローバル水素パイプライン市場で最も大きい材料タイプを表しますか?
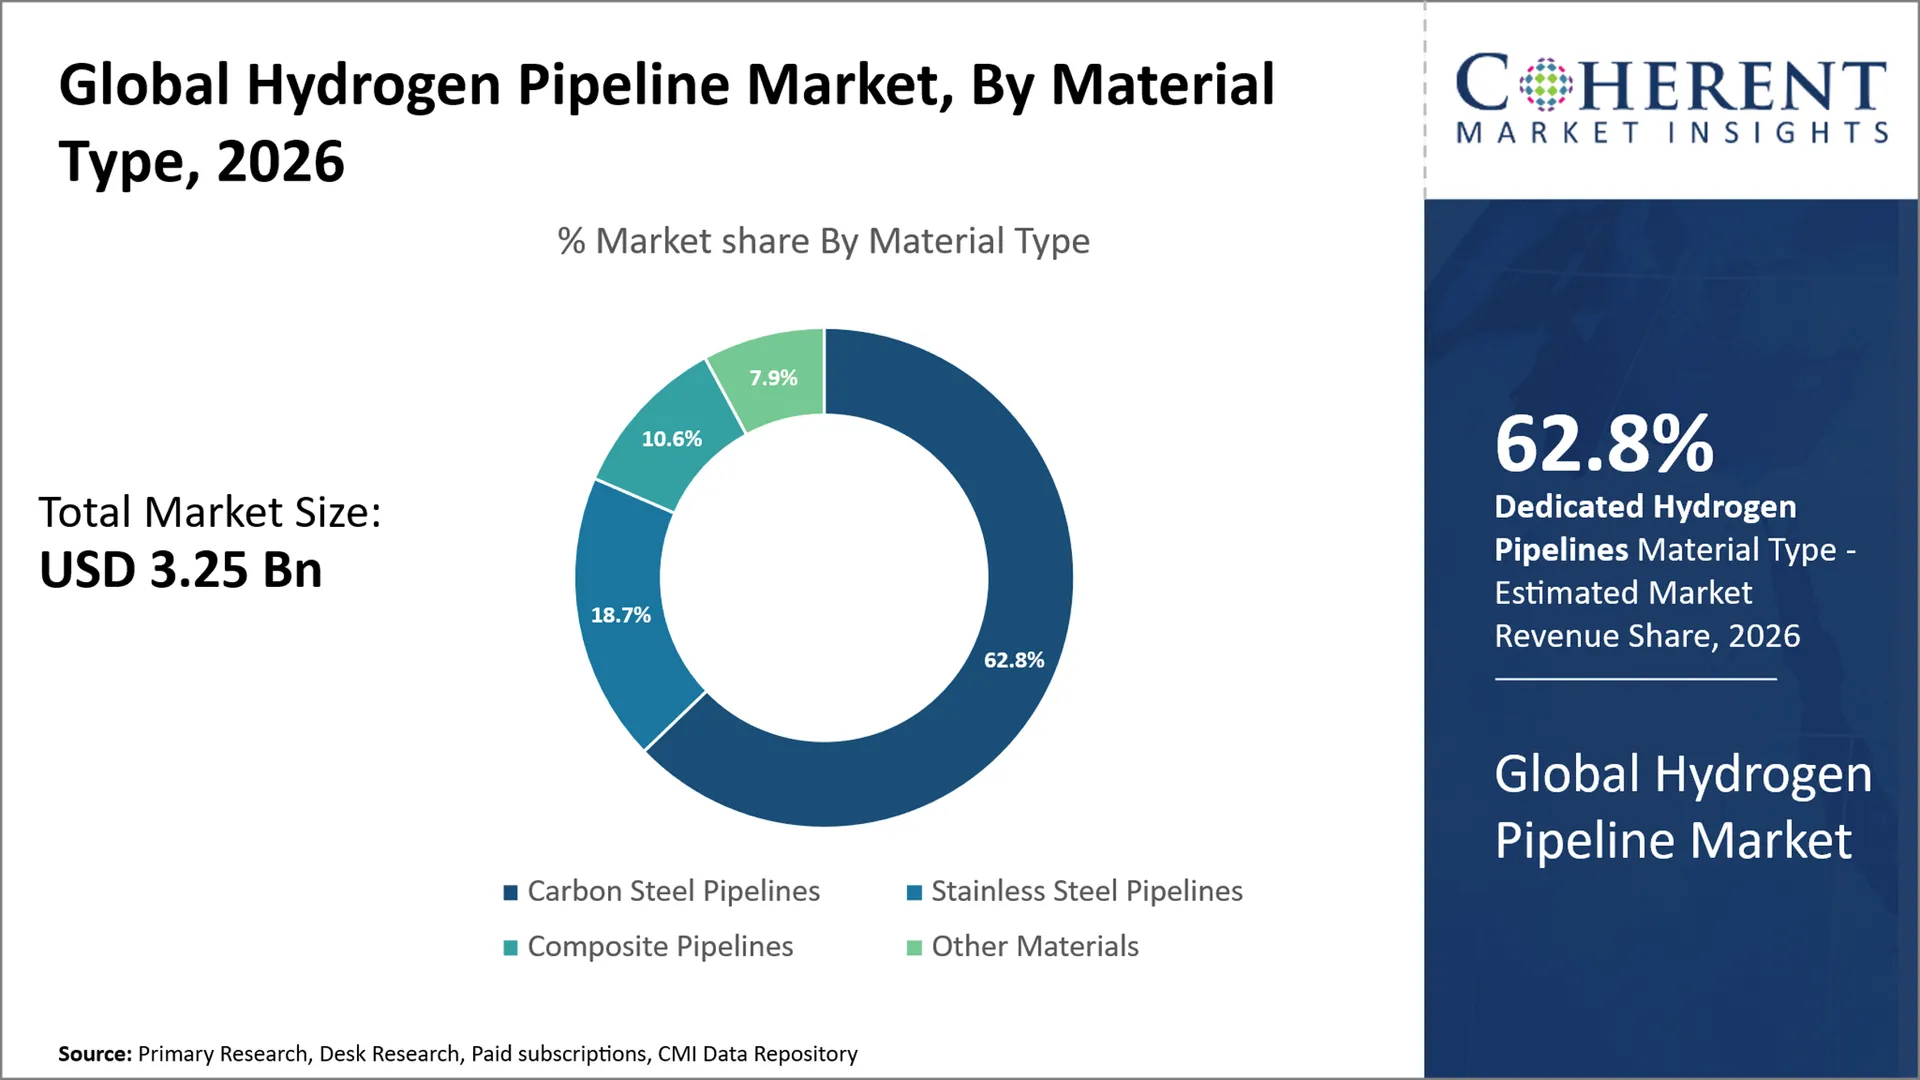
炭素鋼は、予想される最大の材料カテゴリを維持するために期待されます 62.8% 水素伝送開発者は、ラインパイプ製造、溶接手順、フィールド建設、点検、修理、ライフサイクルの整合管理の成熟したエコシステムを構築できるため共有します。 そのため、商用利用は原材料費に限らず、請負業者や事業者が設立したパイプライン慣行を水素固有の資格要件に適応できるようにすることで、プロジェクト実行の複雑性も低下します。 材料は埋められた伝達ネットワークおよび標準化された製作および維持性問題の大きい直径のルートのために特に関連します。 耐摩耗性、溶接性能、および動作環境適合性を実証できるサプライヤーは、調達の優先順位を得る必要があります。 2019年12月25日、フィンランド ガスグリッド 現代の炭素鋼管は、圧力、流量条件、材料特性、ライフサイクルの動作限界が適切に対処されるときに水素の使用に適しています。
なぜ高圧パイプラインは、グローバル水素パイプライン市場の圧力タイプを支配しますか?
高圧パイプラインは、圧力カテゴリをリードすることが期待されます 48.6% トランスミッションスケールプロジェクトは、圧力評価されたラインパイプ、コンプレッサーシステム、ブロックバルブ、計量、分離、監視、および安全工学の低圧力分布リンクよりも大幅に価値を集中しているためを共有します。 特に、バックボーンネットワークは、製鉄所、製鋼工場、化学複合施設、保管場所、および下流圧力還元ステーションとの生産ゾーンを接続しなければならない重要な役割です。 高い技術的資格要件も、フラクチャ評価、イグニッションリスク調査、運用手順、および整合性保証に費やすことを増加させ、ルートキロメートルごとにセグメントの市場価値を高めます。 専門のテスト会社、圧縮機OEMおよび高指定のコンポーネントの製造者のための魅力的な機会を作成します。 5月2025日 国民のガス 高圧伝送システムの100%水素と水素ブレンドの点火リスクを具体的に調べるプロジェクトを開始しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
EU水素および脱炭素ガス市場パッケージ - 2024年5月 |
|
ACER インター トゥーラル コスト配分 推奨 - 7 月 2025 |
|
英国水素ネットワークコード業界エンゲージメント - 3月2026日 |
|
グローバル水素 パイプライン市場ダイナミクス
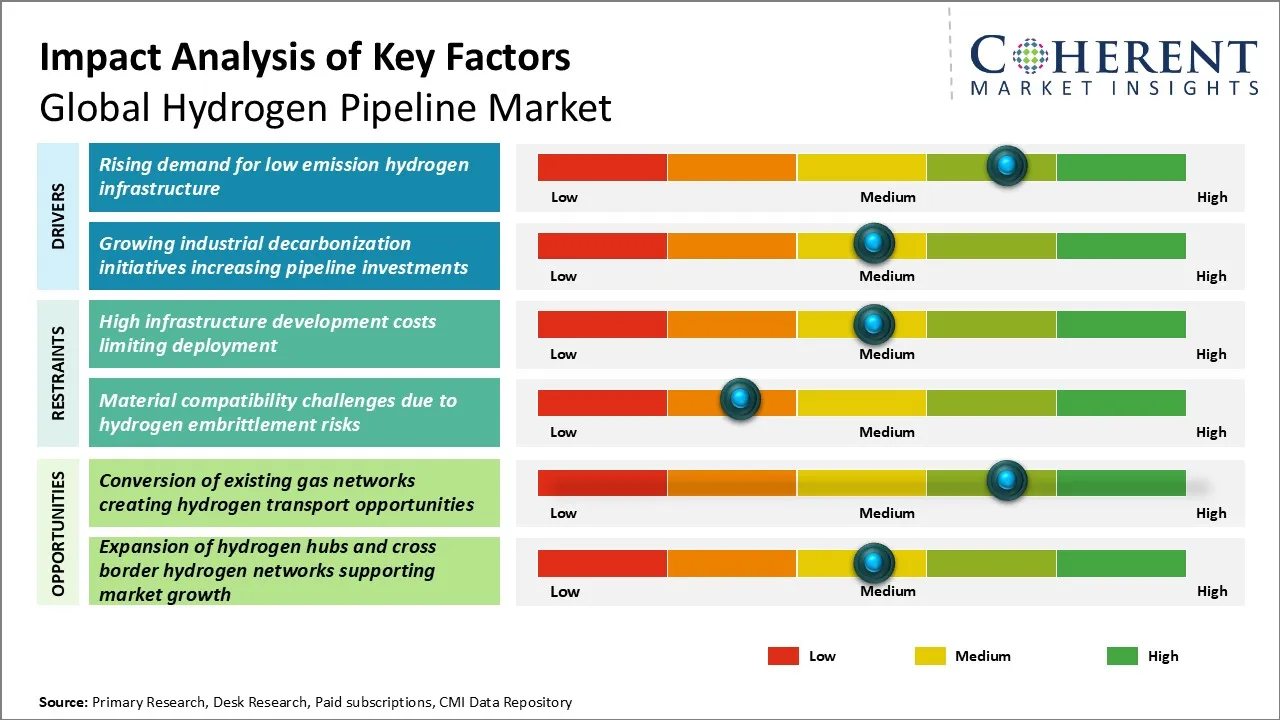
主要市場ドライバー
- 低い排出の水素のインフラのための上昇の要求: 低排出水素インフラは、大規模な産業の断食前に、生産者が信頼性の高い輸送ルートを必要とするため、物理的なネットワークの構築に計画から移動しています。 これは、油圧式パイプ、バルブ、コンプレッサー、計量システム、EPCサービス、および整合性ソリューションの直接的な要求を生成し、トラックベースの分布の物流ペナルティを削減します。 トランスミッション事業者、パイプラインメーカー、エンジニアリング請負業者は、最も利益をもたらします。 2025年3月25日 フラクシス ベルギーのオープンアクセス水素パイプラインネットワークの第1フェーズをAntwerp-Ghent Industrial corridorに建設し、2026にターゲットを絞った初期容量で構築しました。
- 産業脱炭素化への取り組みを成長させ、パイプライン投資を増加させる: 産業脱炭素化プログラムは、オプションのユーティリティアセットから水素パイプラインを変換し、鋼、化学物質、および精製移行プロジェクトのためのインフラストラクチャを有効にします。 これらのセクターは、断続的な配信ガス上の固定パイプライン接続を支持し、産業クラスターの周りの専用のネットワークのための銀行性を改善し、連続的な、大量の水素供給を必要とします。 パイプライン演算子、鋼管サプライヤー、コンプレッサーベンダー、および産業用 EPC 会社は、このインフラストラクチャ プルから利益を得る。 2025年12月、 オーゲ 低炭素鋼鉄および化学生産を支えるために意図される関係を含むRuhrの産業場所をリンクする水素のパイプラインのための計画の承認を、受けました。
新興市場 トレンド
- 選択的なパイプラインの補充はブランケットの転換の戦略を交換しています: 既存のガスパイプラインが卸売を変換することができると仮定するよりも、戦略の削除はより選択的になっています。 開発者は、再利用された伝送廊下と、目的の構成されたセクション、交換弁、修正された圧縮、材料検証、および水素固有の完全性管理を組み合わせています。 検査の専門家、冶金業者、エンジニアリングコンサルタント、および詳細なアセットレコードを持つオペレーターに対して価値をシフトします。 予測期間にわたって、プロジェクト経済は、既存の資産が技術的に、商業的に再利用可能なものの、単に保持されたレガシーインフラストラクチャの割合を最大化するよりも、改善に依存します。
- 水素ネットワークは、複数の参加者に進化しています。 市場プラットフォーム: 水素輸送は、標準化されたアクセス、バランシング、指名、計量、およびキャパシティ配分ルールを備えたマルチユーザーネットワークへのクローズドポイントツーポイント供給ラインから進化しています。 これにより、パイプラインプロジェクトは、プロデューサー、ストレージオペレーター、産業消費者、そして最終的にはコリダをインポートする市場プラットフォームに変化します。 システム管理機能を備えたトランスミッション・オペレーターは戦略的な関連性を得るべきですが、キャプティブ・パイプライン・モデルは、オープン・アクセス・フレームワークが必須になる圧力に直面している可能性があります。 予測期間中、商業差分はネットワークの柔軟性、相互運用性、および変化する供給およびofftakeのポートフォリオに対応する能力に依存します。
地域洞察
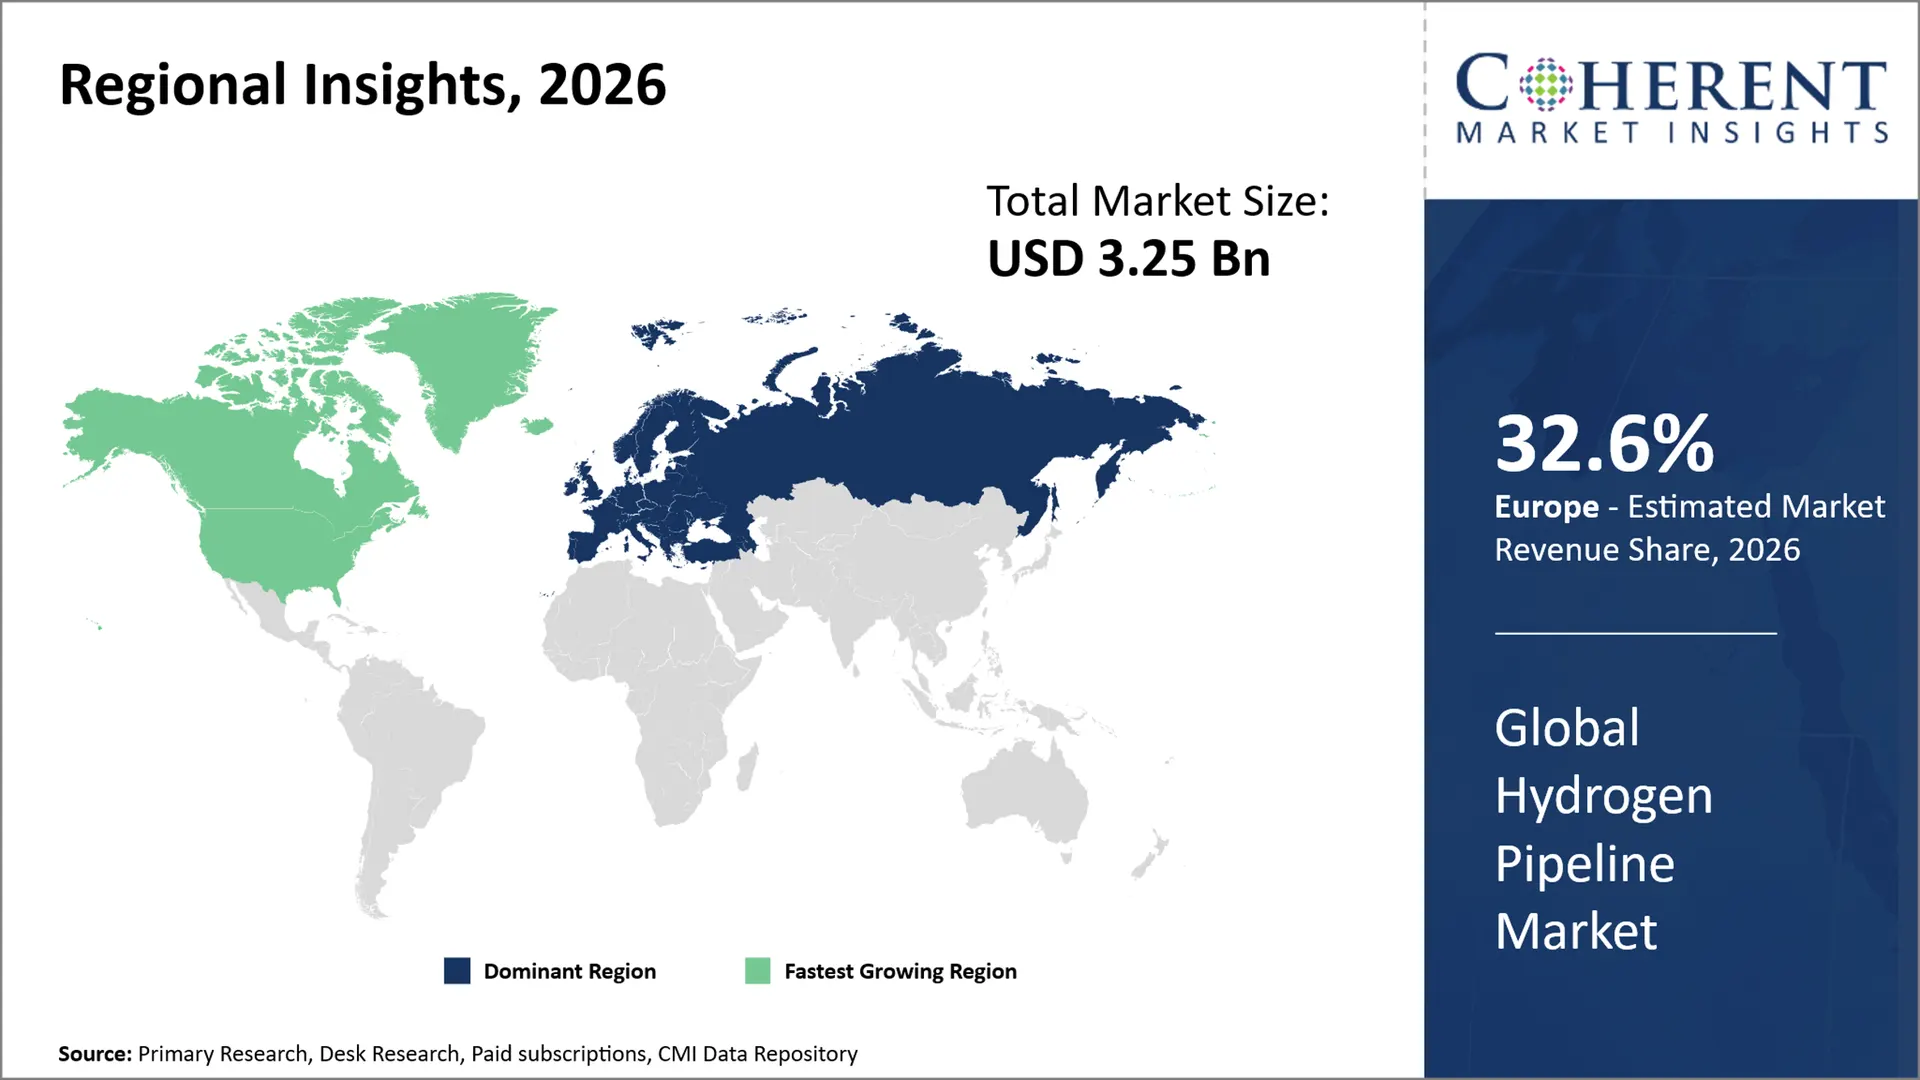
なぜヨーロッパはグローバル水素パイプライン市場を支配していますか?
欧州は、 32.6% 地域は、分離された産業パイプラインではなく、共有エネルギーインフラとして水素輸送を建設しているため、2026年に世界的な水素パイプライン市場。 クロスボーダーネットワークの計画、公共の資金調達、自然ガス資産の変換、および調整されたアクセスルールは、プロジェクト開発の不確実性を削減しています。 需要は、鋼、化学物質、精製、港湾、保管場所、および計画された輸入の廊下を中心に集中し、バックボーンネットワーク用の複数のアンカーユーザーを作成します。 地域はまた、経験豊富なトランスミッションシステム事業者から恩恵を受け、パイプラインエンジニアリング能力を確立しました。 2024年2月、 欧州委員会 承認されたIPCEI Hy2Infra、約2,700 kmの新規および再目的の水素伝達および配分のパイプラインを7つのメンバーの州に支え、電気ライザーおよび貯蔵のインフラと共に支えます。 これにより、水素輸送機器、EPCサービス、ネットワーク運用の投資可能なプロジェクトパイプラインが直接拡大します。
なぜ北アメリカが世界水素パイプライン市場で最も速い範囲の地域として新興していますか?
北米が代表的なと予想される 31.8% 2026年のグローバル水素パイプラインの市場は、水素インフラが確立された精製所の廊下をクリーン水素生産、産業脱炭素化、重輸送、および貯蔵連動したアプリケーションに拡大するにつれて急速に成長する地域として現れます。 地域は、大規模な産業水素ユーザーと成熟したガスパイプライン工学能力を組み合わせ、専用のラインと技術的に認定された変換の両方を有効にします。 カナダは、米国産業クラスターが集中したオフテイクを提供する一方で、新しい低炭素水素プロジェクトを通じて成長を追加します。 2025年9月、 カナダのエネルギー規制当局 毎年恒例の水素生産量は約4万トン、クリーン水素プロジェクトが発表または開発中の年間で約5万トンのトンを報告し、輸送および貯蔵インフラが拡大しました。 これは、北米全域でアドレス指定可能なパイプラインインフラの機会を拡大します。
グローバル水素パイプライン市場主要国向け見通し
なぜ米国のグローバル水素パイプライン市場の主要な市場は?
U.S.は、確立された水素消費産業と専用の清浄水素の回廊のための新しい要求を組み合わせるので、世界中水素パイプライン市場で重要な国です。 ガルフ 沿岸精錬および化学薬品は連続的なパイプラインの供給のための商業基盤を提供します、一方カリフォルニアおよび他の状態は再生可能な水素の生産、貯蔵、港、発電を結合するネットワークを評価し、産業ユーザーの電化を困難にします。 これは、パイプサプライヤーだけでなく、圧縮、計量、バルブ、漏れ検出、ルーティング、環境工学のための機会を作成します。 プロジェクトの経済性は、共有回廊に沿って複数のアンカーユーザーを保護するためにますますリンクされています。 2024年12月、カリフォルニア州公立ユーティリティ委員会に提出されたSoCalGasは、カリフォルニア州中央および南カリフォルニアの顧客とサードパーティの生産および貯蔵場所を接続する提案されたオープンアクセスの水素パイプラインシステムであるフェーズ2に先立ってロサンゼルスリンクを転送しました。
なぜ中国はグローバル水素パイプライン市場における成長をサポートしていますか?
中国は、水素の消費基地、再生可能エネルギーエネルギーの蓄積、および供給と産業需要間の地理的分離が長距離輸送のための強力なケースを作成するため、グローバルな水素パイプライン市場における成長をサポートしています。 精製・化学業界は大体水素量を消費し、再生可能な水素プロジェクトは、資源の豊富な北部および西部の地域でますます集中しています。 この出力を産業用クラスターに移行すると、高圧パイプライン、混合可能なシステム、ストレージ接続、標準化された操作の戦略的値が上がります。 国内鉄鋼・設備供給チェーンもローカライズしたプロジェクト実行をサポートします。 2025年6月、中国国家エネルギー局は、水素の生産と消費量が2024年に36.5万トンを超え、水素混合が可能な国初の長距離高圧パイプラインが完成し、より大きな相互接続輸送インフラへのローカライズ供給からの動きを示すと報告した。
なぜインドがグローバル水素パイプライン市場で重要なのですか?
インドは、グリーン水素政策が輸送、ブレンド、安全基準、および産業輸送インフラに対する生産のインセンティブを超えて動くように、グローバルな水素パイプライン市場にとって重要になっています。 精製、肥料、鉄鋼、市ガス用途は、集中した水素需要を生み出します。また、再生可能エネルギーの資源が豊富な場所は、主要な消費センターと必ずしも混入しません。 この不一致は、専用の伝送ルートと既存のガスインフラの選択的な使用のための商用の合理性を強化します。 インドの豊富なガスパイプラインと都市ガスベースは、エンジニアリング経験と技術資格の潜在的な資産を提供します。 2025年1月、石油および天然ガス規制委員会は、既存のガスインフラで水素混合を覆うロードマップを開発し、100%の水素パイプラインを専念し、安全基準、技術仕様、実装行動、および資金識別と組み合わせた。 将来のパイプライン投資のためのより明確な基盤を確立します。
なぜドイツはグローバル水素パイプライン市場における戦略的国ですか?
ドイツは、産業地理学が北生産と輸入ポイントと内陸鋼、化学、精製、貯蔵、電力ユーザー間の水素輸送を必要とするため、世界中水素パイプライン市場で戦略的な国です。 既存のルートが水素の流れや接続要件を満たすことができない目的で構築されたリンクを追加しながら、適切な伝送資産を変換するための商業機会センター。 この戦略は、開発スケジュールを短縮することができますが、同時に、材料検証、整合性評価、コンプレッサー適応、計量、ネットワークバランスサービスに対する需要を高めることができます。 2025年3月には、リンゲンとバートベントハイム間の55kmの水素パイプラインを委託し、既存のパイプラインが水素輸送に換算した95%を占めるようになりました。 このプロジェクトは、その後の変換、プロデューサーの接続、ストレージの統合、および産業供給ルートのための実用的な運用経験を提供しながら、インフラ計画から物理的な水素ネットワーク操作へのドイツ移行を実証します。
なぜブラジルはグローバル水素パイプライン市場にとって重要な成長市場ですか?
ブラジルは、分散型スタンドアローン生産ではなく、新しい水素経済が統合された産業ハブの周りに組織されているため、水素パイプラインのための重要な成長市場です。 大規模な再生可能なリソースは、精製、肥料、鋼、化学物質、および輸出指向のポートコンプレックスが潜在的なアンカー需要を提供しながら、低排出水素供給をサポートすることができます。 パイプラインの機会は、長距離ネットワークが商業的に正当化される前に、個々のハブ内の世代、ストレージ、産業消費、および物流インフラ間の接続を開始する可能性が高い。 既存のガス・セクター工学能力はパイプラインの開発のための付加的な基礎を提供します。 2025年8月、ブラジル鉱山エネルギー省は、低排出水素ハブ選定プロセスの最終成果を発表しました。政府のハブフレームワークは、水素生産、貯蔵、輸送に必要なインフラを明示的に含んでいます。 これは、選択したプロジェクトが実装に向かって動くようにローカライズされたパイプライン投資をサポートしています。
技術の展開とインフラ グローバル水素パイプライン市場における風景
技術・インフラ分野 | 採用の段階 | 水素パイプラインの主な役割 | 商業的意義 |
水素複合ラインパイプ 金属冶金学 | 商業および拡大 | 鋼、溶接手順、コーティング、および材料仕様を使用して、水素の乳化と疲労を管理します。 | 認定パイプミル、溶接スペシャリスト、材料試験会社、および認定プロバイダのための高付加価値機会を作成します。 |
パイプライン 認定および整合性評価の削除 | 迅速なスケーリング | 素材検証、フラクチャー評価、圧力試験、検査、および残りのライフ分析による既存の天然ガスパイプラインの評価 | エンジニアリング、検査、是正、および完全性管理サービスの要求を再構築しながら、レガシー資産の選択的な再利用が可能 |
水素圧縮・シールシステム | 継続的な最適化による商用 | 水素の漏出、シールの両立性、熱管理および圧縮の効率に取り組む間伝達圧力およびスループットを維持して下さい | 圧縮機の効率および信頼性は材料的に長距離ネットワークの強い位置を与えるライフサイクルの操業費用に影響を与えることができます |
水素漏出検出および分散された監視 | Emerging-to-commercialの特長 | 固定式水素センサー、光ファイバー監視、圧力分析、自動分離システムを組み合わせて異常なリリースを識別 | 安全性能を増強し、応答時間を減らすことができ、許可およびオペレータの受け入れのための監視機能のますます重要を作る |
ガス質のメーターで計ることおよび水素の分析システム | ネットワーク開発による商品化 | ネットワークの入出入口および出口ポイントの水素純度、構成、流れ、湿気、汚染物質およびcustody-transfer変数を測定して下さい | ネットワークは、複数のプロデューサー、ストレージ施設、インポート、および異なる品質要件を持つ産業のofftakersを追加するために不可欠になります |
デジタルツイン、SCADA、フロー最適化プラットフォーム | スケーリング | モデル ネットワークの油圧、圧縮機操作、圧力条件、推薦、貯蔵の相互作用および多方向流れ | 単純ラインから相互接続されたネットワークに水素システムが進化するにつれて、容量の最適化、予測保守、バランシング、および運用コストの低減をサポート |
グローバル水素パイプライン市場における新しい成長機会を作成するストレージリンク、双方向水素ネットワークとは何ですか?
高機能な機会は、シンプルなプロデューサー対コンシューマー輸送ではなく、地下の水素貯蔵、フレキシブルな圧縮、双方向の流れの周りに設計されたパイプラインシステムにあります。 再生可能な水素出力は、より多くの変数となるため、産業ユーザーや発電機は、生産の剰余を吸収し、貯蔵された水素を短時間に引き出すことができるインフラが必要になります。また、複数の接続ポイント間でのリバランスフローも必要です。 サプライヤーは、コンプレッサのアップグレード、圧力制御パッケージ、スキッド、ストレージの相互接続、デジタルフローの最適化、および頻繁な動作サイクルのために設計された完全性サービスを通じて、この機会をキャプチャすることができます。 産業クラスター、港の地帯、水素に動力を与えられたプロジェクトおよび適した塩cavernの地質学の地域のまわりで最も強い要求は出るべきです。 パイプライン油圧、水素対応材料、ストレージインターフェイス、制御、許可の専門知識が必要になります。 通信事業者は、ネットワークの統合において有利であり、専門機器およびソフトウェア企業は、バランス、監視、および高サイクル資産管理における防御可能な位置を構築することができます。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年7月 ガッサード ドイツ北海で計画されたAquaDuctus水素輸入パイプラインのための地上調査を開始。 航路調査がエンジニアリングの定義にオフショア水素輸送を先立たせるため、グローバルな水素パイプライン市場におけるこの問題は、信頼性と将来の建設計画を可能にします。
- 7月2025日 エナガバルセロナとマルセイユのバーマー水素パイプラインを開発する共同会社を設立 専用のプロジェクト・ガバナンスにより、主要な再生可能エネルギー水素・コリドーのためのエンジニアリング、許可、資金調達、およびクロスボーダーの実行を調整できるため、グローバルな水素パイプライン市場のためのこの問題。
- 2月2025日 空気液体 既存の水素パイプラインネットワークを活用し、ロッタダムのELYgator Electrolyzerプロジェクトを発表しました。 新たな低炭素生産が活用し、確立されたパイプライン資産の商業価値を高めることができるので、グローバルな水素パイプライン市場のためのこの問題。
競争力のある風景
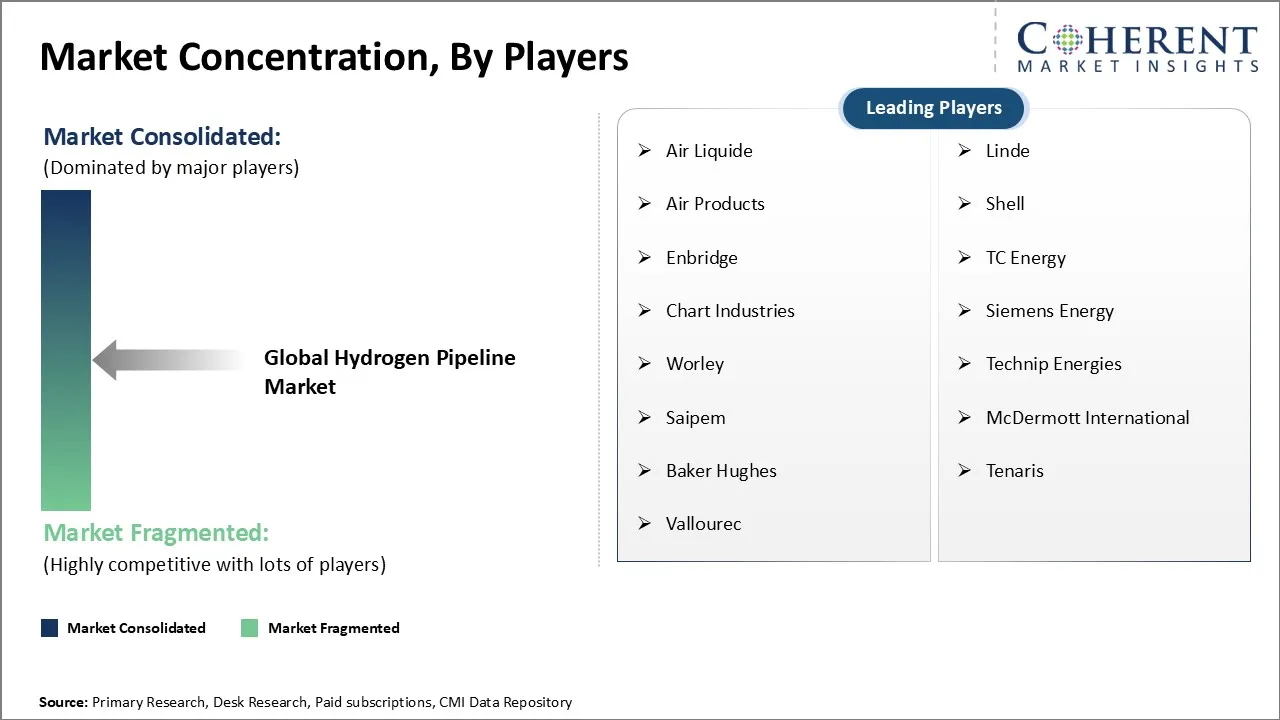
世界的な水素パイプライン市場は、大規模なプロジェクト開発レベルで適度に統合されていますが、エンジニアリング、材料、圧縮、完全性、および制御技術で断片化されています。 水素の互換性、プロジェクト・バンク性サポート、ライフサイクルの信頼性、納入コスト、規制遵守、実行能力に関するコンペセンター。 専門の製造者が冶金学、点検、圧縮、またはデジタル監視の条件が慣習的なガス パイプラインの指定を超過する価値の高い位置を勝つことができる間、地域伝達オペレータはネットワーク アクセスを形づけます。
主焦点区域は含んでいます
- 水素修飾された工学機能: パイプラインの油圧、材料、圧縮、メーターで計ること、貯蔵および安全条件を統合できる建築業者は複雑なバックボーンのプロジェクトのためによりよい位置です。
- ライフサイクルの完全性の性能: バイヤーは、初期装置コストだけに依存するのではなく、耐摩耗性、溶接品質、漏れ管理、検査戦略、およびメンテナンス要件をますます評価します。
- 総所有コスト: 競争力のある入札は、新しいビルドの支出、コストの補充、コンプレッサーエネルギー消費、是正要件、検査頻度、および予想される資産寿命のバランスをとらなければなりません。
- 実行および供給の信頼性: 長いプロジェクトのスケジュール上の修飾された鋼鉄、弁、圧縮機、コーティング、制御システムおよび分野サービス容量を保障できる大きい伝達プログラム好意の製造者。
- 規制と標準の信頼性: 水素固有のコード、許可、圧力要件、環境アセスメント、ネットワークアクセスルールの専門知識は、プロジェクトバンタビリティを大幅に向上させることができます。
- 作動状態によるカスタム化: 圧力、純度、直径、ストレージの統合、オフショアルーティング、双方向フロー、および産業用接続要件は、差別化されたエンジニアリングソリューションの機会を作成します。
- 長期技術的なサービス: 検査、監視、コンプレッサーメンテナンス、完全性分析、デジタル最適化、ネットワーク管理のサポートにより、初期パイプライン構造を超えて再発収益を創出できます。
マーケットレポートスコープ
グローバル水素 パイプライン市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 3.25 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 14.90パーセント | 2033年 価値の投射: | 米ドル 8.59 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | エア・リキッド、リンデ、エア・プロダクト、シェル、エンブリッジ、TCエネルギー、チャート・インダストリーズ、シーメンス・エネルギー、ワーリー、テクニップ・エンエルギー、サイピーム、マクダーモット・インターナショナル、ベーカー・ヒューズ、テナーリ、ヴァロレック | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的な水素パイプライン市場リーダーは、銀行可能な水素輸送エコシステムを組み立てることができる参加者にパイプライン資産を供給する企業から移行する可能性があります。 プロジェクトの起源、アンカー顧客契約、許可、資金調達サポート、エンジニアリングの統合、およびライフサイクルの操作は、物理的なパイプライン自体として商業的に重要になる可能性があります。 これらの活動中にインターフェイスのリスクを減らすことができるサプライヤーは、ネットワーク開発者やインフラ投資家とのより大きな交渉力を得ることができます。
- 水素の生産、輸送能力、エンドユーザー変換の低速化同期から最も影響する混乱が起こります。 理論的な将来のボリュームに対するネットワークを構築する代わりに、開発者は、契約された需要と拡張可能な回廊の周りのインフラを延期する可能性があります。 モジュラーエンジニアリング、スケーラブルなコンプレッション、コンバーチブルアセット、フレキシブルな契約、および分散型キャパシティプランニングのやりがいをしながら、即時に高稼働率に依存するビジネスモデルです。
- グローバル水素パイプライン市場参加者は、水素適合性試験、完全性分析、効率的な圧縮、計量精度、プロジェクト開発の専門知識、顧客固有の接続ソリューションに投資する必要があります。 アンカー工業用ユーザーとストレージリンクされたプロジェクトは、使用可視性を向上させるため、特定の注意に値します。 企業は、ライフサイクルサービス提供と重要な機器のローカリゼーションを通じてマージンを保護し、過度の資本約束を回避しながら、信頼できるオフテイク、規制明瞭さ、進捗の許認可、または上流の水素供給を欠く。
市場区分
- パイプラインのタイプ洞察(Revenue、USD Bn、2021 - 2033)
- 専用の水素パイプライン
- 変換天然ガスパイプライン
- 水素ブレンドパイプライン
- 素材の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- 炭素鋼のパイプライン
- ステンレス鋼のパイプライン
- 合成パイプライン
- その他の材料
- 圧力タイプ洞察(Revenue、USD Bn、2021 - 2033)
- 高圧パイプライン
- 中圧パイプライン
- 低圧のパイプライン
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 産業水素 ソリューション
- 精製および石油化学製品
- 発電事業
- 水素モビリティインフラ
- その他のアプリケーション
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 化学・精製業界
- エネルギー会社
- 鉄鋼・金属業界
- 交通セクター
- その他
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- 直接プロジェクト契約
- エンジニアリング調達・建設請負業者
- その他のチャネル
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 水素パイプライン事業者、トランスミッションシステム事業者、水素メーカー、電解槽メーカー、EPC受託者、パイプラインサプライヤー、および産業用水素ユーザー
- エンジニアリングコンサルタント、ストレージオペレーター、プロジェクト開発者、投資家、および水素インフラスペシャリスト
ステークホルダー
- 水素パイプライン開発者、パイプラインメーカー、材料サプライヤー、コンプレッサーおよびバルブサプライヤー
- 精製・鋼・化学・アンモニア・発電・水素モビリティ企業
- 政府機関、エネルギー規制当局、水素ミッション組織
エンドユースセクター
- 産業水素供給
- 精製・石油化学
- 鉄鋼・金属業界
- 発電・エネルギー貯蔵
- 水素モビリティインフラ
- 化学薬品およびアンモナルの生産
規制および業界機関
- 国際エネルギー機関 IEA
- 国際再生可能エネルギー機関 IRENA
- 水素協議会
- 欧州委員会水素イニシアティブ
- 米国エネルギー事業部
- 主要市場における国家エネルギー省と水素機関
データベース
- 会社の年次報告書、投資家のプレゼンテーション、および規制の提出
- 水素プロジェクトデータベースとインフラトラッカー
- パイプラインネットワークデータベースとエネルギーインフラレコード
- パイプライン材料、装置および水素技術のためのトレードデータセット
雑誌・雑誌
- 水素エネルギー国際ジャーナル
- エネルギー政策
- 再生可能エネルギーと持続可能なエネルギーレビュー
- クリーナー生産ジャーナル
- パイプラインとガスジャーナル
協会について
- 水素協議会
- 国際ガス連合 IGU
- ヨーロッパ水素バックボーンイニシアチブ
- ガスインフラヨーロッパ GIE
- アメリカガス協会 AGA
- 標準化ISO国際機関
パブリックドメインソース
- 水素パイプラインプロジェクト発表とインフラ計画
- 国立水素戦略と脱炭素化ロードマップ
- パイプライン変換研究、水素混合イニシアチブ、インフラ投資
- エネルギー転換方針およびきれいな水素開発プログラム
主要な標準および規則
- 水素パイプラインの設計、構造および安全規格
- 材料の両立性および水素の乳化の指針
- 圧力管理、漏出検出および完全性の監視の条件
- ISO、ASME、ENおよび地方パイプラインの規則
独自の要素
- ログイン データ分析ツール
- 10年以上の水素、エネルギー移行、産業インフラ、クリーンな技術市場インテリジェンスを含む独自のCMIリポジトリ
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバル・水素パイプライン市場が14.90%となると予想されます。
世界的な水素パイプライン市場は、2026年にUSD 3.25 Bnで評価され、2033年までにUSD 8.59 Bnに達すると予想されます。
排ガス水素インフラの低減と、パイプラインネットワークへの投資の増加に対するライジングの需要は、世界的な水素パイプライン市場の成長を促進する重要な要因です。
水素エブリルメントリスクによる高インフラ開発コストは、グローバルな水素パイプライン市場の成長を阻害する主要な要因である。
パイプラインタイプでは、専用の水素パイプラインは、2026年に市場収益シェアを支配すると推定されます。
エア・リキッド、リンデ、エア・プロダクト、シェル、エンブリッジ、TCエネルギー、チャート・インダストリーズ、シーメンス・エネルギー、ワーリー、テクニップ・エンエルギー、サイピーム、マクダーモット・インターナショナル、ベーカー・ヒューズ、テナーリ、ヴァロレックは主要なプレーヤーです。
欧州は2026年にグローバル水素パイプライン市場をリードする見込みです。