
グローバルシリコンカーバイド半導体 マーケット サイズと予測 – 2026 に 2033
シリコンカーバイド半導体のグローバル市場は、 ツイート 4.30 ベン に 2026 へ 米ドル 18.50 Bn 2033年までに、化合物の年間成長率を登録 (CAGR) 11.0%の 2026年~2033年 世界的な炭化ケイ素の半導体の市場は再生可能エネルギーの取付けを高めることによって運転されます。 2025年5月7日 株式会社ジーヴェルノ ユーティリティスケールのFLEXINVERTERプラットフォームへの2つの主要なアップデートのリリースを発表しました。 新しい FLEXINVERTER 1.5k Vソリューションは、高度な炭化ケイ素(SiC)技術で、実用規模のバッテリーエネルギー貯蔵システム(BESS)を実現します。 また、米国における初期のロールアウトに続いて、太陽光発電(PV)プラント向けの2kV FLEXINVERTERソリューションを国際電気技術委員会(IEC)市場に展開しました。
グローバルシリコンカーバイド半導体市場のキーテイクアウト
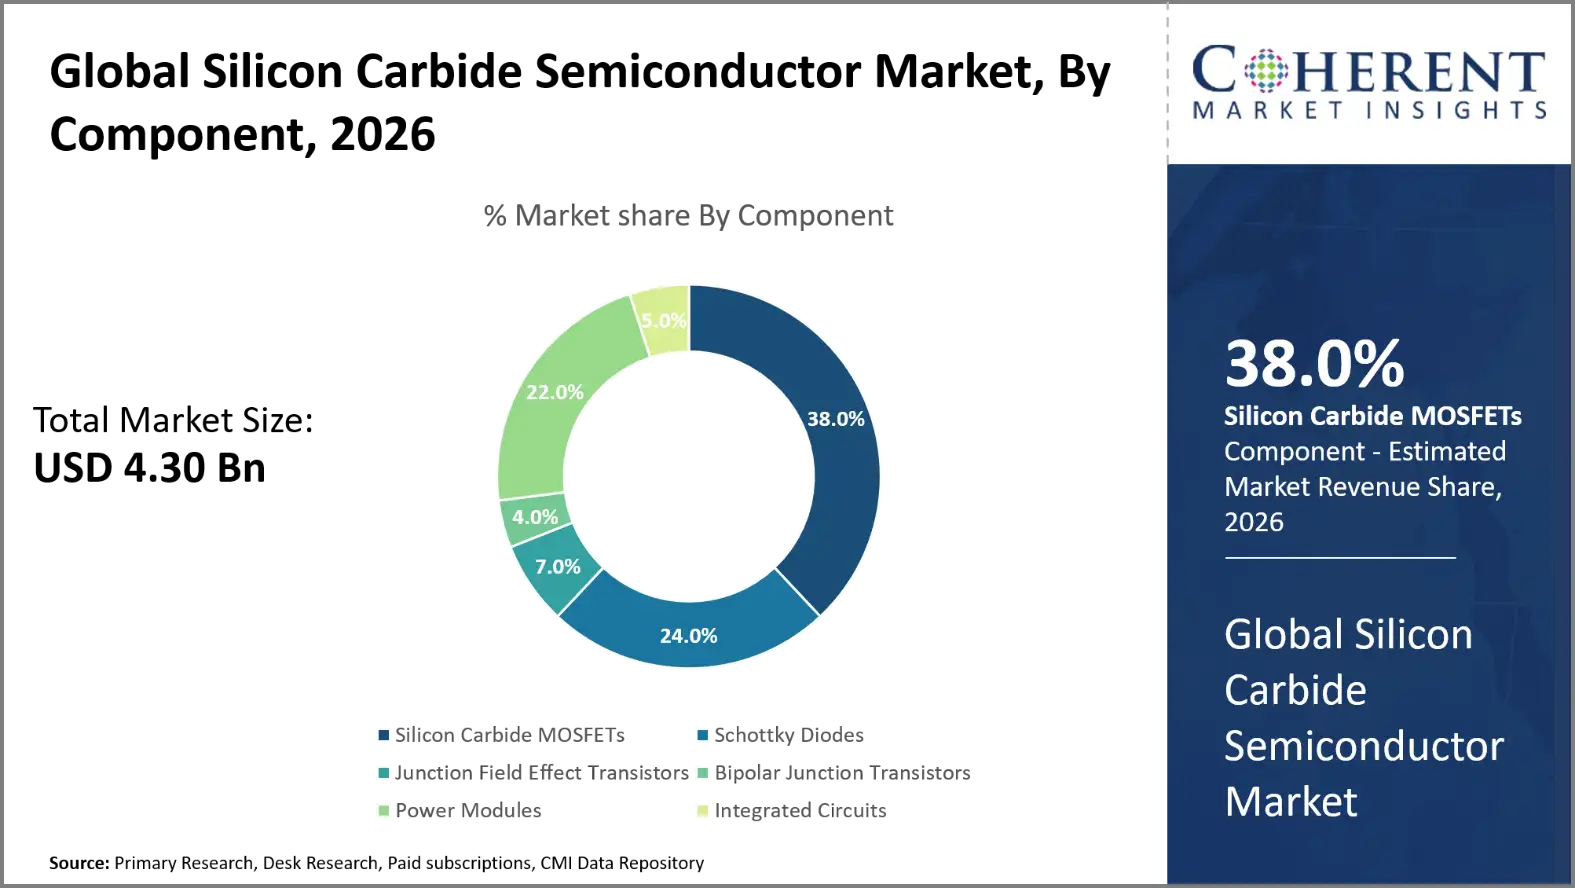
- シリコンカーバイドMOSFETセグメントは、 38.0% 2026年のグローバルシリコンカーバイド半導体市場シェア。 炭化ケイ素の力モジュールの高い採用は区分の成長を運転しています。 2025年4月17日、Navitas Semiconductorが新たにSiCPAKパワーモジュールを発売 モジュールはtench-assisted平面の炭化ケイ素MOSFETの技術およびエポキシ樹脂のpottingを使用します。
- 自動車分野は、捕獲する推定される 42.0%の 2026年の市場シェア。 高効率電源の需要は、セグメントの成長を大幅推進しています。 2025年9月10日、インフィノンテクノロジーが12キロワットの電源リファレンスデザインを導入しました。 シリコン、炭化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、窒化ケイ素、その他 高い変換効率と高電力密度を強調するアーキテクチャ。
- 自動車元の装置の製造業者の区分は捕獲することを推定します 41.0%の 2026年の市場シェア。 高電圧電力変換のための上昇の要求は、主にセグメントの成長を駆動しています。 2026年4月9日、コヒーレント株式会社が、先進の炭化ケイ素厚エピタキシー機能を発表しました。 10キロワットに達する生産プラットフォームは、電力デバイスをサポートしています。
- 2026年にシリコンカーバイド半導体市場を市場シェアで浸透するアジアパシフィックが期待 43.0%お問い合わせ アジアパシフィックのエネルギー貯蔵システムへの採用の増加は、地域市場の成長を促進しています。 2025年6月5日、Sungrowは中国でPowerTitan 3.0エネルギー貯蔵のプラットホームを進水させました。
- 北米は、 26.0%の 2026年にシェアし、予測期間で最速成長を記録する予定です。 北米のデータセンターの電力システムからの調達需要は、地域市場の成長を促進しています。 2026年1月29日、ウルフスピードはTOLTの炭化ケイ素のパワーモジュールのポートフォリオを導入しました。 新しいトップ・サイド・クールなパッケージは、人工知能データセンターのラック電源を対象としています。
セグメント情報
なぜシリコンカーバイドMOSFETは、グローバルシリコンカーバイド半導体市場を支配していますか?
シリコンカーバイドMOSFETセグメントは、 38.0% 2026年のグローバルシリコンカーバイド半導体市場シェア。 主要な選択は高い電圧を扱い、すぐに転換し、最低の伝導の損失があることができるので炭化ケイ素MOSFETsです。 性能は電力変換効率を高め、熱管理要求を減らします。 これらの属性は、小型で軽量な電力電子機器が要求する用途を可能にします。 シリコンカーバイドMOSFETは、従来のシリコンデバイスよりも高い動作温度でさらに効率的です。 パッシブコンポーネントと、スイッチング性能により、よりコンパクトなパワーコンバーターが少なくなります。 これらの特性は牽引インバーター、機内充電器、DCのコンバーターおよび産業ドライブのためにそれらに有用させます。
2026年2月9日 インフィニオン技術 CoolSiC MOSFET(シリコンカーバイド(SiC)パワーMOSFET)は、トヨタの新型bZ4Xモデルで実装されていることを発表しました。 発表は2026年2月9日です。 SiC MOSFETは、オンボードの充電器(OBC)とDC / DCコンバータに統合され、材料の低損失、高熱抵抗、および高電圧能力を活用し、運転範囲を改善し、充電時間を短縮するのに役立ちます。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ自動車が最も普及しているアプリケーションですか?
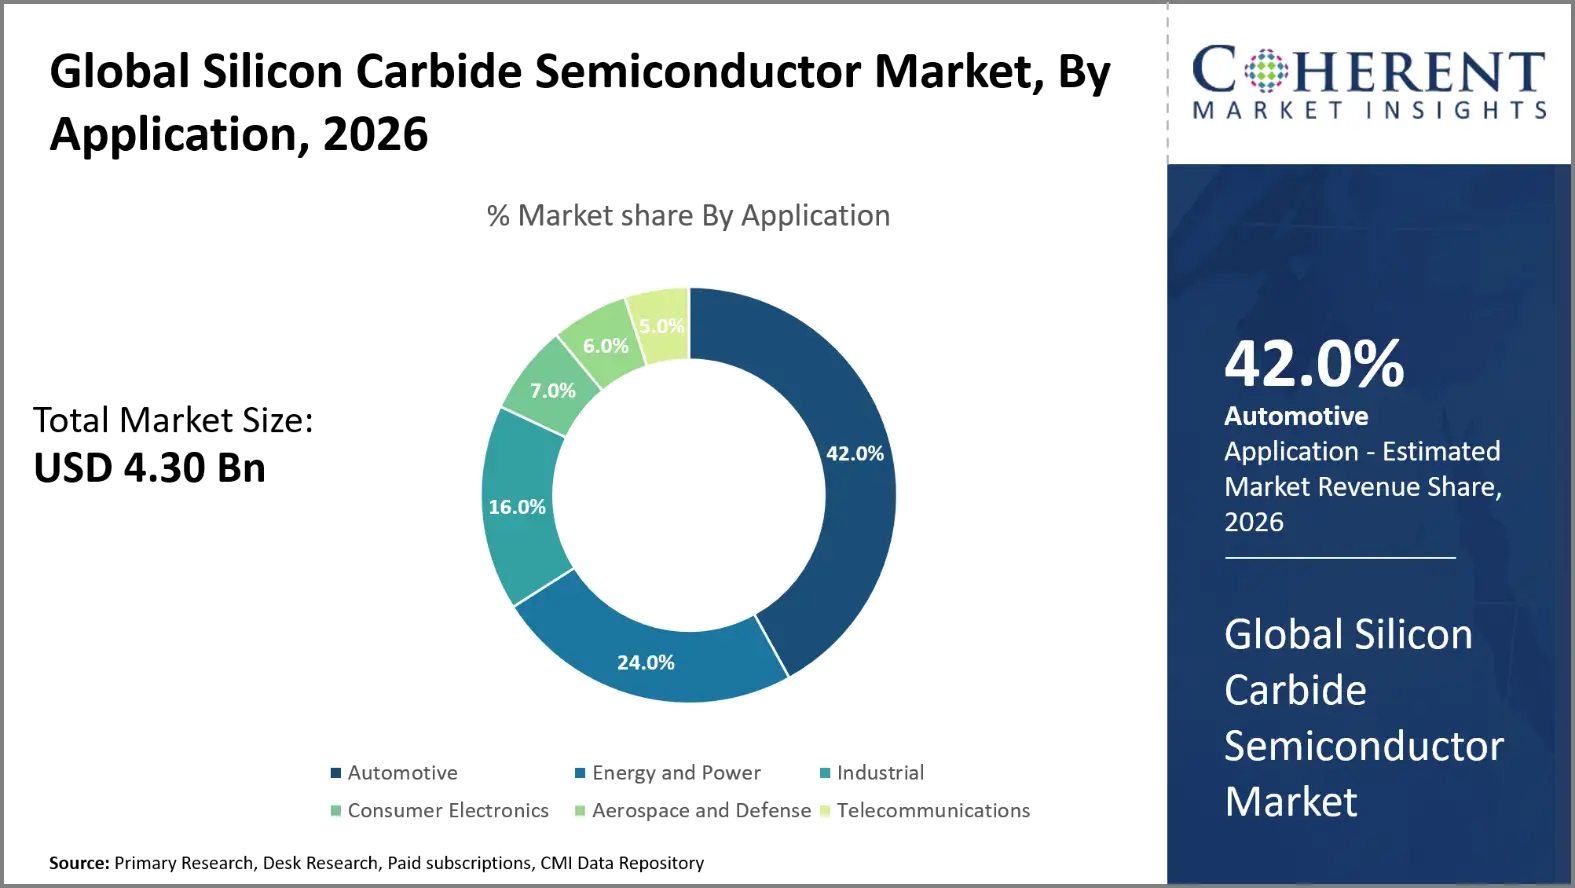
自動車セグメントは、 42.0%の 2026年のグローバルシリコンカーバイド半導体市場シェア。 自動車は電気車が複数の高い発電の転換システムを必要とするので最も広い適用です。 トラクションインバータは、電池から電力を取り、電動モーターが使用できる電力に変換します。 車の充電中にオンボード充電器を使用して電力を変換します。 DCコンバーターは、車両のさまざまな電気システムに適した電圧を供給します。 シリコンカーバイドデバイスは、これらのコンバージョンステップの効率性を高め、熱損失を削減します。 高温容量は、コンパクトなパワートレイン設計と効率的な熱管理を可能にします。 電気自動車の製造は、中国、ヨーロッパ、北アメリカ、その他の重要な市場に引き続き上昇しています。
2025年5月6日 エクステリア RDS(on)値30、40mΩの高能率で堅牢な自動車用シリコンカーバイド(SiC)MOSFETの範囲を発表しました。 これらの装置(NSF030120D7A0-Q、NSF040120D7A1-Q、NSF060120D7A0-Q)は、業界トップクラスのフィギュア・オブ・メリット(FoM)を提供し、以前は工業グレードで提供され、AEC-Q101認証を取得しました。
自動車元の装置の製造業者は世界的な炭化ケイ素の半導体を支配します マーケット
自動車元の機器メーカーのセグメントは、 41.0%の 2026年のグローバルシリコンカーバイド半導体市場シェア。 自動車元の機器メーカーは、車両アーキテクチャが電気パワートレイン全体で半導体の要件を決定するため、ドミナートします。 牽引インバータ、充電器、コンバーター、補助電気システムの性能要件を指定します。 電気自動車メーカーは、運転範囲、充電性能、電力密度、熱効率などのメトリックに焦点を当てています。 シリコンカーバイド半導体は、効率的な高電圧スイッチでこれらのニーズにすぐに対処します。 自動車元の機器メーカーは、製造車両で使用する前に、半導体デバイスの信頼性を広く検証する必要があります。 この要求は一貫した性能の自動車修飾された炭化ケイ素プロダクトを開発するために製造者を運転します。
2026年4月28日 ログイン Geely Auto Groupは、次世代電気自動車開発を加速する戦略的コラボレーションを拡大しました。 パートナーシップは、Geelyの持続可能なエクスペリエンスアーキテクチャのSuper HybridバリアントであるGeelyのSEA-S上に構築された車両全体で、OnsemiのEliteSiC技術のより深く統合されています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
米国輸出管理規則、90連邦登録5298 |
|
欧州連合の二重使用規則、規則(EU) 2021/821 |
|
シリコンカーバイド半導体 マーケット・ダイナミクス
マーケットドライバー
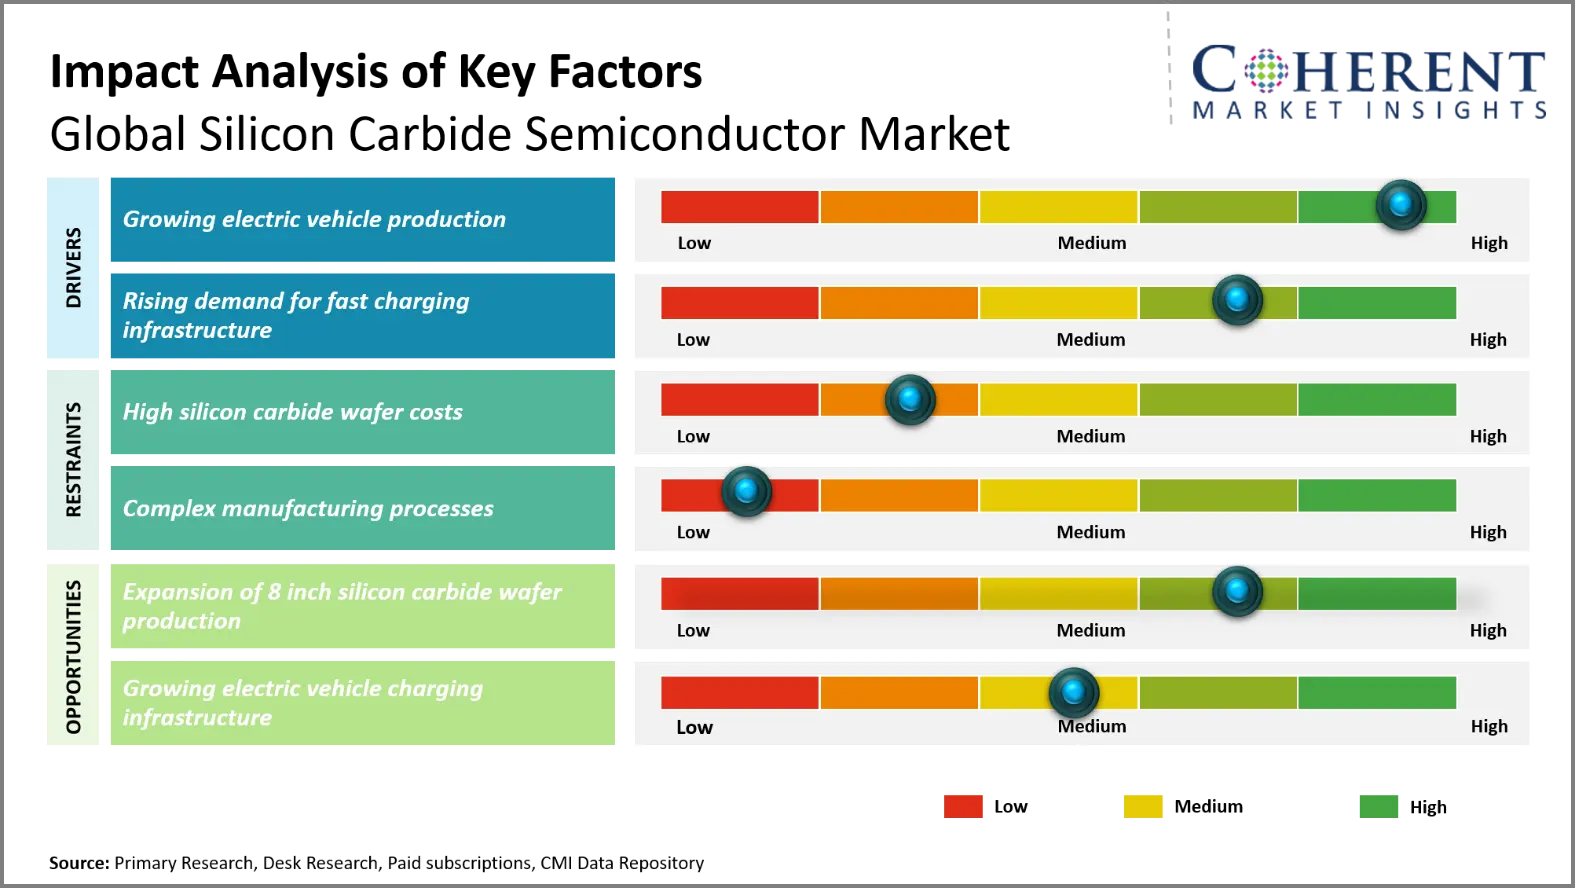
- 成長する電気自動車の生産: 自動車用電力電子機器のシリコンカーバイド半導体の需要が高まります。 電動車両は、効率的なトラクションインバータ、オンボード充電器、および直流コンバータが必要です。 シリコンカーバイドデバイスは、スイッチングロスを削減し、これらのシステムにおける電力変換の効率性を高めることができます。 高い温度機能はまたより小さいパワートレインの設計を可能にし、冷却の条件を減らします。 オートメーカーにとって、駆動範囲、充電性能、電力密度は、電気自動車プラットフォーム全体でますます重要である。 これらの要件は、高電圧車両レイアウトに炭化ケイ素の組み込みを高速化します。 中国、欧州、北米、その他の地域における電気自動車製造の拡大により、半導体需要が拡大します。
- 2025年3月27日ヒュンダイ モーター グループ メタプラント・アメリカ(HMGMA)は、ヒュンダイ・モーター・グループの米国へのコミットメントと投資の一環として、グランド・オープン・お祝いを開催しました。 ヒュンダイ、KIA、Genesisのブランドのために毎年500,000まで電気および雑種車を作り出す新しい車アセンブリおよび電池の植物は作ります。
- 速い充満インフラのための上昇の要求: 急速充電インフラのライジング要求は、充電機器を介した炭化ケイ素半導体の採用が増加しています。 高電力充電器は、より高い電気負荷に対処するための効果的な変換技術を必要とします。 炭化ケイ素装置はより高い転換の頻度を可能にし、転換の間に力の損失を減らしました。 この機能はより小さい充満システムをよりよい熱管理およびより高い電力密度と可能にします。 速い充電器はまた挑戦的な電圧および温度の状況の下で信頼できる必要があります。 炭化ケイ素の部品は充満モジュールおよび力の転換の段階でこれらの条件を満たすことができます。
- 2025年5月15日イオン性 コミットされたグリーンローン施設およびいわゆるアコーディオン施設で504.2百万米ドルを含む最大USD 672.3百万までの資金調達の記録量を確保しました。 Nineのトップの国際商業銀行は、この融資取引を与えています, これは、欧州の充電業界で最も大きいであり、IONITYの長期戦略で市場の自信を強調しています.
新興トレンド
- 200ミリメートルシリコンカーバイドウェーハ製造: メーカーは、製造の生産性を高め、装置コストを削減することを目的として、200ミリの炭化ケイ素ウエファーにシフトしています。 ウェーハが大きいほど、より有用な表面面積はサイクルごとに生成され、より多くの出力が達成でき、自動車半導体アプリケーションの経済性が向上します。
- 高電圧炭化ケイ素のパワー デバイス: セミコンダクター 企業は電気車のための高圧炭化ケイ素装置を開発し、大きい要求があるエネルギーインフラの塗布。 高められた電圧評価は大きい電池システム、充満インフラ、再生可能エネルギーの取付けおよび産業電力装置のための有効な電力変換を可能にします。
- 統合された炭化ケイ素の力モジュール: パワー半導体サプライヤーは、シリコンカーバイドスイッチ、ダイオード、基質、洗練されたパッケージをモジュールに統合するために動きます。 統合は電気性能、熱管理および設置経済を高め、電気自動車および産業転換システムのためのパワートレインを開発しやすくなります。
- 人工知能データセンターにおけるシリコンカーバイドの採用: 人工知能データセンターは、シリコンカーバイドの新しいドアを開く パワーエレクトロニクス コンピューターインフラは、より効率的な電力変換が求められます。 シリコンカーバイドデバイスは、高電力供給の効率性を高め、かつてないコンピューティングセンターのエネルギー損失を最小限に抑えます。
地域洞察
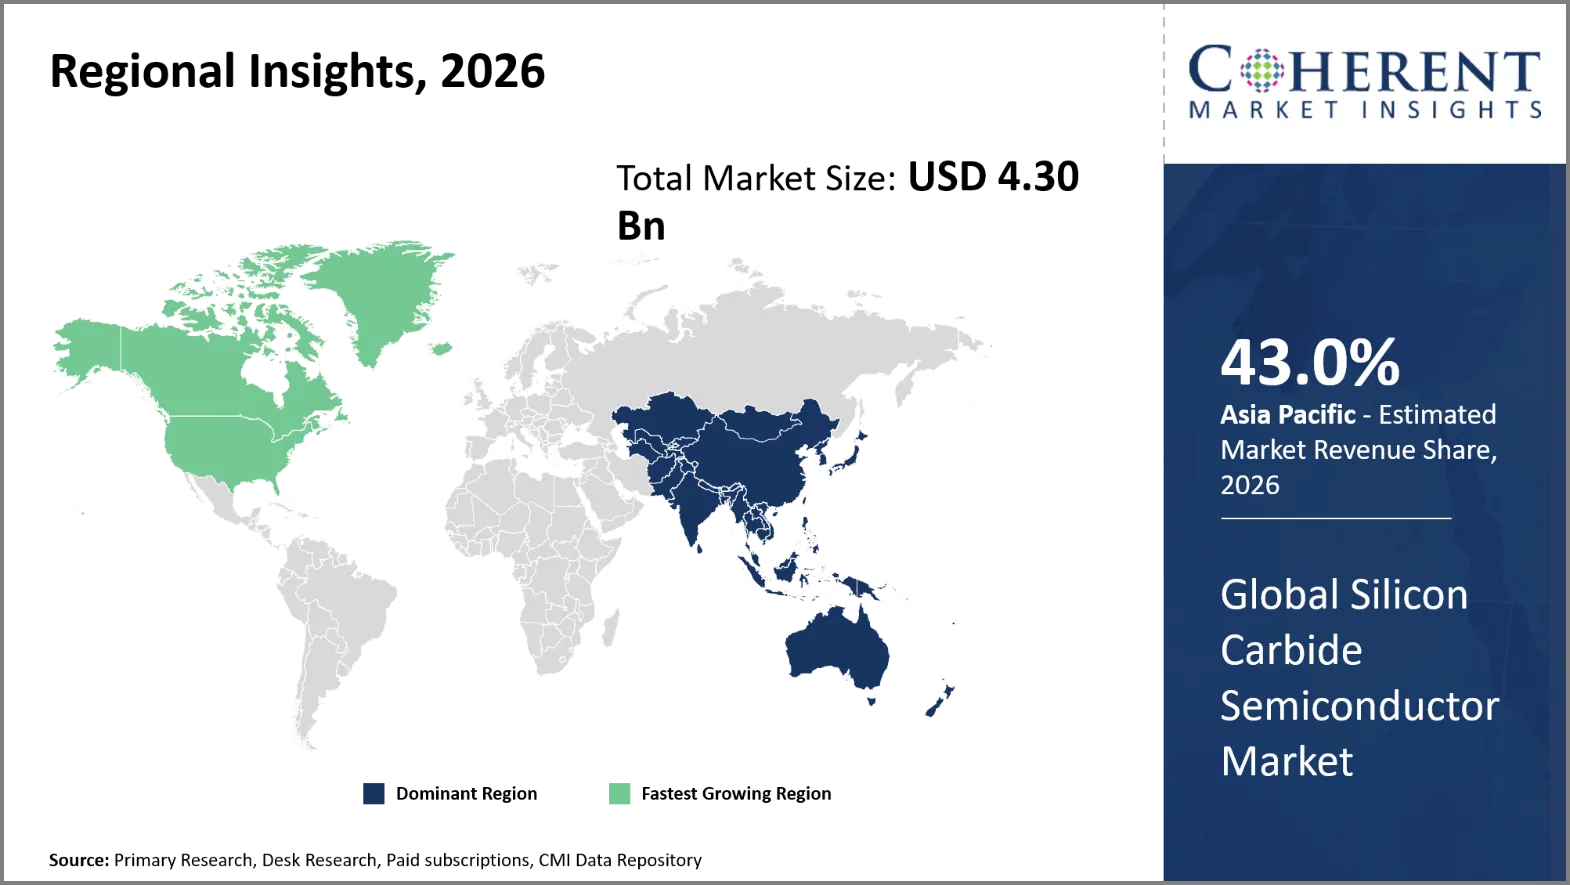
なぜアジアパシフィックはシリコンカーバイド半導体の強力な市場ですか?
アジアパシフィックは、市場シェアを占める 43.0% で 2026. 地域の成長は、電気自動車製造、ローカライズされたパワー半導体製造、高速ウエハ容量増加により推進されます。 ケイ素の炭化物は牽引のインバーターおよび中国で電気車メーカーによってまだそれに大きい役割がありますますます使用されます。 三菱電機とロームの革新的なガジェットを開発。 韓国は、炭化ケイ素ウエハエコシステムで半導体技術のトップにも構築されています。 最後に、当社は、クリム、マレーシア施設を200mm炭化ケイ素製造に加工しています。 この地域の製造ビルドアウトにより、ウェーハの経済と地域サプライチェーンが向上します。 ROHMは、電気自動車や人工知能サーバーの電源用シリコンカーバイド装置に取り組んでいます。 これらの開発は、従来の自動車用途を超えて多様な地域需要ベースを作成します。
なぜ北アメリカの炭化ケイ素の半導体 市場展示高成長?
北米は、CAGRで最速の成長を登録することが期待されています 11.7%(税抜) 予報期間を超えて。 アカウント作成 26.0%の 2026年のグローバルシリコンカーバイド半導体市場。 強力な炭化ケイ素の投資は、北米における自動車の電化、人工知能のインフラ、および国内半導体活動によって運転されます。 ウォルフスピードは2026年に発表され、300ミリメートルの単結晶炭化ケイ素ウェーハを作成しました。 同社は、人工知能インフラストラクチャと高度なパワーガジェットの技術を使用するつもりだと述べた。 ボッシュは、カリフォルニア州ロズビルに炭化ケイ素の生産を確立するために2億米ドルを投資しています。 米国商務省は、CHIPSプログラムで最大225百万米ドルを約束しました。 ボッシュは2026年頃に商品の製造・計画を始めました。 ウォルフスピードは、ノースカロライナ、ニューヨーク、アーカンソー州のシリコンカーバイド製造施設も維持しています。 これらの開発は国内材料、装置および包装の機能を強化します。
グローバルシリコンカーバイド半導体 主要国のための市場見通し
シリコンカーバイド半導体市場における主要なハブとして中国はなぜですか?
中国の成長は、その巨大な電気自動車製造基地によって駆動され、急速に国内半導体エコシステムを拡大しています。 中国の電気自動車メーカーは、トラクションインバータと充電システム用のローカライズされた炭化ケイ素の供給をますます求めています。 Infineonは、Changan、Chery、Leapmotor、SAIC、Xiaomi、XPENGなどの企業を、シリコンカーバイドのデザインウィンの顧客間で識別します。 中国の競争はまた全体的なケイ素の炭化物力装置を渡る費用圧力を高めます。 三菱電機は、競争力のある力として、垂直に統合された中国の競合他社を識別します。 国内メーカーは、基板、ウェーハ、装置、パッケージの制御をさらに向上しています。 この統合は、中国の電気自動車プラットフォームのより迅速な資格とローカライズされた供給をサポートしています。
シリコンカーバイド半導体市場における次世代成長エンジンは米国ですか?
米国シリコンカーバイド半導体市場は、国内製造投資や人工知能のパワー要件から勢いを上げています。 Wolfspeedは、ノースカロライナ、ニューヨーク、アーカンソー州に生産拠点を構えています。 Wolfspeedは2026年1月、次世代電力用途向け300ミリの炭化ケイ素ウェーハを実証しました。 ボッシュは、ロゼビル施設を米国シリコンカーバイド半導体製造拠点に改築しています。 200ミリウエハを使用した2026年の間に商業生産を予定しています。 米国商務省は、このプロジェクトをサポートし、最大25億米ドルを調達しています。 これらの投資は、先進的な炭化ケイ素製造の専門知識を拡大しながら、国内供給レジリエンスを強化します。
ドイツシリコンカーバイド半導体 市場分析とトレンド
自動車用パワーエレクトロニクス、産業電気化、先進半導体製造インフラは、ドイツシリコンカーバイド半導体市場向けのドライバーです。 Infineonは、シリコンカーバイドの能力を全面的なパワー半導体製造計画の一環として引き上げています。 2025年に、会社は高度200ミリの炭化ケイ素の製造を使用して顧客の農産物を出荷し始めました。 Infineonの炭化ケイ素の技術は電気自動車、鉄道および再生可能なエネルギー システムに向かって向けられます。 2026年、インフィノンは、投資額の6億米ドルに続いて、ドレスデンのスマートパワーファブをオープンしました。 車載用アプリケーション、人工知能データセンター、再生可能エネルギー、電力網などに対応。 従ってドイツは高度の産業電力変換の条件と自動車需要を結合します。
日本シリコンカーバイド半導体 市場分析とトレンド
日本は、パワー半導体の専門知識、自動車の電化、および連続的な炭化ケイ素装置革新によって運転されます。 三菱電機は6月2026日に第5世代炭化ケイ素MOSFETの出荷サンプルを開始しました。 新しいガジェットは、以前のバージョンと比較して、約25%の抵抗値下げを持っています。 電動車両インバータ、eAxles、プラグインハイブリッド車、その他電動車両を対象としています。 ROHMは5世代の炭化ケイ素MOSFETを約30%の低温の抵抗で開発しました。 ROHMは、人工知能サーバーの電源とデータセンターをターゲットにしています。 三菱電機は、2025年の間に熊本市に新たに200ミリの炭化物力半導体工場を完成させました。
韓国シリコンカーバイド半導体 市場分析とトレンド
韓国は、先進の半導体エコシステムによる炭化ケイ素需要を強化し、電動モビリティサプライチェーンを拡大しています。 強固な既存のメモリとロジックの制作能力に加え、韓国の半導体企業は化合物半導体を急速に拡大しています。 ヒュンダイモーターグループとキア電気化計画は、国の自動車産業の需要も高まっています。 Infineonの2026の設計ウィンのポートフォリオの他の車の製造業者はヒュンダイおよびKIAを含んでいます。 韓国の半導体インフラは、高度なパッケージング、テスト、パワーエレクトロニクスの研究をサポートしています。 この組み合わせは、従来の自動車用途を超えて炭化ケイ素の使用方法をパブします。 車両のパワートレインの電動化により、半導体製造技術を統合する国が設置されています。
グローバルシリコンカーバイド半導体市場 - シリコンカーバイド基板製造 (2025)
地域/郡 | 主な業績プロデューサー | 主な基板サイズ | 生産能力 |
アジアパシフィック | SICC、レソナック、ローム、SKシトロン | 150のmmおよび200のmm | SICCの容量は、最新の公開生産規模に基づいて毎年420,000基の基質を上回りました |
北アメリカ | Wolfspeed、コヒーレント | 150のmmおよび200のmm | コヒーレントのペンシルバニアの拡張目標は、毎年2027年までに1億150mm相当の基質を目標としています。 |
ヨーロッパ | コヒーレント、ソイテック、レソナック | 150のmmおよび200のmm | コヒーレント運営 ヨーロッパの基質およびepitaxyの生産、容量の拡大と、 |
中国・中国 | SICC及び国内プロデューサー | 150のmmおよび200のmm | SICCは、2024年に420,000基の年次容量を報告し、2025年に引き続き拡大を続け |
ジャパンジャパン | Resonac、ローム | 150のmmおよび200のmm | 200mmの基質の開発およびサンプル出荷は2025年に拡大しました |
韓国 | SKサイトロン | 150のmmおよび200のmm | 200mmの炭化ケイ素の基質の生産および開発は拡大しました |
シリコンカーバイド半導体市場における新たな成長機会を創出する8インチのシリコンカーバイドウェーハ生産の拡大は?
成長の展望は各基質からのダイの収穫として8インチの炭化ケイ素のウエファーの製造の拡大から新興です。 2025年、インフィノンテクノロジーズは、マレーシア・クリム市で200ミリの炭化ケイ素の製造を開始しました。 当サイトでは、自動車・再生可能エネルギー・産業用市場を運営しています。 Wolfspeedは2026年に300ミリの炭化ケイ素のウエファー技術を展示しました。 この発明は、先進的な電力機器の金型の生産性を大幅に向上させることができます。 ボッシュは、ローズビル工場で200mmの炭化ケイ素の生産をセットアップしています。 2026年、自動車・産業のお客様向けに商用生産を予定しております。 半導体製造メーカーのインセンティブ化により、より大きな基板への出力をシフトし、製造の活用を改善します。 また、より大きいウエファーの生産は自動車炭化ケイ素の量が成長すると同時により多くの競争装置の価格を可能にするのを助けることができます。
9月10日、2025日 ヴォルフスピード株式会社 商用発売を発表 200mmのSiC材料プロダクト、ケイ素からケイ素に炭化物への企業の転位をexpediteすることを目的とした会社の主要なマイルストーン。 クライアントの制限されたグループへの元の200mm SiCの発売はよく受け取り、顧客が市場への商用リリースをmerited経験した利点。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
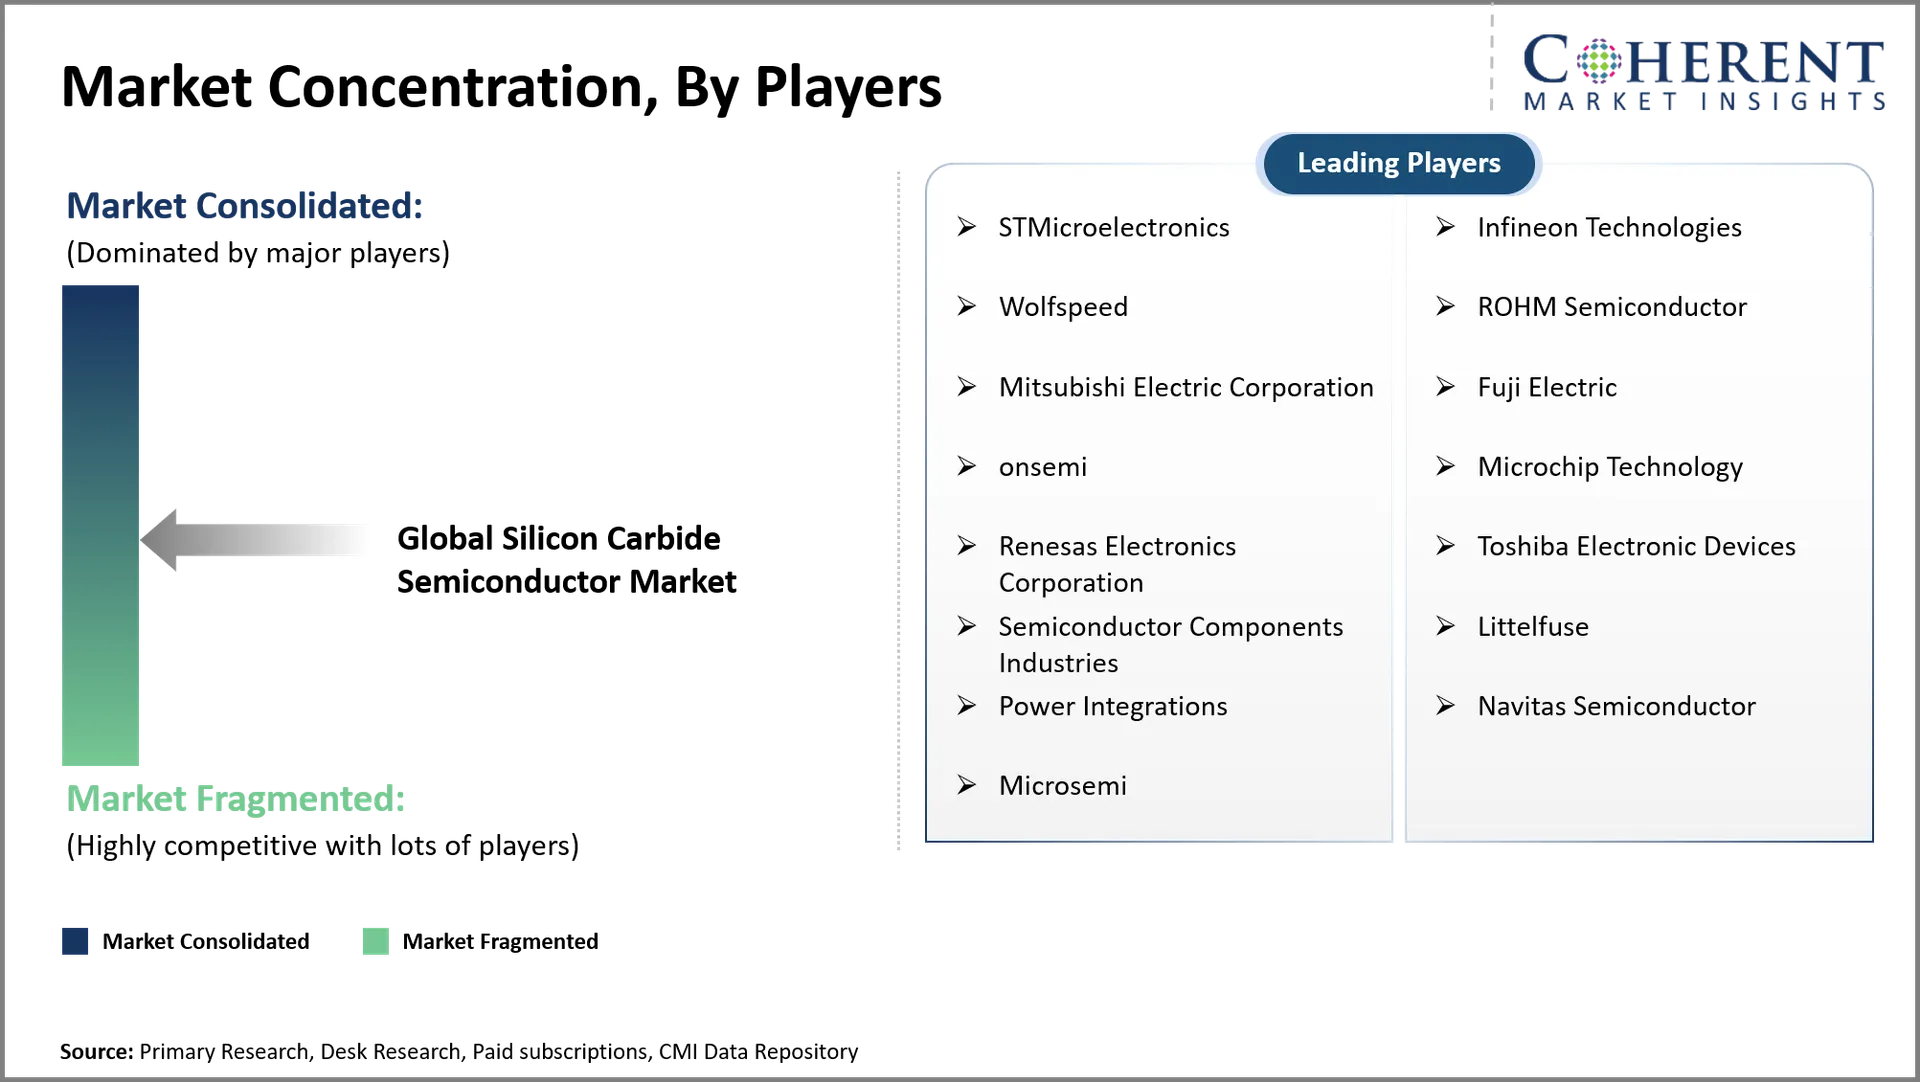
主な開発
- 2026年5月2日 マイクロチップ技術 AIハイパースケールデータセンターおよびその他の高電圧パワーアプリケーションにおけるソリッドステートトランス(SST)の採用を簡素化し、加速するように設計された新しい3.3kV HV-D3 mSiCパワーモジュールの可用性を発表しました。 新しいモジュールは 3.3 kV の炭化ケイ素(SiC) mSiC MOSFETs および業界標準の 62 mm パッケージの Schottky ダイオードを統合し、中電圧格子からサーバー ラックに直接効率的な電力供給を可能にします。
- 2018年4月21日 ローム 第5世代SiC MOSFETは、高効率電力用途向けに最適化されたエコシックシリーズの最新装置を開発しました。 この技術は、電気自動車用のトラクションインバータ、AIサーバー用の電源、データセンターなどの産業機器などの自動車用電動パワートレインシステムに最適です。
- 9月4日、2025日、ローム、ローム チェフラー、ドイツ自動車の大手サプライヤー、ROHMのSiC(シリコンカーバイド)を搭載した新しい高電圧インバータレンガの量産を開始しました。 MOSFETは、戦略的パートナーシップの一環としてチップをベールします。 インバーター煉瓦は主要な中国車の製造業者のために意図されています。
競争力のある風景
競争力のある景観は、より大きなウェーハ、低損失、自動車の資格、およびアプリケーション固有のパワーモジュールにシフトしています。 Infineon Technologiesは、電気車両、充電、列車、再生可能エネルギー、および人工知能データセンターをターゲットとする、VillachとKulimの200万メートルの生産を強化しています。 Wolfspeed は Gen 5 MOSFET と 200 ミリ単位のプラットフォームで区別します。 Gen5のデバイスは、750ボルトと1,200ボルトの自動車および産業用システムを対象としています。 Wolfspeed は、グリッドのモダナイゼーションと人工知能インフラストラクチャー向けの 10,000 ボルト MOSFET も商用化しました。 Infineonの技術およびROHMは交換可能な炭化ケイ素のパッケージを追求して顧客の調達の柔軟性を改善します。 これらの戦略は、製造規模、包装、電圧範囲、およびアプリケーション固有の最適化に関する競争を増加させます。
トップメーカーと注目製品
メーカー | 注目製品 | 主な特長 |
インフィニオン技術 | クールシックMOSFET | 低い転換の損失、低いゲート充満、高い信頼性、高周波操作、広いモジュール構成 |
STマイクロエレクトロニクス | STPOWER SiC MOSFETの特長 | 200°まで Cの接合温度、低い抵抗、低い転換の損失、自動車資格 |
ウルフスピード | 遺伝子5 SiC MOSFET | 27%の効率の改善、低い特定の抵抗、200のmmの製造業のプラットホームまで |
ログイン | EliteSiC M3eモシート | 30%の低い伝導の損失、最高50%の低い締切りの損失、高い段階現在の機能 |
株式会社JELコーポレーション | GTCR5280の特長 | 高温抵抗、低損失、コンパクト設計、高出力電力約30% |
グローバルシリコンカーバイド半導体 マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 4.30 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 11.00%の | 2033年 価値の投射: | 米ドル 18.50 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | STMicroelectronics、Infineonの技術、Wolfspeed、ROHMの半導体、三菱電機株式会社、富士電気、onsemi、マイクロチップの技術、Renesasの電子工学株式会社、東芝電子装置、半導体の部品の企業、Littelfuseの電力統合、Navitasの半導体、Microsemi | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後は、200ミリの製造業と高電圧炭化ケイ素アーキテクチャを中心に、産業の未来がますます加速します。 自動車の牽引のインバーターは重要なままになりますが、人工知能のインフラは明確な要求チャネルを作成します。 Wolfspeed の 10,000 ボルト MOSFET は、炭化ケイ素が中電圧電力変換にどのように動くかを示しています。 業界の競争力のある焦点は、システムレベルの効率と電力密度に対するデバイスの可用性からシフトします。
- 最も強力な機会は、電気自動車インバータ、充電インフラ、および人工知能データセンターを提供する炭化ケイ素MOSFETsに登場する必要があります。 中国は、優れた自動車量と国内半導体の統合機会を提供しています。 米国は、人工知能の電力インフラと国内の炭化ケイ素製造における魅力的な機会を提供しています。 LITEON との Wolfspeed の 800 ボルトのパートナーシップは、この新しいデータセンターの機会を示しています。 日本とドイツは、自動車用機器エンジニアリングとパワーエレクトロニクスの統合に重要な役割を果たしています。
- エッジを求めるプレーヤーは、ウェーハの収量とデバイスの一貫性を改善しながら、資格のある200ミリメートルの生産を優先する必要があります。 サプライヤーは熱管理を促進し、力密度を高めるために別のパッケージを設計します。 Infineon TechnologiesとROHMの2番目のソースパッケージのアレンジは、望ましい戦略的戦略です。 更に、生産ランプの堅さの前に企業は車の設計勝利を得なければなりません。 需要の多様化は、車両を充電、グリッド機器、人工知能インフラに移行することで達成することができます。
市場区分
- コンポーネントのインサイト(Revenue、USD Billion、2021 - 2033)
- 炭化ケイ素 マスク
- Schottkyのダイオード
- ジャンクションフィールドエフェクトトランジスタ
- バイポーラジャンクショントランジスタ
- パワーモジュール
- 集積回路
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 自動車産業
- エネルギー・電力
- 産業
- 消費者エレクトロニクス
- 航空宇宙と防衛
- テレコミュニケーション
- エンドユーザーインサイト(Revenue、USD Billion、2021 - 2033)
- 自動車オリジナル機器メーカー
- 産業機器メーカー
- エネルギー会社
- コンシューマーエレクトロニクスメーカー
- 電気通信会社
- その他
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- SiCデバイスメーカーとサプライヤー
- パワーエレクトロニクスOEM&システムインテグレーター
- 電気自動車(EV)部品メーカー
- 半導体ファウンドリ&ウェーハプロデューサー
雑誌
- パワーエレクトロニクスヨーロッパマガジン
- 半導体今日
- EEタイムズ(電子工学タイムズ)
- 化合物半導体 マガジン
ジャーナル
- パワーエレクトロニクスに関するIEEE取引
- 電子材料のジャーナル(スプリング)
- マテリアルサイエンス・エンジニアリング:B(エルセビア)
協会について
- パワーエレクトロニクス産業グループ(PEIG)
- SEMI(半導体機器・材料国際)
- 欧州電力電子工学およびドライブ協会(EPE)
- ワイドバンドギャップパワーエレクトロニクス技術評価(米国DOE)
パブリックドメインソース
- 米国エネルギー省(DOE) – パワーエレクトロニクスレポート
- 欧州委員会 – グリーンディール&EV政策文書
- 米国地質調査(USGS) – ミネラルコモディティサマリー(シリコンカーバイド)
- 国際エネルギー機関(IEA) – 電気自動車のOutlook
独自の要素
- ログイン データ分析ツール
- 過去10年間の情報源を既存のCMI
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
シリコンカーバイド半導体市場は2026年のUSD 4.30 Bnで立ち向かう見込みで、2033年までにUSD 18.50 Bnに達する見込みです。
2026年から2033年にかけて、グローバルシリコンカーバイド半導体市場のCAGRが11.0%となる見込みです。
急速充電インフラの電動車両生産とライジング需要は、グローバルシリコンカーバイド半導体市場の成長を牽引する主要な要因です。
高シリコンカーバイドウエハのコストと複雑な製造プロセスは、グローバルシリコンカーバイド半導体市場の成長を妨げる主要な要因です。
コンポーネントの面では、炭化ケイ素MOSFETsセグメントは2026年に市場収益シェアをdominateと推定されます。
炭化ケイ素は電気損失を減らし、より高いドライブトレインの効率、改善された熱管理および潜在的により大きい運転範囲を支えます。
高電力充電器は、変換損失を制限しながら、実質的な電気負荷を管理することができる効率的なスイッチングコンポーネントを必要とします。