
グローバルカーボン材料市場規模と予測 - 2026 へ 2033
グローバルカーボン素材 市場は価値があると推定される 米ドル 34.62 Bn 2026年、到達見込み 米ドル 61.68 Bn 2033年、化合物の年間成長率で成長 (CAGR) 8.6% 2026年~2033年 自動車、航空宇宙、電子機器などの高機能炭素材料の採用により市場成長をサポートします。 エネルギー貯蔵、および軽量の強さ、電気伝導性、熱安定性および耐久性が重要な性能の条件である産業適用。
電動モビリティ、再生可能エネルギー貯蔵、高度な製造、次世代産業技術への移行は、グラファイト、カーボンファイバー、カーボンブラック、特殊カーボンソリューションの需要をさらに拡大しています。 また、炭素供給チェーンの強化と持続可能な生産経路の開発を目的とした投資にもメリットがあります。 1月2026日 EITの原料 ノルディックバイオグラファイトに投資し、再生可能なカーボンソースを使用して低炭素のグラファイト生産を進め、持続可能でローカライズされたカーボン材料製造に向けた業界シフトを強調しています。
グローバル・カーボン・マーケットのキー・テイクアウト
- カーボン繊維 参加登録を予定しています。 9.2%のCAGR およびアカウント 28.6%の 軽量構造、航空宇宙部品、水素貯蔵システム、および高度の移動性の塗布の使用の増加によって支えられる2026の全体的なカーボン材料の市場。 2026年4月、トーレは航空機、水素タンク、都市空気モビリティ技術など、炭素繊維用途の拡大機会を強調しました。
- パウダー 見積書を登録する予定 CAGRの 8.4% およびアカウント 32.8% 2026年、電池電極、導電性添加剤、コーティング剤、工業製剤の広範な使用によって支えられた世界的な炭素材料市場のシェア。 その処理の柔軟性および制御された粒子の特徴は多様な適用のためにそれ適したようにします。 2025年10月、東海カーボンは高度の産業条件を支える専門カーボン プロダクト機能を拡大しました。
- エネルギー貯蔵 推定達成に向けて CAGRの 9.1% そして表現します 24.8% リチウムイオン電池および貯蔵システムで使用されるグラファイトの陽極および伝導性のカーボン材料のための要求によって運転される2026の全体的なカーボン材料の市場のシェア。 物質的な一貫性および性能の条件は製造者の選択に影響を与え続けます。 2025年1月、米国エネルギー省が国内電池材料供給チェーンを支える取り組みを発表しました。
- アジアパシフィック 推定値で拡大する予定 9.0%のCAGR およびアカウント 38.7%の 2026年の世界的なカーボン材料の市場、強い電池の製造能力、電子工学の生産、自動車電気化および産業カーボン材料の消費によって支えられる。 2025年11月、CATLとStellantisは、先進的な炭素ベースのバッテリー材料と関連した広範な世界的なサプライチェーン開発を反映し、スペインで50 GWhバッテリープラントの建設を開始しました。
- ヨーロッパ 推定値を記録する見込み 8.7%のCAGR 貢献する 27.6% 2026年のグローバルカーボン素材市場において、バッテリーグレードのグラファイト、円形材料ソリューション、およびローカライズされた重要な鉱物サプライチェーンにおける戦略的投資によって推進されています。 2024年12月、UP Catalystは、欧州のバッテリーエコシステムを支援する目的で、CO2由来の持続可能なグラファイト技術を開発するためのEIT RawMaterialsイニシアチブを通じて認定を受けました。
セグメント情報
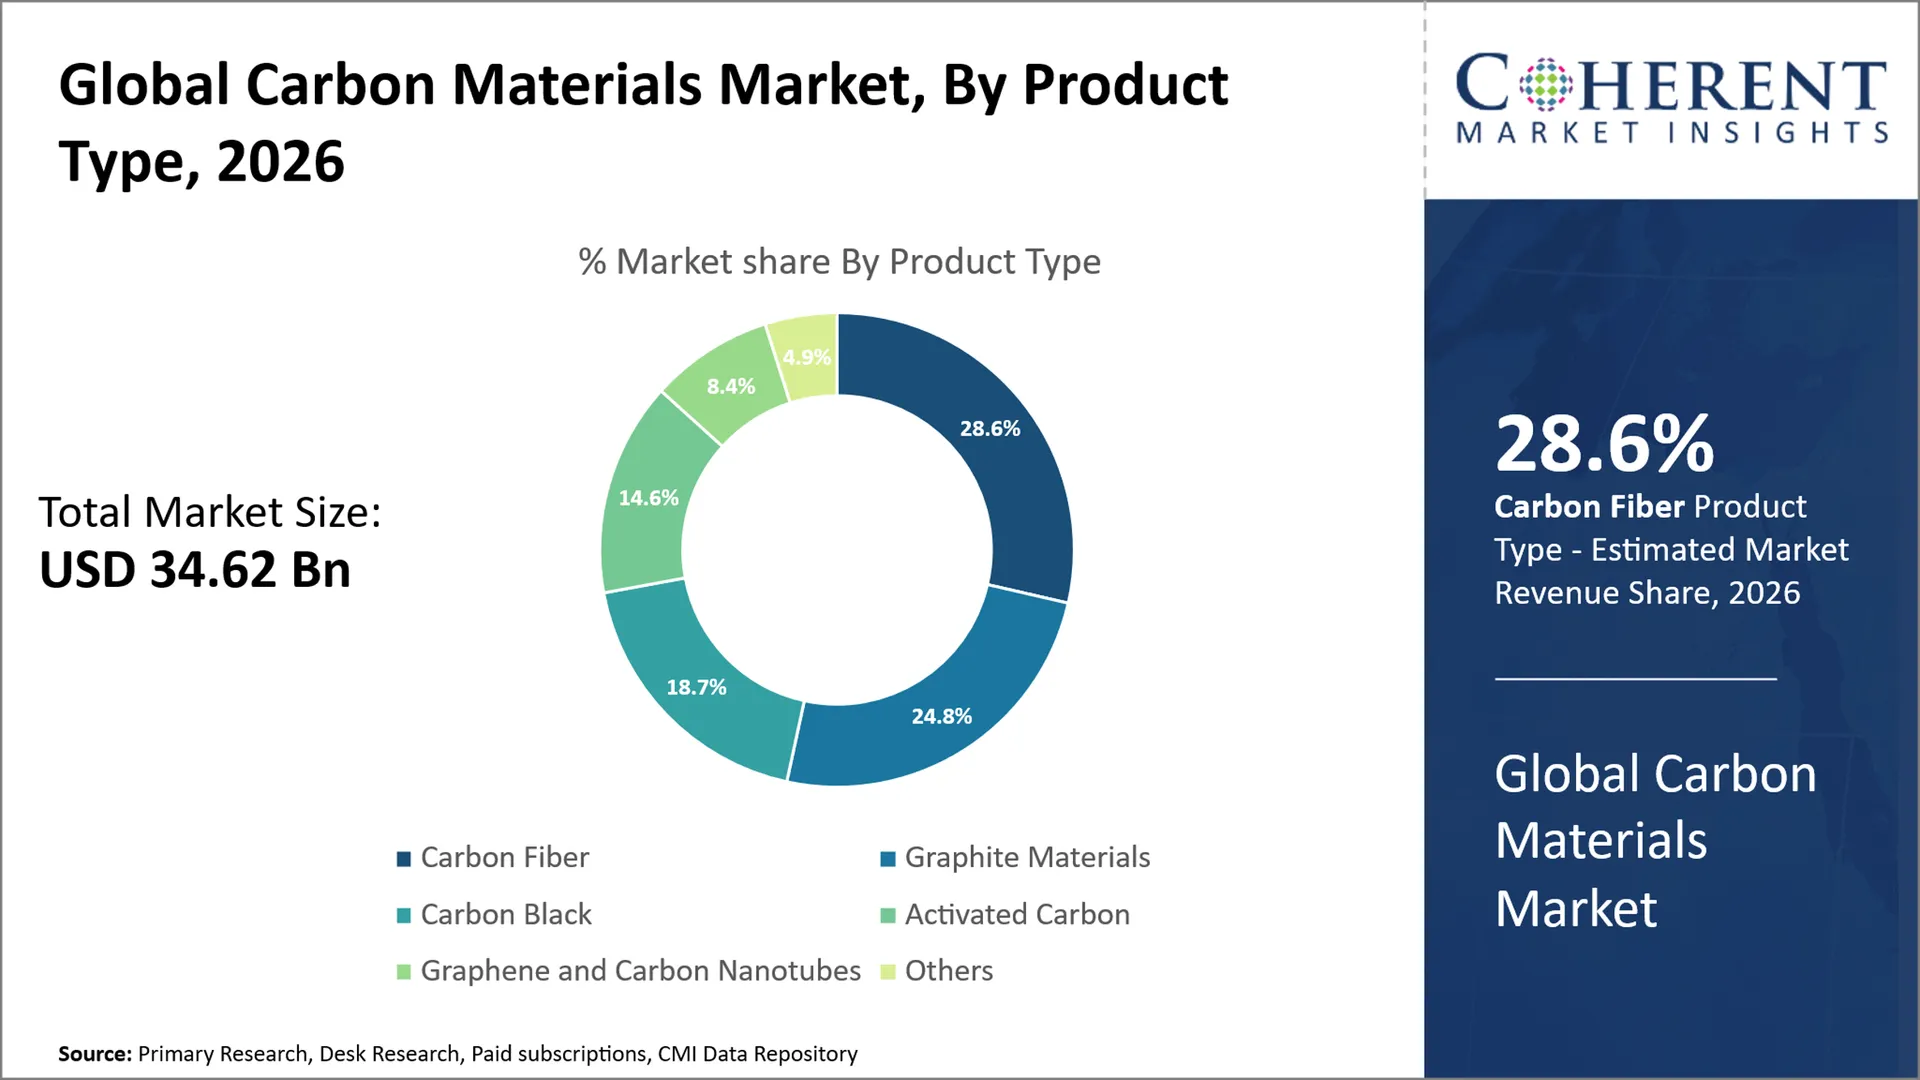
なぜ炭素繊維は、グローバルカーボン材料市場を支配しますか?
カーボンファイバーは、 28.6%の 2026年、高強度比、耐食性、構造耐久性を必要とする用途における重要な役割で支持される、グローバルカーボン材料市場。 セグメントは、自動車メーカー、航空宇宙会社、および産業機器メーカーとして主要な地位を維持し、軽量コンポジットソリューションを採用し、効率性とパフォーマンスを向上させます。 カーボンファイバーサプライヤーは、前駆材料、自動複合製造、およびスケーラビリティを向上させる生産能力の拡大の進歩から恩恵を受ける。 軽量化は、電気車両、航空機構造、風力エネルギー部品、水素貯蔵システムにおいて、特に重要である。 2025年3月25日 三菱ケミカルグループ 炭素繊維中間材料能力の拡大を発表し、航空宇宙およびモビリティアプリケーションの供給を強化する。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ粉末は、グローバルカーボン材料市場で最も大きなフォームカテゴリを表すのですか?
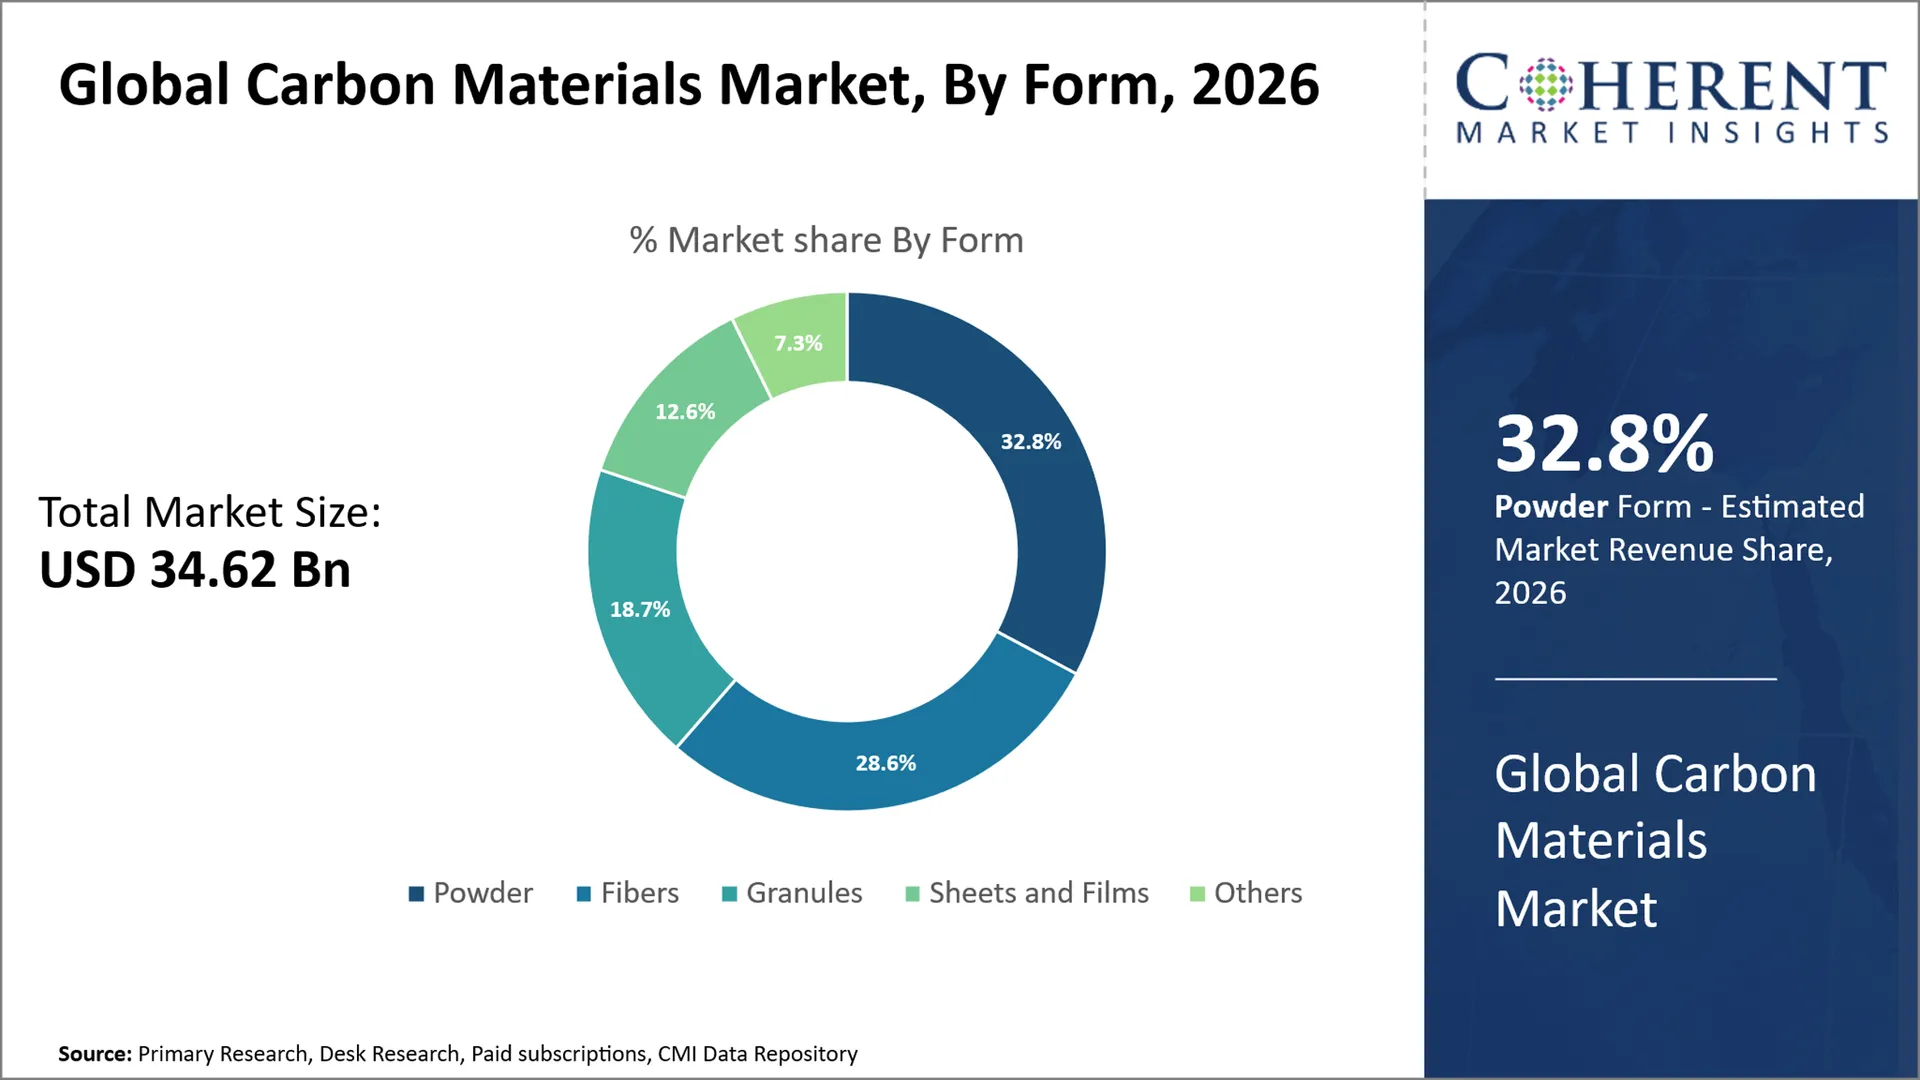
粉のカーボン材料は表現するために写っています 32.8% 2026年のグローバルカーボン素材市場において、幅広い産業の互換性、加工の柔軟性、そして複数の製造環境における適合性により、主要な形態のカテゴリーを作る。 カーボンパウダーは、電池電極、導電性添加剤、コーティング、冶金学、ろ過システム、および制御粒子サイズおよび純度が製品性能に影響を与える特殊化学用途で広く使用されています。 メーカーは、生産インフラの確立、効率的な輸送特性、異なるエンドユース処方の適応性から恩恵を受けています。 区分の商業関連性は特定の伝導性、表面区域および熱特徴のカスタマイズされた粉の等級のための成長する条件によって増強されます。 2025年9月 東海カーボン 精密なカーボン材料の指定を要求する高度の産業適用を支える専門カーボン プロダクトのための生産の機能を高めるために投資を発表しました。
なぜエネルギー貯蔵は、グローバルカーボン材料市場のアプリケーションカテゴリを支配しますか?
保有するエネルギー貯蔵が期待される 24.8% 2026年、リチウムイオン電池、スーパーキャパシタ、次世代ストレージ技術に炭素材料の集積を増加させることにより、世界的な炭素材料市場。 グラファイトの陽極材料、伝導性カーボン添加物および高度のカーボン構造は電池容量、充満性能、サイクル寿命および電気伝導性を改善するために必要です。 拡大電池の製造業のインフラからの区分の利点、 電気自動車 導入および再生可能エネルギー貯蔵の条件。 炭素材料の生産者は、需要のエネルギーセクターの要件を満たすために、バッテリーグレードの仕様、供給の一貫性、および技術的改善にますます注力しています。 2024年11月、 米国エネルギー省 エネルギー貯蔵製造に必要な重要な材料処理能力を強化することに焦点を当てた取り組みを含む国内バッテリー材料サプライチェーンの資金調達支援を発表しました。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
2026年2月 – 日本・オーストラリアの黒鉛陽極サプライチェーン開発への取り組み |
|
7月7日 2025 - エネルギーセキュリティ評価によって強調表示された国際黒鉛サプライチェーンの懸念 |
|
2026年 – 炭素関連の持続可能性と円材料政策の拡大 |
|
グローバルカーボン材料市場ダイナミクス
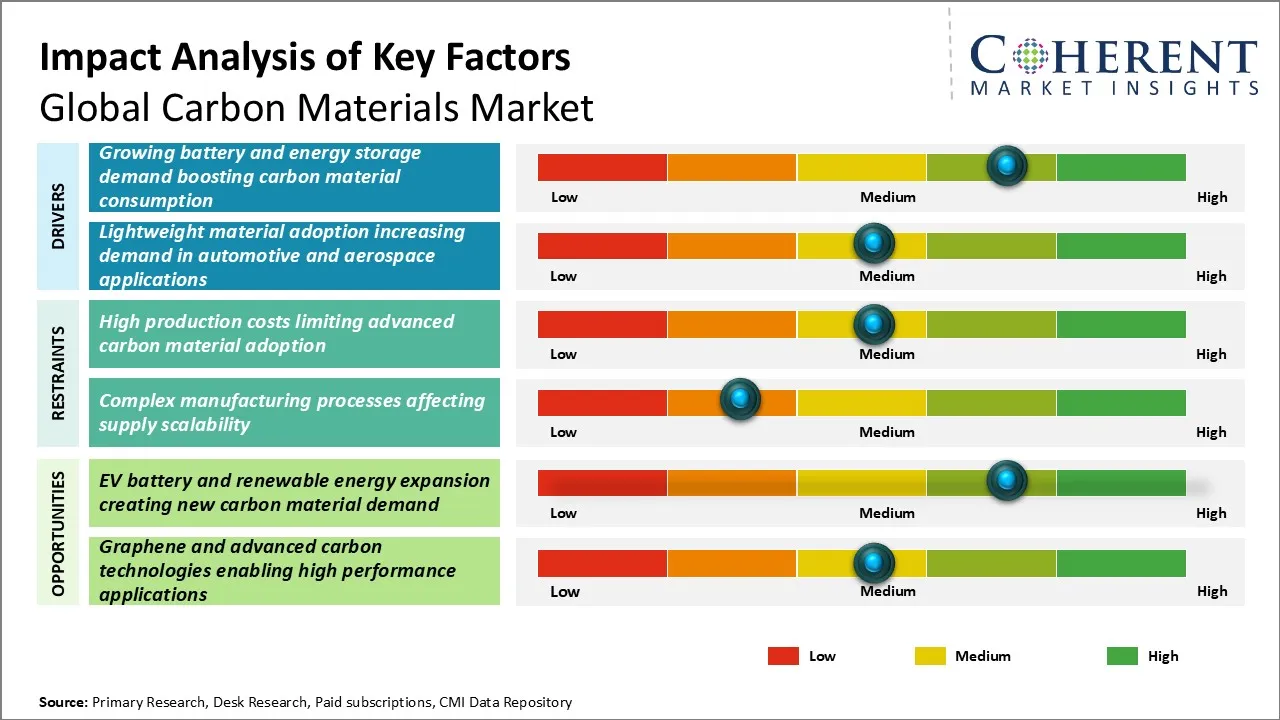
主要市場ドライバー
- カーボン材料の消費を高める電池およびエネルギー貯蔵の要求を育てて下さい: リチウムイオン電池の製造の拡大は、グラファイト材料、カーボンナノチューブ、グラフェン添加剤、および導電性、耐久性、および電気化学性能を向上させるために使用される特殊炭素構造の需要を強化しています。 バッテリーメーカー、グラファイトプロセッサ、および高度な材料サプライヤーは、自動車メーカーやエネルギー貯蔵会社が、電気化プログラムの信頼できる材料ソースを求めているための利点があります。 サプライチェーンのローカリゼーションとして、炭素材料の戦略的重要性は、主要な経済全体で優先されます。 2月2026日 伊達光山 グラフィネックス、マルベニ、NSCと提携し、日本・オーストラリアの天然黒鉛陽極供給チェーンを開発し、電池材料の安全性を向上させます。
- 自動車および宇宙空間の適用の軽量材料の採用の増加の要求: 軽量エンジニアリング材料へのシフトは、自動車、航空宇宙、防衛、輸送業界における炭素繊維および複合材料の採用を拡大しています。 カーボン材料は製造業者が車の重量を減らすことを可能にし、燃料効率を改善し、電気自動車の範囲を高め、構造の性能を高めます。 複合メーカー、繊維メーカー、エンドユースOEMは、次世代プラットフォームに高強度カーボンソリューションの統合を増加させるメリットがあります。 6月2026日 オークリッジ国立研究所 ACPテクノロジーとのコラボレーションにより、輸送および防衛サプライチェーンにおける合成グラファイトおよび炭素繊維用途の国内生産を支える高度なピッチ材料をスケールアップ。
新興市場 トレンド
- 持続可能な低炭素カーボン材料生産への移行: 炭素材料の生産者は、従来の製造経路から低排出生産技術、リサイクル飼料、炭素利用経路にシフトしています。 グラファイト、カーボンファイバー、カーボンブラック、およびグラフェンバリューチェーンを横断する企業は、エネルギーの強度を減らし、環境性能を向上させる方法を評価しています。 この移行は、サプライヤー選定、顧客調達基準、長期的競争力に影響を及ぼす見込みです。 トレーサビリティと持続可能性の資格を持つ材料品質を組み合わせることができるプロデューサーは、産業買い手としてより強い位置決めを得る可能性が高くなります。
- 適用特定の性能の条件のためのカーボン材料のカスタマイズの増加: カーボン材料の企業は標準化された商品の供給ではなく特定の性能の条件のために設計されている専門された公式に動きます。 バッテリーメーカー、半導体メーカー、航空宇宙サプライヤー、および産業用ユーザーは、制御された導電性、熱特性、純度レベル、機械的特性でカスタマイズされたグレードを要求します。 このシフトは、伝統的なサプライヤーに競争力のある圧力を増加しながら、高度な加工能力を備えた専門家のプロデューサーのための機会を作成します。 予測期間にわたって、材料工学、アプリケーションサポート、および顧客のコラボレーションを統合する企業は、生産量と価格設定を中心に競合するサプライヤーと比較して、市場位置を強化することが期待されます。
地域洞察
アジアパシフィックがグローバルカーボン素材市場を浸透させる理由
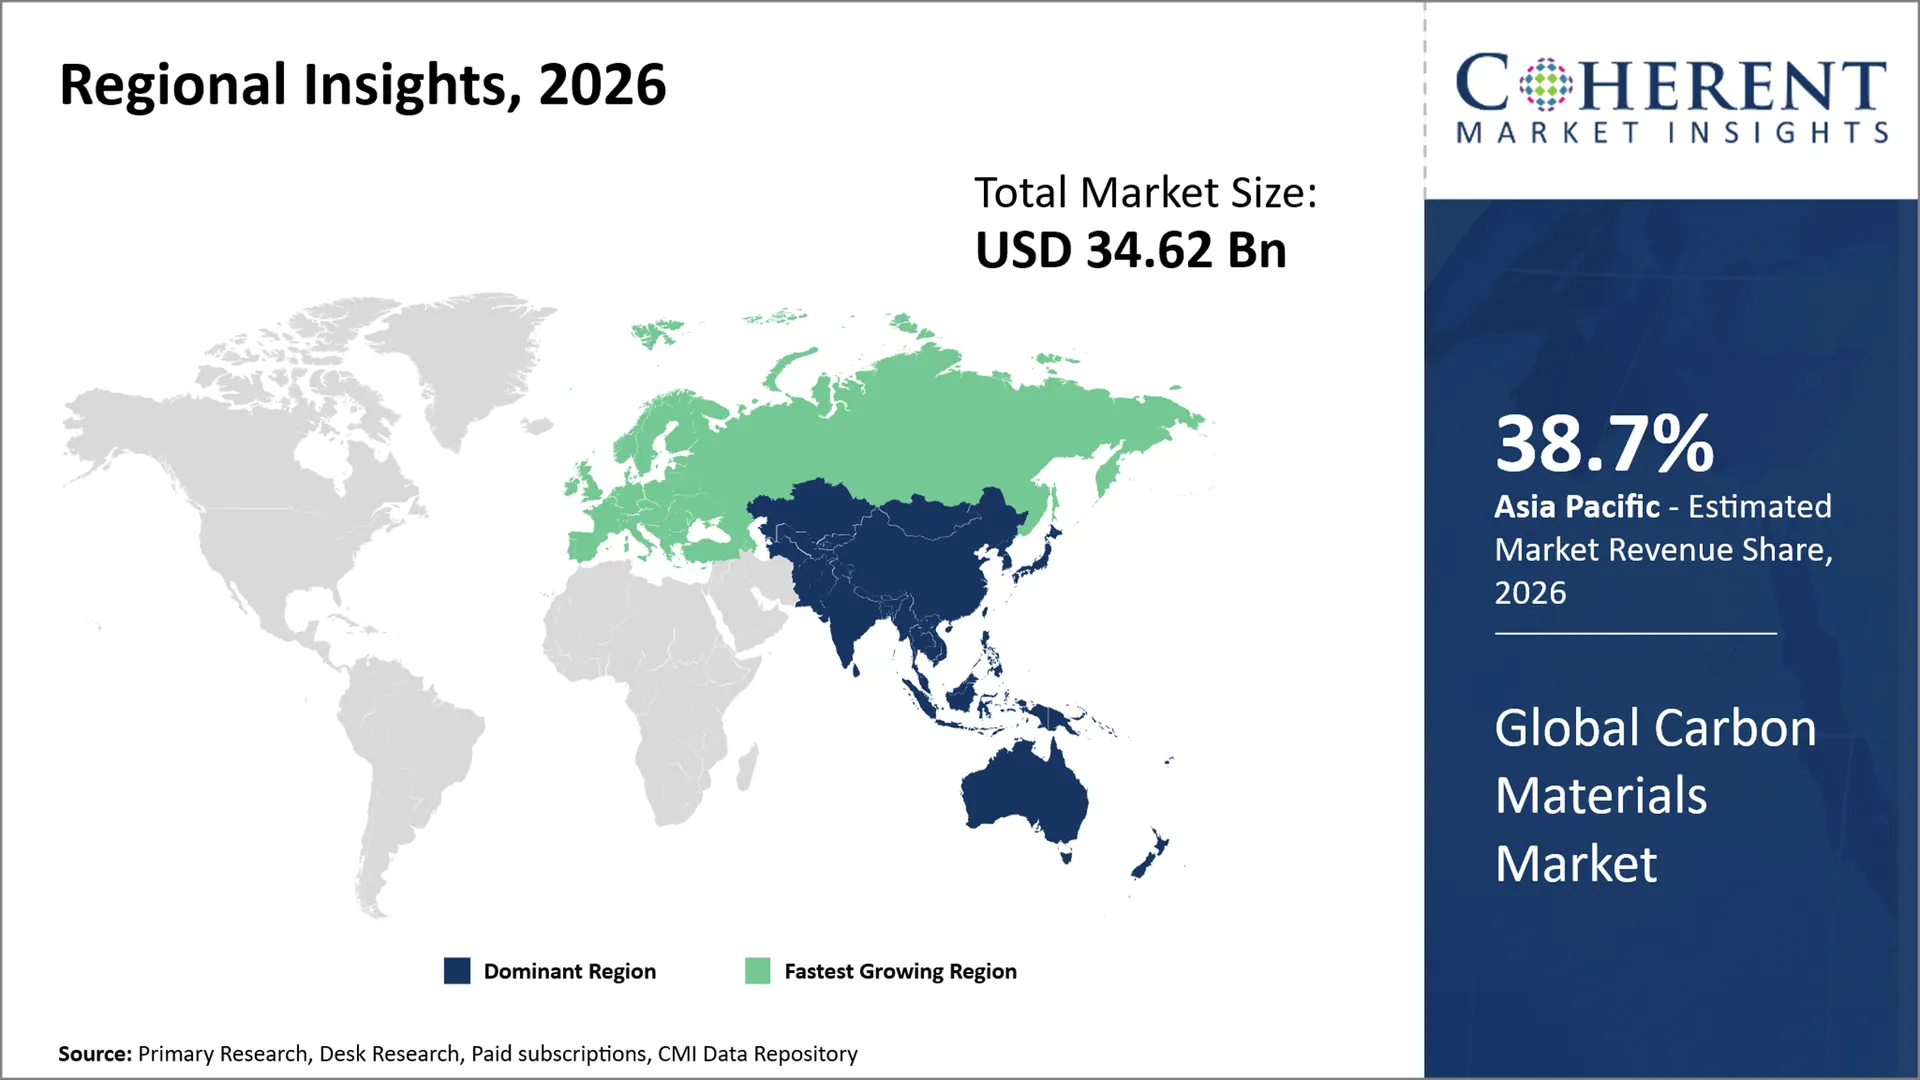
アジアパシフィックは、 38.7%の 2026年、電池製造、グラファイト加工、エレクトロニクス製造、自動車供給チェーン、産業炭素消費の強固な位置で支えられた世界的な炭素材料市場。 リチウムイオン電池、電気自動車、半導体、特殊材料の広範な下流インフラから、グラファイト材料、カーボンブラック、カーボンファイバー、および高度な炭素構造の一貫した需要を生み出します。 中国は、黒鉛加工と電池材料の最大の製造拠点であり、日本と韓国は先進材料技術と高性能アプリケーションを通じて貢献します。 インドは、電気モビリティや工業製造能力を拡充し、その地位を強化しています。 2025年3月、 国際エネルギー機関 ハイライト アジア・パシフィックは、世界規模のバッテリー供給チェーンにおける継続的な優位性を持ち、炭素ベースのエネルギー材料の戦略的重要性を強化しています。
なぜヨーロッパは、グローバルカーボン材料市場で最も速い成長地域として新興していますか?
ヨーロッパは急速に成長する地域になれるように計画されています 27.6% シェア 2026 世界的な炭素材料市場では、ローカライズされた電池材料のサプライチェーンを確立し、リサイクルされた材料の採用を増加させ、輸入された重要なカーボン資源の依存を減らす努力によって支えられた。 地域における自動車の変革、特に電気自動車の生産は、グラファイトアノード、カーボンコンポジット、軽量材料への投資を奨励しています。 欧州のメーカーは、持続可能な生産方法、円形経済モデル、および低炭素産業プロセスにますます注力しています。 ドイツ、フランス、ノルディック諸国は先進的な材料開発と電池生態系の拡大に重要な拠点として誕生しています。 2025年5月、 欧州委員会 重要な原材料フレームワークに基づく戦略的リソースとして、グラファイトやバッテリー材料を特定し、地域供給の多様化と国内処理能力に対する政策支援を強化。
主要国のための世界的な炭素材料市場見通し
なぜ米国がグローバルカーボン材料市場の主要な市場ですか?
米国は、航空宇宙、防衛、電気自動車、再生可能エネルギー貯蔵、半導体製造、および高度な産業用アプリケーションからの需要が高まっているため、世界的な炭素材料市場で戦略的に重要な役割を果たしています。 国には、炭素繊維複合材料、合成グラファイト、特殊炭素材料、および厳格な品質基準を必要とする高性能材料の強力な消費の可能性があります。 国内の重要な鉱物安全保障に焦点を当てた政府の取り組みは、グラファイト処理、バッテリー材料生産、代替サプライチェーンにおける投資を奨励しています。 航空宇宙メーカー、テクノロジー企業、エネルギー貯蔵開発者の存在により、高度なカーボンソリューションの需要が高まります。 2025年1月、米国エネルギー省は、グラファイト関連材料を含む重要なバッテリー供給チェーンの国内生産能力を強化するために、その電池材料プログラムに基づく資金調達の取り組みを発表しました。
なぜインドがグローバルカーボン材料市場で重要なのですか?
インドは、産業製造、電気モビリティの採用、再生可能エネルギーの展開、鉄鋼生産、インフラ開発の拡大により、世界的な炭素材料市場でますますます重要になっています。 カーボン電極、自動車用タイヤ用カーボンブラック、グラファイト部品、新興エネルギー技術で使用される先進材料などの用途で需要がサポートされています。 バッテリー製造に重点を置いた国の自動車産業や政府は、輸入の高品質グラファイトや特殊炭素製品に対する要件を増加させながら、国内の材料能力の開発を奨励しています。 インドはまた、大規模な産業拠点、競争力のある製造エコシステム、クリーンエネルギー技術の上昇投資から恩恵を受ける。 2025年2月、インド政府は、国内の能力を強化し、重要な材料の輸入に依存を減らすために、国家クリティカルミネラルミッションの下で追加の取り組みを承認しました。
なぜ中国はグローバルカーボン材料市場における成長をサポートしていますか?
中国は、その広範なグラファイトリソース、処理能力、バッテリー製造エコシステム、および下流アプリケーションにおける優位性のために、世界的な炭素材料市場で中心的な役割を果たしています。 天然グラファイト加工、合成グラファイト製造、バッテリーアノード、カーボンブラック製造、先進カーボン材料を網羅する統合サプライチェーンを確立しました。 電気自動車、エネルギー貯蔵システム、電子工学および工業の製造業からの強い要求は国内消費を支え続けます。 中国メーカーは、炭素ベースの材料をグローバル産業に供給し、重要な輸出能力を維持しています。 また、新たなエネルギー車や戦略的素材を支える政府政策は、カーボンバリューチェーンにおける投資決定に引き続き影響を及ぼします。 2024年12月、中国商務省は、特定のグラファイト関連製品に関する輸出管理措置を導入し、グローバルサプライチェーンにおけるグラファイト材料の戦略的重要性を強調しました。
なぜドイツは、グローバルカーボン材料市場における戦略的国ですか?
ドイツは、先進自動車産業、エンジニアリング能力、産業製造拠点、バッテリーエコシステム開発に注力し、世界的な炭素材料市場において戦略的重要性を発揮します。 国は、電気自動車、軽量部品、産業機器、エネルギー技術で使用される炭素繊維複合材料、グラファイト材料および特殊炭素ソリューションの主要な需要センターを表しています。 ドイツの強力な自動車サプライヤーネットワークは、効率性、耐久性、製品性能を向上させる高性能炭素材料の機会を作成します。 また、ローカライズされたバッテリー生産と持続可能な産業技術に投資し、ヨーロッパサプライチェーンにおける地位を強化しています。 2025年10月、ドイツ連邦経済局と気候行動省は、戦略的な産業資金プログラムを通じて、電池細胞生産プロジェクトを支援し、先進的な電池材料の入力に対する需要を強化しました。
なぜ日本がグローバルカーボン材料市場にとって重要な成長市場なのか?
日本は、先進技術エコシステム、エレクトロニクス産業、自動車製造の専門知識、高性能材料の専門化により、世界的な炭素材料市場にとって重要な成長市場です。 炭素繊維、特殊グラファイト、カーボンコンポジット、電池関連材料、航空宇宙、自動車、半導体、エネルギー貯蔵用途の需要に対応。 高品質の製造と技術精度に焦点を合わせ、商品グレードの製品ではなく、プレミアムカーボン素材の機会を生み出します。 また、国際パートナーシップや国内イノベーションプログラムを通じて、重要な材料のサプライチェーンレジリエンスを強化しています。 2025年4月、日本経済産業省は、重要な鉱物供給のセキュリティと産業競争力を支える取り組みを拡大し、戦略的産業のための安定した炭素材料の可用性の重要性を強化しました。
技術の革新、生産及び製造業 展示風景
テクノロジー | 現在の採用状況 | 商用アプリケーション | 戦略的インパクト |
合成グラファイト製造技術 | 一貫した純度および性能の特徴による電池および産業適用の高い採用 | リチウムイオン電池陽極、電極、半導体加工、工業炉 | バッテリーメーカーが予測可能な性能を達成し、可変品質天然グラファイトソースに依存します。 |
リサイクルされたカーボン繊維加工技術 | 航空宇宙、自動車、複合産業が循環材料のソリューションを求めた商業用採用 | 自動車コンポジット、航空宇宙部品、スポーツ用品、産業補強材 | バージンカーボン繊維材料に低コストの代替品を提供しながら、コンポジット廃棄物を減らすことができます。 |
グラフェン・カーボンナノチューブ製造技術 | スケーラブルな生産方法に焦点を合わせた初期から中程度の商用化 | 導電性添加物、高度のコーティング、電池、電子工学、合成の補強 | 電気・熱・機械的特性を向上した高性能材料の開発を支援 |
ピッチベースカーボン加工 | 産業用途に特化した技術を確立 | 高温用途、航空宇宙部品、特殊グラファイト製品 | 要求する環境のための高度の熱抵抗および性能の利点を提供します。 |
低炭素製造技術 | 生産者としての採用を発展させ、エネルギーの強度と環境への影響を削減 | 持続可能なグラファイト、カーボンブラック代替品、円形カーボン材料 | 低炭素フットプリント製品による差別化を行い、持続可能性重視の調達要件とのアライメントを改善します。 |
高度なコンポジット製造技術 | 自動化・デジタル製造方法による採用拡大 | 航空宇宙構造、電気自動車、水素貯蔵容器、軽量工業部品 | 生産効率を改善し、製造コストを削減し、従来のプレミアムアプリケーションを超えてより広範な炭素繊維採用を可能にします。 |
持続可能な炭素生産技術は、グローバル炭素材料市場で新しい成長機会を作成する方法?
持続可能な炭素生産技術は、低排出、資源効率、追跡可能なソリューションを可能にすることによって、炭素材料メーカーの新しい機会を創出しています。 リサイクルされたカーボン・フィードストック、エネルギー効率の高い製造プロセス、および電池、自動車、宇宙空間およびエレクトロニクス産業としての代替生産経路への需要はますます持続可能な材料調達を優先します。 リサイクル能力、高度な加工技術、信頼性の高いサプライチェーンを統合し、高性能な炭素材料を提供する機会が有利です。 強力な技術的専門知識、認定能力、およびアプリケーション固有のソリューションを持つサプライヤーは、プレミアム機会をキャプチャする可能性があります。 予測期間にわたって、サステイナビリティは、コンプライアンス要件からグローバル・カーボン・マテリアル・マーケットの主要な競争力のある差別化要因へと進化します。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 8月2026日 SGLカーボン 先進的な核原子炉アプリケーションで使用される特殊な材料である中結晶性向性黒鉛(NBG-18)の二重製造能力にXエネルギーとの容量拡大合意を発表しました。 この開発は、次世代エネルギーインフラの供給能力を拡大し、戦略的に重要なグラファイト市場へのアクセスを改善することにより、価値の高いグラファイトソリューションにおける企業の位置を強化します。
- 8月2026日 グラフテックインターナショナル グラファイト電極の価格設定、供給信頼性、顧客関係の強化に重点を置いた継続的な運用改善と商業行動を報告しました。 開発は、確立されたグラファイトプロデューサーが生産戦略を適応させ、マージンを改善し、鉄鋼産業のダイナミクスを変化させつつ、高付加価値産業アプリケーションを優先させることによって、世界的な炭素材料市場をサポートしています。
競争力のある風景
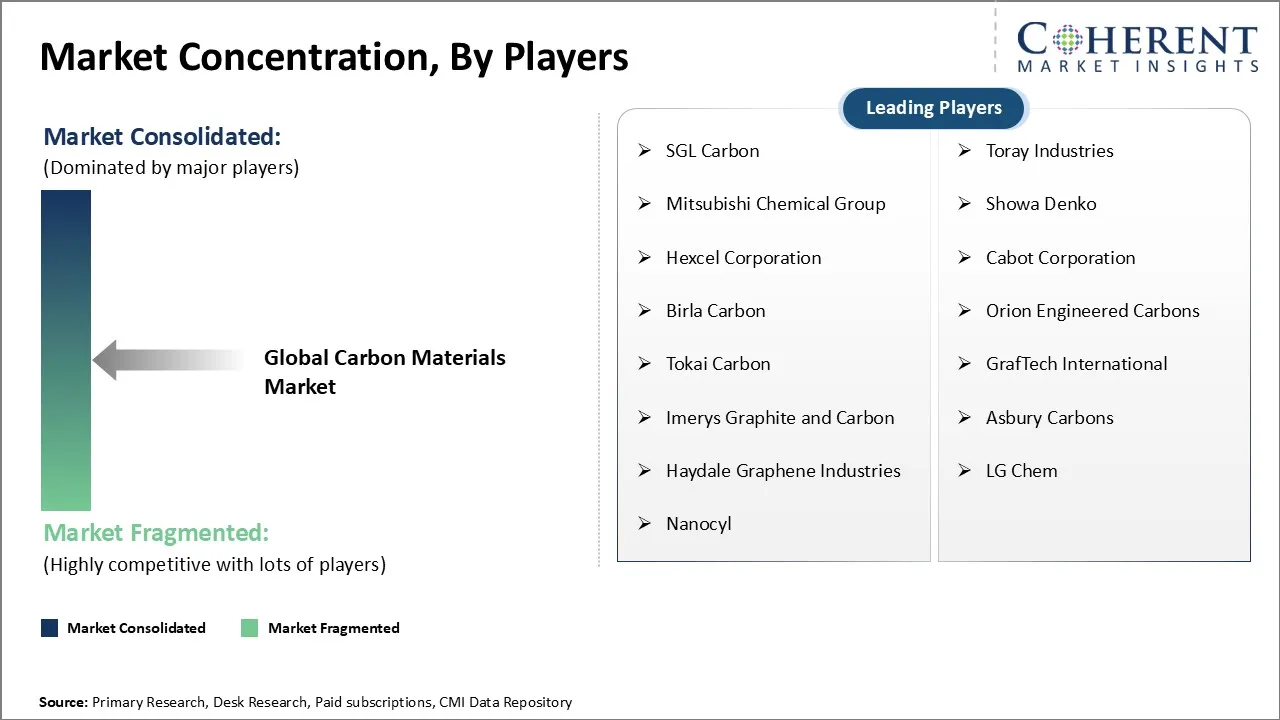
グローバルカーボン素材市場は、統合カーボン材料メーカー、特殊材料メーカー、グラファイトサプライヤー、および高度な炭素技術会社の間で競争して適度に統合されています。 市場参加者は、製品性能、製造規模、材料品質、供給信頼性、カスタマイズ機能、持続可能性のポジショニング、バッテリー、自動車、航空宇宙、電子機器、および産業用アプリケーションにおける長期的な顧客関係を通じて競争します。 主焦点区域は下記のものを含んでいます:
- 材料の質および性能の差別化: : : 高度の適用のための純度、伝導性、強さおよび熱特性に焦点を合わせて下さい。
- 技術の採用およびプロセス効率: 高度な加工、自動化、持続可能な生産方法への投資
- 製造能力および供給の信頼性: 戦略的な産業の一貫した供給を保障する生産能力の拡大。
- 製品グレードとカスタマイズ機能: 電池、複合材、工業用途向けの用途別炭素材料の開発
- 価格とコストの最適化: 生産効率を改善し、商品や専門分野における競争力を維持します。
- サステナビリティと円の経済位置決め: リサイクル技術の採用と製造プロセスの低減
- 地域生産とサプライチェーンのローカリゼーション: 依存リスクを軽減するためにローカライズされた製造ネットワークの構築
- 顧客パートナーシップと技術サポート:材料の資格と応用開発のためのエンドユーザーとのコラボレーションを強化する。
マーケットレポートスコープ
炭素材料 マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 34.62 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 8.6% | 2033年 価値の投射: | 米ドル 61.68 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | SGLカーボン、トーレ・インダストリーズ、三菱ケミカルグループ、昭和電工、ヘキセル株式会社、キャボット株式会社、ビラ・カーボン、オリオン・エンジニアリング・カーボン、東海カーボン、グレープテック・インターナショナル、アイメリーズ・グラファイト、カーボン、アズベリー・カーボン、ヘイデール・グラフェン・インダストリーズ、LG Chem、Nancyl | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- グローバルカーボン素材 市場は、ボリューム指向の商品構造からパフォーマンス主導のマテリアルエコシステムに移動する可能性があります。 競争上の優位性は、アプリケーションエンジニアリング、材料のカスタマイズ、サプライチェーンの統合、および製品認証プロセスを通じて顧客をサポートする能力に依存します。 製造規模と技術コラボレーション機能を組み合わせたサプライヤーは、生産能力と価格だけを競合する企業と比較して、より大きな価値を捉えることが期待されます。
- 市場における主要な変革は、先進エネルギー、人工知能インフラ、次世代輸送などの戦略的産業との炭素材料の収束から出現する可能性があります。 従来のグラファイトおよびカーボン製造者は代わりの生産の技術が商業成熟を達成すれば圧力に直面します。 局所化、追跡可能、およびアプリケーション固有の炭素材料ソリューションを開発する企業は、産業優先度の変更の恩恵を受けるためにより良い位置付けられます。
- 市場参加者は、高性能材料、リサイクル能力、地域製造レジリエンスへの投資を優先すべきである。 企業は、バッテリプロデューサー、航空宇宙メーカー、半導体サプライヤー、エネルギー開発者とのパートナーシップを強化し、長期的な需要の可視性を確保する必要があります。 重要なリスクは、原材料の濃度、価格のボラティリティ、技術の商品化の課題、および持続可能性の要件の増加を含みます。 製造者は商品等級プロダクトの過度の依存を避け、より強い顧客価値の提案との差別化されたカーボン解決に焦点を合わせるべきです。
市場区分
- 製品の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- カーボン繊維
- グラファイト材料
- カーボンブラック
- 活性炭
- グラフェンとカーボンナノチューブ
- その他
- フォームインサイト(Revenue、USD Bn、2021 - 2033)
- パウダー
- ファイバ
- 顆粒
- シートとフィルム
- その他
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- エネルギー貯蔵
- 自動車・輸送
- エレクトロニクスと半導体
- 航空宇宙と防衛
- 産業用途
- その他
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 自動車産業
- エレクトロニクス
- エネルギー・電力
- 航空宇宙と防衛
- 化学・製造
- その他
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- 間接販売
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- SGLカーボン
- 東レ産業
- 三菱ケミカルグループ
- 昭和電工
- ヘキセル株式会社
- 株式会社キャボット
- ビラカーボン
- オリオンエンジニアリングカーボン
- 東海カーボン
- グラフテックインターナショナル
- Imerys グラファイトおよびカーボン
- アスベリーカーボン
- ヘイデール・グラフェン工業
- LGシム
- ナノシル
ソース
第一次研究インタビュー
- 炭素材料メーカー、グラファイト生産者、炭素繊維サプライヤー、特殊炭素材料会社、電池材料サプライヤー、産業ユーザー
- 材料科学者、プロセス エンジニア、調達の専門家、自動車OEM、宇宙空間の製造業者、電池の開発者およびエネルギー貯蔵の専門家
ステークホルダー
- 炭素繊維メーカー、グラファイトプロデューサー、カーボンブラックサプライヤー、グラフェンデベロッパー、および高度な炭素材料会社
- バッテリーメーカー、自動車会社、航空宇宙サプライヤー、電子機器メーカー、半導体会社、産業用エンドユーザー
- 原料の製造者、ディストリビューター、技術提供者、リサイクル会社およびカーボン処理の専門家
エンドユースセクター
- エネルギー貯蔵および電池の塗布
- 自動車および交通機関の部品
- 航空宇宙および防衛構造
- エレクトロニクス・半導体アプリケーション
- 産業機器および高度の製造業
規制および業界機関
- 国際エネルギー機関(IEA)
- 米国エネルギー省(DOE)
- 欧州委員会重要な原材料当局
- 国立エネルギー・産業政策機関
- 電池材料および高度の製造業連合
データベース
- 企業年次報告書、投資家プレゼンテーション、企業ファイリング
- 電池、グラファイト、カーボン繊維および高度の物質的な企業のデータベース
- 取引統計とインポートエクスポートデータセット
- 製造能力とサプライチェーンインテリジェンスデータベース
- 技術開発と特許データベース
雑誌・雑誌
- 先端材料と炭素科学出版物
- 電池技術とエネルギー貯蔵ジャーナル
- 複合材料および製造の出版物
- 産業技術および化学工業の出版物
協会について
- 国際エネルギー機関(IEA)
- 国際黒鉛協会
- 複合材料工業組合
- 電池業界協会
- 先端材料および化学工業の組織
パブリックドメインソース
- 電池供給のチェーン開発およびエネルギー転移の傾向
- 炭素繊維および複合材料の革新
- グラファイト加工および重要な鉱物開発
- 持続可能な炭素生産への取り組み
- 産業製造業および技術の採用の傾向
主要な標準および規則
- 重要な鉱物供給のチェーン規則
- 電池材料の持続可能性の条件
- 環境・炭素排出量基準
- 産業材料の質および安全基準
- 炭素材料の国際貿易規制
独自の要素
- ログイン データ分析 ツールと独自のCMIリポジトリ 産業材料、化学薬品、エネルギー、自動車および高度の製造業の市場知性10+年のを含む。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバルカーボン素材市場のCAGRが8.6%を予定しています。
世界的な炭素材料市場は、2026年のUSD 34.62億で評価され、2033年までのUSD 61.68億に達すると予想される。
世界の炭素材料市場の成長は、主に電池およびエネルギー貯蔵の適用の炭素材料の需要の増加によって支持され、自動車および宇宙空間の企業の軽量カーボン ベースの材料の採用を高めます。
高度な炭素材料の採用と複雑な製造プロセスを制限する高生産コストは、供給のスケーラビリティに影響を与える主要な要因は、世界的な炭素材料市場の成長を妨げています。
製品の種類に関しては、炭素繊維は2026年の市場収益分配をdominateと推定されます。
SGLカーボン、トーレ・インダストリーズ、三菱ケミカルグループ、昭和電工、ヘキセル株式会社、キャボット株式会社、ビラ・カーボン、オリオン・エンジニアリング・カーボン、東海カーボン、グレープテック・インターナショナル、アイメリーズ・グラファイト、カーボン、アズベリー・カーボン、ヘイデール・グラフェン・インダストリーズ、LG Chem、Nancylは主要選手です。
アジアパシフィックは、2026年にグローバルカーボン素材市場をリードする見込みです。