

積層造形市場 規模と予測 — 2026-2033
世界のアディティブ・マニュファクチャリング市場は、2025年に253.9億米ドルと推定され、2032年には1,211.3億米ドルに達すると予測され、2025年から2032年までの年平均成長率(CAGR)は25.0%である。

積層造形は3Dプリンティングとも呼ばれ、自動車、ヘルスケア、産業、航空宇宙・防衛など様々な最終用途産業からの需要増加が市場成長の原動力となっている。アディティブ・マニュファクチャリングは、エンジン部品、解剖学的モデル、軽量自動車部品などの新製品の生産コストと市場投入までの時間を削減するのに役立つため、製造企業が3Dプリンティング技術を採用することを後押ししている。積層造形産業は、技術の進歩やさまざまな産業での用途の拡大により、さらに急速な成長を遂げている。

コンポーネント別インサイトアプリケーションの拡大がハードウェアセグメントの成長を牽引
コンポーネント別では、幅広い用途と機能により、ハードウェア分野が2025年に60.0%と最も高い市場シェアを占めると予想されている。3Dプリンターとスキャナーは、複雑な形状やカスタマイズされた部品をオンデマンドで製造する柔軟性をメーカーに提供する。これにより、多様な業界において新たなビジネスモデルと製品開発サイクルの加速が可能になった。
プリンタータイプ別の洞察:デスクトップ3Dプリンターが低価格オプションの利用可能性でリード
プリンタータイプ別では、デスクトップ3Dプリンター分野が2025年に55.9%と最も高い市場シェアを占めると予測されている。低価格のデスクトップ3Dプリンタが入手しやすくなったことで、より多くの個人や中小企業がアディティブ技術を試すことができるようになっている。デスクトッププリンタは、基本的な形状やプロトタイプを設計・印刷するための利用しやすい入口を提供する。また、いくつかの教育機関では、学生の3Dプリンティングへの関心を喚起するために、ラボに手頃なデスクトップ機を設置している。
技術別の洞察:材料能力がヒューズデポジションモデリングへの選好を促進
技術別では、ヒューズデポジションモデリングセグメントが、その材料の多様性により、2025年に49.7%の最高市場シェアに寄与すると推定される。FDM(Fuse Deposition Modeling)プリンタは、アクリロニトリル・ブタジエン・スチレン(ABS)、ポリ乳酸(PLA)、ナイロン、その他の複合材料など、さまざまなポリマーで3Dプリントする能力を備えている。このような材料選択の柔軟性により、FDMはあらゆる業界のプロトタイピング用途に非常に適しています。エンジニアや製品設計者は、FDMを活用して機能モデルをプリントし、製造の最終決定前にさまざまな材料組成を評価します。
地域別インサイト
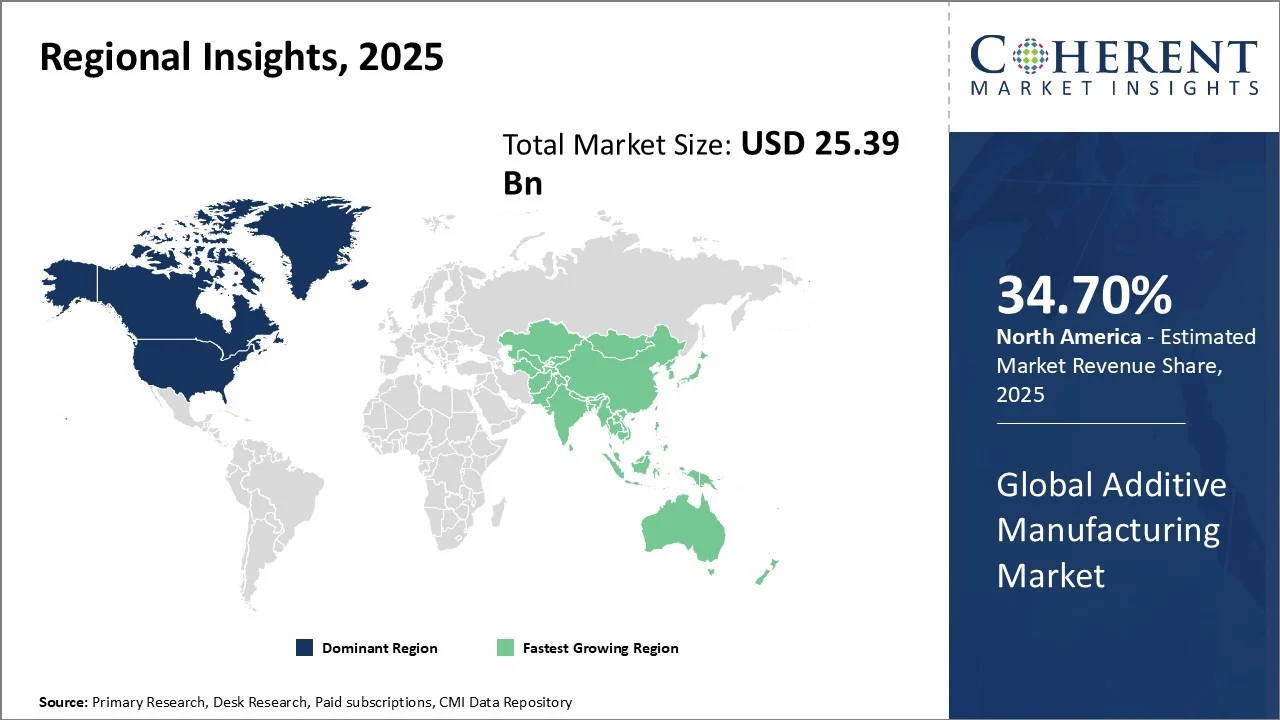
支配的な地域北米
北米は主要な地域であり、3D Systems、Stratasys、Materialiseといった業界大手企業の強い存在感により、2025年には33.6%という高い市場シェアを占めると推定されている。同地域はアディティブ技術をいち早く導入した地域であり、イノベーションを推進するために政府および民間セクターから多額の投資が行われている。また、自動車産業と航空宇宙産業は、ラピッドプロトタイピングと生産にアディティブ技術を広く採用している。
急成長地域アジア太平洋地域
アジア太平洋地域は、中国、日本、韓国などの先進製造業に対する政府の強力な支援により、最も速い成長を示している。国内需要を満たすだけでなく、グローバルな受託製造の競争力を高めるために、国産アディティブ生産能力の開発に重点が置かれている。CXoneのようなこの地域の大手企業は、地場産業への対応で頭角を現している。
主要国の付加製造市場の展望
米国主要市場と技術的優位性
米国市場は、航空宇宙、医療、防衛を中心とした研究開発により、世界最大かつ最先端の市場の1つとなっている。継続的な技術革新、産業グレードの3Dプリンターへの投資、インダストリー4.0との統合により、同産業は力強い成長を維持すると予想される。2025年4月、フォームラブズは印刷プロセスを大幅に加速するデスクトップサイズの3Dプリンター「フォーム4」を発表した。強力なLEDライトとカスタムLCDを活用したForm 4は、液体樹脂を固体層に変換する速度が従来の製品より最大5倍速く、3Dプリンティングが従来の射出成形に代わる現実的な選択肢となる。
中国大量生産に注力
航空宇宙、エレクトロニクス、ヘルスケアなどの産業において、アディティブが国内製造の戦略的能力と見なされるようになり、中国市場は急速に成長している。中国が技術革新を続け、大量生産に注力し、国内のAM製造エコシステムを拡大しているため、中国のヘルスケア産業の成長は高成長を遂げると予測されている。例えば、2024年には、中国の研究者が、生きた細胞を用いて耳、肝臓、腎臓などの人間の臓器を製造できる3Dバイオプリンターを開発し、人間移植への応用が期待されている。
ドイツ産業革新の重視
EOSやSLMソリューションズのようなドイツ企業は、金属積層造形でリードしており、世界のトップ自動車会社や機械メーカーのニーズに応えている。ドイツには、強力な産業基盤、最先端のエンジニアリング専門知識、デジタル製造業を支援する政府の優遇措置があり、3Dプリンティング革新に大きく貢献しています。BMWグループは、金属積層造形を生産プロセスに積極的に統合し、自動車産業への応用の基礎を築いてきた。
日本高い技術力: 日本は、ニコンのような材料イノベーターや、エレクトロニクスや医療技術などの分野にサービスを提供する光レーザー企業により、高精度積層造形でリードし続けている。日本は高度な研究開発能力を有し、精密製造に注力し、バイオ印刷や医療用途への投資を行い、ロボットや自動化を積極的に導入している。例えば、三菱重工業は航空機エンジン用の複雑な部品の製造にAMを活用し、製造時間とコストを削減している。
主要企業、最新動向、競争インテリジェンス

アディティブ・マニュファクチャリング市場プレーヤーがとる主要戦略
- 既存プレーヤー - 研究開発への投資: 積層造形市場の既存プレーヤーは、イノベーションを推進するために研究開発に重点的に取り組んでいる。3D Systemsのような業界大手は、年間売上高の10%以上を研究開発に投資し、新しい高性能材料や生産性向上技術を開発している。
- 中堅プレーヤー - 費用対効果: 中堅プレーヤーは、価値ある提携関係を築きながら、コスト面で競争している。手頃な価格の生産技術を活用し、価格に敏感な中小企業や個人発明家をターゲットにしている。Markforgedのような企業は、低コストで機能部品を作成できるデスクトップ金属プリンターを提供している。これらの企業は、材料開発を拡大し、後処理方法を改善するために大学と協力している。小規模プレーヤーは、大企業が対応しないニッチ市場を見つける。レグボットは、ロボットのエンドエフェクターに特化し、協働ロボット用の特殊なグリッパーを開発している。
- 小規模プレーヤー- アディティブ・マニュファクチャリング市場における小規模プレーヤーは、特にニッチなアプリケーションや特殊技術において、技術革新を推進する上で重要な役割を果たしている。これらの企業は、特定の業界のニーズに対応するため、独自の材料、カスタムソリューション、ソフトウェアの開発に注力することが多い。例えば、Desktop Metalのような新興企業は、コスト効率に優れ、ユーザーフレンドリーな3Dプリンティング・ソリューションを提供することで注目を集めている。
積層造形市場における新興新興企業
革新的技術の開発: 複数の新興企業が、業界を変革する革新的な技術を開発している。Nanofabrica社は、生体工学や電子工学への応用を目的として、2光子重合法を用いた微視的3Dプリンティングを開発している。Nanofabricaの技術は、わずか数ミクロンの大きさの特徴を印刷することを可能にする。Momentum 3Dは、AIを応用してプリント・パラメーターを最適化し、強度と品質を向上させることで、大規模なマス・カスタマイゼーションを可能にしている。彼らの適応アルゴリズムは、AMによる大量生産に革命をもたらす可能性がある。持続可能な新興企業は、積層造形の環境への影響に取り組んでいる。FreAddとReflow 3Dの両社は、プラスチック廃棄物をリサイクルしてデスクトップ3Dプリンター用のフィラメントを製造し、埋立地からプラスチックを転換している。同社のリサイクル・フィラメントは、従来のプラスチックと比較して具体化炭素排出量を削減する。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
レポートの範囲
積層造形市場レポートカバレッジ
| レポート範囲 | 詳細 | ||
|---|---|---|---|
| 基準年 | 2024 | 2025年の市場規模 | 253.9億米ドル |
| 過去データ | 2020年から2024年まで | 予測期間 | 2025年から2032年 |
| 予測期間:2025年~2032年 CAGR: | 25.0% | 2032年の価値予測 | 1,211億3,000万米ドル |
| 対象地域 |
| ||
| 対象セグメント |
| ||
| 対象企業 | アルトリア・グループ、Habanos S.A.、Scandinavian Tobacco Group、Grukha Cigars、Swisher International Inc.、Agio Cigars、Swedish Match AB、OETTINGER DAVIDOFF AG、Drew Estate、Imperial Brands PLC | ||
| 成長ドライバー |
| ||
| 阻害要因と課題 |
| ||
市場力学
積層造形では、高価な工具や機械のセットアップ時間を必要とせずに、複雑な部品を直接生産することができる。これにより、従来の製造方法よりも大幅にコストを削減できます。3Dプリンティングでは、非常に複雑な内部構造や複雑な形状であっても、減法的手法ではほとんど不可能であったり、コスト高になったりするようなものでも、1回のプリントで製造できます。これにより、組み立て工程が削減され、別々に製造された部品を組み合わせることに伴う労力と材料の無駄がなくなります。
市場の課題-付加製造装置と材料の高コスト
アディティブ・マニュファクチャリング市場における主な課題の1つは、装置と材料に関連するコストの高さである。3Dプリンティング技術は廃棄物の削減とカスタマイズの機会を提供する一方で、設備に必要な資本支出が高いことが普及の妨げとなっている。著名メーカーの3Dプリンティングマシンは数十万ドルもするため、多くの潜在的エンドユーザーには手が届かない価格設定となっている。さらに、フォトポリマーや金属粉末のような特殊な印刷材料も、従来の製造原料に比べて比較的高価である。このため、部品の全体的な生産コストが上昇し、付加製造は現在のところ大量生産に適さない。
市場機会 - 自動車・航空宇宙産業の成長
自動車産業と航空宇宙産業は、積層造形の有望な成長機会を提供する。両業界とも、複雑な部品やアセンブリの製造に3Dプリンティング技術を採用する傾向が強まっている。自動車産業では、AMによってコンフォーマル冷却チャネルを備えた軽量コンポーネントの製造が可能になり、性能と効率が向上する。また、直接テストできる機能的なプロトタイプの製造にも受け入れられつつあり、設計から製造までの時間が短縮されている。航空宇宙分野では、3Dプリンティングによって、以前は不可能だった複雑なカスタマイズ設計が可能になり、航空機の軽量化と燃費の向上が実現します。
アナリストの見解(専門家意見)
アディティブ・マニュファクチャリング(積層造形)市場は、多くの産業で採用が増加しており、力強い成長を続けている。主な成長促進要因には、複雑な形状やカスタマイズ可能な部品を製造する3Dプリンティング技術の能力が含まれる。これにより、積層造形は航空宇宙、ヘルスケア、自動車などの分野で新たな用途に浸透している。市場成長を後押しするもう1つの主な要因は、3Dプリンターと材料のコスト削減であり、これによって積層造形は少量生産でも経済的に実行可能になった。
現在、金属3Dプリンティングが収益面で優位を占めているが、ポリマー積層造形はより速い成長が見込まれている。ポリマー造形では、ステレオリソグラフィが引き続き存在感を増している。地域的には、北米が依然として最大の市場であるが、アジア太平洋地域の新興経済圏が新たな市場機会として注目されている。特に中国の市場は、政府のイニシアティブや国内の大規模な製造拠点に支えられて飛躍的に成長している。
アディティブ・マニュファクチャリング市場の潜在的な阻害要因としては、3Dプリンティングに利用可能な材料の種類が限られていること、標準化のペースが遅いことなどが挙げられる。コストが高いため、大量生産への技術導入は引き続き制約される。さらに、新素材やプロセスに関する厳しい規制も、短期的な成長見通しをある程度妨げる可能性がある。
Speak to the analyst
Want personalized insights?
Take the findings above to one of our principal consultants, or have the report rebuilt around the segments, geographies and competitors you actually track.
市場セグメンテーション
- コンポーネントの洞察(売上高、10億米ドル、2020年~2032年)
- ハードウェア
- ソフトウェア
- サービス
- プリンタータイプの洞察(売上高、10億米ドル、2020年~2032年)
- デスクトップ3Dプリンター
- 産業用3Dプリンター
- 技術の洞察(売上高、10億米ドル、2020年~2032年)
- ヒューズデポジションモデリング
- 選択的レーザー焼結
- 直接金属レーザー焼結
- ポリジェット・プリンティング
- インクジェット印刷
- ソフトウェアインサイト(売上高、10億米ドル、2020年~2032年)
- 設計ソフトウェア
- 検査ソフトウェア
- プリンター・ソフトウェア
- スキャンソフトウェア
- アプリケーションインサイト(売上高、億米ドル、2020年~2032年)
- ツーリング
- プロトタイピング
- 地域別インサイト(売上高、10億米ドル、2020年~2032年)
- 北米
- 米国
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- その他のラテンアメリカ
- 欧州
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN
- その他のアジア太平洋地域
- 中東
- GCC諸国
- イスラエル
- その他の中東地域
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北米
- 主要プレーヤーの洞察
- 3Dシステムズ
- 3DCeram
- アルカムAB
- オートデスク
- キヤノン
- ダッソー・システムズ
- エンビジョンテック社
- EOS (エレクトロ・オプティカル・システムズ) GmbH
- ExOne
- GEアディティブ
- HP Inc.
- メイドインスペース
- マテリアライズNV
主要関係者
付加製造業界の成長は、さまざまな利害関係者にとって何を意味するのか?
付加製造業界には複数のプレーヤーが存在し、その事業範囲と勤勉さに基づいて複数の機会を提供している。下表は、関係するさまざまなステークホルダーにとっての成長の側面を図示し、解釈したものである。
主要ステークホルダー | 積層造形産業の成長による機会 |
部品メーカー | 産業オートメーションをサポートする高性能でエネルギー効率の高いコンポーネントに対する需要の増加。センサー、アクチュエーター、コントローラーなどのコンポーネントは、AIやIoTとの統合が進んでいる。 |
デバイスメーカー | インダストリー4.0基準を満たすため、自動化、予知保全、安全機能に重点を置いた、制御システムを組み込んだスマート産業用デバイスのニーズが高まっている。 |
エンドオブライフ・サービス・プロバイダー | 産業界が持続可能性規制への準拠を求める中、リサイクルおよび改修サービスの拡大。オートメーション機器のライフサイクルを管理し、コスト削減と環境保全に貢献する。 |
システムインテグレーター | クラウドプラットフォーム、IoTエコシステム、リアルタイムデータ監視との互換性を確保し、多様な産業にわたる制御システムのシームレスな統合に対する需要の増加。 |
テストおよび品質保証サービスプロバイダー | 産業用制御システムにおける高信頼性、安全性、コンプライアンスのためのテストの重要性の高まり。AI駆動の機械やICTシステムに特化したサービスを提供する機会。 |
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
世界的な添加剤製造市場は、2024年のUS $ 20.31 Bnで評価され、2031年までUS $ 95.88 Bnに達すると予想されます。
添加剤製造市場のCAGRは、2024年から2031年にかけて24.7%であるように計画されています。
複雑な部品と製造組織の高電位のコスト効率の高い生産は、添加剤製造市場の成長を促進する主要な要因です。
添加剤製造装置と材料のコストと熟練した労働力の欠如は、添加剤製造市場の成長を妨げる主要な要因です。
コンポーネントの面で、ハードウェアは2024年の市場収益のシェアを支配すると推定されます。
3Dシステム、Inc.、3DCeram、Arcam AB、Autodesk、Inc.、キヤノン、Dassault Systemes、EnvisionTec、Inc.、EOS(Electro Optical Systems) GmbH、ExOne、GE Additive、HP Inc.、madeinspace.us、Materialise NVは主要なプレーヤーです。
北米は、2024年の添加剤製造市場をリードする見込みです。