
全体的な粉の冶金学の市場のサイズおよび予測– 2026への2033
グローバルパウダー冶金市場が評価されると推定される 米ドル 3.68 Bn 2026年、到達見込み 米ドル 9.85 Bn 2033年、化合物の年間成長率で成長 15.10%のCAGR 2026年~2033年 この堅牢な成長は、自動車からの需要増加と 航空宇宙産業、材料の特性および生産の効率を高める粉の冶金学プロセスの進歩と結合されて。 さらに、業界は、複雑形状の幾何学、材料の最適化、高性能コンポーネントのローカライズされた生産のための粉末ベースの製造をますます採用するにつれて、市場は勢いを増しています。
拡大の拡大 金属添加剤 製造のエコシステムは、チタン、ニッケル、および合金ベースのフィードストックなどの特殊な粉末の需要を強化しています。 1月2025日、に従って 防衛省 IIT HyderabadのDRDO-Industry-Academia Centreの卓越性はロケットの部品を製造するための粉末ベースの直接エネルギー蒸着技術に基づいて、大面積の添加剤の製造システムを実証し、戦略的な航空宇宙および防衛用途における金属粉の成長した産業関連性を強調した。
キーテイクアウト: グローバルパウダー冶金市場
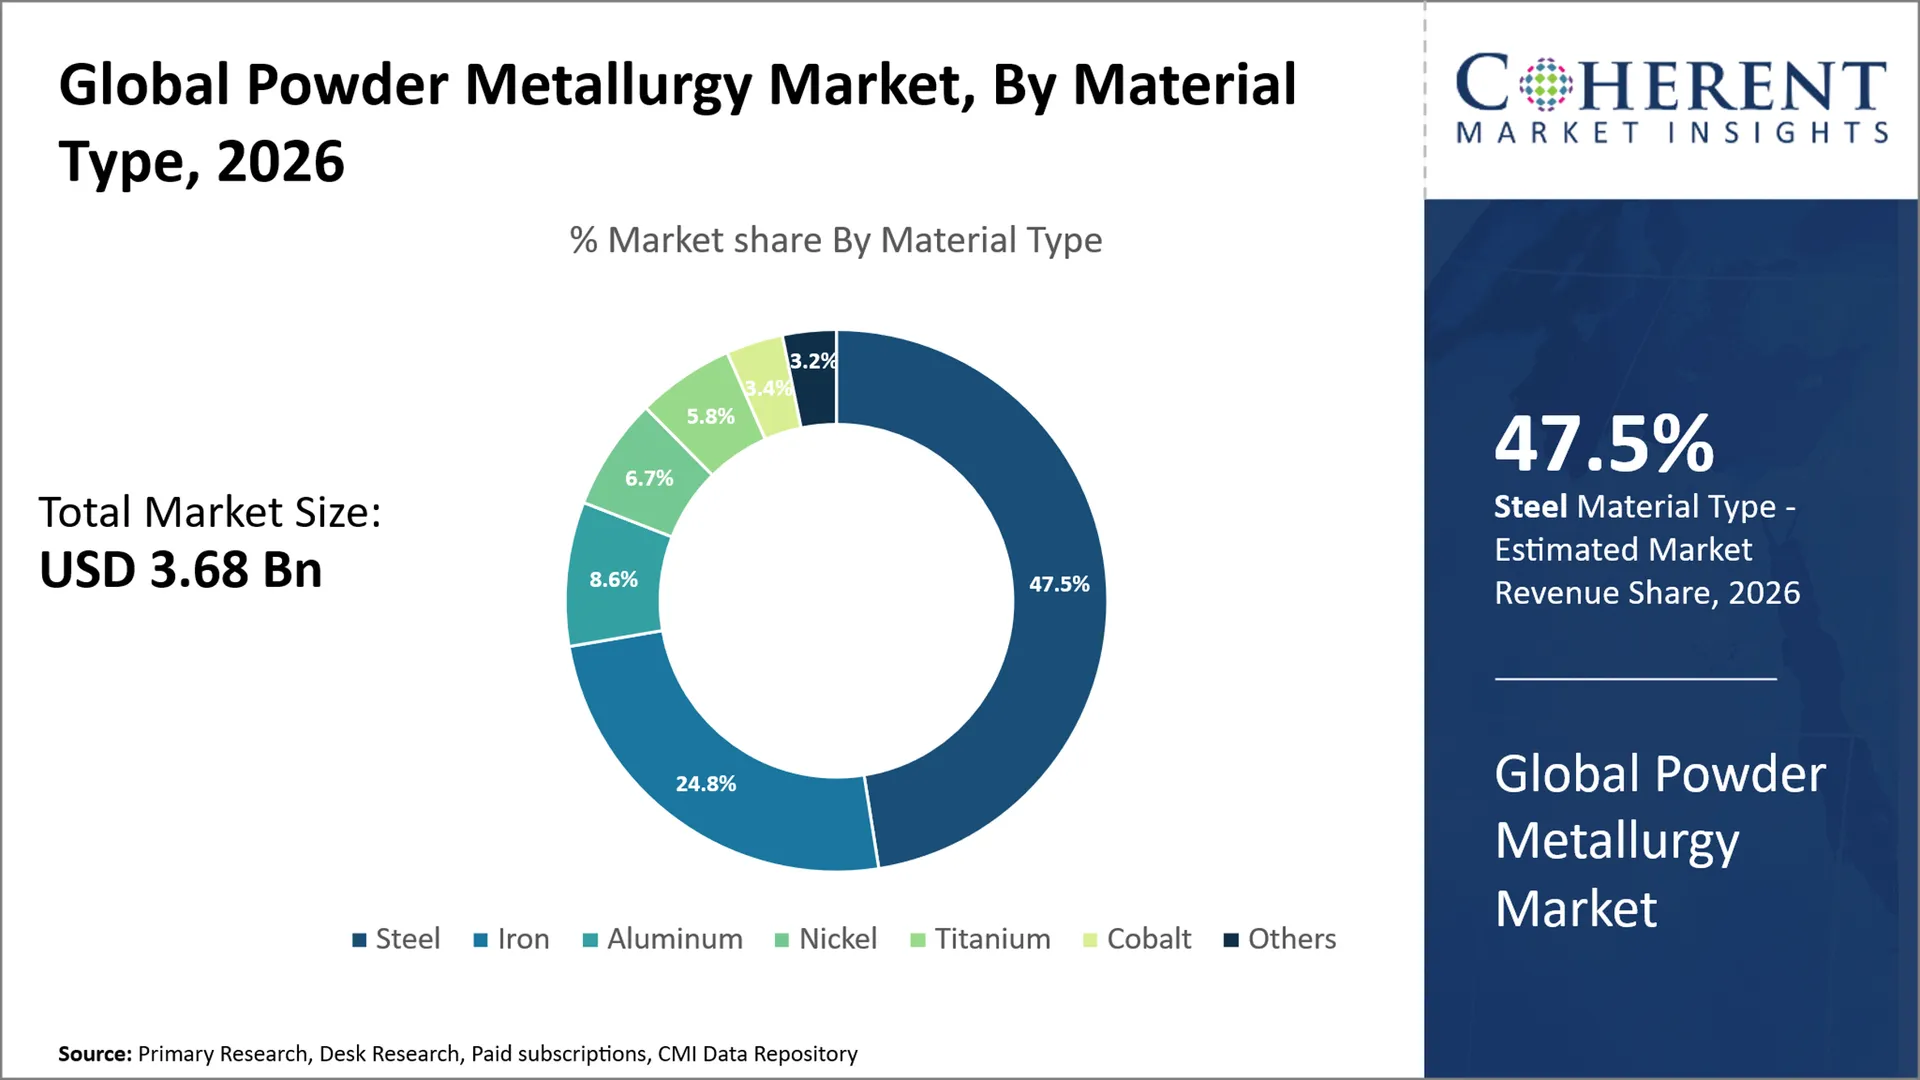
- スチールは2026~2033年の間に14.5%のCAGRを登録し、保持することが期待されます 47.5%の 2026年の全体的な粉の冶金学の市場。 そのリーダーシップは、強度、加工性、合金の柔軟性、およびコスト効率が大量生産をサポートする構造部品で広範な使用を反映しています。 2025年6月、Höganäsは、コア処理性能を変更することなく、より低い製品カーボンフットプリントを提供する水アトマイズ鋼粉末、再アスタロイ85 Moを発売しました。
- 金属の注入 成形は14.2%のCAGRで拡大すると推定される 2026年~2033年頃に口座開設を予定 46.0% 2026年の全体的な粉の冶金学の市場。 買い手が複雑な幾何学、堅い許容、物質的な一貫性を要求し、限られた二次加工の繰り返すことができる高容積の出力を要求するMIMは商業スケールを保持します。 INDO-MIMは2025年5月、PDV MedTechを買収し、調整された医療デバイスプログラムおよびより広い生産サービスへの精密製造範囲を強化しました。
- 航空宇宙および防衛は、15.7%のCAGRで成長すると推定される 2026年~2033年頃に表現が期待される 31.8% 2026年の全体的な粉の冶金学の市場。 粉末ベースのルートは、高強度から重量比、複雑な形状、トレーサブル合金、および材料廃棄物の削減を必要とするミッションクリティカルコンポーネントに適しています。 2026年7月、Teknaは、米国防護契約メーカーがCADを上回るチタン粉末の注文を報告しました。
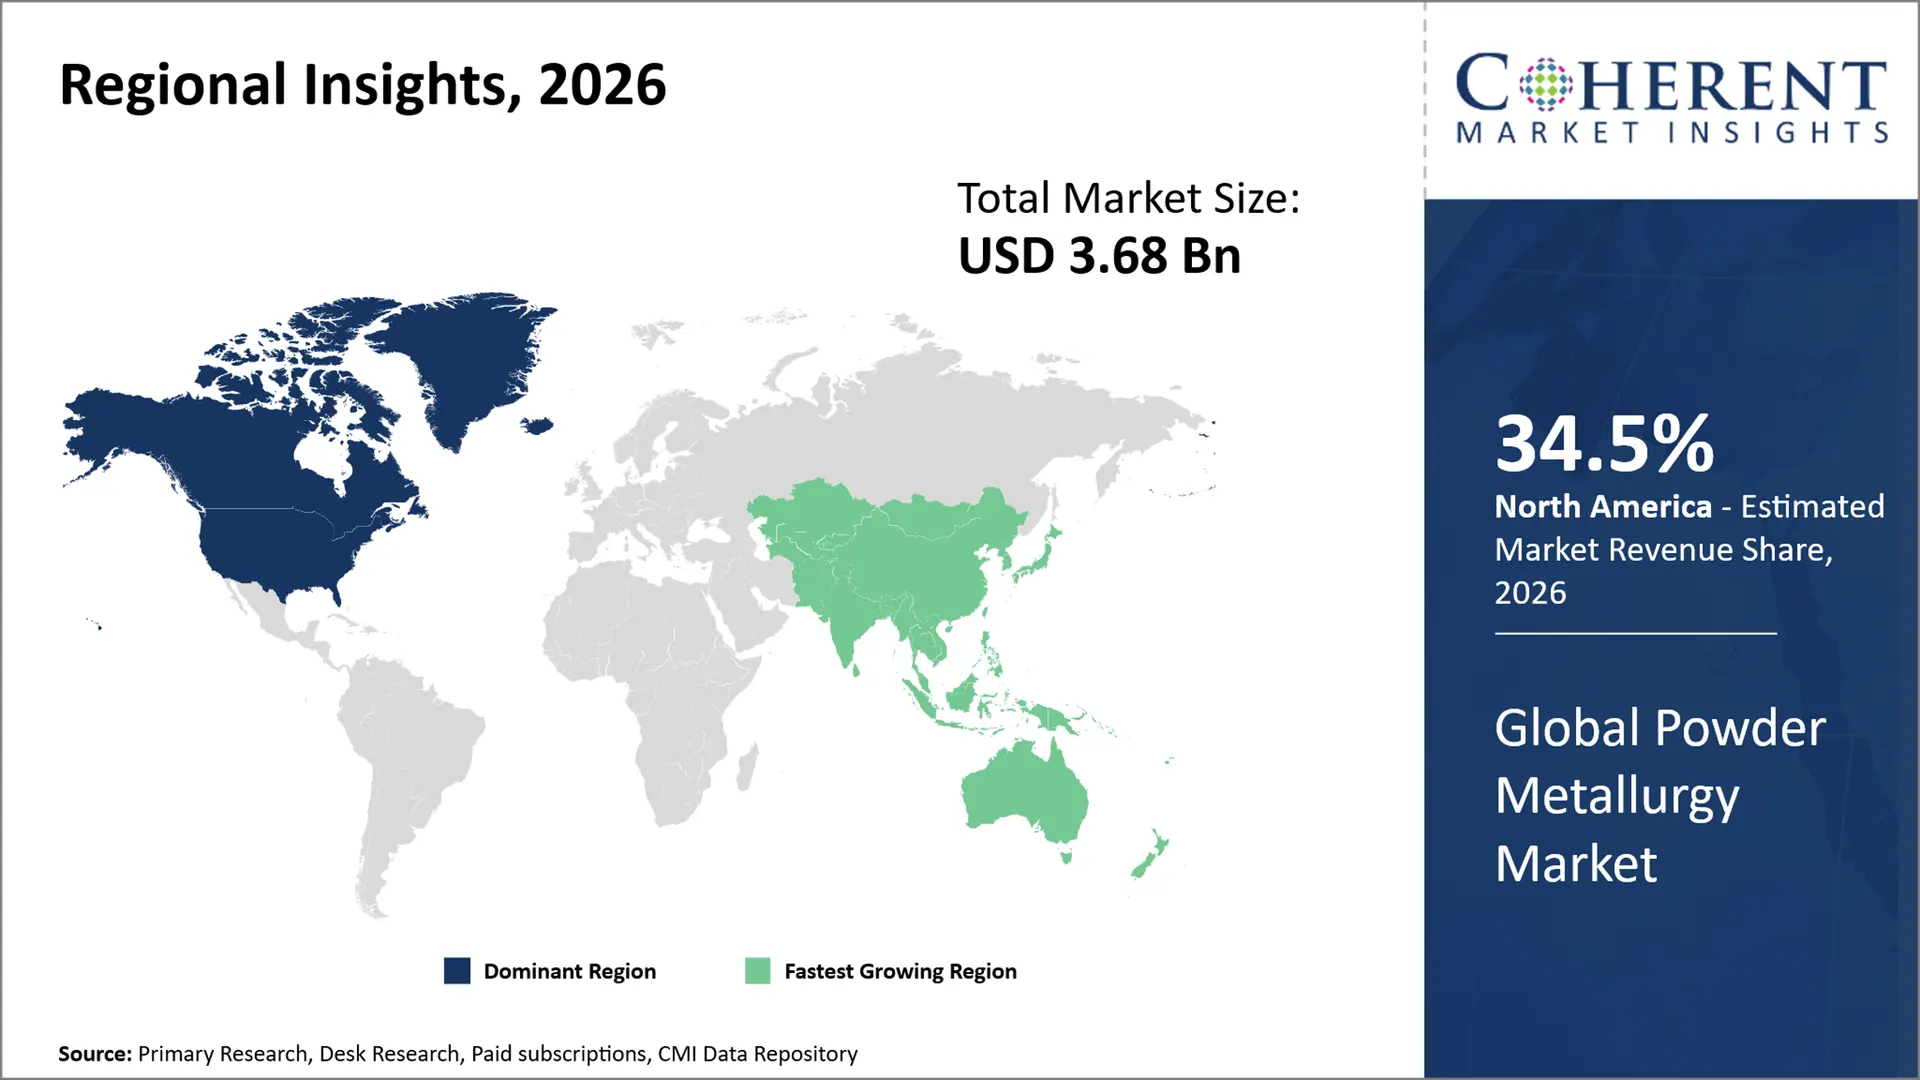
- 北米は2026~2033年の間に14.4%のCAGRで先立って予想され、 34.5% 2026年の全体的な粉の冶金学の市場。 地域は、自動車および航空宇宙の生産を修飾された粉末サプライヤー、エンジニアリング規格、およびMIMおよび金属添加物製造の普及と組み合わせています。 2026年6月、MPIFは、MIMとAMの出荷で、北米粉の状態を改善し、在庫が正常化され、市場注文が強化されたと報告しました。
- アジアパシフィックは、16.8%のCAGRを投稿すると推定される 2026年~2033年頃に口座開設を予定 28.8% 2026年の全体的な粉の冶金学の市場。 高度な製造能力、電子機器の生産、自動車のローカリゼーション、戦略的な金属粉末供給への投資を拡大することにより、より高速な成長をサポートします。 2026年4月、住友電工は、工具、電子機器、工業用途の地域供給を強化し、タングステンおよびタングステンカーバイドパウダー容量を拡大する主要な日本投資を発表しました。
セグメント情報
なぜ鋼は世界粉末冶金市場を支配しますか?
鋼鉄は材料の部門をと導くために期待されます 47.5%の 多孔質粉末グレードは、成熟アトマイゼーション供給、幅広い合金の調整、予測可能な焼結動作、および反復可能なニアネット形状コンポーネントへの経済的変換を組み合わせたため、世界的な粉末冶金市場でシェア。 ギヤ、構造部品、伝達部品、機械ハードウェア、および次元の一貫性がより極端な重量の減少に重要である他の中型から高度の適用のために特に適した鋼鉄をします。 製造者はまた確立された熱処理、機械化および仕上げのインフラ、OEMプログラムのための資格の障壁を下げることから寄与します。 5月2025日 アウトクムプ 航空宇宙3Dプリンティング熱交換器用途向けに、新開発のステンレスパウダーグレードを納入し、従来型プレス・焼結加工よりも高スペックの添加剤用途に鋼粉のポートフォリオを移すことを実証しました。 粉末メーカーにとって、これは、より強力なマージンポテンシャルを持つエンジニアードグレードに向かってアドレス指定可能なミックスを広げます。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ金属射出成形は、グローバル粉末冶金市場で最も大きいプロセスセグメントを表していますか?
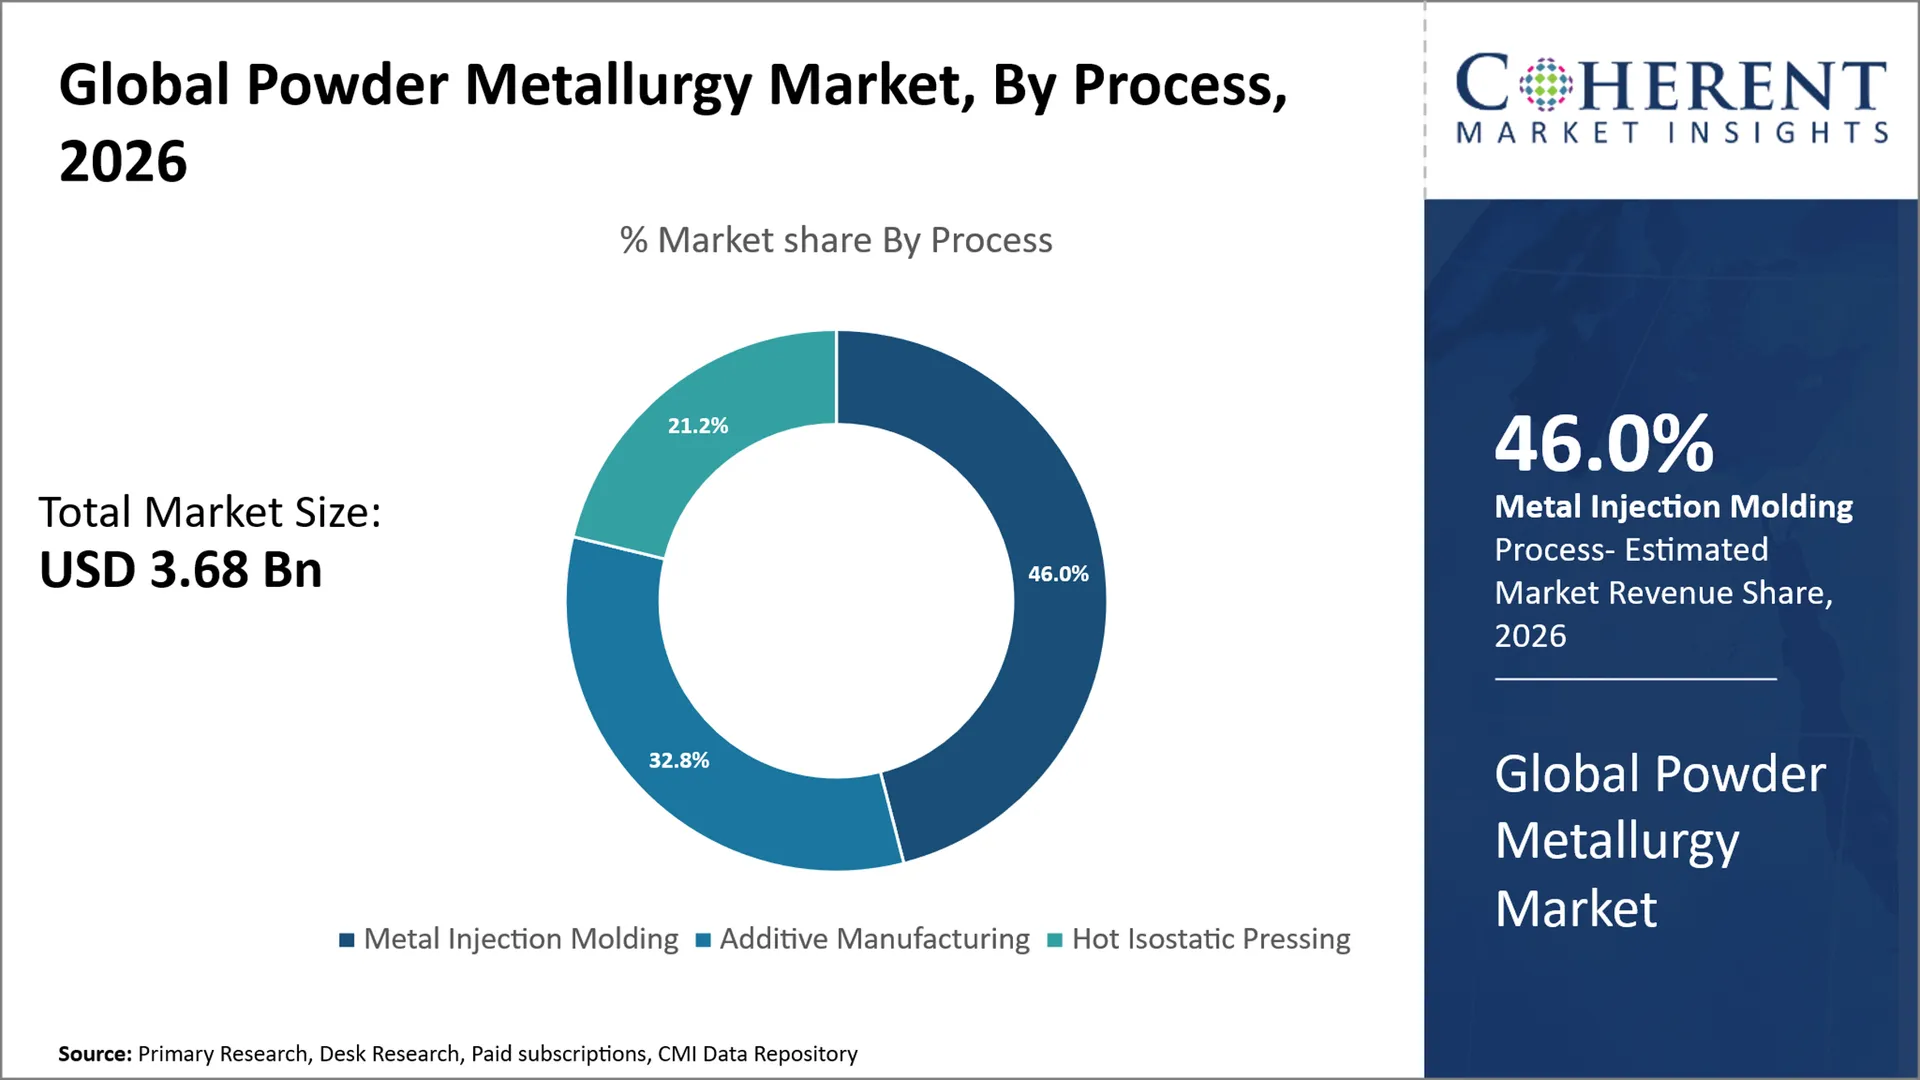
金属の注入 成形は、最大のプロセスを維持するために期待されます 46.0% 微細な金属粉末を加工し、加工や多くの添加経路とのマッチングが困難な生産量で複雑な小さな部品に変えるので、グローバルな粉末冶金市場でシェア。 マルチキャビティツーリング、繰り返し成形サイクル、デバインド、および焼結により、メーカーが機能を統合し、アセンブリのステップを削減し、ユニットの経済を一度のボリュームスケールで制御することができます。 医療機器、電子機器、自動車システム、産業機器、航空宇宙ハードウェアは、特に薄壁、内部機能、または厳しい寸法要件を含む場合、MIM に値します。 4月2025日 オプティミム そしてVasanthaの工具細工の技術は自動車、医学、電子工学、産業、防衛および宇宙空間の市場を渡る顧客のための高精度の型の設計そして多重キャビティの工具細工の機能とMIMの処理を結合するOptiMIMのグローバルを発表しました。 MIMの商用ケースを一貫したシリアル製造プラットフォームとして強化します。
なぜ航空宇宙と防衛は、グローバルパウダー冶金市場のアプリケーションセグメントを支配しますか?
航空宇宙と防衛は、アプリケーションカテゴリをリードすることが期待されます 31.8% 粉末ベースの製造は、購入対フライ材料の損失を減らすことができるので、世界的な粉末冶金市場でシェアし、機械にコストがかかる幾何学を可能にし、性能がより堅い材料とプロセス制御を正当化する軽量または熱的に最適化されたコンポーネントをサポート。 導入はまた、粉末化学、粒子特性、ビルドパラメータ、ポスト処理、およびトレーサビリティをカバーする資格フレームワークから恩恵を受けており、繰り返し可能な航空宇宙グレードの品質を維持することができます。 7月2025日 エアバス 付加的な層の製造業の内のチタニウムの粉のベッドの融合の使用を細くして下さい材料的により低い原料の無駄が付いている航空機の部品を作り出すために細くして下さい。 これは、材料利用、部品統合、およびライフサイクル製造効率が直接調達の決定やサプライヤー資格に影響を与える航空機生産プログラムにおける金属粉の役割を強化します。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
英国防衛高度な製造戦略 - 3月2025日 |
|
EUクリティカル原材料法は、強制に参入 - 2024年5月 |
|
インド TDB 金属とセラミック 3 D 印刷の呼び出し - 7 月 2025 |
|
グローバルパウダー冶金市場ダイナミクス
主要市場ドライバー
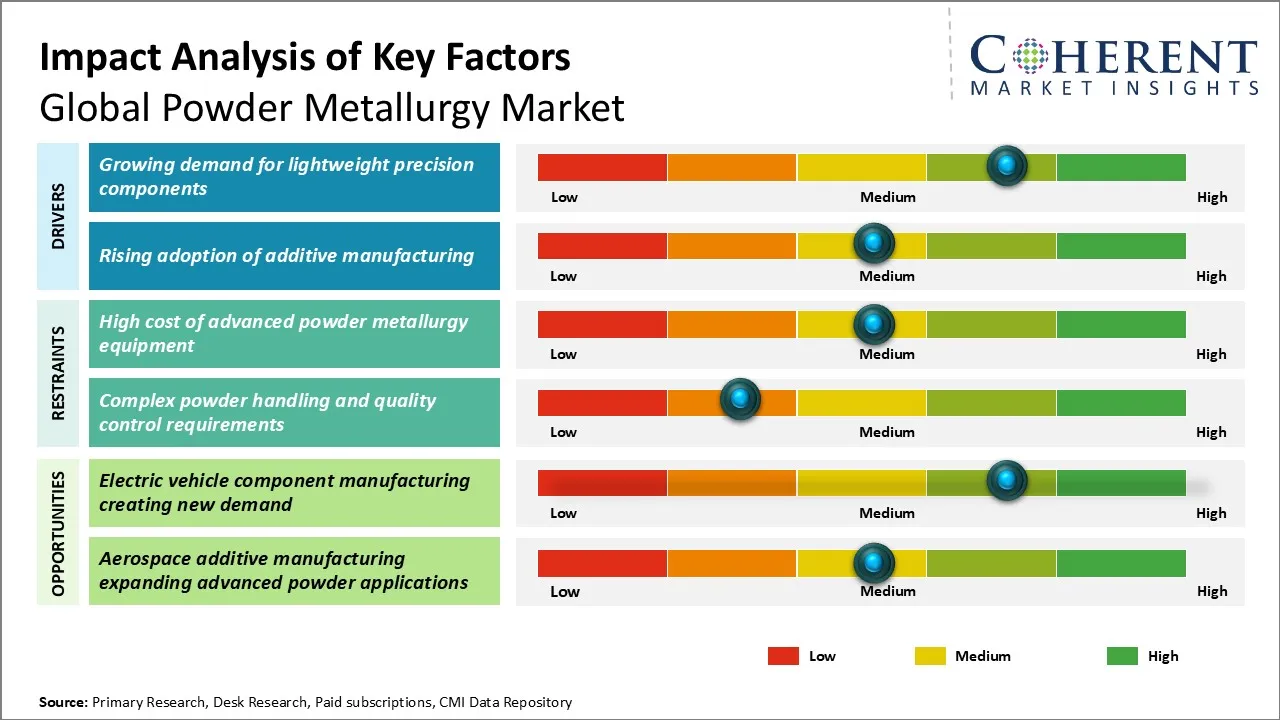
- 軽量の精密部品のための成長の要求: 軽量の精密部品のための成長の要求は慣習的な機械化が過剰な材料の損失を作り出すか、または幾何学を限る粉の冶金学の使用を拡大しています。 航空宇宙、推進、医療、およびモビリティOEMは、薄壁、内部チャネル、および反復可能な機械的性能と低質量を組み合わせる、より近いネット形状の経路をますますますますます価値を高めます。 この利点は、需要の合金を修飾することができる粉末生産者と精密部品サプライヤー。 4月2025日 フラウンホーファー ILT 軽量、高性能の大気空間の部品のための強調されたレーザー粉のベッドの融合およびレーザー材料の沈着、減らされた材料の構造部品および最大限に活用されたロケットノズルの幾何学を含んで。
- 添加物の製造業の上昇の採用: 添加剤の製造のライジングは、流動性、粒子サイズ分布、化学制御、および一般的な金属製フィードストックではなく、機械固有のプロセスウィンドウの周りを設計した粉末の需要が増加しています。 OEMは、シリアル生産に向かって試作から移動するので、資格サイクルを短縮するサプライヤーは、商業上の優位性を得る。 高清浄度チタン、ニッケル、特産品のプロデューサーに、トレーサブルな生産システムが採用されています。 2025年4月 TRUMPF認定 6K添加剤 TruPrint システムのためのチタニウムの粉は、材料の選択および生産の資格間の重要な障壁を減らす前に評価されたFeedstockの選択およびユーザーを提供します。
新興市場 トレンド
- アプリケーション修飾された粉のポートフォリオへのシフト: 適用修飾された粉のポートフォリオは広いカタログのブレッドよりも重要になります。 買い手は、フィードストックサプライヤーが繰り返し可能な化学、形態学、酸素制御、ロットトレーサビリティ、テストデータ、および定義された印刷または統合ルートと直接接続されたパラメータガイダンスを提供することを期待しています。 粉末のキログラムを販売し、検証済みの製造結果をサポートする競争が変化します。 原材料の研究所、アプリケーションエンジニア、およびデジタルバッチレコードのサプライヤーは、主にスポット価格競争のプロデューサーは、航空宇宙、医療、防衛プログラムの圧力に直面している可能性があります。
- 閉鎖ループパウダー管理は調達要件を満たしています。 パウダーの回復と再利用は、ショップフロアの清掃から調達戦略に移ります。 高価なチタニウム、ニッケルおよび耐火合金は、ふるい、回収、未使用粉末の再処理、サポート構造、および汚染限界を維持しながら、修飾されたスクラップのための強力な経済ケースを作成します。 買い手は、クローズドループ材料プログラム、ライフサイクル文書、および回復収量に大きな値を置く可能性があります。 このシフトは、リサイクルコンテンツの品質を文書化したり、バッチの一貫性を維持できなかったり、持続可能性に敏感な産業アカウントへのアクセスを失う可能性があるため、垂直に統合された粉末生産者や専門家のリサイクル業者を支持できます。
地域洞察
なぜ北アメリカが世界的な粉末冶金学の市場を支配しますか?
北米は、 34.5% 2026年、航空宇宙、防衛、医療機器、自動車、および高規格金属粉末および粉末加工部品を購入するエネルギーメーカーの集中によって支えられた世界的な粉末冶金市場。 地域は確立された霧化容量、資格のインフラ、国内専門の合金の生産およびレーザー粉のベッドの融合および他の高度の粉のルートの強い採用から寄与します。 防衛ローカリゼーションも、ミッションクリティカルなコンポーネントの国内産粉の戦略的価値を高めています。 2025年9月 ベロ3D リンデ・アドバンスト・マテリアル・テクノロジーズは、米国に拠点を置く銅ニッケルパウダーと、米国海軍造船を支える添加剤製造サプライチェーンの確立に合意し、リンデ・AMTの拡張インディアナポリスパウダー施設を利用しました。 防衛調達が地域の粉末生産、資格、下流製造能力の補強方法を説明する取り組み。
なぜアジアパシフィックは、世界粉末冶金市場で最も速い範囲の地域として産出していますか?
アジアパシフィックは、 28.8% 2026年、世界の粉末冶金市場では、電子、電気モビリティ、航空宇宙、産業機械、ツーリング、および添加剤製造と並行して金属粉末供給スケールとして最速の拡大を記録しています。 中国、日本、インドは、粉末アトマイゼーションと規格からアプリケーションエンジニアリング、大型金属印刷まで、バリューチェーンの異なる部品を開発しています。 従来型プレス部品を越えた地域需要を高付加価値な加工粉末へと拡大。 1月2026日 CNPCについて パウダー 高価な金属粉の生産を高め、貯蔵および兵站学容量を増強するように設計されている拡大された製造業のハブの新しいfinancingの円形そして構造を発表しました。 投資はアジアの製造者が国内高度の製造業および輸出指向の添加物の製造業の顧客に役立つ産業スケールの機能を加える方法を示します。
世界の主要な国のための粉の冶金学の市場見通し
なぜ米国が世界粉末冶金市場の主要な市場ですか?
インフォメーション アメリカ 航空宇宙エンジン、防衛システム、医療インプラント、エネルギー機器、および高度な産業コンポーネントがしっかりと制御された粉末化学と繰り返し可能な材料特性を必要とするため、主要な粉末冶金市場です。 国内ユーザーは、供給セキュリティが重要である特に、アトマイゼーション、粉末特性評価、資格、および完成品の生産をリンクできるサプライヤーをますますますますます価値を。 また、国には、パウダーベッドフュージョン、ホットアイソスタティックプレス、その他の粉末加工ルートを提供する専門合金プロデューサーの設立拠点もあります。 クリアな商用信号は、プレミアム・マテリアル・プロデューサーが、複雑なアプリケーションに容量をシフトするからです。 2025年7月、カルペンター・テクノロジーは航空宇宙および防衛市場から強い販売を報告し、そのパフォーマンス・エンジニアード・プロダクト・セグメントは、カーペンター・アディティブとチタン・オペレーションを含むようになりました。 これは、コモディティパウダーの量だけではなく、高値粉末と専門材料ソリューションのための継続的な米国需要をサポートしています。
なぜ中国は世界粉末冶金市場で成長をサポートしていますか?
中国は自動車システム、産業機械、電子工学、工具細工、宇宙空間の部品および添加物製造装置のための大きい製造業の基盤による粉の冶金学の市場成長で支えます。 その商業利点は工程標準化および資格への生産のスケールからますますます拡大します、金属粉のユーザーのための採用の障壁はシリアル製造に入ります。 国内粉末サプライヤーはまた、広範な下流加工、熱処理、およびコンポーネント製造クラスターに近接しています。 規制枠組みは、添加された金属粉や粉末状プロセスに特異的になっています。 2025年6月、中国では、国内規格GB/T 45766-2025の銀製および銀合金粉末を添加し、実装は2026年1月から始まります。 規格は、中国の正式な材料の仕様に移行し、より一貫した粉末品質、調達要件、および粉末ベースの製造技術の産業受諾を支援しています。
なぜ日本がグローバルパウダー冶金市場で重要なの?
日本は、自動車、精密機械、電子機器、ロボティクス、航空宇宙産業が寸法制御、材料の一貫性、低欠陥製造を強調し、高度な粉末冶金学プロセスに強いフィット感を生むため、世界的な粉末冶金市場では重要です。 国の機会は、特に複雑な部品、修理アプリケーション、および高価値少量生産のために、確立された材料の専門知識を産業金属の添加物の製造に変えるためにますますますますますますますリンクされます。 日本機器の開発者も、お客様の資格サイクルを短縮できるアプリケーション開発インフラを構築しています。 2025年2月、ニコンAMテクノロジーセンタージャパンを埼玉県にオープンし、大型レーザーパウダーベッドの融合とエネルギー蒸着システムを導入しました。 金属AMの開発、試作、設計サポート、および日本およびアジアの顧客のための処理サービスを提供します、粉の原料、印刷の技術、点検および生産工学を接続する国内生態系を強化して下さい。
なぜインドはグローバルパウダー冶金市場にとって重要な成長市場ですか?
インドは、防衛、宇宙、自動車、ツーリング、エンジニアリング会社として重要な粉末冶金市場になり、輸入高値製造技術に依存する複雑な金属部品のための国内ルートを求めています。 国は、コスト競争力のあるエンジニアリングの才能を組み合わせて、政府に支持された先進材料の研究を拡大し、特に長い加工や輸入鍛造を必要とする戦略的なコンポーネントに関連した粉末ベースの添加剤の製造を行います。 パブリックR&Dは、より大きなコンポーネントフォーマットに移行しています。 インドの防衛省は、2025年1月、IIT HyderabadのDRDO-Industry-Academia Centreがロケット部品のためのブロー粉の指示されたエネルギーの沈殿物を使用して大規模な区域の添加物の製造業システムを実証しました。 開発はより大きい戦略的な部品への実験室スケールの金属の印刷から移動するインドを示しま、修飾された粉、プロセス制御および国内材料の機能のための未来の条件を高めます。
なぜドイツは世界粉末冶金市場での戦略的な国ですか?
ドイツは、自動車、産業機械、工具細工、医療技術、航空宇宙産業が、厳しい指定の金属粉や生産プロセスの厳しい要求に対応するため、戦略的に重要なままです。 ドイツのメーカーは、部品の統合だけでなく、材料の効率、カスタマイズされた合金、および産業スケールの添加剤の生産のためにだけでなく、粉末冶金学をますます評価します。 国の確立された機械建物および材料工学の生態系は粉の製造者が資格の間に装置開発者そしてエンド ユーザーと密接に働くことを可能にします。 ドイツに拠点を置くEOSは2026年4月、メタピンの買収を発表し、その産業添加物製造ポートフォリオに専門チタン粉末能力を追加しました。 EOSは、統合が高品質のチタンパウダーへのアクセスを拡大し、プロセスの安定性とスケーラビリティを向上させることを述べました。 トランザクションは、先進的なエコシステム内で粉末開発、印刷システム、およびアプリケーション資格を組み合わせてドイツの位置を強化します。
技術の採用の風景 - 革新、生産及び製造業
テクノロジー | 粉末冶金学の役割 | 採用の焦点 | 商業的影響 |
真空インサートガスアトマイゼーションVIGA | 制御された大気の下の球形の金属粉を作り出します | チタンニッケル合金銅合金と専門グレード | 化学が形態学を清潔にし、反復性が資格批判的である場合の優れた価格設定をサポート |
プラズマアトマイゼーション | 金属のフィードストックを非常に球面の細かい粉末に変換 | チタン耐火金属航空宇宙および医療用途 | 低汚染が不可欠である要求する添加物のルートのための高値粉末供給を拡大して下さい |
レーザーパウダーベッドフュージョンLPBF | 薄い粉の層を複雑なネット形状の部品に選択的に溶かす | 航空宇宙医療ツーリング防衛および熱管理コンポーネント | 細く指定された粉のための要求を高め、再発の資格連結された原料の販売を作成します |
バインダージェッティング | 結合および焼結の前に粉のベッドにbinderを蒸溜して下さい | 産業用自動車・複合小型製造 | LPBF経済が挑戦し続けるパウダーベースの製造のためのルートを作成します。 |
粉の冶金学の熱Isostatic押すPM-HIP | 同時温度および静圧の下で粉を統合して下さい | 重要な航空宇宙エネルギー原子力および産業部品 | 製造者が大きい鍛造材および鋳造によって伝統的に作り出される部品に取り組むことを可能にします |
デジタルスペアパーツ製造モデルは、新しい成長を作成する方法 世界の粉末冶金市場での機会?
Legacy-partとLow-volumeのスペア製造は、航空宇宙、防衛、エネルギー、および産業事業者が、元のツーリングが利用できなくなったり、未経済で再現できない老化装置を頻繁に管理しているため、開発中の機会を表しています。 粉末ベースの添加剤製造とPM-HIPは、従来の工具チェーンを完全に再構築することなく、デジタル部品データを短時間生産に変えることができます。 リバースエンジニアリング、パウダーセレクション、プロセス開発、検査、後処理、資格を1つのサービスパッケージに組み合わせることで、この機会をキャプチャできます。 最も強力な商用モデルは、スタンドアローンパウダー販売ではなく、検証された粉末対部品プラットフォームである可能性があります。 成功は安全なデジタルワークフロー、物質的なトレーサビリティ、非破壊的なテスト、アプリケーション工学および顧客固有の証明を要求します。 スペシャリストサービスプロバイダは、選択したニッチを入力することができますが、垂直に統合サプライヤーは、フィードストック、製造、および文書のための1つの責任あるパートナーを望む利点を保持する必要があります。 マージンポテンシャルは、代替リードタイムを短縮する、障害物、安全批判的、ダウンタイムに敏感なコンポーネントで特に魅力的です。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 6月2026日 サンドビック Osprey GRCop-42銅-クロム-ニオブパウダーを発売し、要求するスペースコンポーネントの添加製造を行います。 合金は注入器のような適用を目標とし、燃焼チャンバーのライニングは熱性能および資格の条件のまわりで設計されている堅く制御され、追跡可能な粉のための市場を増強します。
- 7月2025日 ピロジェネシス NexGen プラズマアトマイゼーションプロセスにより製造された Ti64 粉末の欧州添加物製造の顧客からの最初の商用注文を受けました。 順序は顧客のテストおよび資格に続いて、適用承認および反復可能な粉の質が技術的な検証を商業要求に変えることができる方法を照らします。
- 2024年10月、 GKNの粉の冶金学 粉末金属技術と微細チタン粉末構造を用いたPEM電解用高性能多孔輸送層を発売。 開発は、粉末冶金を水素機器に拡張し、設計した気孔率が従来の構造部品を超えてより高い価値のアプリケーションを作成することができるかを示す。
競争力のある風景
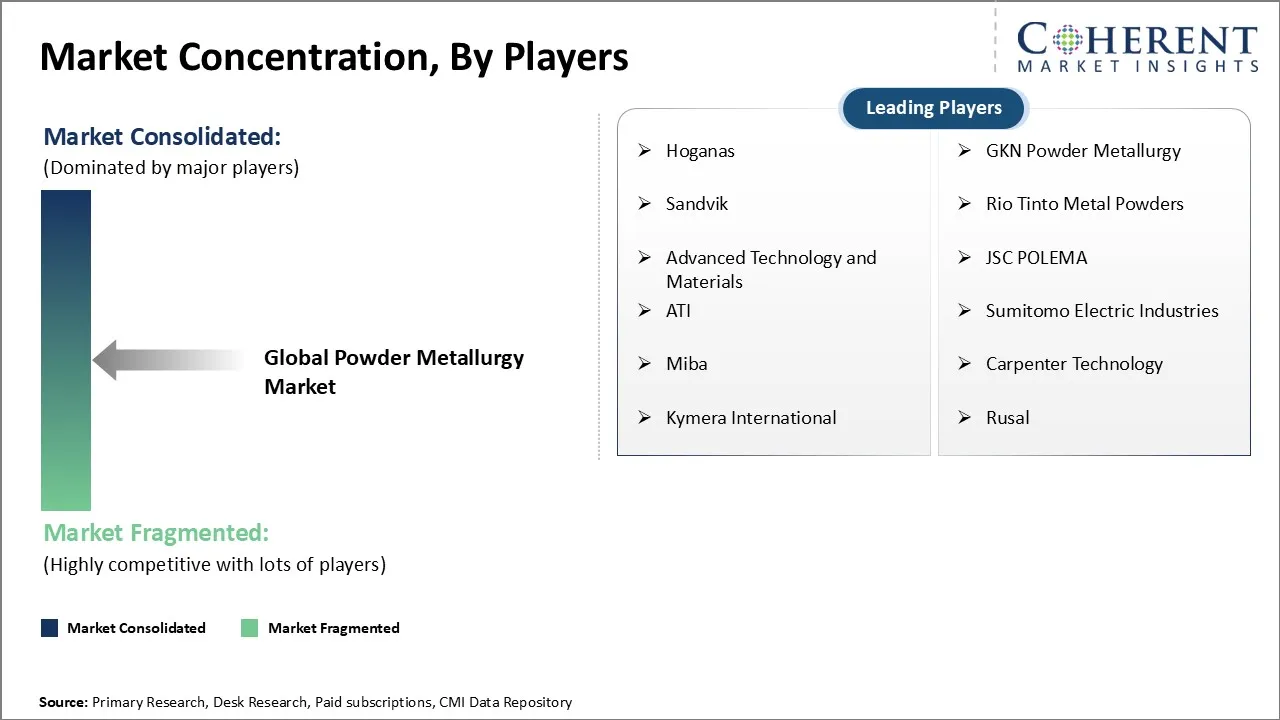
世界的な粉末冶金市場は、大規模な金属粉メーカー、統合されたコンポーネントメーカー、添加剤製造スペシャリスト、MIMサプライヤー、および地域焼結会社を組み合わせ、適度にフラグメントされています。 競争上の優位性は、特定の製造ルートと顧客の資格要件に一致する粉末特性に依存します。 地域的なプレーヤーは標準化されたコンポーネントで関連していますが、専門サプライヤーは、合金の専門知識、トレーサビリティ、エンジニアリングサポート、信頼性の高いバッチツーバッチ性能でプレミアムポジションを守ることができます。
主焦点区域は含んでいます
- 粉の一貫性: 化学粒子の形態学のサイズの配分および酸素の内容は直接生産の反復性に影響を与えます。
- 応用工学: 顧客は合金の選択プロセス窓および部分の資格を援助する製造者をますますますますますます価値します。
- 供給の信頼性: 地域の在庫を調達し、原料の安全なアクセスは、航空宇宙防衛とエネルギープログラムで重要になっています。
- カスタマイズ: 適用特定の粉の等級および粒サイズの切口は広い商品ポートフォリオより強い差別を提供します。
- 品質保証: 航空宇宙医学および防衛顧客は文書化されたトレーサビリティおよび厳密なプロセス制御を用いる製造者に報います。
- 製造業の経済: 収穫の霧化の効率の粉の再生利用できるおよび後処理の条件は総コンポーネントの費用に影響を与えます。
- 顧客の統合: 長い資格はOEM工学および調達のチームとの早い技術的な関係を確立する好意の製造者をサイクルします。
マーケットレポートスコープ
グローバルパウダー冶金市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 3.68 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 15.10%の | 2033年 価値の投射: | 米ドル 9.85 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | Hoganas、GKNの粉の冶金学、Sandvik、リオのティントの金属粉、先端技術および材料、JSC POLEMA、ATIの住友電工業、Mibaのカルペンターの技術、Kymeraインターナショナル、Rusal | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的な粉末冶金市場のリーダーシップは、顧客設計の決定に先立って参加し、産業化を通じて関与し続けることができるサプライヤーに独立した粉末やコンポーネントを提供する企業からシフトする可能性があります。 バイヤーは材料の選択の製造業のルートの点検議定書および反復可能な生産の経済に性能の条件を翻訳できるますます好意パートナーを。 これは、単に粉末容量を拡大するよりも、エンジニアリングの統合と長期プログラムの参加をより価値のあるものにすることができます。
- 流通生産は、材料的にアフターマーケット経済を変化させる可能性があります。 検証されたデジタル部分ファイルと管理された製造指示が承認された生産拠点間で転送可能になると、お客様は、物理的なスペアを除去する集中的な在庫に依存する可能性があります。 これは、複数のサイト間で一貫した品質を維持できる安全なデジタル製造ネットワークのローカル生産セルと組織の価値を高める一方で、従来のストッキングモデルに圧力をかけます。
- サプライヤーは、未分化粉末能力で過小評価よりも、難削合金グレードのアプリケーションエンジニアリングと資格能力を優先すべきである。 素材の故障が高い運用コストを運ぶ顧客から強い位置が来る可能性があります。 企業は、重要なフィードストックソースを多様化し、地域の処理オプションを強化し、商品化と機器の生産性向上が標準粉末グレードのマージンを圧迫する可能性があるため、所定の容量の追加を維持する必要があります。
市場区分
- 素材の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- スチール
- アイロン
- アルミニウム
- ニッケル
- チタン
- コバルト
- その他
- プロセスインサイト(Revenue、USD Bn、2021 - 2033)
- 金属の射出成形
- 添加物の製造
- 熱いIsostaticの押すこと
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 航空宇宙と防衛
- 自動車産業
- 産業機械
- 医学および歯科
- 電気および電子工学
- 石油・ガス
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- OEMサービス
- 添加物の製造 オペレータ
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- ダイレクトセールス
- 間接販売
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 粉末冶金メーカー、金属粉末メーカー、部品メーカー、添加剤製造サービスプロバイダ、契約メーカー
- 航空宇宙、自動車、医療、エレクトロニクス、産業機械、防衛調達の専門家
- マテリアルエンジニア、製造スペシャリスト、プロダクトデザイナー、アプリケーション開発の専門家
ステークホルダー
- 金属粉の生産者および合金の製造者
- 粉末冶金部品メーカーと焼結会社
- 添加剤製造装置プロバイダとサービスビューロー
- 自動車、航空宇宙、医療、防衛、産業分野におけるOEM
- 原料の製造者、ディストリビューターおよび技術解決の提供者
エンドユースセクター
- 自動車および交通機関の部品
- 航空宇宙および防衛アプリケーション
- 医療機器およびインプラント
- 産業機械および工具細工
- 電気および電子工学の部品
- エネルギーおよび専門工学の適用
規制および業界機関
- 標準化ISO国際機関
- ASTMインターナショナル
- 金属の粉の企業連合MPIF
- 欧州粉末冶金協会EPMA
- 国立標準技術研究所 NIST
- 航空宇宙・防衛材料認定機関
データベース
- 企業年次報告書および投資家プレゼンテーション
- 金属粉末製造・製造データベース
- 添加剤製造業界データベース
- 取引統計と輸出データセットのインポート
- 特許・技術開発データベース
- 製造能力・生産データベース
雑誌・雑誌
- 粉末冶金学
- 粉末冶金学の国際ジャーナル
- 添加物の製造 セミナー
- マテリアルサイエンス・エンジニアリング
- 材料加工技術ジャーナル
協会について
- 金属の粉の企業連合MPIF
- 欧州粉末冶金協会EPMA
- 添加物の製造 ユーザーグループAMUG
- 優秀のASTMの添加物の製造業の中心
- 国際チタン協会
パブリックドメインソース
- 金属粉の生産および技術の開発
- Additive Manufacturingの採用更新
- 製造投資・生産能力拡大活動
- 材料革新および合金の開発の傾向
- 業界標準と資格更新
主要な標準および規則
- 金属粉の質および特徴化の標準
- 添加物の製造の物質的な資格の条件
- 航空宇宙・医療機器の認証基準
- 安全・職場の規則の取り扱い
- 環境および材料のリサイクルの条件
独自の要素
- ログイン データ分析ツール
- 10年以上にわたる粉末冶金、金属材料、高度な製造、産業技術市場インテリジェンスを含むプロプライエタリーCMIリポジトリ。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
世界的な粉末冶金市場のCAGRは、2026から2033までの15.10%を計画しています。
世界的な粉末冶金市場は、2026年にUSD 3.68 Bnで評価され、2033年までにUSD 9.85 Bnに達すると予想されます。
世界的な粉末冶金市場の成長は、主に、軽量の精密部品に対する需要の増加と、さまざまな業界における添加剤製造技術の高まりによるものです。
高度の粉の冶金学装置および複雑な粉の処理および品質管理の条件の高コストは全体的な粉の冶金学の市場の成長を妨げる主要な要因です。
素材の種類に関しては、鋼は2026年の市場収益シェアを支配すると推定されます。
ホガナス、GKNパウダー冶金学、サンドビック、リオティントメタルパウダー、先端技術と材料、JSC POLEMA、ATI、住友電気産業、ミバ、カーペンターテクノロジー、キメラ国際、ルサルは主要な選手です。
北米は、2026年に世界的な粉末冶金市場をリードすると期待されています。