
グローバル脱着インクバインダー マーケット サイズと予測 – 2026 に 2033
インクバインダー市場を脱落させることが期待される ツイート 860.0 Mnの に 2026 へ 米ドル 1,750.0 Mn 2033年までに、化合物の年間成長率を登録 (CAGR) 11.2% 2026年~2033年 持続可能な印刷インキの使用を成長させることにより、世界的な脱着インキ バインダー市場を主導しています。 2025年7月29日 サンケミカル SunCure Advance ECO UV シートフェッド インク 折るカートン アプリケーション。 高速プレスで実行するために作られたこれらのインクは、優れたプレスカラーの安定性、高速硬化と低ミスト、プレスストップ時の板紙の廃棄物を削減するのに役立ちます。
グローバル脱着インクバインダー市場の主なテイクアウト
- アクリルバインダーセグメントは、 36.0% 2026年にインクバインダー市場シェアを脱いでいます。 リサイクル繊維生産の拡大は、セグメントの成長を促進しています。 2026年5月19日、EssityはPrudhoe、NorthumberlandのUnifibresのリサイクル繊維加工施設を正式にオープンしました。 同社は、組織製造のリサイクル繊維供給を強化しました。
- インク付着 バインダーの区分は捕獲すると推定されます 41.0%の 2026年の市場シェア。 高品質リサイクル紙製品に対する需要の増加は、セグメントの成長を大きく推進しています。 2025年1月24日、モンディは、追加の紙のグラムとリールフォーマットを介してNAUTILUS ProCycleポートフォリオを拡大しました。 製品は、100%のポストコンシューマーリサイクル材料が含まれています。 その拡大されたポートフォリオは、要求の厳しいアプリケーションのための明るさ、白色度、および印刷性能を提供します。
- 水ベースのフォーミュレーションセグメントは、キャプチャに推定されます 37.0%の 2026年の市場シェア。 循環型包装イニシアチブの普及は、セグメントの成長を大きく推進しています。 2025年5月12日、アンコールとメッテルグループが、食品用途向けのモールドファイバーパッケージを製造するコラボレーションを発表しました。 Amcorの高バリアフィルム技術をMetsä SpringのMuto木材ベースの成形繊維材料と組み合わせます。
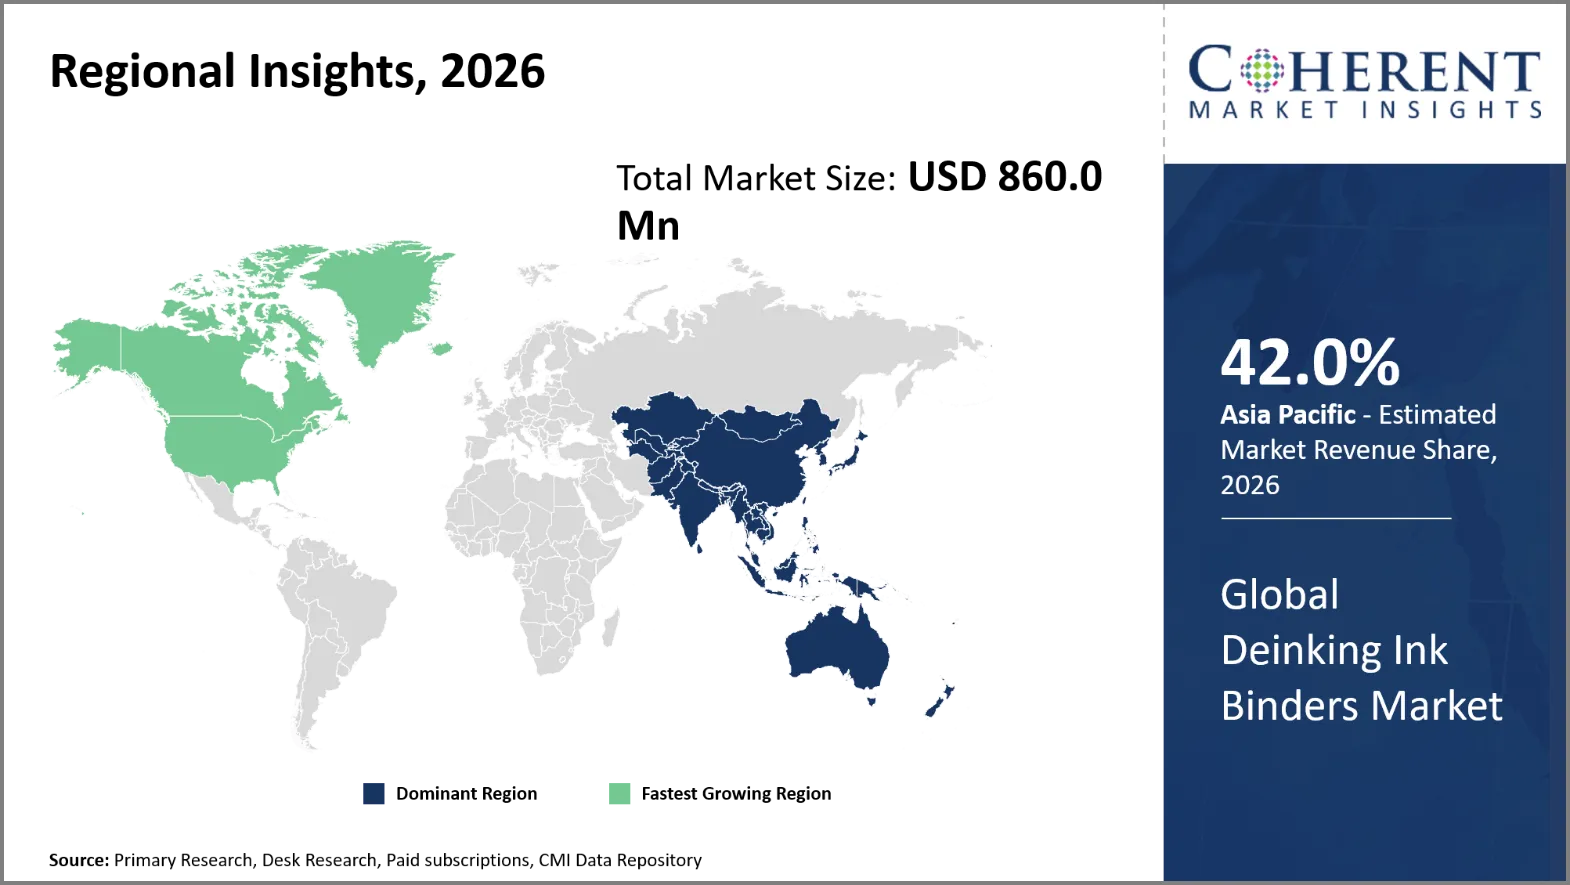
- アジア・パシフィックは、2026年に脱落したインク・バインダー・マーケットを市場シェアで廃止する見込みです。 42.0%のお問い合わせ アジアパシフィックのリサイクル可能な包装材料の調達需要は、地域市場の成長を促進しています。 2025年2月24日、テトラパックはインドで5%のリサイクルポリマーを含むカートン包装材料を導入しました。 インド初の食品包装会社となり、このソリューションを導入。
- 北米は、 29.0%の 2026年にシェアし、予測期間で最速成長を記録する予定です。 北米における水系・バイオ系インク技術の拡充は、地域市場の成長を推進しています。 2025年10月1日、富士フイルム・北米株式会社が米国市場向けACUITY TRロールフィードプリンターを発売 富士フイルムのAQUAFUZE水ベースのUVインク技術を使用しています。
セグメント情報
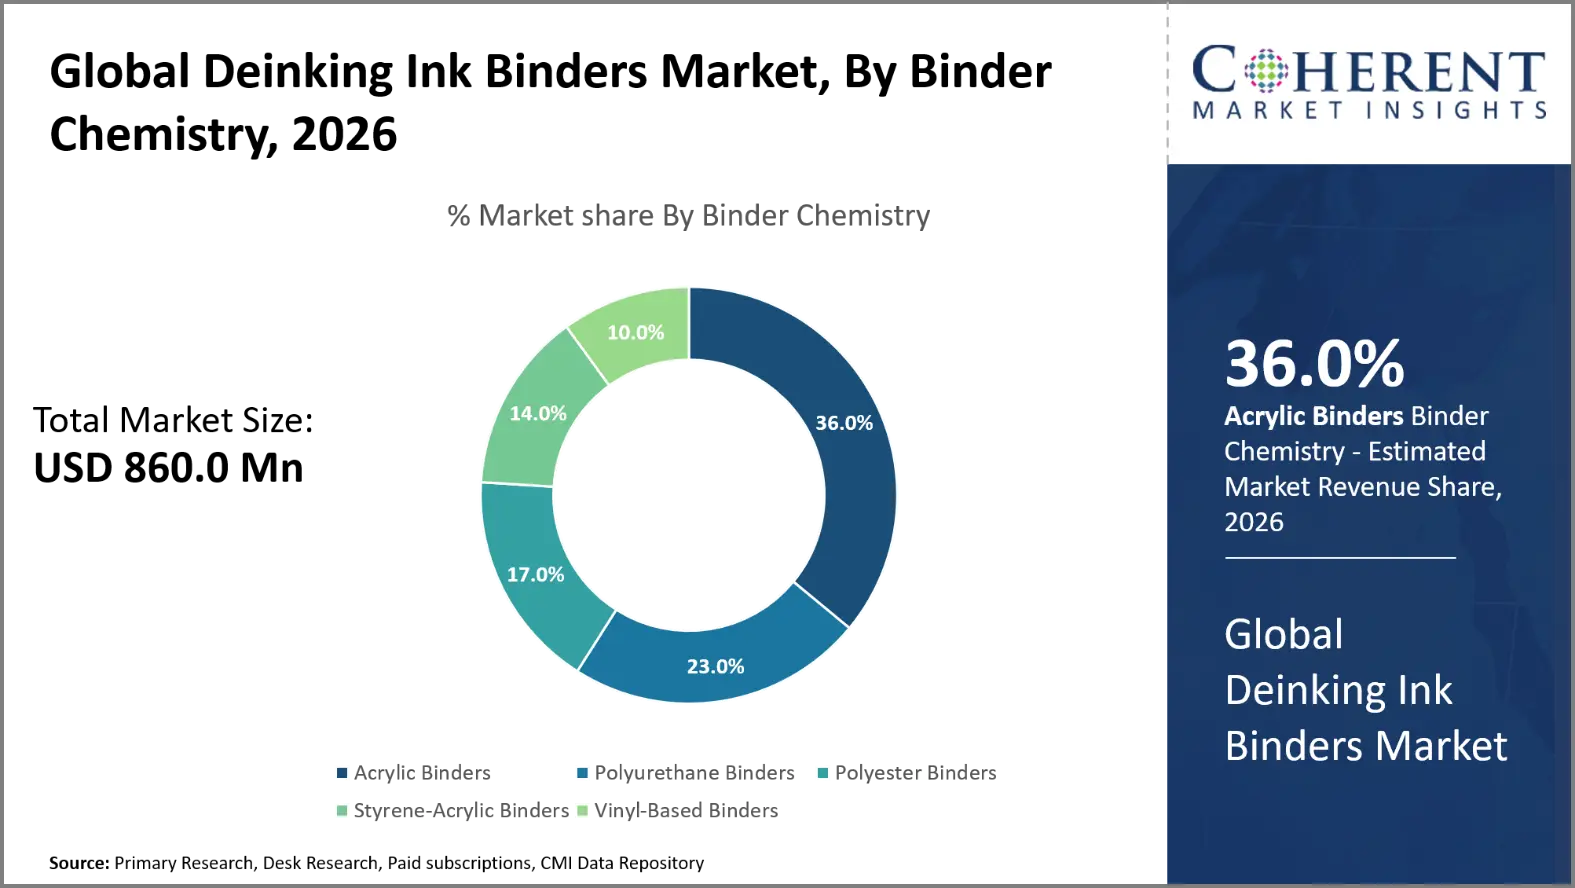
なぜアクリルバインダーは世界的な脱着インクバインダー市場を支配しますか?
アクリルバインダーのセグメントは、 36.0% 2026年にインクバインダー市場シェアを脱いでいます。 アクリルバインダーは、バランスの取れた付着と顔料の互換性、および調整されたフィルム形成のために最も広く使用されています。 印刷面やインク処方の数の処方汎用性を提供します。 アクリルポリマーは、印刷とその後の紙リサイクルで良好な性能を発揮します。 彼らの化学資質はまた製造業者が水抵抗、柔軟性および乾燥の特徴を変えることを可能にします。 これらの利点は包装、出版および商業印刷の適用のために完全なアクリルのバインダーを作ります。 リサイクルされる可能性のある印刷物の需要は、さらにアクリルバインダクタの開発を推進します。
2025年3月20日 ルブリゾル デジタル印刷用の高度なジェットテーブルインクの処方を可能にする新しいバインダーの可用性を発表しました。 Lubrijet N440は水ベースの彩色されたインクジェット インクの公式のために適した陽極酸化された、liphaticポリウレタン分散です。 ビニール、金属、紙、プラスチックの基質への優秀な付着によって、それはインク バインダーまたは特定のプライマーおよび前コートの適用としてジェット機での適用のための強い新しい樹脂の考察です。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜインク付着力は最も重大なバインダー機能を妨げるか。
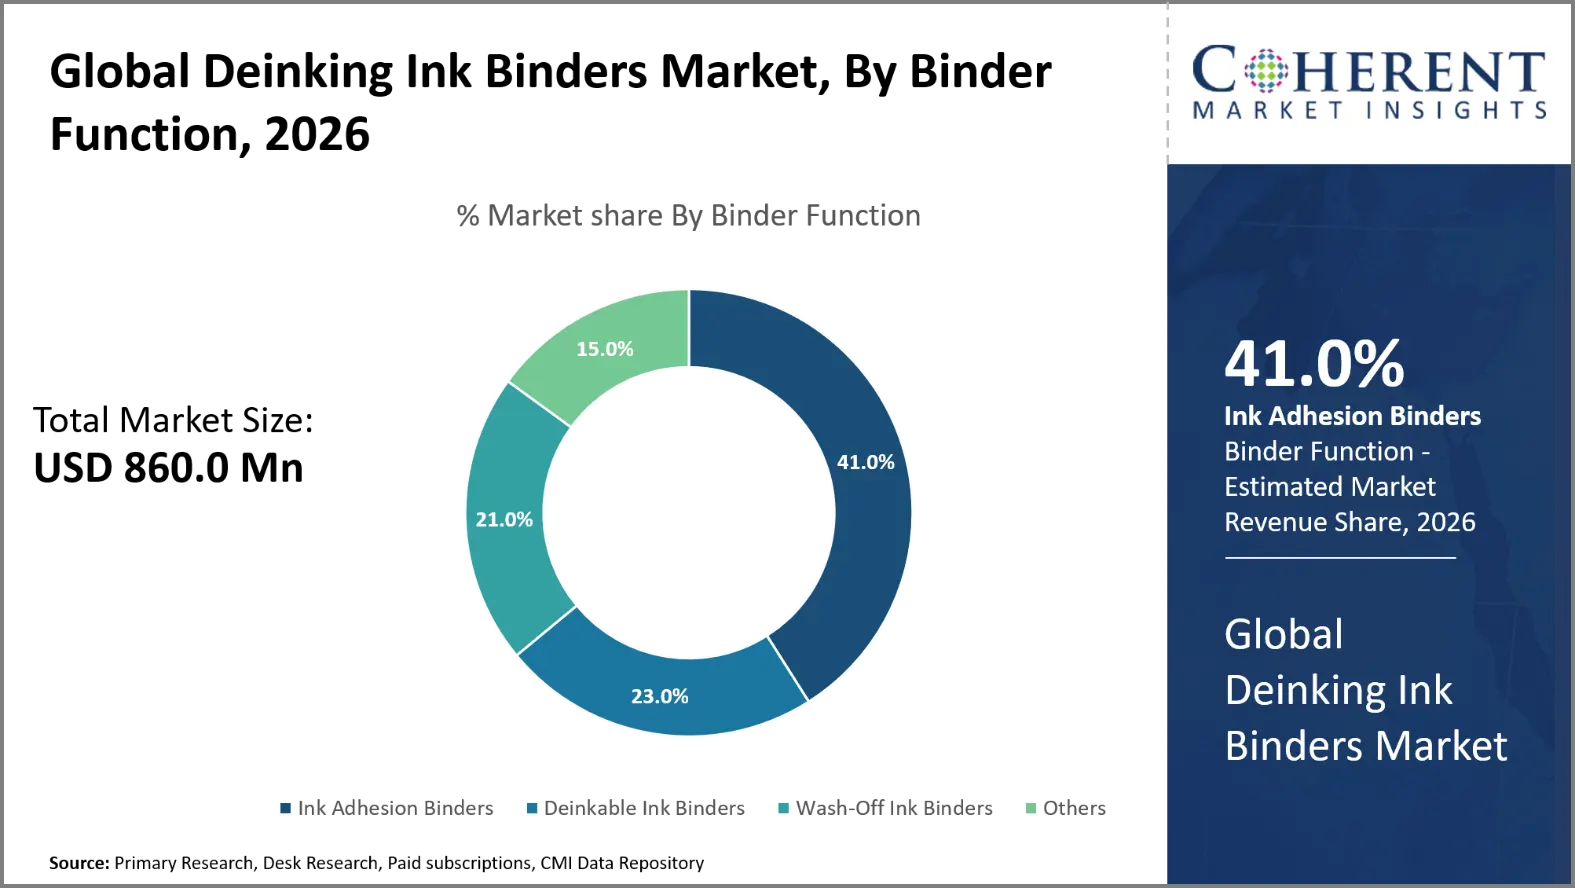
インク密着バインダーセグメントは、 41.0%の 2026年にインクバインダー市場シェアを脱いでいます。 プリント基板への顔料の取り付けを維持するため、インク密着バインダーが重要となります。 強い付着力はコーティングのインク、smearingおよびprematureの悪化の移動を除去します。 そのような資質は、処理、出荷および貯蔵の印刷物映像の質を保持します。 しかしながら、紙のリサイクル中に効果的なインクの取り外しにも対応しなければならない式を脱落させる必要があります。 メーカーは、リサイクル中に調整されたインクリリースで印刷粘度のバランスをとっています。 このバランスは、回収された繊維の品質とリサイクル紙のパフォーマンスに直接影響します。
2025年11月27日、RecyClassは、いくつかのニトロセルロースフリー印刷インキ技術のための肯定的なリサイクル試験結果を発表しました。 4つのポリウレタンベースの技術と1つのアクリルベースのインク技術に関する評価 ポリエチレンおよびポリプロピレンの適用範囲が広い包装のリサイクルのストリームとの互換性を評価するテスト。 テストされたインクはリサイクルされた餌かフィルムの質にマイナスの影響を示しませんでした。
水ベースの処方は、グローバル脱着インクバインダーを指しています マーケット
水系製剤のセグメントは、 37.0%の 2026年にインクバインダー市場シェアを脱いでいます。 水ベースの処方は、揮発性有機溶剤の必要性を制限するため、優勢です。 より低い溶媒濃度はよりよい労働条件およびより少ない汚染物質につながります。 これらの製剤はまた、印刷および包装産業の増加する環境基準を満たします。 水ベースのアクリルおよび他のポリマー バインダーはよい付着力および顔料の分散を提供します。 紙ベースの印刷アプリケーションとの相互運用性が向上し、商用利用率を高めます。 再生可能な包装の必要性を成長させれば水多用性があるバインダーの解決を開発する製造業者を更に押します。
2025年7月25日、ハブアグループプリントソリューションがHYDRO-X Contactを発売しました。 直接食品接触包装用途を対象とし、紙やフィルムベースの基板へのフレキソ印刷を可能にしています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合-包装および包装の廃棄物規則(PPWR)、規則(EU) 2025/40 |
|
中国 - 印刷インク、GB 38507-2020の揮発性有機化合物(VOC)の制限 |
|
インク バインダーの脱落 マーケット・ダイナミクス
マーケットドライバー
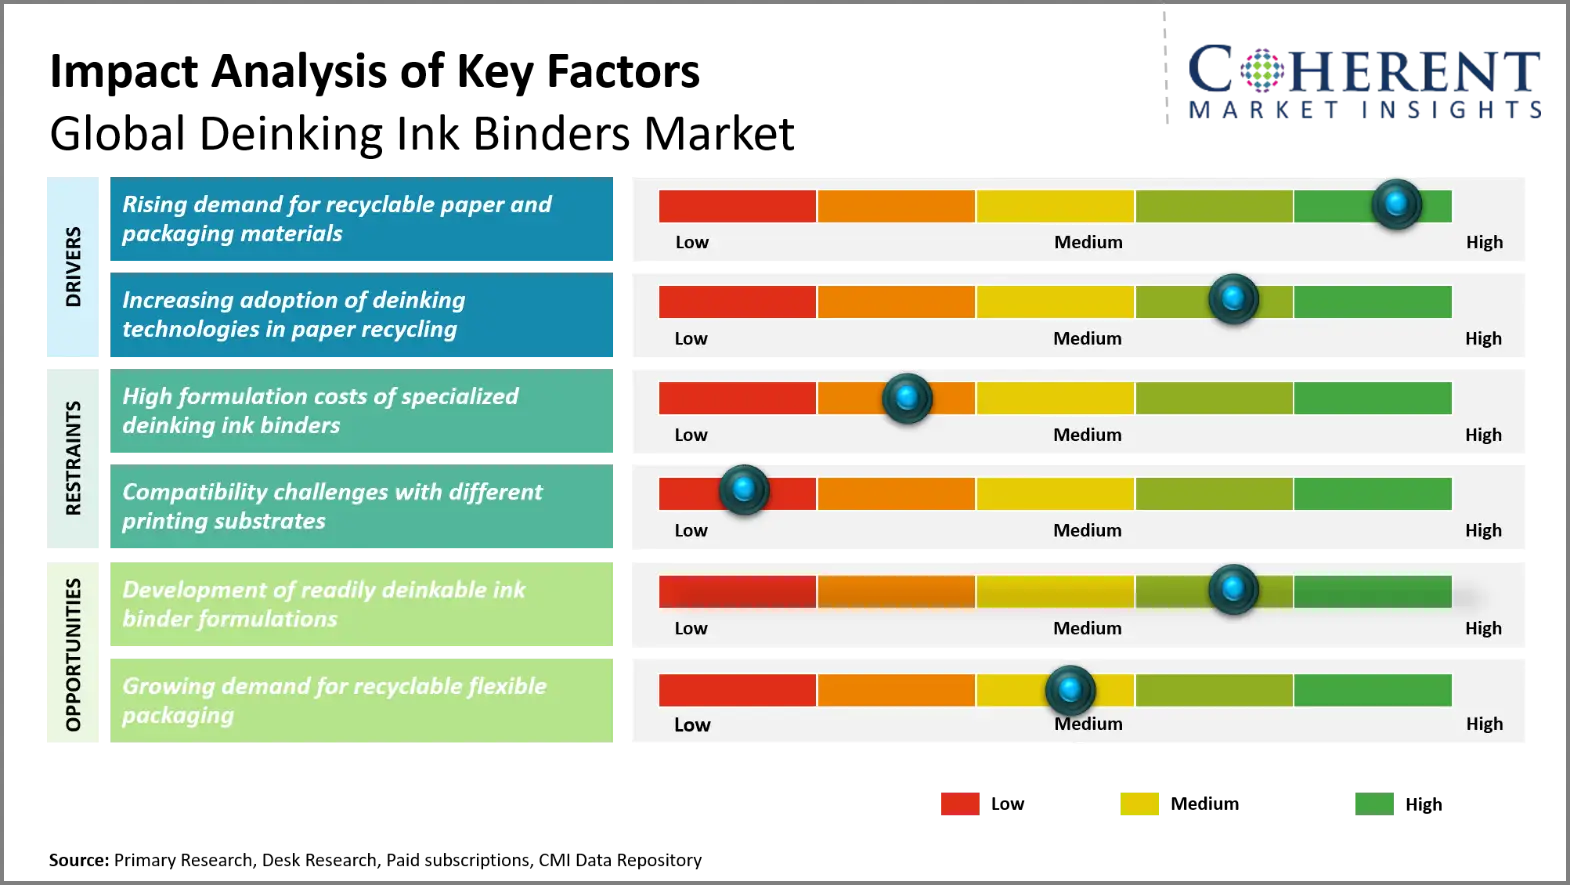
- 再生利用できるペーパーおよび包装材料のための上昇の要求: 再生可能な紙と包装材料の需要は、脱ink 互換インク バインダーの重要性が高まっています。 包装メーカーは、従来のプラスチックから離れて、再生可能な板紙や繊維ベースの代替品に向かって移動しています。 変化は、画像の品質を配信するインキを印刷しますが、効率的なリサイクルを妨げることはありません。 アクリル系ポリマーや水系ポリマーなど、規制密着性のあるバインダーメーカーがあります。 これらの化合物は、リサイクル中にインクを印刷し、回復された繊維品質を向上させるのに役立ちます。 包装会社で成長するサステイナビリティ・プレッジは、リサイクル可能な印刷技術への投資を促進します。 したがって、特殊なインクバインダーの需要はパッケージングアプリケーションで成長しています。
- 2025年2月28日、フタマキは、ヨーグルトや乳製品用のリサイクル可能なシングルコート紙コップシリーズ「ProDairy」を発売しました。 すべての製品は、10%未満のプラスチック包装を持っています。 その設計は酪農場の適用で必要な障壁そして食糧安全性能を維持します。
- 紙リサイクルにおける脱着技術の採用の増加: 高度な脱着技術を採用し、専門インクバインダーメーカーの機会を創出しています。 紙のリサイクル植物は浮遊、洗浄および酵素の脱inking に投資しています。 これらのシステムは、繊維が回復したときに既知の剥離特性で印刷インキを必要とします。 バインダーの製造業者は良い印刷の性能がまだインクから取除くこと容易であるポリマーで働いています。 水性製剤と配合されたアクリル分散剤は、より多くの開発焦点を得ています。 改善された脱inkingの効率はペーパー ミルがインク汚染を削減し、リサイクルされたパルプの明るさを改善するためにことを可能にします。 リサイクル紙の排出量は、適切なバインダー技術が求められます。
- 2025年7月24日、Lnzing Papierは大手脱落工場への投資を発表しました。 設備は水リサイクルおよび処置システムを高めました。 新しいセットアップは、回収された紙から印刷インキの除去を強化します。 システムは、リサイクル繊維の品質を改善し、代替回収繊維源を支援することを目的としています。
新興トレンド
- リサイクル可燃水性アクリルの開発 バインダー: メーカー開発 水性アクリルバインダー それはペーパー リサイクルの間に付着、よりよい顔料の分散およびより速いインク取り外しを調節しました。
- 影響: この改善は印刷性能を高め、有効なインク取り外しを可能にしま、より低い残りの汚染およびより高い質の回復されたペーパーに終ります。
- 市場の関連性: BASFおよびDowは水ベースの印刷の公式を促進するアクリルのポリマー技術を提供します。 ポリマー開発能力は、カスタマイズされたリサイクル対応バインダーソリューションの見込み客を提供します。
- 脱ink-Friendly 印刷インキ技術の高度化: 印刷インキ 製造メーカーは、基材の付着力と浮遊および洗浄操作の間にインクの成功した分離のバランスを作成するためにバインダー化学者に焦点を当てています。
- 影響: これらの方式は脱inkingの効率を改善し、より高い質のリサイクルされたパルプを作り出し、頑固なインク残留物の処理の課題を減らします。
- 市場の関連性: INGEDE評価方法論(方法11を含む)は、印刷製品の脱着性を評価するために適用されます。 このテストでは、バインドベンダーが処方開発中にリサイクルの互換性を実証するために促進します。
地域洞察
なぜアジアパシフィックはインクバインダーを脱着するための強力な市場ですか?
アジアパシフィックは、市場シェアを占める 42.0%の で 2026. アジアパシフィックは、リサイクル繊維製造の拠点として、紙包装の生産が進んでいます。 中国、日本、韓国、インドで再生紙加工産業を発展させました。 2024年に中国で再生パルプの出力は63.18万トンに達しました。 日本は2025年に67%の紙使用率を回復させました。 インド製紙業界は、廃紙およびリサイクル繊維からの生産の約74-76%を導きます。 これらの改良は、特殊脱着剤および適切なバインダー処方の使用に有利です。 地域メーカーは、浮遊効率、繊維洗浄、一貫したパルプの明るさをサポートするポリマーを必要としています。 包装のコンバーターはまた改善された印刷の両立性を要求する好ましい再生利用できるペーパー基質。
なぜ北アメリカの脱シンクインク バインダー 市場展示高成長?
北米は、CAGRで最速の成長を登録することが期待されています 11.0%(税抜) 予報期間を超えて。 地域は、 29.0%の 2026年にインクバインダー市場を脱着し、回収した紙回収ネットワークや大型リサイクル包装製造のメリットを享受。 アメリカ森林協会によると、約45万トンの紙が2025年にリサイクルされました。 米国工場は31.4万トンの再生紙を吸収し、新商品化しました。 集めた繊維の大きいシェアは容器板製造によって消費されます。 カナダはリサイクルされたニュースプリント、ティッシュおよび包装の製造の地域の必要性を満たします。 これらの用途では、印刷インキ、コーティング、粘着残渣を効果的に除去する必要があります。 バインダーの製造者は制御された付着および改善されたインク解放の特徴によってこの条件に対処できます。
グローバル脱着インクバインダー 主要国のための市場見通し
なぜ中国はDeinkingインク バインダー市場の主要なハブとして新興していますか?
インクバインダーを脱着させる中国の要求はリサイクルされたパルプおよび国内製紙工業の大規模な生産によって運転されます。 中国製紙協会は、2024年に紙と板紙の生産が136.25万トンに達したと述べました。 リサイクルされたパルプの生産は63.18,000,000トンに達しました、総パルプの使用法の55%を表します。 国内消費用廃紙を69.71万トンで回収。 これらのデータは、中国製紙工場の回収繊維加工の重要性を強調しています。 紙板包装およびリサイクルされた印刷の等級のための要求はより大きいインク分離を奨励しています。 バインダーのために、製造業者は浮遊および残余の公式のために適したアクリルのポリマーを目標とできます。
米国は、脱着インクバインダー市場のための次の成長エンジンですか?
米国の市場は、国内で回収された紙の消費と、リサイクル繊維製造インフラの確立による恩恵を受けています。 アメリカンフォレスト・ペーパー・アソシエーションのデータは、2025年に約45万トンのリサイクル紙を展示しました。 段ボールは33万トン以上を占めています。 回収した紙の半分がコンテナボードを作るために使われていました。 この濃度は、リサイクル可能なパッケージングにおけるバインダーのチャンスを増加させます。 混合された回収紙の流れからの一貫したインク除去も製紙工場で必要です。 サプライヤーは接着剤の汚染、インク片付けおよび浮遊性能に取り組むためにプロダクトを形作ります。 これらの規格は、プリンタインクメーカー、化学サプライヤー、リサイクル施設との協力を促進します。
ドイツ Deinking インク バインダー 市場分析とトレンド
ドイツ市場は、材料の品質に回復紙と高い要求の広範な使用によって特徴付けられます。 2024年、ドイツ環境庁は、紙産業の原料使用量の約84パーセントを回収した紙を回収したと述べた。 しかし、印刷インキ、粘着剤、紙添加物は、リサイクル業務の高度化を図っています。 これは制御されたインク分離を可能にするカスタマイズされたバインダーを可能にします。 包装および写実的なペーパー塗布では、ドイツのペーパー製造業者は回復された繊維の質を渡すために要求されます。 また、政府がより優れた浮遊と洗浄技術を開発し、リサイクルインフラを既に備えています。 欧州の既存のリサイクル手順と低残留化学と互換性により、バインダーサプライヤーが製品を差別化することができます。
日本脱落インクバインダー 市場分析とトレンド
先進的な回収紙回収ネットワークとリサイクルにおけるエンゲージメントの高い日本市場メリット 日本製紙協会は、回収紙利用率が2025年に67%であったと述べた。 同じ年の間に紙およびボール紙の回復率は81.3%に達しました。 印刷およびコミュニケーション ペーパーは有効な脱落を要求する実質的に回復された繊維の流れを発生させました。 日本の工場は、回収された紙の品質と資源の効率性を優先します。 これは、浮遊と洗浄の間に予測可能に分離するバインダーの可能性をもたらします。 製造者はリサイクルされた印刷のペーパー、オフィス ペーパーおよび塗被紙の回復塗布のための公式に焦点を合わせるかもしれません。
インドDeinkingインク バインダー 市場分析とトレンド
リサイクル繊維ベースの紙製造と包装グレードの生産の増加は、インド市場で利益をもたらす主要な要因です。 業界・内部取引の推進部門は、回収紙に対する大きな依存性を開示しました。 国内製紙生産の約7~76%の廃紙ベースの工場口座。 包装紙および板紙の使用は財政年2024-25のパーセントごとの7.668によってバラを付けます。 リサイクル二重板の消費も6.50%の成長を見ました。 このような改善は、脱着に適した特定のバインダー技術のためのチャンスを作成します。 インド製紙工場は費用効果が大きい式を必要とし、回復された繊維の明るさを高め、汚染物質の効率的な除去で助けます。 国内化学サプライヤーは、地方紙リサイクル条件に適したアクリル分散を開発することができます。
グローバル脱着インクバインダー市場 - 脱着アプリケーションにおけるアクリルVersusポリウレタンバインダー
性能メトリック | アクリルバインダー | ポリウレタン バインダー |
ポリマー化学 | アクリルおよびスチレンアクリルポリマー | ポリエステル系またはポリエーテル系ポリウレタンポリマー |
典型的なバインダーの塗布 | 水性フレキソ、グラビア、オフセット印刷インキ | 柔軟な包装、グラビア、フレキソ印刷、および選択した水ベースの印刷インキ |
インクフィルムの付着 | ペーパーおよび選ばれた上塗を施してある基質へのよい付着 | 紙・フィルム・非孔質への強い密着 |
フィルムの柔軟性 | ポリマー構成に応じて、高いへの適度 | 高い、特に適用範囲が広いポリウレタン等級と |
フィルム硬度 | ポリマー構成およびガラス転移の温度によって調節可能 | ハードセグメントとソフトセグメント化学による調整 |
新しく成長を生み出せるインクバインダー処方の開発方法 Deinking Ink Bindersマーケットの機会?
容易に脱着可能なインクバインダー製剤の開発は、高品質の回収紙の生産をターゲットとするポリマーメーカーの機会を作成します。 従来のバインダーは浮遊および洗浄の間に取り外すことに抵抗する永続的なインク フィルムを形作ることができます。 新しいアクリル分散と再設計されたポリマーシステムは、調整された付着、フィルム抵抗を減らし、インク粒子分離を増加させました。 脱着産業の国際協会は、脱着性スコアカードとINGEDE法11で印刷された項目を調べます。 これらの評価は、発売前にバインダー化学を精製するためにインクメーカーを押します。 BASF、ドウおよび他のポリマー製造業者はリサイクルされたグラフィック ペーパー、印刷された包装および回復された繊維の適用を支える専門にされたバインダーの技術に焦点を合わせることができます。
2025年5月6日、米国特許第12,291,051号を脱落したプライマー製剤に受領しました。 特許取得済みの組成物は、化学的に変更された機能グループとポリマーバインダーで構成されています。 これらの変化は、プライマー層が水性アルカリ溶液に溶解することを可能にします。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2018年4月16日 シグエルク 紙や板に水性フレキソ印刷用の新しいアクリルフリーインク「UniLEAF」を発売。 再生可能エネルギー含有量、カーボンフットプリントの有意な削減、エネルギー効率の向上、市場および規制要件との良好なアライメント、新規処方戦略を提供します。
- 2026年3月24日 アクテガ ACTExact 紫外線黒い藻のインク、カーボン陰性 Algae の黒い顔料と作り出される最初の紫外線フレキソ印刷インキの市場可用性を知らせて下さい。 今年初めに発表したワイーケアが主催し、そのイノベーションは、供給チェーンのラベルに藻類ベースのインクを商用化するために、国際的に初めての食品と飲料ブランドであることを明らかにした。
- 2025年3月18日 エボニック TEGO Res 1100、印刷されたプラスチックシートの脱着を加速するメタクリレートコポリマーコバインダーを導入しました。 ユーザーはインクをより速く取除き、既存の溶剤ベースの印刷インク方式と互換性があります。
競争力のある風景
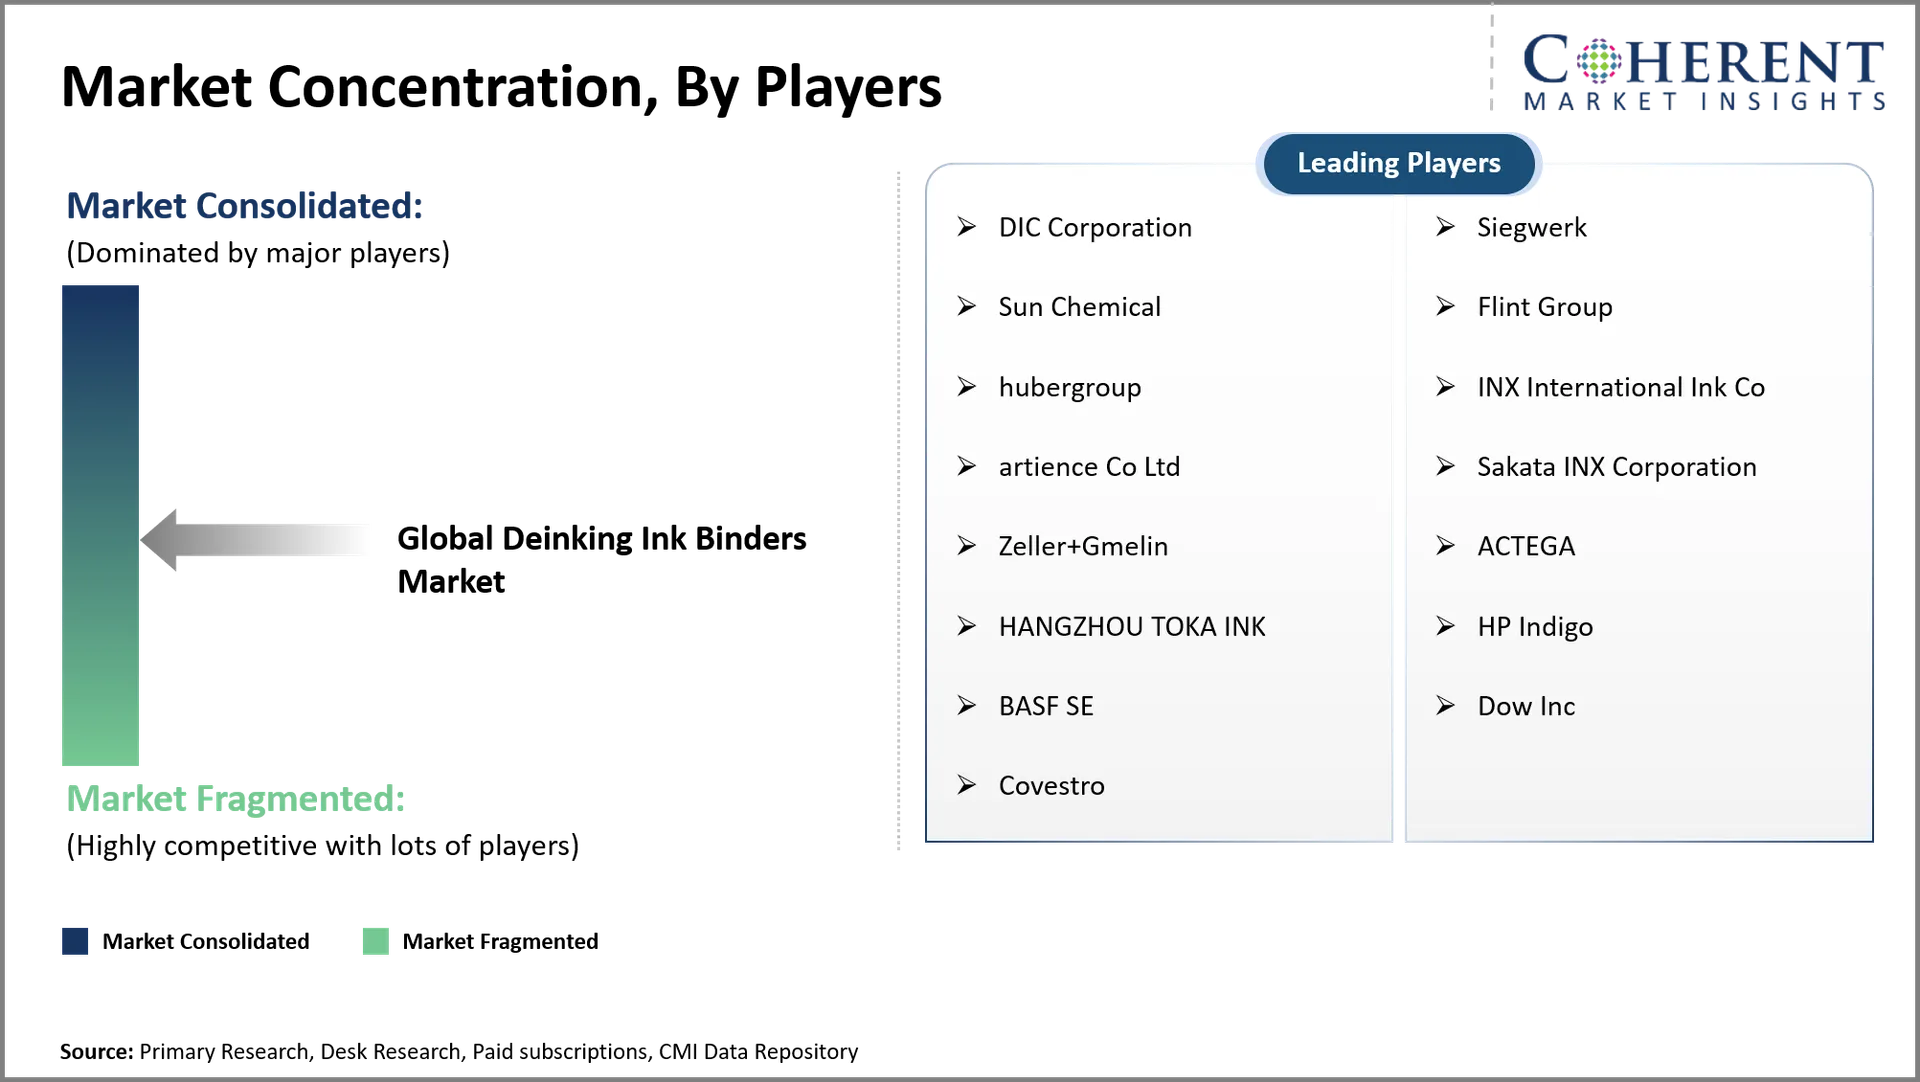
ポリマーの革新、公式の柔軟性および印刷の性能に基づいて専門の化学製造業者が競争し、世界的な脱シンクのバインダーの市場を支配します。 BASF SEのJoncrylアクリル樹脂のラインは競争環境でよく置かれます。 Joncryl 633はJoncryl 1698がボール紙の印刷のための大きい信頼性がある間ペーパー基質のよい不透明の水ベースのインクのために適しています。 そのJoncryl BRCラインは、少なくとも50%のバイオベースのコンテンツで再生可能なコンテンツ バインダーを提供します。 Dow Inc.は、アクリルポリマー技術と持続可能な紙包装コーティングでその位置を増加させます。 そのBLUEWAVE技術は再生可能な紙包装を可能にし、RHOBARR 320はリサイクルされた包装の適用の繊維の回復を高めます。 BASF、Dow、および他の専門ポリマー製造者は水ベースの化学、制御された付着、信頼性および再生可能な原料にますます焦点を合わせます。 競争の差別化は改善されたリサイクルの両立性と共に印刷の耐久性を渡すことに依存します。
脱着インクバインダー市場におけるトップメーカーと注目すべき製品
メーカー | バインダー化学 | 注目製品 | 主な特長 |
バックナンバー | アクリル | Joncryl 633の特長 | 高いオパシティ、よいresolubility、防水、こつの抵抗およびprintability |
ドウ | アクリル | RHOPLEX I-2350の特長 | 高い熱抵抗、光沢、剛さおよび低い妨害の特徴 |
コヴェストロ | アクリル | ネオクリルBT-26 | 水ベースの印刷処方の顔料の雑草、互換性および適合性 |
ルブリゾル | ポリウレタン | 潤滑剤 N440 | 強い基質の付着、狭い粒度分布、信頼できるジェット機および化学抵抗 |
マニピアルスペシャリティケミカル | ポリウレタン | ウェストトクリル MPU 504 | 印刷インキのための水性ポリウレタンバインダーとして設計 |
マーケットレポートスコープ
グローバル脱着インクバインダー マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 860.0 Mn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 11.20% | 2033年 価値の投射: | 米ドル 1,750.0 Mn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | 株式会社DIC、シーゲテクク、サンケミカル、フリントグループ、ハブヤグループ、INXインターナショナルインク株式会社、サーカタインキ株式会社、Zeller+Gmelin、ACTEGA、HANGZHOU TOKA INK、HP Indigo、BASF SE、Dow Inc、Covestro | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 脱inkingインク バインダー産業の未来は制御されたインク取り外しを用いる印刷の性能のバランスをとるポリマー設計によって決まります。 従来型高粘度製剤は、リサイクル対応のアクリル分散や改質ポリマーシステムからの競争がますますます増加します。 水ベースの技術は、紙板印刷およびリサイクルされたグラフィックペーパーのアプリケーション間で戦略的重要性を高めます。 顔料保持を犠牲にすることなくインクの剥離を制御することができるメーカーは、より強力な商用差別を開発します。 バイオベースのアクリルバインダーと低残留処方もより集中します。
- リサイクルされたボール紙、波形の包装および写実的なペーパー リサイクルのための水ベースのアクリルのバインダーは最も見通しを提供します。 リサイクル繊維ベースの紙の生産の見通しを探しているサプライヤーは、中国とインドを検討することができます。 ドイツと日本との復元紙の清潔さと加工の均一性に関する技術的に改善された処方の機会が存在します。 別の重要な消費者カテゴリは、再生可能な紙の代替品を探している柔軟な包装コンバータです。 サプライヤーは、異なる印刷技術と予測可能な浮遊行動と互換性を持つアクリルエマルジョンをターゲットにする必要があります。
- 控えめな処方微調整でコモディティ・バインダーを提供する代わりに、市場プレイヤーはアプリケーション固有のポリマーの作成に従事する必要があります。 企業は、製紙工場、インク整形器、脱着装置サプライヤーとの技術的なコラボレーションを構築する必要があります。 試験スケールの浮遊テストはプロダクト証明の重要な部分であるべきです。 製造者はインク取り外し、パルプの明るさ、残りのインク内容および繊維の回復で測定可能な改善を示すべきです。 オンサイトのテクニカルサポートと地域固有の処方の作成は、クライアントの保持を高めることができます。 また、将来の製品ラインナップを多様化する再生可能エネルギーモノマーや低残渣の添加についても、企業は探すべきです。
市場区分
- バインダー化学インサイト(Revenue、USD Million、2021 - 2033)
- アクリルバインダー
- ポリウレタン バインダー
- ポリエステル バインダー
- Styrene-Acrylic バインダー
- ビニールベースのバインダー
- バインダー機能の洞察(Revenue、USD百万、2021 - 2033)
- インク付着力のバインダー
- 脱インク バインダー
- ウォッシュオフインクバインダー
- その他
- フォーミュレーション型インサイト(Revenue, USD Million, 2021 - 2033)
- 水ベースの処方
- 溶剤ベースの処方
- UV硬化型処方
- バイオベースの処方
- 印刷プロセスの洞察(Revenue、USD百万、2021 - 2033)
- フレキソ印刷の印刷
- グラビア印刷の印刷
- オフセット印刷
- デジタル印刷
- スクリーンの印刷
- 潜在インサイト(Revenue、USD Million、2021 - 2033)
- ペーパーおよびボール紙
- 適用範囲が広いプラスチック フィルム
- ポリエステル フィルム
- ポリオレフィンフィルム
- ラベルおよび袖
- その他
- アプリケーションインサイト(Revenue、USD Million、2021 - 2033)
- 食品・飲料包装
- 消費者製品の包装
- 柔軟なパッケージング
- ラベルおよび収縮の袖
- 折るカートン
- 商業印刷
- 板紙包装
- 地域的インサイト(Revenue、USD Million、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- トピックス 会社案内
- シグエルク
- サンケミカル
- Flintグループ
- ハブアグループ
- INXインターナショナルインク
- 株式会社アーティエンス
- サカタ・インクス 会社案内
- Zeller+Gmelinの特長
- アクテガ
- 杭州 TOKA インク
- HPインディゴ
- バススSE
- ドウ株式会社
- コヴェストロ
ソース
第一次研究インタビュー
- インク バインダー メーカー
- 紙リサイクルプラントオペレーター
- 原料の製造者(Resins及びポリマー)
- 包装及び印刷 業界の専門家
雑誌
- パルプ&ペーパーインターナショナルマガジン
- Paper360°マガジン
- TAPPIジャーナルマガジン
- インクワールドマガジン
ジャーナル
- パルプ・紙科学ジャーナル
- バイオリソースジャーナル(Lignocellulosic Materials & Pulping)
- クリーナー生産ジャーナル(リサイクル&脱着研究)
協会について
- パルプ・製紙工業技術協会(TAPPI)
- 欧州再生紙協会(ERPA)
- エア・ストリーム改善のための国家評議会(NCASI)
- 製紙産業の連合(CPI)
パブリックドメインソース
- 米国環境保護庁(EPA)
- 欧州環境庁(EEA)
- 国連食糧農業機関(FAO)
- 世界銀行 - 産業サステナビリティ・リサイクルレポート
独自の要素
- ログイン データ分析ツール
- 過去10年間の情報源を既存のCMI
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
インクバインダー市場は、米ドル860.0で立つことが期待されています 2026年のMnは2033年までにUSD 1,750.0 Mnに達すると予想されます。
2026年から2033年にかけて、世界的な脱着インキバンダー市場が11.2%となるよう計画されている。
リサイクル可能な紙や包装材の調達需要と紙リサイクルにおける脱着技術の導入の増加は、世界的な脱着インキバインド市場の成長を促進する主要な要因です。
異なる印刷基材を使用した特殊な脱着インキバインドと互換性の課題の高い配合コストは、グローバルな脱着インキバインド市場の成長を妨げる主要な要因です。
バインダー化学の面では、アクリルバインダーセグメントは2026年に市場収益シェアを支配すると推定されます。
インクバインダーの脱着は印刷およびリサイクルの間に顔料を一緒に握り、インク付着を制御するポリマー材料です。
それらの化学的特性は、インクの剥離、残留汚染、パルプの明るさ、および回復された繊維の清潔に影響を及ぼします。