

自動車板金部品の市場規模と予測 – 2026 年から 2033 年
自動車板金部品市場はCAGR 6.3%で成長し、2026 年には1,429 億米ドルに達し、2033 年には2,715 億米ドルに達すると予想されています。自動車メーカーは、車両の生産を増やし、軽量、耐久性、コスト効率の高い製品を追求することで、自動車板金部品市場を拡大しています。 部品。 OICA によると、世界の自動車販売台数は 2025 年に 9,980 万台に達し、2024 年の 9,530 万台から 4.7% 増加しました。世界の自動車生産も 3.9% 増加し、2024 年の 9,270 万台から 2025 年の 9,640 万台に増加しました。
重要なポイント
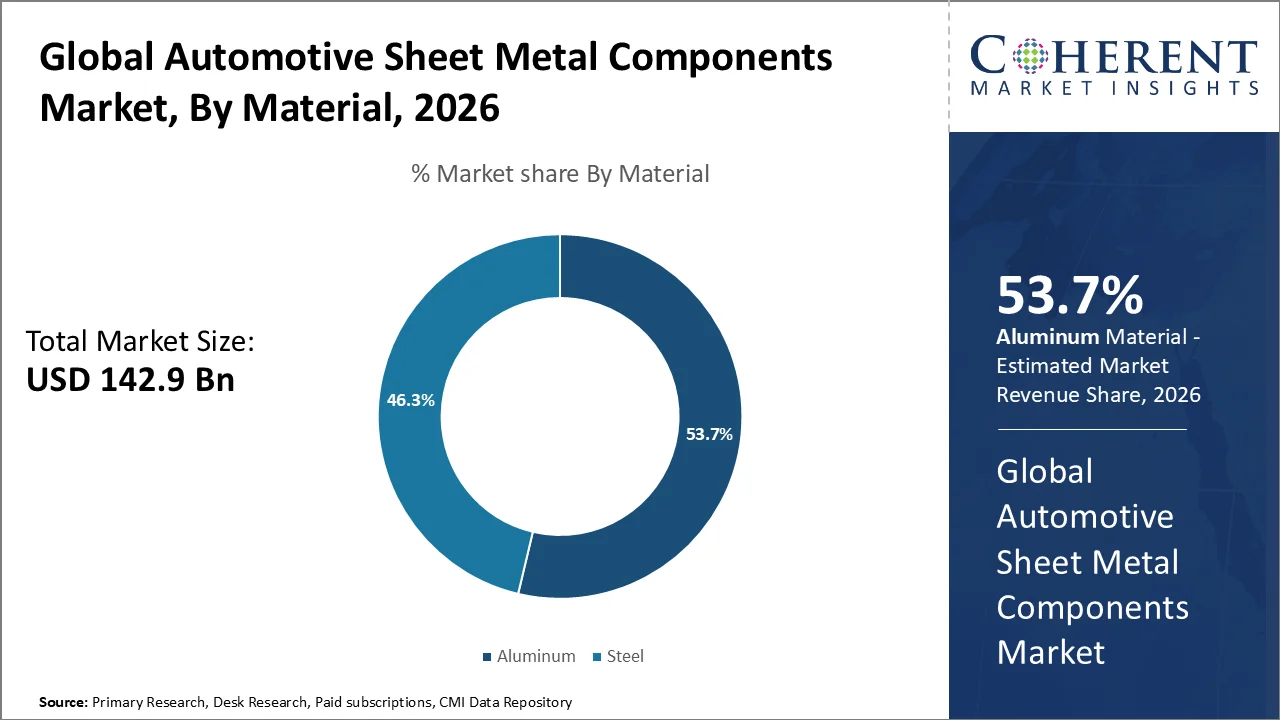
- アルミニウムは、車両の軽量化により、2026 年には最大の市場シェア53.7%を保持します。 車両重量を 10% 削減すると、燃費が約 6% ~ 8% 向上します。
- エンジンは、燃料効率の高いエンジンに対する需要により、2026 年には 42.6% という最大の市場を占めると予想されます。
- 自動車アフターマーケットの拡大により、卸売業者は 2026 年に 42.7% という卓越した市場シェアを獲得しました。 我々 の調査によると、ASEAN の自動車アフターマーケットは 2033 年までに 741 億 9000 万米ドルを超えると推定されています。
- アジア太平洋地域は、軽量車両の需要の高まりにより、2026 年には38.6%という圧倒的なシェアを獲得すると予想されています。 インドの軽自動車の需要は約 560~690 万台に達すると予測されています。
現在のイベントと自動車シートメタル部品市場への影響
現在のイベント | 説明とその影響 |
終身車 2025年 車両スクレーピングの必須プロデューサー責任について |
|
インド:PM E-DRIVEが電気車両の採用と製造を加速 |
|
セグメント情報
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
最大の市場シェアを必要とするアルミニウムはなぜですか?
アルミは2026年に最大53.7%の市場シェアを保持しています。 インドのアルミ生産量は、2030年度の3億トンから4億トンに増加し、適度な成長を反映しています。 自動車メーカーは、軽量材料の使用を増加させ、燃料効率を改善し、排出を削減することにより、自動車シート金属部品市場のアルミニウムセグメントで成長を促進しています。 ボディ パネル、フード、ドア、屋根および構造部品のためにアルミニウムを使用しており、強い強さに重量の比率および優秀な耐食性を提供します。 電気自動車の急速な成長は、メーカーが車両重量を減らすためにそれを使用し、運転範囲を拡張するので、さらにアルミニウム需要が増えています。 グローバル旅客EV販売は、電気車両採用の継続的な成長を示す2026年に23.3百万台に達すると計画されています。 アルミ合金、スタンピング、成形、接合、リサイクル技術の進歩により、自動車製造の活用も拡大しています。
最大の市場を保有するエンジン
2026年に42.6%の最大の市場を占めるエンジンは、高強度・軽量材料の採用に期待されています。 自動車用シートメタル部品市場におけるエンジンセグメントを駆動する先進エンジン技術を採用し、燃費効率の高いエンジンの需要を高めます。 自動車メーカーは、エンジンカバー、ヒートシールド、ブラケット、オイルパンなどの板金部品を組み入れ、耐久性を高め、熱を効果的に管理します。 商用車の生産およびハイブリッド車導入を増加させ、エンジン関連部品に対する需要が増えます。 年間約16.7万台、バン、バスは世界規模で製造され、ヨーロッパでは合計生産量18%(約3,08万台)を占めています。 また、厳しい排出規制は、エンジンの効率性を向上させるためにメーカーをプッシュし、スタンピング、成形、軽量材料の進歩により、コンポーネントの性能を向上させます。
どの分布 チャネルセグメントは市場を支配していますか?
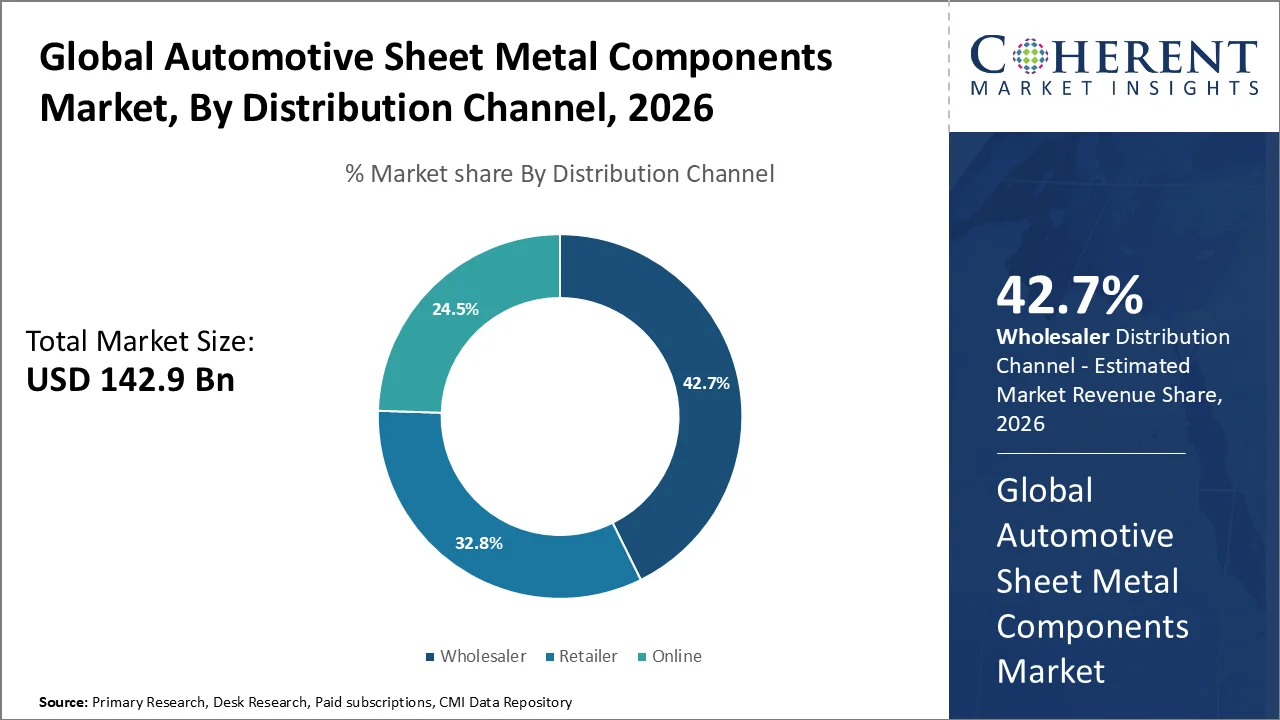
卸売業者は、2026年に42.7%の著名な市場シェアを獲得しました。 自動車用アフターマーケットの拡大、車両の所有権増加、および交換用ボディ部品の需要増加は、自動車シートメタル部品市場における卸売業者セグメントを燃料にします。 卸売業者は、効率的な在庫と流通ネットワークを維持しながら、さまざまなコンポーネントで修理店、小売店、および販売代理店を供給します。 ライジング車両の修理および衝突率はシートメタル部品のためのさらなる需要を高めます。 インドは450,000以上の道路事故を記録し、2022年に150,000以上の死亡率を記録し、道路交通事故の重要な公衆衛生への影響を強調しました。 独立した修理センターとデジタルB2Bプラットフォームは、製品の可用性を拡張し、調達を簡素化し、注文の達成を加速し、サプライチェーンの効率性を向上させることで、卸売業者の成長を促進します。
自動車板金部品市場動向
- アルミや高強度鋼などの軽量材の採用により、自動車メーカーが車両重量を削減し、効率性を向上させることができます。 米国エネルギー省は、車両重量の10%削減が約6%~8%の燃費を向上できると述べています。 軽量化はEVに特に関連しています。車両の質量を減らすことで、効率性を高め、バッテリーや電動モーターの重量を相殺できます。
- 車両の電動化を増加させ、軽量で構造的に設計されたシートメタルコンポーネントの新しい需要を生み出します。 世界的な電気自動車販売は、2025年に200万台を突破し、IEAによると世界中で販売されているすべての新しい自動車の約1分の1を表しています。 EVの生産の継続的な拡大は、重量、安全、耐久性、および包装要件のバランスをとった最適化された車両構造とコンポーネントの必要性が増加しています。
- EV電池の成長は専門にされた車構造および金属部品のための条件を拡大しています。 EV バッテリーの需要が 950 GWh を 2024 年超え、2023 年までに 25% 増加し、EV バッテリーの総需要の 85% 以上を占める電気自動車。 この成長は金属電池のエンクロージャ、構造部品、ブラケット、盾および他の押されたまたはelectrified車で使用される製造された部品の製造者のための機会を支えます。
地域洞察
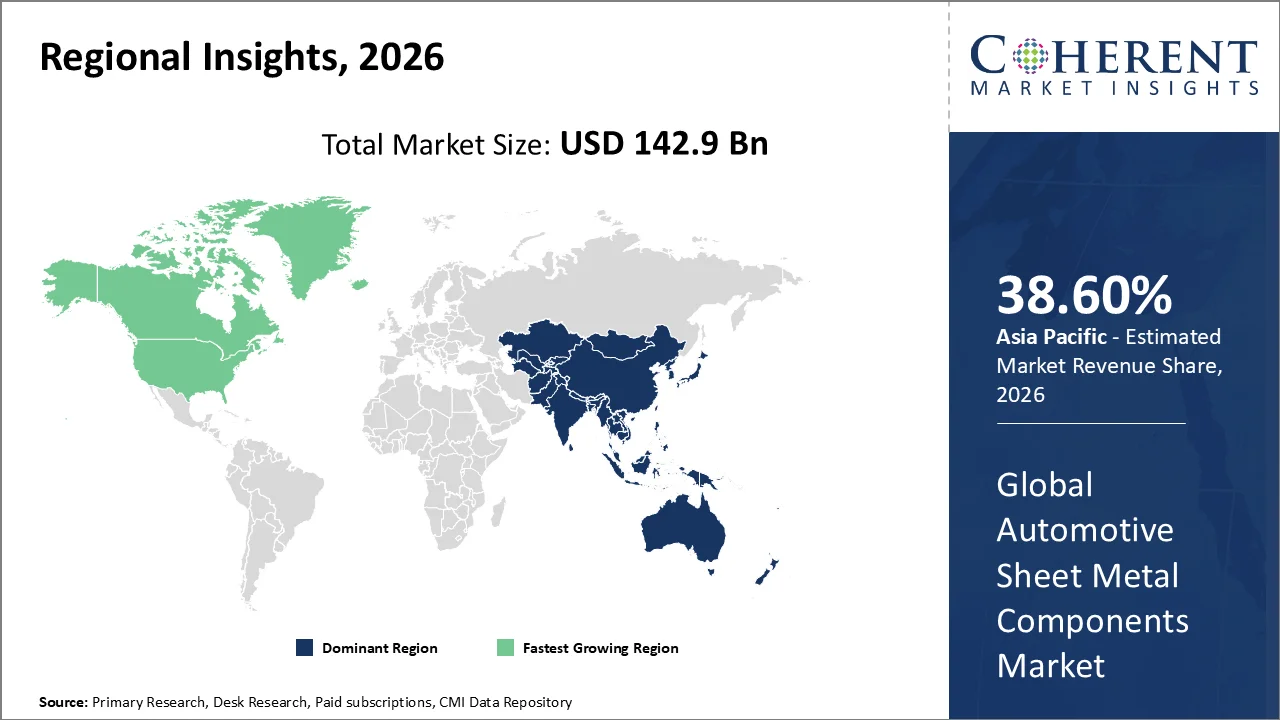
アジアパシフィックは、自動車OEMおよびTier-1サプライヤーの強い存在に恵まれています
2026年、アジアパシフィックは、38.60%の株式を獲得する見込みです。 車両生産を拡大し、自動車販売を増加させ、アジア太平洋自動車シート金属部品市場を牽引する製造インフラへの投資を増加させました。 中国の自動車産業は、2024年に31.43百万車両販売を記録し、約27.56万人の乗用車を含みます。 中国、インド、日本、韓国、東南アジアを横断する旅客および商用車に対する需要が高まり、板金部品の必要性が高まります。 強力な地域の自動車サプライチェーン、コスト競争力のある製造能力、および成長する電気自動車の生産さらなるサポート市場拡大。 車両製造とローカリゼーションを推進する政府の取り組みは、スタンピング、成形、溶接、自動化の進歩により、生産効率とコンポーネントの品質を向上させます。 たとえば、GAMECOはコンポジット・リペア・センター(CRC)を設立し、コンポジットや板金部品の構造補修、エンジニアリング、オーバーホール、AOGサポートを提供しました。
北アメリカの自動車シートの金属部品市場の傾向
車両生産の上昇、軽量・燃費効率の高い車両の需要増加、先進的な製造技術の急速な採用により、北米自動車シート金属部品市場を牽引。 自動車メーカーは、自動車の安全、耐久性、性能を向上させるために、高強度鋼とアルミニウム部品を使用しています。 成長する電気自動車の生産はまた電池のエンクロージャおよび構造部品を含む専門にされた薄板金の部品のための要求を高めます。 強靭なアフターマーケットの需要, 技術のスタンピングと成形の革新, 地域の自動車製造における継続的な投資は、さらなる市場拡大をサポートしています. たとえば、2026年7月、Belinkerは韓国の先進的な製造能力を持つ米国企業をつなぐグローバルサービスであるBelinker Manufacturingを拡張しました。
中国自動車シート金属部品市場動向
中国の自動車シートの金属部品は強い車の生産、拡大の電気自動車の製造業およびライト級選手、耐久ボディ構造のための上昇の要求からの市場の利点を販売します。 新しいエネルギー車および高度の製造業を支える政府のイニシアチブは自動製造業者および製造者に押すこと、形成および精密金属の技術に投資することを励ます。 2026年6月、中国は、車両の貿易イン、充電インフラ、アフターサービス、農村の消費者に合わせたモデルを中心に、農村地域での新しいエネルギー車(NEV)の採用を加速するために全国的に取り組みを開始しました。 乗客および商用車のための消費者需要を増加させ、コンポーネントの要件を増加させます。 中国の確立された自動車供給の鎖、巧みな労働力およびオートメーションの採用は製造業の効率を改善します。 さらに、自動車メーカーやサプライヤーは、コンポーネントの調達と拡大をますます加速させ、市場全体で新たな成長機会を生み出します。
米国自動車シート金属部品市場動向
軽量・耐燃性に優れた車両の需要が高まり、車両の稼働率が向上 電気自動車 採用は米国自動車シートの金属部品市場を運転します。 2026年7月、サステナブルエネルギーセンターが発表した記事によると、2010年以降、米国で8.2万以上のプラグイン電気自動車が販売されています。 自動車メーカーは、板金部品の需要が増加する高度な製造施設に投資しています。 車両安全および排出のための規制要件は、メーカーが高強度および精密加工部品を採用することを奨励します。 一方、SUV、ピックアップトラック、商用車は市場拡大をサポートし、スタンピング、成形、溶接、自動化の進歩により、業界の発展を強化しています。
自動車板金部品業界における主要企業
自動車シートの金属部品の主要なプレーヤーのいくつか Larsen Manufacturing、一般スタンピング&金属加工株式会社、Aleris Corporation、Mayville Engineering Company Inc.、Cramer Group、O’Neal Manufacturing Services、Omax Auto Limited、Novelis、Inc.、Frank Dudley Ltd.、 Jobro シートメタル技術 AB、株式会社アマダおよびPaul Craemer GmbH。
ニュース
- 2026年4月 首相 Sifi Ghriebは、Batnaの工場プロジェクトを立ち上げ、Algerian President Abdelmadjid Tebbouneに代わってWilayaへの訪問中に成形された金属部品やコンポーネントを製造しました。
マーケットレポートスコープ
自動車シートの金属部品レポートの適用範囲
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 142.9 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 6.3% | 2033年 価値の投射: | 米ドル 271.5 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | Larsen Manufacturing、一般スタンピング&金属加工株式会社、Aleris Corporation、Mayville Engineering Company Inc.、The Cramer Group、O'Neal Manufacturing Services、Omax Auto Limited、Novelis、Inc.、Frank Dudley Ltd、Jobro Sheet Metal Technology AB、Amada Co. Ltd、Paul Craemer GmbH | ||
アナリストオピニオン
- U.S.車輌の生産は、自動車用板金部品向けの根本的な需要エンジンです。 米国の新車市場は2025年に約16.3億台に達し、2019年から最も強い販売年となりました。 私のビューでは、この生産拠点は、すべての車両がスタンピング、成形、溶接、構造金属部品を必要とするため、短期技術の傾向よりも板金部品のためのより耐久性のあるデマンドドライバを提供します。
- 軽量化とクラッシュ性能は、単により多くの金属ではなく、より洗練された板金に向かって自動車メーカーを押しています。 高度な高強度鋼は、メーカーが構造の剛さとクラッシュ保護を維持しながら材料厚さを減らすことができるので、戦略的に重要です。 現代の車両構造は、利用可能なAHSSポートフォリオが2017年に38グレードから70グレードに拡大している間、最大60% AHSSを含むことができます。
- EV採用はコンポーネントの要件を再構築していますが、従来の自動車シートメタルの簡単な交換サイクルとして電気化は見ません。 米国EV販売は、シャープな4四半期の減速にもかかわらず、レコードの2番目の最高の年を表す2025年にほぼ1.3百万単位に達しました。 実際の機会は、再設計されたバッテリーエンクロージャ、ボディ構造を強化、クラッシュマネジメントシステム、軽量ボディアーキテクチャにあります。 WorldAutoSteelのスチールE-Motiveの研究は、例えば、1,500-2,000を使用する MPa AHSSグレードは、構造の整合性を改善し、クラッシュ中に電池を保護しながら車両の重量を削減します。
- 製造技術は、米国板金サプライヤーの決定的な競争要因です。 業界は、デジタル検証済みの成形、高度な溶接、自動検査、プロセスシミュレーションに向け、ツーリングエラーや生産損失を削減します。 ワールドワールド AutoSteelの最新のエンジニアリングガイダンスは、特に「First-time-right」ボディ・イン・ホワイト開発を強調し、メーカーは物理的ツーリングにコミットする前にプロセスを事実上検証します。 材料の専門知識と自動化とシミュレーション機能を組み合わせたサプライヤーは、主に製造コストで競合する企業よりも、より価値のあるプログラムをキャプチャする必要があります。
市場区分
- 素材の種類(Revenue、USD Bn、2021-2033)
- アルミニウム
- スチール
- 用途別(Revenue、USD Bn、2021-2033)
- インテリア
- ドライブトレイン
- エンジン
- 外部リンク
- シャシー
- 配布チャネル(Revenue、USD Bn、2021-2033)
- 卸売業者
- リテール
- オンライン
- 地域別(Revenue、USD Bn、2021-2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- メキシコ
- アルゼンチン
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- フランス
- イタリア
- スペイン
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 中央アフリカ
- 北アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 自動車OEMの調達および調達の専門家
- Tier-1 および Tier-2 自動車部品メーカー
- 板金加工・加工会社
- 自動車ボディインホワイト(BIW)コンポーネントサプライヤー
- 自動車部品販売代理店およびチャネルパートナー
- 原料の製造者、鋼鉄およびアルミニウム生産者を含む
- 自動車製造、スタンピング、成形、製造に特化した業界の専門家
- 自動車用部品製造施設からの生産・運用・エンジニアリング・サプライチェーンの専門家
データベース
- 国連コントラッドデータベース
- 世界統合取引ソリューション(WITS)
- 国際貿易センター(ITC)トレードマップ
- 世界銀行データ銀行
- OECDの特長 データデータ
- 国際通貨基金(IMF) データデータ
- 米国国際貿易委員会(USITC)データウェブ
- ユーロスタット
- 国家統計データベースと政府の取引データベース
- 関連する国の機関によって維持される自動車生産、登録および貿易データベース
雑誌
- 自動車ニュース
- 自動車製造 ソリューション
- メタルフォーミングマガジン
- 現代機械店
- ファブリケーター
- 自動車の世界
- SAE メディア掲載
- 業界固有の製造と金属加工雑誌
ジャーナル
- サイネージ 国際技術ジャーナルと出版物
- 自動車技術国際ジャーナル
- 材料加工技術ジャーナル
- 製造プロセスジャーナル
- 先端製造技術国際ジャーナル
- 素材・デザイン
- 機械工具・製造の国際ジャーナル
- 生産工学および関連共同レビュー製造ジャーナル
新聞
- 経済の時代
- ビジネススタンダード
- 金融タイムズ
- ウォールストリートジャーナル
- ロイター
- ヒンズー教のビジネスライン
- インドのタイムズ
- 自動車製造、貿易、工業生産に関する地域および国内ビジネス新聞
協会について
- 自動車技術者協会(SAE International)
- 自動車部品メーカー協会(ACMA)
- 自動車メーカーの国際機関(OICA)
- アメリカンアイロン・スチール・インスティテュート(AISI)
- スチールメーカー協会(SMA)
- 欧州自動車メーカー協会(ACEA)
- 自動車産業アクショングループ(AIAG)
- 板金加工国際連合(IFPS)
- インド商工会議所連合(FICCI)
- インド産業連合(CII)
パブリックドメインソース
- 政府自動車生産および登録統計
- 自動車、産業、貿易および交通機関の責任の国民の大臣そして部門
- 中央銀行および全国統計局
- カスタムおよび国際取引統計
- 国連産業・貿易統計
- 世界銀行とOECD経済指標
- 政府の出版物、規制の出願、および産業政策文書
- 自動車OEMおよび部品メーカーの年次報告書および投資家の発表
- 車両の生産、販売、輸出、輸入統計
- 自動車製造に関する技術基準、規則、環境方針を広く公開
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
自動車シートの金属部品 市場は、米ドル142.9で6.3%のCAGRで成長することを期待しています 2026年のBnは2033年のUSD 271.5 Bnに達すると予想されます。
自動車シートの金属部品は押すこと、形成、曲がること、切断、溶接および結合のようなプロセスによって製造される金属部品です。
鋼は、強度、耐久性、成形性、およびコスト効率のために、特に高度な高強度鋼(AHSS)、優勢材料を維持します。
主要な運転者は車の生産、軽量車のための要求、電気自動車の採用、厳しい安全条件を含み、高力材料の使用を高めます。
電動車両は、特殊な構造部品、バッテリーエンクロージャ、ボディ保護、クラッシュマネジメント構造、および軽量ボディ部品に対する要求を作成します。
軽量化は、安全と性能を維持しながら、メーカーが車両の効率を改善するのに役立ちます。