
世界の自動車軸受け市場 サイズと予測 – 2026 に 2033
世界的な自動車用軸受市場は、 ツイート 28 ベン に 2026 へ 米ドル 37.50 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 4.3% 2026年~2033年 低摩擦軸受け技術のための成長の要求は市場成長を運転します。 2024年9月18日、NSK株式会社が、新たな低摩擦ハブユニットベアリングを開発したことを発表しました。
世界の自動車軸受け市場の主テイクアウト
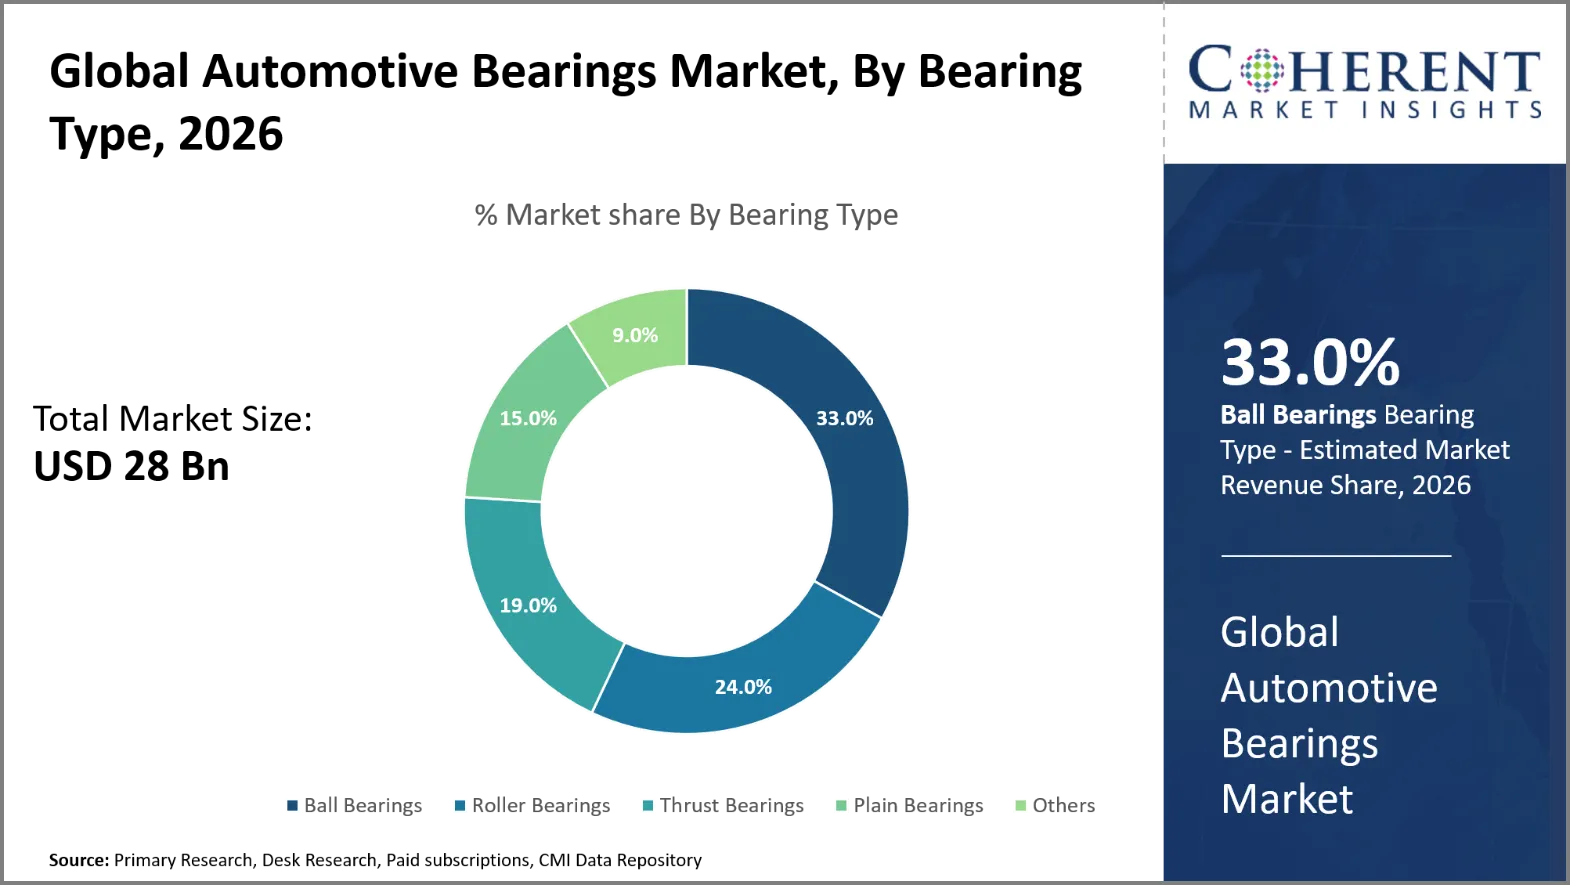
- ボールベアリングのセグメントは、 33.0%の 2026年のグローバル自動車軸受の市場シェア。 自動車アフターマーケットサービスの拡大は、セグメントの成長を推進しています。 2025年1月31日、SKF India Limitedは、19州の100以上の都市でモバイルバンキャンペーンを開始しました。 8,000以上の2輪技を対象とするプログラム。
- スチールのセグメントは、キャプチャすると推定されます 44.0%の 2026年の市場シェア。 センサーインテグレーテッドベアリングの採用増加は、セグメントの成長を大きく推進しています。 2026年1月、NTN Corporationは自動3代ハブ軸受け設計システムに機械学習を導入しました。
- 乗用車セグメントは、捕獲する推定される ファックス: 86-755-335 2026年の市場シェア。 軽量自動車部品の需要拡大は、セグメントの成長を大きく推進しています。 NSKは2025年3月、電気自動車駆動ユニットの小型軽量深溝ボールベアリングを発表しました。
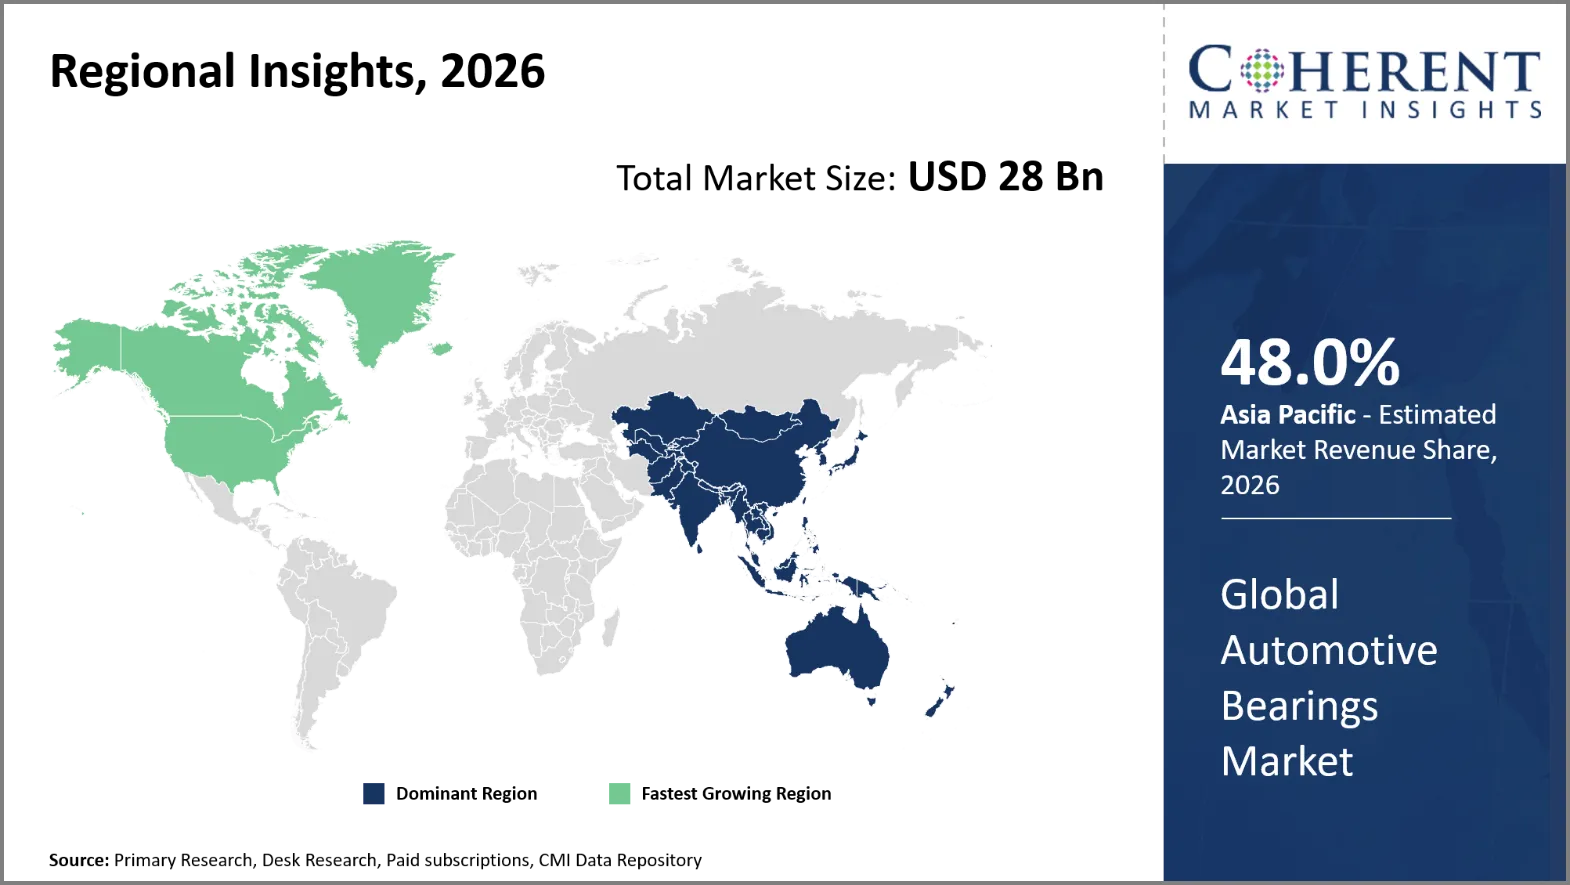
- アジアパシフィックは、2026年の自動車用軸受市場を市場シェアで支配する見込み 48.0%のお問い合わせ アジアパシフィックにおける予測保全技術の活用は、地域市場の成長を牽引しています。 2026年4月22日、ベトナムのヒューマノイドロボットメーカーVinMotionと提携 パートナーシップは、アクチュエータの最適化、条件監視、および予測保守のための共同データ収集を含みます。
- 北米は、 23.0%の 2026年にシェアし、予測期間で最速成長を記録する予定です。 北米の自動運転車向け高度なベアリングソリューションの開発は、地域市場の成長を促進しています。 2026年1月8日、NTN Corporationは3世代ハブベアリング用の人工知能支援自動設計システムを導入しました。
セグメント情報
なぜボールベアリングは、グローバル自動車ベアリング市場を支配していますか?
ボールベアリングセグメントは、 33.0%の 2026年のグローバル自動車軸受の市場シェア。 ボールベアリングは、摩擦の低減に有効であるため、高速自動車用途で一般的に使用されています。 車輪、伝達、電気モーターおよび補助システムで滑らかな機能を可能にする設計で密集しています。 車両プラットフォームの均一な設計と広い可用性もメーカーを支援します。 高回転速度と低エネルギー損失に耐えることができるベアリングの需要も増加車両の電動化と増加しています。 これらの特徴はボール ベアリングを現代車エンジンおよび車輪の端の適用のための特によい適合させます。
2025年3月26日 NSK株式会社 電動車両駆動ユニット用小型・軽量深溝ボールベアリングの開発を発表しました。 電気自動車の運転範囲をさらに高める努力では、EVドライブユニットで使用されるディープ溝玉軸受は、小型化、軽量、幅減少、摩擦低減、高速性能の面でさらに最適化する必要があります。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ鋼鉄は最も好まれる材料ですか。
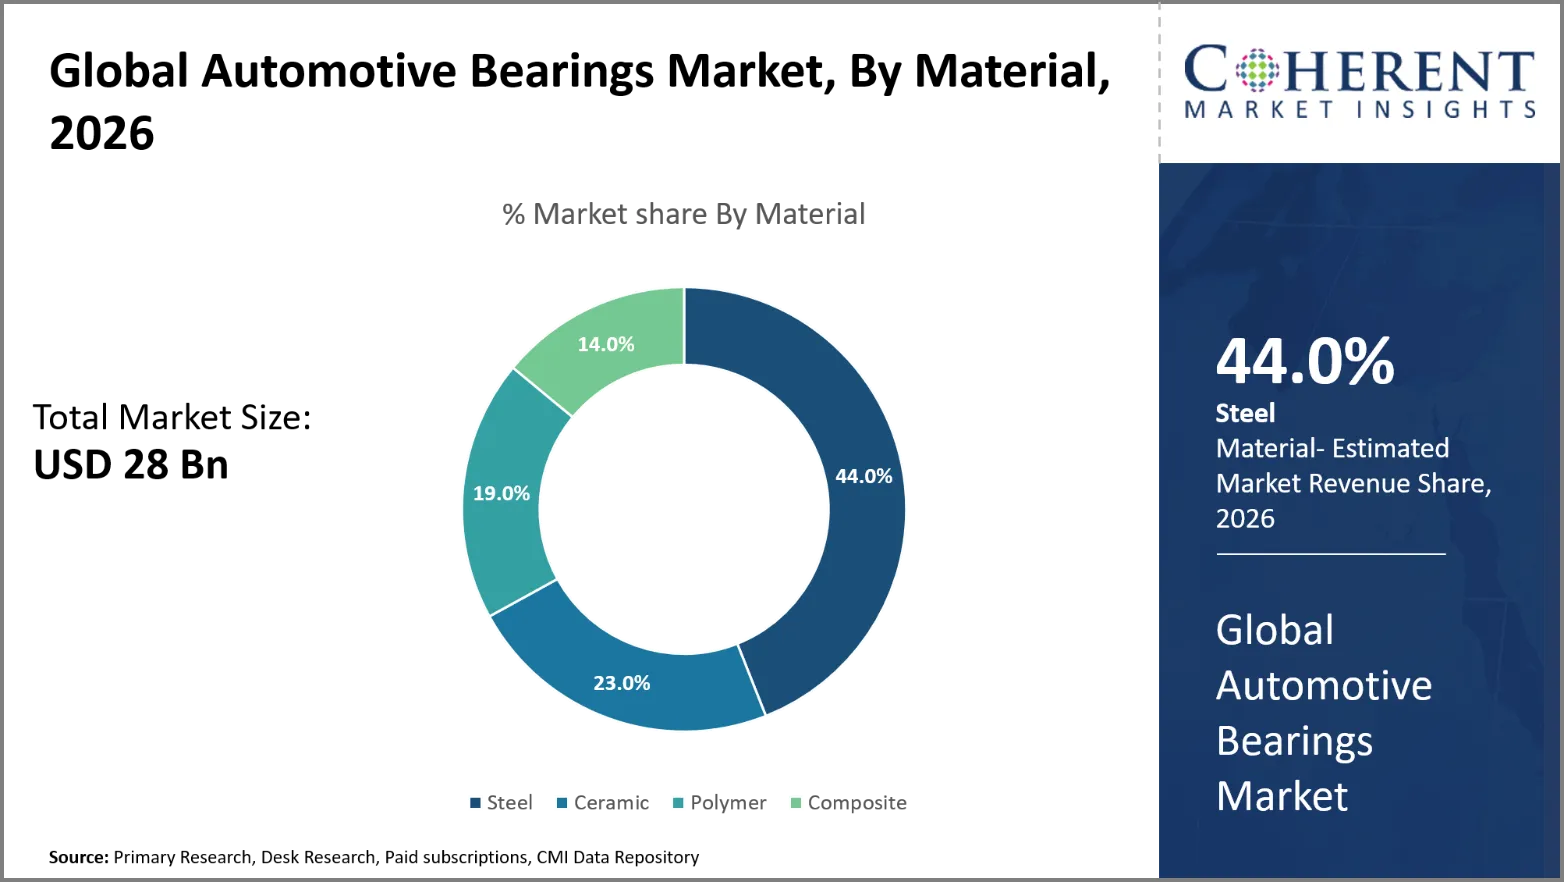
スチールセグメントは、 44.0%の 2026年のグローバル自動車軸受の市場シェア。 自動車用途では、鋼は、優れた強度、耐久性、および繰り返しの機械的負荷に対する耐性を提供します。 高接触圧力を許容する能力は、過酷な動作環境下で信頼性の高いベアリング性能に貢献します。 自動車用軸受け部品は部品の硬度、疲労の抵抗および寸法安定性を改善します。 スチールはまた、圧延部品や軸受のレースの高生産量の製造を可能にします。 そのような資質は鋼鉄に車輪ハブ、transaxles、エンジンおよび電気自動車のパワートレインのためのよい適合させます。 例えば、2025年に自動車用途向け第5世代LFT-Vテーパーローラベアリングを開発。 会社は摩擦トルクを減らすためにおりの構造および内部軸受け幾何学を最大限に活用しました。 軸受けは繰り返された機械負荷に露出される伝達および差動のために設計されています。
乗用車は、グローバル自動車用ベアリング市場を指しています
乗用車両のセグメントは、 ファックス: 86-755-335 2026年のグローバル自動車軸受の市場シェア。 乗用車は車輪ハブ、伝達、エンジン、操向システムおよび電気運転訓練を渡る軸受けを要求します。 自動車用軸受け部品は世界的な乗客車の生産からの元の装置の条件を続けます。 車両の所有権が増加し、車両が長期にわたってサービスされているため、交換の必要性が増加します。 電動乗用車の使用も、専門家の高速および低摩擦軸受けの必要性をエスカレートします。 これらの広い適用は乗客車のプラットホームの重要な軸受け消費を運転します。 例えば、ティムケン社は、2025年に乗用車・軽車両用車用車種をコンパクトに開発し続けています。 自動車製品は、負荷容量、耐久性、梱包ニーズの減少に重点を置いています。 また、ドライブトレインやホイールエンド用途向けのテーパーローラーベアリング技術を開発しています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合 - ユーロ7規則(EU)2024/1257 |
|
米国 - フェーズ 3 ヘビーデューティ車のための温室効果ガス規格 (40 連邦規則のコードは 1036 と 1037) |
|
自動車用ベアリング市場ダイナミクス
マーケットドライバー
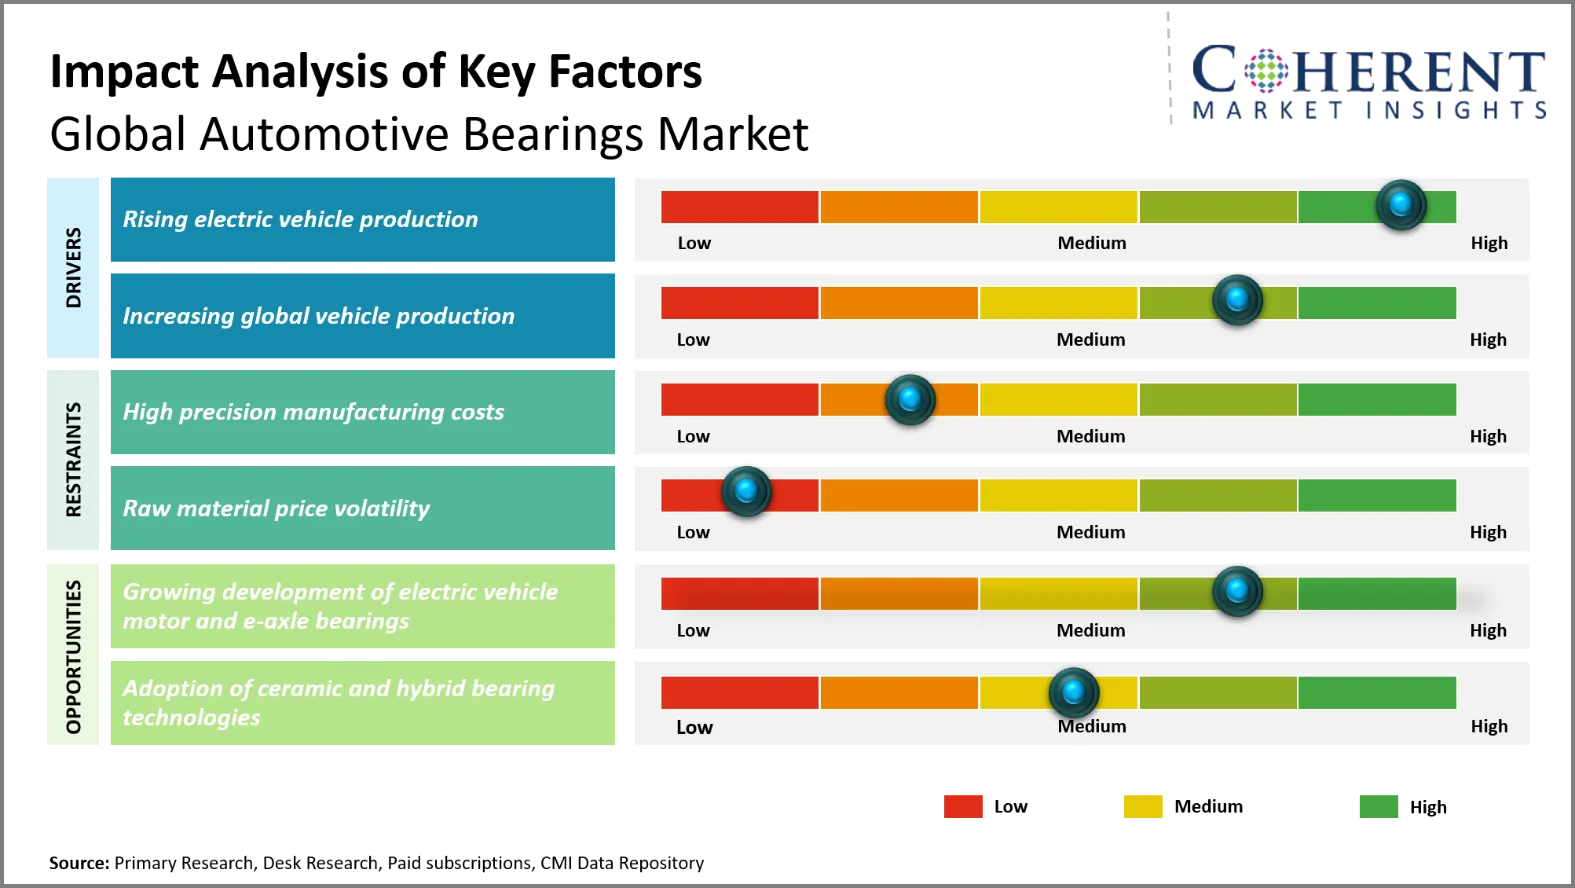
- 上昇電気自動車の生産: 電気モーター、電子車軸、車輪ハブおよび伝達で使用される専門家軸受けのための高める電気自動車の生産ドライブ要求。 従来の回転数よりも高い回転数での電動ドライブトレイン機能。 高い熱および電気性能の低い摩擦軸受けのための必要性を高めます。 電気自動車の増殖生産は、生産者をより良い効率と耐久性で軽量なベアリングを設計するために運転します。 これらの技術基準は、先進的な自動車軸受の生産者のための追加の見通しも生成します。 2026年7月30日、マヒンドラとマヒンドラは、次の5年間、電気自動車の生産能力を2倍にする計画を発表しました。 電動スポーツ用車両の需要が高まっています。
- 世界的な車両生産の増加: エンジン、トランスミッション、ホイール、ステアリングシステム、サスペンションアセンブリのベアリングの需要が高まっています。 自動車メーカーや部品サプライヤーからオリジナル機器の需要を高まる高車輌生産。 新興国の出力が増加し、ローカライズベアリング製造および供給ネットワークの需要が増加しました。 自動車のアフターマーケットチャネルを横断する追加の交換需要は、車両人口の増加によって作成されます。 この組み合わせは、多数の車両セグメントにわたって自動車軸受の継続的な需要をサポートします。 2026年5月11日 トヨタ自動車株式会社 インド・マハラシュトラ州のビドキン工業団地に新トヨタカーロスカルモーター工場を建設予定 2029年半ばに生産を開始し、インド市場におけるトヨタの事業拠点を強化するなど、新たな施設が期待されています。
新興トレンド
- 電気自動車軸受け革新: メーカーは、高速電動モーター、電子車、トランスミッションに適したベアリングを開発しています。 これらの項目により多くの電気絶縁材、よりよい潤滑、改善されたシーリングおよびより少ない摩擦があります。 国際的に電気自動車の普及は、これらの開発をユニークな運用条件で推進しています。
- センサーの統合 軸受けシステム: 自動車ベンダーは、速度、温度、振動、車輪の状態をリアルタイムで監視するために、ベアリングアセンブリ内のセンサーを埋め込む。 これらのスマートな技術は改善された運転者の援助を提供します、 予測メンテナンス 部品の複雑性を低下させ、車両の耐久性を高めている間および電子安定性の特徴。
- 軽量軸受け開発: ベアリングメーカーは、最適化された幾何学、改善された鋼および代替材料で、軽量設計に積極的に投資しています。 重量削減は車両の効率性を高めますが、容量や耐久性の損失を必要としません。 この傾向は特に重要です 電気自動車エネルギー使用量を下げるところが最優先です。
- 高度な潤滑技術: 新しい軸受け適用はより高い速度、温度および電気作動条件を扱うことができるますます専門にされた潤滑油を要求します。 製造業者は低粘度グリース、長い生命方式および高められた潤滑システムを作り出しています。 これらの技術は摩擦、エネルギー損失、摩耗および維持の必要性を下げます。
地域洞察
なぜアジアパシフィックは自動車用ベアリングの強い市場ですか?
アジアパシフィックは、市場シェアを占める 48.0%の で 2026. アジアパシフィックは2025年、世界の総計61%を占める自動車59.2万台を生産しました。 中国、日本、インド、韓国は地域の製造業の活動を導きました。 中国は34.53百万車、日本 8.41百万を製造しました。 インドは、乗用車や商用車の生産で6,49万人の自動車を製造しました。 韓国は同年の間に4億台を生産しました。 また、中国で16.63百万の新しいエネルギー車を製造する強力な電気自動車の拡大を記録しました。 この製造の集中は車輪軸受け、伝達軸受け、モーター軸受けおよび電気的に絶縁された軸受けのための広範な要求を支えます。
なぜ北アメリカの自動車軸受け市場は高成長を展示しますか。
北米は、CAGRで最速の成長を登録することが期待されています 6.1% 予報期間を超えて。 アカウント作成 23.0%の 2026年の世界的な自動車軸受けの市場。 北米の堅牢な光車両製造エコシステムと、ベアリングの需要に応じた強力なピックアップトラックの出力。 2025年、米国の自動車は15.57万台を建設し、そのうち10.24万台を占める。 米国は、ピックアップトラック、スポーツユーティリティ車、商用車、巨大なクロスオーバープラットフォームを製造し続けました。 メキシコの出力はまた輸出指向のアセンブリ設備に製造者に耐える援助します。 地方施設の電気自動車の生産は上昇しています、従って高速モーターおよび電子車軸受けのための要求です。 車両アーキテクチャのこれらの改良により、特殊な低摩擦と電気絶縁ベアリングシステムが実現します。
世界の自動車軸受けは主要国のための見通しを販売します
なぜ中国は自動車用軸受市場の主要なハブとして新興していますか?
2025年に製造された中国は、世界最大級の自動車製造拠点を保有しています。 1年前から16.63百万台まで、新エネルギー車が29%を調達 2025年に、中国の新しい車両販売の47.9%のために考慮される新しいエネルギー車。 商用車の生産が4.26百万単位だった間、乗用車出力は30.27,000,000単位でした。 電動パワートレインの増大は、高速モーターベアリング、電子車軸ベアリング、電気絶縁設計の要求が増えています。 また、中国自動車輸出の需要が増加しました。また、国内製造および輸出指向のコンポーネント供給チェーンをサポートし、7.10万台の車両が輸出されました。
米国は自動車用ベアリング市場向けの次世代エンジンですか?
自動車メーカーの国際機関は、米国が2025年に10.24万台の自動車を製造したことを発表しました。 軽トラック、特にスポーツ用車やピックアップは、主要な生産拠点でした。 米国製造現場では、大型組立工場で生産される電気自動車も増えています。 電池電気および雑種のプラットホームは牽引モーター、伝達、車輪ハブおよび補助システムのための独特な軸受けを必要とします。 国の巨大な交換車両の人口もアフターマーケットベアリングのニーズをサポートしています。 メキシコとカナダに拠点を構え、北米生産ネットワークの一部として導入 これらのクロスボーダーサプライチェーンは、標準化されたベアリングコンポーネントとカスタマイズされたドライブトレイン製品に対する再配線要求をもたらします。
ドイツ自動車軸受け市場分析および傾向
2025年、ドイツは4.15,000,000の乗用車、2024年上の2%の上昇を作り出しました。 国内旅客自動車の製造の40%を占める電気自動車。 乗用車:電気の製造業は1.67,000,000単位に、そのうち1.22,000,000が全電池車でした来ました。 プラグインハイブリッド製造は54%をほぼ450,000にジャンプしました。 2025年、ドイツはまた電池電気力電車が付いている545,100の新しい乗客車を登録しました。 高級車両製造における国の強みは、電動モーター、トランスミッション、ホイールハブ、革新的なシャーシシステム向けの高精度ベアリングの需要につながります。 また、ドイツ自動車メーカーの国内自動車3.17万台を海外へ発送しました。
日本自動車ベアリング市場分析とトレンド
2025年、日本は自動車8,41万台を生産し、乗用車・商用車の製造拠点としての地位を維持しました。 日本の自動車メーカーは、ハイブリッド、電池電気、従来のパワートレインで幅広い生産機会を持っています。 ハイブリッド車のためのエンジニアリングは、スパンエンジン、電動モーター、トランスミッション、再生ブレーキシステムなどのベアリングの要件を生成します。 日本自動車サプライヤーはまた、コンパクトなコンポーネント、耐久性、精密製造、低摩擦性能を強調しています。 これらの要件は、より複雑なエンジンシステムのための強化されたベアリング開発を可能にします。 日本の既存の輸出ネットワークは、グローバル市場向けに構築された車両のコンポーネントニーズを増加させます。 国内での大型製造なので、オリジナル機器や交換用ベアリングのご使用にも耐えられます。
韓国自動車ベアリング市場分析とトレンド
韓国は2025年に自動車4.10万台以上を製造し、自動車用軸受部品の必要性をさらに高めます。 自動車業界は、バッテリー電気自動車、革新的なハイブリッド、車両プラットフォームの輸出に重点を置いています。 韓国の自動車メーカーは、乗用車、スポーツ用車、商用車、電気プラットフォームを作る巨大な植物を持っています。 電動ドライブトレインの需要は高速モーター軸受け、電子車軸軸受けおよび電気的に絶縁された軸受けアセンブリのための条件を高めます。 韓国のバッテリーとEVサプライチェーンは、自動車メーカーと部品サプライヤー間のより深い協力にも役立ちます。 国の強力な輸出オリエンテーションは、国際市場に輸出されている国内製の自動車のベアリングの必要性をさらに強化します。
世界の自動車軸受け市場-車カテゴリ(2025)による軽量軸受け採用
車両カテゴリ | 軽量軸受け採用 |
乗客車 | 58%の |
軽商用車 | 19%の |
重い商用車 | 13%の |
二輪車 | 10%OFF |
自動車用軸受市場における新たな成長機会を創出する電動車両モーターとE車軸ベアリングの開発を成長させる方法は?
成長する電気自動車の製造業は高速牽引モーターおよび電子車のためにとりわけ開発される軸受けのための要求を作成します。 電気モーターは1分あたりの20,000以上の回転に達することができ、低摩擦および電気的に絶縁された軸受け設計の要求を作る。 E車軸の統合はモーター、変速機および差動を結合された放射状および軸負荷を取ることができる従って小さい軸受けを要求します。 従って、製造業者は陶磁器の圧延の要素、絶縁された表面、カスタマイズされたおりおよび低い粘着性の潤滑システムで働いています。 例えば、電気腐食や高速運転を克服できる電動カーモーター用のNSKを開発。 Schaefflerはまた電気車軸および電動機のような電気移動性の塗布のためのカスタマイズされた軸受け解決を提供します。
6月14日、2026日 株式会社ジェイテクト 超高速回転深溝ボールベアリングを開発。電気自動車用E車用。 この新製品は、ジオメトリと樹脂ケージの物質を最適化することにより、深い溝玉軸受の超高速回転を実現します。 e-Axlesのダウンサイジングと重量削減に貢献し、運転範囲を改善し、車内空間を拡大するなど、電気自動車に価値を追加します。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 2026年5月25日 株式会社NTN 従来の製品と比較して約66%の回転摩擦を削減し、世界トップクラスの低摩擦性能をさらに高めるハブベアリングを開発。 バッテリー電気自動車、ハイブリッド電気自動車、燃料電池車など、XEVのエネルギー効率向上に貢献します。
- 10月1日、2025日 SKFインディア株式会社 2つの独立した成功した企業として、自動車および産業事業を強化するという野心的なプロセスを完了しました。 デマージは、SKFインドの100年以上にわたる信頼性と性能を業界全体で実現するためのマイルストーンの定義をマークしています。
- 2019年5月10日 NSK株式会社 故障予測、快適な乗り心地、走行走行距離の延長、重量削減や省スペース化機能への性能向上、開発期間の短縮を可能にした自動車用磁気制限トルクセンサーを開発。
競争力のある風景
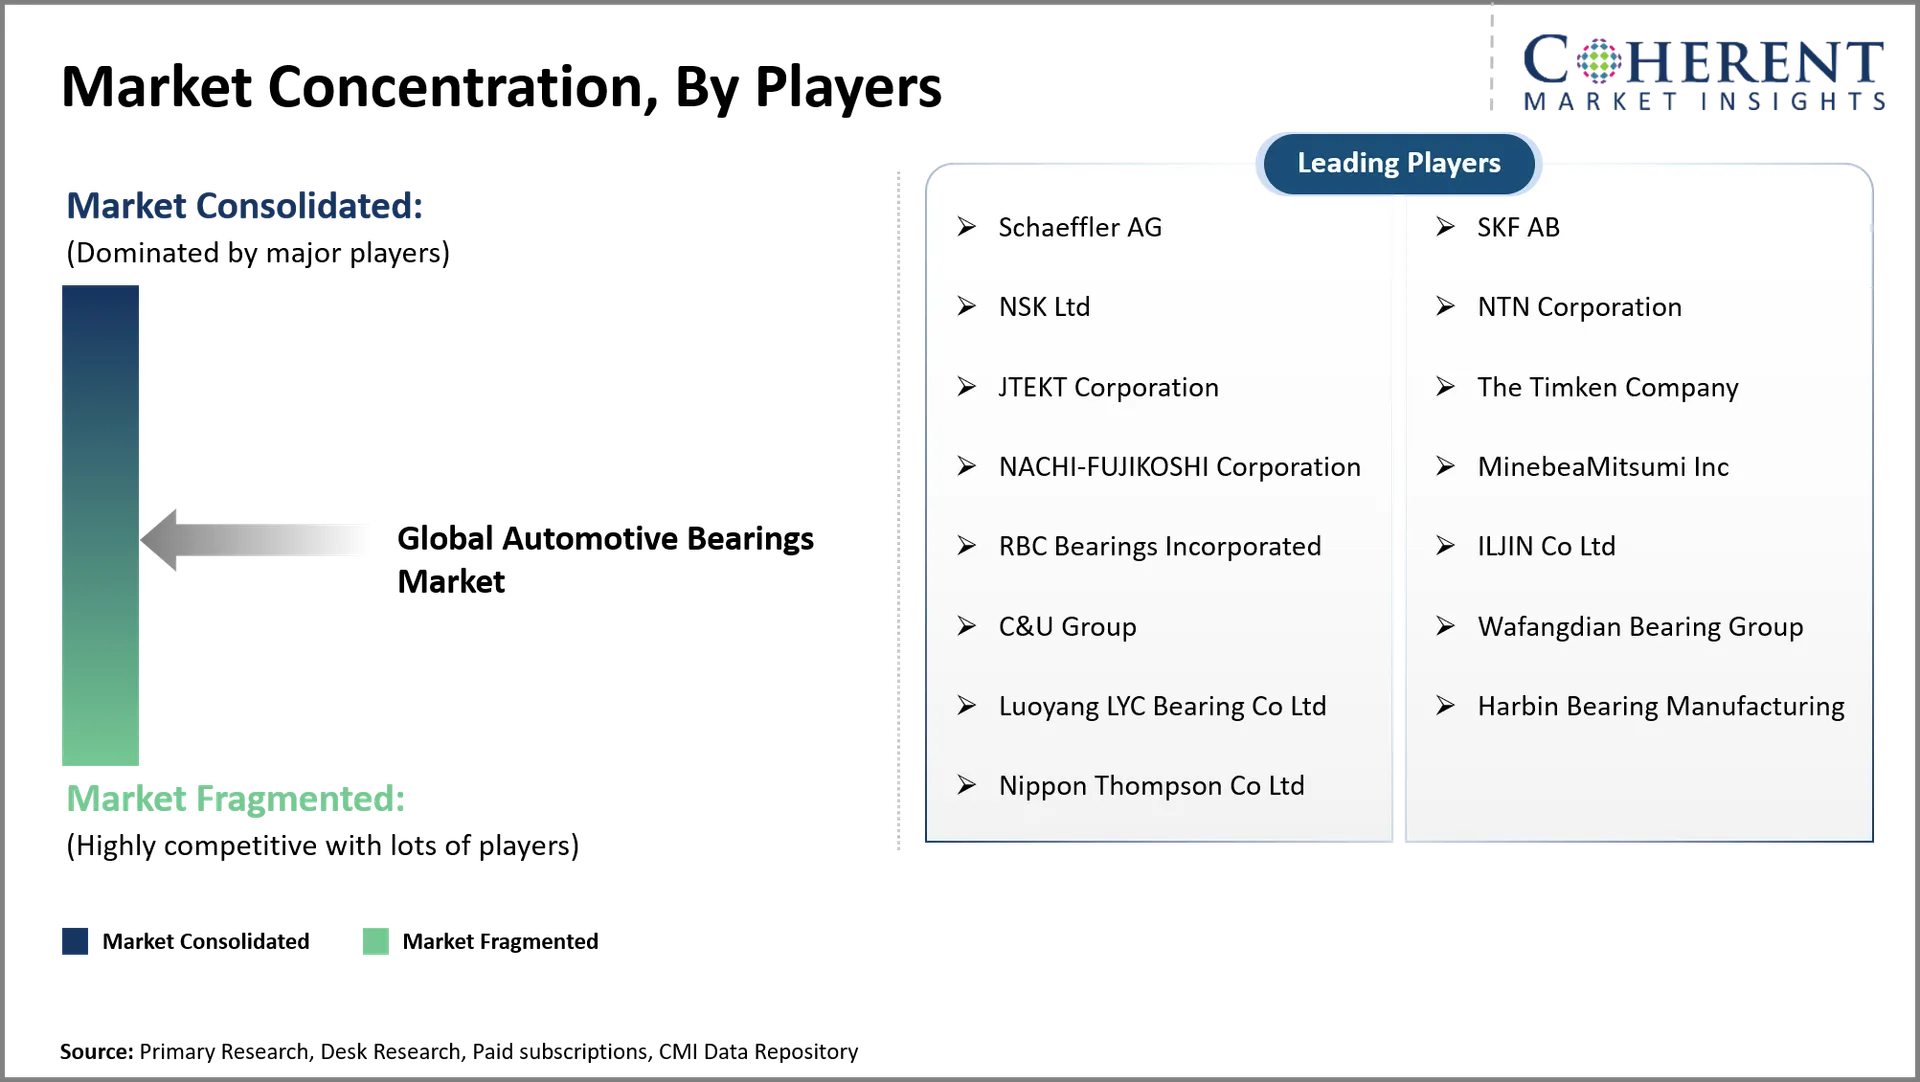
大手の選手は、特殊な電動ドライブトレインソリューションへの従来のベアリング供給からシフトしています。 SKFは、電気自動車、商用車、アフターマーケットの拡大、次世代の低摩擦軸受を中心にしています。 Schaefflerは、電動モーター、電子車、および統合ドライブトレインソリューションを通じてソフトウェアとベアリングを組み合わせています。 NSKは、外径を約10%、重量を51%削減する2025設計で、小型のe車軸ベアリングを開発することを目指しています。 NSKはまたより大きい速度で動くことができる軸受けで、より薄いe車軸のトポロジーおよびより低い摩擦に合います。 また、電流を通すことを防ぐ電気シールドベアリングコーティングにも取り組んでいます。
マーケットレポートスコープ
自動車軸受け市場レポートの適用範囲 | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | USD 28 円 |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 4.3% | 2033年 価値の投射: | 米ドル 37.50 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ケフラーAG、SKF AB、NSK株式会社、NTN株式会社、JTEKT株式会社、チムケン株式会社、ナチフジコシ株式会社、ミネベアミツミ株式会社、RBCベアリング株式会社、ILJIN株式会社、C&Uグループ、和風軸受グループ、洛陽LYCベアリング株式会社、ハルビンベアリング製造株式会社、日本トムソン株式会社 | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 従来の交換設計ではなく、電動ドライブトレインアーキテクチャを中心に設計した軸受に向かって業界を牽引しています。 より高いモーター速度、密集した電子車軸および増加の電気負荷は技術的な条件を上げます。 低い摩擦、電気絶縁材、熱抵抗および密集した次元を結合する軸受けはより大きい工学注意を受け取るべきです。 NSKの最新の電子車軸ベアリングの開発は、小型部品の変更がドライブトレイン寸法とエネルギー消費量を減らすことができる方法を示しています。
- 最も強い機会は、電子車軸ベアリング、牽引モーター軸受けおよび電気的に絶縁された軸受けシステムに中心であるべきです。 中国は、Schaefflerが40%以上の新しいエネルギー車両の浸透を識別するため、特に重要な焦点領域を提供しています。 また、先進的なハイブリッドと電動ドライブトレインエンジニアリングによる機会も提供しています。 これは、商用車両の電動化とSKFが特に成長ターゲットエリアとして電気自動車や商用車に言及する別の興味深いアプリケーションです。
- 競争の先を行くために見ている市場プレーヤーは主に適用特定の工学に焦点を合わせるべきです。 プロダクト開発では、焦点はより高い回転速度、より狭い軸受け幅、電気現在の保護およびより低い摩擦にある必要があります。 電動ドライブトレインメーカーとのコラボレーションにより、資格の期間を簡素化し、電子アクスルシステムへの統合を増加させることができます。 メーカーは、SKFが重要な戦略的領域として、アフターマーケット事業の再発を識別するため、アフターマーケットの提供を強化する必要があります。
市場区分
- 軸受けタイプ洞察(Revenue、USDの億、2020年- 2033)
- ボールベアリング
- ローラーベアリング
- スラストベアリング
- 明白な軸受け
- その他
- マテリアル・インサイト(Revenue, USD Billion, 2020 – 2033)
- スチール
- セラミックス
- ポリマー
- コンポジット
- 車両の種類 インサイト(Revenue、USD Billion、2020 - 2033)
- 乗客車
- 商用車
- 二輪車
- 地域的洞察(Revenue、USD Billion、2020 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- チェフラーAG
- SKF ABの特長
- NSK株式会社
- 株式会社NTN
- 株式会社ジェイテクト
- ティムケン株式会社
- NACHI-FUJIKOSHI(ナチフジコシ) 会社案内
- ミネベアミツミ 代表取締役
- RBCについて ベアリング株式会社
- 株式会社イルジン
- C&Uグループ
- Wafangdian ベアリング グループ
- ルオヤン LYC ベアリング株式会社
- ハービンベアリング製造
- 株式会社日本トンプソン
ソース
第一次研究インタビュー
- 自動車用軸受メーカー
- オリジナル機器メーカー(OEM)
- 自動車部品販売代理店およびサプライヤー
- 自動車アフターマーケットサービスプロバイダ
雑誌
- 自動車工学インターナショナル
- ベアリング&パワートランスミッションマガジン
- モータートレンド産業の洞察
- 自動車産業 マガジン
ジャーナル
- トリボロジージャーナル(ASME)
- 自動車技術国際ジャーナル
- 機械設計ジャーナル
協会について
- 自動車用軸受メーカー協会(ABMA)
- 国際自動車工学連合会(FISITA)
- 自動車技術者協会(SAE International)
- 欧州自動車メーカー協会(ACEA)
パブリックドメインソース
- 米国エネルギー省 – エネルギー効率・再生可能エネルギーの拠点
- 欧州委員会 – 自動車産業レポート
- 世界貿易機関(WTO) – 自動車部品の取引データ
- 国際貿易管理(ITA) – 自動車産業レポート
独自の要素
- ログイン データ分析ツール
- 過去10年間の情報源を既存のCMI
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 28 Bnでスタンドする世界的な自動車用軸受市場は、2033年までにUSD 37.50 Bnに達すると予想されます。
2026年から2033年にかけて、グローバル自動車用軸受市場におけるCAGRは4.3%となる見込みです。
電気自動車の生産を上げ、グローバル車両の生産を増加させることは、世界的な自動車ベアリング市場の成長を牽引する主要な要因です。
高精度製造コストと原材料価格のボラティリティは、世界的な自動車軸受市場の成長を妨げる主要な要因です。
ベアリングタイプでは、ボールベアリングセグメントは2026年の市場収益シェアを損なうと推定されます。
ボール ベアリングは機械摩擦およびエネルギー損失を減らすのを助ける間高速電気モーターを支えます。
電動車両は、高速、電流、温度変化、コンパクトなドライブトレイン設計が可能なベアリングが必要です。