
グローバル遺伝子製造市場 サイズと予測 – 2026 に 2033
グローバル遺伝子製造市場が成長する見込み ツイート 9.18 ベン に 2026 へ 米ドル 26.25 Bn 2033年までに、化合物の年間成長率を登録 16.2%のCAGR 2026年~2033年お問い合わせ 世界的な遺伝子製造のための市場は、成長する遺伝子治療パイプラインによって燃料を供給し、ウイルスベクター、石膏DNA、スケーラブルGMP製造能力の需要が増えています。
に従って 米国食品医薬品局(FDA)バイオロジカル評価と研究センター(CBER)は、前年1月2026日付で50セルと遺伝子治療の近くで承認され、拡大する商業パイプラインと専門製造能力の要件を増加させました。
グローバル・ジェネ・マニュファクチャリング・マーケットの主要テイクアウト
- 遺伝子治療ベクターは保持するために投影される 46.8% 2026年のグローバル遺伝子製造市場シェアでは、先進的なバイオラル・ベクター製造のエコシステムと大型遺伝子治療パイプラインにより、北米を中心に製品種別セグメントを製造しています。 2026年9月17日、米国FDAは、AAV9ベースの遺伝子治療であるFayuviを承認し、AAVベースの製品を商用遺伝子治療の景観と専門ベクトル製造能力の補強要求に追加しました。
- ダウンストリーム処理は保持するように設計されています 43.6% 2026年のグローバル遺伝子製造市場シェアでは、高度な治療製造のための厳格なGMP要件をサポートし、プロセスの一貫性と品質管理に重点を置きます。 EMAは、高度な治療薬製品のために特にEU GMP Part IVを見直しています, ATMP製造慣行の一貫性を向上させるために意図された更新されたガイドラインで.
- 商業スケールは保持するために写し出されます 46.4% 2026年、グローバルジェネマニュファクチャリング市場シェアのなかで、アジアパシフィックでは、遺伝子治療製品として重要な商品化環境を提示し、再生医療の承認枠組みを通して動き出しています。 たとえば、PMDAの2026承認された製品レコードは、日本における再生医療製品カテゴリ内の遺伝子治療製品を別々に識別し、規制された商用製造に向けた遺伝子治療の進行をサポートします。
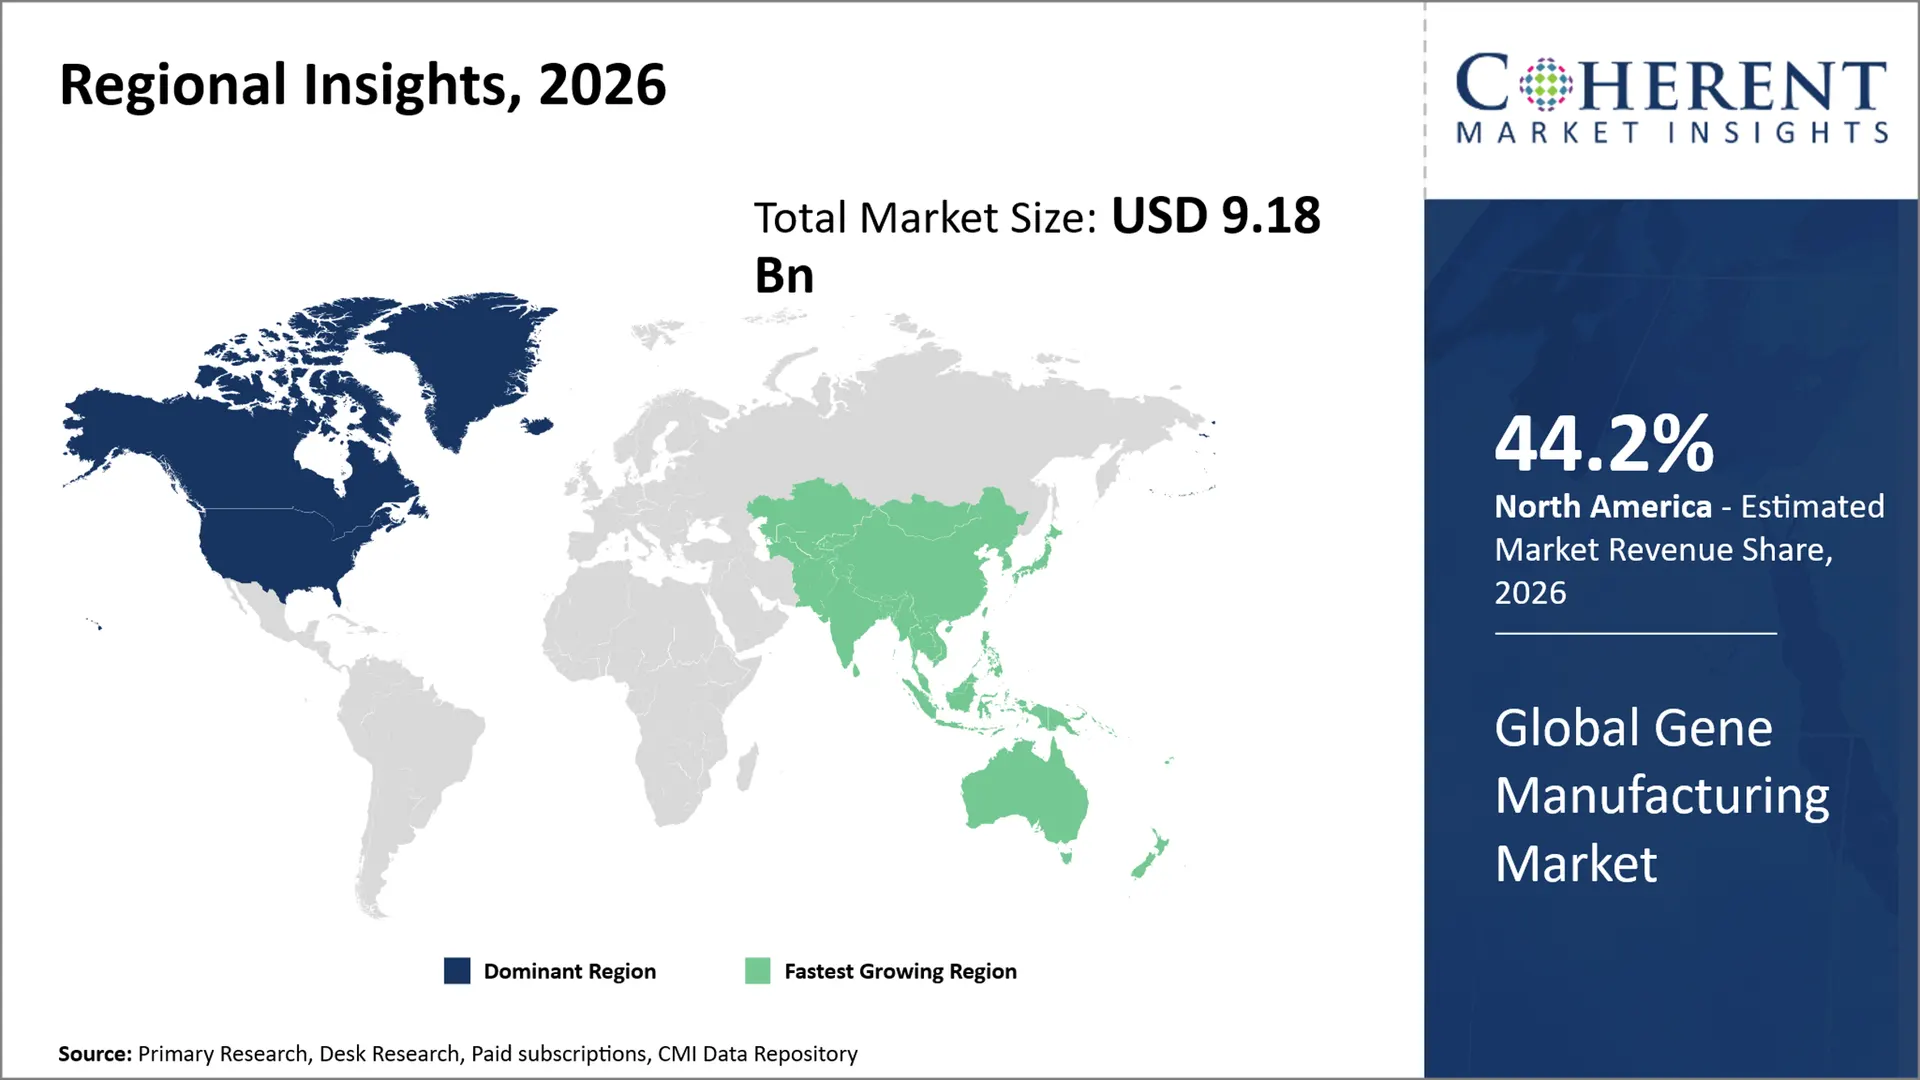
- 北米市場は予想されるシェアで優位性を維持 44.2%の 2026年に、地域の成熟した規制枠組みによって強化され、CGT製造インフラを確立しました。 たとえば、2026年5月、米国FDAは、ヒト細胞および遺伝子治療製品に対する特定の柔軟性を提供する最終CMCガイダンスを発行し、開発中およびBLAの準備中にメーカーがCMCの要件に取り組むのを支援しました。
- アジアパシフィックは、グローバル遺伝子製造市場における最速成長を期待し、CAGRの推定値を登録する 21.8% 2026年から2033年の間に、地域GMPの機能および規制インフラを拡大することによって運転される。 たとえば、中国NMPAは2026年7月、医薬品GMPのコンプライアンスに関するQMSの年次管理レビューを行い、標準化されたGMPの監督と中国の医薬品製造のための規制能力を強化しました。
セグメント情報
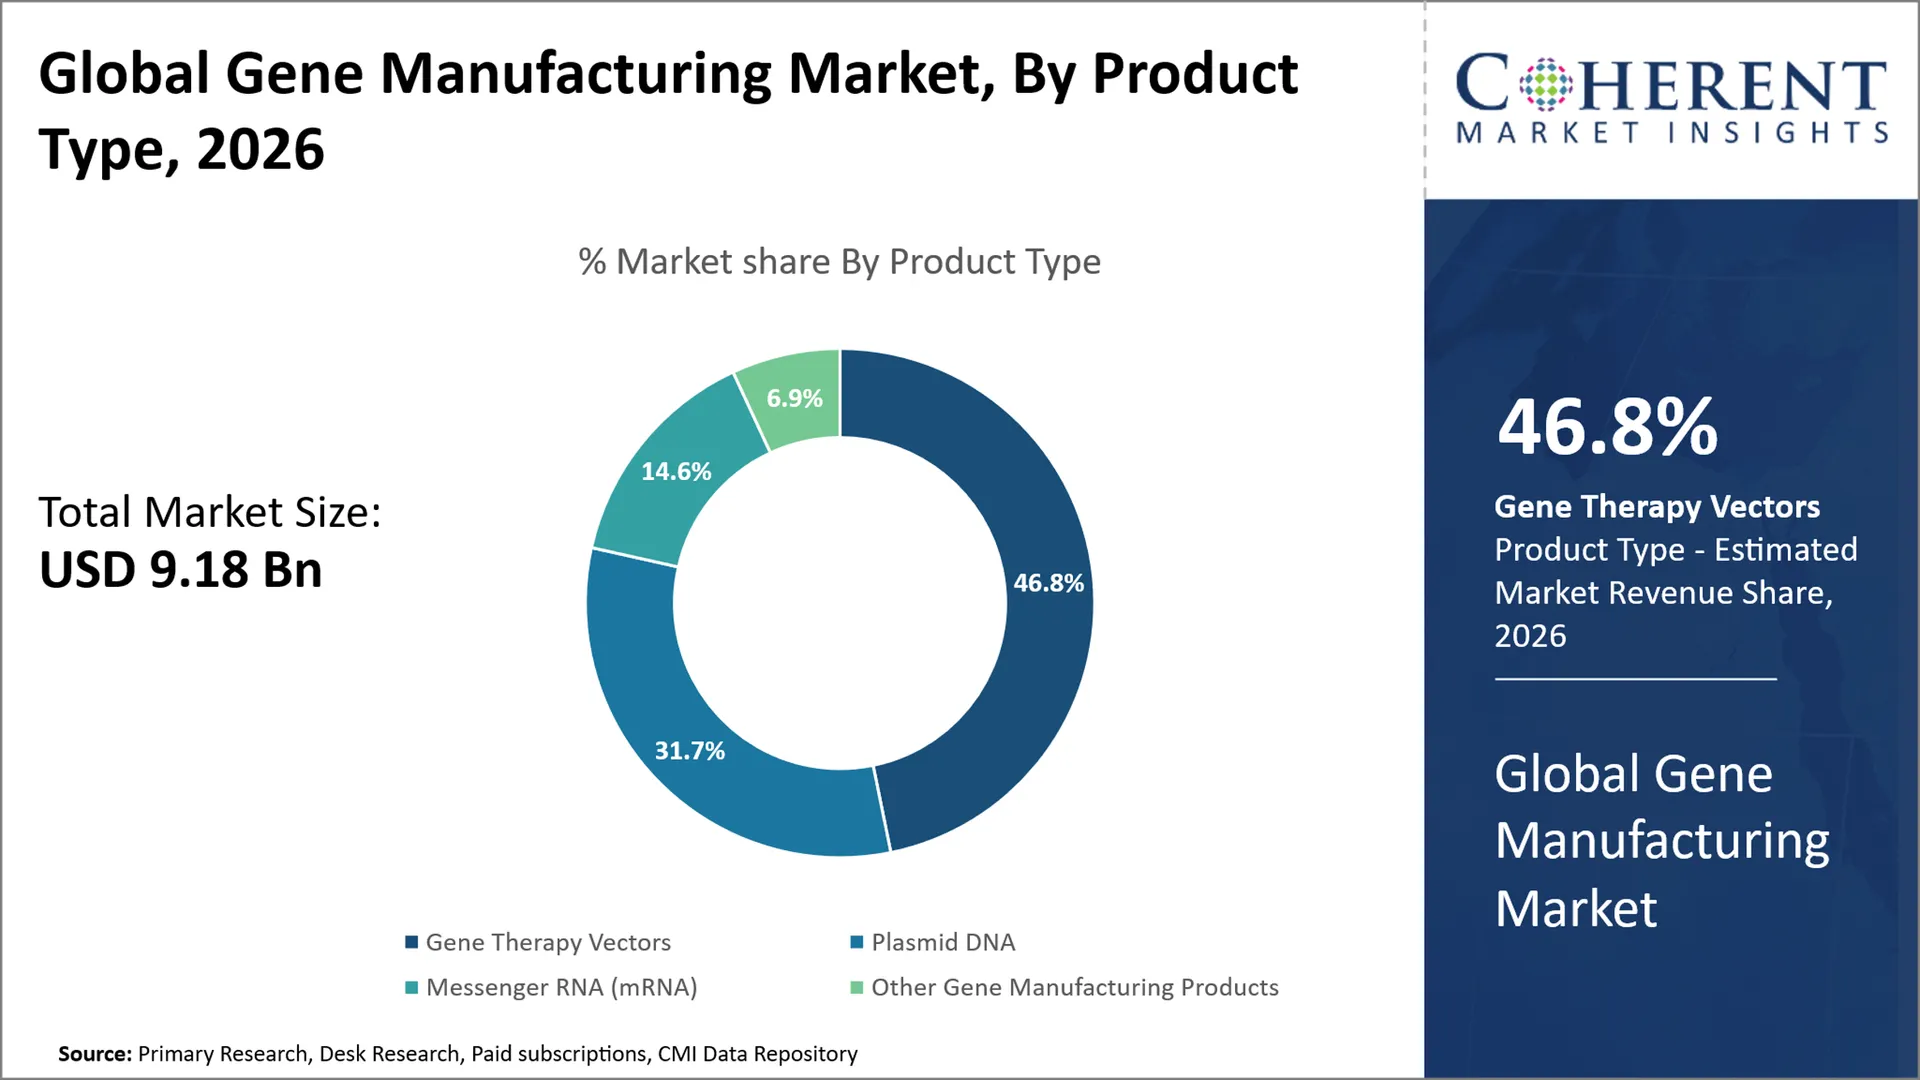
なぜ遺伝子治療ベクトルは、グローバル遺伝子製造市場を支配しますか?
遺伝子治療ベクターは、市場のシェアを保持するために計画されています 46.8% 2026年に、特定のターゲット細胞に治療遺伝子の輸送における重要な機能に基づく。 さらに、アデノ・アソシエーション・ウイルス(AAV)、レンチバル、その他バイラル・ベクター・セラピスの成長パイプラインは、高度のベクター製造およびエンジニアリングの厳しい安全・特異性・生産の要件をサポートしているようです。 たとえば、2026年5月、シンガポールの保健科学局と中国国立医療製品局は、セル、組織、遺伝子治療製品をカバーする規制当局の協力を拡大し、決定的な規制経路と能力構築のための計画を含むために、理解覚書(MoU)を署名しました。 (出典: シンガポール政府)
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜダウンストリーム処理は、Gene Manufacturing Marketの最大の製造プロセスセグメントを表していますか?
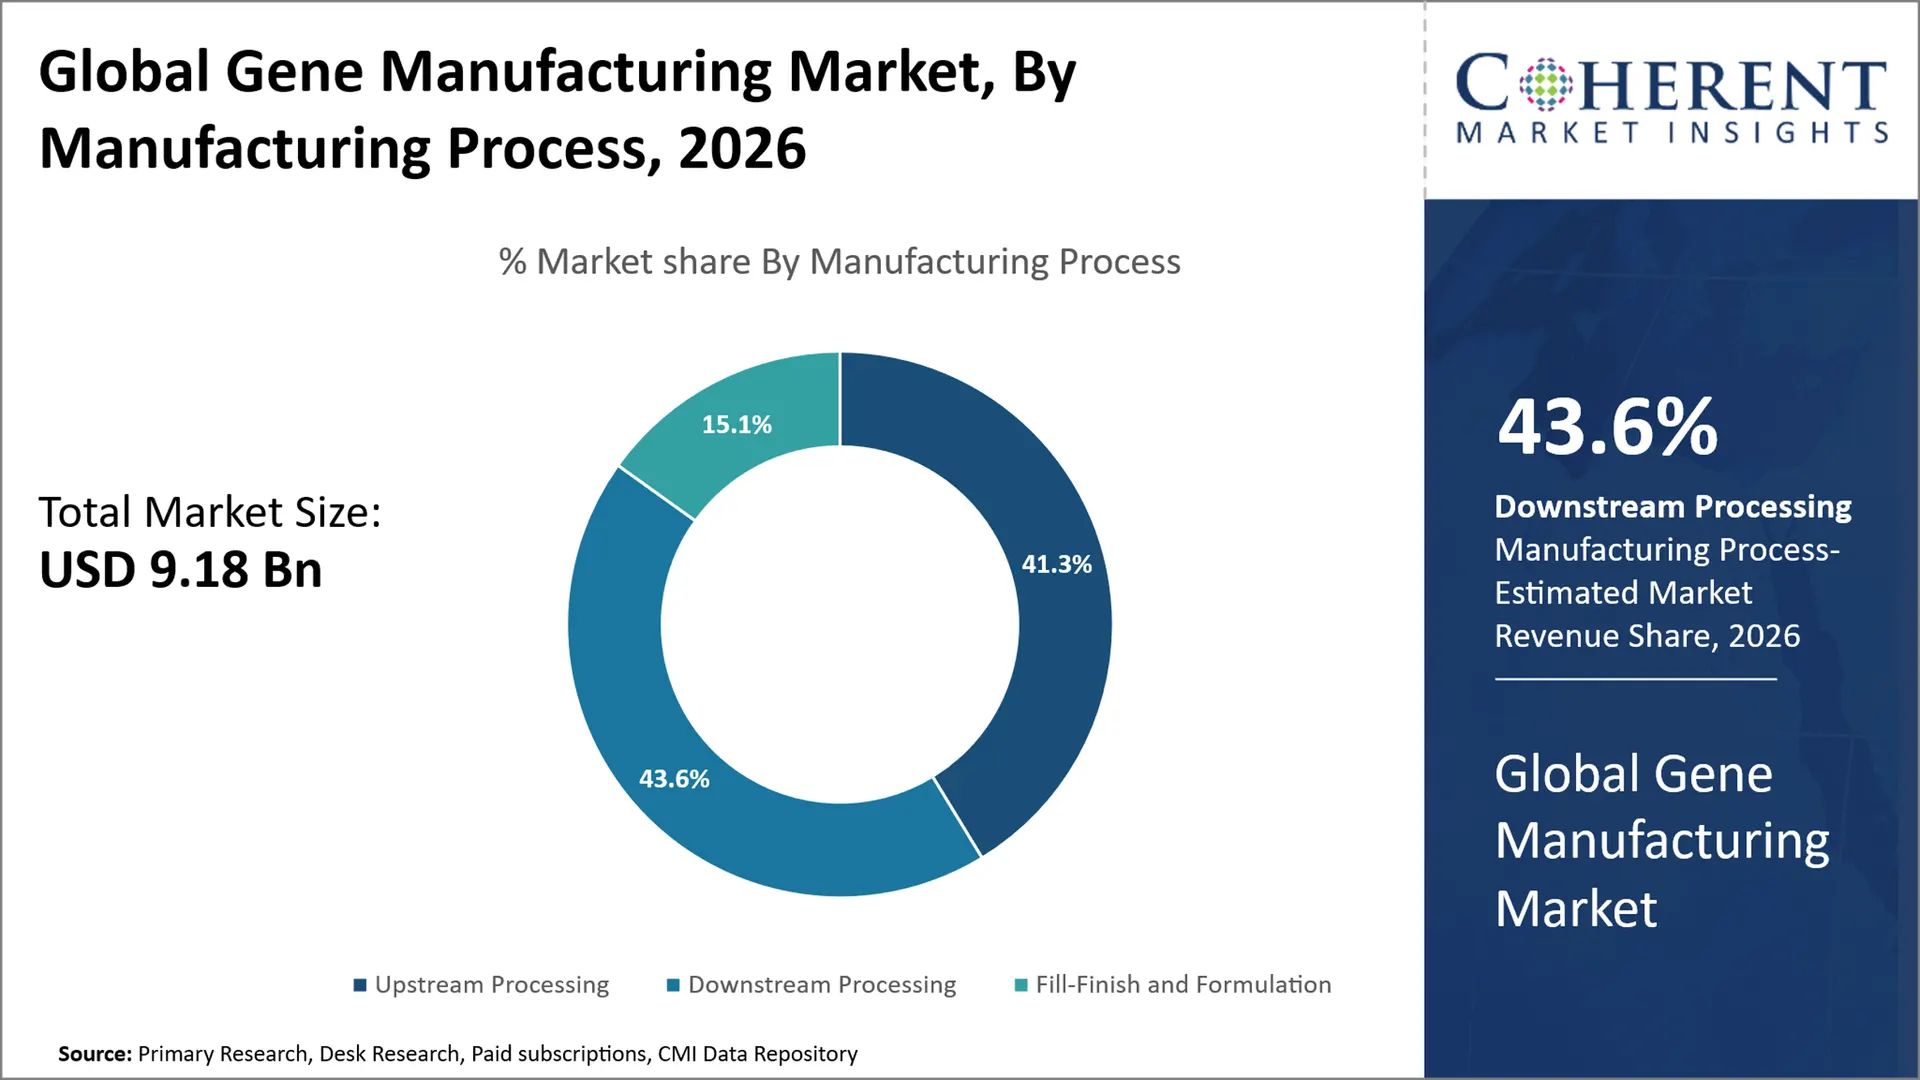
ダウンストリーム処理は、市場のシェアを保持するために計画されています 43.6% 2026年に、浄化におけるこれらの手順の意義、不純物の除去、ウイルスベクターおよびプラスミドDNAの製品品質の集中および安定化に備えています。 遺伝子ベースの製品の複雑な性質は、クロマトグラフィー、ろ過、および高純度の分離技術の必要性が増加する可能性があります。 例えば、 欧州医薬品庁(EMA) GMPガイダンス、ベクター製造および精製手順は、バイラルベクターベースの遺伝子治療の典型的なGMP制御の下で重要なプロセス手順として識別されます。 これらの手順は、通常、不純物、エンドトキシン、残留DNAおよびプロセス関連の汚染物質をカバーする制御によって管理されます。
商用スケールセグメントは、グローバルジェネレーション製造を約束 マーケット
商業規模のセグメントは、市場のシェアを保持するために計画されています 46.4% 2026年に、臨床試験からルーチン商用市場への承認された遺伝子治療の指数関数的な移行による。 ウイルスベクター、プラシミド DNA、およびmRNAの高品質で高品質な生産需要の増加により、検証済みのGMP製造能力のさらなる投資を奨励することができます。 例えば, で 4月 2026, 米国食品医薬品局(FDA) 米国内のより洗練された医薬品製造施設の創出を可能にする「Pre Check Pilot Program」を始動 このプログラムは、高度な生物学的医薬品製品に適した製造センターを開発し、商業生産をスケールでランプアップすることを目指しています。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
U.K.とシンガポールが医薬品GMP協定交渉を開始(2026) |
|
インドは遺伝子治療製品の中央規制の監督を拡大します(7月2026) |
|
米国FDAは、細胞および遺伝子治療(2026)のCMCの柔軟性を発表 |
|
遺伝子製造 マーケット・ダイナミクス
マーケットドライバー
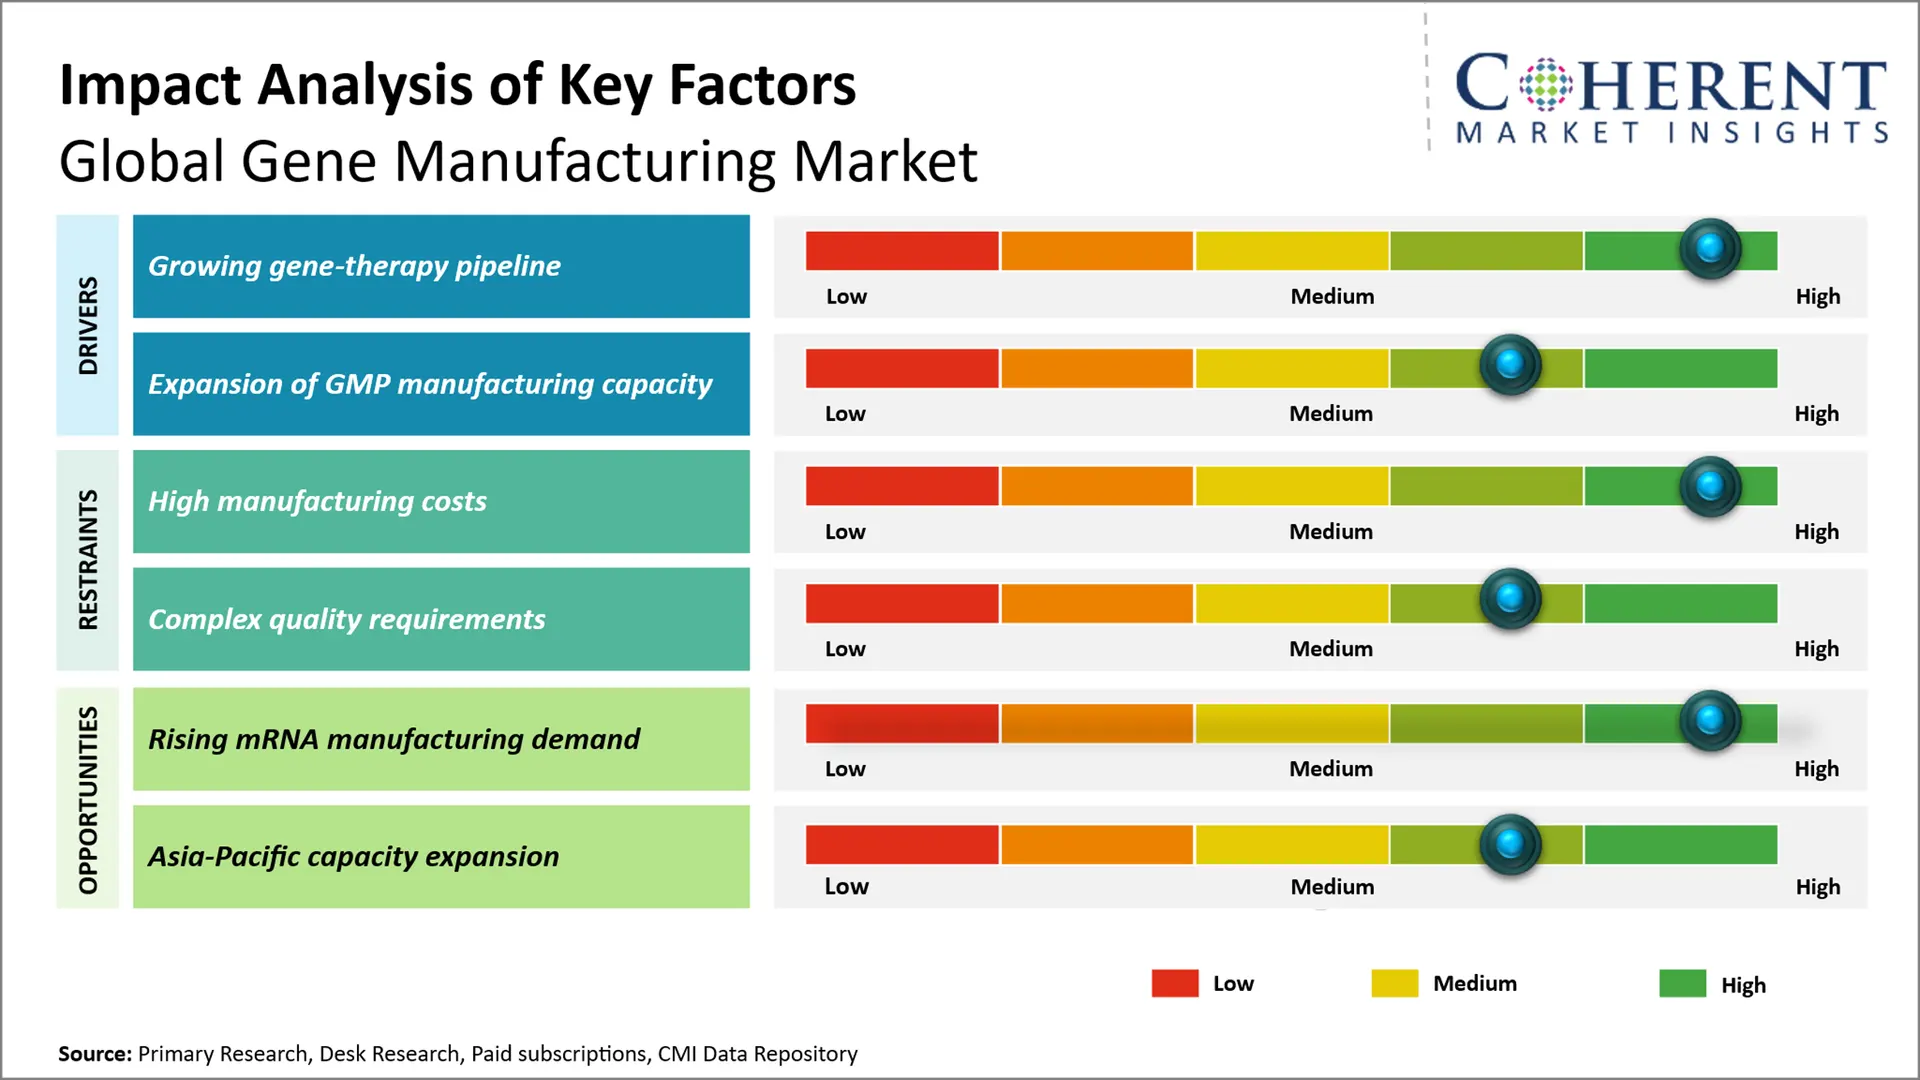
- 遺伝子治療パイプラインを成長させる: 拡大するパイプライン 遺伝子治療 臨床開発から商業生産までのバイラルベクター、プラシドDNA、その他の専門製造入力の需要が高まっています。 ライジング規制の承認は、遺伝子治療の移行を大規模製造要件に加速しています。 例えば、2026年4月、欧州医薬品庁(EMA)は、脊髄筋萎縮のための遺伝子治療薬であるイチェマのマーケティング承認を推薦し、欧州の商業パイプラインに別の遺伝子治療製品を追加します。
- GMP製造能力の拡大: GMP製造能力の拡大は、臨床および商用スケール遺伝子および細胞療法のための専門施設の可用性を高めることによって、遺伝子製造市場を強化しています。 追加容量は、複雑な生産と品質要件がスケールアップを制約することができるAAVベースの製品にとって特に重要です。 たとえば、2026年6月、米国FDAはプリチェックパイロットプログラムのクリヤ・セラピューティクスのダーラム施設を選定し、AAVベースの遺伝子治療製品の製造に重点を置いた提案施設で、国内遺伝子治療製造能力の拡大を支援しました。
- 遺伝子治療の規制承認の増加: 遺伝子治療のための規制当局の承認の増加は、商業パイプラインを拡大し、持続的な需要を創出しています ウイルスベクトルの生産、石膏のDNAおよび他の専門にされた製造業の入力。 臨床開発から商品化までのより多くの治療が進むにつれて、メーカーはより大きなGMP容量と信頼性の高い大規模生産能力を必要とします。 たとえば、2026年4月、米国FDAがオタメニを承認し、TOF遺伝子評価難聴のための最初のデュアルAAV-vector遺伝子治療は、承認された遺伝子治療の風景を拡大し、下流製造需要をサポートしました。
新興トレンド
- 自動遺伝子製造へのシフト: メーカーは、密閉、自動化、デジタル制御の生産システムを採用し、バッチの一貫性を改善し、手動介入を減らし、製造スループットを増加させます。 この傾向は、商業規模のバイラルベクトルと核酸の生産に特に関連しています。
- mRNA製造プラットフォームの拡大: mRNA製造は、ワクチンを腫瘍学、感染症、およびパーソナライズされた療法に拡大し、柔軟な製造プラットフォームの需要を促進しています。 酵素合成、精製、および脂質ナノ粒子製剤の進歩は、スケーラビリティと製品品質を向上させます。
- モジュラー製造システムの採用の増加: モジュラー・シングルユース・マニュファクチャリング・システムは、施設の要件や納期を削減しながら、より柔軟に生産をスケールアップできるため、トラクションを獲得しています。 これらのシステムは、新興バイオ医薬品会社や複数の遺伝子治療プログラムを管理するCDMOにとって特に価値があります。
地域洞察
なぜ北アメリカがGene Manufacturingの強力な市場ですか?
北アメリカは推定のための会計の全体的な遺伝子の製造業の市場を導きます 44.2%の 2026年、遺伝子および細胞療法の発達の井戸開発のバイオテクノロジーの生態系、研究のインフラおよび大きい投資による共有。 地域は、遺伝子治療の開発、見直し、製造、強力なGMP能力、製造インフラ、大規模な生産および商品化のための十分な確立されたバイオ医薬品サプライチェーンなどの有利な規制条件を持っているようです。
例えば、 米国食品医薬品局(FDA) 遺伝子治療用医薬品(IND)からバイオロジックスライセンスアプリケーション(BLA)までの明確な規制経路があります。 これにより、開発者は、調査臨床開発の経路をバイオロジックスライセンスレビューと商品化に移行することができます。
なぜ、 アジア太平洋遺伝子製造 市場展示高成長?
アジアパシフィックは、グローバル遺伝子製造市場における最速成長を期待し、CAGRの推定値を登録する 21.8% 2026~2033年頃 地域は、 22.4% 2026年、バイオテクノロジーの研究開発、医療インフラの整備、遺伝子・細胞治療の普及によるグローバル市場。 GMP製造能力の高度療法のための国民のバイオテクノロジー開発プログラム、公共の資金を含む新興政府プロジェクトおよび投資は、地域の可能性を著しく高めます。
たとえば、インドのBioE3ポリシーは、バイオマニュファクチャリングハブとバイオファクチャリングハブおよびリストされた精密バイオセラピー(mRNA治療薬、細胞および遺伝子治療)を優先領域に確立し、共有インフラストラクチャを提供し、研究と予後バイオマニュファクチャリングの間のギャップを埋めることを目的としています。 (出典: プレス情報局) また、コストメリットや、熟練した労働力の向上、技術移転率の向上など、地域における遺伝子製造活動の推進が期待されています。
主要国向けグローバルGene Manufacturing Market Outlook
なぜ米国がGene Manufacturing Marketにイノベーションと採用をリードしているのでしょうか?
米国は、成熟した製造エコシステム、よく定義されたFDA経路、臨床開発とGood Manufacturing Practiceの生産間の強力なリンクにより、遺伝子製造市場でイノベーションと採用をリードしています。 さらに、国の先進的なバイラル・ベクター製造、プロセス開発、および商用生産能力は、臨床開発を通じて遺伝子治療を市場へと引き出すのに役立つはずです。
遺伝子製造市場は日本にとって好ましい市場ですか?
日本は、GCTP(PMDA検査用遺伝子治療製品)と、再生医療製品および遺伝子治療のための専用の規制枠組みを備えた遺伝子製造のための強力な市場です。 また、政府による商品化・CDMO能力構築への取り組みを通じて、バイラルベクター、プラスミドDNA、mRNA、セルセラピー製品の製造能力を拡大しています。
中国は遺伝子製造市場のための主要な成長ハブとして新興していますか?
中国は、バイオテクノロジーの拡大規模、Good Manufacturing Practice(GMP)規格の強化、遺伝子および細胞療法のための新しい規制経路によって有効な遺伝子製造のための主要な成長ハブとして新興しています。 国家医療製品管理(NMPA)の2026のセグメント化されたバイオ医薬品製造のためのフレームワークは、より柔軟でスケーラブルな製造モデルをサポートし、調整された品質管理の下で生産のさまざまな段階を遂行する修飾メーカーを許可します。
なぜドイツはヨーロッパの遺伝子製造市場をトップにしていますか?
ドイツは、ATMPと最先端のGAMPインフラストラクチャの強力なヨーロッパ規制フレームワークにより、欧州の遺伝子製造市場をリードしています。 さらに、Paul-Ehrlich-Institutは遺伝子治療の特定の監督を提供し、最も規制された生産とマーケティングを可能にするATMPの適用および生産のための特定の品質要求があります。
インドで製造市場は成長していますか?
インドは、バイオマニュファクチャリングインフラ、政府のバックバイオテクノロジープログラムの成長を支援し、先進的な治療アプローチに焦点を当てて、主要な遺伝子製造市場として新興しているようです。 また、バイオファウンデーションとバイオマニュファクチャリングハブの拡大は、遺伝子治療、細胞療法、mRNA製造の分野での国の能力を向上させる可能性があります。
遺伝子製造市場で新たな成長機会を創出するmRNA製造需要の高まりは?
mRNA製造市場は、mRNA技術がワクチン中心のアプローチから進化し、治療薬、腫瘍薬、およびパーソナライズされた医薬品の開発を含むことができるため、成長のための重要な機会を示しています。 mRNAの収量、純度、安定性を向上させることができるスケーラブルな生産システムの必要性を成長させ、脂質ナノ粒子製剤の効率性を向上させることが期待されます。 地域製造能力を成長させることで、サプライチェーンのレジリエンスを改善し、より広範な商品化が可能にすることが期待されます。 例えば、8月2026日、 カナダ政府 生命科学のためのUSD 70.0百万(CAD 99,000,000)上の投資を発表しました。 次世代のmRNAワクチンと治療の生産のための製造能力を高めるための資金調達を行いました。
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2026年9月24日、Minarisの高度なセラピー アシモフ株式会社 AsimovのAAVエッジプロデューサーセルラインとMaririsのOXGENEテクノロジーを統合し、AAV遺伝子治療製造のためのより高性能なシステムを開発するパートナーシップを発表しました。 コラボレーションターゲットは、AAVの生産において重要な課題を解決し、製品品質の向上、スケーラビリティの向上に寄与します。
- 2026年9月23日 アレオテラセラピューティクス株式会社. Sofi-celのPivotal T-RRexスタディでMRD陽性コホートの開口部を発表しました, オフ・ザ・シェルフ, CD7-ターゲティングCAR-T療法. Sofi-cel は CRISPR/Cas9 遺伝子の編集を使用し、健康なドナー由来の T 細胞から製造され、遺伝子の編集およびスケーラブルな細胞療法の製造業の成長した統合を強調しています。
- 2026年9月23日 セラーズ ソウル国立大学病院(SNUH)は、セルシャトルプラットフォームを使用して、遺伝子修飾型肝機能幹細胞およびプロゲニターセル(HSPC)治療の製造業を自動化するという証拠コンセプトを開始しました。 コラボレーションは、自動化された2段階のトランスフェクションと、前臨床およびINDエナブル製造をサポートし、スケーラブルで自動化された遺伝子改変されたセルセラピー製造への成長したシフトを強調します。
- 2026年9月17日 Ultragenyxの薬剤インク。 FAYUVI(Rebisufligene etisparvovec-hopf)の米国FDA承認を受け、Sanfilippo症候群タイプA(MPS IIIA)の小児患者のためのAAV9ベースの遺伝子治療。 承認は条件のための最初のFDA承認された処置を表し、AAVベースの遺伝子治療の継続的な商用化を実証します。 治療は、米国で製造され、専門遺伝子治療製造能力の要求をサポートしています。
競争力のある風景
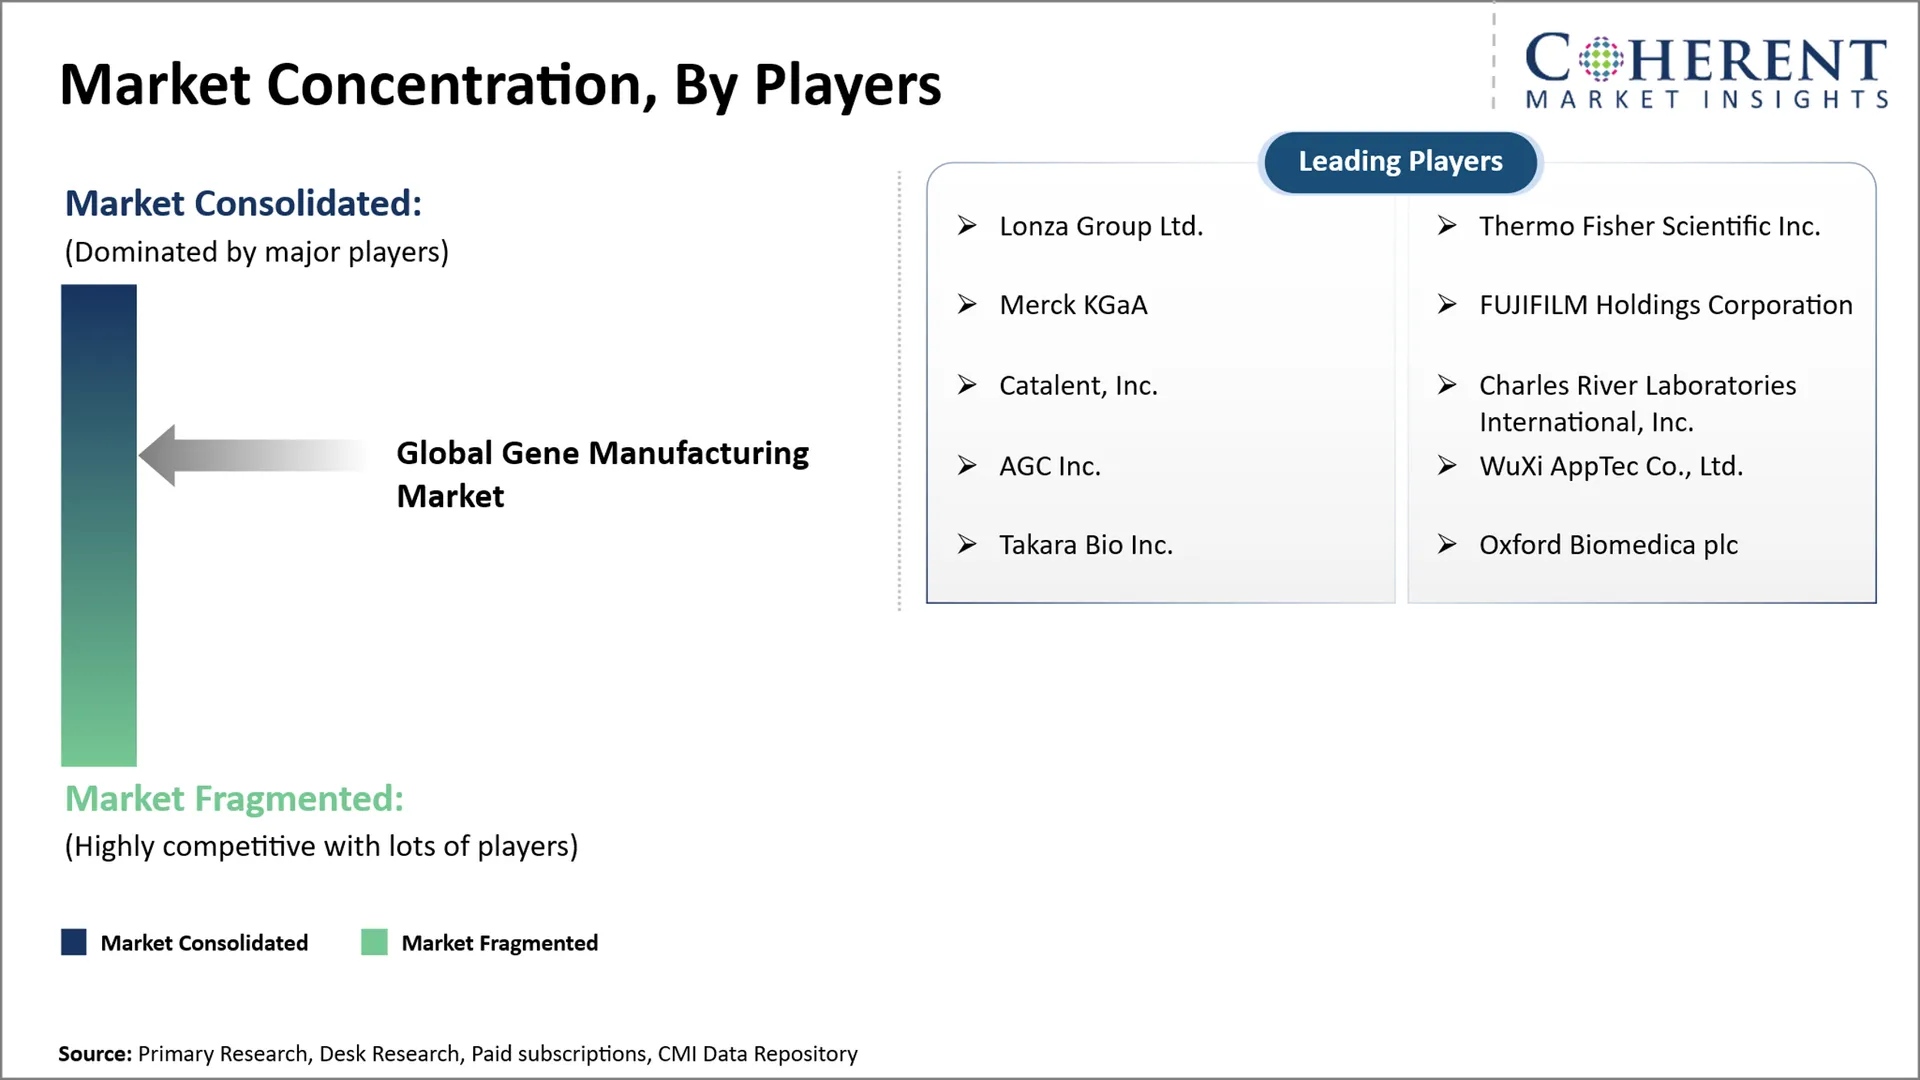
グローバル遺伝子製造市場は、製造能力、プロセススケーラビリティ、ベクトル、核酸収量、品質管理、規制遵守を中心に競争的に適度に競争しています。 市場参加者は、遺伝子治療、細胞治療、mRNA、およびplasmid DNA製造のための柔軟なプラットフォームを開発し、製造能力の拡大、生産効率の向上にますます注力しています。 主な焦点区域は下記のものを含んでいます:
- GMP製造能力の拡大
- 上流および下流処理の改善
- スケーラブルで自動化された製造プラットフォームの開発
- シングルユースシステム、プロセス自動化、高度な分析の統合
- 遺伝子製造ワークフローにおける品質管理、分析テスト、規制遵守能力の強化
マーケットレポートスコープ
グローバル遺伝子製造 マーケットレポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 9.18 Bn |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 16.2%の | 2033年 価値の投射: | 米ドル 26.25 Bn |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | ロンザグループ株式会社、サーモフィッシャーサイエンス株式会社、メルクKGaA、富士フイルムホールディングス、株式会社カタレント、チャールズリバー研究所インターナショナル、株式会社AGC、株式会社WuXi AppTec、株式会社タカラバイオ、オックスフォードバイオメディカ plc | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 今後数年間で、グローバル遺伝子製造市場は、モジュラープラットフォーム、クローズド処理システム、および高度な分析技術を統合し、高スループット、自動化、商用スケーラブルな製造に向けることが期待されます。 製造は、複数の遺伝子治療、mRNA、血漿中のDNA、細胞療法プログラムをサポートできる標準化プラットフォームに向けて、より一層の臨床スケール生産からシフトする可能性が高い。
- 特に、アジア・パシフィックの遺伝子治療のためのウイルスベクトル製造における最大の機会は、地域GMP容量を拡大し、成長する臨床パイプラインのためのスケーラブルな生産プラットフォームを求めるためです。 この機会に、AAV 製造は、生体内遺伝子治療プログラムの広範な使用と、歩留まり、一貫性、商業規模の生産の改善の必要性のために重要な潜在性を提供することができます。
- 競争上の優位性を獲得するために、市場プレイヤーは、主に能力を発揮するよりもむしろ、製造のスケーラビリティ、プロセスの収量、自動化、および規制の信頼性を優先すべきである。 独自の生産プラットフォームを開発し、バッチの一貫性を改善し、製造のタイムラインを短縮し、統合開発対商業製造サービスを提供することで、差別化と顧客の保持を強化できます。
市場区分
- 製品の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- 遺伝子治療ベクトル
- プラシド DNA
- メッセンジャーRNA(mRNA)
- その他の遺伝子製造製品
- 製造プロセスの洞察(Revenue、USD Bn、2021 - 2033)
- アップストリーム処理
- ダウンストリーム処理
- フィニッシュと処方
- 製造スケールの洞察(Revenue、USD Bn、2021 - 2033)
- プレクライニング/研究スケール
- 臨床スケール
- 商業スケール
- アプリケーションインサイト(Revenue、USD Bn、2021 - 2033)
- 遺伝子治療
- 細胞療法
- ワクチン
- 研究・その他アプリケーション
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 医薬品・バイオテクノロジー企業
- 受託開発・製造機関(CDMO)
- 学術・研究機関
- その他
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
ソース
第一次研究インタビュー
- 遺伝子治療メーカーとプロセス開発スペシャリストが、ウイルスベクトル、プラシドDNA、およびmRNA製造に関与
- GMP遺伝子治療の生産とスケールアップを担当するCMCと製造の専門家
- 製造プラットフォームや生産技術を評価するセルと遺伝子治療開発者
- CDMO は、外部の遺伝子と細胞療法製造に関与しています。
- 遺伝子製造プロセスに関する品質管理と分析開発スペシャリスト
- バイオプロセス エンジニアおよび製造の科学者は上流および下流の処理に焦点を合わせました
- 遺伝子および細胞療法のためのCMCの条件を専門にする規制および質の専門家
ステークホルダー
- 遺伝子および細胞療法を開発する製薬およびバイオテクノロジー企業
- 受託開発・製造機関(CDMO)
- ウイルスベクターとPlasmid-DNA製造プロバイダ
- mRNA・核酸製造会社
- 学術機関・遺伝子治療研究センター
- 細胞および遺伝子治療臨床開発組織
- バイオ処理装置、消耗品および分析技術プロバイダ
- エンドユースセクター
- 医薬品・バイオテクノロジー
- 医療・臨床研究
- 学術・研究機関
- 受託開発・製造機関(CDMO)
- 政府・公的研究機関
- 規制と健康 ボディ:
- 米国食品医薬品局(FDA) – CMC、製造、品質、および細胞および遺伝子治療製品の規制要件
- 欧州医学庁(EMA) – 遺伝子治療薬製品の品質と製造要件と遺伝子改変細胞療法
- 医薬品・ヘルスケア製品 規制機関(MHRA)、英国 – 高度な治療薬製品および製造要件の規制
- 医薬品医療機器庁(PMDA) – 再生・遺伝子治療製品の規制評価
- 国家医療製品管理(NMPA)、中国 - 遺伝子および細胞療法製品の規制と見直し
- 世界保健機関(WHO) - 細胞、組織、遺伝子治療製品に関する国際規格および規制検討
データベース
- ClinicalTrials.gov – 遺伝子と細胞療法を含む臨床試験
- NCBI GenBank - 核種および遺伝子シーケンスデータ
- NCBIシーケンス読み取りアーカイブ(SRA) - 高スループットシーケンスデータ
- NCBI遺伝子発現オムニバス(GEO) – 遺伝子発現と機能的なゲノムデータセット
- ヨーロッパヌクレオチドアーカイブ(ENA) – 核種配列とゲノムデータ
- UniProt - タンパク質シーケンスと機能情報
- FDA 医薬品@FDA および CBER リソース – 承認された生物学的および遺伝子治療製品に関する規制情報
- WHO国際臨床試験レジストリプラットフォーム(ICTRP) - グローバル臨床検査情報
協会について
- 再生医療(ARM)のアライアンス – 細胞および遺伝子治療業界および開発資源
- 細胞と遺伝子治療(ISCT)の国際社会 - 細胞と遺伝子治療の研究、製造、臨床開発
- BioPhorum - バイオ医薬品製造とプロセス開発コラボレーション
- バイオテクノロジーイノベーション機構(BIO) - バイオテクノロジーの研究、イノベーション、産業開発
- 医薬品工学会(ISPE) - 医薬品・バイオ医薬品製造の実践
- 医薬品協会(PDA) - 医薬品製造、品質、規制慣行
パブリックドメインソース
- 国立衛生研究所(NIH) – 遺伝子治療、細胞治療、生物医学研究、臨床研究への取り組み
- 遺伝子・分子生物学・バイオテクノロジー研究資源の国立研究センター
- 米国食品医薬品局(FDA) – 遺伝子および細胞療法のための公的規制ガイダンスおよびCMC情報
- 欧州医学庁(EMA) - 遺伝子治療薬製品および高度な治療のための公的科学的ガイドライン
- 世界保健機関(WHO) – 細胞、組織、遺伝子治療製品のグローバル規格および規制情報
- 米国保健省(HHS) – バイオテクノロジー、バイオロジック、公衆衛生情報
- 欧州委員会 – バイオテクノロジー、高度な療法、医薬品規制情報
- OECD - バイオテクノロジー、バイオマニュファクチャリング、ライフサイエンスポリシー情報
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間に情報を再発行する。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年のUSD 9.18 Bnで世界的遺伝子製造市場が評価され、2033年までのUSD 26.25 Bnに達すると予想される。
遺伝子治療ベクトルは、遺伝子治療および細胞療法の開発における広範な使用のために、特にウイルスベクトルベースの治療のために支配します。
遺伝子製造は、ウイルス性ベクター、プラシドDNA、およびmRNAなどの遺伝子材料の製造です。
2026年から2033年にかけて、グローバル遺伝子製造市場のCAGRが16.2%を予定しています。
遺伝子治療パイプラインを成長させ、GMP製造能力の拡大は、グローバル遺伝子製造市場の成長を牽引する主要な要因です。
高い製造コストと複雑な品質要件は、グローバル遺伝子製造市場の成長を妨げる主要な要因です。
製造規模の観点から、2026年の市場収益シェアを損なう見込みです。