
世界の鉄および鋼鉄市場のサイズおよび予測– 2026への2033
グローバルアイアンとスチールマーケットは、 米ドル 1985.68 ログイン 2026年、到達見込み 米ドル 2588.5 ログイン 2033年、化合物の年間成長率で成長 (CAGR)の 3.86%の 2026年~2033年 市場は都市化によって運転されます、 インフラ投資、および構造、自動車および産業製造業の鋼鉄の継続使用。 スチールプロデューサー また、より効率的な生産と高品質の鋼のより一貫した生産のために植物をアップグレードしています。
2026年9月 日本製鋼 スロバキアのU. S. Steel Košiceは、2030年に開始すると予想される炉操作で、新しい電気アーク炉と空気分離ユニットのUSD 1.01億についての投資を承認したと述べた。 投資は、より効率的な低排出鋼製造技術と製造における長期的な競争力へのコミットメントへの業界の移行を強調しています。
世界の鉄および鋼鉄市場の主テイクアウト
- 鋼鉄プロダクト お問い合わせ CAGRで成長する予測 3.9% 2026-2033中およびアカウント 95.8%の 2026年(昭和20年)のグローバル鉄・鋼市場。 強力で成形性があり、幅広い産業用途で、鋳鉄のジンダル鋼よりも多くの商用使用が保証され、2026年3月にアングル工場の拡大が完了し、スチール製造能力を1万トンに倍増しました。
- カーボンおよび非合金鋼、推定されると 3.6%のCAGR 2026年~2033年の間には、 76.2%(税抜) 世界の鉄および鋼鉄市場の鋼鉄等級の区分の。 その競争の処理の費用および信頼できる構造の性能はそれを補強棒および一般的な製作のための標準的な選択にします。 ノースカロライナ州レキシントンにあるニューレバー・マイクロミルが2025年に立ち上げたと発表しました。
- フラットスチール製品(シート、プレート、コイルなど) 推定値で成長する見込み 4.2%のCAGR 2026から2033までのアカウント 48.5%の 世界の鉄および鋼鉄市場のプロダクト形態の区分。 シートおよびコイルのフォーマットは自動車および電気製造業者が効率的に押すこと、形態および適用の保護コーティングを合わせる機能を可能にします。 カリンガナーガルの新しい連続亜鉛めっきラインからの最初の亜鉛メッキコイルが8月2025日に出荷され、コーティングされた自動車鋼の供給を強化しました。
- アジアパシフィック 地域を成長させる 3.7%のCAGR 2026年~2033年頃に口座開設 59.2%未満 2026年(昭和20年)のグローバル鉄・鋼市場。 中国の製造業のエコシステムとインドの産業投資は、地域での生産と消費を促進しています。 インドで仕上げられた鋼は、国鉄省によると、有意な製造スループットで、8月2026日に54.3万トンのトンに触れました。
- ヨーロッパ 2026年にグローバル鉄・鋼市場の21.6%のシェアを占め、2026年から2033年にかけて約4.8%の最高地域CAGRを目撃しました。 老朽化したミルが近代化され、低排出鋼の需要が高まります。 ArcelorMittal は 2026 年 2 月、それは 2029 年の計画された起動日付の Dunkirk、フランスの電気アーク炉で 1.45 億米ドルに投資することを確認しました。
セグメント情報
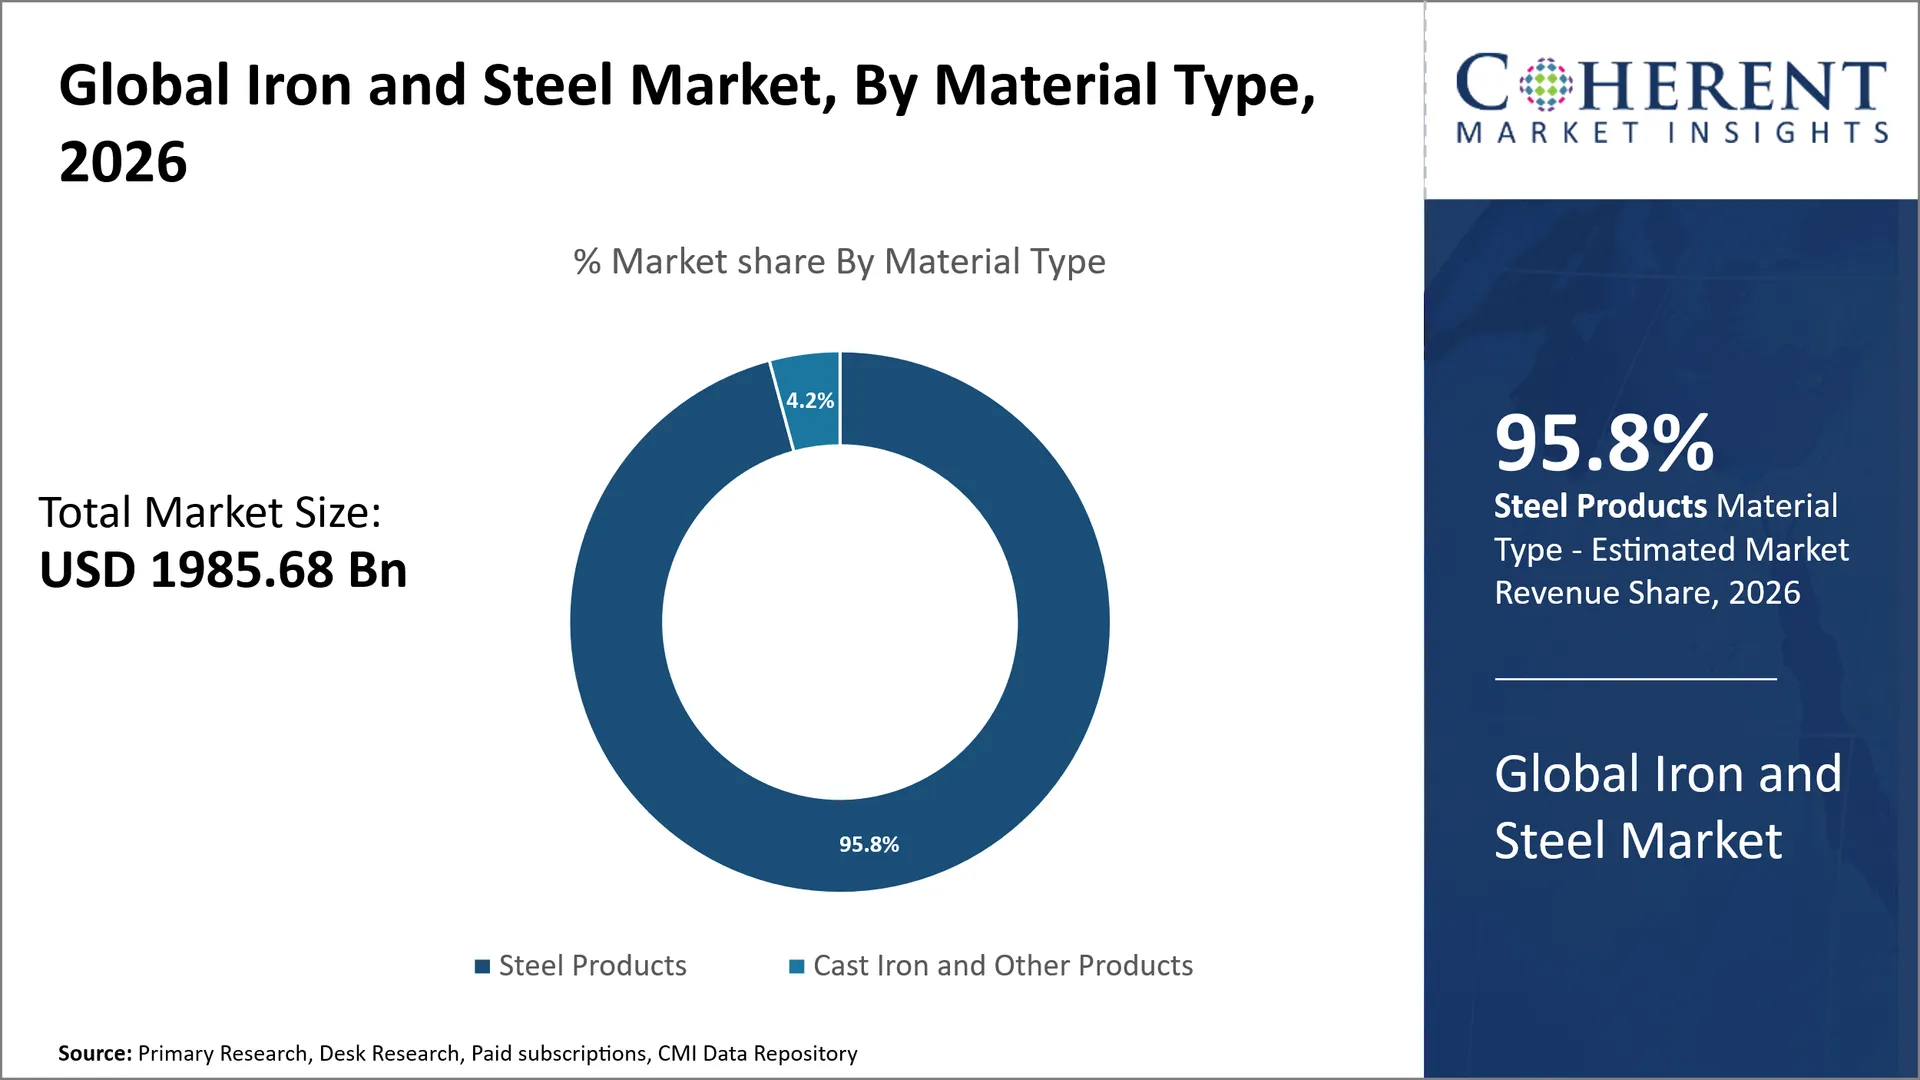
なぜ鉄鋼製品がグローバル鉄と鋼市場を支配しますか?
鋼材は、標準化された製造および製造ニーズの適合性のために、2026年にグローバル鉄および鋼市場のシェアの95.8%を維持する可能性が高いです。 鋳鉄とは異なり、鋼は高い延性を持ち、信頼性の高い機械的性能を必要とするコンポーネントにロール、溶接または製造することができます。 産業機器メーカー、エンジニアリング請負業者、金属加工業者は、機械フレーム、ストレージシステム、製造アセンブリの鋼を好む。 実証済みの圧延インフラと標準化された材料の仕様も、メーカーから同じ品質で提供される大規模な注文を可能にします。 JSWについて スチール 2025年5月に完成した鋼材の商業規模を反映した、2024年5月25日(水)に26.452万トンの塩鋼を販売しました。 このような生産能力は、調達の信頼性を高め、産業顧客との長期供給契約の基礎です。
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ炭素と非合金鋼は、グローバル鉄と鋼市場の最大の鋼種セグメントを表しますか?
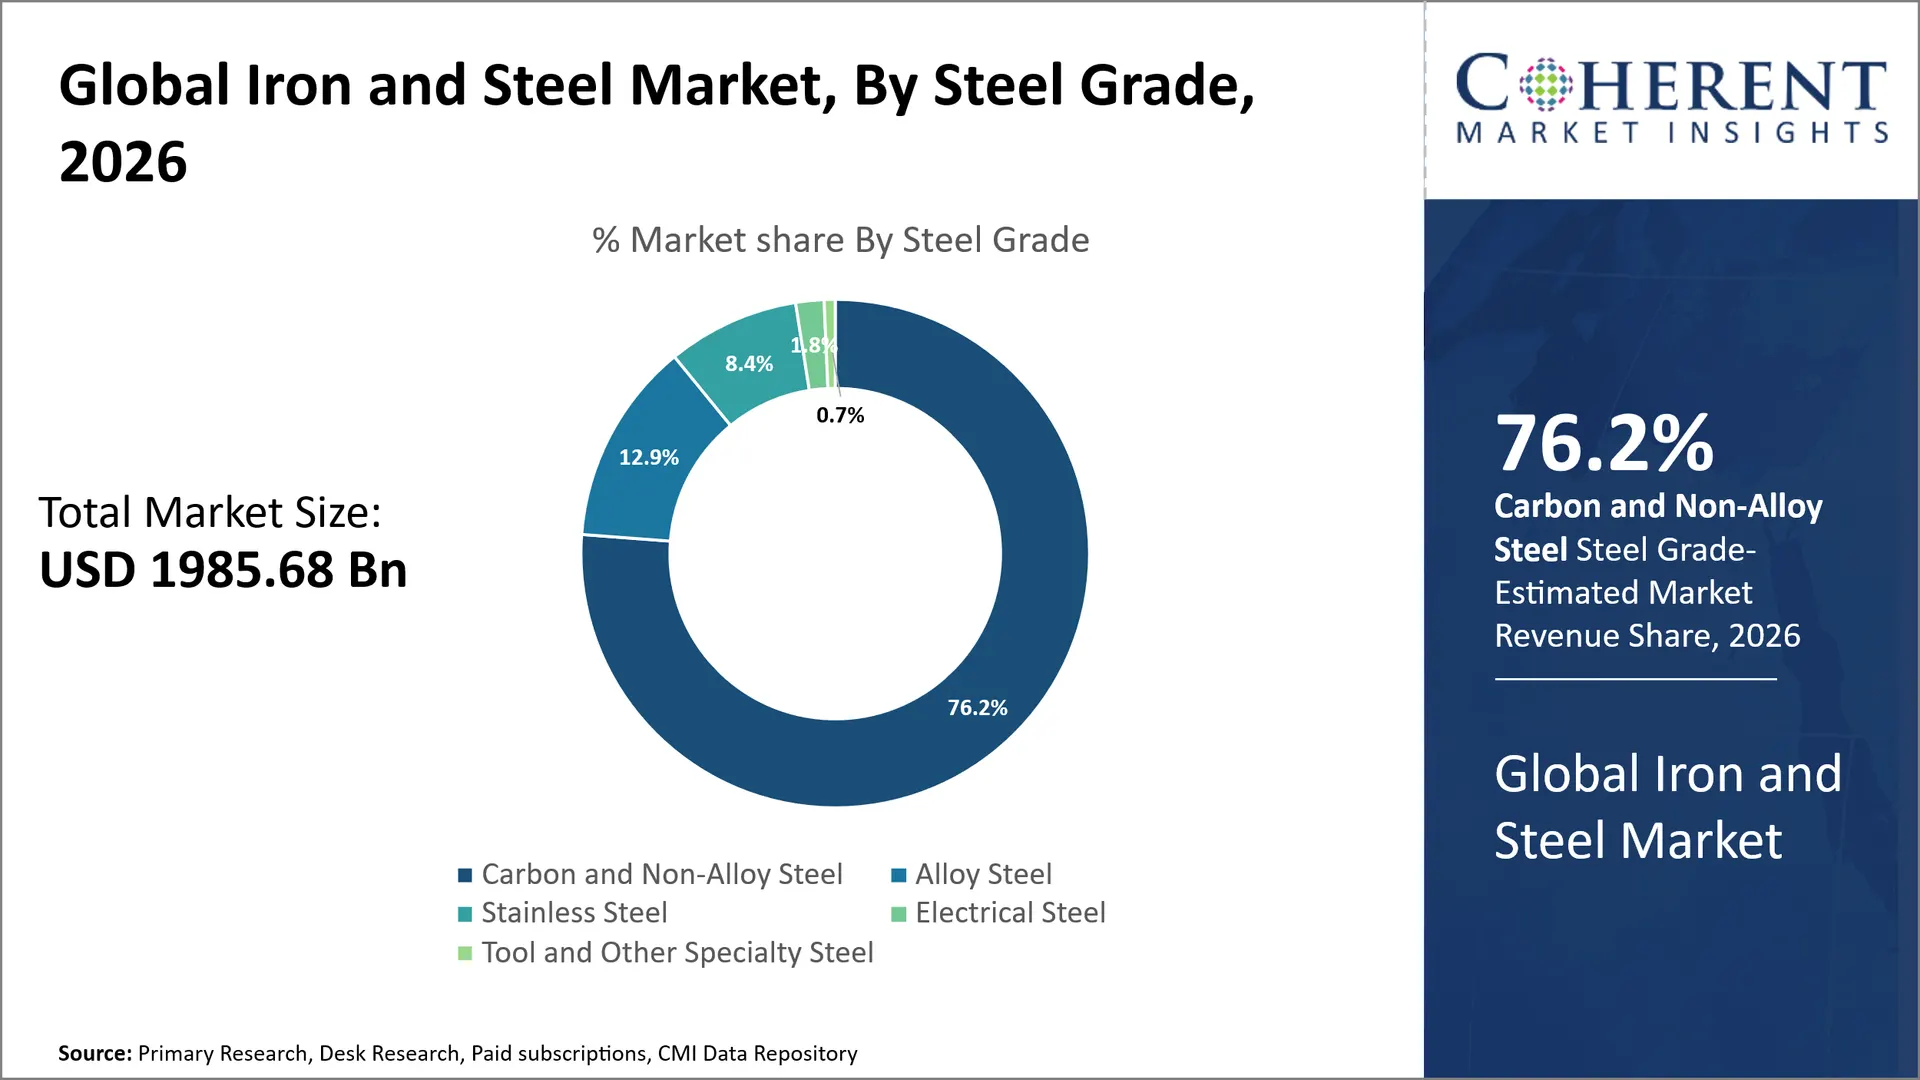
カーボンおよび非合金鋼は維持するために写し出されます 76.2%(税抜) 既存の製造プロセスとの有利な生産の経済そして両立性による2026による鋼鉄等級の区分の共有。 構成は標準化されます、従って製造業者は高価な合金になる要素の余分な信頼性なしで一般に指定された等級を作ることができます。 農業機械メーカー、ファスナー製造会社、一般エンジニアリング会社にとって良いニュースである、それは加工可能で標準的なサイズで来ます。 これにより、スチールプロデューサーは、生産スケジュールを効率的に維持し、販売代理店が在庫を着実に転換できるようにします。 商業金属会社 2025年10月より商売品を出荷し、アリゾナ2マイクロミルから西海岸の顧客に供給を改善しました。 この開発は、地域の生産能力を持つ商業的利点を示し、すぐに利用可能な標準的なグレード鋼製品。
なぜ平らな鋼鉄プロダクト(シート、版、コイル、等)をして下さい 世界の鉄・鋼市場の製品形態のセグメントを支配しますか?
フラットスチール製品(シート、プレート、コイルなど)は、2026年に製品形態のセグメントで48.5%のシェアを保持する可能性があります。これは、連続圧延および下流加工による正確な寸法材料の効率的な生産のために主に。 産業エンクロージャ、換気システム、金属の容器および製造された装置の製造業者は均一シートの厚さおよび表面の質によって決まります。 コイルベースの加工は、自動切断、スリッター化、成形作業にも対応しており、メーカーが材料利用を改善し、処理コストを削減することができます。 7月2025日 thyssenkruppの特長 スチール ドイツ・デュスブルクに近代化されたホットストリップミルと新しい連続鋳造施設のランプアップを始めました。 近代化は次元の正確さ、生産の柔軟性および物質的な質を改善し、指定集中的な産業適用を目標とする平らな鋼鉄製造者の競争力を高めます。
現在のイベントとその影響
現在のイベント | 説明とその影響 |
2026年1月 – 欧州連合(EU)は、決定的なカーボンボーダー調整機構(CBAM)を実施 |
|
2026年6月 – 米国はセクション232の鋼鉄輸入の税率の規定を見直します |
|
7月2026日 – イギリスは、改正鋼の輸入量子と関税を発表 |
|
グローバルアイアンとスチールマーケットダイナミクス
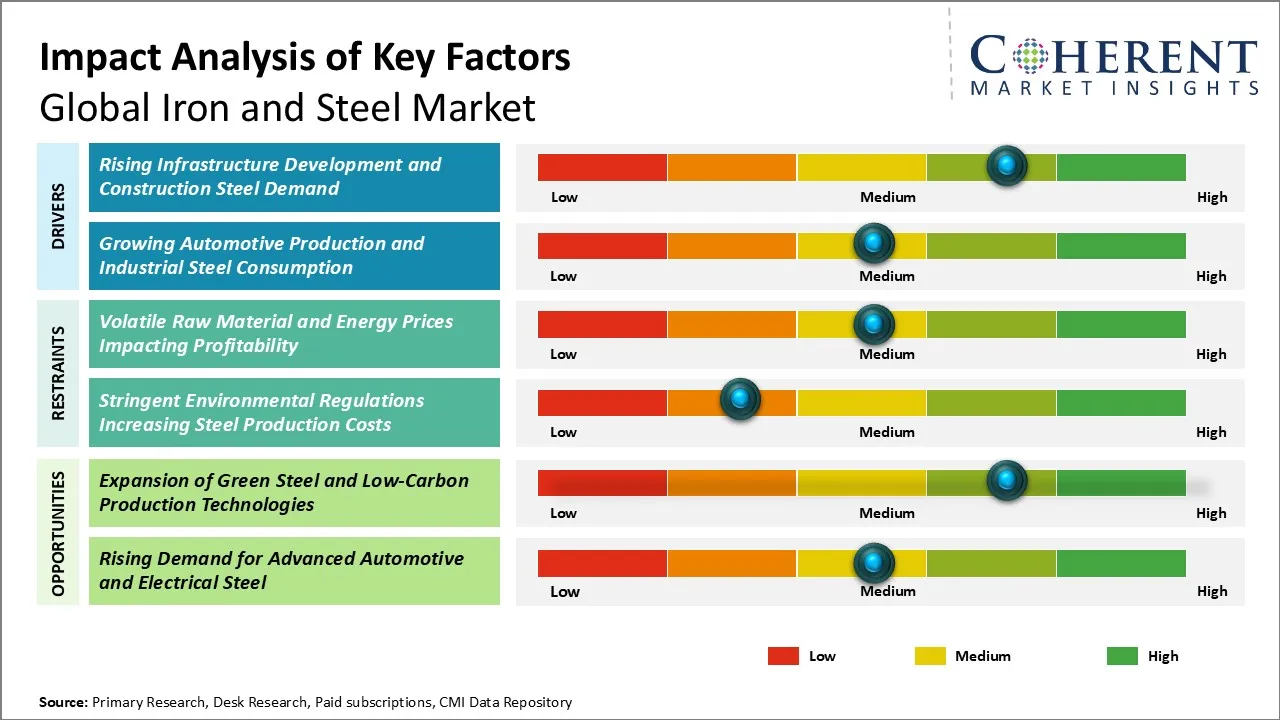
主要市場ドライバー
- 上昇のインフラ開発および構造の鋼鉄要求: 公共インフラ投資は、構造スチール、補強バー、プレート、および輸送および土木工事で使用されるコンポーネントの駆動需要です。 橋梁の交換、鉄道の近代化および産業インフラプロジェクトは、多年にわたる調達ニーズを生成し、鋼メーカー、製作者、販売代理店の注文可視性を改善します。 2026年4月、 米国運輸局 ペンシルバニア州とニュージャージー州を結ぶデラウェア川橋を再建するために、600万ドルを投資すると発表しました。 このようなコミットメントは、長期鋼調達計画、製造利用、需要構造仕様を満たすサプライヤーの機会を支援します。
- 自動車生産および産業鋼鉄消費を育てること: 車両の生産の増加とモデルプラットフォームの多様化、自動車メーカーは、鋼化学、表面品質、ゲージの一貫性、納期の厳しい要件を示唆しています。 それは専門家のプロセッサおよび修飾されたコイルの製造者からの順序を支え、輸入された材料は供給の危険をポーズするとき地域の生産を促します。 8月2025日 ヒュンダイ モーター グループ 車両製造能力の拡大や新ルイジアナ製鋼所の増設など、米国の投資額が26億米ドルに増加しました。 車両アセンブリと上流製鋼を接続することで、供給経路を短縮し、購入時の安定性が向上します。
新興市場 トレンド
- フレキシブル鋼価格および調達契約の採用の増加: 鉄鋼契約は、原材料やコンバージョンコストリスクのより明示的な共有に向けてゆっくりと進化しています。 買い手は、配送価格がエネルギー、スクラップ、合金、および処理手数料、特に短い生産サイクルを超えて拡張する購入注文に対するより大きな透明性を要求しています。 透明な調整式のプロデューサーは、入力コストの変動を満たさないで、長い顧客の約束でロックすることができます。 スチールサービスセンターは、より小さな顧客のための価格の暴露を管理することに大きな役割を果たしているかもしれませんが、堅い引用に頼るミルはマージンスイングと契約の交渉を見ることができます。
- 鉄鋼調達におけるデジタルトレーサビリティの統合の拡大: 調達の決定は、鋼の起源、加工履歴、および機械的仕様を超えた製品レベルの環境特性に関する検証データを組み込むことから始まります。 複雑な生産ネットワークを持つ一部の顧客は、テスト結果とライフサイクルのドキュメントでバッチレコードを結ぶことができるメーカーと協力したい場合があります。 この変更は、優れたデータガバナンス、認定検証、相互運用可能な顧客システムを備えたミルの朗報です。 ドキュメンテーションの品質は、トレーサブルなマテリアルの履歴を証明できないため、鋼の商用価値のより重要な部分になっています。
地域洞察
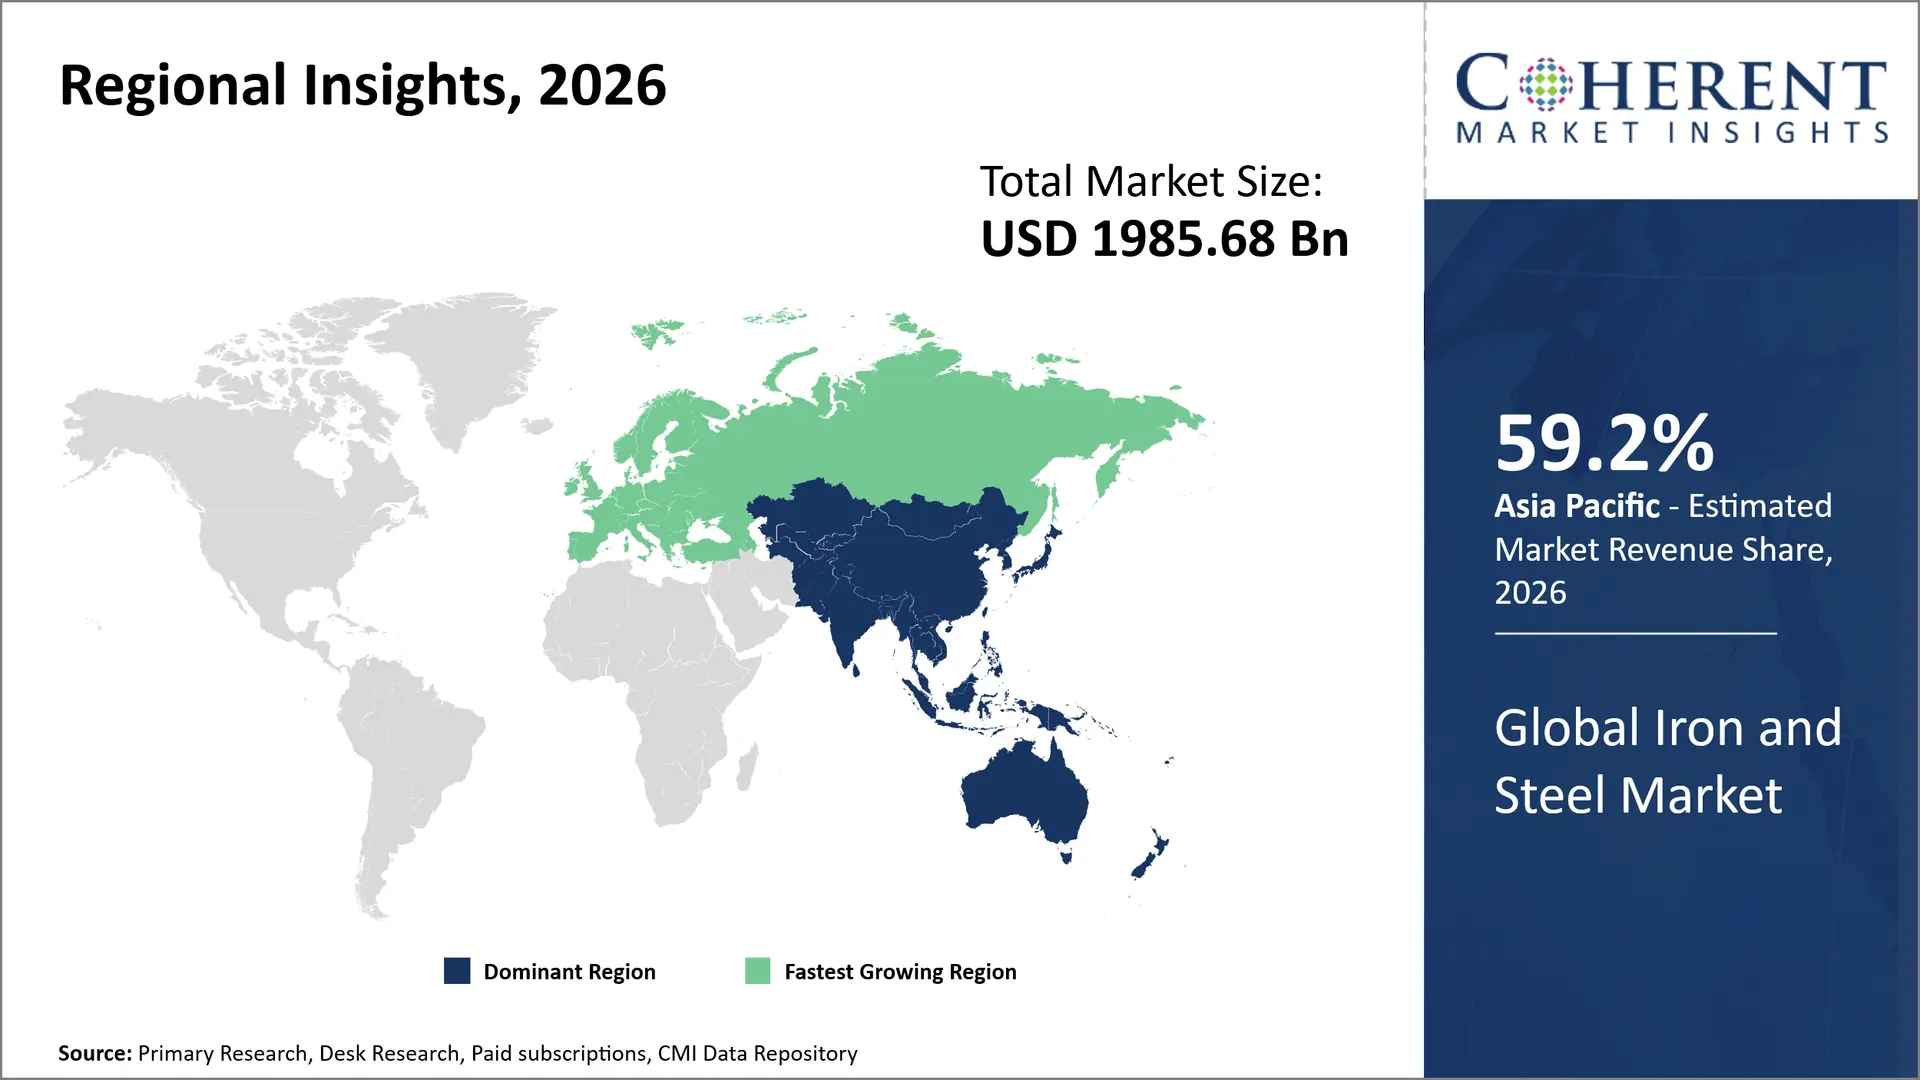
なぜアジアパシフィックは、グローバルアイアンとスチールマーケットを支配していますか?
Asia Pacificは、アジア・パシフィックのアカウントを予測しています。 59.2%未満 2026年、グローバル鉄・鋼市場の第一次製鋼、工業加工、製造サプライチェーンの集中化が進んでいます。 大型集積工場は電気炉の生産者と平行して作動し、産業バイヤーにプロダクト等級および配達選択の広い範囲を提供します。 住宅建設の外での需要は造船業、機器製造、輸出指向の製作によってサポートされています。 鉄鉱石および炭取引ルートを確立し、また、いくつかの市場での弱い特性投資が制約され続けるが、大量生産をサポートしています。 2026年1月、 世界鉄鋼協会 アジアとオセアニアは2025年に1,324.5万トンの粗鋼を製造しました。 この生産指標は、市場での収益ではなく、地域の生産量の指標です。 最も効率的な物流および最も専門的な仕上げ能力を持つサプライヤーは、地域の生産能力を収益性の高い契約に変換するのが最善です。
なぜヨーロッパは、グローバルアイアンとスチール市場の中で最も急速に成長する地域として成長していますか?
ヨーロッパは、アカウントの予測 21.6%の 2026年のグローバル鉄・鋼市場において、供給された予測において最も急速に成長する地域として識別される。 成長の機会のターゲットは顧客の堅いカーボン条件の下で調達できるプロダクトとの慣習的な製鉄能力を取り替えます。 生産者は、植物の原価転換を正当化するために、水素ベースの削減、再生可能エネルギーおよび長期契約を検討しています。 2026年6月 スウェーデンに拠点を置く ステグラ ボデンに計画された低排出鋼工場の資金調達のUSD 1.57億ラウンドを確保しました。 このコミットメントは、重要な資本と執行リスクとは違い、代替鋼製造に投資する食欲を示しています。 欧州の成長の期待は、植物のスタートアップのタイミング、エネルギーのコスト、および顧客からの検証された低排出材料のための食欲に縛られます。 従来の鋼材の生産と輸入競争は、この見通しに大きな脅威を残しています。
主要国のための世界的な鉄および鋼鉄市場見通し
なぜ米国は、グローバルアイアンとスチール市場のための重要な市場ですか?
米国は、鉄と鋼の戦略的に重要な市場であり続けています。それは、国内製鋼と認定された、予測可能な供給を備えた大規模な産業買い手の組み合わせを持っているからです。 電気アーク炉、ミルおよび統合された生産者は異なったプロダクト必要性を、サービス センター提供しま顧客にの近くで処理された材料を提供します。 また、エネルギー機器、商用車、産業用メンテナンス、新資本プロジェクトなど、代替需要も発生しています。 米国製鉄所の出荷量は2025年に1年前から91,000,000の純トンに上昇し、アメリカの鉄および鋼鉄研究所は8月2026で言いました。 これは、頑丈な製造ネットワークによって重鋼消費がサポートされています。 フレキシブルな生産スケジュールと信頼性の高い地域分布を持つプロデューサーは、より短いリードタイムを求める顧客に利益をもたらすかもしれません。 競争および揮発性入力費用の輸入は鋼鉄価格設定および操作証拠に引き続き影響を及ぼします。
なぜインドがグローバルアイアンとスチールマーケットで重要なのですか?
インドの国内輸送、防衛および首都機器産業の技術要件は、世界の鉄および鋼市場での国の役割を運転しています。 鋼鉄調達はより堅い許容、性能のテストおよび信頼できるローカル資格を要求する項目に単純構造の等級から移ります。 「国内工場が加工能力を拡充し、公共部門のバイヤーと困難な仕様で加工する場合、事業の源泉となることができます。 インド・リミテッドのスチール・オーソシエーションは、1926年9月に国内で開発されたバンデ・バラートの鉄道車両の最初のディスパッチを発表し、産業顧客に供給された新製品を強調した。 これは、炉の出力だけでなく、より高い価値の製造業の進歩です。 転がり技術、製品承認、および専門家の冶金学への投資により、インドのサプライヤーは、国内サプライチェーンのレジリエンスを強化し、輸入部品への信頼性を削減しながら、より大きな下流値にアクセスすることができます。
なぜ中国はグローバルアイアンとスチール市場における成長をサポートしていますか?
中国は広大な圧延、製造および機械類の製造業ネットワークの全体的な鉄および鋼鉄市場を形作ります。 しかし、国内の不動産部門の弱点と激しい競争は、生産の規準と製品の品質に重点を置いています。 産業機器、船舶建造、精密加工に対応する鉄鋼メーカーは、従来の建材に重なる暴露で、製造工場よりも良好に位置付けられます。 2025年9月、中国工業情報技術省と4つの規制当局は、産業性能と構造調整を標的とした2025〜2026年に鋼部門を安定させる計画を発表しました。 イニシアチブは、生産および産業競争力の条件のバランスをとることに政府の焦点を強調します。 将来的には、中国の商業的意義は、鋼材の品質、組成物、および生産量にますますリンクされます。 専門グレードのメーカーは、国内価格の圧力にもっと弾力性があるかもしれません。
なぜドイツは、グローバルアイアンとスチール市場における戦略的な国ですか?
ドイツは産業機械、精密部品および設計されていた装置のための市場で要求する顧客を世界的な鉄および鋼鉄市場の強い位置を与えます。 「ドイツ人の買い手は、グレード、寸法公差などの監査可能な生産特性によって鋼を見ています。 ラボテスト、第三者の検証、一貫性のある材料の文書に投資するミルを奨励します。 2025年9月、Salzgitterは、独立した検証、フラット鋼、重板、梁、およびプロファイルを渡る生産ルートが低排出鋼規格に分類されていることを発表しました。 このような分類は、環境性能を比較し、内部調達要件を満たす産業バイヤーを支援することができます。 ドイツは、金属加工のノウハウと、確かな製品文書と専門加工能力を融合させています。 高電力コストと競争力のある輸入は、国内鉄鋼生産の長期生存率に関する材料の制約を受け続けています。
なぜブラジルはグローバルアイアンとスチール市場にとって重要な成長市場ですか?
ブラジルの鉱山、農業機械および産業維持活動はさまざまな形態のローカル利用できる鋼鉄を要求し、全体的な鉄および鋼鉄市場の成長の機会を提供します。 主要な生産のための強い国内鉄鉱石の基盤がありますが、鋼メーカーはまだ輸入の価格、電気費用および地域消費の変動に脆弱です。 ブラジルのGerdauは2026年6月、Dona Franciscaの加水力電気操作の付加的な利益を得るための合意を発表しました。 提案された取引は、自動生成された電力へのアクセスを改善し、エネルギー調達が製鋼の競争力にどのように影響するかを示すだろう。 転換の費用は国内および輸入された鋼鉄の間で転換できるバイヤーをサービングで特に重要です。 信頼性の高いエネルギー供給と地域分布への投資は、増加した鋼消費に依存することなく、顧客の保持と収益性を高めることができます。
イノベーション・生産・製造 世界の鉄・鉄鋼市場の風景
テクノロジー | 主な用途 | 採用風景 | 商業影響 |
ブラスト炉-基礎酸素炉(BF-BOF) | 主要な鉄および鋼鉄を作り出す鉄鉱石のコークそして酸素の精製 | 一貫した製鉄所は生産経路を確立しました | 大量生産および精通した鋼鉄等級を支えますが、エネルギー条件および放出の脅威は近代化のために呼ばれます。 |
電気アーク炉(EAF) | スクラップ、直接鉄、電気による製鉄 | 既存技術の選択容量拡大 | 電力と金属入力に応じて、フィードストックの柔軟性と潜在的に排出量を下げることができますが、電力とスクラップ価格への暴露が増加します。 |
Hydrogen-Ready 直接鉄(DRI) | 従来の防爆炉の製錬なしで金属鉄の生産 | 天然ガスをベースとするDRIの商用展開、前段の水素 | 製鉄のための別の金属入力を提供しますが、経済は十分な鉱石、安い水素および必要なインフラを持つことに頼ります。 |
薄スラブ連続鋳造とダイレクト圧延技術 | 鋳造および圧延は統合しました:平らなプロダクトを終える液体の鋼鉄 | 商業の確立された、進行中の効率の改善 | 中間処理および再加熱の必要性を減らすことによってプロダクト指定が許可する時スループットおよび費用競争力を改善して下さい。 |
デジタルツインとAI対応プロセス制御 | 炉の操作、温度、化学、収穫および装置の性能の監視。 | デジタル化した鋼工場の展開拡大 | 化学組成を改善し、包含を制御し、溶解したガスを除去します。 |
二次冶金学と真空脱ガス | 化学組成、包含制御、溶解ガス除去の精製 | 高い仕様の製鋼のために確立される長く | 一貫した機械的特性および洗剤の鋼鉄等級が要求する性能および資格の条件の塗布を支えることを可能にします。 |
高機能電気鋼の需要を拡大する方法は、新しい成長を作成します。 グローバルアイアンとスチールマーケットの機会?
高性能電気鋼の需要は、伝統的な建設と自動車グレードの外側に魅力的な機会を提供しています。 穀物指向の電気鋼鉄は有効な変圧器の中心のために要求され、非穀物指向の等級はモーター、発電機および電気機器のために使用されます。
顧客が単にトンネージュによって購入するのではなく、精密スタンピングの間に磁気損失、コーティングの耐久性および一貫性で多く見ています。 サプライヤーが価値を作成する機会は、薄いゲージ処理、専門にされたアニール、絶縁材のコーティングおよび適用特定のテスト機能を含んでいます。
トランスメーカー、モータープロデューサー、スペシャリストのスタンピング会社と連携することで、製品の資格サイクルを削減し、継続的な契約を安全にすることができます。 しかし、このセクションでは、重要なプロセス制御、冶金学的専門知識、厳格な検査、適切なフィードストックへのアクセスが必要です。
統合プロデューサーは、資本投資と化学制御の利点を持っていますが、専門家のプロセッサはスリッティング、ラミネート、および調整された仕上げで競争することができます。 したがって、専用の容量に投資する前に、顧客を修飾することをお勧めします。 悪い磁気性能か矛盾する表面質は魅力的な販売の価格を台無しにするかもしれません。
マーケットプレイヤー、キー開発、競争力のある風景
主な開発
- 10月2025日 JFEについて スチール 日本で7つの焼結施設にサイバーフィジカルシステムを導入。 飼料の品質を安定させ、生産性を向上させ、排出を削減することを目的としています。 予測制御は、既存の製鉄資産の完全な交換を必要としないでブラスト炉の入力一貫性を改善できます。
- 6月2025日 SSABの特長 スウェーデンのLuleå mini-millを計画し、電気アーク炉、二次冶金学、およびストリップ圧延を組み込むためにDaniliと技術供給契約を締結しました。 統合された構成は、ブラスト炉の操業から離れた計画的な移行を支える間専門の鋼鉄製造業の効率を改善できます。
- 5月2025日 アウトクムプ ステンレス鋼の粉の商業生産を航空宇宙の塗布に拡大し、添加物の製造業のための最初のバッチを提供します。 これは、従来のロール鋼よりも高い仕様のコンポーネント市場へのアクセスを作成します。, 参照された航空宇宙アプリケーションは、プロトタイプ検証の対象に残っていますが、.
競争力のある風景
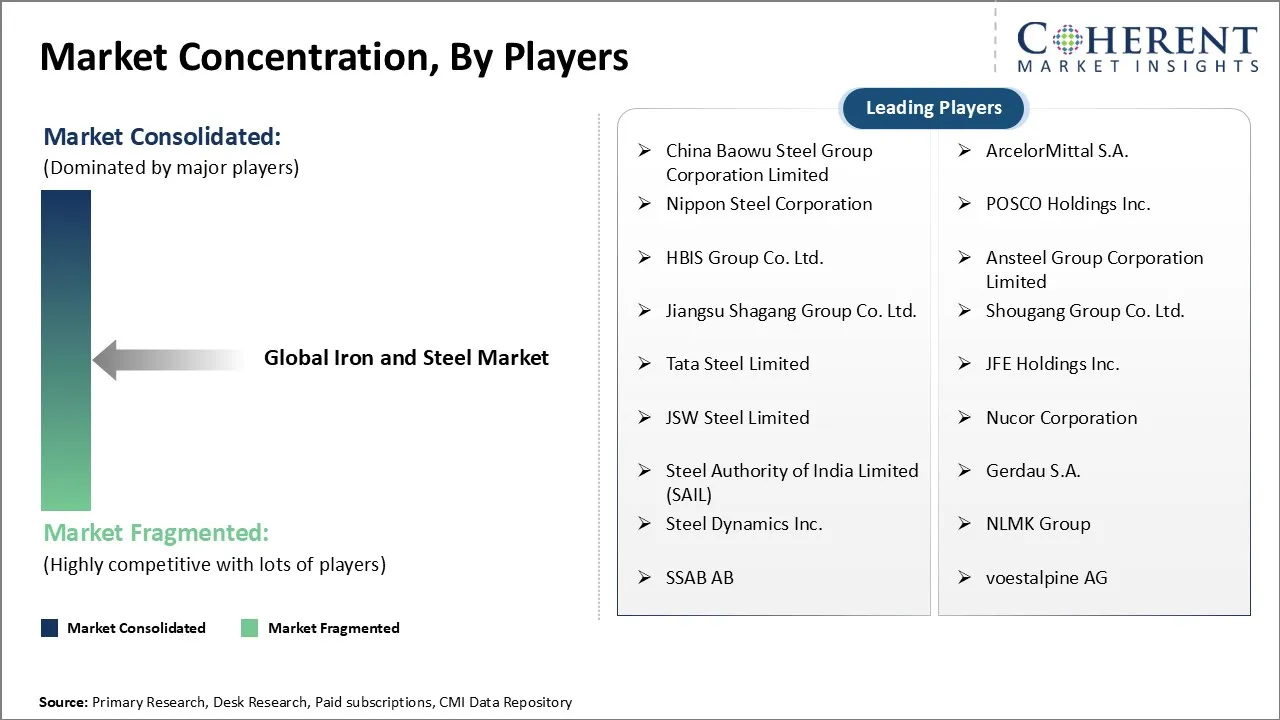
主要な統合グループによって制御される実質的な容量にもかかわらず、グローバル鉄および鋼鉄市場は国およびプロダクト部門を渡る片付け残っています。 大規模な生産者は、コスト効率、冶金、契約の信頼性に競争し、地域工場、鋳物工場、および専門家のプロセッサは、ローカライズされた仕様を提供します。 競争力のあるレジリエンスは、一貫した品質、規準の能力利用、顧客の承認、エネルギー、原材料、貨物コストを管理する能力に依存しています。
主要な競争の要因は下記のものを含んでいます
- 生産コスト効率: 炉利用、エネルギー消費量、原材料変換コストの最適化
- 冶金学の質: 化学的一貫性、寸法精度、制御された機械的特性を維持します。
- 製造業の統合: 溶融、鋳造、転がり、仕上げ作業を調整し、生産ロスを削減します。
- サプライチェーンの信頼性:鉄鉱石、冶金石炭、合金、スクラップを多角的に調達する。
- 品質認証: 適用されるASTM、EN、ISOおよび顧客固有の材料の条件を満たして下さい。
- 物流・物流: 地方倉庫のカバレッジ、配達の信頼性および港および柵のインフラへのアクセスの改善。
- 顧客技術サポート: 等級の選択の援助、物質的なテスト文書およびアプリケーション固有の処理の専門知識を提供して下さい。
マーケットレポートスコープ
鉄と鋼の市場レポートカバレッジ | |||
レポートカバレッジ | ニュース | ||
基礎年 | 2025年 | 2026年の市場規模: | 米ドル 1985.68 ログイン |
歴史・歴史 データのための: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
予測期間 2026〜2033 CAGR: | 3.86%の | 2033年 価値の投射: | 米ドル 2588.5 ログイン |
覆われる幾何学: |
| ||
カバーされる区分: |
| ||
対象会社: | 中国宝鋼グループ株式会社、ArcelorMittal S.A.、日本鋼株式会社、POSCOホールディングス、HBISグループ株式会社、Ansteel Group Limited、江蘇沙港グループ株式会社、Shougang Group Co. Ltd.、Tata Steel Limited、JFE Holdings Inc.、JSW Steel Limited、Nucor Corporation、インドリミテッド(SAIL)、Gerdau S.A.、Serdau S.A.、Steel Dynamics Inc.、NKLM、SSAB | ||
成長の運転者: |
| ||
拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 世界的な鉄および鋼市場の商業リーダーシップは、過剰な変換損失なしで異なるグレードと注文プロファイル間の生産を切り替える能力にますますます依存する可能性があります。 溶融スケジュールを調整するミル, 圧延能力, 仕上げのアレンジは、主に高生産量に依存する競合他社よりも強力なマージンを得ることができます. そのため、フレキシブルな製造ネットワークは、単離容量の追加よりも、より商業的に価値をもたらす可能性があります。
- 産業構造とロボット加工は、プライマリミルから鋼価値創造の大きなシェアをシフトし、既設構造アセンブリのメーカーにシフトできます。 この移行は、標準バーやセクションの伝統的な売り手に挑戦し、エンジニアリング、精密加工されたコンポーネントを供給できる企業を支持しているかもしれません。 製造の専門家と密接な関係を築き上げるスチールプロデューサーは、購入サイクルでプロジェクトの仕様へのアクセスを得ることができます。
- スチールメーカーは、顧客の約束を確認することなく、容量成長を追求するのではなく、エネルギーセキュリティ、効率的な材料変換、および分散した資本配分を優先すべきです。 信頼性の高い原材料調達、フレキシブルな生産資産、ローカライズ加工能力の投資により、価格変動に対するレジリエンスを改善し、混乱を発生させることができます。 生産者は、高度に循環的コモディティグレードに対する過剰な依存を避け、現実的な利用、資金調達、規制リスクに対する拡張プロジェクトを評価する必要があります。
市場区分
- 素材の種類 インサイト(Revenue、USD Bn、2021 - 2033)
- 鋼鉄プロダクト
- 鋳鉄および他のプロダクト
- 鋼鉄等級の洞察(Revenue、USD Bn、2021 - 2033)
- カーボンおよび非合金鋼
- 合金鋼
- ステンレス鋼
- 電気鋼鉄
- 工具・その他特殊鋼
- 製品形態の洞察(Revenue、USD Bn、2021 - 2033)
- フラットスチール製品(シート、プレート、コイルなど)
- 長い鋼鉄プロダクト(棒、棒、ビーム、セクション、等)
- パイプとチューブ
- 鋳造および鍛造材
- その他の鉄鋼製品
- 鋼鉄生産の技術の洞察(Revenue、USD Bn、2021 - 2033)
- 基礎酸素炉(BOF)
- 電気アーク炉(EAF)
- その他の製鋼技術
- エンドユーザーインサイト(Revenue、USD Bn、2021 - 2033)
- 建築・インフラ
- 機械および産業装置
- 自動車産業
- 金属製品製造
- 造船・鉄道・その他輸送
- 国内家電製品
- 電気機器
- 流通チャネルの洞察(Revenue、USD Bn、2021 - 2033)
- 直接メーカー 販売価格
- スチールサービスセンター
- 独立したトレーダーおよびディストリビューター
- 地域インサイト(Revenue、USD Bn、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 中国バオウ鋼グループ株式会社
- ArcelorMittal S.A.の特長
- 日本製鋼株式会社
- 株式会社ポスコホールディングス
- HBISグループ株式会社
- アンスチールグループ株式会社
- 江蘇ShagangのグループCo.株式会社。
- ShougangのグループCo.株式会社。
- タタ鋼株式会社
- 株式会社JFEホールディングス
- JSWについて スチールリミテッド
- ヌコル株式会社
- インド限定鋼材(SAIL)
- ガードーS.A.
- スチール・ダイナミクス株式会社
- NLMKグループ
- SSAB ABの特長
- voestalpineのAG
ソース
第一次研究インタビュー
- 鉄および鋼鉄製造業者、統合された鋼鉄製造所および鋳物
- スチールプロセッサ、圧延機、原材料サプライヤー
- 鋼鉄ディストリビューター、産業バイヤーおよび企業の専門家
ステークホルダー
- 鉄鉱石、石炭、スクラップ、およびフェロアロイサプライヤー
- スチールメーカー、製作者、サービスセンター
- 建設・自動車・機械・産業機器メーカー
- 鉄鋼業者、販売代理店、EPC請負業者、エンドユーザー
エンドユースセクター
- ビル・インフラ
- 自動車・輸送
- 機械および産業機器
- 金属製品および電気機器
- 造船業・鉄道・家電製品
規制および業界機関
- 世界鉄鋼協会(ワールドスチール協会)
- 米国商務省
- 欧州委員会
- インド国鉄省
- 国際標準化機構(ISO)
- ASTMインターナショナル
- インド規格局(BIS)
データベース
- 企業年次報告書および投資家プレゼンテーション
- 世界鉄鋼協会の生産と消費統計
- UNの対照鉄および鋼鉄貿易データセット
- OECDの鋼鉄生産能力のデータベース
- ユーロスタットと米国地質調査(USGS)データセット
- 鉄鋼価格設定、原材料コスト、容量、取引データベース
雑誌・雑誌
- 製鉄・製鋼
- ISIJインターナショナル
- スチールリサーチインターナショナル
- 冶金・材料取引B
- 鉄及び鋼鉄技術
- スチール・タイムズ・インターナショナル
協会について
- 世界鉄鋼協会(ワールドスチール協会)
- アメリカンアイロン・スチール・インスティテュート(AISI)
- 欧州鋼協会(EUROFER)
- インド鋼協会(ISA)
- 鉄鋼技術協会(AIST)
- 東南アジア鉄・鉄鋼研究所(SEAISI)
パブリックドメインソース
- グローバル粗鋼の生産、消費、取引統計
- 鋼鉄容量の活用、価格設定および原料の傾向
- インフラ投資および産業鋼鉄消費
- BOF・EAF・DRI・低炭素鉄鋼開発
- 鉄鋼輸入関税、炭素規制、貿易政策
- 製造業の投資、生産能力拡大、技術開発
主要な標準および規則
- ISO9001認証取得 630 – 構造スチール仕様
- ASTM A36/A36M - カーボン構造スチール
- ASTM A615/A615M - コンクリート補強のための変形し、明白な炭素鋼棒
- EN 10025 - 熱間圧延構造スチール製品
- IS 2062 - 熱間圧延媒体および高い抗張構造スチール
- 規制(EU) 2023/956 - カーボンボーダー調整機構(CBAM)
- セクション232、米国貿易拡張法 – 鋼輸入対策
独自の要素
- ログイン データ分析 10年以上にわたる鉄および鉄鋼業界インテリジェンスを含むツールおよび独自のCMIリポジトリは、生産能力、鋼価格、原材料コスト、消費動向、製鋼技術、貿易フロー、規制開発、および競争力のあるインテリジェンスをカバーしています。
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
よくある質問
2026年から2033年にかけて、グローバル鉄・鋼市場のCAGRが3.86%となるよう計画されています。
2026年(昭和60年)に、グローバル鉄・鉄鋼市場が評価され、2033年までのUSD 2588.5億米ドルに達すると予想される。
インフラ開発、建設活動、自動車生産の拡大、および産業鉄鋼消費の増加は、グローバル鉄・鉄鋼市場の成長を牽引する主要な要因です。
揮発性原料およびエネルギー価格は収益性および厳しい環境規則に影響を及ぼす影響します 増加する鋼鉄生産費は全体的な鉄および鋼鉄市場の成長を妨げる主要な要因です。
素材の種類に関しては、鋼材は、市場収益シェア2026を支配すると推定されます。
中国宝鋼グループ株式会社、ArcelorMittal S.A.、日本鋼株式会社、POSCOホールディングス、HBISグループ株式会社、Ansteel Group Limited、江蘇沙港グループ株式会社、Shougang Group Co. Ltd.、Tata Steel Limited、JFE Holdings Inc.、JSW Steel Limited、Nucor Corporation、India Limited(SAIL)、Gerdau S.A.、Gerdau S.A.、Steel Dynamics Inc.、NKLM Group Inc.、SSABは、主要なスポーツ選手です。
2026年、アジアパシフィックは、グローバル鉄・鋼市場を牽引する見込みです。