

グローバル電気コンデンサ市場規模と予測 - 2026 へ 2033
グローバルな電気コンデンサ市場が成長する見込み ツイート 12.50 ベン に 2026 へ 米ドル 22.75 Bn 2033年までに、化合物の年間成長率を登録 (CAGR)の 7.9% 2026年~2033年 スマートフォン、ウェアラブル、ノートパソコンなどの家電需要が高まっています。 2月 24, 2026, サムスンは正式にギャラクシーS26ウルトラを開始しました. 大手小売店では、業界初の機能、アップグレードされた内部、新しいギャラクシーAIツールが満載です。 (出典: サムスン)
世界の電気コンデンサ市場の主要なテイクアウト
- セラミックコンデンサのセグメントは、 38.0の ツイート 2026年のグローバル電気コンデンサ市場シェア 高容量の技術開発は、主にセグメントの成長を推進しています。 2025年12月2日、村田製作所では、多層セラミックコンデンサ(MLCC)の発売と量産を発表し、小型1210インチ(3.2mm x 2.5mm)サイズの15nFの容量、定格電圧1.25kV、C0G特性を特長としています。 (出典: ムラタ)
- 偏光コンデンサセグメントは、キャプチャを推定 54.0マイル ツイート 2026年の市場シェア。 偏光コンデンサの需要を運転する場合、コンパクトで費用対効果の高いフォームで高い容量の必要性が増えています。 2025年10月27日、パナソニック産業はSXVシリーズOS-CONの伝導性ポリマー アルミニウム固体コンデンサーの企業の一流の製品ラインを拡大しました。 SXVシリーズ内の新しいオプションは、高電圧部品の80Vの容量の増加を備えています。 (出典: パナソニック)
- コンシューマー電子セグメントは、キャプチャを推定 27.0の ツイート 2026年の市場シェア。 ハイエンド・ゲーミング・スマートフォンなどの高性能プレミアム・デバイス向けコンシューマー・セプターの普及は、セグメントの成長を牽引する大きな要因です。 2025年1月7日、ゲーマーズ(ROG)のASUS Republicは、プレミアム電話設計で最高のゲーム体験を提供するために開発された新しいROG Phone 9シリーズを発表しました。 (出典: ASUSの特長)
- アジアパシフィックは、2026年の電動コンデンサ市場を市場シェアで支配する見込み 38.0の ツイートお問い合わせ アジアパシフィックのデータセンターおよびクラウドコンピューティングインフラの急速な発展は、地域市場を牽引しています。 2026年6月5日、AirTrunkは、2030年までにインドで30億米ドル以上の投資を計画し、デジタルインフラの能力を支持し、AirTrunkのグローバル成長戦略の礎となり、同社の最も重要な長期投資市場の一つとして国を位置付けました。 (出典: エアトランク)
- 北米は、 26.0の ツイート 2026年にシェアし、予測期間で最速成長を記録する予定です。 スマートグリッドおよび電力伝送ネットワークへの投資の増加は、北米における電気コンデンサ市場の成長を促進する重要な要因です。 2026年3月3日、FirstEnergy Transmission LLCは、オハイオ州とペンシルベニア州を横断して、トランスミッションラインを再構築し、サブステーションをアップグレードし、PJMの承認の下でグリッドの信頼性を向上させた。 (出典: ファーストエナジー)
- 電気自動車(EV)および自動車電子工学の急速な成長: シフトへ 電気自動車 そして、 ハイブリッド車 改善されたコンデンサーのための運転の要求です。 キャパシターは、バッテリー管理システム、オンボード充電器、DC-DCコンバーター、インバータ、ADAS(Advanced Driver Assistance Systems)およびエンターテインメントシステムにおける重要なコンポーネントです。 車両ごとの電気含有量の増加は、高信頼性と高温コンデンサソリューションの必要性を押しています。
- 再生可能エネルギーおよびスマートグリッドインフラの採用の増加: キャパシターは、電力調節、ろ過、電圧制御およびエネルギー貯蔵のための太陽光発電所、風農場、エネルギー貯蔵システムおよびスマートな格子で広い適用を、持っています。 世界各国の再生可能エネルギーやグリッドモダナイゼーションへの投資の増加により、高電圧フィルムコンデンサやスーパーキャパシタの需要が高まり、メーカーの新しい成長見込み客を創出します。
セグメント情報
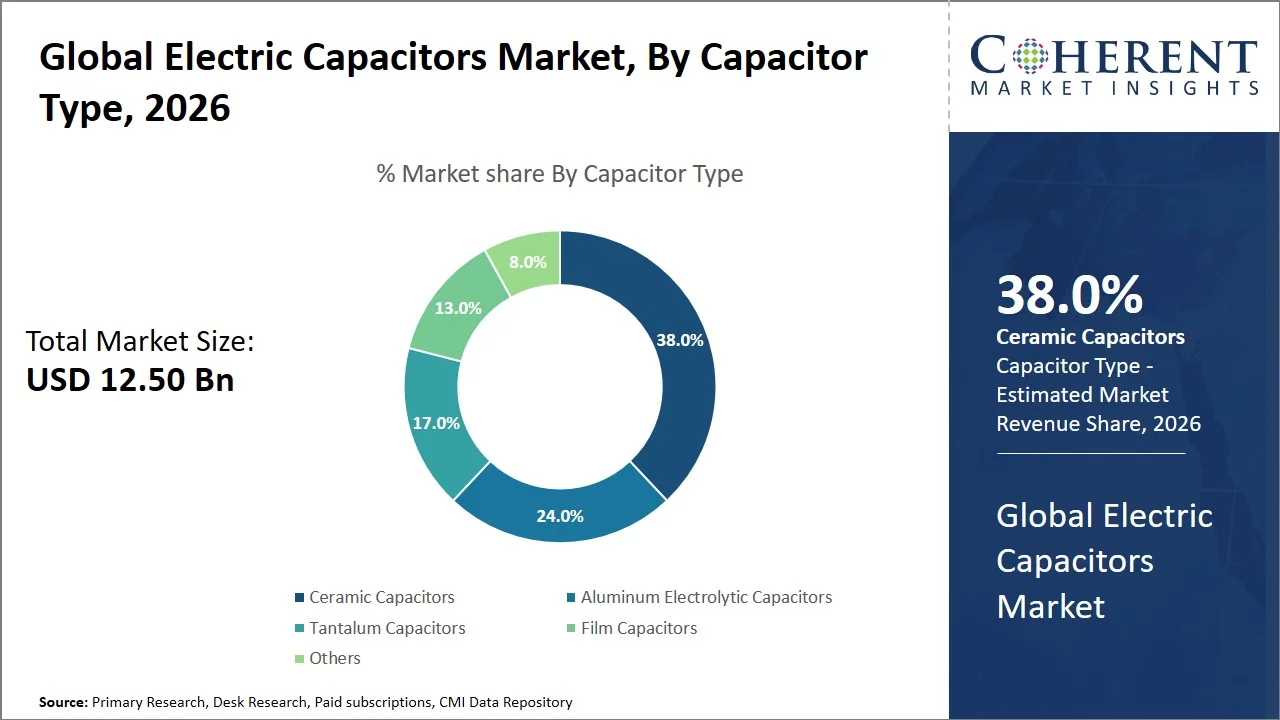
なぜ陶磁器のコンデンサーが全体的な電気コンデンサーを支配します マーケット?
セラミックコンデンサのセグメントは、 38.0% 2026年のグローバル電気コンデンサ市場シェア セラミックコンデンサは、スマートフォン、コンピュータ、タブレット、ウェアラブルデバイス、その他の電子機器の幅広い用途に供給する世界最大の電気コンデンサ市場を保持しています。 それらはコンパクトで、安く、非常に信頼できるであり、それらが現在の電子ガジェットで使用される理由である高密度回路を収容するように設計することができます。 従って消費者電子工学の世界的な出力の一定した増加は陶磁器のコンデンサーのprevailingの市場占有率を保障します。 2025年5月1日、KYOCERA AVXは、世界初のコンパクトで大容量多層セラミックチップコンデンサ(MLCC)を開発し、0402インチサイズ(1.0mm×0.5mm)で47μFの業界トップクラスのキャパシタンス値を誇ります。 (出典: 京セラ)
サンプルレポートの内容とは?
無料サンプルをダウンロード- 2026年の最新業界動向
- 市場規模の推定
- 地域別分析
- 競合状況
- 顧客インテリジェンス
- セグメント別分析
- 価格分析
- 主要な市場促進要因、課題、今後のトレンド
- カスタマイズインサイトセクション
なぜ偏光コンデンサが最も効果的な偏光?
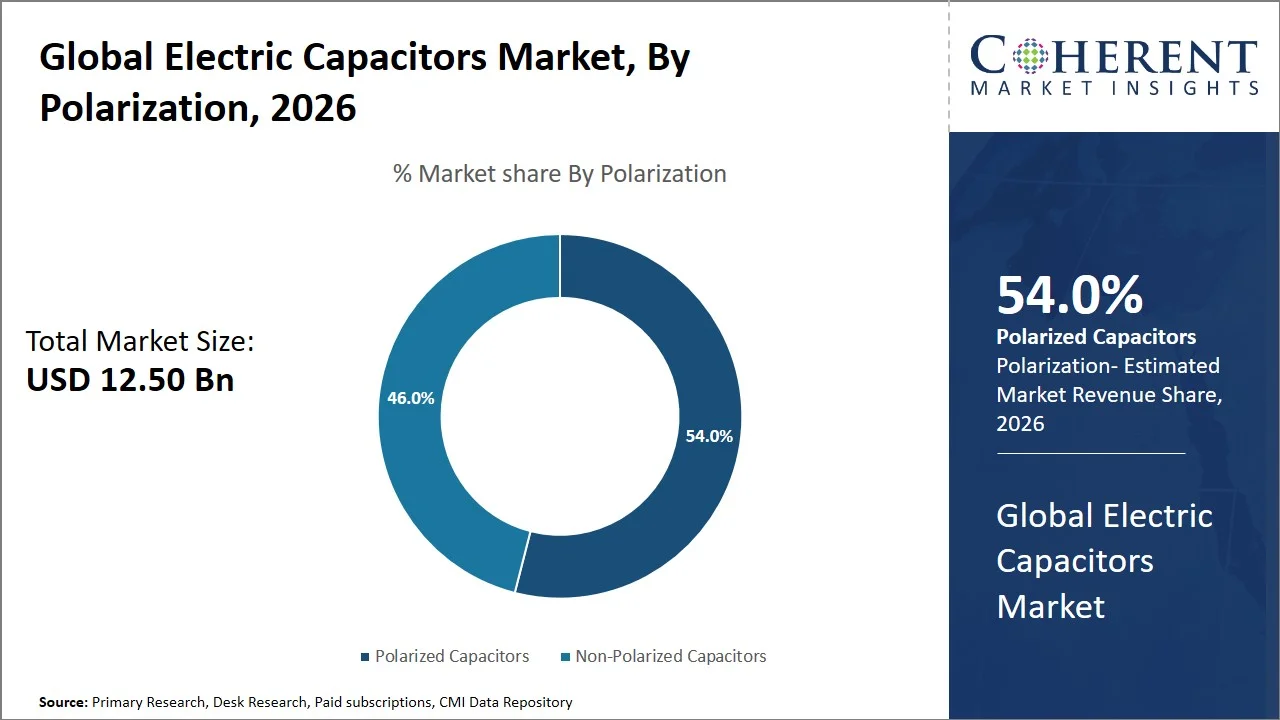
偏光コンデンサセグメントは、 54.0%の 2026年のグローバル電気コンデンサ市場シェア 偏光の最も一般的なタイプは、偏光コンデンサ、特にアルミニウム電解タイプとタンタルタイプです。 彼らは非常に小型で安価なパッケージでキャパシタンスの非常に高い値を達成することができるので、彼らは最も一般的です。 これにより、電源のフィルタリング、エネルギー貯蔵、電圧のスムース、および実質的なキャパシタンスを必要とする他のアプリケーションに適しています。 従って、それらは消費者電子工学、産業装置および自動車システムで広く利用されています。 たとえば、Nichiconは、コンシューマーエレクトロニクスや自動車システムで使用される低インピーダンスアルミニウム電解コンデンサに重点を置き、小型電源フィルタリングソリューションの世界的な需要が高まっています。 スマートフォンやノートパソコン、ゲーム機器などで、安定したDC出力とリップル抑制が必要なコンデンサのコンテンツが増えています。 (出典: ニチコン)
消費者エレクトロニクスは、グローバル電気コンデンサを支配します マーケット
消費者向け電子セグメントは、 27.0%(税抜) 2026年のグローバル電気コンデンサ市場シェア グローバルな電気コンデンサ市場は、消費者エレクトロニクスによって支配される。 スマートフォン、ラップトップ、テレビ、ゲーム機、ウェアラブルなどのほとんどすべての電子機器は、電力管理、信号フィルタリング、エネルギー貯蔵、回路安定化のための多くのコンデンサーを持っています。 これらのガジェットの巨大なグローバル生産と使用は、コンデンサの需要が高い。 消費者エレクトロニクスは、最大のエンドユーザーグループです。 2026年5月20日、Samsung Electro-Mechanicsは、シリコンコンデンサの供給契約を、グローバル規模の会社で約1.5兆ウォンに署名しました。 短期から長期間の合意へのシフトは、デバイス複雑性およびコンデンサー消費量を増加させることにより、消費者の電子機器メーカーがコンデンサー供給でロックされている方法を示しています。 (出典: サムスン)
現在のイベントとその影響
現在のイベント | 説明とその影響 |
欧州連合エコデザイン規則(EU) |
|
EU RoHS のコンデンサーのための免除の更新(直接 2025/2363) |
|
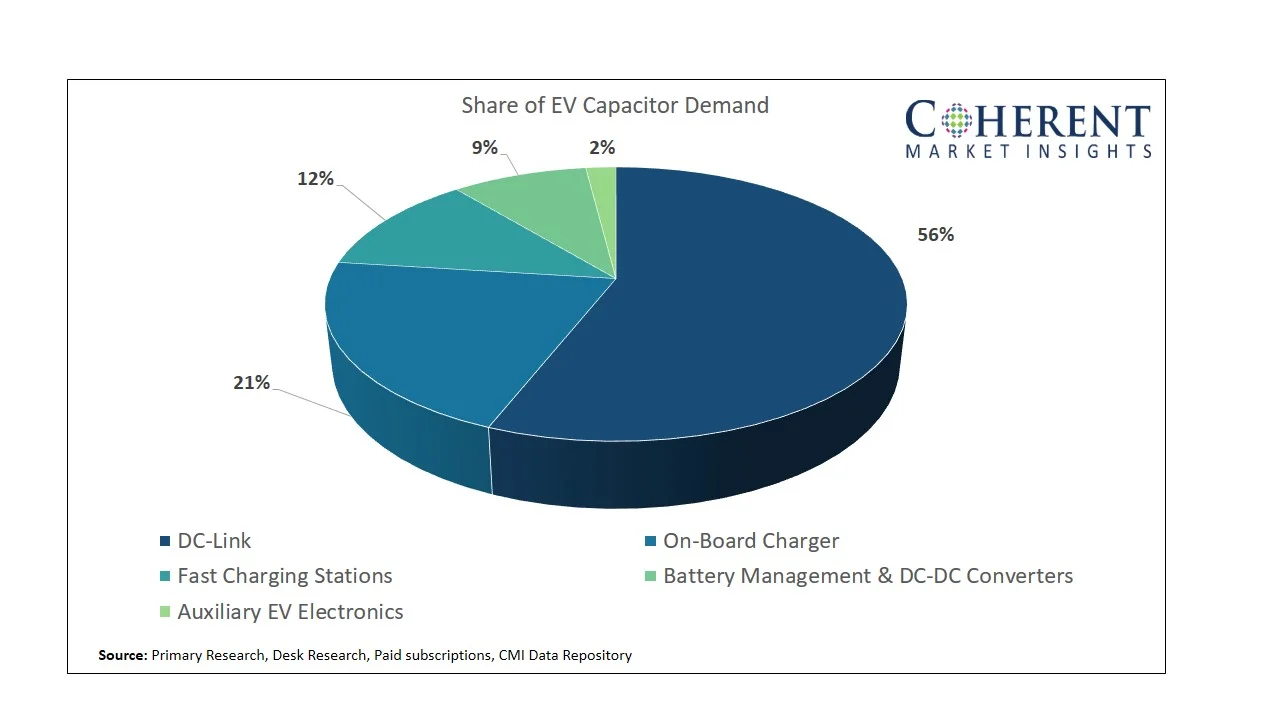
グローバル電気コンデンサ市場 - EV充電システムの高値コンデンサ消費
グローバル電気コンデンサ市場 - 電解コンデンサの大量使用
応用分野 | 使用法の共有 |
スイッチ付きモード電源(SMPS) | 30〜35% |
産業モーター ドライブ(VFDs) | 20~25% |
EVパワートレイン | 15~20% |
再生可能エネルギーシステム(ソーラー/ウィンド) | 10~15% |
消費者エレクトロニクス | 10~12% |
フィルムコンデンサのグローバル電気コンデンサ市場大型アプリケーション
応用分野 | 使用法の共有 |
EV DC-Link回路 | 35~40% |
再生可能エネルギーインバータ(ソーラー/ウィンド) | 25~30% |
産業オートメーション及びドライブ | 15~20% |
鉄道&トラクション システム | 10~15% |
電力伝達装置 | 5~8% |
電気コンデンサー マーケット・ダイナミクス
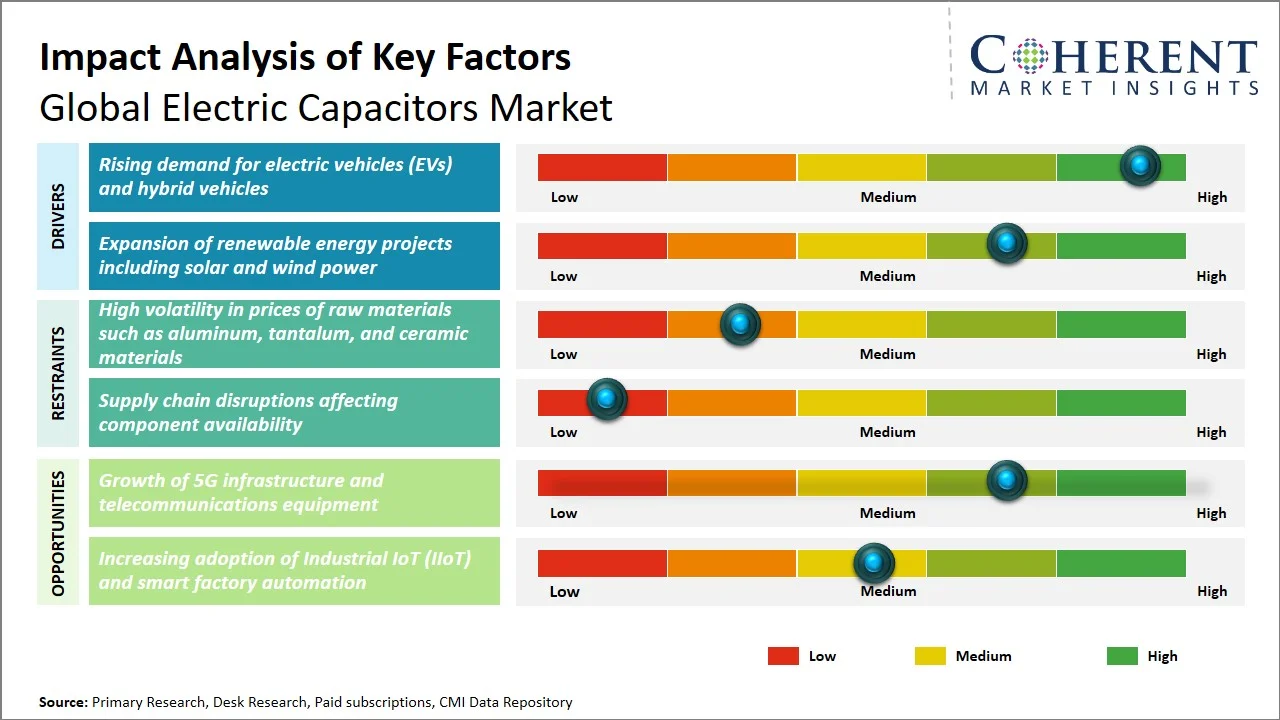
マーケットドライバー
電気自動車(EV)およびハイブリッド車に対するライジング要求
電気自動車(EV)およびハイブリッド車に対するライジング要求は、世界的な電気コンデンサ市場の成長を牽引する主要な理由の1つです。 コンデンサは、EVパワートレイン、バッテリー管理システム、オンボードチャージャー、DC-DCコンバータ、インバータ、再生ブレーキシステム、および高度な電子制御ユニットの重要なコンポーネントです。 世界中の政府が、インセンティブと重度の汚染規則で車両の電動化を推進し、EVの生産を加速する自動車メーカーは、高電圧、温度、電力で動作する高性能コンデンサの需要があります。 この傾向は自動車産業の陶磁器の、フィルムおよび電解コンデンサーの採用にほとんど下にあります。 2025年、国際エネルギー庁は、世界規模の電気自動車販売が20万台を超えると報告し、世界中で販売されている4台の新車に約1台を占め、量産EV導入において大きなマイルストーンをマークしています。 EVはニッチがなくなり、主要な市場を横断する主流の乗客車の需要に入ります。 (出典: 国際エネルギー機関)
太陽光・風力を含む再生可能エネルギー事業の拡大
世界の電気コンデンサーの市場は太陽および風力の取付けのような再生可能エネルギーのプロジェクトの成長によって主に運転されます。 コンデンサは、インバータ、コンバーター、およびグリッド接続デバイスを含む再生可能エネルギーシステムの重要な側面です。 それらは電力変換、電圧安定性、エネルギーの貯蔵、ろ過および力率の調節のために使用されます。 国は、持続可能性と炭素削減目標を達成し、信頼性が高く高性能なコンデンサの需要を創出するために、再生可能エネルギーインフラに大きく費やしています。 再生エネルギープラントの建設の増加は、発電、トランスミッション、エネルギー貯蔵用途で使用するためのフィルムコンデンサ、スーパーキャパシタ、高圧コンデンサの必要性を駆動しています。
2025年12月16日、総容量12GWの世界的な再生可能エネルギー会社であるSonnedixは、FER-Xオークション、NZIAの整列スキーム、およびエネルギーリリース機構を通じてイタリアの太陽光発電容量の合計805MWの契約を確保したことを発表しました。 (出典: ソネディックス)
新興トレンド
- 電子機器の小型化および高性能要件: 消費者用電子機器、IoT機器、ウェアラブル、テレコム機器は、小型、軽量、より効率的なコンポーネントを必要とします。 この傾向は、より高いキャパシタンスとより良いパフォーマンスで小型多層セラミックコンデンサ(MLCC)の開発を駆動し、メーカーが機能に妥協することなくスペース制約を克服するのを支援しています。
- 5Gネットワークおよび産業オートメーションの拡張: 5Gインフラの拡充と業界4.0の到来は、高い周波数や過酷な条件で機能できるコンデンサの需要に燃料を供給しています。 コンデンサは、基地局、データセンター、産業用ロボット、自動化システム、通信機器の重要な要素であり、より高速なデータ転送、電力経済の向上、より大きなシステム信頼性を提供できます。
地域洞察
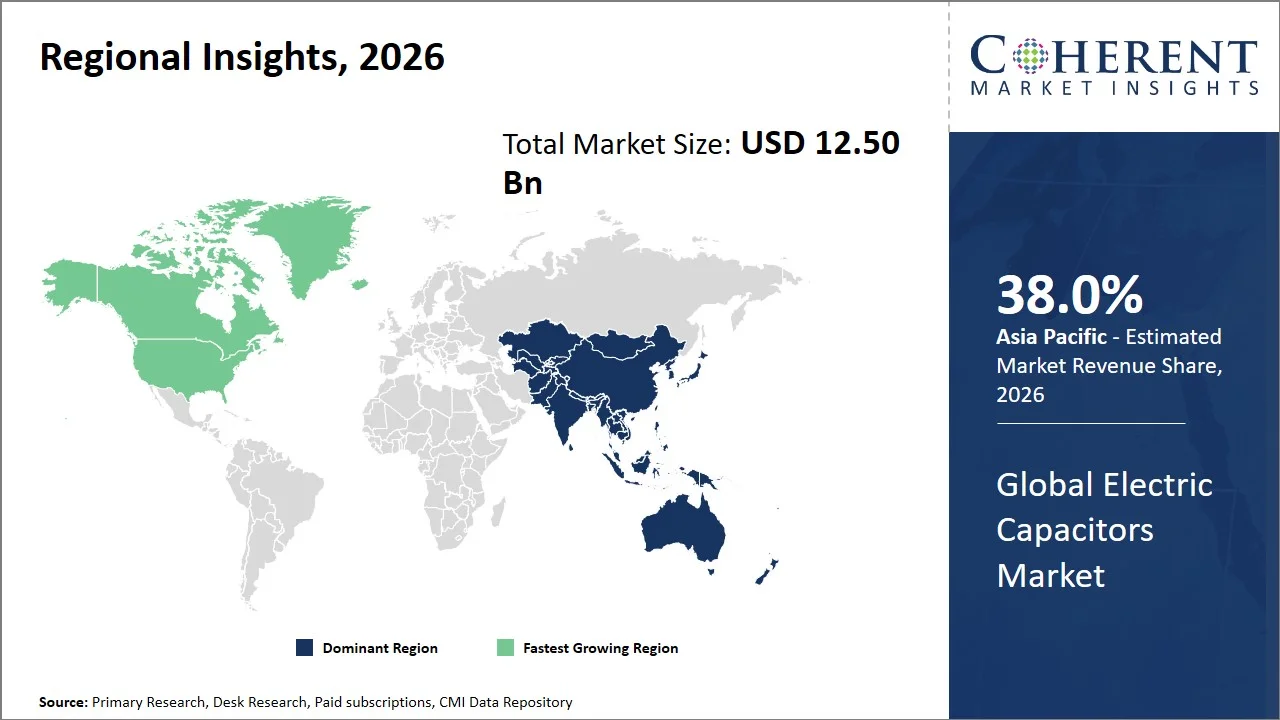
なぜアジア太平洋は電気コンデンサの強力な市場ですか?
アジアパシフィックは、市場シェアを占める 38.0% で 2026. アジアパシフィック地域は、世界規模の電気コンデンサ事業の主要拠点であり、グローバルMLCCと、電子製造、EV生産、およびコンポーネントサプライヤーの集中により地域から来るコンデンサの収益の半分以上を占めています。 ムラタマニュファクチャリング、TDK Corporation、Samsung Electro-Mechanics、Yageo Corporationは、地域で動作する主要な選手の一部です。 2025年の地方セラミックコンデンサ市場の約45%を占めるトップ5プロバイダ。 中国、日本、韓国、インドでの成長は、EVパワーエレクトロニクス、AIサーバー、5Gインフラ、再生可能エネルギー導入によって推進されています。 2025年7月16日、Samsung Electro-Mechanicsは1000Vの評価、1812インチ(4.5×3.2mm)サイズ、X7R(-55〜125°C)、100nFの容量で新しいMLCCを開始しました。 高電圧バッテリーラインのEMIを最小化し、電力安定性と耐久性を保証します。 (出典: サムスン)
なぜ北アメリカの電気コンデンサーの市場は高成長を展示しますか。
北米は、 26.0%の 世界的な電気コンデンサーの市場であり、最も速い成長を登録すると予想される。 北米の電気自動車市場は、AIデータセンター、防衛電子機器、航空宇宙システム、電気自動車の生産に著しく影響されます。 米国の消費者向け高電圧コンデンサ需要の約75%を占め、国内半導体製造に投資し、CHIPS法の一部として、ハイパースケールのデータセンター事業者からサーバーグレードのコンデンサの受注を増加させました。 KEMETやCornell Dubilierなどの企業から、産業、軍事、電力のアプリケーションのためのコンデンサが供給されます。 AIアクセラレータサーバーとグリッドエネルギーストレージシステムから需要が急成長しています。 2025年4月14日、自動車用多層セラミックコンデンサ(MLCC)用CGAシリーズを3225サイズ(3.2 x 2.5 x 2.5 mm – L x W x H)で100 Vで10μFに拡大し、X7R特性(クラスII誘電体)を装備。 3225サイズとこの温度特性の100V定格製品のための業界最高容量です。 (出典: TDKについて)
世界の主要な国のための電気コンデンサ市場見通し
なぜ中国の電気コンデンサ市場の主要なハブとして新興?
中国は、世界のコンデンサーの最大の消費者であり、電子機器やEVの最大のプロデューサーです。 スマートフォン、コンシューマーエレクトロニクス、産業オートメーション機器、NEV販売から2025万台まで、世界規模のMLCC出力の45%の使用が期待されています。 国内の生産者は、村田製作所、TDK Corporation、Yageo Corporationなどの海外サプライヤーが、大型OEMやEVメーカーの支援を行う国で大きな工場を持っています。 2026年5月4日、Chaozhou Three-Circle Groupは、香港のハイエンド・コンデンサーおよび受動の部品の生産ラインで1億米ドルを投資する計画を発表しました。AIサーバー、スマートフォン、自動車用電子機器サプライチェーンをターゲットとしています。
米国は、電気コンデンサ市場のための次の成長エンジンですか?
米国は、航空宇宙、防衛、医療機器、AIコンピューティングインフラ、および再生可能エネルギーシステムからの需要が高い、アジア外で最も技術的に先進的なコンデンサー市場を維持しています。 大手クラウド事業者による米国データセンターの拡張は、AIサーバーで使用される高信頼性MLCCおよびパワーコンデンサの需要が増加し、ANSI / ULコンデンサの規格は、住宅および商用電力アプリケーションにおける高性能製品の導入を推進しています。 また、国内の電子機器製造のイニシアチブを成長させ、EVバッテリーとパワーエレクトロニクスの投資を増加させることにもメリットがあります。
台湾電気コンデンサ市場分析とトレンド
台湾の電動コンデンサ市場は、半導体、5Gインフラ、EVエレクトロニクス、AIサーバーハードウェアにおける強力な電子機器製造エコシステムとグローバルリーダーによって駆動され、高度かつ輸出指向です。 多層セラミックコンデンサ(MLCC)、アルミ電解コンデンサ、パワーマネジメント、フィルタリング、エネルギー貯蔵用途で使用されるハイエンドフィルムおよびタンタルコンデンサの需要が高まっています。 スマートフォン、5G基地局、データセンターなどのデバイスは、高周波数および高温条件下で高い容量密度と信頼性を必要とするため、主要な傾向は急速な小型化と性能強化です。 たとえば、Walsin Technologyのグローバル連結純売上高は3月累計3.4億米ドルで、2月27.3%増加を反映しています。 また、月々のYY売上高は11.1%増加し、2025年と同じ期間と比較して年収率は9.5%増加しました。 (出典: ウォルシン)
日本電気コンデンサ市場分析と動向
日本は、プレミアムおよび高信頼性コンデンサ、特に多層セラミックコンデンサ(MLCC)の世界的な技術リーダーです。 ムラタマニュファクチャリング、TDKコーポレーション、太陽ユデン、ニチコン株式会社など、世界の洗練されたコンデンサのニーズを一層高めたチャンクを融合した産業の巨匠です。 日本メーカーは、自動車電子機器、産業オートメーション、航空宇宙、AIコンピューティングのハイエンドなアプリケーションをリードし、先進エレクトロニクス向け超小型の47uF MLCCの量産を含む次世代小型MLCC技術に投資しています。
韓国電気コンデンサ市場分析とトレンド
韓国の電気コンデンサ業界は、主に自動車用電子機器、メモリ半導体、携帯電話、AIサーバーインフラによって運転されています。 サムスン電子メカニクスは、世界トップのMLCCサプライヤーの1つになり、その市場シェアで自動車コンデンサ事業を大幅に増加させ、EVの上昇中に急速に増加しました。 AIデータセンター、革新的なパッケージング技術、次世代通信機器における主要な国内電子機器メーカーおよび成長する支出は、さらにコンデンサーの需要を下回る。
グローバル電気コンデンサ市場 - AIサーバーごとのコンデンサコンテンツ
GPU/TPU ベースのデータセンターにおける高密度の電力供給の要件に対して、AI サーバーのグローバル電気コンデンサ市場が急速に増加しています。 AIサーバーには、電源、電圧規制モジュール(VRM)、DCフィルタリング回路など、多くのコンデンサが含まれています。 特に、NVIDIA および AMD サーバー プラットフォームで見つかった、高性能 CPU には最適です。 キーポイントは下記のものを含んでいます:
- 1AIサーバ当たりのコンデンサーコンテンツ(典型的な範囲) - 2,000〜8,000以上のコンデンサ。
- 高性能 AIの訓練サーバー(GPUのクラスター) - 棚レベルのシステムごとの10,000のコンデンサーを超過できます。
- 主要な使用法区域- VRMs (CPU/GPUの送達)、DC-DCのコンバーターおよび力のろ過。
- 容量密度の増加 - 20〜30%の高値と従来のクラウドサーバーによるAIの負荷。
- ハイエンドのAIサーバーボードは、マザーボードだけで1500〜3,000のMLCCを含有することができます。
電動コンデンサ市場における新たな機会を創出する5Gインフラと通信機器の成長は?
5Gインフラと通信機器は、電気コンデンサ市場におけるかなりの成長を促進しています。 5Gネットワークは、より高速なデータ伝送、低レイテンシ、およびより高いネットワーク容量を可能にするために、電気コンポーネントのより大きい密度を要求します。 電力管理、信号のろ過、騒音抑制および電圧安定は5G基地局、小さい細胞、アンテナ、ルーター、光学ネットワーキング装置およびデータセンターの重要な部品であるコンデンサーのすべての機能です。 テレコムのオペレータは、高性能多層セラミックコンデンサ(MLCC)および高い周波数および過酷な状況で動作することができる他の革新的なコンデンサー技術のための需要を高める、世界中で5Gネットワークを転がしています。 さらに、クラウドコンピューティング、エッジコンピューティング、AIベースのテレコムインフラストラクチャの成長は、コンデンサーの使用を運転しています。これにより、世界中のプロデューサーにとって新たな収益の拡大が始まります。
2025年2月4日、AT&Tはノキアとの音声コア関係を拡張し、米国のオペレータが新しいサービス、より速い配置時間および運用効率を促進し、顧客重視のネットワークおよびオートメーションを安全に提供することをサポートするマルチ年間の拡張契約で拡張することを発表しました。 (出典: ノキア)
グローバル電気コンデンサ市場 - 再生可能エネルギーによるコンデンサ需要強度
再生可能エネルギーセグメント | 再生可能エネルギー電力電子の推定コンデンサシェア |
太陽光発電インバータ(ユーティリティスケール) | 40~45% |
風力タービンコンバータ(陸上) | 25~30% |
風力タービンコンバータ(オフショア) | 15~20% |
電池エネルギー貯蔵システム(BESS) | 10~15% |
グリッドタイドパワーコンディショニングユニット(STATCOM、UPS) | 5~10% |
市場プレーヤー、キー開発、および競争力のあるインテリジェンス
主な開発
- 2018年4月20日 京セラAVX 新しいトラクショングレードFFLKシリーズDCフィルタリングコンデンサを発売。 新しい牽引等級FFLKシリーズDCのろ過フィルム コンデンサーは産業モーター制御および電気自動車の牽引システムを含むDCのろ過の適用で、高い発電、高温および高い衝撃および振動を含む危険にさらされる要求するDCのろ過の安全で、信頼できる、および長い寿命の性能を提供するように設計されています。
- 2026年4月15日 サムスン電子メカニクス XEV高電圧パワートレイン用超高電圧MLCCを導入 サムスンエレクトロメカニックスは、XEV(BEV、PHEV)用、温度補償、高電圧多層セラミックコンデンサをカスタマイズし、1210インチ(3.2×2.5mm)サイズ、C0G(-55〜125°C)/X8G(-55〜150°C)、定格1000V〜1500Vで1.2nF〜33nF容量を達成しています。
競争力のある風景
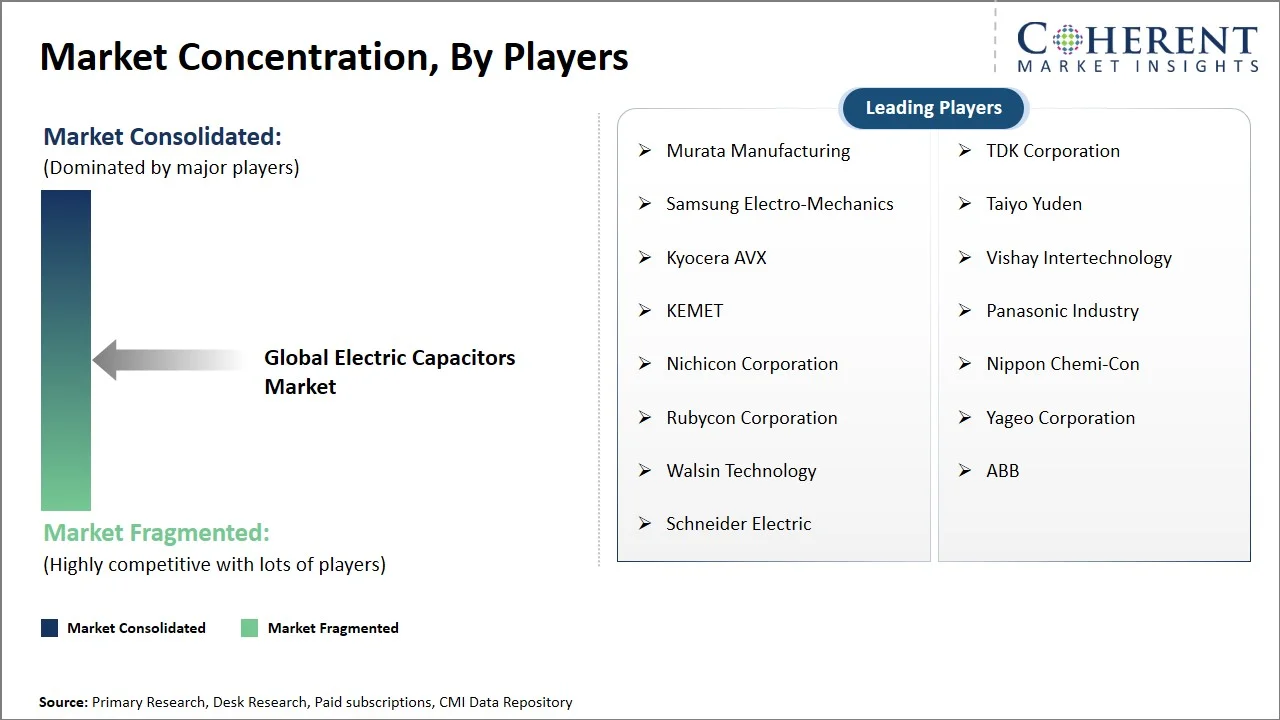
村田製作所、TDK Corporation、Samsung Electro-Mechanics、Taiyo Yuden、Yageo Corporation、Vishay Intertechnologyなどの多国籍プレーヤーが保有する著名なシェアで、グローバル電気コンデンサ市場は非常に集中しています。 供給容量制限は、自動車用電子機器、5Gインフラおよびデータセンターの要求に応じて、多層セラミックコンデンサ(MLCC)が優勢で定期的に発生します。 レースは、技術革新、小型化、高キャパシタンス開発、および企業が供給チェーンを改善し、自動車および産業のための長期OEM契約を獲得するための戦略的買収能力を拡大し、戦略的買収を行っています。
マーケットレポートスコープ
電気コンデンサー マーケットレポートカバレッジ
| レポートカバレッジ | ニュース | ||
|---|---|---|---|
| 基礎年: | 2025年 | 2026年の市場規模: | 米ドル 12.50 Bn |
| 履歴データ: | 2020年~2024年 | 予測期間: | 2026 へ 2033 |
| 予測期間 2026〜2033 CAGR: | 7.9% | 2033年 価値の投射: | 米ドル 22.75 Bn |
| 覆われる幾何学: |
| ||
| カバーされる区分: |
| ||
| 対象会社: | 村田製作所、TDK Corporation、Samsung Electro-Mechanics、Taiyo Yuden、Kyocera AVX、Vishay Intertechnology、KEMET、パナソニック業界、Nichicon Corporation、Nichicon Corporation、Rubycon Corporation、Yageo Corporation、Walsin Technology、ABB、Schneider Electric | ||
| 成長の運転者: |
| ||
| 拘束と挑戦: |
| ||
アナリストオピニオン(エキスパートオピニオン)
- 電動コンデンサ市場は、電気化、デジタル化、エネルギー変化の傾向を牽引する構造的に上昇するセグメントとして分析されます。 電動車両、再生可能エネルギーシステム、高性能コンピューティングインフラなど、需要の厳しい視認性が高まっていますが、高度MLCCのサプライチェーンの堅さは再発的な懸念として確認されています。 鉛メーカーは、長期的競争力のための重要な差別化要因として、高温、高電圧および小型コンデンサ技術の継続的な革新を見ています。
- EV導入による需要増加、ネットワーク密度5G、AIコンピューティングの成長と再生可能エネルギーの展開で、電気コンデンサ市場の将来の予後は非常に肯定的であることを予測しています。 スーパーキャパシタおよび改良された陶磁器のコンデンサーはエネルギー貯蔵および自動車市場で急速に採用されます。 半導体および電子機器の製造のローカライズ、グローバルサプライチェーンの再構築 高い信頼性の産業および自動車の等級の適用で特に上昇の性能の条件は一流のプレーヤーによって大容量の付加そして物質的な開発を運転します。
市場区分
- キャパシター型インサイト(Revenue、USD Billion、2021 - 2033)
- セラミックコンデンサ
- アルミ電解コンデンサ
- タンタルコンデンサ
- フィルムコンデンサ
- その他
- 偏光インサイト(Revenue、USD Billion、2021 - 2033)
- 偏光コンデンサ
- 非偏光コンデンサ
- アプリケーションインサイト(Revenue、USD Billion、2021 - 2033)
- 消費者エレクトロニクス
- 自動車・電気自動車
- 産業機器
- テレコミュニケーション
- エネルギーおよび電力ユーティリティ
- 航空宇宙と防衛
- 電圧評価の洞察(Revenue、USD Billion、2021 - 2033)
- 低い電圧コンデンサー
- 中電圧コンデンサー
- 高圧コンデンサー
- 誘電体材料の洞察(Revenue、USD Billion、2021 - 2033)
- セラミックス
- 酸化アルミニウム
- プラスチック フィルム
- ペーパー
- 酸化層
- 地域インサイト(Revenue、USD Billion、2021 - 2033)
- 北アメリカ
- アメリカ
- カナダ
- ラテンアメリカ
- ブラジル
- アルゼンチン
- メキシコ
- ラテンアメリカの残り
- ヨーロッパ
- ドイツ
- アメリカ
- スペイン
- フランス
- イタリア
- ロシア
- ヨーロッパの残り
- アジアパシフィック
- 中国・中国
- インド
- ジャパンジャパン
- オーストラリア
- 韓国
- アセアン
- アジアパシフィック
- 中東
- GCCについて 国土交通
- イスラエル
- 中東の残り
- アフリカ
- 南アフリカ
- 北アフリカ
- 中央アフリカ
- 北アメリカ
- キープレーヤーの洞察
- 村田製作所
- 株式会社TDK
- サムスン電子メカニクス
- 大洋ユデン
- 京セラAVX
- Vishayインターテクノロジー
- ケメット
- パナソニック産業
- 株式会社ニチコン
- 日本チェミコン
- ルビーコン株式会社
- Yageo株式会社
- Walsinの技術
- ABBについて
- シュナイダー電気
ソース
第一次研究インタビュー
- 電気コンデンサメーカー
- 電子コンポーネントディストリビューター
- 自動車産業の電子工学のマネージャー
- 再生可能エネルギーシステムインテグレータ
雑誌
- 電子デザイン雑誌
- パワーエレクトロニクスマガジン
- エレクトロニクスウィークリー
- EDNについて マガジン
- IEEEスペクトラムマガジン
ジャーナル
- パワーエレクトロニクスに関するIEEE取引
- 電子材料のジャーナル
- マイクロエレクトロニクス 信頼性
協会について
- 電子産業連合(EIA)
- 電気・電子技術者研究所(IEEE)
- 国際電気技術委員会(IEC)
- 電子部品工業会(ECIA)
パブリックドメインソース
- 米国証券取引所委員会(SEC)出願
- 欧州特許庁データベース
- 世界貿易機関(WTO)貿易
独自の要素
- ログイン データ分析ツール
- プロモーション CMI 過去10年間の情報の登録
- ESOMAR会員
- ISO 9001:2015認証取得
- D-U-N-S登録済み
- GDPR・CCPA準拠
独占トレンドレポートで戦略を変革:
よくある質問
2026年のUSD 12.50 Bnでスタンドするグローバルな電気コンデンサー市場は、2033年までにUSD 22.75 Bnに達すると予想されます。
2026年から2033年にかけて、世界電気コンデンサ市場のCAGRが7.9%となる見込みです。
電気自動車(EV)やハイブリッド車、太陽光や風力を含む再生可能エネルギープロジェクトの拡大に対するライジング需要は、世界的な電気コンデンサ市場の成長を牽引する主要な要因です。
コンデンサタイプでは、セラミックコンデンサのセグメントは2026年の市場収益シェアを損なうと推定されます。
MLCC(多層セラミックコンデンサ)は、小型で高い容量を提供する積層セラミック層で作られたコンパクトなコンデンサです。
超コンデンサーはバックアップ力および再生ブレーキのような適用の急速なエネルギー貯蔵そして排出のために使用されます。
アルミ、タンタル、セラミック材料などの原料価格の高ボラティリティ、コンポーネントの可用性に影響を与えるサプライチェーンの混乱は、世界的な電気コンデンサ市場の成長を妨げる主要な要因です。