

수성 자동차 코팅 시장 규모 및 점유율 분석-2026년부터 2033년까지
Waterborne 자동차 코팅 시장 규모는 2026년 54억 1천만 달러에서 약 82억 9천만 달러로 CAGR 6.3% 성장할 것으로 예상됩니다. 2033. 주요 동인은 주로 휘발성 유기 화합물(VOC) 배출에 대한 점점 더 엄격해지는 규제, 환경적으로 지속 가능한 자동차 코팅 기술의 채택 증가, 글로벌 자동차 생산 확대, 향상된 내구성, 내식성 및 마감 품질을 갖춘 고성능 코팅에 대한 수요 증가로 정의됩니다. 2025년 3월, PPG는 동남아시아 전역 자동차 제조업체의 증가하는 수성 베이스코트 및 프라이머 수요를 충족하기 위해 태국에 연간 2,000톤 규모의 새로운 수성 자동차 코팅 공장에서 생산을 시작했습니다.
주요 사항
- 수용성 페인트 부문은 2026년 41.5%로 시장을 지배할 가능성이 높습니다. 이 부문의 성장은 유성 자동차 코팅의 대체 증가, 엄격한 VOC 요구 사항, 자동차 프라이머 및 베이스코트와의 강력한 호환성, 저방출 코팅 시스템에 대한 OEM 선호도 증가로 인해 발생합니다. BASF에 따르면 2024년 4월 30일 현재 20개국의 1,000개 이상의 차체 공장에서 Glasurit 100 Line 수성 베이스코트 시스템을 채택했으며 사용자는 공정 시간이 약 40% 단축되고 적용당 재료 소비량이 30% 더 낮아졌다고 보고했습니다.
- 아크릴 부문은 2026년 33.8%로 수지 카테고리를 선도할 예정입니다. 이 부문의 성장은 높은 광택 유지성, 내후성, 내화학성, 자동차 기질에 대한 접착력, 낮은 VOC 제제 기능, OEM 및 자동차 재도장 전반에 걸친 광범위한 사용으로 인해 발생합니다. 2025년 3월, BASF는 아시아 태평양 전역에서 증가하는 자동차 코팅 수요에 대응하기 위해 중국 Caojing 시설의 수지 생산 능력을 확대했다고 발표했습니다. 이 시설은 아크릴 수지를 포함한 여러 가지 자동차 코팅 원료를 생산하고 100% 재생 가능한 전기를 사용하여 운영됩니다.
- 아시아 태평양 지역은 2026년 48.6%로 수성 자동차 코팅 시장을 장악할 가능성이 높습니다. 이 지역의 지배력은 대규모 자동차 제조 기반, 전기 자동차 생산의 급속한 확장, 점점 더 엄격해지는 배기가스 규제 요건, 중국, 인도, 일본 및 동남아시아 전역의 현지화된 자동차 코팅 용량에 대한 코팅 제조업체의 지속적인 투자에 의해 뒷받침됩니다. 2026년 1월 14일 중국 공업정보화부에 따르면 중국의 2025년 자동차 생산량은 3,453만 대로 전년 동기 대비 10.4% 증가했다. 신에너지차 생산량은 29.0% 증가한 1,663만대를 기록했고, 전체 신차 판매량 중 NEV가 차지하는 비중은 47.9%였다.
시장 드라이버
문자열 VOC 규제 및 지속 가능성 요구 사항은 Shift Toward Waterborne 자동차 코팅을 가속화합니다.
Waterborne 자동차 코팅 시장은 정부와 자동차 OEM로 강력한 성장 순간을 얻고 차량 제조 및 정제 작업에서 차량 휘발성 유기 화합물 (VOC) 배출량을 치료하는 노력으로 노력합니다. Waterborne 정립은 물과 유기 용매의 다량을 대체하고, OEM 페인트 상점 및 충돌 수리용 연장통을 아직도 예상한 색깔, 광택, 내구성 및 부식 보호를 전달하는 동안 점점 제한적인 공기 질 기준을 만나기 위하여 허용하.
미국 환경 보호국 (EPA)에 따르면 자동차 정유 코팅의 국가 VOC 표준이 연간 약 31,900 톤 또는 적용 가능한 기본 배출 수준에서 33%에 의해 VOC 배출량을 줄일 것이라고 추정합니다. 이 제한은 직접 코팅 제조 업체 및 바디 샵은 수성베이스 및 프라이머와 같은 낮은 VOC 기술로 이동.
2 월 2026 양식 10-K, Axalta는 지속 가능성과 규제 준수가 자동차 코팅 공급 업체에 더 중요한 것이라고 말했다. 회사는 특별히 그것의 강조했습니다 물가 코팅 자동차 고객이 생산성을 개선할 수 있는 기술로 환경 영향을 줄 수 있습니다.
확장 및 노후화 차량 소포는 Waterborne Automotive Refinish Coating에 대한 수요 강화
Waterborne 자동차 코팅 시장의 또 다른 중요한 운전사는 차량의 증가 세계적인 설치된 기초입니다. 더 긴 차량은 도로에, 더 중대한 충돌 수선, 찰상 및 지상 수선, repainting, 부식 수선 및 다른 정유 공정을 위한 필요입니다. 동시에, 몸 상점은 전통적인 용매 품은 코팅에서 물가 체계에 점차적으로 변화하고 환경 규칙을 따르고 페인트 상점 생산력을 개량하기 위하여.
EU 여객 자동차 함대에 따르면 2024 년에 약 256 만 차량이었으며 1 월 15, 2026에 유럽 자동차 제조업체 협회 (ACEA)가 말했다. EU 자동차의 평균 연령도 약 12.7 년, 유지 보수 및 정제 서비스를 필요로하는 차량의 큰 설치 기초를 보여주는.
현재 이벤트와 Waterborne 자동차 코팅에 미치는 영향 가격표
현재 이벤트 | 묘사와 그것의 충격 |
캘리포니아 사우스 코스트 AQMD 가속 자동차 정제 코팅 (2025–2026)의 선택된 용매의 단계 아웃 |
|
중국 새로운 필수 GB 30981.2-2025 구현 산업 코팅 표준 (6 월 2026) |
|
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
증권
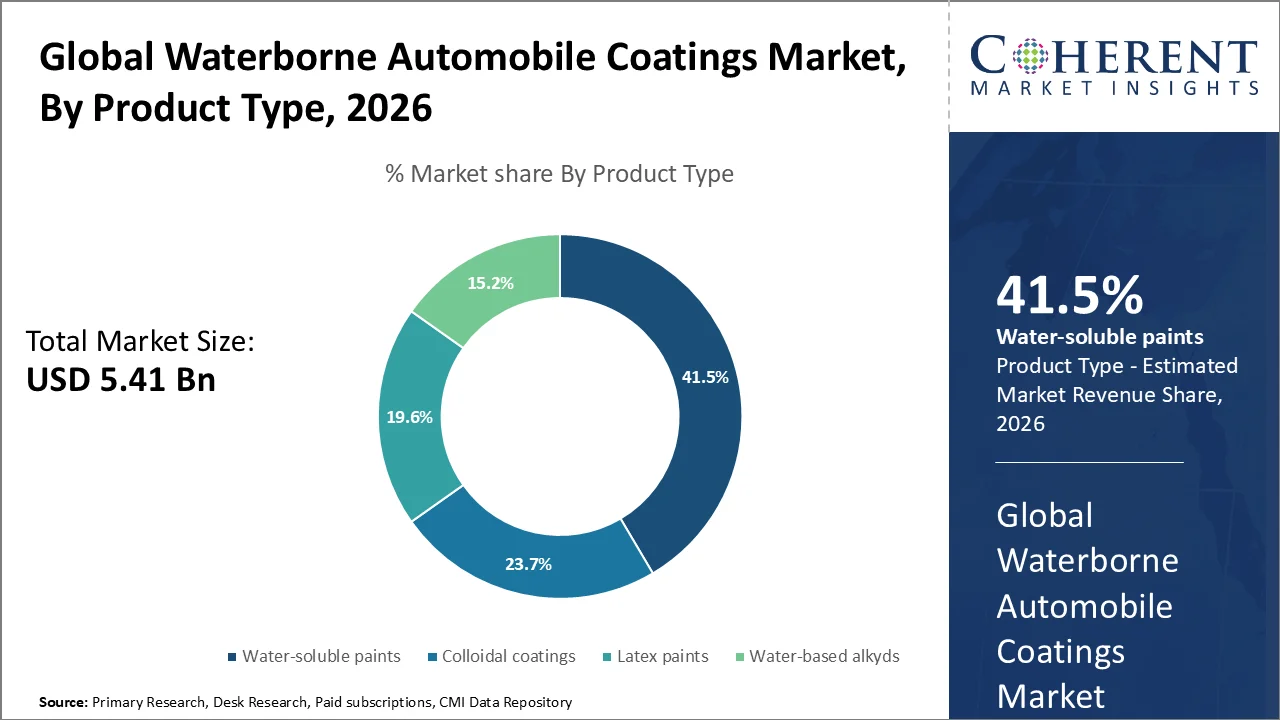
왜 수용성 페인트는 가장 큰 주식을 취득합니까?
제품 유형의 기초에, 수용성 페인트 세그먼트는 2026년에 41.5%의 가장 큰 방수 자동차 코팅 시장 점유율을 위한 계정에 계획됩니다. 세그먼트의 성장은 기존의 솔벤트 기반, 낮은 VOC 배출, 강력한 색상 매칭 성능, 자동화 된 OEM 그림 공정과 호환성, 자동차 충돌 수리 시설에서 채택을 증가시키기 위해 owing입니다.
PPG는 거의 모든 OEM 차량이 생산에서 완료하는 것을 국가 waterborne basecoats를 사용하여 적용됩니다. 유럽 자동차 정유 산업에서, Basecoat/clearcoat는 이미 시장의 거의 80%를 대표하고 있습니다. 채택은 제조 업체 및 수리 시설 물 기반 시스템에 이동으로 계속 증가합니다.
1 월 2026, Axalta는 Spies Hecker Permahyd Hi-TEC가 발표 8260 Premium Waterborne Clearcoat는 BIG Innovation Awards와 6 개의 제품 중 하나였습니다.
아크릴은 왜 가장 큰 주식을 취득합니까?
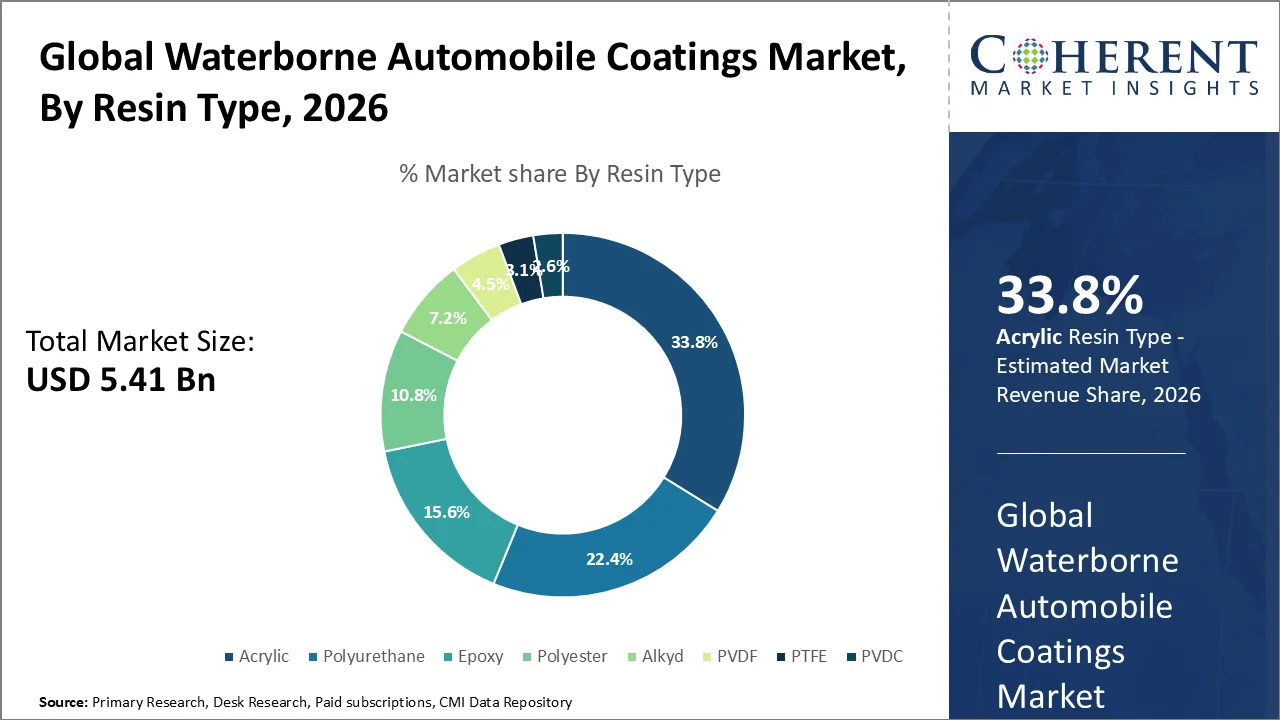
수지의 기초에, 아크릴 세그먼트는 2026년에 33.8% 몫을 가진 Waterborne 자동차 코팅 시장을 지도하기 위하여 계획됩니다. 세그먼트의 지배는 아크릴 수지의 강한 weatherability, 광택 및 색깔 보유, 접착, 화학 저항, 빠른 치료 특성 및 낮은 VOC 및 수성 자동차 뇌관, basecoats 및 topcoats로 공식화될 수 있는 능력에 owing 입니다.
Covestro의 Bayhydrol A 145는 수성 차량 수리 clearcoats 및 topcoats를 위해 특히 사용된 수성 다기능 polyacrylic 분산입니다. 상업적인 정립은 물에서 대략 45%에서 공급되고 신청 점성에 5% 이하 이산화탄소 용매를 포함하는 코팅 정립을 가능하게 할 수 있습니다.
11 월 2025에서 Covestro는 Bayhydrol을 출시했습니다. 2670의 고성능 수성 코팅을 위한 새로운 수성 hydroxyfunctional polyacrylic 분산.
Waterborne 자동차 코팅 시장 연락처
- 디지털 컬러 매칭, 자동화 믹싱 및 커넥티드 바디샵 플랫폼의 통합으로 수산 자동차 코팅의 정확도와 응용 효율 향상. 4 월 2025에서 BASF는 향상된 Refinity 디지털 색상 기능을 출시했으며 ScanR 분광 광도계에서 30 초 만에 5 개의 측정을 만들 수 있습니다. 시스템 또한 한 번에 최대 6 개의 페인트 혼합을 처리 할 수있는 자동화 된 혼합 장비와 인터페이스 할 수 있으며 정립 오류 및 페인트 폐기물을 줄일 수 있습니다.
- 로봇 페인트 응용의 증가 사용은 자동차 정제의 핵심 추세가되고있다. 5 월 2026에서 BASF 코팅은 디지털 컬러 스캐닝, 매칭, 혼합 및 로봇 페인트 응용의 통합과 로봇식 자동차 정제에 대한 활동을 확장했습니다. 처음 신청은 전체 차량 부속에 뇌관, basecoat 및 clearcoat를 포함합니다, 더 높은 반복성, 처리량 및 물자 효율성을 허용하.
- 빠른 경화 및 저온 코팅 시스템에 대한 수요 증가는 페인트 부츠 에너지 소비를 줄이고 전기 자동차와 코팅 공정 호환성을 증가시킵니다. 3 월 2026에서 PPG는 Deltron D8178 Rapid Low Energy Clearcoat를 도입했으며 50°C에서 5 분 또는 40 °C에서 10 분 동안 건조 할 수 있습니다. 그것의 20°C 공기 건조 형태는 60°에 20 분을 위해 구운 전통적인 clearcoat와 비교된 60% 에너지 절약을 제공합니다 사이트맵
지역 통찰력
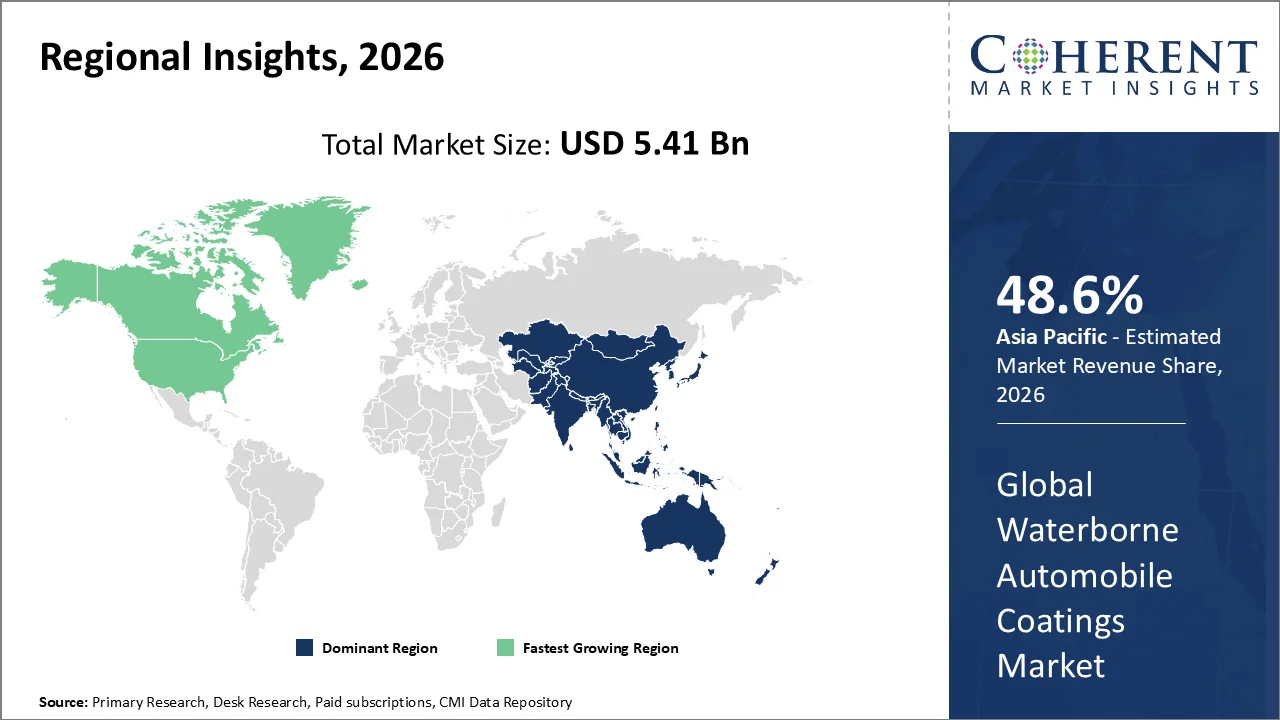
아시아 태평양은 대형 자동차 제조 기지 및 Rapid Shift Toward Waterborne Coating Technologies에 Owing을 지배합니다.
아시아 태평양 지역은 2026년에 수성 자동차 코팅 시장의 48.6%를 차지했습니다. 지구의 지배는 자동차 OEM 제조의 그것의 큰 농도에 owing, 계속 차량 생산의 확장, 환경 준수 요구 사항 상승, 중국, 일본, 인도, 대한민국 및 동남 아시아에 걸쳐 수성 뇌관과베이스의 채택 증가.
자동차 제조 업체 (OICA)의 국제기구에 따르면, 4 월 23, 2026, 아시아 태평양의 차량 생산은 2025 년에 약 59.2 백만 단위를 도달, 7.6% 연간 증가. 이 지역은 자동차 OEM 코팅 소비에 대한 실질적인 사용 가능한 기반을 제공하는 전체 글로벌 차량 생산의 61% 이상을 대표했습니다.
북미는 Rapid Waterborne Refinish Adoption 및 Advanced Automotive Manufacturing Infrastructure에 가장 빠른 성장 지역 Owing이 될 것으로 예상됩니다.
북미는 2026-2033 동안 수성 자동차 코팅 시장에서 가장 빠른 성장을 목격 할 것으로 예상됩니다. 지역 성장은 낮은 VOC 자동차 냉매 시스템, 광범위한 충돌 수리 인프라, 주요 코팅 제조업체의 지속적인 기술 업그레이드 및 미국과 캐나다 전역의 더 빠른 건조 및 더 생산적인 수성 페인트 시스템을 위한 강력한 수요로 증가하는 것을 옹호하고 있습니다.
Autos Drive America에 따르면, 국제 자동차 제조업체는 2025 년 동안 미국에 4.9 백만대의 차량을 제조했으며 총 미국 빛 차량 생산의 약 49%를 차지했습니다. 이 오토메이션은 14개 주 전역의 70개 R&D 설비를 운영하며, 고급 자동차 코팅 기술의 채택 및 테스트에 대한 지역 기반을 강화하고 있습니다.
6 월 2025에서 Arkema는 St. Charles, Louisiana 시설은 수성 아크릴 수지 제조를위한 ISCC PLUS 인증을 받았습니다. 공인 포트폴리오에는 최대 90 %의 바이오 매스 함량을 함유 한 수성 수지가 포함되어 있으며 녹색 이동성을 포함한 응용 분야의 낮은 탄소 코팅 솔루션을 지원합니다.
강력한 Refinish 변환 및 국내 제조 투자는 미국에 있는 Waterborne 자동차 코팅 시장을 가속하고 있습니다
U.S. Waterborne 자동차 코팅 시장은 첨단 국내 생산 능력에 있는 주요 코팅 회사에 의해 지속적인 자동차 제조 활동 및 투자를 위한 낮은 VOC 수산 체계를 향해 충돌 수선 시설의 증가 전환에 빚지고 있는 꾸준한 성장을 목격하고 있습니다.
자동차 혁신을 위한 동맹에 따르면, 총 미국 가벼운 의무 차량 판매는 2025년에 2.2%에 의해 증가해, 2024와 비교된 대략 340,000의 추가 차량을 대표합니다. 또한 조직은 154 전기 자동차 모델은 Q1 2026로 미국에서 사용할 수 있으며 차량 플랫폼, 마감, 기판 및 수리 요구 사항의 지속적인 다변화를 나타냅니다. 이것은 OEM와 정제 코팅 체계를 위한 넓은 underlying 수요 기초를 제공합니다.
China Waterborne 자동차 코팅 시장 동향
중국은 대형 자동차 제조 생태계, 급속한 새로운 에너지 차량 침투, 점점 정교한 차량 색상 요구 사항 및 자동차 코팅 제품에 대한 기술 표준을 강화하는 데 가장 중요한 시장 중 하나가 될 것으로 예상된다.
2025년 3월에서는, PPG는 톈진에 있는 새로운 자동 코팅 색깔 창조 스튜디오를 열었습니다. 회사의 글로벌 자동차 색상 데이터베이스는 약 400 개 이상의 색상의 디자인 샘플을 포함하고 있으며, 특히 중국 NEV 제조업체와 깊은 협력을 강조했습니다.
Waterborne 자동차 코팅 산업의 주요 기업은 누구입니까?
Waterborne 자동차 코팅에 있는 중요한 열쇠 선수의 몇몇 시장은 Akzo Nobel N.V., BASF SE, Axalta 코팅 시스템, Berger Paint India Limited, Nippon Paint Company Limited, 간사이 페인트 회사 Limited, PPG Industries Inc., Williams-Hayward 보호 코팅 Inc., Tikkurila Oyj, Valspar Corporation, RPM International Inc. 및 Sherwin 윌리엄스 회사.
핵심 뉴스
- 3월 2026일 간사이 페인트 기존 금속 코팅에 비해 약 1 μm 필름 두께에서 금속 측면 코팅을 가능하게하는 I-System 자동차 코팅 기술을 강조했습니다.
- Axalta Coating Systems는 4월 2025일, Axalta Coating Systems는 새로운 Surfacer 및 Clearcoat 제품을 포함한 빠른 Cure Low Energy Automotive refinish 기술의 차세대를 도입했습니다. Axalta의 기존 수산 자동차 냉매 포트폴리오를 보완하면서 시간 및 에너지 소비를 줄일 수 있도록 설계되었습니다.
시장 보고서 Scope
Waterborne 자동차 코팅 시장 보고서 적용
| 공지사항 | 이름 * | ||
|---|---|---|---|
| 기본 년: | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
| 역사 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
| 예상 기간 2026년에서 2033년 CAGR: | 6.3%의 % | 2033년 가치 투상: | USD 8.29 파운드 |
| 덮는 Geographies: |
| ||
| 적용된 세그먼트: |
| ||
| 회사 포함: | Akzo Nobel N.V., BASF SE, Axalta 코팅 시스템, Berger Paint India Limited, Nippon Paint Company Limited, 간사이 페인트 회사 Limited, PPG Industries Inc., Williams-Hayward 보호 코팅 Inc., Tikkurila Oyj, Valspar Corporation, RPM International Inc. 및 Sherwin Williams Company. | ||
| 성장 운전사: |
| ||
| 변형 및 도전 : |
| ||
항문 Opinion
- Waterborne 자동차 코팅 시장은 OEM와 몸 상점이 신청 속도, 물자 효율성, 색깔 정확도 및 에너지 소비에 Waterborne 체계를 평가하기 때문에 생산력에 의하여 지도된 채택을 위한 규제 주도적인 채택에서 움직이고 있습니다. 6월 2025일, Sherwin-Williams는 68 토너와 단일 흡진기의 간소화된 포트폴리오를 갖춘 Ultra 9K waterborne Basecoat 플랫폼을 강조했습니다.
- Waterborne 코팅은 독립 낮 VOC 제품으로 사용되기 보다는 오히려 에너지 효율적인 차량 회화 체계로 점점 통합됩니다. BASF는 5 월 27 일에 발표 된 2026 년 산업용 자동차 2 톤 코팅 공정은 100 %의 이동 효율을 달성했으며 연간 약 25 % 또는 1.7 GWh의 에너지 소비를 줄이고 르노의 Maubeuge 생산 공장에서 차량 당 페인트의 약 200 그램을 저장했습니다.
- 자동차 OEM 및 정제 코팅의 크기가 큰 상업용베이스는 수성 기술을 통해 더 많은 변환을위한 강력한 플랫폼을 제공합니다. 2 월 13, 2026 양식 10-K, Axalta는 자동차 정제 판매 및 2025 년 동안 가벼운 차량 코팅 판매에서 USD 2.05 억을보고했습니다. Axalta는 또한 지속 가능성, 생산성, 내구성 및 규제 준수에 대한 고객 요구 사항을 해결하기 위해 사용되는 주요 코팅 시스템 중 수산 기술을 식별합니다.
시장 Segmentation
- 제품 유형 (Revenue, USD Bn, 2021-2033)
- 콜로이드 코팅
- 수용성 페인트
- 라텍스 페인트
- 물 기반 alkyds
- 수지 유형 (Revenue, USD Bn, 2021-2033)
- 에폭시 수지
- 제품 정보
- 폴리우레탄,
- PVDF 분말
- PTFE를
- 뚱 베어
- 펌프 펌프
- 아크릴
- 지역별 (Revenue, USD Bn, 2021-2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 주요 시장
- 아르헨티나
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 한국어
- 담당자: Mr. Li
- 이름 *
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 대한민국
- 북한
- 북아메리카
이름 *
1차 연구 인터뷰
- 자동차 코팅 제조 업체 및 Formulators
- Waterborne 수지 및 첨가제 공급 업체
- 자동차 OEM 페인트 상점 및 제조 관리자
- 자동차 정유 및 충돌 수리 전문가
- 코팅 응용 장비 및 스프레이 시스템 제조업체
- 환경, VOC 준수 및 규제 전문가
- 자동차 페인트 유통 업체 및 애프터 마켓 공급 업체
- 자동차 코팅 및 표면 기술에 대한 주요 의견 리더 (KOLs)
데이터베이스
- 미국 환경 보호국 (EPA)
- 유럽 화학기구 (ECHA)
- 유로 통계
- UN Comtrade 데이터베이스
- 세계은행
- 경제 협력 및 개발기구 (OECD)
- 중국 국가 통계국
- 미국 검열국
회사 소개
- 코팅 세계
- 페인트 및 코팅 산업 (PCI) 매거진
- 유럽 코팅 저널
- 자동차 뉴스
- BodyShop 사업
- 현대 페인트 및 코팅
학회소개
- 유기 코팅의 진행
- 코팅 기술 및 연구 저널
- 표면 및 코팅 기술
- 연락처
- 폴리머 테스트
- 응용 폴리머 과학 저널
신문
- 벽 거리 저널
- 금융 시간
- 이름 *
- 경제 시간
- Nikkei 아시아
- 중국 아침 포스트
회사연혁
- 자동차 제조업체 국제기구 (OICA)
- 유럽 자동차 제조업체 협회 (ACEA)
- 중국 자동차 제조 업체 협회 (CAAM)
- 인도 자동차 제조업체 협회 (SIAM)
- 미국 코팅 협회 (ACA)
- 페인트의 유럽위원회, 잉크 및 아티스트의 색상 산업 (CEPE)
- 캐나다 페인트 및 코팅 협회 (CPCA)
- 일본 페인트 제조 업체 협회 (JPMA)
공공 도메인 소스
- 회사 연례 보고서 및 투자자 발표
- 자동차 코팅 제조업체의 제품 및 기술 데이터 시트
- 회사 보도 자료 덮음 waterborne 코팅 발사, 용량 확장 및 파트너십
- 정부 VOC 배출 표준 및 환경 규정
- 자동차 생산 및 자동차 산업 협회의 통계
- WIPO, USPTO 및 Google 특허와 같은 특허 데이터베이스
- 수성 코팅 화학에 대한 대학 및 기술적 인 출판
- 자동차 페인트, VOC 한계 및 위험한 물질과 관련된 규제 및 표준 출판
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보 이전
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
독점적인 트렌드 보고서로 전략을 혁신하세요:
자주 묻는 질문
Waterborne 자동차 코팅 시장은 2033년에 USD 5.41 Bn에서 2026년까지 대략 USD 8.29 Bn에 도달하기 위하여 예상됩니다.
글로벌 수상 자동차 코팅 시장에서 운영되는 주요 플레이어는 Akzo Nobel N.V., BASF SE, Axalta Coating Systems, Berger Paints India Limited, Nippon Paint Company Limited, 간사이 Paint Company Limited, PPG Industries Inc., Williams-Hayward Protective Coating Inc., Tikkurila Oyj, The Valspar Corporation, RPM International Inc. 및 Sherwin Williams Company가 있습니다.
유습 조건 하에서 높은 초기 투자 비용 및 더 높은 건조 시간 감도는 시장의 주요 요인 hampering 성장 중 하나입니다.
낮은 VOC 및 환경 지속 가능한 자동차 코팅의 채택 증가, 자동차 그림 작업에서 VOC 배출을 통치하는 엄격한 규정과 함께, 주요 요인 시장 성장.
수성 자동차 코팅 시장은 2026과 2033 사이에 6.3%의 CAGR에서 성장할 것으로 예상됩니다.
지역 중 아시아 태평양은 2026년에 48.6%의 점유율을 가진 세계적인 수성 자동차 코팅 시장을 지배할 것으로 예상되고, 그것의 큰 자동차 제조 기초에 의해 지원해, EV 생산을 확장하고, 수성 뇌관과 basecoats의 증가 채택.
북미는 2026–2033 동안 가장 빠른 성장을 목격 할 것으로 예상되며 낮은 VOC 자동차 정유 시스템, 광범위한 충돌 수리 인프라 및 코팅 제조업체로 지속적인 기술 업그레이드를 기대합니다.