
Global Gene 제조 시장 크기 및 예측 - 2026에서 2033
글로벌 유전자 제조 시장은 성장할 것으로 예상됩니다. 100원 9.18 밴 2026에서 50-100 원 2033년까지 화합물의 연간 성장률을 등록 (CAGR) 16.2% 2026년부터 2033년까지· 글로벌 유전자 제조 시장은 성장하는 유전자 치료 파이프라인에 의해 연료를 공급하는 중요한 확장을 위해 고안되고, 바이러스 벡터, 생식 DNA 및 확장 가능한 GMP 제조 능력에 대한 수요가 증가합니다.
에 따르면 미국 식품의약품안전처 (FDA), Biologics 평가 및 연구 센터 (CBER)는 1 월 2026 년까지 50 개의 세포와 유전자 치료에 가까운 승인되었으며, 상업 파이프라인 확장 및 전문화 된 제조 용량에 대한 요구 사항을 증가시킵니다.
Global Gene Manufacturing Market의 주요 취항지
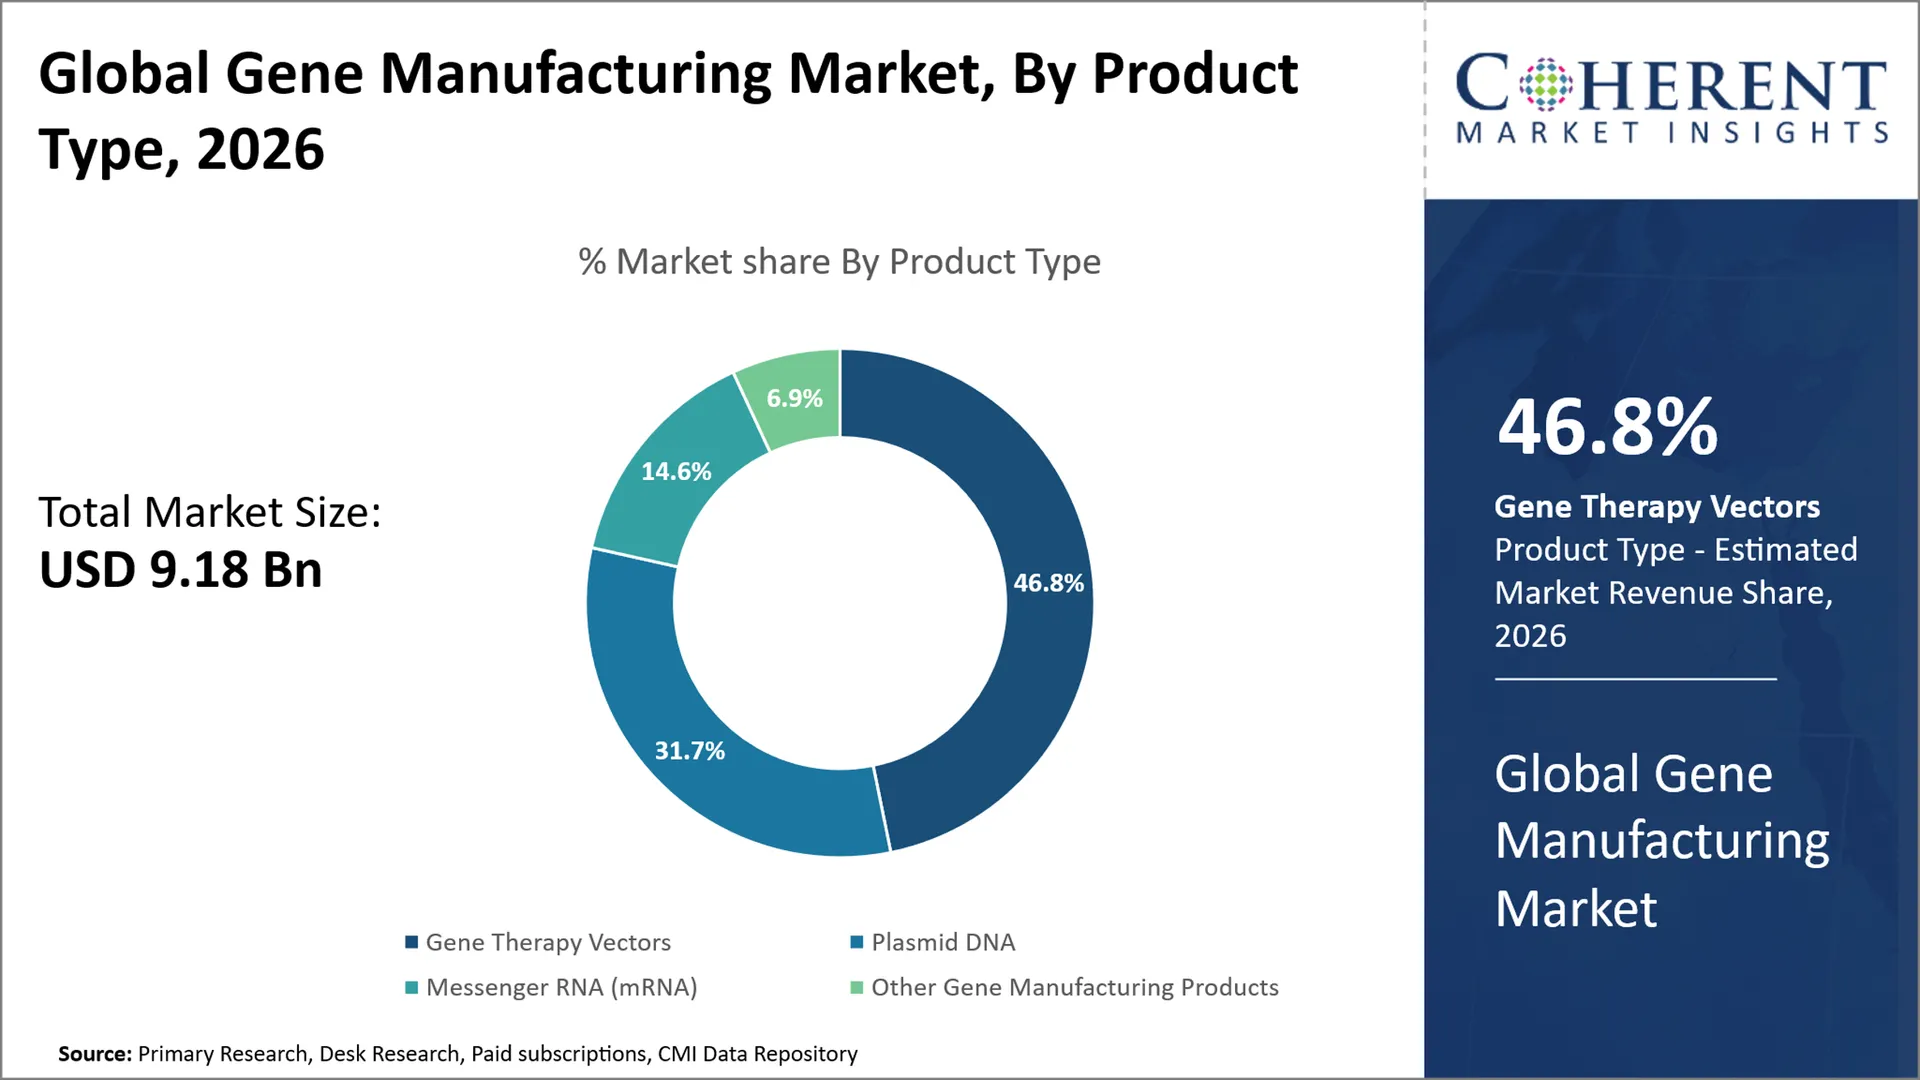
- 유전자 치료 벡터는 파악하기 위하여 계획됩니다 46.8% 할인 2026년 글로벌 유전자 제조 시장 점유율을 차지하는 북미는 첨단 바이러스 백신 제조 생태계 및 대형 유전자 치료 파이프라인으로 인해 주요 시장을 대표하는 북미와 지배적 제품 유형 세그먼트를 만들고 있습니다. 9 월 17 일, 2026 년 미국 FDA는 Fayuvi, AAV9 기반 유전자 요법을 승인했으며 상업용 유전자 요법 풍경에 다른 AAV 기반 제품을 추가하고 전문화 된 벡터 제조 능력에 대한 수요를 강화했습니다.
- Downstream 처리는 파악하기 위하여 계획됩니다 43.6% 할인 2026년 글로벌 유전자 제조 시장 점유율을 차지하는 유럽은 고급 치료 제조에 대한 엄격한 GMP 요구 사항에 의해 지원되는 지배적 제조 공정 세그먼트를 만들고 공정 일관성과 품질 관리에 중점을 둡니다. EMA는 진보된 치료 의약 제품을 위해 특별히 EU GMP Part IV를 개정하고, 개정된 가이드라인은 ATMP 제조 관행에 있는 견실함을 개량하기 위하여 예정됩니다.
- 상업적인 가늠자는 파악하기 위하여 계획됩니다 46.4% 할인 2026년 글로벌 유전자 제조 시장 점유율로 아시아 태평양과 함께 지배적 제조 규모 부문을 만들고, 유전자 치료 제품으로 중요한 상업화 환경을 제시하는 일본은 재생 의약품 승인 프레임 워크를 통해 이동. 예를 들어 PMDA의 2026 승인 된 제품 레코드는 일본 재생 의료 제품 범주 내에서 유전자 치료 제품을 식별하여 규제 상업 제조를 통해 유전자 치료의 진행을 지원합니다.
- 북미 시장은 예상 점유율을 가진 지배력을 유지 2.5% 할인 2026년에, 지역의 성숙한 규제 기구에 의해 bolstered 및 설치된 CGT 제조 인프라. 예를 들어, 5 월 2026에서 미국 FDA는 인간 세포 및 유전자 요법 제품에 대한 특정 flexibilities을 제공하는 최종 CMC 지도를 발행했으며 제조업체는 개발 및 BLA 준비 중 CMC 요구 사항을 충족 시켰습니다.
- 아시아 태평양은 글로벌 유전자 제조 시장에서 가장 빠른 성장을 전시 할 것으로 예상되며, 추정된 CAGR을 등록 24.8% 할인 2026~2033년 동안 지역 GMP 역량과 규제 인프라를 확장하여 주도했습니다. 예를 들어, 7 월 2026에서 중국 NMPA는 QMS 준거 약물 GMP 준수의 연례 관리 검토를 수행했으며 표준 GMP 감독을 유화하고 중국의 제약 제조에 대한 규제 능력을 강화했습니다.
증권
왜 유전자 치료 Vectors는 글로벌 유전자 제조 시장을 지배합니까?
유전자 치료 벡터는 시장 점유율을 보유하기 위해 계획된다 46.8% 할인 2026년에, 특정 표적 세포에 치료 유전자의 수송에 있는 그들의 근본적인 기능에 기초를 두어. 또한, adeno-associated 바이러스 (AAV), lentiviral 및 기타 바이러스 백신 치료의 성장 파이프라인은 고급 벡터 제조 및 증가 된 안전, 특기성 및 생산을 통해 엔지니어링에 대한 surging 요구 사항을 지원하는 것 같습니다. 예를 들어, 5 월 2026, 싱가포르의 건강 과학 권위자 및 중국의 국립 의료 제품 관리는 세포, 조직 및 유전자 치료 제품을 커버하기 위해 규제 협력을 확장하기 위해 이해 (MoU)의 memorandum에 서명했으며, facilitative 규제 통로 및 용량 건물을위한 계획을 포함합니다. (출처: 싱가포르 정부·
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 Downstream 처리는 유전자 제조 시장에서 가장 큰 제조 공정 세그먼트를 대표합니까?
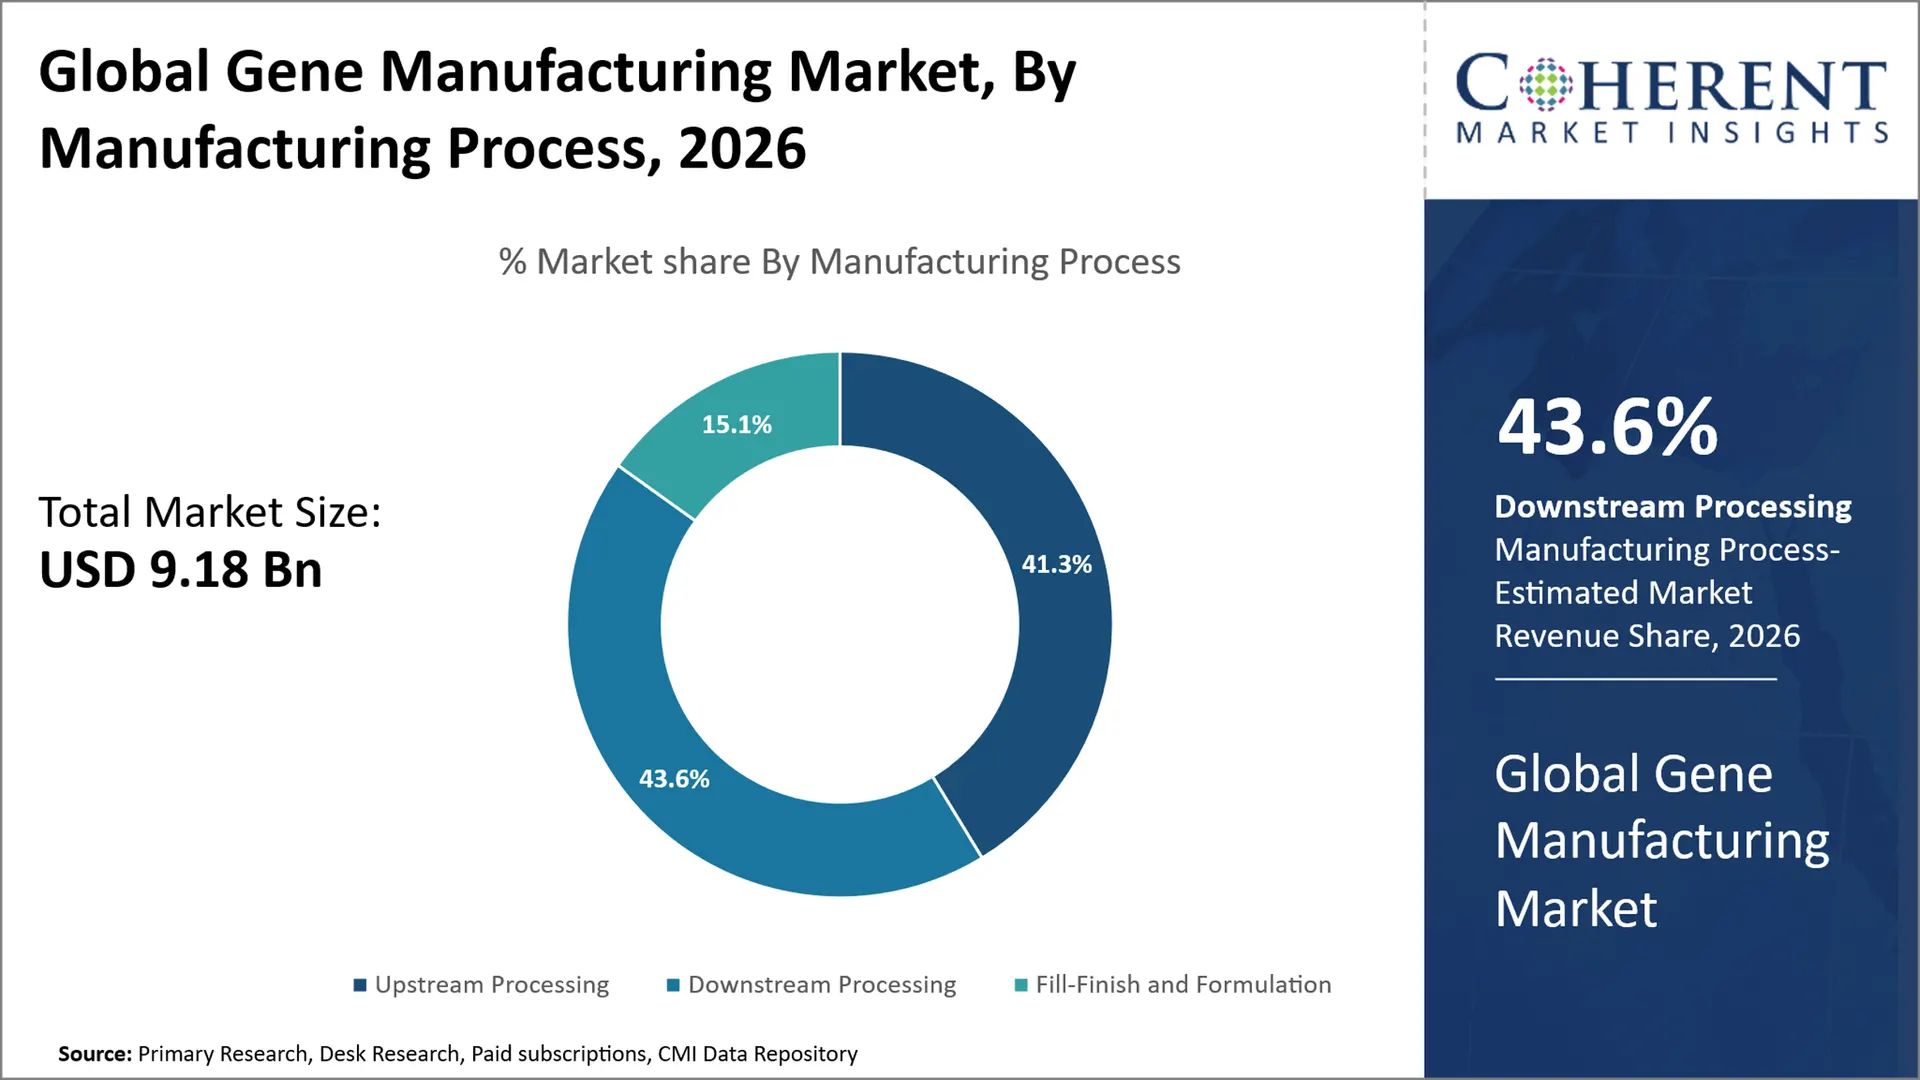
Downstream 처리는 시장 점유율을 파악하기 위하여 계획됩니다 43.6% 할인 2026년에, 이 절차의 중요성에 owing, 불순의 제거, viral 벡터 및 plasmid DNA의 제품 품질의 농도 그리고 안정화. 유전자 기반 제품의 복잡 한 자연은 염색, 여과, 고순도 분리 기술에 대 한 가능성이 증가할 것 이다. 예를 들어, 에 따라 유럽 의학기구 (EMA) GMP 지침, 벡터 제조 및 정화 단계는 바이러스 기반 유전자 치료의 전형적인 GMP 통제 하에서 중요한 과정 단계로 식별됩니다. 이 단계는 일반적으로 불순, endotoxins, 잔여 DNA 및 공정 관련 오염 물질을 다루는 통제에 의해 지배됩니다.
상업용 규모 Segment는 글로벌 유전자 제조를 지배 가격표
상업적인 가늠자 세그먼트는 시장 점유율을 붙들기 위하여 계획됩니다 46.4% 할인 2026 년 임상 시험에서 일상적인 시장으로 승인 된 유전자 치료의 폭발 전환으로 인해. 높은 볼륨에 대한 수요 증가, 바이러스 벡터의 고품질 생산, plasmid DNA, mRNA는 검증 된 GMP 제조 용량에 더 많은 투자를 격려 할 수있다. 예를 들어, 4월 2026일, 미국 식품의약품안전처 (FDA) Pre Check Pilot Program을 시작으로 미국 내에서 더욱 정교한 의약품 생산 설비를 만들 수 있습니다. 이 프로그램은 고급 생물학 약 제품에 적합한 제조 센터를 개발하는 것을 목표로 스케일에서 상업용 생산을 경사.
현재 이벤트와 그 영향
현재 행사 | 묘사와 그것의 충격 |
미국과 싱가포르는 제약 GMP 계약 협상을 시작 (구월 2026) |
|
인도는 Gene-Therapy 제품의 중앙 규제 감독을 확장 (July 2026) |
|
미국 FDA는 세포와 유전자 치료를위한 CMC Flexibilities를 소개합니다 (May 2026) |
|
Gene 제조 시장 역학
시장 드라이버
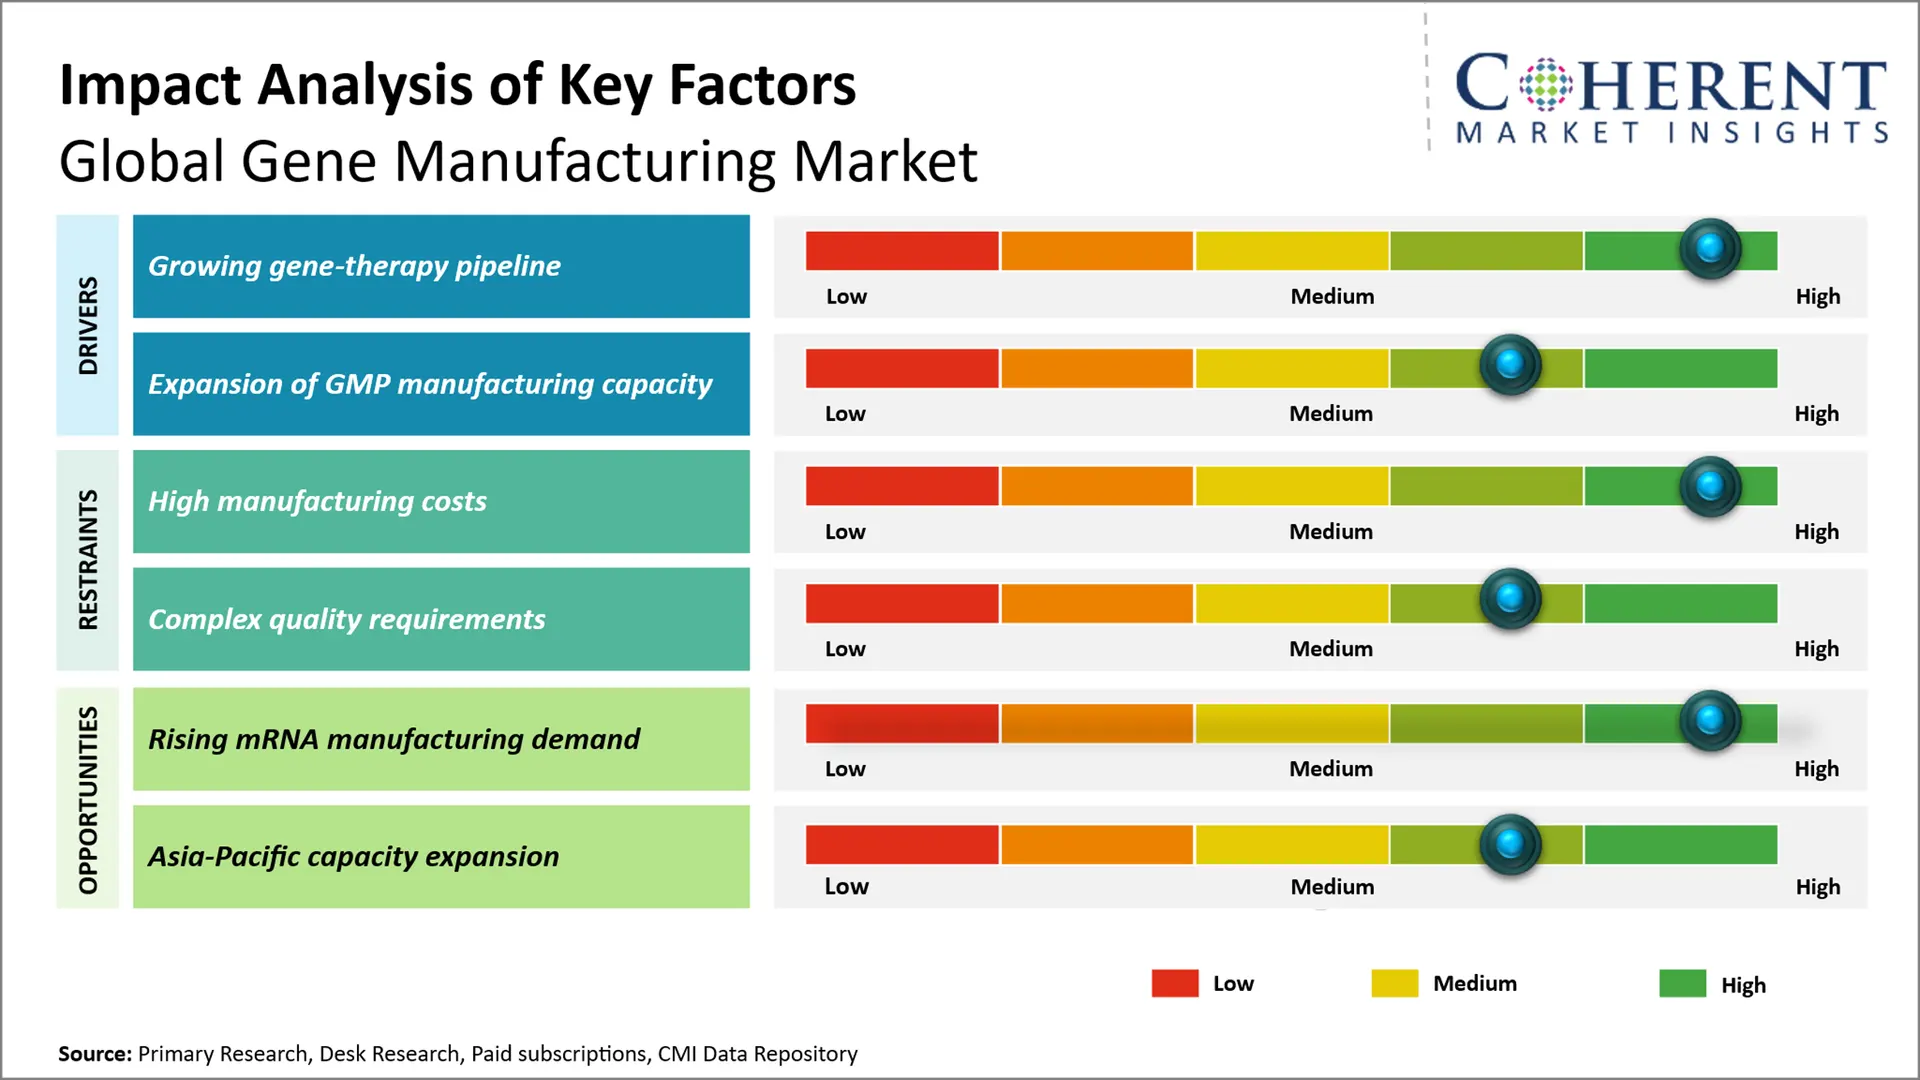
- 성장하는 유전자 치료 파이프라인: 확장 파이프 유전자 치료 viral 벡터, plasmid DNA 및 상업적인 생산을 통해 임상 발달에서 다른 전문화한 제조 입력을 위한 수요가 증가합니다. 규제 승인은 더 큰 규모의 제조 요구 사항에 유전자 치료의 전환을 가속화합니다. 예를 들어, 4 월 2026에서 유럽 의학기구 (EMA)는 유럽 상업 파이프라인에 다른 유전자 요법 제품을 추가하는 척추 근육 경구 용 유전자 요법 약 인 Itvisma에 대한 마케팅 승인을 권장했습니다.
- GMP 제조 능력의 확장: GMP 제조 능력의 확장은 임상 및 상업적 규모의 유전자 및 세포 치료를위한 전문 시설의 가용성을 증가하여 유전자 제조 시장을 강화하고 있습니다. 추가 용량은 AAV 기반 제품에 특히 중요합니다. 복잡한 생산 및 품질 요구 사항이 제약 스케일 업을 할 수 있습니다. 예를 들어, 6 월 2026에서 미국 FDA는 AAV 기반 유전자 요법 제품을 제조하는 데 중점을 둔 제안 된 시설 인 PreCheck Pilot Program을위한 Kriya Therapeutics ' Durham 시설을 선택했습니다.
- 유전자 치료의 규제 승인 증가 : 유전자 치료에 대한 규제 승인의 성장 수는 상업 파이프라인을 확장하고 지속적인 수요 창출 viral-vector 생산, plasmid DNA 및 다른 전문화한 제조 입력. 임상 개발에서 상용화까지 더 많은 치료 진행으로 제조업체는 GMP 용량과 신뢰할 수 있는 대형 생산 능력을 필요로 합니다. 예를 들어, 4 월 2026에서, 미국 FDA는 Otarmeni를 승인, OTOF 유전자 보조 청력 손실을위한 최초의 이중 AAV-vector 유전자 치료, 승인 된 유전자 요법 풍경을 확장하고 다운 스트림 제조 수요를 지원.
Emerging 동향
- 자동화된 유전자 제조를 향한 이동: 제조업체는 점점 닫히고 자동화되고 디지털 방식으로 제어 된 생산 시스템을 채택하여 일괄 일관성을 개선하고 수동 개입을 줄이고 제조 처리량을 증가시킵니다. 이 동향은 상업 가늠자 viral-vector와 핵 산산 생산을 위해 특히 관련있습니다.
- mRNA 제조 플랫폼의 확장: mRNA 제조는 종양학, 감염성 질병 및 개인화 된 치료, 유연한 생산 플랫폼을위한 주행 수요를 넘어 백신을 확장하고 있습니다. 효소 합성, 정화 및 지질 nanoparticle 정립에 있는 전진은 확장성과 제품 품질을 개량합니다.
- 모듈 제조 시스템의 채택 증가: 모듈 및 단일 용도 제조 시스템은 시설의 요구 사항과 턴어라운드 시간을 감소하면서 유연성을 확장 할 수 있기 때문에 견인력을 얻고 있습니다. 이 시스템은 여러 유전자 치료 프로그램을 관리하는 신흥 바이오 제약 회사 및 CDMO에 특히 유용합니다.
지역 통찰력
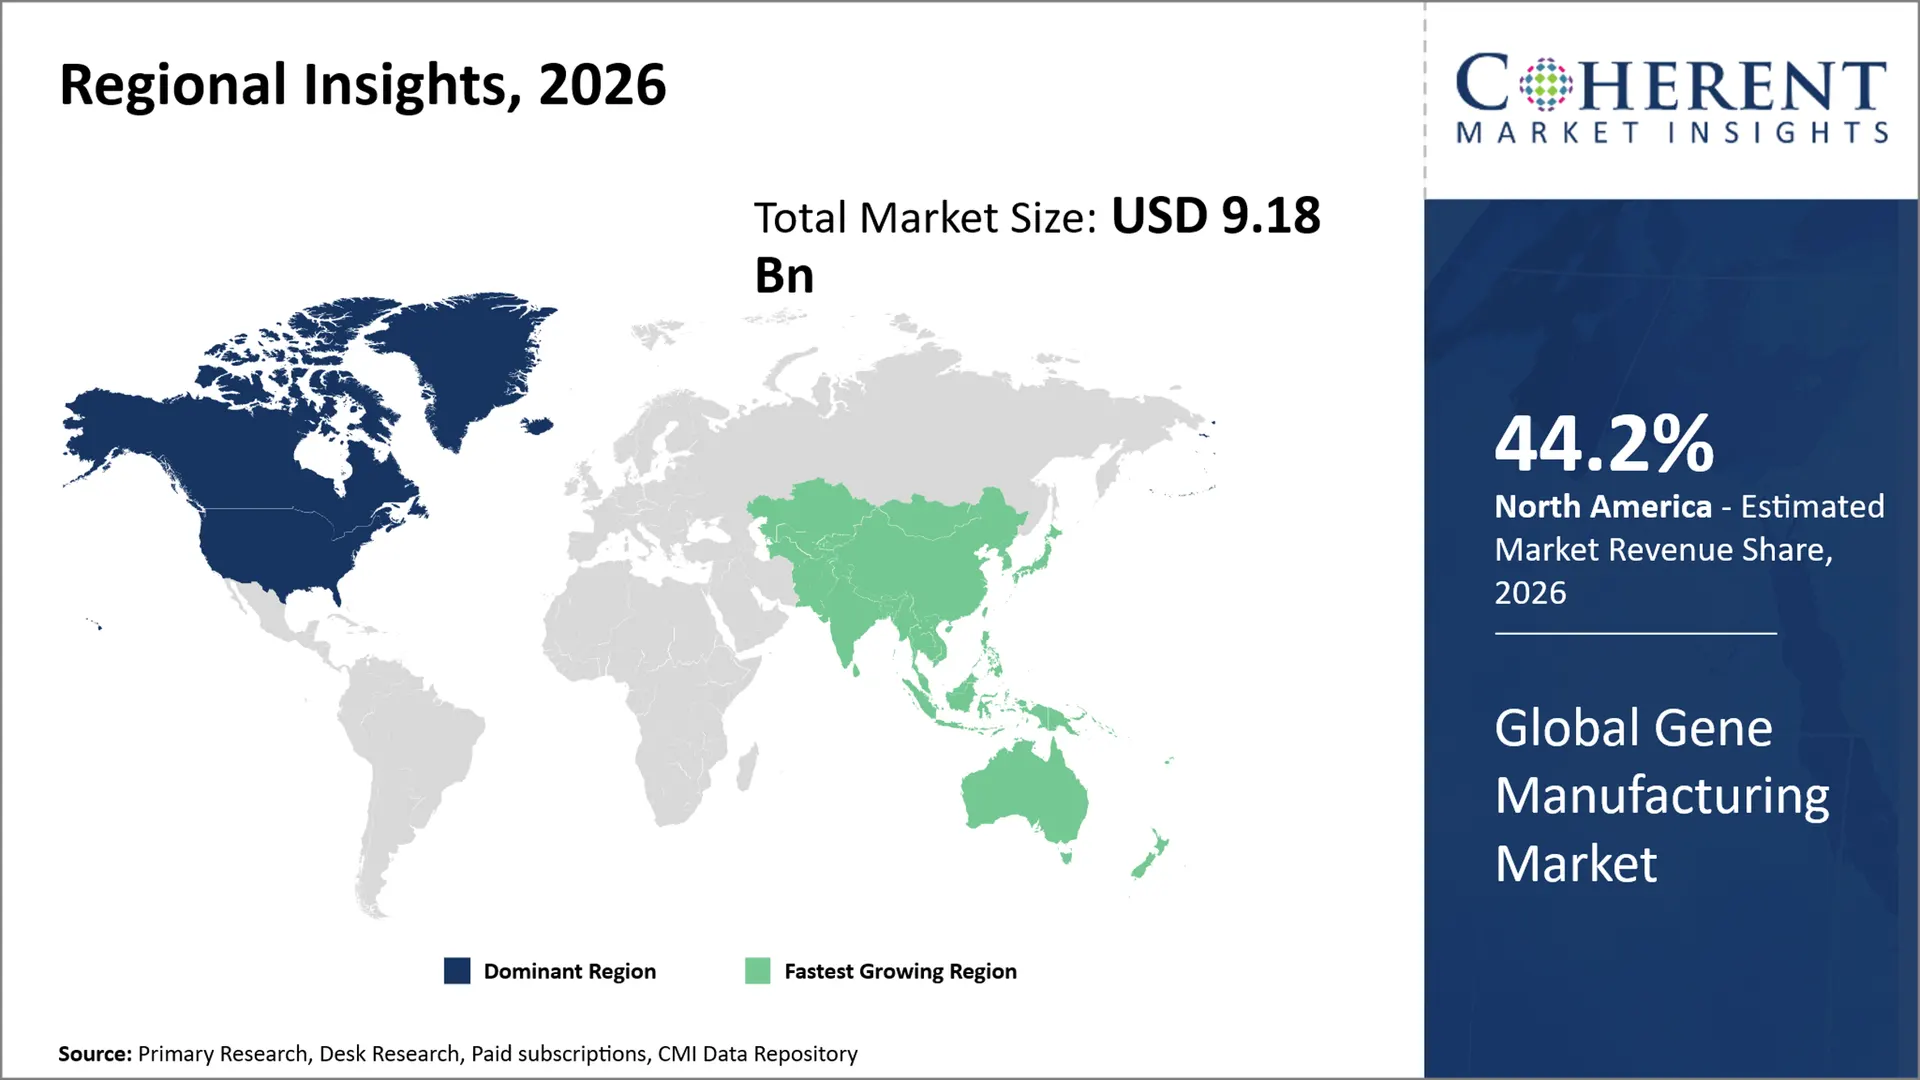
왜 북아메리카는 Gene Manufacturing을 위한 강한 시장입니까?
북미는 글로벌 유전자 제조 시장을 선도, 추정에 대한 회계 2.5% 할인 2026년 창업한 바이오 기술 생태계, 연구 인프라, 유전자 및 세포 치료 개발의 큰 투자로 인해 2026년 창업. 이 지역은 미국 FDA가 유전자 치료 개발, 검토 및 제조, 강력한 GMP 기능, 제조 인프라 및 대규모 생산 및 상용화를위한 바이오 제약 공급 체인을 위해 사전 제작과 같은 규제 조건을 선호하는 것으로 보인다.
예를 들어, 미국 식품의약품안전처 (FDA) Biologics License Application (BLA)에 대한 Investigational New Drug application (IND)의 명확한 규제 경로가 있습니다. 이 개발자는 Biologics License review and commercialization에 대한 조사 임상 개발 경로를 아래로 이동할 수 있습니다.
왜? 아시아 태평양 유전자 제조 시장 전시 높은 성장?
아시아 태평양은 글로벌 유전자 제조 시장에서 가장 빠른 성장을 전시 할 것으로 예상되며, 추정된 CAGR을 등록 24.8% 할인 2026–2033 중. 지역은 계정으로 계획됩니다. 24.4% 할인 2026년 글로벌 시장의 바이오 기술 연구, 의료 인프라 개발 및 유전자 및 세포 치료에 대한 선호도에 대한 투자로 인해. 국가 생명 공학 개발 프로그램을 포함한 신흥 정부 프로젝트 및 투자, 고급 치료를위한 공공 기금, GMP 제조 능력의 향상, 지역 잠재력을 크게 증가하고있다.
예를 들어, 인도의 BioE3 정책은 Biomanufacturing Hubs & biofoundries 및 나열된 정밀 바이오 치료 (mRNA 치료, 세포 및 유전자 치료)를 우선 순위 영역 중 하나에 설치했습니다. 공유 인프라를 제공하고 연구 및 예비 합성 사이에 격차를 브리핑하는 것을 목표로합니다. (출처: 공지사항· 또한, 비용 혜택, 숙련 된 인력 증가, 기술 전송은 지역에 유전자 제조 활동을 구동 할 것으로 예상된다.
글로벌 유전자 제조 시장 전망 Key 국가
왜 미국 리드 혁신과 유전자 제조 시장에서 채택?
미국은 성숙한 제조 생태계로 인해 유전자 제조 시장에서 혁신과 채택을 주도하고, 임상 개발과 좋은 제조 연습 생산 사이의 잘 정의 된 FDA 경로와 강력한 링크. 또한, 국가의 고급 바이러스 백신 제조, 프로세스 개발 및 상업 생산 능력은 시장으로 임상 개발을 통해 유전자 치료를 얻는 데 도움이되어야한다.
일본은 Gene Manufacturing Market에 대한 호의적인 시장입니까?
일본은 GCTP (일반 치료 제품에 대한 PMDA 검사) 및 재생 의약품 제품 및 유전자 치료를위한 전용 규제 프레임 워크와 함께 유전자 제조를위한 강력한 시장입니다. 일본은 또한 상업화 및 CDMO 수용량 건물에 정부 백업 노력을 통해 바이러스성 벡터, plasmid DNA, mRNA 및 세포 치료 제품을 위한 그것의 homegrown 제조 수용량을 확장합니다.
중국은 Gene Manufacturing Market의 핵심 성장 허브로 이수합니까?
중국은 Biotech의 성장 규모에 의해 활성화 된 유전자 제조를위한 주요 성장 허브로 부상, 좋은 제조 연습 (GMP) 표준 및 유전자 및 세포 치료를위한 새로운 규제 경로의 강화. 국가 의료 제품 관리 (NMPA)의 2026 세그먼트 형 바이오 제약 생산을위한 프레임 워크는 조정 품질 관리, 더 유연한 확장 가능한 제조 모델을 지원 하 여 생산의 다른 단계를 착수할 수 있습니다.
왜 독일은 유럽 유전자 제조 시장?
독일은 ATMP 및 최첨단 GAMP 인프라에 대한 강력한 유럽 규제 프레임 워크로 인해 유럽 유전자 제조 시장을 선도합니다. 또한 Paul-Ehrlich-Institut는 유전자 치료의 특정 감독을 제공하며, 가장 일반적으로 규제 생산 및 마케팅을 허용하는 ATMP의 응용 및 생산에 대한 특정 품질 요구가 있습니다.
인도에서 개발하는 Gene Manufacturing Market?
인도는 Biomanufacturing 인프라의 성장에 의해 원조된 주요한 유전자 제조 시장으로 신흥되고, 정부는 생물 공학 프로그램을 역행시키고, 진보된 치료 접근에 집중합니다. 또한 Biofoundries와 biomanufacturing 허브의 성장은 유전자 치료, 세포 치료 및 mRNA 제조 분야에서 국가의 능력을 향상시킬 가능성이 있습니다.
Gene 제조 제품 유형과 제조 가늠자에 의하여 수용량
제품 유형 | Preclinical/연구 규모 | 임상시험 | 상업적인 가늠자 | 핵심 제조 초점 |
유전자 치료 Vectors | Vector 개발 및 프로세스 최적화 | 임상시험을 위한 GMP 벡터 생산 | 높은 볼륨 GMP 생산 | 수확량, 힘, 순수성, 확장성 |
플라스미드 DNA | 연구 급료 plasmid 생산 | GMP 급료 plasmid 공급 | 대형 플라즈마 제조 | Supercoiled DNA %, 순도, 일괄 일관성 |
사이트맵 | 소형 배치 mRNA 종합 | 임상 학년 mRNA 생산 | 상업용 mRNA 제조 | 항복, 무결성, LNP 정립, 안정성 |
다른 Gene 제조 제품 | 초기 개발 | 임상시험 | 상업적인 생산 | 공정 유연성 및 품질 관리 |
어떻게 유전자 제조 시장에서 새로운 성장 기회를 창출하는 mRNA 제조 수요?
mRNA 제조 시장은 mRNA 기술로 성장할 수있는 중요한 기회를 나타내고 치료제, 종양학 약 및 개인화 의학의 개발을 포함하는 백신 중심 접근 방식에서 진화 할 수 있습니다. mRNA 산출량, 순수성, 안정성, 뿐 아니라 지질 nanoparticle 정립 효율성을 개량할 수 있던 확장 가능한 생산 체계를 위한 성장 필요는, 예상됩니다. 성장 지역 제조 능력은 또한 공급 사슬 탄력성을 개량하고 더 넓은 상업화를 가능하게 할 것으로 예상됩니다. 예를 들어, 8월 2026일, 캐나다 정부 생명 과학에 대한 USD 70.0 백만 (CAD 99 백만) 이상의 투자를 발표했다. 이 투자는 차세대 mRNA 백신 및 치료의 생산을 위해 제조 능력을 증가시키기 위해 기금을 포함.
시장 선수, 키 개발 및 경쟁 지능
주요 개발
- 9월 24일, 2026일, Minaris 고급 치료 및 Asimov, 주식회사 Asimov의 AAV Edge 프로듀서 셀 라인과 함께 Minaris의 OXGENE 기술을 통합하여 AAV 유전자 치료 제조를위한 더 높은 성능 시스템을 개발할 수 있었습니다. 협력은 더 높은 제조 titers, 개량한 제품 품질 및 더 중대한 확장성, AAV 생산에 있는 중요한 도전을 해결합니다.
- 9월 23, 2026, Allotera 치료사, Inc. Sofi-cel, off-the-shelf, CD7-targeted CAR-T 치료의 피벗 T-RRex 연구에서 MRD-positive 코호트의 오프닝을 발표했다. Sofi-cel는 CRISPR/Cas9 유전자 편집을 사용하며, 유전자 편집 및 확장 가능한 세포 요법 제조의 성장 통합을 강조하는 건강한 도우미 파생 T 세포에서 제조됩니다.
- 9월 23, 2026, 사업영역 서울대학교병원(SNUH)는 세포 셔틀 플랫폼을 사용하여 유전자 조절형 hematopoietic 줄기세포(HSPC)치료제의 제조를 자동화하기 위한 증거를 시작하였습니다. 협력은 자동화된 2단계 감염 및 지원 preclinical 및 IND-enabling 제조를 평가할 것이며, 확장 가능한 자동화된 유전자 수정 셀 요법 제조를 통해 성장 전환을 강조합니다.
- 9월 17, 2026, Ultragenyx 제약 Inc. FAYUVI (rebisufligene etisparvovec-hopf), Sanfilippo 증후군 유형 A (MPS IIIA)를 가진 소아과 환자를 위한 AAV9 근거한 유전자 치료를 받았습니다. 승인은 조건을 위한 첫번째 FDA 승인 처리를 대표하고 AAV 기반 유전자 치료의 지속적인 상용화를 보여줍니다. 치료는 미국, 전문 유전자 요법 제조 능력에 대한 수요를 지원한다.
공급 업체
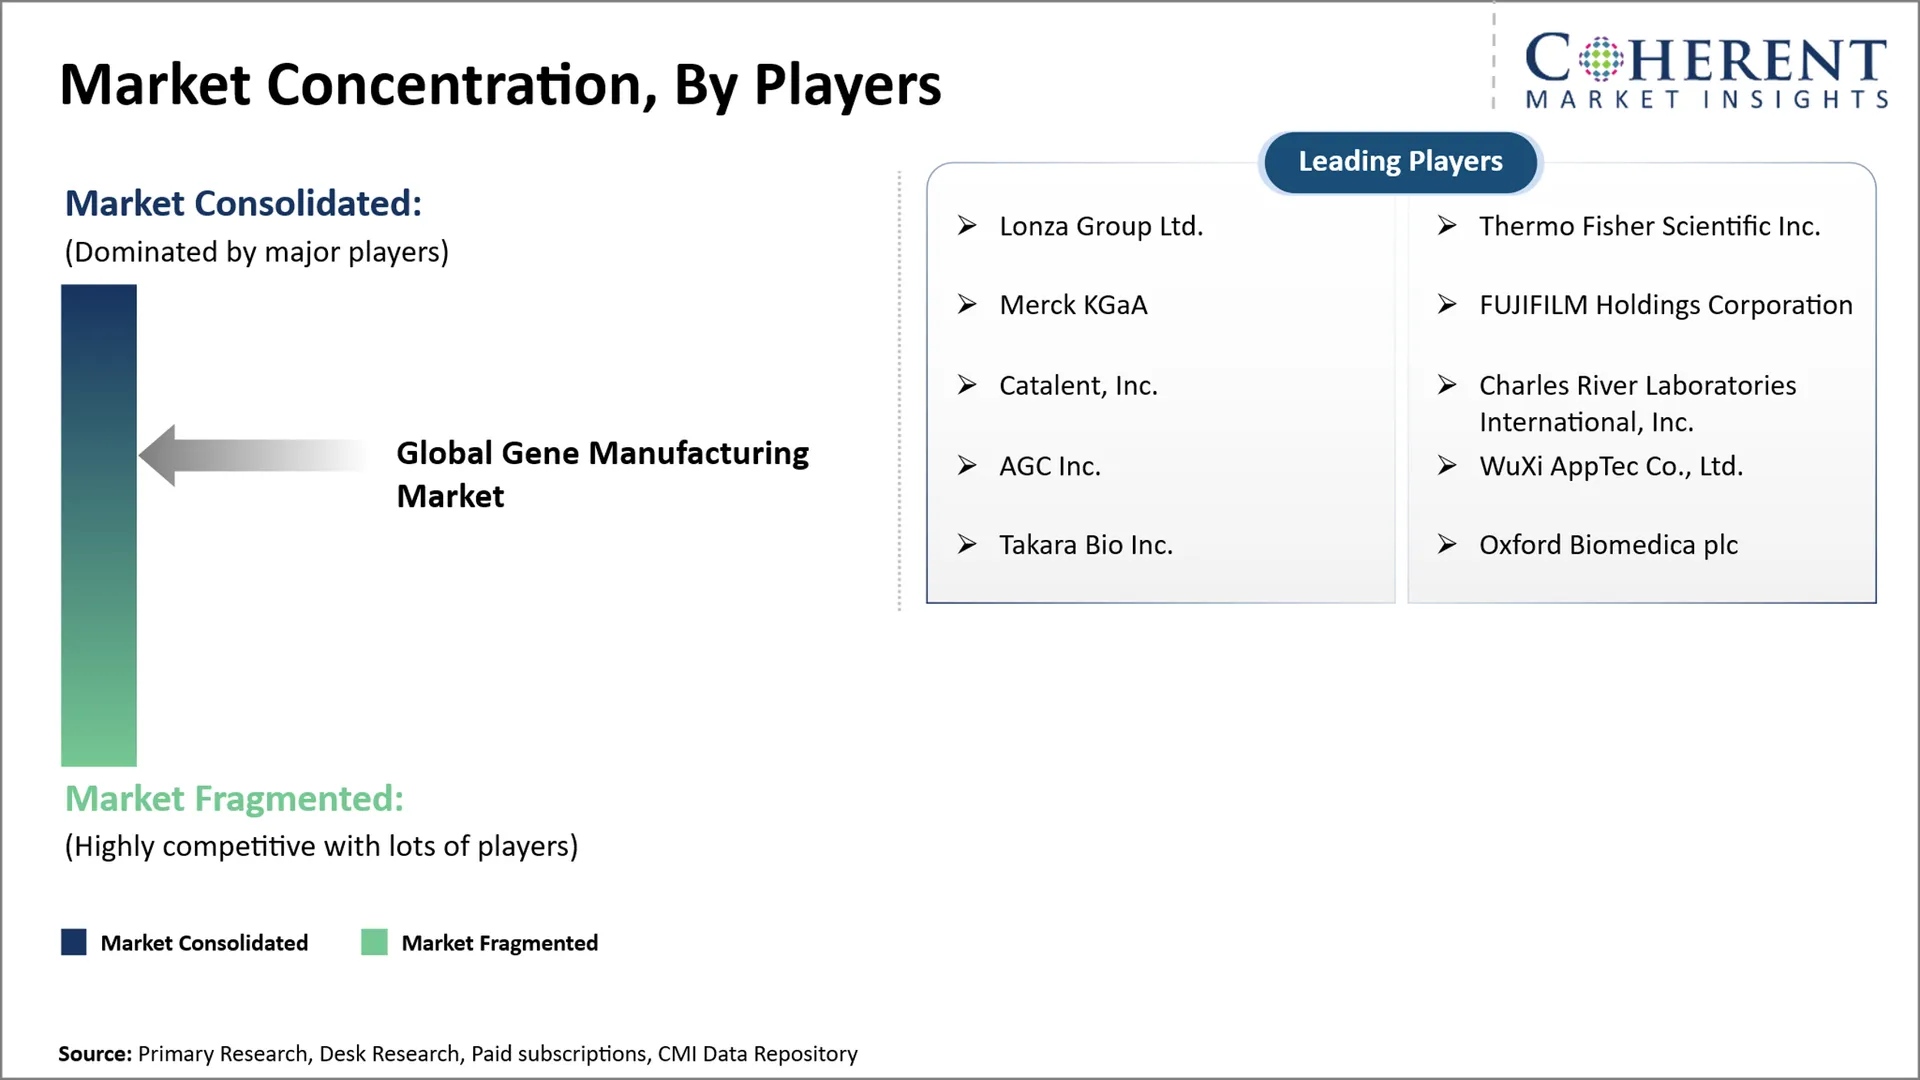
글로벌 유전자 제조 시장은 제조 능력, 공정 확장성, 벡터 및 핵산출량, 품질 관리 및 규제 준수에 중점을 둔 경쟁과 함께 온건히 경쟁적입니다. 시장 참가자들은 GMP 제조 능력을 확장하고 생산 효율을 개선하고, 유전자 치료, 세포 치료, mRNA 및 plasmid DNA 생산을 위한 유연한 플랫폼을 개발하는 데 중점을 둡니다. 핵심 초점 지역은 다음을 포함합니다:
- GMP 제조 능력의 확장
- 업스트림 및 다운스트림 처리 개선
- 확장 및 자동화된 제조 플랫폼 개발
- 단일 용도 시스템 통합, 프로세스 자동화 및 고급 분석
- Gen-manufacturing 워크플로우의 품질 제어, 분석 테스트 및 규제 준수 기능 강화
시장 보고서 Scope
글로벌 유전자 제조 시장 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | USD 9.18 파운드 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 2.2% 할인 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Lonza Group Ltd., Thermo Fisher Scientific Inc., Merck KGaA, FUJIFILM Holdings Corporation, Catalent, Inc., Charles River Laboratories International, Inc., AGC Inc., WuXi AppTec Co., Ltd., Takara Bio Inc., 옥스포드 Biomedica plc | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 앞으로 몇 년 동안 글로벌 유전자 제조 시장은 모듈형 플랫폼, 폐쇄 처리 시스템 및 고급 분석 기술의 더 큰 통합과 높은 처리량, 자동화 및 상업적으로 확장 가능한 제조로 이동할 것으로 예상됩니다. 제조는 여러 유전자 치료, mRNA, plasmid DNA 및 cell-therapy 프로그램을 지원할 수 있는 표준화된 플랫폼에 bespoke 임상 가늠자 생산에서 점점 변화할 것입니다.
- 최대 기회는 아시아 태평양의 유전자 치료에 대한 바이러스 백신 제조 내에서 금지되어 있으며, 특히 제조업체는 지역 GMP 용량을 확장하고 임상 파이프라인 성장을위한 확장 가능한 생산 플랫폼을 모색합니다. 이 기회 안에, AAV 제조는 증가한 수확량, 견실함 및 상업 가늠자 생산을 위한 그것의 넓은 사용의 때문에 뜻깊은 잠재력을 제안할 수 있습니다.
- 경쟁 우위를 확보하기 위해 경쟁 우위를 확보하기 위해 생산 확장성, 공정 수율, 자동화 및 규제 효모를 생산하는 것은 주로 용량에 비교하는 것보다. 개발 독점 생산 플랫폼, 일괄 일관성 개선, 제조 타임라인 단축, 통합 개발 서비스 제공 차별화 및 고객 유지를 강화할 수 있습니다.
시장 Segmentation
- 제품 유형 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 유전자 치료 Vectors
- 플라스미드 DNA
- 메신저 RNA (mRNA)
- 다른 Gene 제조 제품
- 제조 공정 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Upstream 처리
- Downstream 처리
- 채식 및 정립
- 제조 규모 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Preclinical/연구 규모
- 임상시험
- 상업적인 가늠자
- 애플리케이션 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 유전자 치료
- 세포 치료
- 백신
- 연구 및 기타 응용
- 최종 사용자 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 제약 및 생명 공학 회사
- 계약 개발 및 제조 조직 (CDMOs)
- 학술 및 연구 기관
- 이름 *
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
이름 *
1차 연구 인터뷰
- 유전자 치료 제조 업체 및 공정 개발 전문가 viral-vector, plasmid DNA 및 mRNA 생산
- CMC 및 제조 전문 GMP 유전자 치료 생산 및 스케일 업 책임
- 셀 및 유전자 치료 개발자 제조 플랫폼 및 생산 기술을 평가
- 아웃소싱 유전자 및 세포 요법 제조와 관련된 CDMO 임원
- Gen-manufacturing 공정에서 작동하는 품질 관리 및 분석 개발 전문가
- Bioprocess 엔지니어 및 제조 과학자는 업스트림 및 다운스트림 처리에 초점을 맞춘
- 규제 및 품질 전문가는 유전자 및 세포 치료를위한 CMC 요구 사항을 전문
회사연혁
- 제약 및 생명 공학 회사 유전자 및 세포 치료
- 계약 개발 및 제조 조직 (CDMOs)
- Viral-vector 및 plasmid-DNA 제조 업체
- mRNA 및 nucleic-acid 제조 회사
- 학술 기관 및 유전자 치료 연구 센터
- 세포 및 유전자 치료 임상 개발 조직
- Bioprocessing 장비, 소모품 및 분석 기술 제공 업체
- 끝 사용 분야
- 제약 및 생명 공학
- 의료 및 임상 연구
- 학술 및 연구 기관
- 계약 개발 및 제조 조직 (CDMOs)
- 정부 및 공공 연구기구
- 규제 및 건강 몸:
- 미국 식품 및 의약품 관리 (FDA) - CMC, 제조, 품질 및 세포 및 유전자 치료 제품에 대한 규제 요구 사항
- 유럽 의학기구 (EMA) - 유전자 치료 약용 제품 및 유전자 변형 세포 치료를위한 품질 및 제조 요구 사항
- 의약품 및 의료 제품 규제 기관 (MHRA), 영국 – 고급 치료 의약 제품 및 제조 요구 규정
- 제약 및 의료 기기 기관 (PMDA), 일본 – 재생 및 유전자 치료 제품의 규제 평가
- National Medical Products Administration (NMPA), 중국 – 유전자 및 세포 치료 제품의 규제 및 검토
- 세계 보건기구 (WHO) - 세포, 조직 및 유전자 치료 제품에 대한 국제 표준 및 규제 고려 사항
데이터베이스
- ClinicalTrials.gov - 유전자 및 세포 치료와 관련된 임상 시험
- NCBI GenBank - 핵 및 유전 적 순서 데이터
- NCBI Sequence Read Archive (SRA) – 높은 처리량 수신 데이터
- NCBI Gene Expression Omnibus (GEO) - 유전자 압축 및 기능적 게놈 데이터 세트
- 유럽 Nucleotide Archive (ENA) – 핵순수 및 게놈 데이터
- UniProt – 단백질 시퀀스 및 기능 정보
- FDA Drugs@FDA 및 CBER 자원 - 승인 된 생물학 및 유전자 치료 제품에 대한 규제 정보
- WHO International Clinical Trials Registry Platform (ICTRP) - 글로벌 임상시험 정보
회사연혁
- Regenerative Medicine (ARM) - 세포 및 유전자 치료 산업 및 개발 리소스
- 국제 세포 및 유전자 치료 협회 (ISCT) – 세포 및 유전자 치료 연구, 제조, 임상 개발
- BioPhorum – 바이오 제약 제조 및 공정 개발 협력
- Biotechnology Innovation Organization (BIO) – 생명공학 연구, 혁신 및 산업 개발
- 제약 공학 국제 협회 (ISPE) – 제약 및 바이오 제약 제조 관행
- Parenteral Drug Association (PDA) - 제약 제조, 품질 및 규제 관행
공공 도메인 소스
- 국립 보건 연구소 (NIH) - 유전자 치료, 세포 치료, 생물 의학 연구 및 임상 연구 이니셔티브
- 생명 공학 정보 센터 (NCBI) - 유전, 분자 생물학 및 생명 공학 연구 자원
- U.S. Food and Drug Administration (FDA) - 유전자 및 세포 치료를위한 공공 규제 지침 및 CMC 정보
- 유럽 의학기구 (EMA) - 유전자 치료 의약 제품 및 고급 치료를위한 공공 과학 지침
- 세계 보건기구 (WHO) - 세포, 조직 및 유전자 치료 제품에 대한 글로벌 표준 및 규제 정보
- 미국 보건부 및 인간 서비스(HHS) – 생명 공학, 생물 공학, 공공 보건 정보
- 유럽위원회 – 생명 공학, 고급 치료 및 제약 규제 정보
- OECD – 생명공학, 생명공학, 생명과학 정책 정보
공급 업체
- 사이트맵 Data Analytics 도구
- 보조 CMI 지난 10 년간의 정보의 이전 저장소.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 유전자 제조 시장은 2026년 USD 9.18 Bn에서 평가되고 2033년까지 USD 26.25 Bn에 도달 할 것으로 예상됩니다.
유전자 치료 벡터는 유전자 치료와 세포 치료 발달에 있는 그들의 광대한 사용 때문에, 특히 viral-vector 근거한 처리를 위해.
유전자 제조는 viral 벡터, plasmid DNA 및 연구, 임상 또는 상업적인 가늠자에 mRNA와 같은 유전 물자의 생산입니다.
글로벌 유전자 제조 시장의 CAGR은 2026년부터 2033년까지 16.2%로 예상됩니다.
GMP 제조 능력의 성장과 확장은 글로벌 유전자 제조 시장의 성장을 주도하는 주요 요인입니다.
높은 제조 비용, 그리고 복잡한 품질 요구 사항은 글로벌 유전자 제조 시장의 성장을 해소하는 주요 요소입니다.
제조 규모 측면에서 상업 규모는 2026 년 시장 매출 점유율을 지배하는 것으로 추정됩니다.