
글로벌 갱신 디젤 시장 크기 및 예측 – 2026에서 2033
Global Renewable Diesel Market은 가치있는 것으로 추정됩니다. 50-100 원 2026 년에 도달 할 것으로 예상된다 50-100 원 2033년까지 성장 8.4%의 CAGR2026년부터 2033년까지. 시장 확장은 수송 탄소 강렬, 정부 백업 깨끗한 연료 인센티브를 감소시키고, 정유 기반 재생 가능한 디젤 생산의 상업적 배포를 증가시키는 데 도움이 필요합니다. Renewable 디젤은 기존의 호환성에서 이점을 제공합니다. 디젤 엔진 연료 분배 인프라, 광범위한 장비 교체없이 탈탄소화를 추구하는 함대 연산자를 가능하게합니다.
5월 2026일 Marathon 석유 재생 가능한 디젤 부문이 2026 년 1 분기 동안 조정 된 EBITDA에서 38 백만 달러를 생성했다고보고 된 2025 년 동일한 기간 동안 USD 42 백만 손실과 비교. 이 회사는 개선이 더 강한 마진과 인식에 깨끗한 연료 생산 Section 45Z 규정에 대한 더 큰 명확성을 따른 세금 크레딧. 이 개발은 규제 인센티브가 재생 가능한 디젤 프로젝트 경제 및 상업적 생존에 직접 영향을 미칠 수있는 방법을 보여줍니다.
Global Renewable Diesel Market의 주요 취항지
- Soybean 기름 확장 할 것으로 예상된다 7.8% 2026–2033 동안 CAGR 관련 기사 2.2% 할인 2026년에 글로벌 재생 디젤 시장의 선두주자입니다. 그것의 설립 된 분쇄 인프라, 신뢰할 수있는 북미 공급, 및 hydrotreating와의 호환성은 낮은 탄소 낭비에서 경쟁에도 불구하고 확장 가능한 feedstock을 만듭니다. 9 월 2026에서 미국 EIA는 871 백만 파운드의 재생 가능한 디젤 공장에서 7 월 콩 오일 입력을보고했습니다.
- Hydrotreated 식물성 기름 HVO 성장할 것으로 예상됩니다. 8.7% 2026–2033 동안 CAGR 계정 만들기 91.6% 할인 2026년에 글로벌 재생 디젤 시장의 선두주자입니다. HVO는 상업적인 refiners가 입증된 hydrotreating 인프라를 사용할 수 있기 때문에, 다수 지질 feedstocks를 가공하고, 고품질 하락에서 디젤을 생성하. 2025년 9월, Eni는 Ecofining 기술 및 HVO 디젤 생산에 집중된 Sannazzaro biorefinery 프로젝트를 전진했습니다.
- 도로 수송 성장할 것으로 예상됩니다. 2026–2033년 동안 8.1% CAGR 그리고 대표 8% 할인 2026년에 글로벌 재생 디젤 시장의 선두주자입니다. 디젤 연료 호환성, 기존 연료 네트워크 및 도매 차량 교체없이화물 및 물류에 가까운 탈탄화 요구 사항의 세그먼트 이점. 2 월 2025, Neste 및 DHL은 DHL 도로 운송 운영 전반에 걸쳐 배출을 줄이기 위해 재생 가능한 디젤 HVO100을 평가하기로 합의했습니다.
- 북아메리카 확장 할 것으로 예상된다 7.9% 2026–2033 동안 CAGR 및 캡처 2.2% 할인 2026년에 글로벌 재생 디젤 시장의 선두주자입니다. 그것의 지도력은 큰 변환 프로젝트를, 설치된 디젤 소비, 지원 낮은 탄소 연료 프로그램, 및 통합된 feedstock 근수를 반영합니다. 6 월 2024에서 Phillips 66은 캘리포니아 로데오 재생 에너지 단지가 재생 연료 처리 용량의 하루 약 50,000 배럴에 도달했다고보고했습니다.
- 유럽 연합 (EU) 성장할 것으로 예상됩니다. 2026–2033 동안 10.2% CAGR 계정 만들기 7.8% 할인 2026년에 글로벌 재생 디젤 시장의 선두주자입니다. 더 빠른 성장은 수송 탈탄화 위임, 넓은 디젤 담합 겸용성, HVO 가용성 확장, 및 정유 변환 투자에 의해 지원됩니다. 2024년 4월에서는, Repsol는 갱신할 수 있는 디젤과 SAF를 위한 년 당 250,000 톤의 수용량과 더불어 Cartagena, 스페인에 대규모 재생 연료 생산을 시작했습니다.
증권
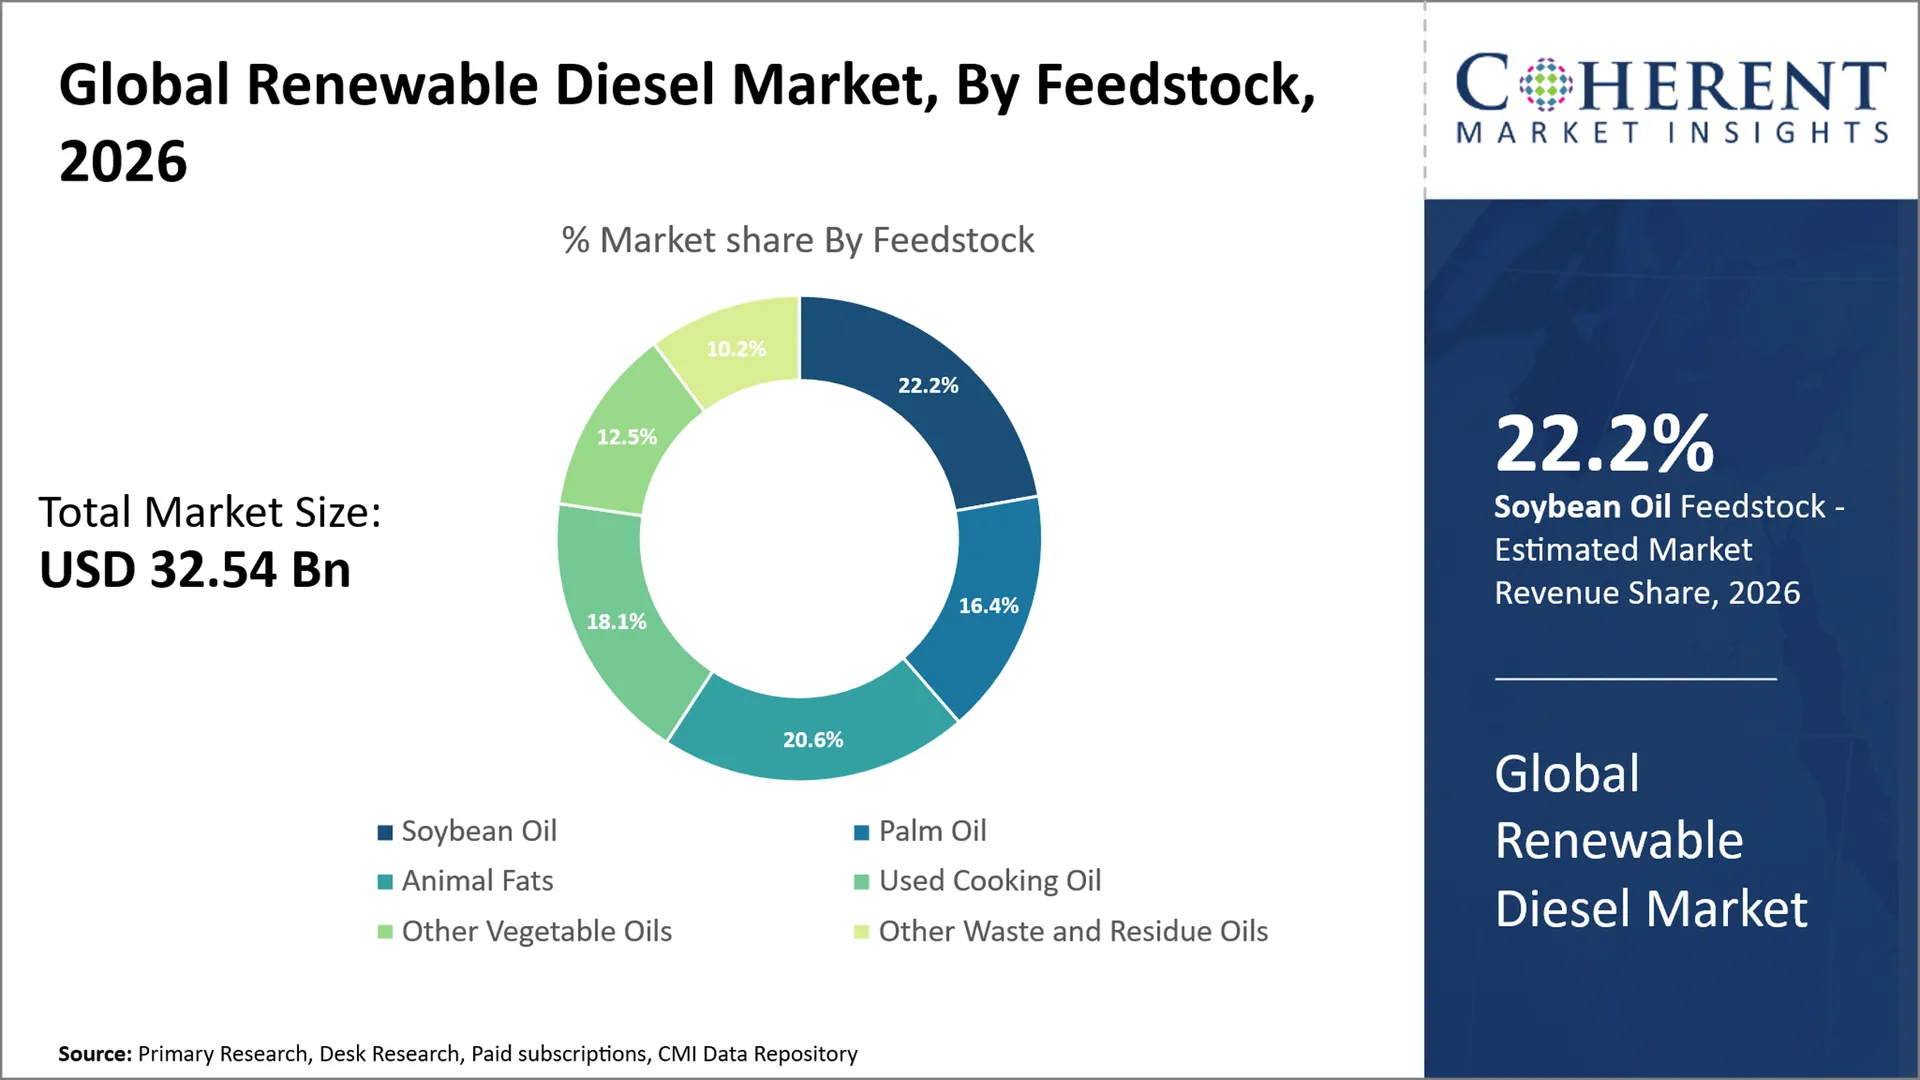
왜 Soybean 오일은 세계 재생 가능한 디젤 시장의 Feedstock 범주를 지배합니까?
스낵 바 오일은 계정으로 예상됩니다. 2.2% 할인 2026년 글로벌 재생 디젤 시장의 경제가 더 넓은 콩 분쇄 가치 사슬에 의해 지원되기 때문에 feedstock 종류를 선도합니다. 프로세서는 석유 및 단백질 식사 모두, 대규모 분쇄 투자를 지원 하 고 설립 된 농업 처리 허브에서 표준화 된 지질 볼륨과 재생 가능 연료 생산자를 제공 할 수 있습니다.
정유업자를 위해, 일관된 feedstock 명세는 철도, 강 및 Gulf Coast 근수 지원 지속적인 식물 이용에 근접하면서 전처리 계획 및 장기적인 수축을 간단하게 할 수 있습니다. 이 구조는 높은 처리량 재생 가능한 디젤 시설을 위해 특히 관련 된 콩 오일을 만듭니다. 3 월 2024, Bunge Chevron Ag 재생 가능 Destrehan, 루이지애나의 새로운 석유 처리 공장의 건설을 승인했습니다. 이 시설은 대두 및 기타 기름을 처리하고 재생 가능 연료 생산을 위해 Feedstock 가용성을 확장하도록 설계되었습니다. 이 프로젝트는 석유 처리 용량이 증가하는 방법을 보여줍니다.
샘플 보고서에는 어떤 내용이 포함되나요?
무료 샘플 다운로드- 2026년 최신 업계 동향
- 시장 규모 추정
- 지역별 분석
- 경쟁 현황
- 고객 인텔리전스
- 세그먼트별 분석
- 가격 분석
- 주요 시장 성장 동인, 과제 및 향후 트렌드
- 맞춤형 인사이트 섹션
왜 Hydrotreated 식물성 기름 HVO Global Renewable Diesel Market에서 가장 큰 생산 기술을 대표합니까?
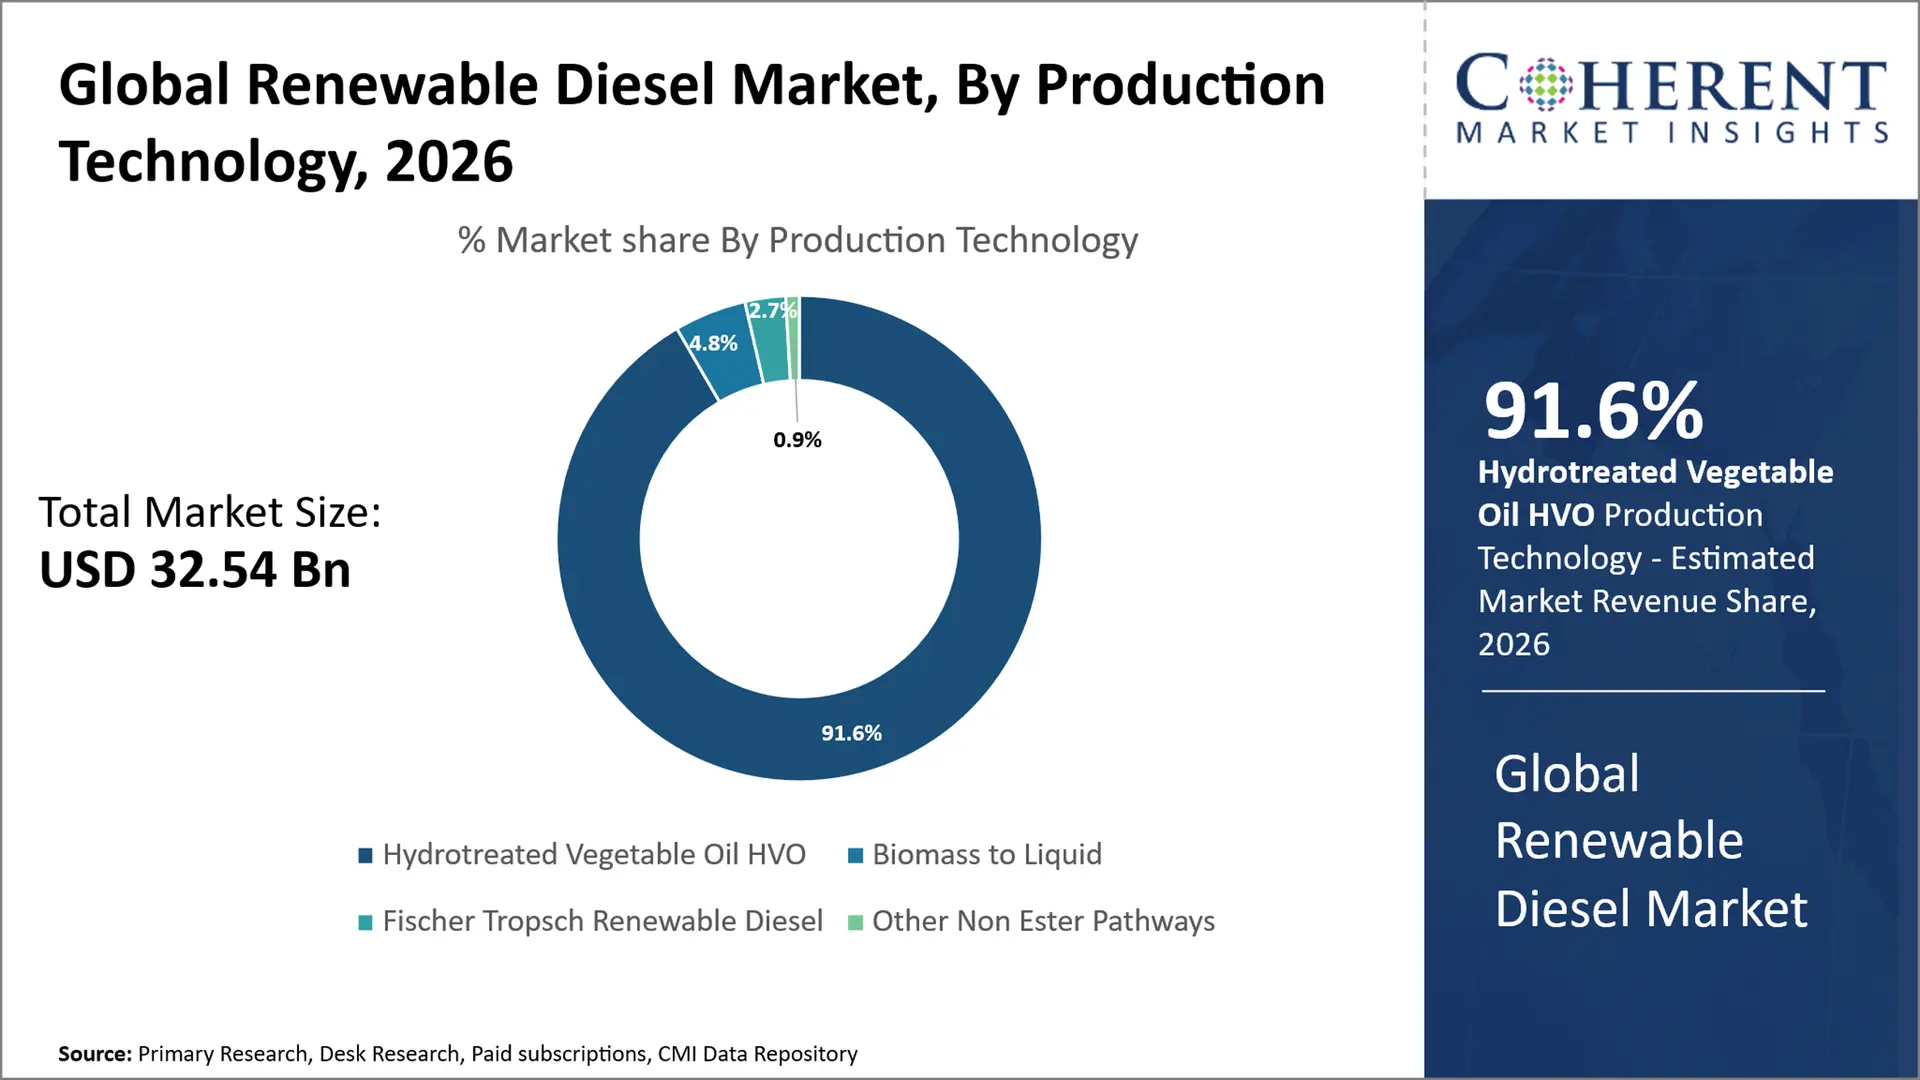
공급 업체 이름 * 기름 HVO는 대표할 것으로 예상됩니다. 91.6% 할인 2026년 글로벌 재생 디젤 시장의 글로벌 시장은 실험적인 전환 경로보다 상업적으로 입증 된 정유 공장 통로를 제공하기 때문에 가장 큰 생산 기술을 만듭니다. HVO 프로젝트는 Catalysts, 수소 체계, hydroprocessing 장비 및 refinery 기술설계 연습을 설치하고, 갈색 변환과 새로운 재생 가능한 연료 단위 둘 다를 위한 실행 위험을 감소시킵니다.
동일한 처리 플랫폼은 다른 지질 feedstocks를 위해 형성될 수 있고, 적당한 디자인에서, 재생 가능 디젤과 지속 가능한 항공 연료 생산을 지원합니다. 이 유연성은 자산 활용을 개선하고 일관된 연료 사양을 유지하면서 기존의 인프라를 재구성하는 정유 업체를 위해 상업적으로 중요합니다. 8월 2024일 인기 카테고리 HOLBORN에 의해 선택하여 함부르크 재생 연료 단지에 대한 HydroFlex 기술을 제공, 폐기물 및 잔류물 피드스톡에서 재생 가능 디젤 및 지속 가능한 항공 연료를 생산하는 계획이다. 이 프로젝트는 끊임없는 산업 발전을 선도하는 신재생 연료 기술입니다.
왜 도로 수송 Global Renewable Diesel Market의 응용 범주를 지배합니까?
도로 교통은 캡처 할 것으로 예상됩니다. 8% 할인 2026년 글로벌 신재생 디젤 시장의 도로 함대가 중앙 조달을 통해 집계 할 수있는 높은 볼륨 연료 수요를 창출하기 때문에 응용 분야를 선도합니다. 화물 연산자, 소포 네트워크, intermodal 캐리어 및 상업 함대는 예측 가능한 노선을 통해 지속적으로 연료를 소비하고, 공급 업체가 창고 배달, 대량 계약, 및 유연 소비 주위에 멀티 사이트 연료 프로그램을 구축 할 수 있습니다.
이 구매 모형은 완전한 함대 보충을 요구하는 없이 재생 가능 디젤 채택을 가속할 수 있습니다. 그것은 특히 payload 필요조건, 모는 범위, 또는 위탁 가동불능시간이 급속한 electrification에 관련이 있습니다. 공급자는 반복 offtake와 개량한 양 계획에서 이득, 차량 통신수가 기존하는 가동 계획 내의 더 낮은 탄소 연료를 소개할 수 있는 동안. 에 10월 2025, FS Logistix 추가 12 IVECO 소개 S-Way 트럭은 이탈리아의 첫 번째 및 마지막 마일 인터modal 서비스를 위해 HVO에 의해 구동. 배포는 재생 가능한 디젤이 활성화물 및 물류 운영으로 직접 통합 될 수 있는지 보여줍니다.
현재 이벤트와 영향력
현재 이벤트 | 묘사와 그것의 충격 |
미국 EPA 정의 2026–2027 재생 연료 표준 - 3 월 2026 |
|
IRS 문제 업데이트 섹션 45Z 클린 연료 안내 – September 2026 |
|
유럽 연합 (EU) 재생 에너지 직접적인 분야 Transposition Deadline – May 2025 |
|
글로벌 Renewable 디젤 시장 역학
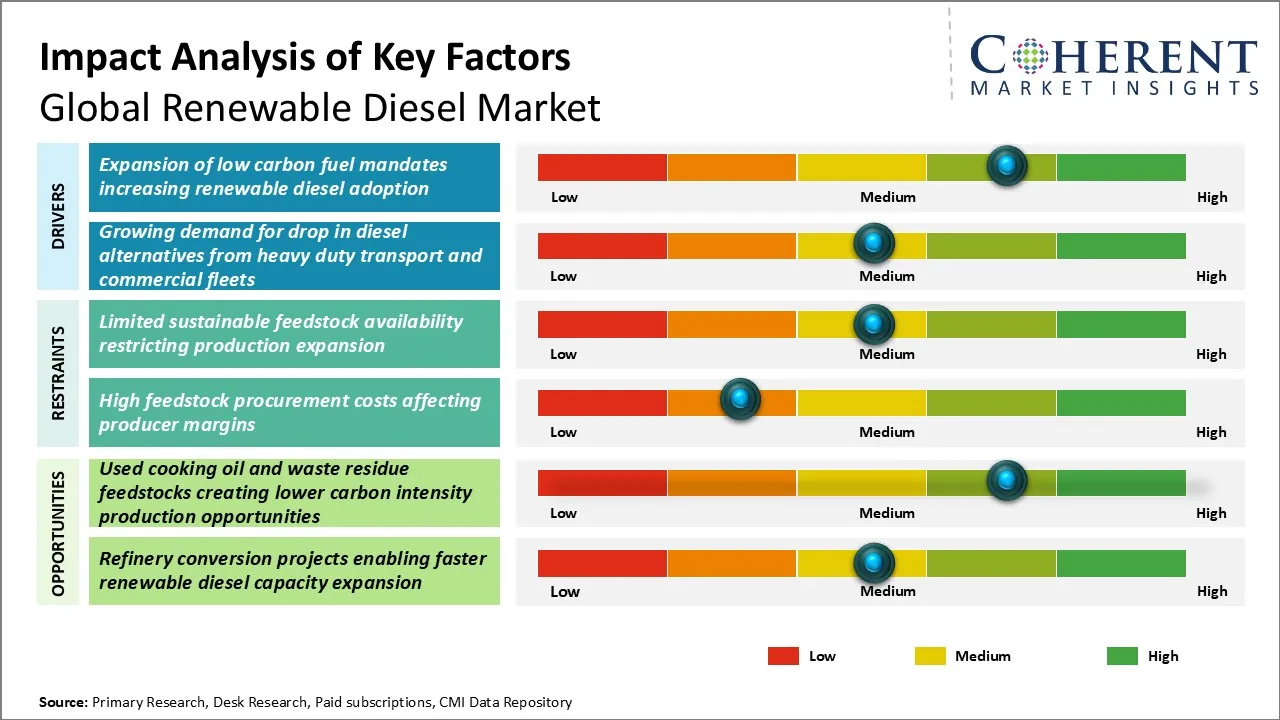
키 마켓 드라이버
- 낮은 탄소 연료 위임의 확장은 재생 가능 디젤 채택을 증가: 저탄소 연료 표준은 수명주기 배출 성능을 준수 값으로 변환하여 기존의 디젤 인프라의 교체없이 수용 할 수 있습니다. 이 메커니즘은 인증 된 통로, 강력한 feedstock 추적성 및 탄소 인텐시브 점수를 최적화 할 수있는 능력을 가진 제작자에게 분배자가 더 넓은 준수 연료 포트폴리오에 액세스 할 수 있습니다. 1월 2026일 뉴 멕시코 깨끗한 수송 4 월 1, 2026에 효과적인 연료 프로그램 규칙 및 명시적으로 국가의 탄소 인텐시브 내에서 재생 가능한 디젤을 다룹니다.
- 무거운 의무 수송과 상업적인 함대에서 디젤 대안에 있는 하락을 위한 성장 수요: 무거운 의무 함대 값 재생 디젤 그것은 전환 장벽을 감소 때문에. 운전자는 기존의 디젤 차량, 저장 시스템 및 서비스 네트워크를 통해 호환 연료를 사용할 수 있으며, 주변 배출 감소 목표를 추구하면서. 이것은 화물, 건축, 돌연변이를 위해 상업적으로 중요합니다, 및 조기 차량 교체가 자본 집중될 수 있는 다른 높 타정 차량. 연료 공급 업체, 함대 연산자, OEM 및 유통 업체는 따라서 추가 탈탄 경로를 electrification. 4월 2024일 볼보 트럭 북아메리카 HVO와 함께 새로운 리버 밸리 공장을 떠나 새로 조립 된 트럭을 연료를 공급하기 시작, 전용 새로운 연료 인프라없이 운영 사용을 중단.
Emerging 시장 연락처
- Feedstock 포트폴리오는 탄소 강성 능력에 대한 이동: Renewable 디젤 생산자는 탄소 강렬, 가용성, 전처리 어려움 및 배달 비용에 대한 관리되는 feedstock 포트폴리오를 향해 식물성 기름의 좁은 세트에 의존하여 이동합니다. 폐기물 기름, 동물성 지방, 잔류물 및 지역으로 유효한 지질은 상업적인 탄력을 개량할 수 있고, 또한 불순 제거, 분리, traceability 및 가동 가능한 과정 통제를 위한 필요조건을 증가합니다. 적응할 수 있는 전처리 시스템 및 다변화된 공급자 네트워크를 가진 생성자는 제한된 feedstock 슬레이트의 주위에 디자인된 기능 도중 조달 레버리지를 얻고 지속 가능성 기준으로 더 중대한 한계 변동성을 직면할지도 모릅니다.
- 갱신할 수 있는 디젤 조달은 검증된 탄소 성과 계약이라고 칭합니다: Renewable 디젤 조달은 수명주기 배출 문서, feedstock 기원, 인증 상태, 배달 신뢰성 및 고객 별 탈탄 요구 사항을 통합하는 계약에 대한 간단한 연료 볼륨 거래에서 이동하고 있습니다. 이 변경 공급 업체 선택 구매자가 점점 물리적 연료와 함께 감사 환경 속성을 필요로하기 때문에. Chain-of-custody 문서, 탄소 회계 및 다중 사이트 물류를 통합 할 수있는 제작자 및 유통 업체는 장기 고객 관계를 강화해야합니다. 예측 기간 동안 차별화 된 계약은 순수 가격 경쟁과 보상 공급 업체를 줄일 수 있습니다 연료 품질과 검증 된 탄소 성능.
지역 통찰력
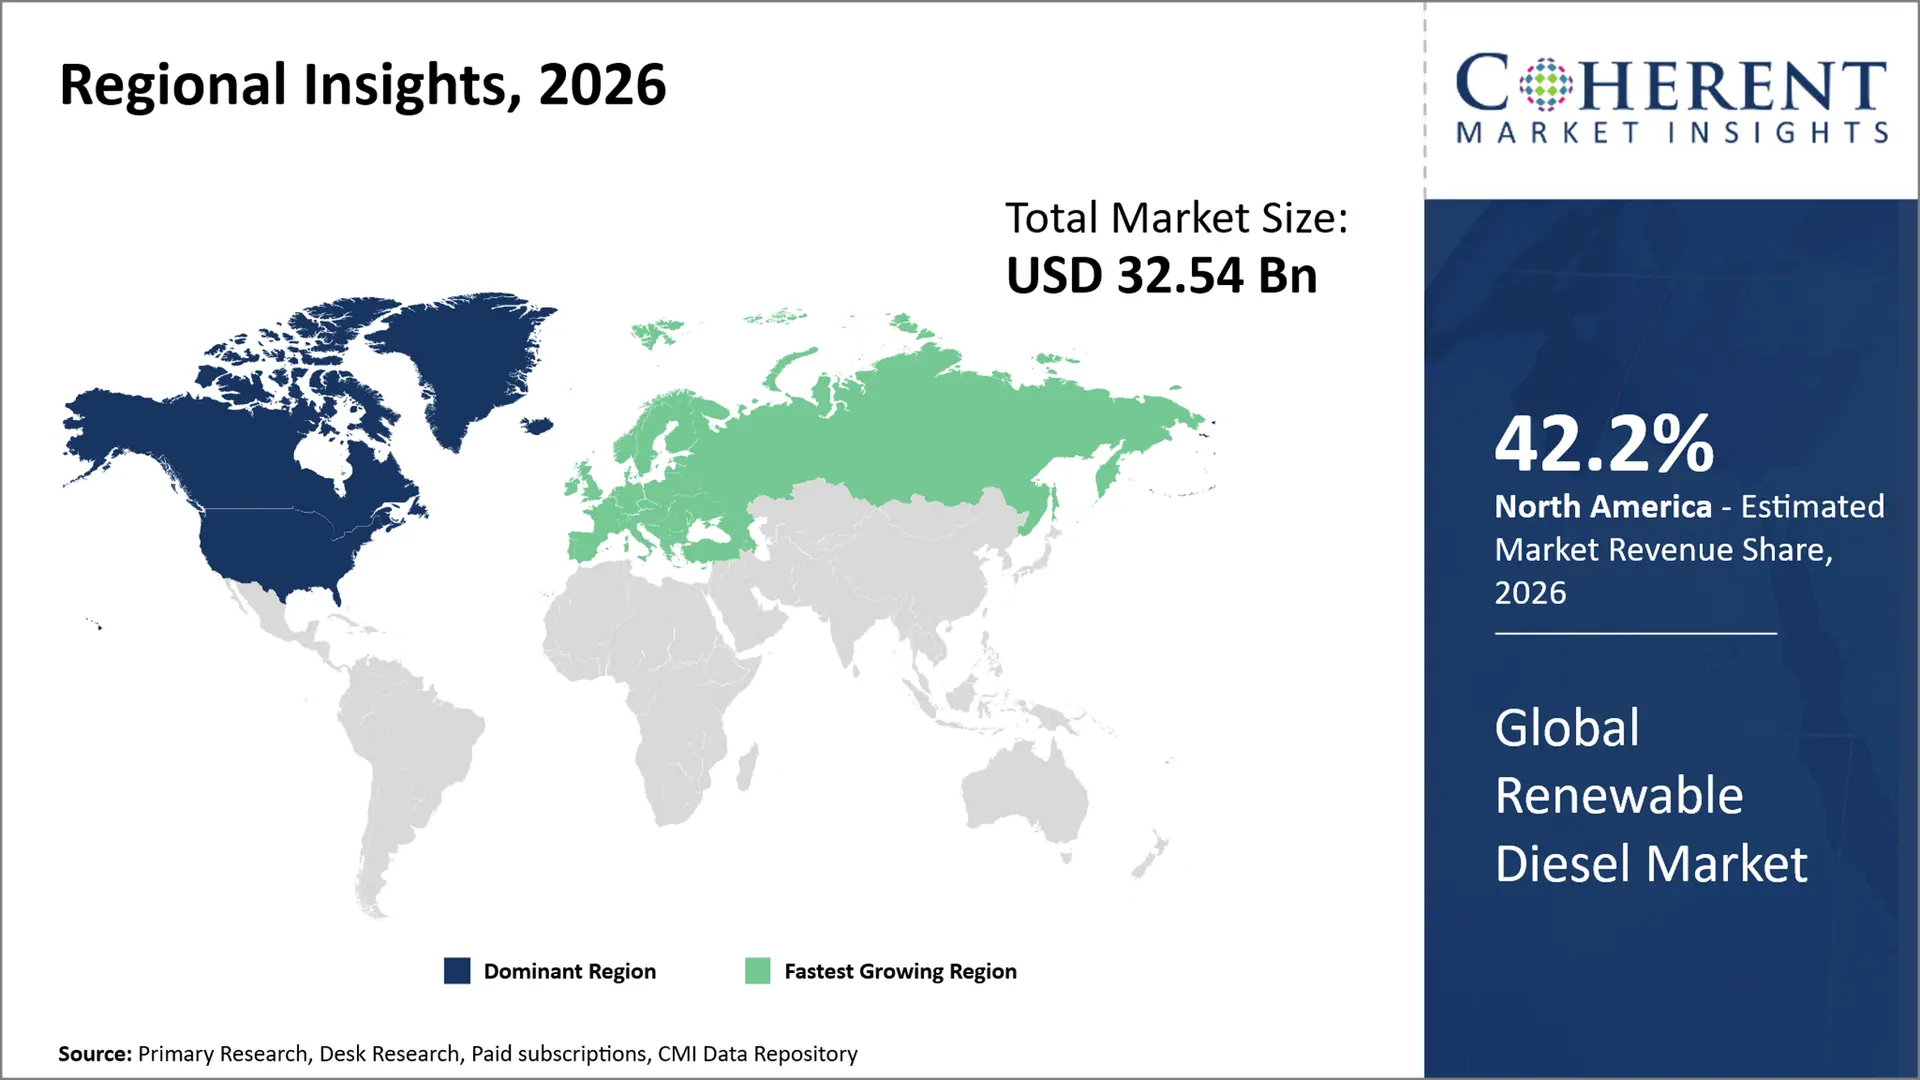
왜 북미는 세계 재생 가능한 디젤 시장을 지배합니까?
북미는 보유 할 것으로 예상됩니다. 2.2% 할인 2026년 글로벌 재생 디젤 시장의 지역은 대규모 정제 자산, 성숙한 디젤 수요, 설립 된 낮은 탄소 연료 프로그램 및 광범위한 농업 및 폐기물 공급 체인을 결합하기 때문에. U.S.와 캐나다 생산자는 기존의 저장 터미널, 파이프라인, 철도 네트워크 및 트럭 배포 인프라를 통해 재생 가능한 디젤을 이동할 수 있으며, 전용 유통 시스템을 필요로하는 연료와 비교하여 상용화 향상.
국가, 지방 및 연방 탄소 인텐시브 프로그램은 더 낮은 탄소 연료에 대한 monetizable 준수 가치를 창출하고 정유 및 함대 공급 업체의 장기 섭취를 지원합니다. 1월 2026일 Natural Resources 캐나다 Biofuels Production Incentive를 열었고, 2026 및 2027에서 생산 된 자격을 갖춘 바이오 디젤 및 재생 가능 디젤에 대한 per-liter 지원을 제공했으며 North American Feedstock 및 Canadian Sale에 우선 순위를 부여했습니다. 이 이니셔티브는 feedstock 통합 및 국내 공급 탄력을 강화하면서 지역 생산 경제를 강화합니다.
왜 유럽은 세계 재생 가능한 디젤 시장에서 가장 빠른 성장 지역으로 어울리고 있습니까?
유럽은 계정으로 예상됩니다. 7.8% 할인 2026년 글로벌 신재생 디젤 시장의 운송 탈탄소화가 점점 더 정유 공장 전환, HVO 용량 투자 및 저탄소 연료 조달으로 변환되기 때문에 가장 빠르게 성장하는 지역으로 나뉩니다.
이 지역은 dense cross-border 연료 근수, 설치된 디젤 함대 및 증명된 폐기물 및 잔류물 feedstocks를 호의하는 지속 가능성 규칙에서 또한 이익을 얻습니다. 성장은 따라서 추가 유럽 생산 및 통합 수소 기반 정제로 수입 된 재생 디젤을 넘어 진행 중입니다.
2월 2025일 사이트맵 Petrom은 루마니아의 Petrobrazi refinery에서 재생 가능 디젤 HVO 및 지속 가능한 항공 연료 단위를 건설하기 시작했습니다. 이 프로젝트는 2028 년 매년 지속 가능한 연료 250,000 톤을 위해 설계되었으며 녹색 수소 시설과 통합됩니다. 이 투자는 유럽 정유 업체가 유통 주도 채택에 단독으로 의존하는 것보다 유연한 재생 연료 생산 주위에 기존 자산을 재구성하는 방법을 보여줍니다.
주요 국가를 위한 세계적인 갱신가능한 디젤 시장 전망
왜 Renewable 디젤 시장을위한 중요한 시장입니까?
미국은 연방 청정 연료 인센티브, 정교한 환경 신용 거래 및 대형 기관 연료 조달 프로그램은 디젤의 물리적 판매를 넘어 여러 수익 흐름을 만듭니다. Producers는 화물, 시정, 산업 및 기타 높은 타밀화 고객을 공급하면서 낮은 탄소 출력을 보장 할 수 있습니다.
탄소 회계, 세금 인증 자격 및 Feedstock 문서 중앙에서 상업 성능보다는 단순한 준수 기능보다.
2025 년 9 월 Darling 성분은 다이아몬드 그린 디젤 합작 투자에 의해 생성 된 생산 세금 크레딧에서 약 125 백만 달러를 판매하기위한 계약을 발표했습니다. 거래는 미국 재생 가능한 디젤 경제가 점점 연료 마진과 모기 정책 속성을 결합하는 방법을 보여줍니다. 생산, 탄소 강렬, 문서 및 신용 실현을 관리 할 수있는 기업은 Feedstock 비용 또는 기존의 디젤이 약하게 확산 될 때 수익을 보호하기 위해 더 잘 위치합니다.
왜 Renewable 디젤 시장에서 중국 지원 성장합니까?
중국은 대형 정제 시스템, 광범위한 산업 연료 수요, 폐기물 자원 회수 생태계 및 수력화 및 석유 화학 처리의 기술 역량을 통해 재생 가능 디젤 시장에서의 성장을 지원합니다. 이 힘은 사용된 기름, 동물성 지방 및 다른 지질 feedstocks에서 HVO 생산을 위한 기초를 국내 기준과 탄소 수용 필요조건 성숙한 창조합니다.
중국의 장점은 현재 도로 연료 침투에 따라서 더 적은 의존하고 생산 기술, 가공 장비 및 Feedstock 변환을 스케일로 Industrialize 할 수있는 능력과 밀접하게 연결됩니다.
12 월 2024에서 중국 국가 표준 플랫폼은 재생 가능 연료 HVO 분수에 대한 온실 가스 제품 탄소 발자국 경화를 포함하는 권장 국가 표준 프로젝트를 등록했습니다. 특히 HVO는 식물 기름, 동물성 지방 및 폐유의 수소화를 통해 생산됩니다. 표준화 된 수명주기 탄소 측정은 인증 일관성, 투자 신뢰 및 중국의 신재생 디젤의 미래 수용을 개선 할 수 있습니다 국내 및 수출 시장
왜 프랑스는 세계 재생 가능한 디젤 시장에서 중요합니까?
프랑스는 국내 HVO 생산이 이미 파일럿 스케일 활동으로 제한되는 것보다 전문 연료 사용자와 연결되기 때문에 글로벌 재생 디젤 시장에서 중요합니다. 트럭 함대, 공중 수송 통신수, 농업 기계장치, 건축 장비 및 다른 디젤 엔진 집중적인 신청은 즉시 차량 교체가 어려운 실제적인 수요를 제공합니다.
프랑스는 또한 원형 feedstock 사용 및 반복 상업적인 납품을 지원하는 설치한 연료 배급과 폐 기름 수집 체계에서 이득.
2 월 2026에서 TotalEnergies는 La Mède Biorefinery가 프랑스 생산 된 HVO의 유일한 소스를 유지했으며 1,100 명 이상의 전문 HVO100 고객이 2025 년 프랑스 전역에 제공됩니다. 이 고객 침투는 재생 가능한 디젤을 위한 설치된 사업에 사업 시장을 설명하고 feedstock sourcing, 대량 납품, 저장 및 계약 근거한 함대 해결책을 확장하기 위하여 공급자를 위한 인센티브를 창조합니다.
왜 인도는 글로벌 리뉴얼 디젤 시장에서 중요합니까?
주요 특징 큰 디젤 소비 물류, 건설, 농업, 산업 및 백업 전력 부문이 낮은 탄소 연료가 충전을 보완 할 수있는 응용 프로그램을 만들 수있는 중요한 신 재생 디젤 시장입니다. 이 나라는 실질적인 농업 잔류물과 농업 폐기물을 생성하고 식용 식물성 기름에 완전히 의존하지 않는 재생 가능한 디젤 통로를 개발할 기회를 창출합니다.
국내 엔지니어링 능력은 상업용 프로젝트 성숙으로 기술 수입 의존도를 줄일 수 있습니다.
6월 2026일, 인도의 과학 기술 개발위원회는 농업 폐기물 및 농업 처리 잔류물을 사용하여 원주민 두 번째 세대 디젤 효율적인 바이오 연료 기술을 상용화하는 Greenjoules Private Limited를 지원했습니다. 제안 된 그린 필드 시설은 국내에서 개발 된 연료 기술 및 산업 규모의 생산과 잔류물 관리를 연결하기 때문에 전략적으로 관련되어 있으며 인도의 원료 기반 및 에너지 절약 우선 순위와 연계하여 재생 가능한 디젤 성장을위한 통로를 만듭니다.
왜 독일은 Renewable 디젤 시장에서 전략적 국가입니까?
독일은 화물, 물류, 버스, 건설 및 산업 장비 분야가 즉시 교체 할 수없는 디젤 엔진의 큰 설치 기초를 포함하기 때문에 재생 가능 디젤에 대한 전략적 국가입니다. HVO100은 다음과 같은 차량과 익숙한 연료 관행을 사용하면서 장기 배출량 감소가 필요한 고탄화 함대를 제공합니다. 독일의 dense 상업적인 연료를 공급 네트워크와 함대 카드 기초는 또한 접근 장벽을 한 번 재생산하는 디젤은 소매와 트럭 동쪽으로 향하게 한 위치에서 주식을 받습니다. 12월 2024일, Shell은 Thuringia의 Hermsdorf 역에서 Shell Renewable Diesel HVO100을 판매하기 시작했으며 추가 역이 따를 것이라고 명시했습니다. 이 제품은 새로운 차량 기술에 투자를 요구하지 않고 호환 디젤 엔진을 사용하여 트럭 및 차량 함대에 배치되었습니다. 독일의 근실한 기회는 생산 능력 보다는 오히려 배급 가용성과 차량 접근에 밀접하게 묶습니다.
기술 배포 및 인프라 글로벌 Renewable 디젤 시장을위한 조경
기술 또는 인프라 | Adoption 위치 | 상업적인 역할 | 전략적임 |
유연한 Feedstock 하이보이 Hydro 처리 | 상업적으로 설치 | 식물성 기름, 폐유, 지방, 잔류물을 수압을 통해 paraffinic 재생 가능 디젤으로 변환 | Multi-feedstock 기능 개량은 정유 이용을 개량하고 생산자는 feedstock 비용과 탄소 강렬에서 변화에 반응하기 위하여 생산자를 허용합니다 |
고급 Feedstock 전처리 시스템 | 높은 확장 | 금속, 인, 염화물, 습기, 고체 및 경화 전에 다른 오염 물질 제거 | 더 나은 pretreatment는 usable feedstock 수영장을 넓혀지고 낮 탄소 폐기물 물자의 더 중대한 사용을 허용합니다 |
높은 선택성 Deoxygenation와 Isomerization 촉매 | 지속적으로 최적화된 | 탄화수소 변환, 냉량 특성, cetane 성능 및 제품 수율 향상 | Catalyst 성능 점점 수소 소비, 운영 비용, 제품 품질 및 정유 마진에 영향을 미치는 영향 |
낮은 탄소 수소 통합 | 흩어지기 | Hydrodeoxygenation 및 포화 공정에서 사용되는 더 높은 방출 수소를 대체하십시오 | 수소 관련 수명주기 배출량을 줄일 수 있습니다 연료 탄소 강도 향상 및 성능 기반 인센티브에 대한 자격 강화 |
Biomass-to-Liquid 및 Fischer-Tropsch 재생 디젤 | 초기 상용 개발 | lignocellulosic biomass 및 합성 디젤 범위 탄화수소에 다른 비 지질 자원 변환 | 이러한 통로는 제약 오일과 지방을 넘어 시장을 다각화 할 수 있지만 더 높은 자본 강도와 더 큰 공정 통합이 필요합니다. |
Digital Carbon-Intensity 및 Chain-of-Custody 시스템 | 급속하게 스케일링 | feedstock 기원, 인증, 수명주기 배출, 재고 운동 및 준수 속성을 추적 | 강력한 디지털 검증은 물리적으로 유사한 재생 가능한 디젤 제품 중 규정 준수, 프리미엄 계약, 감사 읽음 및 차별화를 지원할 수 있습니다. |
Off-Road Industrial and Distributed Power Applications 글로벌 재생 가능한 디젤 시장에서 새로운 성장 기회 창출?
오프로드 산업 장비 및 분산 전력 응용 프로그램은 기존의 함대 수요를 넘어 재생 가능한 디젤에 대한 매력적인 성장 경로를 제공합니다. 광산 위치, 건설 작업, 포트, 원격 시설, 데이터 센터 및 임시 전력 사용자는 종종 급류 충전주기, 충전 액세스, 가동 시간 요구 사항, 또는 그리드 제한에 의해 제약 될 수있는 디젤 엔진에 의존 할 수 있습니다.
Renewable 디젤 공급 업체는 대량 배달 계약, OEM 호환 연료 사양, 신뢰할 수있는 추후 성능 및 검증 된 체인 -of-custody 문서를 통해이 기회를 캡처 할 수 있습니다. 성공은 지역 저장, 신뢰할 수있는 지속 가능한 물류, 기술 지원 및 장비 가용성을 방해하지 않고 수명주기 배출 혜택을 누락하는 조달 모델이 필요합니다.
유연한 feedstock 처리를 가진 제작자는 특정한 계약 필요조건에 적응된 더 낮은 탄소 통로를 가진 고객을 일치할 수 있고, 분배자는 재고 관리와 다 위치 공급을 통해서 가치를 창조할 수 있습니다. 이 기회는 공인된 제품, 신뢰할 수 있는 물류 및 계정 수준의 배출 보고를 결합할 수 있는 수직 통합 공급 업체 및 전문 연료 시장가를 선호해야 합니다.
시장 선수, 중요한 발달 및 경쟁적인 조경
주요 개발
- 4월 2024일 사이트맵 SCA는 HVO 재생 가능 디젤 및 기타 재생 가능 연료를 생산하기 위해 Gothenburg Biorefinery를 열었습니다. 이 글로벌 재생 디젤 시장은 유럽 가공 용량을 추가하고 폐기물 오일, 동물성 지방 및 임업 잔류물의 상업적 사용을 확대함으로써 강화됩니다.
- 4월 2025일 팟캐스트 Preem Redefine HVO100을 출시했습니다. Nordic Swan Ecolabel을 운반하고 예테보리 정유 공장에서 생산했습니다. 이 연료 인증, 브랜드 제품 차별화 및 유통을 결합하여 글로벌 재생 디젤 시장 강화
- 에서 2월 2024, Braya 재생 연료 Newfoundland 및 Labrador의 개조 된 Come By Chance refinery에서 상업 운영에 도달하여 여러 가지 지질 Feedstock에서 재생 가능한 디젤을 생산합니다. 이 글로벌 재생 디젤 시장은 Brownfield refinery 변환이 확장 가능한 공급을 추가하는 방법을 보여주기 위해 향상된 인프라를 재사용합니다.
공급 업체
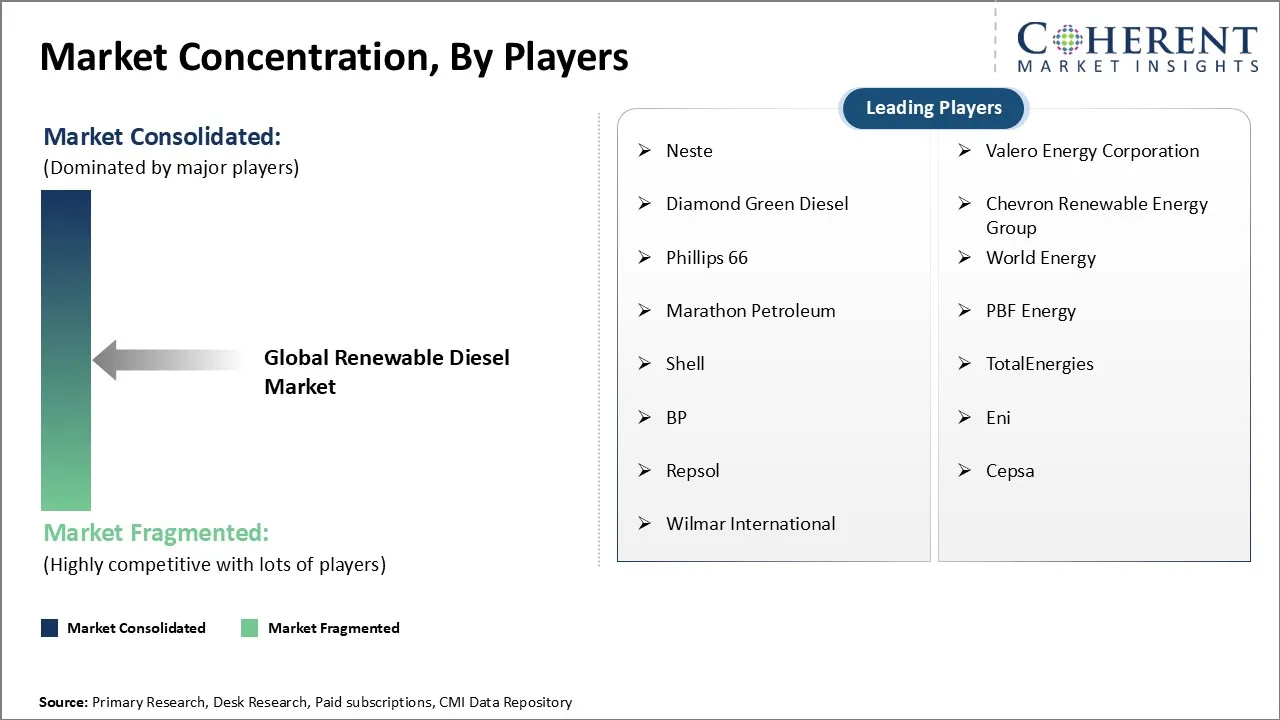
글로벌 재생 디젤 시장은 큰 통합 정제 및 전문 바이오 연료 생산 업체가 실질적으로 처리 용량을 제어하기 때문에 중등하게 통합되어 있지만 지역 공급 업체 및 유통 업체는 현지 신용 및 최종 사용 시장에서 중요한 역할을합니다. feedstock 경제에 경쟁 센터, 탄소 강성 성과, 식물 이용, 공급 신뢰성, 규제 자격, 근수 도달 및 희생 마진없이 장기 고객 계약을 확보 할 수있는 능력.
핵심 초점 지역은 포함합니다
- Feedstock 조달 경제: 적당한 기름, 지방 및 잔류물에 장기 접근은 직접 생산 비용 및 이용에 영향을 줍니다.
- 탄소 강렬 성과: 낮은 수명주기 배출은 규제 가치를 개선하고 탈탄화 중심 고객으로 위치를 강화 할 수 있습니다.
- 전처리 기능: 가변 또는 오염된 feedstocks를 처리할 수 있는 기능은 더 넓은 sourcing 수영장에 접근할 수 있습니다.
- 식물 이용과 운영 효율성: 높은 처리량과 공정한 수소 및 촉매 관리는 경쟁적인 변환 비용을 위해 근본적입니다.
- 규칙과 증명서 읽음: 규정 준수 문서는 갱신 가능한 디젤이 신용 및 만화 된 연료 프로그램에 자격이 있는지 결정합니다.
- 공급 능력: 터미널 액세스, 저장 용량, 대량 배달, 멀티-레고리 고객 적용 영향 계약 승리.
- 고객 관계 깊이: 다년간의 공급 계약 및 맞춤형 지속 가능성 보고서는 휘발성 스폿 시장 가격의 노출을 줄일 수 있습니다.
시장 보고서 Scope
Renewable 디젤 시장 보고서 적용 | |||
공지사항 | 이름 * | ||
기본 년 | 2025년 | 2026 년 시장 크기 : | 50-100 원 |
이름 * 자료: | 2020년에서 2024년 | 예측 기간: | 2026에서 2033 |
예측 기간 2026년에서 2033년 CAGR: | 8.4%년 | 2033년 가치 투상: | 50-100 원 |
덮는 Geographies: |
| ||
적용된 세그먼트: |
| ||
회사 포함: | Neste, Valero Energy Corporation, Diamond Green Diesel, Chevron Renewable Energy Group, Phillip 66, World Energy, Marathon Petroleum, PBF Energy, Shell, TotalEnergies, BP, Eni, Repsol, Cepsa, Wilmar International | ||
성장 운전사: |
| ||
변형 및 도전 : |
| ||
분석 Opinion (전문 Opinion)
- 시장 리더십은 통합 탄소 마진 관리에 간단한 명찰 용량의 이점에서 이동할 가능성이 높습니다. feedstock sourcing, pretreatment, 증명서, 근수, 신용 monetization 및 1개의 상업적인 체계로 계약하는 생산자는 생산 양에 주로 집중된 outperform 통신수를 해야 합니다. 구매자는 점점 더 많은 가치를 예측할 수 있는 경제 및 감사 가능한 배출 성능, 개선 규모로 중요한 상업 통합을 만드는.
- 더 가볍고 더 많은 예측 가능한 도로 듀티 사이클에서 충전을 가속화하면 기존의 운송 응용 분야에서 점차 약화 된 디젤의 역할을 할 수 있습니다. 더 튼튼한 기회는 무거운 의무, 먼, 산업, 바다, 및 액체 연료 에너지 밀도 및 급속하게 연료를 공급하는 탄력 동쪽으로 향하게 한 용도를 향해 migrate에 확률이 높습니다. 이 harder-to-electrify 수요 풀 주변의 재조합 공급 업체는 자산 재조합을 보호해야합니다.
- Producers는 더 넓은 원료 가공 기능, 고성능 불순 제거, 낮 방출 수소, 엄격한 traceability 및 feedstock와 신용 휘발성에 대하여 한계를 보호하는 계약 구조의 앞에 해야 합니다. 유통 파트너십은 높은 이용 및 제한적 인 내성 옵션으로 고객에게 집중해야합니다. 회사는 하나의 정책 신용, 하나의 지리, 또는 하나의 고객 클래스에 따라 단일 feedstock 구성 또는 프로젝트에 overcommitting 자본을 방지해야합니다.
시장 Segmentation
- Feedstock 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Soybean 기름
- 팜 오일
- 동물 지방
- 식용유
- 다른 식물성 기름
- 기타 폐기물 및 잔류물
- 생산 기술 통찰력 (Revenue, USD Bn, 2021 - 2033)
- Hydrotreated 식물성 기름 HVO
- 액체에 Biomass
- 피셔 Tropsch Renewable 디젤
- 다른 비 에스테르 통로
- 애플리케이션 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 도로 수송
- 선박 운송
- 산업 장비
- 전력 발생
- 농업 장비
- 최종 사용자 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 상업적인 함대
- 물류 및 화물 운영자
- 산업 회사
- 유틸리티 및 전력 운영자
- 바다 연산자
- 농업 연산자
- 유통 채널 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 직접 공급 계약
- 연료 분배자
- 소매 연료 역
- 다른 채널
- 지역 통찰력 (Revenue, USD Bn, 2021 - 2033)
- 북아메리카
- 미국
- 한국어
- 라틴 아메리카
- 인기 카테고리
- 아르헨티나
- 주요 시장
- 라틴 아메리카의 나머지
- 유럽 연합 (EU)
- 한국어
- 미국
- 이름 *
- 한국어
- 담당자: Mr. Li
- 러시아
- 유럽의 나머지
- 아시아 태평양
- 중국 중국
- 주요 특징
- 일본국
- 담당자: Ms.
- 대한민국
- 사이트맵
- 아시아 태평양
- 중동
- GCC 소개 국가 *
- 한국어
- 중동의 나머지
- 주요 특징
- 대한민국
- 북한
- 대한민국
- 북아메리카
- 키 플레이어 Insights
- 팟캐스트
- Valero 에너지
- 다이아몬드 녹색 디젤
- Chevron 재생 에너지 그룹
- 필립스 66
- 세계 에너지
- Marathon 석유
- PBF 소개 에너지
- 사이트맵
- 전체 에너지
- 사이트맵
- 뚱 베어
- 댓글 RSS
- 사이트맵
- Wilmar 국제
이름 *
1차 연구 인터뷰
- 재생 가능한 디젤 및 HVO 생산자와 정제
- Feedstock 공급 업체 포함 콩 기름 사용 요리 오일 및 동물 지방
- 연료 분배자 함대 통신수 물류 회사 및 산업 연료 구매자
회사연혁
- 재생 가능한 디젤 및 HVO 제조업체
- Oilseed crushers 폐기물 기름 수집가 및 동물성 지방 가공업자
- Refiners 기술 라이센스 업체 촉매 공급 업체 EPC 계약자 및 유통 업체
- 상업용 차량 화물 운영자 유틸리티 해양 및 농업 사용자
끝 사용 분야
- 도로 수송과 상업적인 함대
- 물류 및화물 운송
- 산업용 장비 및 발전
- 선박 운송
- 농업 장비
규제 및 산업 Bodies
- 미국 환경 보호국 EPA
- 미국 에너지 DOE 부서
- 미국 농무부 USDA
- 캘리포니아 에어 리소스 보드 CARB
- 유럽위원회
- 국제 에너지기구 IEA
- Natural Resources 캐나다
- 석유 및 천연 가스 인도 정부
데이터베이스
- 미국 EIA 재생 연료 생산 및 Feedstock 데이터
- 미국 EPA Renewable 연료 표준 RFS 데이터베이스
- CARB 낮은 탄소 연료 표준 LCFS 자료
- Eurostat 에너지 및 운송 데이터베이스
- IEA 바이오 연료 및 재생 가능 운송 데이터베이스
- USDA oilseed와 식물성 기름 데이타베이스
- UN Comtrade 재생 가능 연료 및 feedstock 거래 데이터
- 회사 연례 보고서 및 투자자 발표
잡지 및 저널
- 연료 탱크
- 적용된 에너지
- 바이오매스 및 Bioenergy
- Bioresource 기술
- 재생 및 지속 가능한 에너지 리뷰
- 에너지 및 환경 연구분야
회사연혁
- 깨끗한 연료 동맹 미국
- 고급 바이오 연료 협회
- 유럽 폐기물 기반 및 고급 바이오 연료 협회 EWABA
- 연료 유럽
- 국제 재생 에너지기구 IRENA
- 지역 바이오 연료 및 재생 연료 협회
공공 도메인 소스
- Renewable 디젤 생산 능력 및 정유 공장 변환 자료
- 식물성 기름 동물성 지방 및 식용 식용유 공급 자료
- Renewable 연료 소비 및 운송 연료 통계
- HVO 공장 투자 및 용량 추가
- Renewable 디젤 가격 및 feedstock 비용 동향
- 탄소 강도 및 수명주기 배출 데이터
- Renewable Fuel 정책 및 규제 업데이트
주요 표준 및 규정
- 미국 재생 연료 표준 RFS
- 미국 섹션 45Z 클린 연료 생산 크레딧
- 캘리포니아 낮은 탄소 연료 표준 LCFS
- 유럽 연합 (EU) 재생 에너지 직접적인 빨강 III
- 캐나다 청정 연료 규정
- ASTM D975 디젤 연료 명세
- EN 15940 파라핀 디젤 연료 기준
- Biofuels의 인도 국가 정책
공급 업체
- 사이트맵 데이터 분석 10 + 년의 재생 가능한 디젤 수요 생산 능력 피드 재고 가용성 HVO 기술 채택 가격 탄소 강도 규제 크레딧 정유 공장 변환 지역 배포 고객 채택 및 경쟁력있는 인텔리전스를 포함하는 도구 및 독점적 인 CMI 저장소.
250페이지 이상의 보고서에 액세스하세요
위 분석의 근거가 되는 모든 세그먼트, 전망, 경쟁사 프로필 및 데이터 테이블을 즉시 다운로드하실 수 있습니다.
- ESOMAR 회원
- ISO 9001:2015 인증
- D-U-N-S 등록
- GDPR 및 CCPA 준수
자주 묻는 질문
글로벌 재생 디젤 시장의 CAGR은 2026에서 2033로 8.4%로 계획됩니다.
세계 재생 가능한 디젤 시장은 2026 년에 USD 32.54 억에서 가치있을 것으로 예상되며 2033 년 USD 57.23 억에 도달 할 것으로 예상됩니다.
세계 재생 가능한 디젤 시장에서 성장하는 주요 요인은 중장비 운송 및 상용 함대를 통해 낮은 탄소 연료 위임 및 드롭 인 디젤 대안의 성장 채택이다.
제한된 지속 가능한 Feedstock 가용성은 생산 확장 및 높은 feedstock 조달 비용 생산 한계에 영향을 미치는 주요 요인은 글로벌 재생 가능한 디젤 시장의 성장 hampering.
Feedstock의 관점에서, 콩 오일은 2026 년에 시장 수익 공유를 지배 할 것으로 예상됩니다.
Neste, Valero Energy Corporation, Diamond Green Diesel, Chevron Renewable Energy Group, Phillips 66, World Energy, Marathon Petroleum, PBF Energy, Shell, TotalEnergies, BP, Eni, Repsol, Cepsa, Wilmar International은 주요 선수입니다.
북미는 2026 년 세계 재생 가능한 디젤 시장을 선도 할 것으로 예상됩니다.